Salesforce FY27 Q2:EPS 翻倍,主营业务原地不动
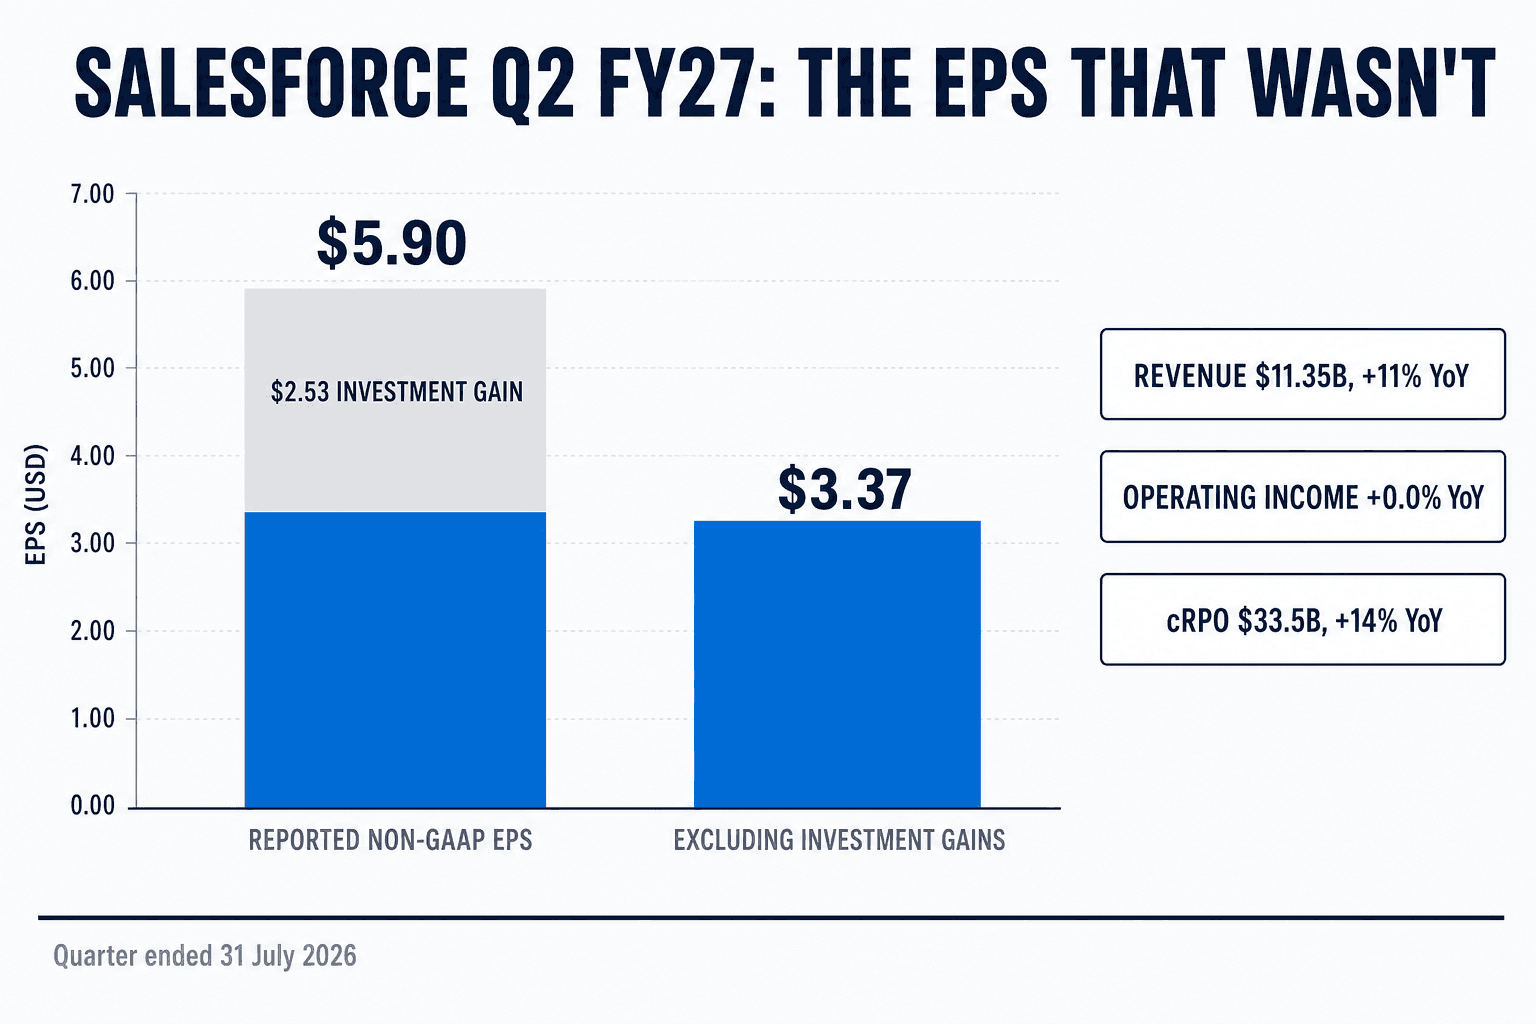
Salesforce 周三晚间交出 non-GAAP 每股收益(EPS)$5.90,而公司自己给的业绩指引是 $3.25 到 $3.27。盘后稳在 +13% 附近,接着做了一件不常见的事:它没有回吐,次日收盘定格在涨 22.58%、报 $252.05,是公司史上第二好的单日表现。
但有一件事,市场几乎没给它定价。Salesforce 在自己的财报新闻稿里就写得清清楚楚:这份 EPS 里有多少来自投资组合的公允价值变动收益。把公司自己给的这个数字减掉,non-GAAP EPS 增长 15.8%,不是 103%。按 GAAP 口径,它是下降的。
不存在的那部分 EPS
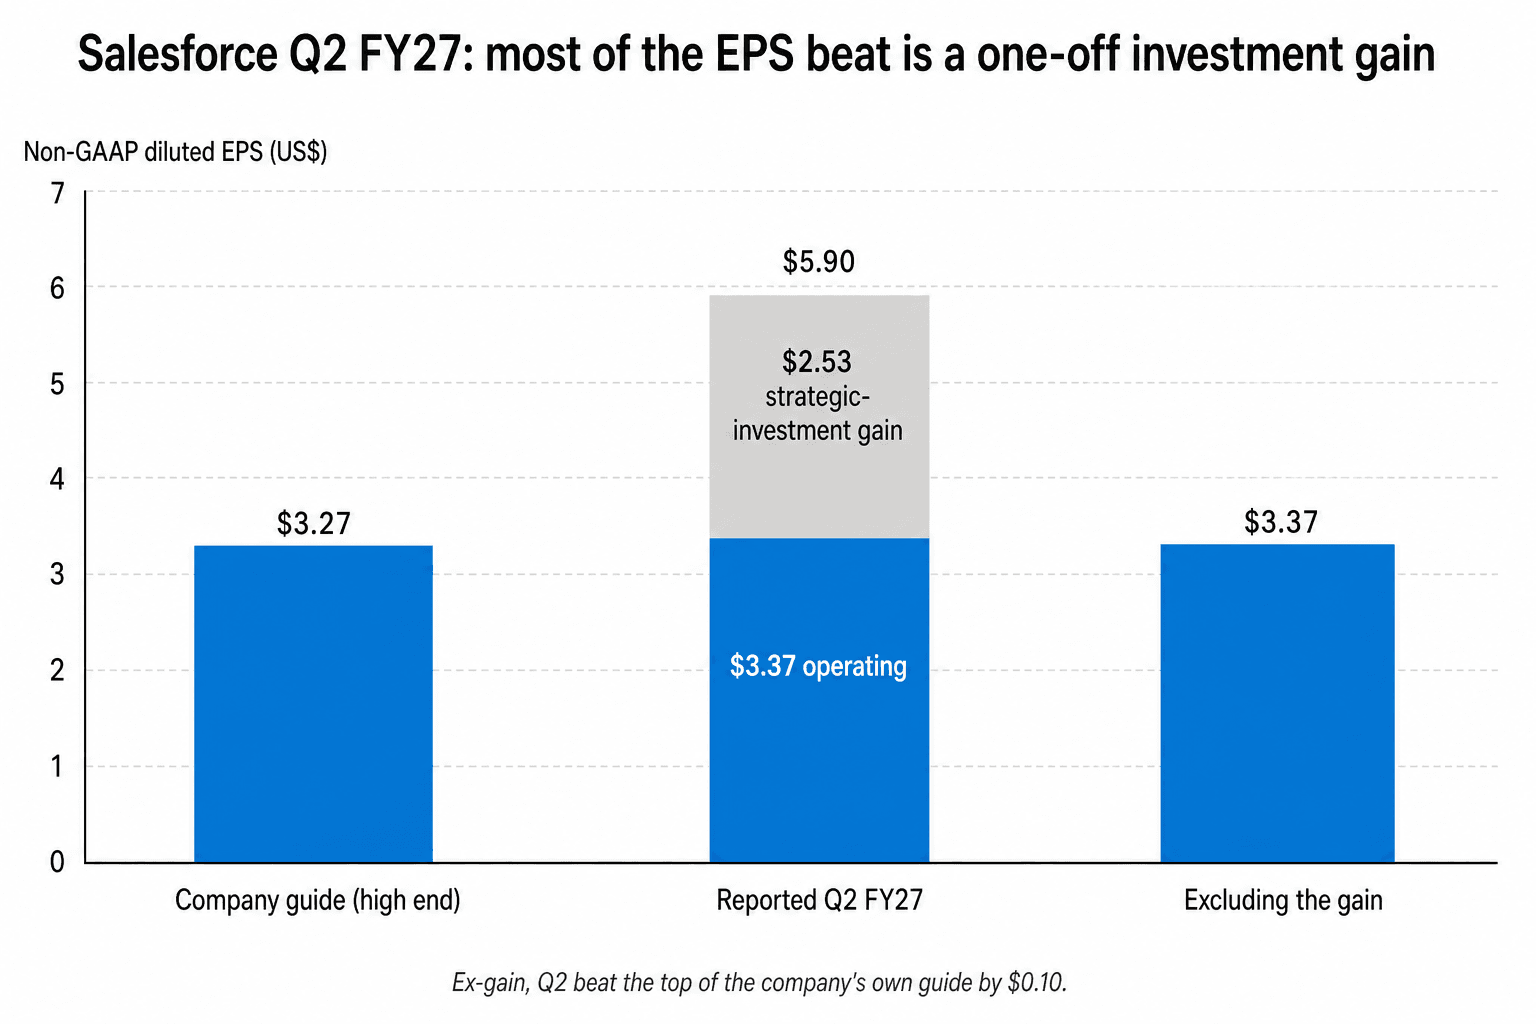
那条叫“gains on strategic investments”(战略投资收益)的科目,从去年同期的 $6M 变成 $2,613M。Salesforce 并没有把它从 non-GAAP 结果里剔除,但确实披露了它折合每股多少:non-GAAP 摊薄 EPS $2.53,GAAP 摊薄 EPS $2.43,去年同期是 $0.00。
用公司自己的数字做一次减法,结论就翻了过来:
| FY27 Q2 摊薄 EPS | FY26 Q2 | FY27 Q2 | YoY |
|---|---|---|---|
| Non-GAAP,报告值 | $2.91 | $5.90 | +102.7% |
| Non-GAAP,剔除已披露的收益 | $2.91 | $3.37 | +15.8% |
| GAAP,报告值 | $1.96 | $4.29 | +118.9% |
| GAAP,剔除已披露的收益 | $1.96 | $1.86 | −5.1% |
这不是哪个外部分析师做的调整。是报告值,减去 Salesforce 自己写进财报里的每股影响。
即便按 $3.37,这个季度仍然比公司业绩指引的上限高出十美分。这是实打实的,但也就是一毛钱,谈不上炸裂。这笔收益主要来自对 Anthropic 的持股——起点是 2023 年一笔 $50M 的投资。Marc Benioff 在业绩发布会上罕见地把这个闭环讲得很直白:“你去看我们持有的 Anthropic 股票的价值。那大概相当于我们价值的一半……别管我们的现金流或者客户基础了。所以我才说,‘Robin,去尽可能多地把 Salesforce 的股票买回来。’”
这就带出第二件让每股数字变好看的事。那笔 $25B 的加速股票回购(ASR)是举债做的,把摊薄股数从 962M 压到 821M,同比减少 14.7%。分母小了,EPS 就大了。
营收增长 11%,营业利润增长为零
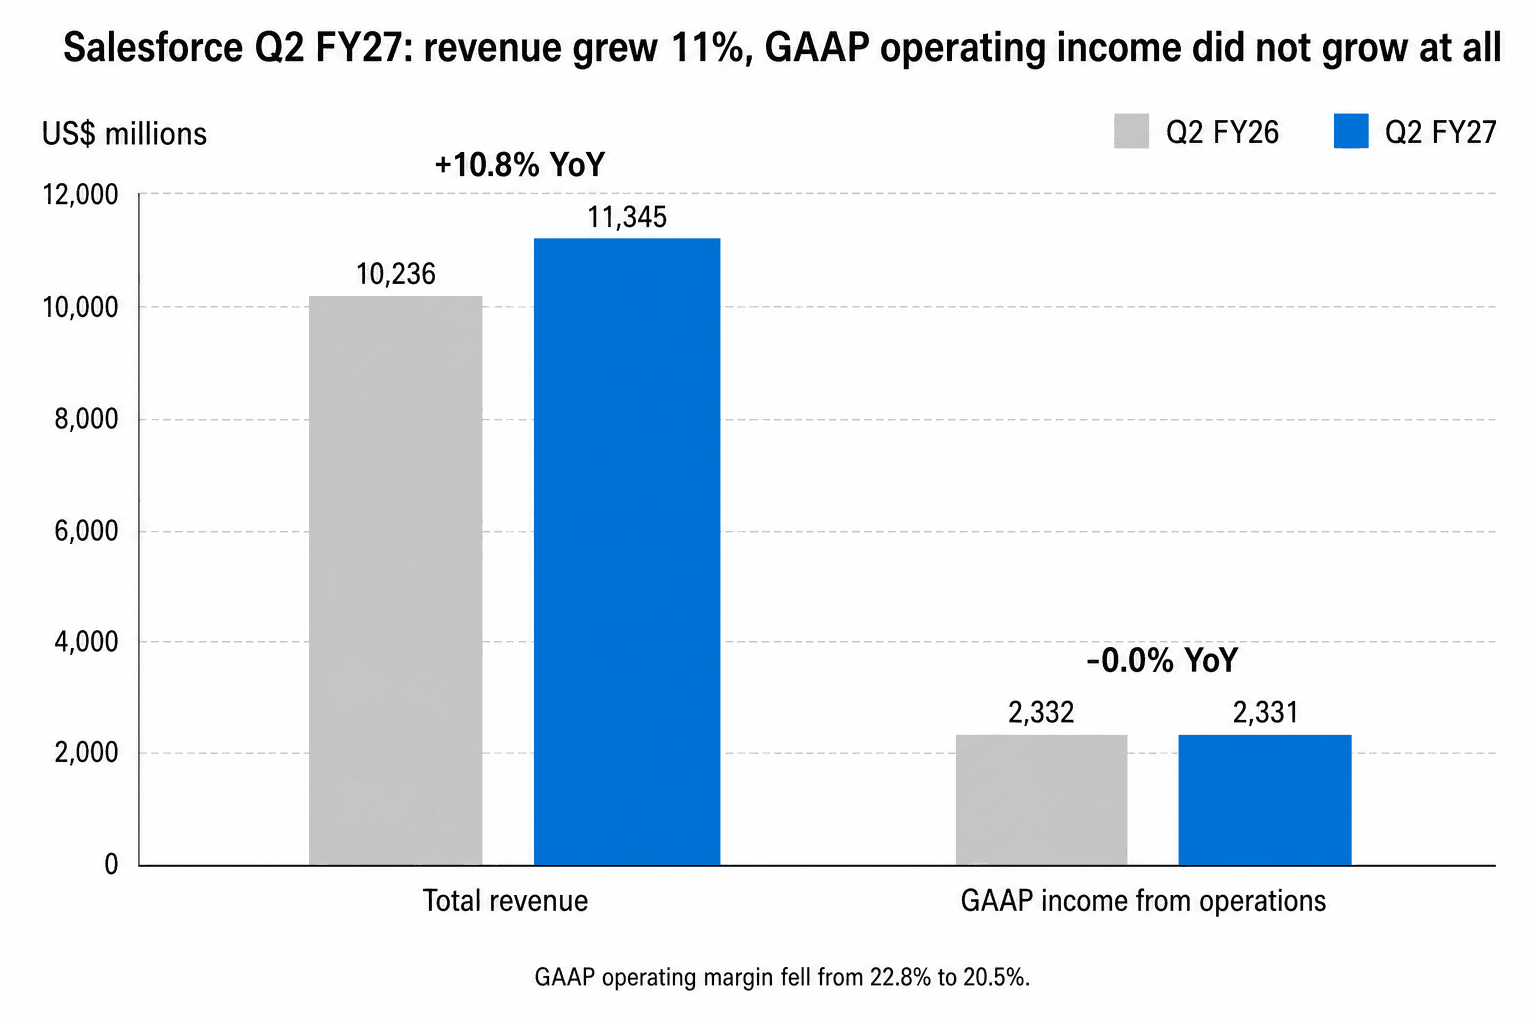
GAAP 营业利润 $2,331M。一年前是 $2,332M。同期营收增长 10.8%。
GAAP 营业利润率下降 2.3 个百分点到 20.5%。non-GAAP 营业利润增长 10.3%,略慢于营收,所以 non-GAAP 营业利润率也降了 0.2 个百分点到 34.1%。这是这八个季度序列里 non-GAAP 利润率第一次同比收缩,也终结了管理层一直挂在嘴边的利润率扩张纪录。
原因在成本端。订阅业务的营业成本增长 22.9%,而订阅收入只增长 11.7%;受 Informatica 无形资产摊销和 AI 算力成本拖累,订阅毛利率降到序列新低 81.3%。研发费用(R&D)增长 13.9%。销售与营销费用增长 12.1%,基本与营收同步——也就是完全没有经营杠杆。$94M 的重组费用,是八个季度里的第五次。
营业利润线以下,为回购借的债就现形了:利息费用从 $67M 涨到 $473M。把投资收益放到一边,这道算术题毫不留情。non-GAAP 营业利润同比多出 $363M,利息费用却多花了 $406M,其他收益又少了 $54M。为压缩股数而借来的这笔钱,把一整年的营业利润增量吃得干干净净。
无论是 Benioff 口中的“强劲的利润率表现”,还是 CFO Robin Washington 报出的“34.1% 和 20.5%”,都没有提这两个数字同比都在下降。也没有一位分析师问起。
41% 的增长是买来的
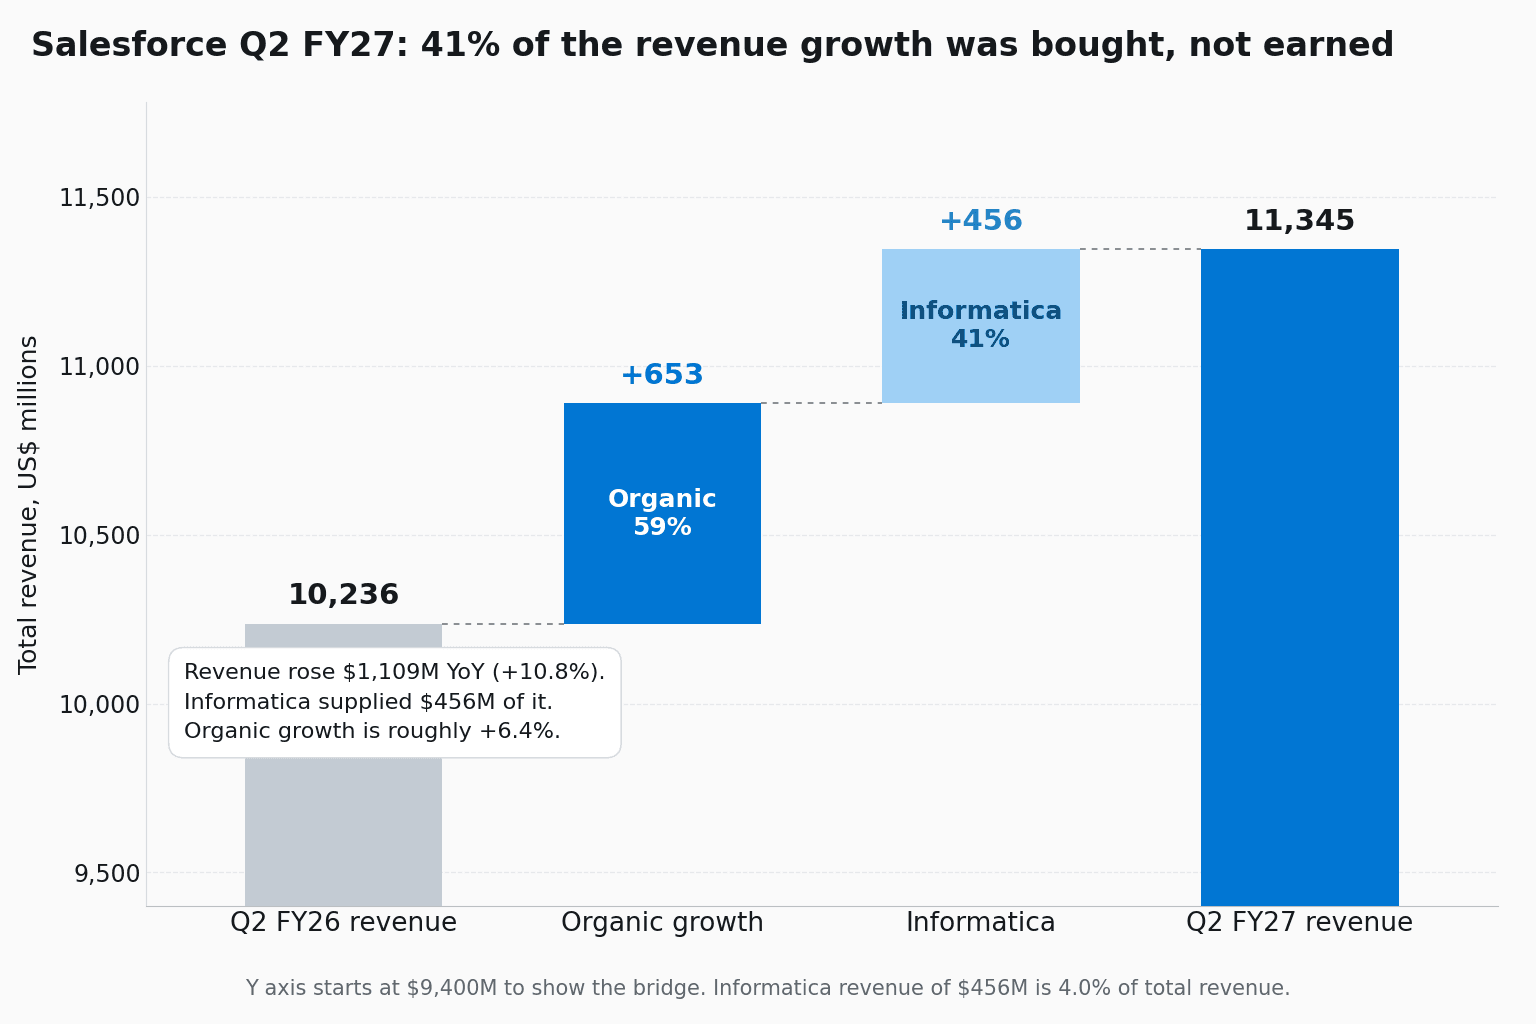
营收 $11,345M,落在业绩指引区间的上限。$1,109M 的增量里,Informatica 贡献了 $456M,也就是 41% 的增长是并购来的。剔除 Informatica,内生增长约 6.4%。
产品拆分说的是同一件事。Salesforce 现在把订阅收入拆成两块披露。Agentforce Apps 涵盖 Sales、Service、Marketing、Commerce 和 Slack 这些核心业务,约占订阅收入的三分之二,按名义口径同比增长 7.6%,较上一季的 8.9% 减速。Data 360、Headless Platform 及其他——Informatica、MuleSoft 和 Tableau 都在这一栏——名义增长 20.3%。(公司自己按固定汇率(CC)披露的这两条线,是 8% 和 20%。)
全年营收指引从 $45.9–46.2B 上调到 $46.1–46.4B,而这 $200M 的上调是 Washington 自己拆开来讲的:“$100M 来自内生增长,$200M 来自尚未交割的 Contentful 和 Fin 收购,还有 $100M 的汇率逆风。”在 $46B 的基数上,内生部分的上调是 $100M。
EPS 指引的上调,是同一个把戏拉长到全年。全年 non-GAAP EPS 上调 $2.61,而 Q2 已经落袋的每股投资收益就有 $2.53;Salesforce 还写明,它的 EPS 预测“假设我们战略投资组合的价值不发生变化”。按经营口径看,剩下这几个季度的指引几乎没动。GAAP 营业利润率的指引反而被下调了 50 个基点,到 20.1%。
真正好看的那个数字
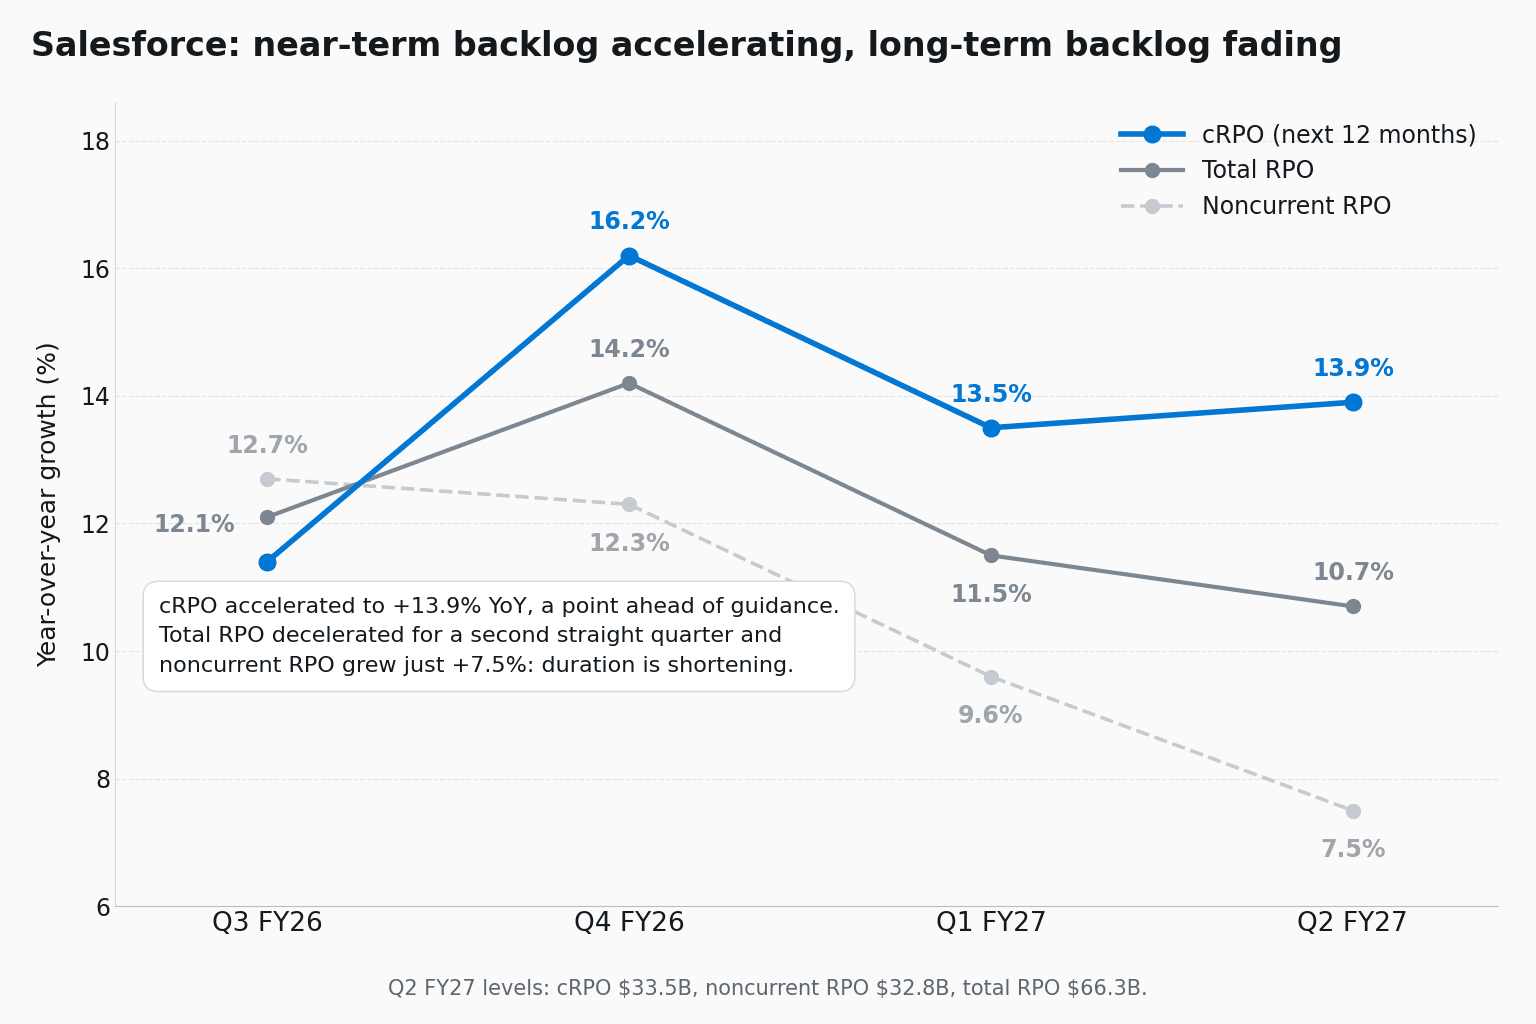
cRPO(current remaining performance obligation,当期剩余履约义务,指预计在未来 12 个月确认的已签约收入)做到 $33.5B,按名义口径同比增长 13.9%。Salesforce 披露的数字是 14%——报告口径与固定汇率口径下都是这个数,管理层说这比业绩指引高出一个百分点。
要紧的词是加速——上一季是 +13.5%。这才是市场真正拿来交易的前瞻需求指标,而 2026 年的看空逻辑恰恰是:AI 会吃掉按席位收费的软件,这个数字迟早要掉头。它走的是反方向。财报中披露的客户流失率维持在约 8%,已经连续八个季度没变。Agentforce 的 ARR 跨过 $1.5B,Agentforce 与 Data 360 合计 ARR 约 $3.9B,本季客户跑出 32 亿个 agentic work unit。Miguel Milano 说 Agentforce 的订单金额同比翻倍,其中一半“来自回来把油箱加满的老客户”。
这是一个真实的信号,市场为它买单并没有错。
同一张图上还挂着一个星号。总 RPO 只增长 10.7%,连续第二个季度减速;非流动 RPO 只增长 7.5%。cRPO 现在占总 RPO 的 50.5%,是这个序列里的最高值——从算术上看,这是长端合同期限正在缩短的迹象。管理层说合同期限在拉长。如果新签的 agentic 业务期限比正在到期的多年期许可合同更短,两种说法可以同时成立,但这是 Q3 要盯的事。
卖方追了,还是没追上
8 月 27 日当天,落地的卖方动作超过二十条,几乎全是上调目标价:Raymond James 到 $310,Truist、Jefferies 和 BTIG 到 $300,Needham 守住全市场最高的 $400。真正要看的是谁没有上调评级。八家机构只提目标价、不动评级,包括 RBC 的 Sector Perform,UBS 和 Citi 的 Neutral,Morgan Stanley 和 Wells Fargo 的 Equal Weight。动的是估值倍数,不是模型。Wells Fargo 的 Michael Turrin 提出了最可被证伪的一条反对意见:内生业务的期末增速,仍然低于兑现长期目标所需的水平。Bank of America 的 Tal Liani 维持 Underperform 和 $160。
市场共识目标价现在是 $261.15,对应 $252.05 的收盘价,隐含上行空间约 3.6%;一个月前大约是 32%。
但归因要小心。NVIDIA、CrowdStrike 和 Okta 都在同一个晚上发财报,当天分别收涨 8.74%、20.50% 和 28.63%,软件 ETF IGV 收涨 7.74%。这一天有一部分是整个板块的重新定价,而不是对 Salesforce 一家的判决。结构上最接近的对照组 Workday,只涨了 1.48%。
值得盯的事
营业利润会不会重新开始增长。营收增长 11%、营业利润零增长,这种组合撑不了太久;9 月 16 日 Dreamforce 的投资者日,就是重述长期模型的场合。
cRPO 在 Q3 能不能守在 14% 附近。业绩指引是约 14%,并且明确不含 Contentful 和 Fin,并购藏不了身。
还有,会不会有人继续谈那个投资组合。业绩指引假设 Anthropic 的估值再也不会动。它会动。
Salesforce 这个季度确实不错。只是它没有 $5.90 那么好。