Tesla 2026 年第二季:營收創高,獲利卻大幅遜於預期
營收創高,市場卻無從喝采
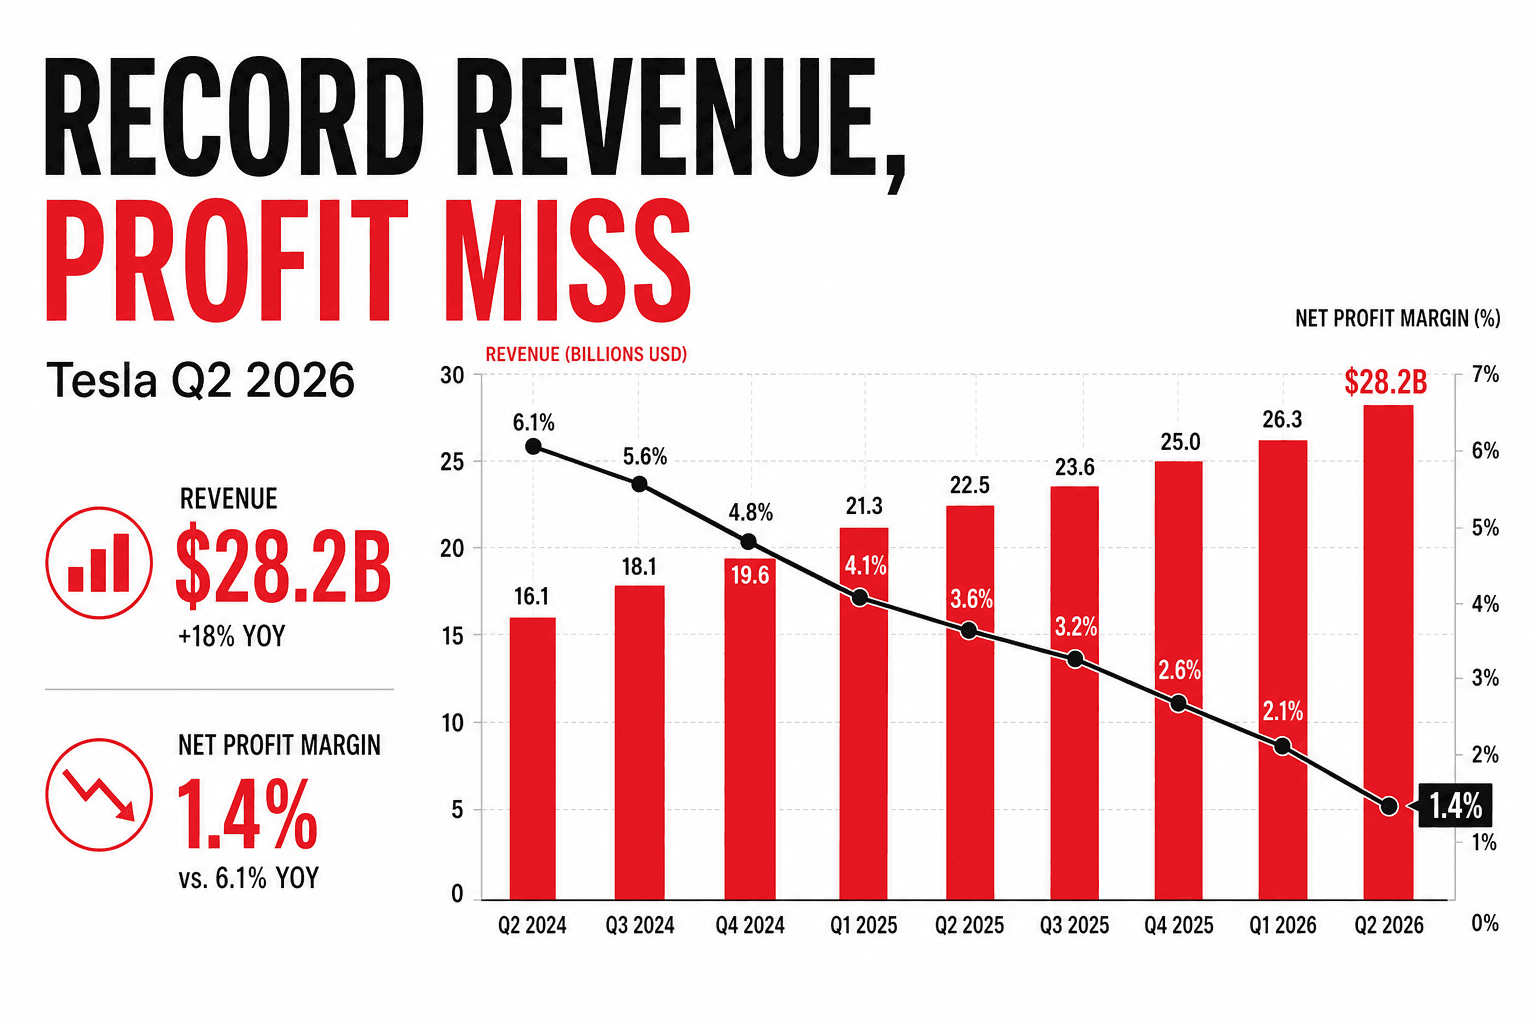
Tesla 締造了公司史上最大的一季,股價卻仍舊下跌。在截至 6 月 30 日的三個月裡,營收較一年前成長 25.5% 至 282.4 億美元、改寫公司紀錄,交車量更以 480,126 輛創下第二季新高。公司的近十二個月營收也首度突破 1,000 億美元。單看這個頭條數字,這是強勁的一季。
然而頭條數字底下的一切,卻訴說著截然不同的故事。營業利益大減 57% 至 3.98 億美元,毛利率下滑至 16.8%,調整後每股盈餘 0.33 美元也大幅遜於約 0.51 美元的市場共識。接著在法說會上,管理層預告了一波資本支出暴增,直接將自由現金流推入負值。財報公布前,今年以來股價已下跌約 17%,公布後又盤後下挫約 3%,隨後跌幅擴大至近 5%,滑落至 360 美元區間。這波反應關乎支出與利潤率,而非需求。
前情提要:營收持續攀升
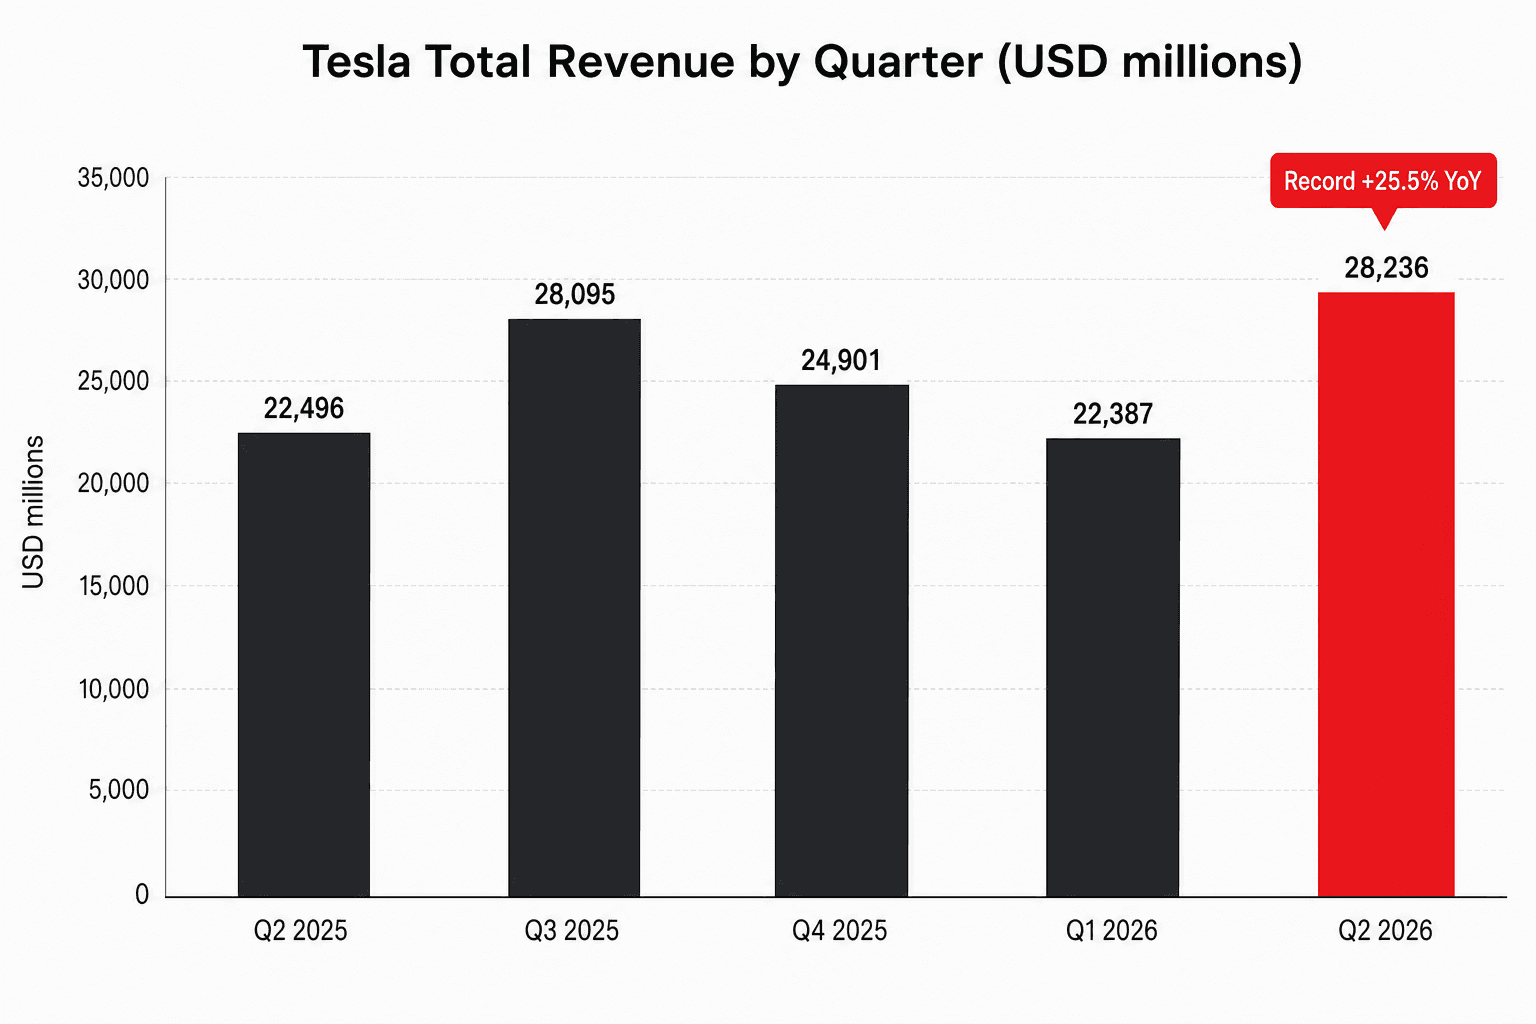
營收這條線確實亮眼。一年前 Tesla 同季做出 225 億美元,這回則做到 282 億美元。汽車營收仍是最大宗,成長 23% 至 205.2 億美元,其中核心整車銷售受惠於創紀錄的交車量、成長 27% 至 200.1 億美元。能源發電與儲能成長 12.5% 至 31.4 億美元,「服務及其他」則跳增 50% 至 45.8 億美元。成長面向廣泛,而且貨真價實。
正是這份全面性,讓獲利遜於預期顯得如此刺眼。這門生意幾乎每一項都賣得更多,每一塊錢卻留下遠比一年前更少的利潤。要看清箇中原因,就得深入頭條數字底下的結構。
獲利從哪裡流失
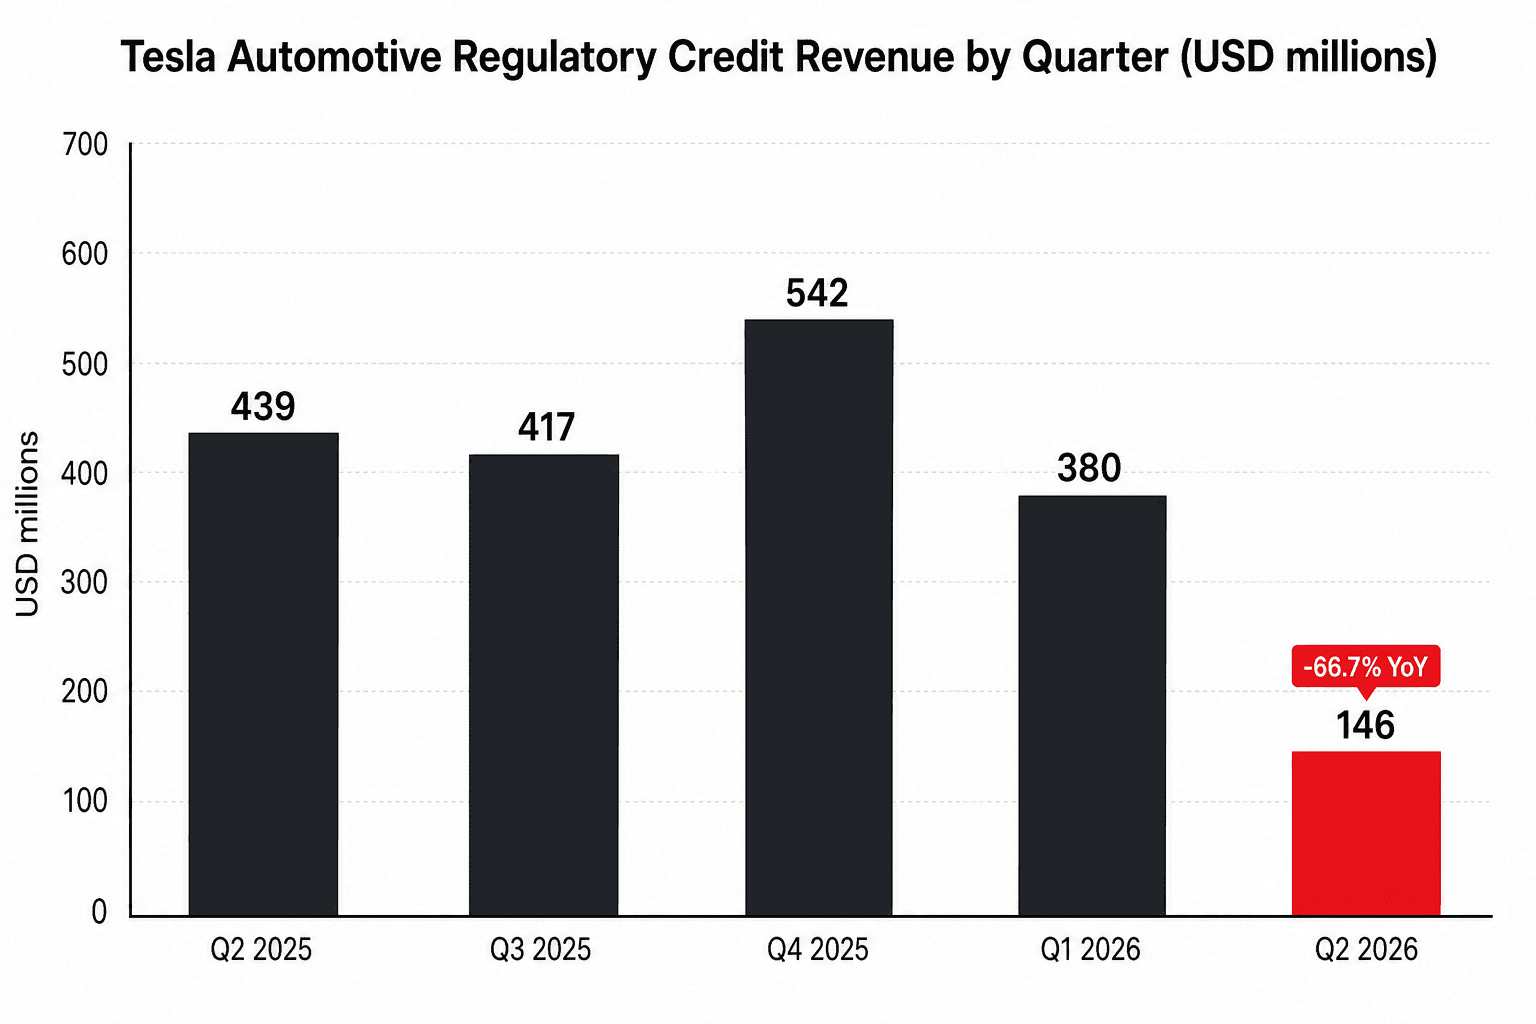
最單純的元兇是法規積分。這是競爭對手車廠為了符合排放規範而支付給 Tesla 的款項,由於這些積分對 Tesla 而言近乎零成本,便以近乎純利的形式流入。這條營收本季崩落至 1.46 億美元,較一年前大減 67%、較上一季下滑 62%,因為美國政策已抽走了這些積分的大部分價值。一年前它們為汽車毛利率貢獻 2.2 個百分點,本季僅剩 0.6 個百分點。失去這層緩衝,讓底層的汽車業務更加無所遁形。
其餘各部門的樣貌則好壞參半。能源營收雖有成長,毛利率卻由上一季的 39.5% 陡降至約 20%,主因是一起供應商電芯問題所衍生的保固費用拖累。真正的亮點是「服務及其他」,以 14% 毛利率締造 6.48 億美元的毛利、創下該部門歷來新高,顯示 Tesla 日益壯大的車輛、充電樁與軟體安裝基數開始開花結果。但這仍不足以抵銷汽車業務所受的擠壓。
利潤率壓縮,支出卻暴衝
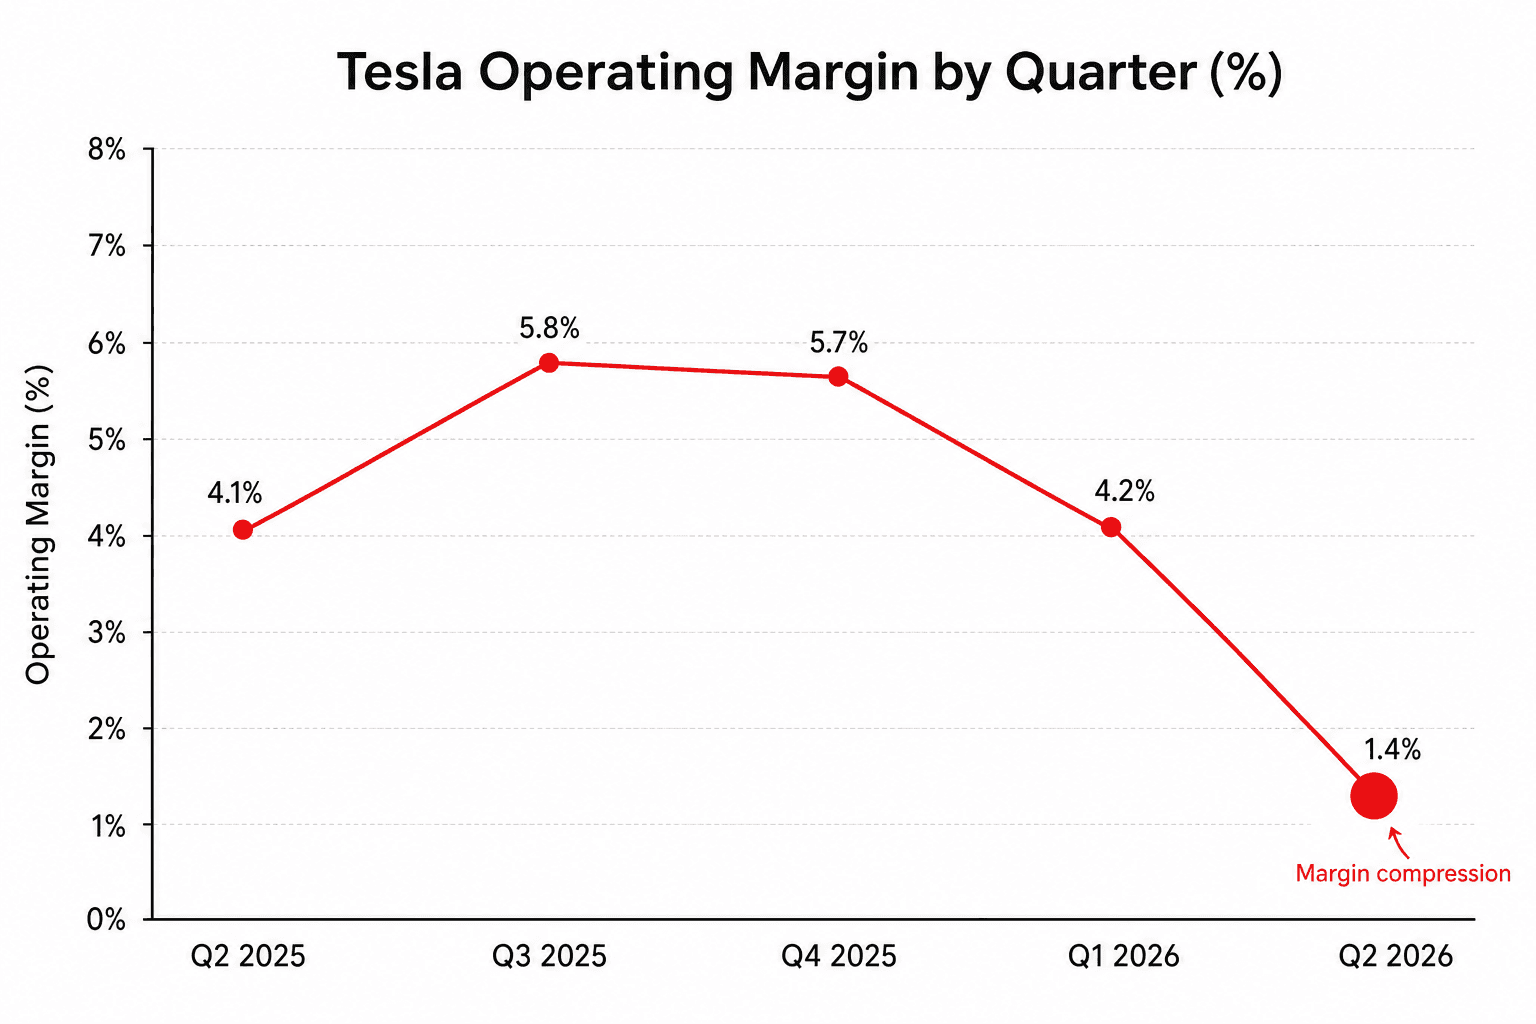
營業利潤率——也就是扣除生產與銷售各項成本後、營收所剩下的比重——由一年前的 4.1% 下滑至 1.4%。毛利率的侵蝕只能解釋其中一部分,其餘則來自營業費用。營業總成本年增 47% 至 43.5 億美元,其中又以研發費用跳增 49% 至 23.7 億美元最為顯著,因為 Tesla 正為其 AI、自動駕駛與機器人事業挹注資金。換言之,公司如今正大舉支出,砸向那些數年內都不會帶進營收的產品。
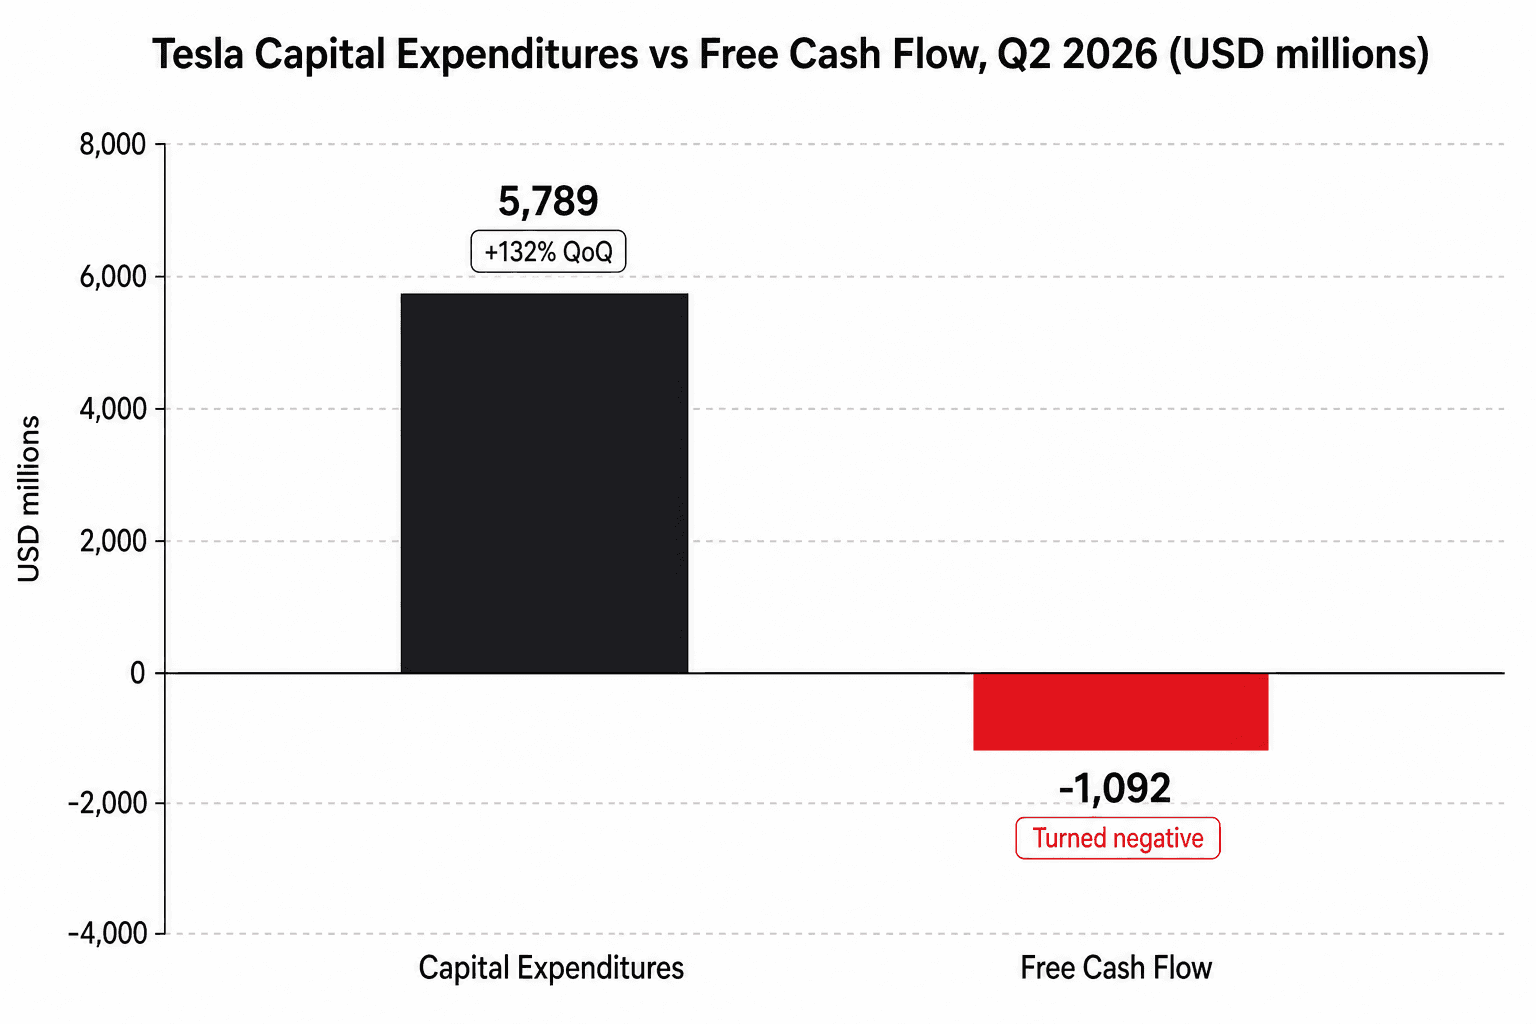
更大的震撼來自現金面。營業現金流相當強勁,年增 85% 至 47 億美元、創下第二季新高。但資本支出翻倍有餘、暴增至 57.9 億美元、年增 142%,將自由現金流推入負 10.9 億美元,是多年來首度轉負。Tesla 手上仍握有豐厚的緩衝,現金與短期投資達 435 億美元,但真正引人注目的是這股走向。財務長 Vaibhav Taneja 表示,公司正著手安排至多約 300 億美元的舉債,用以支應這份路線圖。
管理層把錢花在哪裡
整個季度說到底,其實是一場關於這筆支出的辯論。法說會上,Elon Musk 為此力陳,表示 Tesla 願意接受「資本效率略低一些」,以換取在自動駕駛與機器人領域跑得更快。他將優先事項定調為在不造成傷害的前提下盡可能加速擴張,並稱今年「對投資人而言將是很棒的一年,明年還會更好」。
這波支出背後的具體里程碑如下:robotaxi 服務已在七大都會區上線,7 月更在邁阿密、奧蘭多與坦帕推出無人監督乘車服務,Musk 表示行駛里程每週成長超過 10%。專為此打造的 Cybercab 已在德州超級工廠投產。在人形機器人方面,Tesla 清空了 Fremont 廠原有的 Model S 與 Model X 產線,以安裝首批 Optimus 產線,目標於今年稍晚開始量產,不過 Musk 也提醒,這是公司試過「製造規模化最困難的產品」。FSD 訂閱數達到約 148 萬、年增 56%,北美新車交付的搭載率更突破 55%。
華爾街依舊分歧
分析師在財報公布前平均給予「持有」評等,而這一季非但未能平息辯論,反而讓分歧更為尖銳。市場共識目標股價落在約 403 美元,但區間極為懸殊:頂端有 RBC 的 500 美元與德意志銀行的 465 美元,底端則有 Wells Fargo 的 130 美元與 GLJ Research 的 24.86 美元。幾乎每一家機構都點名同一個變數:robotaxi 與 Optimus 能否夠快地規模化,來合理化這波約當 2025 年三倍的資本支出循環。
利潤率壓縮與自由現金流轉負,讓看空者取得新彈藥;看多者則守住其押注自動駕駛的想像空間——這份想像完好無損,卻也尚未獲得驗證。BYD 在本季重奪全球純電動車銷售龍頭寶座,以 557,090 輛的交車量超越 Tesla 的 480,126 輛,更無助於短期敘事,也提醒著人們:核心汽車市場只會愈來愈競爭。
展望
這份財報的張力,正是這檔股票的張力。一種讀法是:一家公司站上紀錄性的規模,仍在締造強勁的營業現金流,並積極投資以打造未來十年的產品。另一種讀法則是:一門生意的獲利已被稀釋到幾近於零,卻同時押上數百億美元,賭在那些尚未賺錢的機器上。兩者同時成立。
放眼 2026 年餘下的時間,有三個問題將決定哪一種讀法勝出。在法規積分緩衝大致消失之後,汽車利潤率能否守得住?全年財測突破 250 億美元、對比 2025 年的 85 億美元的資本支出,能否開始化為實實在在的 robotaxi 與 Optimus 營收,而不只是成本?以及,這張由至多 300 億美元新債支撐的資產負債表,能否在不至於吃緊的情況下,撐過一場長達數年的支出循環?在這些答案揭曉之前,對一個戒慎的市場而言,一份破紀錄的財報,讀起來仍會像一份昂貴的財報。