Starlink 撐起一切:SpaceX S-1 真正說的是「誰在替火星買單」
一個數字就把整個故事說完
SpaceX 在 2026 年 5 月 20 日遞交 S-1,而這份文件做了所有 IPO 招股書該做的事:逼一家私人公司把「口頭講了好多年」的那些事換算成具體數字。對 SpaceX 來說,口頭講最多的故事一直是火星;但 S-1 寫出來最真的故事是 Starlink。
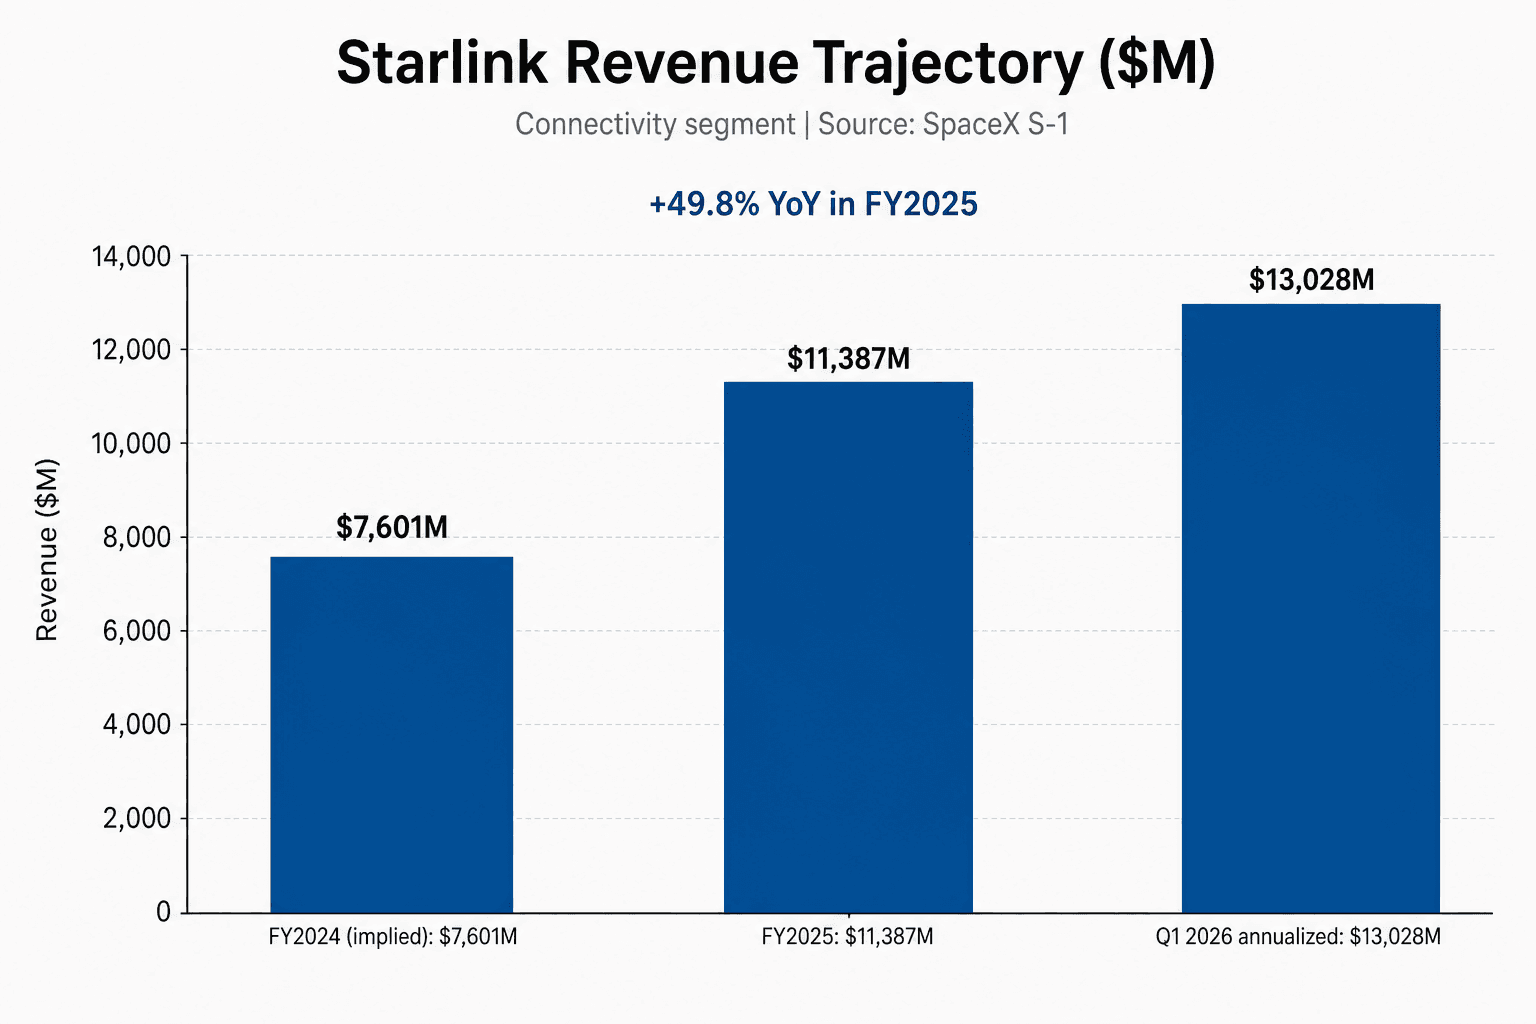
FY2025 SpaceX 的 Connectivity segment——Starlink 寬頻加上 Starlink Mobile——帶進 $11,387M 營收與 $4,423M 營業利益。Space segment——也就是真正在發射真正火箭的那塊——帶進 $4,086M 營收、賠了 $657M。新成立的 AI segment(xAI 與 X,2026 年 2 月以共同控制方式併入)營收 $3,201M、虧 $6,355M。
Connectivity 是唯一賺錢的 segment。而且賺很多。
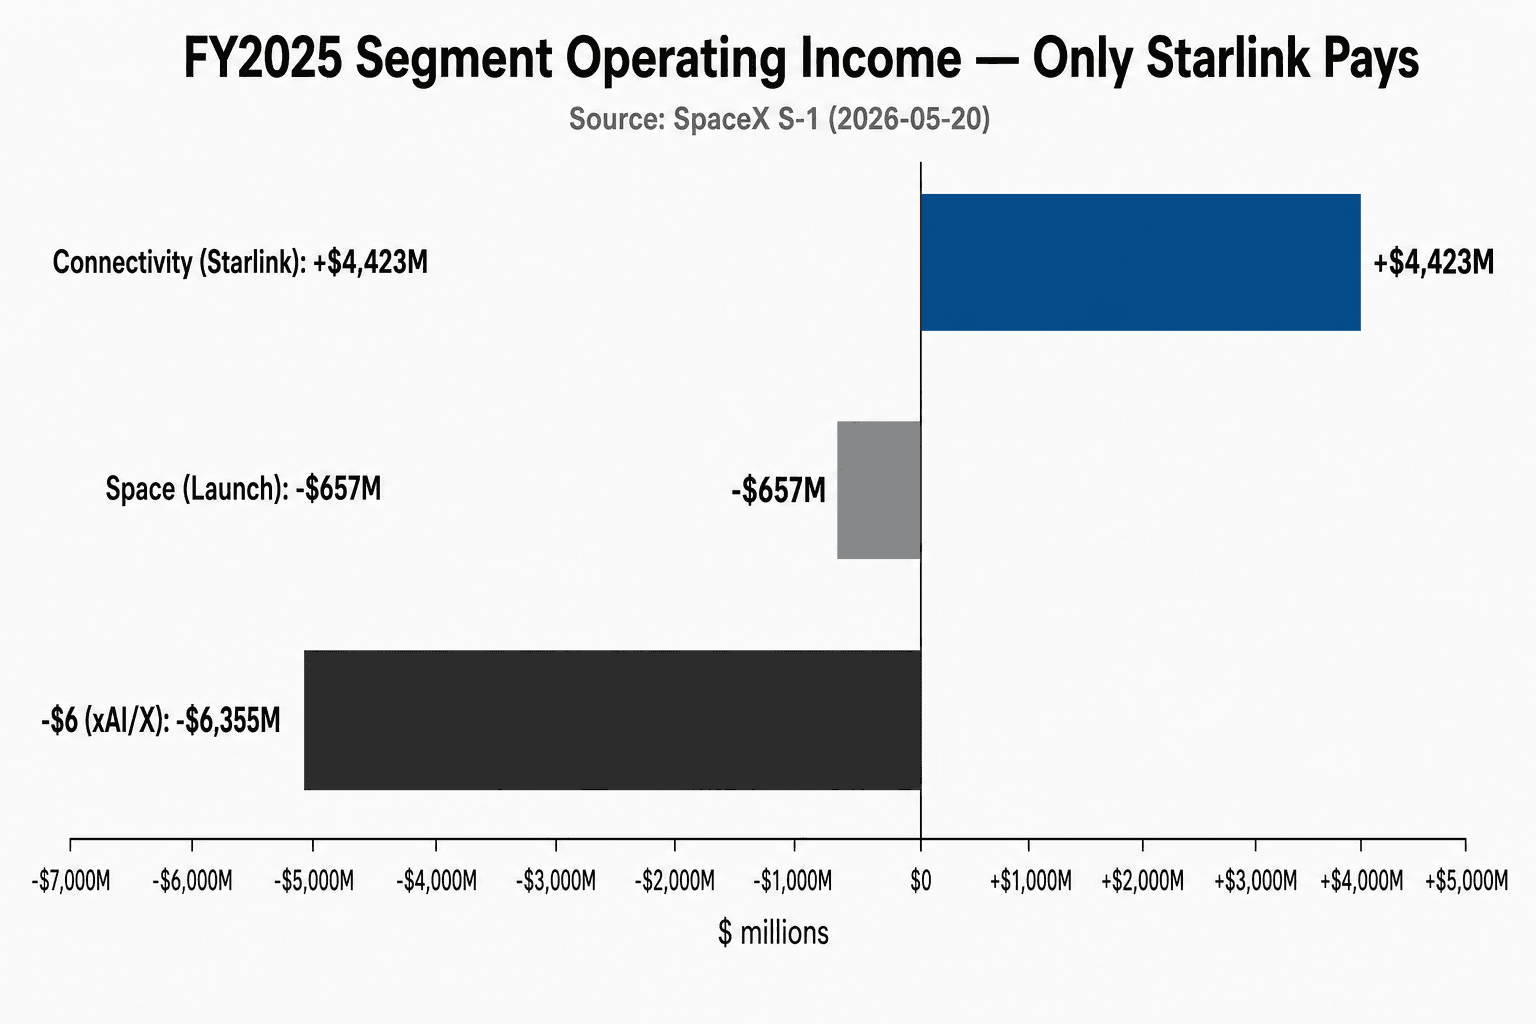
把 Space 跟 AI 的營業虧損加起來,FY2025 共燒掉 $7,012M。Connectivity 的 $4.4B 在營業層級吸收了其中約 63%。改看 Segment Adjusted EBITDA——這是加回折舊後的數字,而折舊在衛星生意裡是最大宗的會計成本——Connectivity 的 $7,168M 已經足以蓋掉另外兩個 segment 的 EBITDA 虧損,還能再吐現金。SpaceX 裡只有一個引擎,而且它是把 TikTok 訊號打進飛機機艙的那個。
火箭本業在賠錢
這一段最容易被一般讀者跳過,所以講明白一點。Space segment 包含 Falcon 9、Falcon Heavy、Dragon、NASA 載人載貨任務、National Security Space Launch 合約,以及 Starship 研發計畫。FY2025 整段營收 $4.1B、營業虧損 $657M。Q1 2026 的數字用 run-rate 看更難看:營收 $619M(年化後只有 $2.5B,遠低於 FY2025 的 $4.1B)、營業虧損 $662M。
原因是 Starship。招股書明寫:Space segment 在 FY2025 投入 $3,004M Starship R&D,等於這個 segment 整年營收的 74%。光 Q1 2026 Starship R&D 就 $930M,而同期 Space segment 營收才 $619M。換句話說,火箭本業還沒認列任何其他成本前,就已經是「負毛利」狀態。
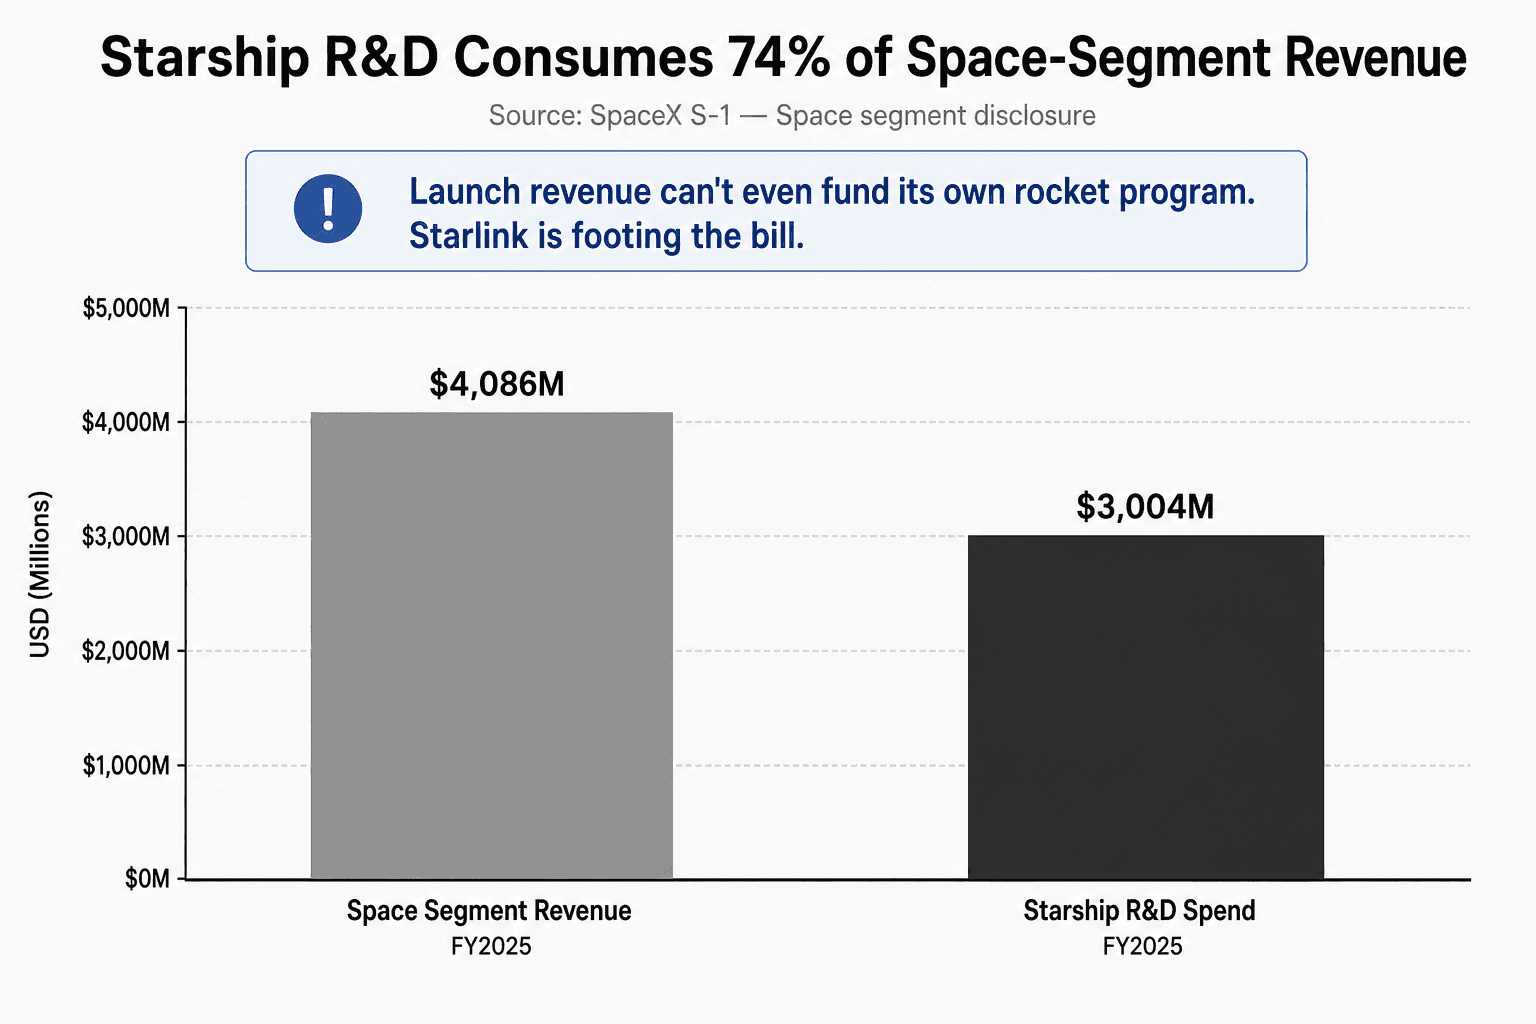
這就是看空論最乾淨的版本:SpaceX 是一家「發射不賺錢」的火箭公司,綁在一家會賺錢的網路公司上。看多看空可以爭論 Starship 最終會不會回本、要花幾年。但 S-1 出來以後,「同一時間誰在買單」這件事沒得吵。
Starlink,用數字攤開來看
Connectivity segment 跑在三件東西上:訂閱戶、衛星、頻譜。S-1 把前兩項寫死,第三項用閃避的方式帶過。
| 指標 | 截至 2026-03-31 |
|---|---|
| Starlink Subscribers | 約 10.3 million |
| 服務國家/地區 | 164 |
| LEO 衛星數 | 約 9,600 |
| 占全球可機動衛星總數比例 | 約 75% |
| FY2025 Connectivity 營收 | $11,387M |
| FY2025 Connectivity 營業利益 | $4,423M |
| FY2024 → FY2025 Connectivity 營收成長 | +49.8% YoY |
| 推算混合 ARPU | 約 $95–110/月 |
光成長率本身——$11B 的基數還能跑 50%——就足以解釋為什麼投行有辦法在這家整體營業層級虧 $2.6B 的公司身上,鉛筆寫下 $1.75T 的估值。如果你把 Connectivity 切出來,套一個合理的衛星寬頻估值倍數,就能不靠火星故事走完估值的大部分路。
那個「75% 可機動衛星」的數字值得停下來想一下。SpaceX 不只是衛星寬頻的霸主,而是整個「在軌可控衛星族群」的霸主——句點。每一次 Starlink 部署都在加深兩種優勢:資產規模與法規地位(頻譜協調本來就利於先佔者)。這就是為什麼管理層可以可信地把未來幾年的營收成長畫在 30–50% 區間,即便星系規模還要再翻好幾個量級。
Direct-to-Cell 又加一層。SpaceX 現在有約 650 顆專用的 V1 Mobile 衛星、橫跨約 30 國服務 ~7.4 million 月活動裝置、與全球約 30 家 MNO(行動電信業者)合作。這些目前還沒大規模變現,沒進 segment ARPU,但只要 Starship 開始發射 V3 衛星,全部變成上行空間——招股書直接寫:「單次 Starship 發射可部署多達 60 顆 V3 衛星,代表 Starlink 下行容量部署量相對於 Falcon 9 發射有潛在二十倍的提升。」
那一句話正是兩段業務之間的橋。Starlink 的天花板被發射 cadence 鎖住。Starship 是 2027 年後 Starlink 還能維持這種成長速度的唯一通路。於是你會發現招股書裡最奇妙的循環:Starlink 養 Starship,而 Starship 是 Starlink 下一段成長的解鎖鑰匙。兩者互為對方的出口。
IPO 募到的錢真正要去哪裡
慢慢讀一次「Use of Proceeds」這段:
"We intend to use the net proceeds from this offering to fund our growth strategy, including the expansion of our AI compute infrastructure, enhancements to our launch infrastructure and launch vehicles, increases in the scale and capacity of our satellite constellations, and any remaining amounts for general corporate purposes."
順序就是訊息。AI 運算第一,發射第二,衛星第三。SpaceX——這家「衛星網路公司在養火箭公司」的母體——要拿公開市場的錢去蓋 AI 叢集。
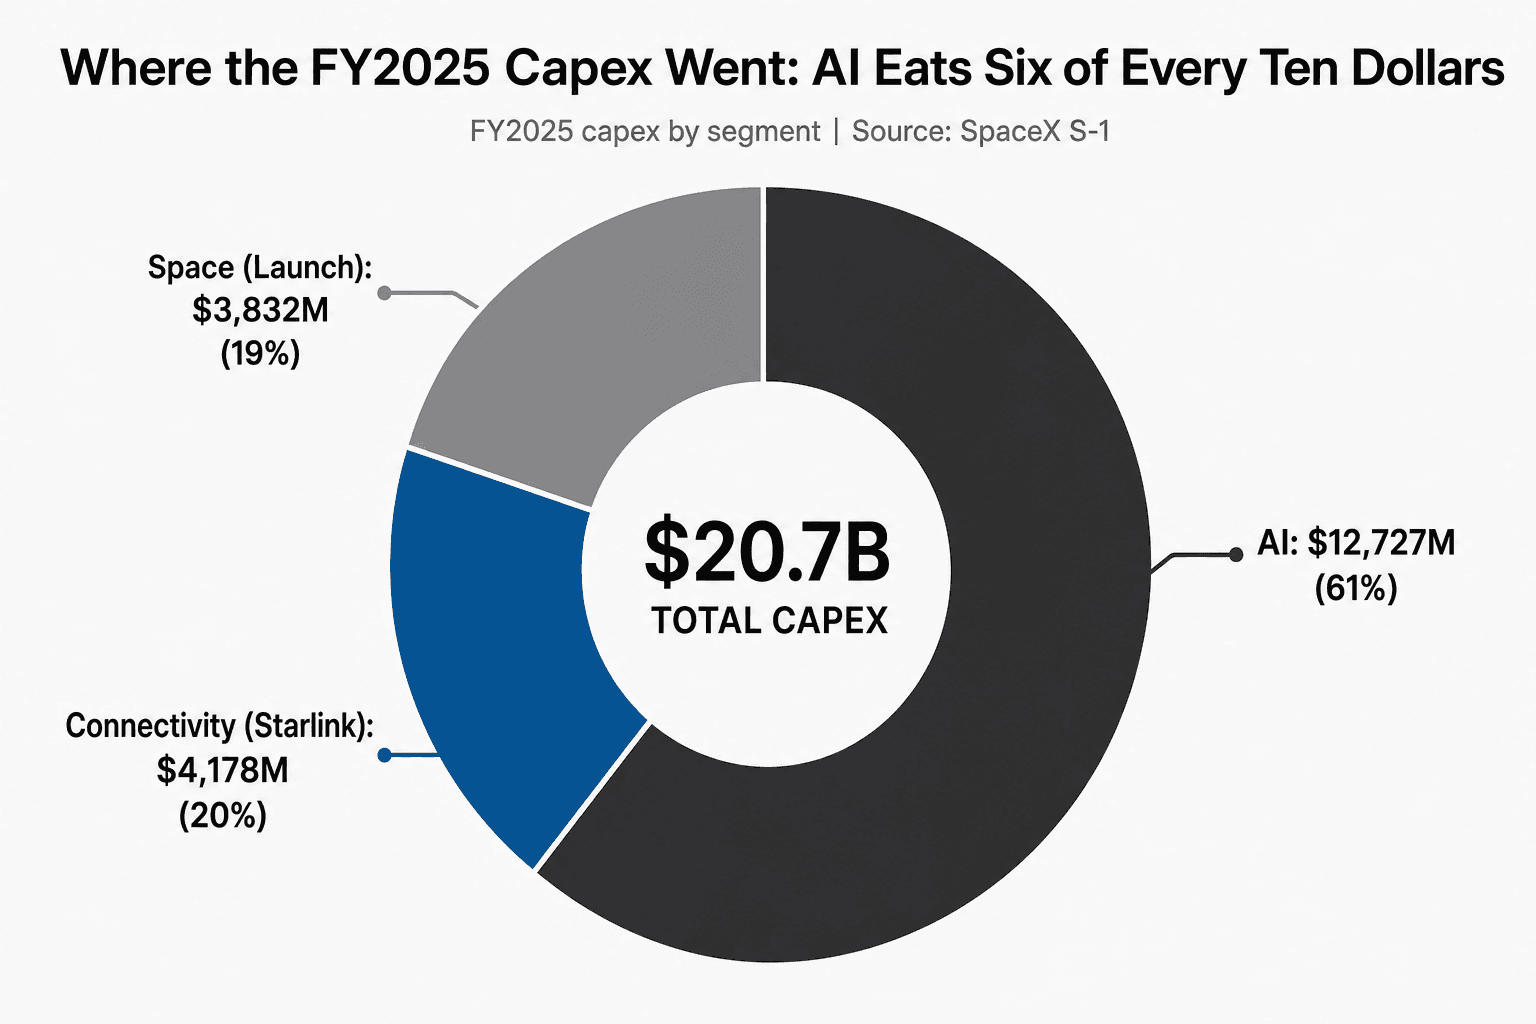
FY2025 資本支出組成印證了這個解讀。總資本支出 $20,737M 裡,AI 一口吃下 $12,727M——占 61%,而 Connectivity $4,178M、Space $3,832M。整年資本支出比整年營收還多 $2B。Q1 2026 的資本支出步調是 $10.1B,年化等於 $40B——沒有外部資金根本不可能跑得起來。
AI 資本支出這條線直接接到 S-1 裡最被低估的揭露:Anthropic 合約。在這份 Cloud Services Agreement 之下,Anthropic 每月支付 SpaceX $1.25 billion,至 2029 年 5 月為止,租用 COLOSSUS 與 COLOSSUS II 叢集的 GPU 算力。跑完全期約 $45B,任一方可以提前 90 天通知終止。這也是 AI segment 唯一具名揭露的重大客戶集中度——而且解釋了 AI 資本支出為什麼會是這個量級:這座叢集有部分是針對一位「已簽約的錨定租戶」而建的。
這對股東來說划不划算是另一回事。一份 $45B 的營收能用 90 天說走就走,不是「策略性夥伴別無選擇」會簽的合約結構,而是「雙方都想保留彈性」會簽的結構。如果 Anthropic 在 2027 年因算力價格崩跌走人,SpaceX 手裡會多出 $12B+ 剛蓋好的 AI 資本支出,卻少掉一個它存在的理由。
值得讀的風險因子
「Summary of Risk Factors」開頭就是你預期會看到的那幾條:Starship 執行、FCC 頻譜、Musk 關鍵人風險、雙重股權。對「Starlink 撐起一切」這個視角來說,最關鍵的是 FCC 那一條:
"Any delays or difficulties in obtaining, maintaining or renewing required communications licenses and spectrum authorizations for our satellite connectivity services … could materially delay or disrupt our operations, harm our business, or limit our ability to execute our business strategy."
翻譯:只要任何一個主要國家的監理機關在任何一個主要市場收回頻譜,Connectivity 的成長曲線就會斷掉——而那是唯一在養其他事業的曲線,所以一斷就全斷。
Starship 風險表面上是 cadence 風險,本質是 capacity 風險。Starlink 從現在到 2028 還能不能再加 10–20 million 訂閱戶,被「Falcon 跟 Starship 每次能載幾顆衛星上去」這件事鎖死。如果 Starship 滑進 2027——而招股書講的「首次 Starship 載荷入軌任務」目標也只到 2026 H2——V3 的容量提升就會跟著滑,IPO 估值賴以為錨的 Starlink 營收斜率也會跟著滑。
Musk 集中度風險是結構性、IPO 內無法解決的問題。Class B 每股 10 票,只要還在外流通就能選董事會多數席次,而 Class B 全握在一位同時還在管 Tesla、xAI、X、Neuralink、Boring Company 的 CEO 手上。Nasdaq 規則下的「controlled company」身分豁免了好幾條治理保護。有些股東買單,有些不買單。招股書沒在掩飾這件事。
有一條缺席很值得留意:Summary of Risk Factors 沒有單獨列出「Starlink 集中度風險」。要嘛管理層不認為這是首要風險,要嘛它埋在完整版風險因子那段裡。考慮到上面那組 segment 數字,讀這份招股書的投資人應該把「集中度」當成「最明顯、但管理層最不想標粗體」的那個風險來處理。
最乾淨的一句話結論
過去十年大部分時間裡,問題一直是:「SpaceX 在 $250B 是不是被低估了?」S-1 把問題重新切了一刀。現在真正的問題是:在 $1.75T 這個頭條估值裡面,有多少該分配給一家會賺錢、成長快的寬頻公司,有多少該分配給一家不賺錢的發射公司,加上一家賠錢、且靠 90 天可解約合約撐著的 AI 公司?
大部分權重應該落在 Starlink 身上。Connectivity 有營收、有成長率、有營業利益、有法規護城河、有 75% 的可機動衛星在軌——它本身就會是人類史上最大的單一衛星營運商。把合理的衛星寬頻估值倍數套到 $13B 的 run-rate 營收,就能撐起 IPO 的大半部。
火箭本業是戰略資產,不是利潤中心。它存在是因為 Starlink 需要載荷能力。Starship 之所以被養著,是因為 Starlink 需要更多載荷能力。火星是 marketing 行銷文案那一行。
AI 業務是另外一個賭注。可能會賺,也可能不會。Anthropic 合約金額大、但效期短;資本支出量大、且全部前置。在第二位錨定客戶簽下來、或合約效期拉長、或叢集證明能拉出溢價之前,投資人應該保守看待。
S-1 最誠實的一句話總結,其實就是 Starlink 業務員從 2022 年起對私募市場投資人講的那一句:SpaceX 是一家有火箭發射興趣的衛星網路公司。S-1 把那個「業內共識」變成了「EDGAR 上的事實」。接下來,公開市場投資人要決定自己願意為它付多少。