SpaceX 首份財報:大幅超預期,卻換來更龐大的資本支出帳單
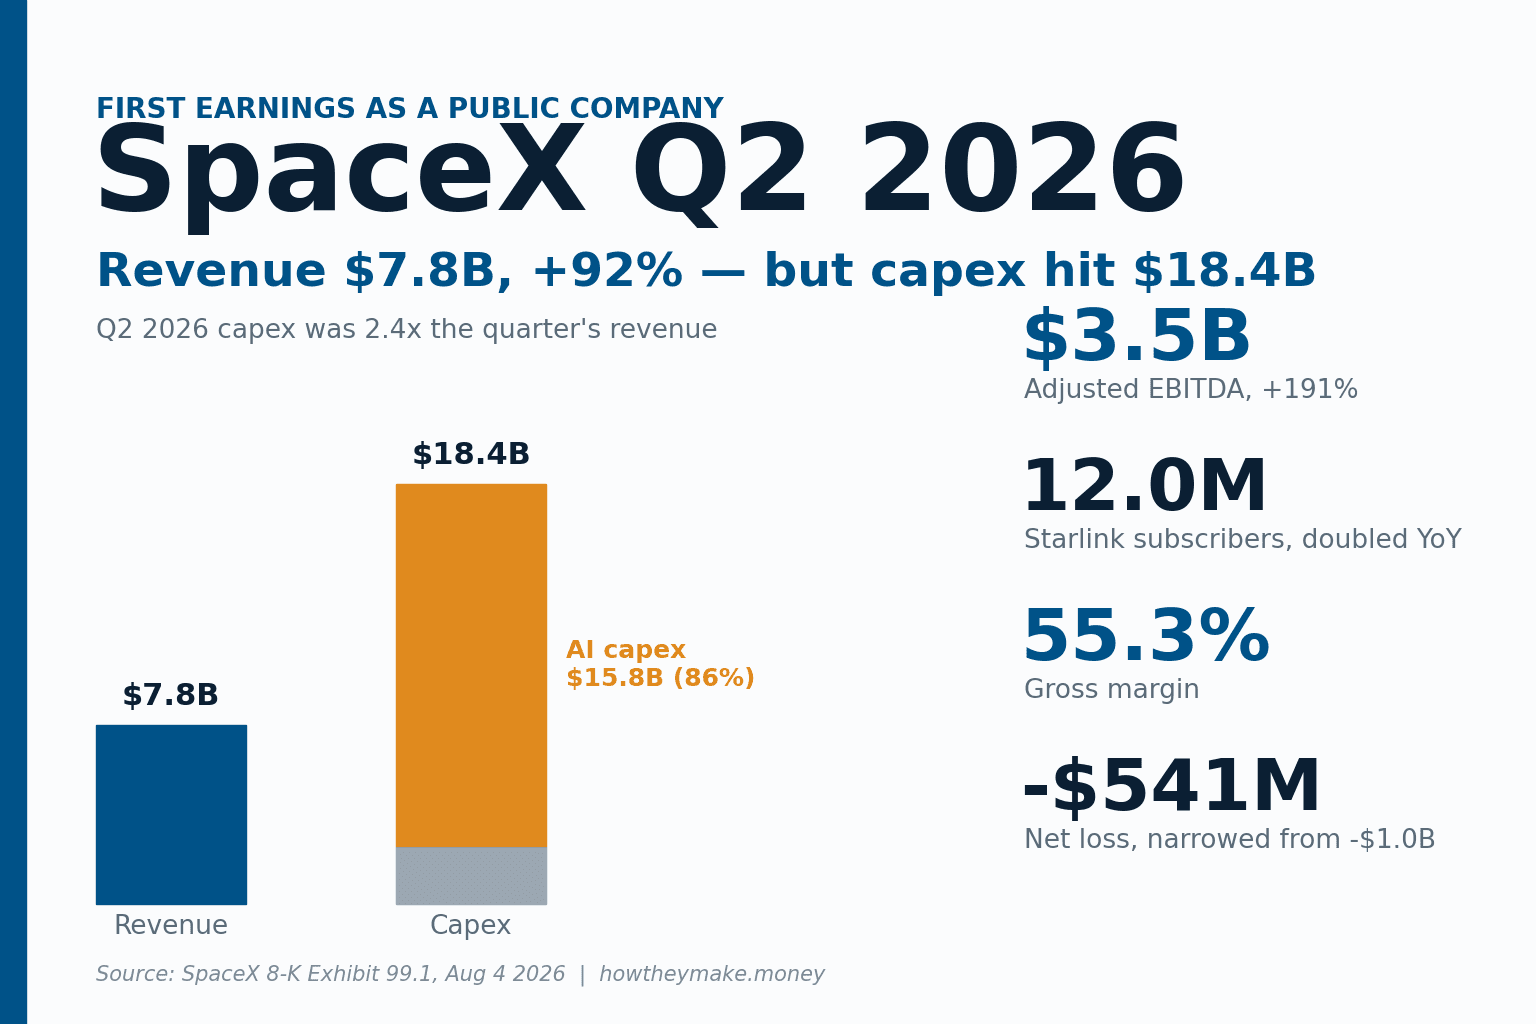
里程碑的一季,市場評價卻兩極
SpaceX 首度以上市公司身分公布財報,數字同時朝兩個方向拉扯。2026 年第二季營收達 $7,814M,年增 92%(YoY,相對一年前同一季),大幅優於分析師預期的約 $6.8B;淨虧損則從 $1,008M 收窄至 $541M。而管理層最想讓投資人看見的營運引擎——Starlink——如今已是一門明確獲利的生意。然而股價盤中原本上漲 9.43%、來到約 $125.33,財報一落地,盤後卻下跌約 8% 至接近 $114.60。
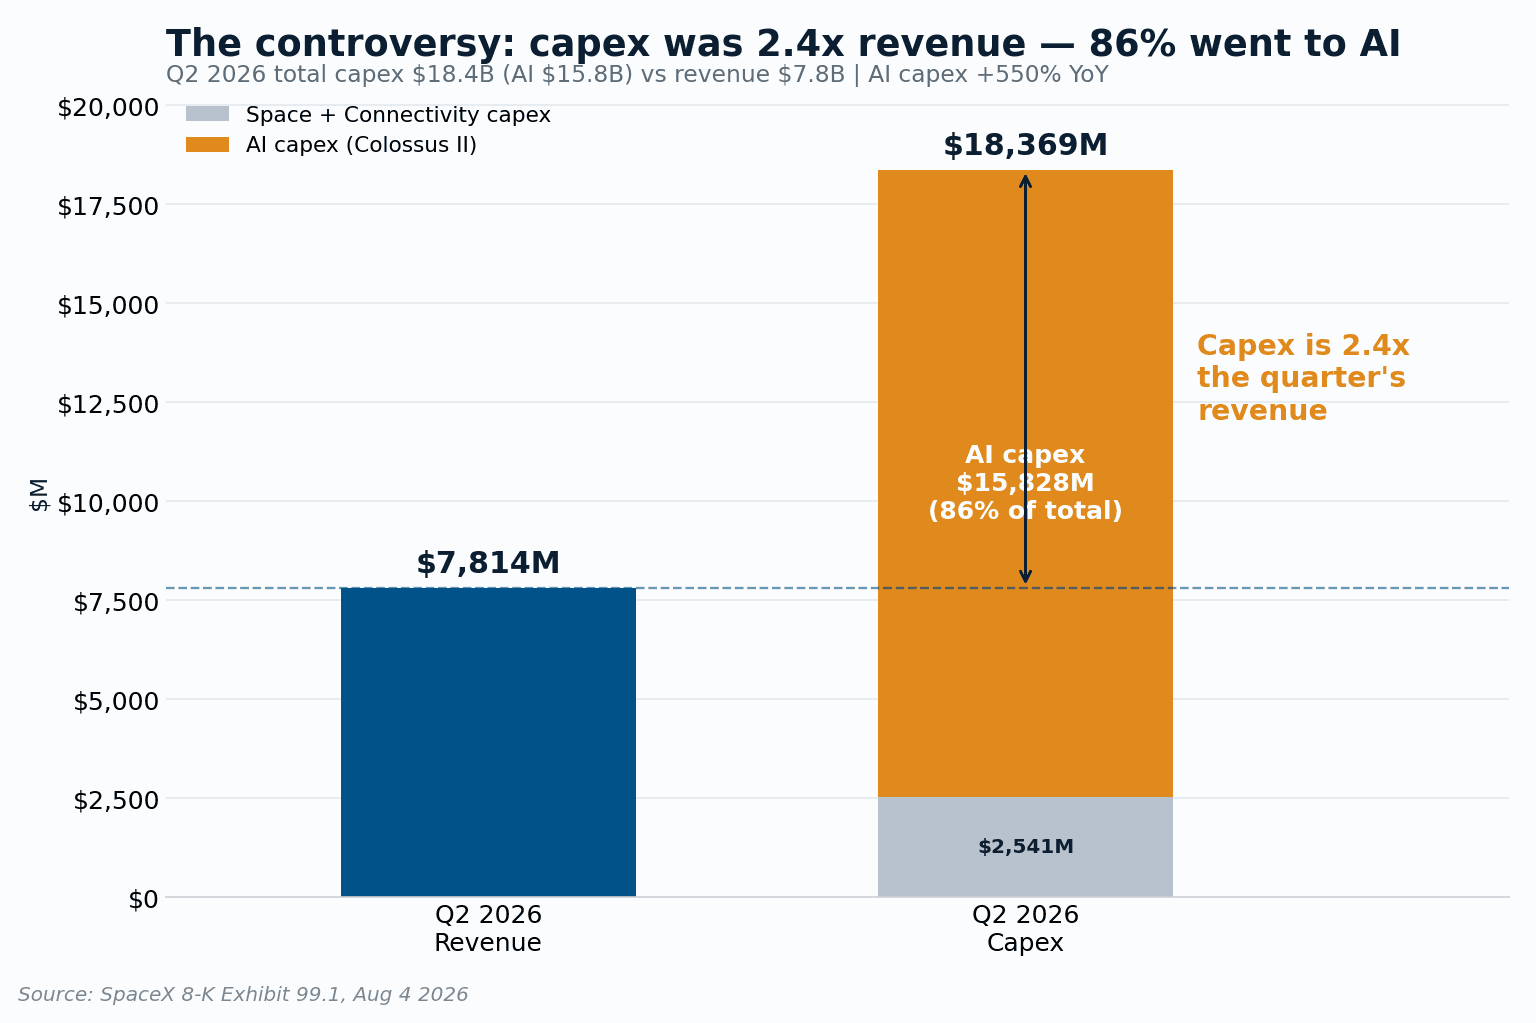
原因藏在現金流量表的一行:資本支出(capex),也就是企業投入設備與設施的錢。SpaceX 當季砸下 $18,369M,約為所認列營收的 2.4 倍。這家公司交出了實打實的超預期,卻在同一頁上寫下史上單季最高的支出金額。這份財報,正是這股張力的縮影。
營收面:三具引擎,一個明確的贏家
在 2026 年 2 月整併 xAI 與 X 之後,SpaceX 如今分為三大業務部門。Connectivity(Starlink)是壓艙石,營收 $4,291M、年增 66%。涵蓋發射、Starship 與 Starshield 政府網路的 Space,成長至 $962M。真正的變數是 AI(xAI 與 X):營收較上一季成長兩倍至 $2,561M,受惠於新簽雲端運算協議帶來的 $1.6B 新增基礎設施營收。
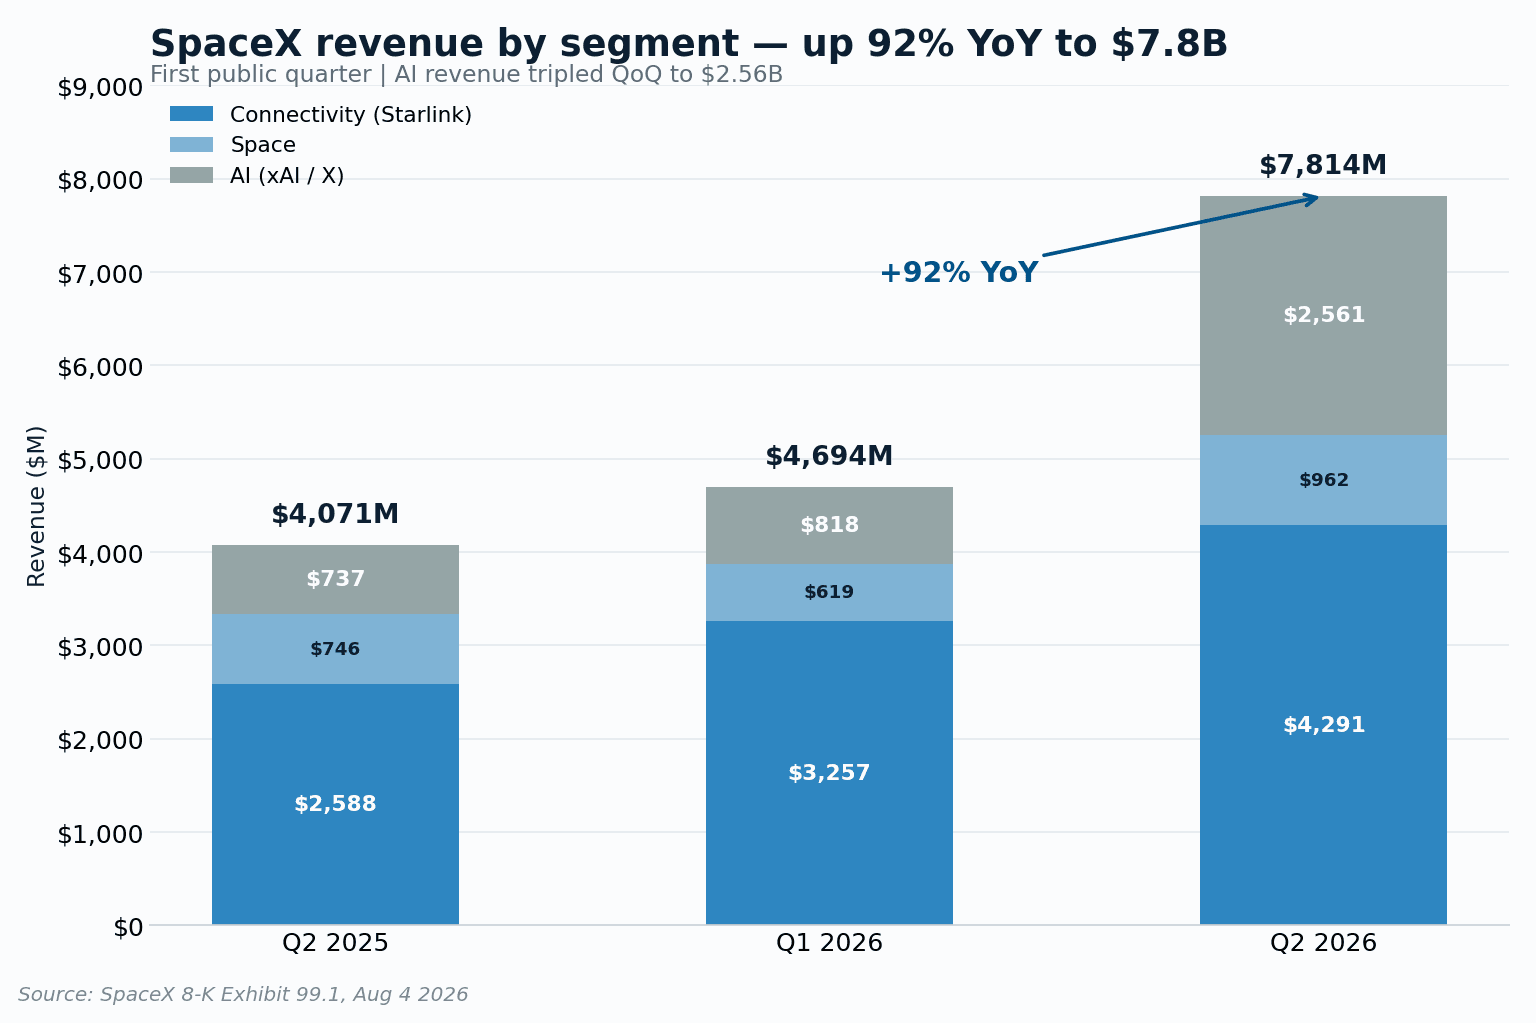
這波 AI 跳升,一季之內就重塑了營收組合。AI 佔營收比重從約 17% 升至約 33%,而 Connectivity 即使金額持續成長,佔比仍隨之下滑。毛利率(扣除提供服務的直接成本後、營收所剩的比例)較去年同期擴張逾 11 個百分點至 55.3%,受惠於高利潤的運算合約與 Starlink 的營運槓桿。
Starlink 是獲利引擎
撇開 AI 的頭條不談,這一季最經得起考驗的故事是 Starlink。Connectivity 營業利益為 $1,656M、年增 79%,撐起 Space 與 AI 的虧損。訂閱者年增一倍至 1,200 萬,當季淨增加 170 萬。
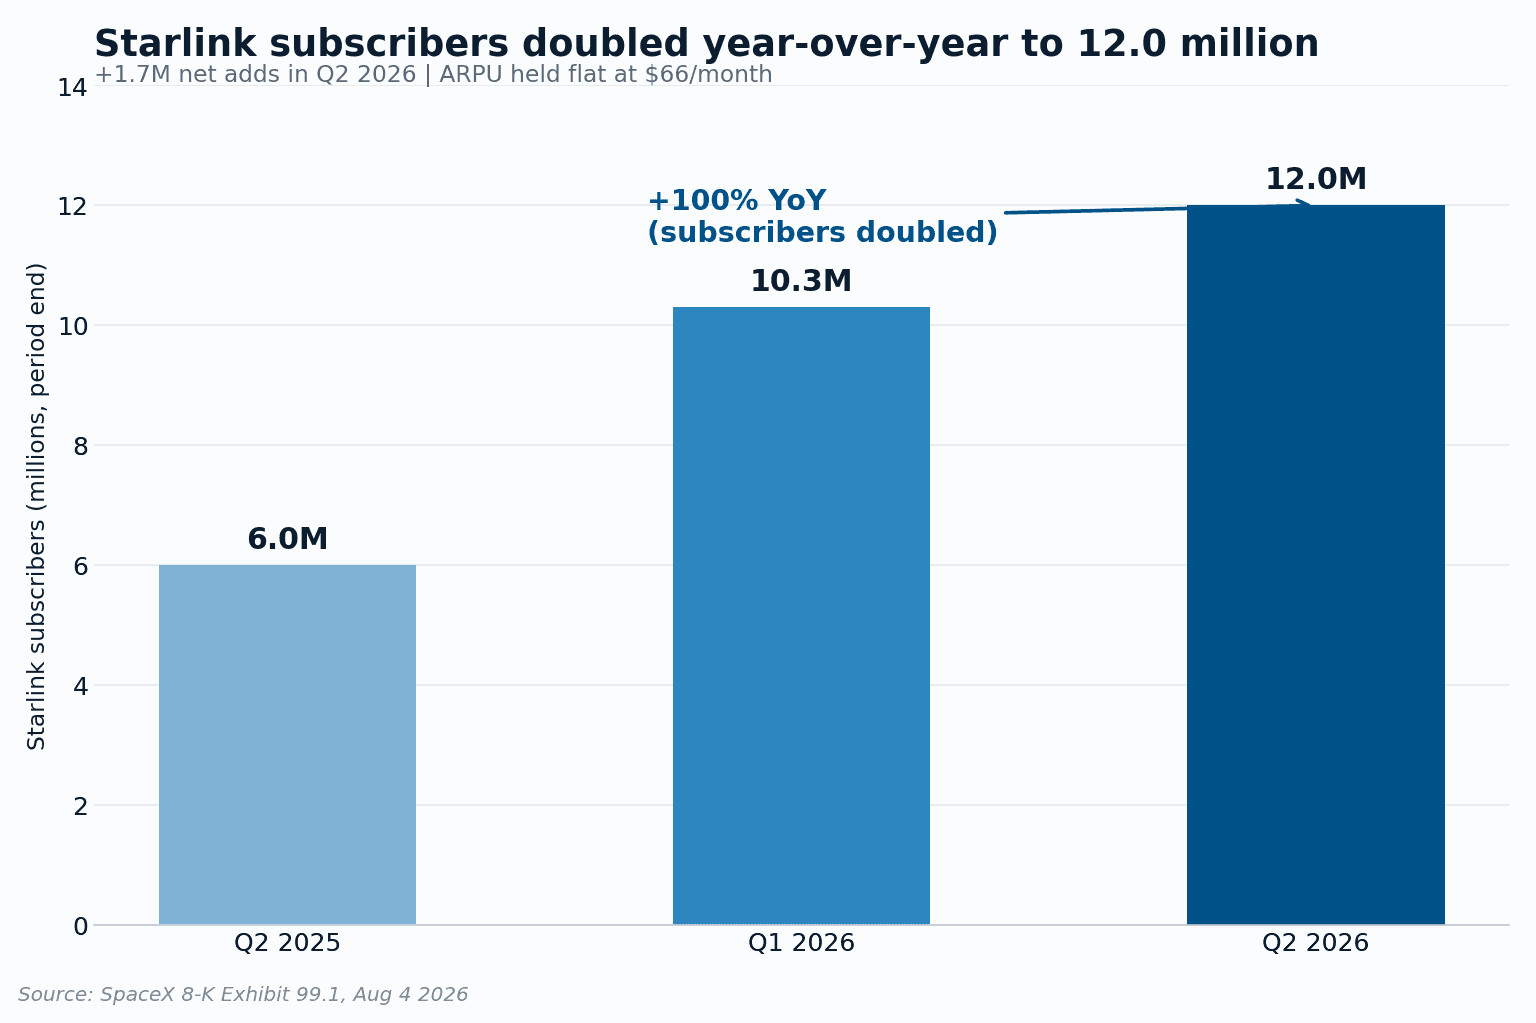
每位訂閱者月營收(ARPU,SpaceX 每位訂閱者每月收取的營收)維持約 $66 持平。這個數字較一年前下滑 22%,是切入低價國際與消費市場所付出的代價,但能在用戶基數翻倍的同時守住不墜,本身就是勝利。成長更快的一塊是企業與政府,年增 108% 至 $1,806M,動能來自與美國政府新簽、超過 $6B 的 Starshield 合約。
獲利正在到位,只是在調整後口徑下
規模化最清楚的訊號是調整後 EBITDA——一項非 GAAP 的獲利指標,剔除利息、稅、折舊、股票薪酬與一次性項目,以近似現金營運獲利。它年增近兩倍至 $3,538M,利潤率 45.3%。
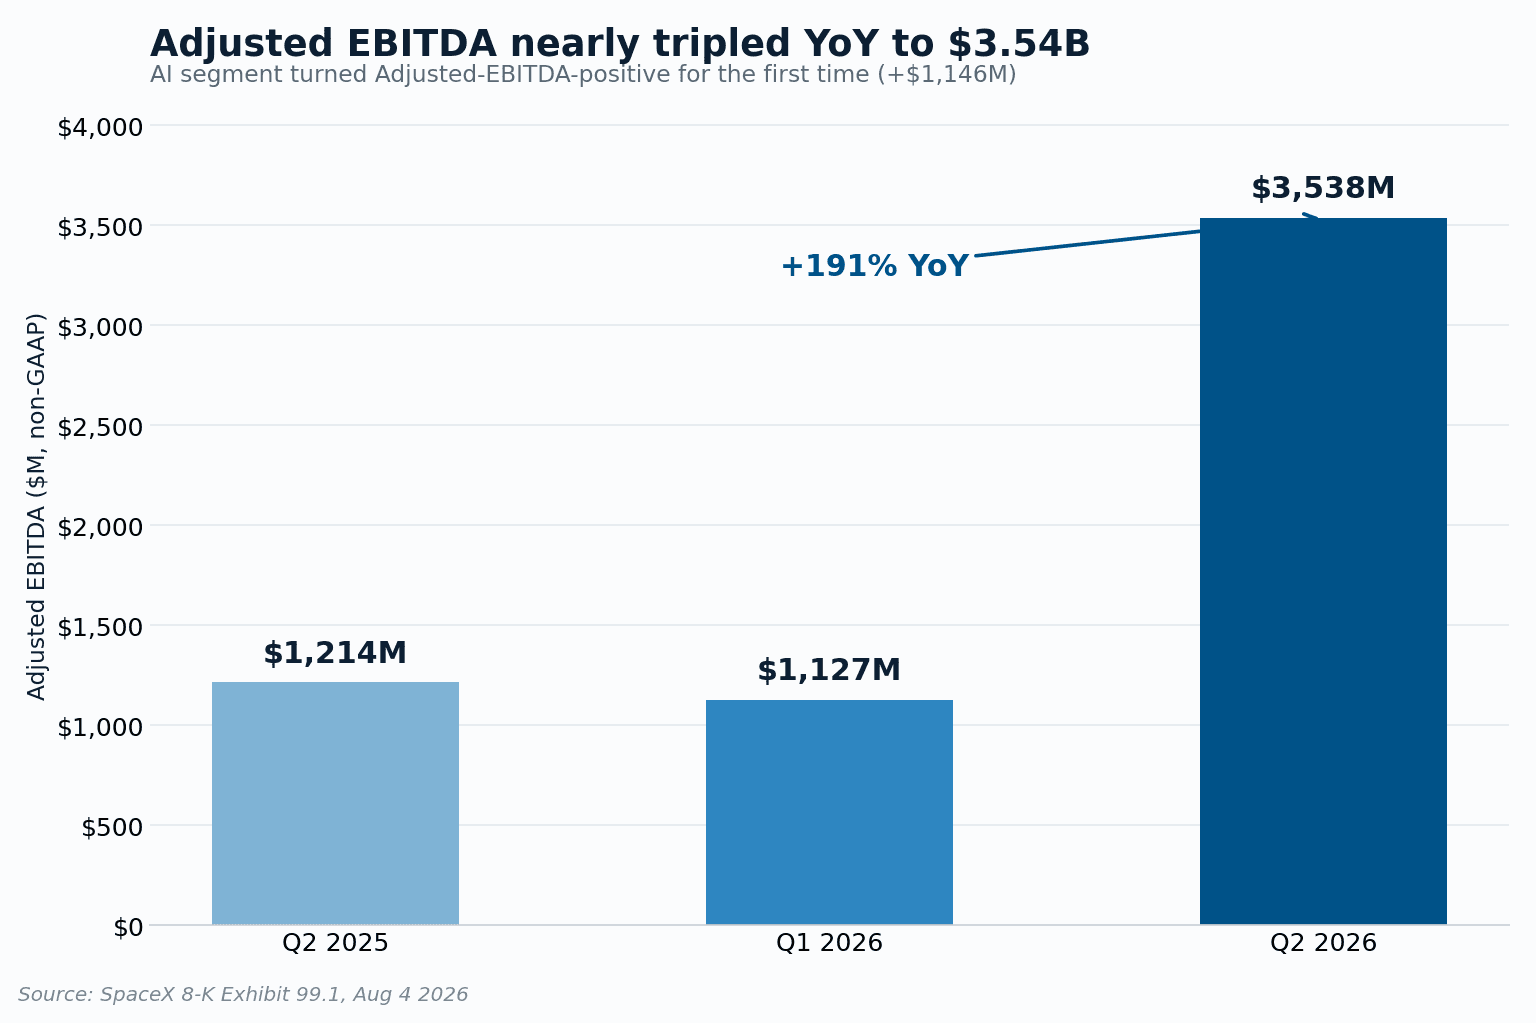
隨著運算合約陸續認列,AI 部門首度轉為調整後 EBITDA 為正,達 $1,146M。接近損益兩平的 $143M 營業虧損,與 $3,538M 調整後 EBITDA 之間的落差,主要來自 $2,848M 的折舊與攤銷——這個數字正隨 AI 建置快速攀升,也暗示了這波支出在未來幾季將付出的代價。
讓投資人受驚的那個數字
關鍵就在這裡。$18,369M 的總資本支出是當季營收的 2.4 倍,其中光是 AI 就佔 $15,828M、也就是 86%。這個 AI 數字是一年前的 20 倍以上,用於建置 Colossus II 運算叢集,把標稱產能推升至 1.4 吉瓦。
管理層把資產負債表描繪成綽綽有餘、足以承擔這一切。在 $85.7B 的 IPO 淨募資與發行 $25B 公司債之後,SpaceX 當季結束時帳上約有 $100B 的現金與有價證券,以及 $47.5B 的積壓訂單——也就是已簽約、尚未認列的未來營收。它同時宣布以約 $60B 收購 AI 程式開發公司 Cursor,並簽下 $14.1B 的雲端運算合約。多頭的論述是:這是投資,不是浪費——把運算建起來、把合約簽下來、把營收收進來。而盤後盤面投下贊成票的空頭論述則單純得多:支出跑得遠比營收快,而沒有一張資產負債表是無限的。
華爾街怎麼說,接下來又會如何
賣方研究——幾乎全是在 6 月 IPO 前後才啟動追蹤的——整體維持正面。Morgan Stanley 的 Adam Jonas 維持「加碼」評等、目標股價 $300;Deutsche Bank、Cantor Fitzgerald、Bernstein 與 Goldman Sachs 也全都給出等同「買進」的評等,目標價區間落在 $239 至 $300。他們共同的論點是:Starlink 已經是獲利引擎,而 AI 資本支出則買下未來的選擇權。聲量更大的質疑者——多半是獨立評論者——則點名估值偏高,以及一場即將到來、可能釋出約 9.11 億股進入流通盤的解禁潮。
單就數字而言,下一季要盯的清單很短。一次性合約認列消退後,AI 營收能否守住當前的營運水準,尤其 X 的廣告仍年減 14%。Starlink 能否在 ARPU 不進一步下滑的情況下持續翻倍。而最關鍵的是,AI 運算建置能否在資本支出項目拖垮連 $100B 現金部位都撐不住之前,先開始賺回報酬。SpaceX 在上市首秀交出了一份貨真價實的超預期。至於這份財報該讀成便宜的買點、還是一記警訊,全看那 $18.4B 到底買到了什麼。