Sandisk 的 NAND 超級循環:毛利率創新高,股價卻下跌
一份亮眼的記憶體財報,市場卻照樣賣出
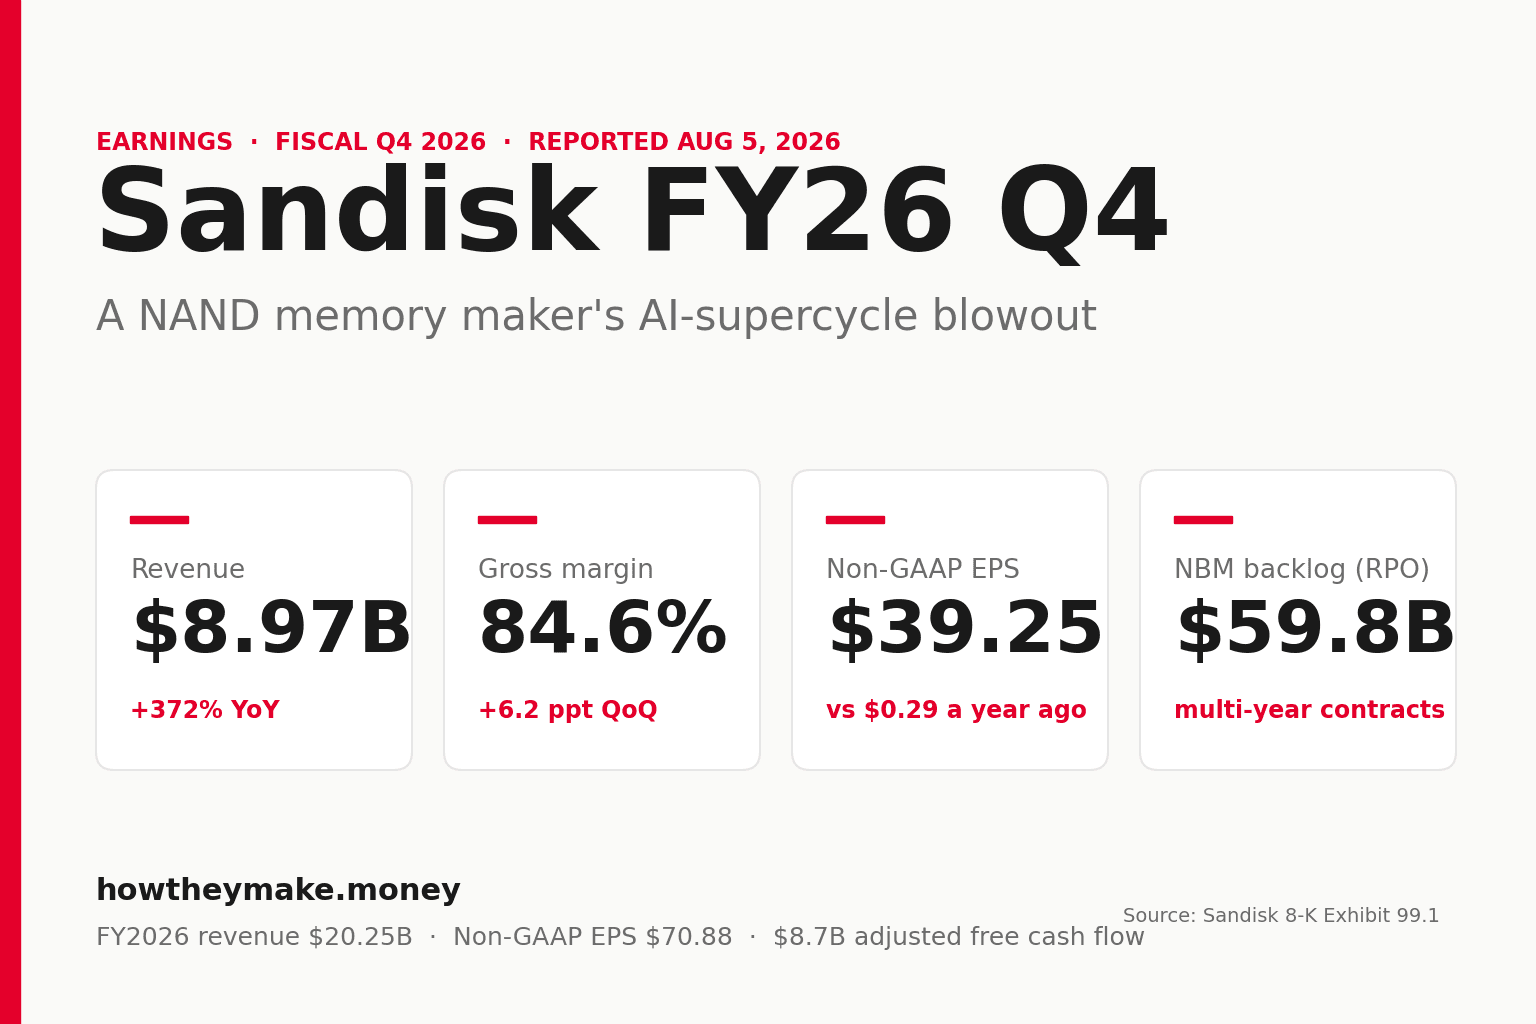
一年前,Sandisk 還是一家季營收約 19 億美元的 NAND 快閃記憶體廠商,這種非揮發性記憶體晶片被裝在手機、筆電與資料中心的儲存裝置裡。當時它的需求能見度只有約三個月,毛利率落在 20% 出頭。到了截至 2026 年 7 月 3 日的這一季,同一家公司交出 89.65 億美元營收、年增 372%、毛利率 84.6%,非 GAAP 每股盈餘達 39.25 美元。這是任何一家大型硬體公司都罕見的、單一年度內最劇烈的一次脫胎換骨。
引擎是 AI 的大規模建置。訓練與運行大型模型需要消耗龐大的高容量儲存,而 NAND 的供給又跟不上需求。價格因此飆漲,Sandisk 也已把未來多數產出鎖進多年期合約。然而,股價卻在 8 月 5 日盤中下跌 5.40% 至 1,350.50 美元,財報公布後又再跌 7.96% 至約 1,243 美元。這份報告要研究的,正是一份貨真價實的亮眼成績單,與一個早已把「完美」計入股價的市場之間的落差。
營收直線拉升
89.65 億美元的營收較上一季成長 50.7%、年增 371.6%,高於公司自訂的 77.5 億至 82.5 億美元財測。管理層將季增幅度拆解為:約三分之一來自出貨量提升,也就是出貨的位元數增加;約三分之二來自價格上漲。在記憶體上行循環中,價格是主導槓桿,而 Sandisk 正大力拉動這根槓桿。
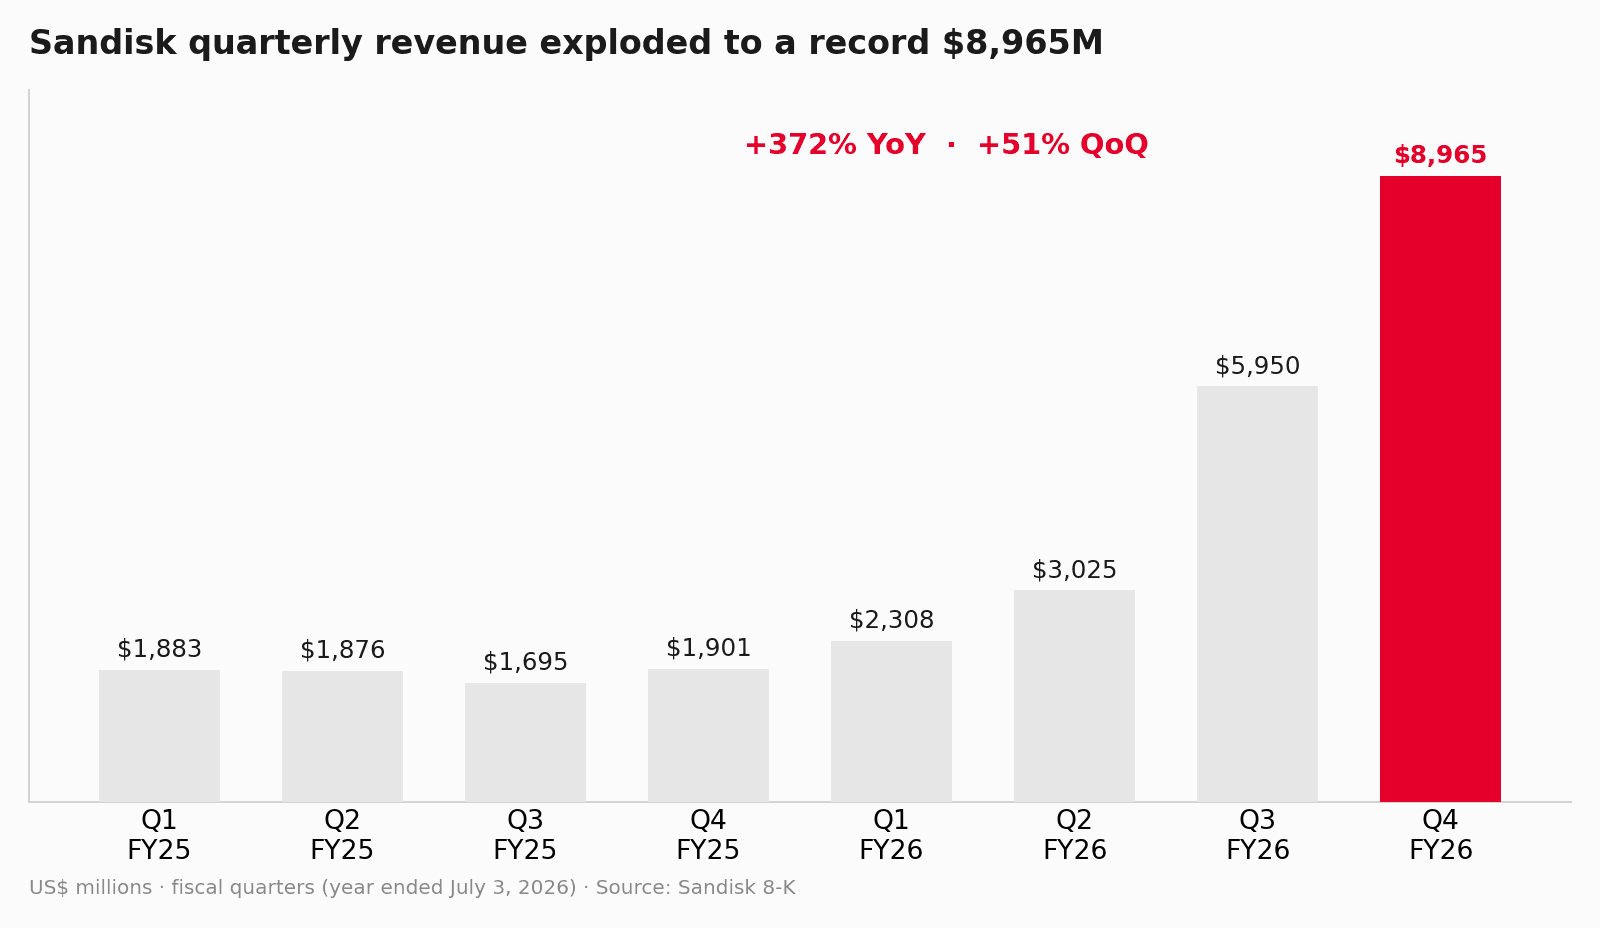
以整個財年計,營收達 202.48 億美元,較 2025 財年的 73.55 億美元成長 175%,而管理層形容位元出貨量僅有十幾個百分點的成長。營收成長遠快於出貨量,這正是整個故事的核心:這是價格與產品組合帶動的結果,而非出貨量的爆發。
資料中心是成長最快的引擎
Sandisk 本季替旗下業務部門重新命名,Cloud 改為 Datacenter、Client 改為 Edge,這番重貼標籤點出了成長的所在。Datacenter 營收達 29.77 億美元,較上一季成長 103%,年增近 1,300%。涵蓋 PC 與智慧型手機的 Edge,在 AI 帶動的高容量儲存需求下季增 48% 至 54.32 億美元。至於零售記憶卡與儲存裝置業務的 Consumer,則因 PC 與手機仍處於需求與價格的低潮而下滑 32% 至 5.56 億美元。
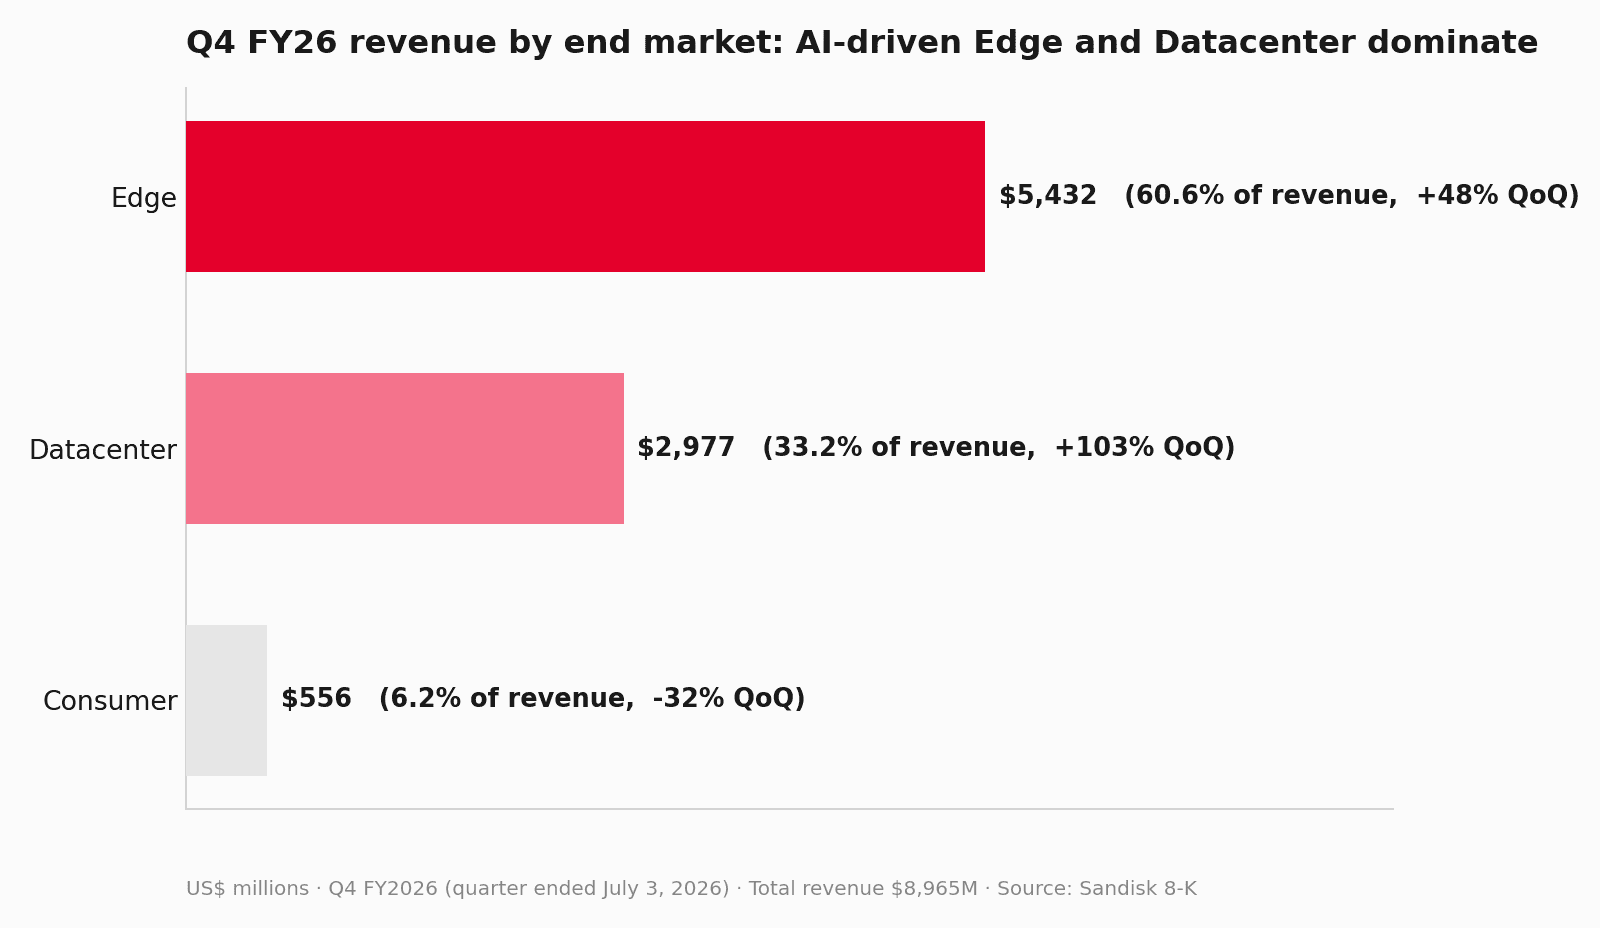
產品組合的轉移才是結構性的重點。Datacenter 一年前約占 Sandisk 位元出貨量的 12%,到 2026 財年結束時已達整體投資組合的約 38%。管理層把即將到來的「推論時代」——每一次 AI 查詢都會產生必須儲存與擷取的資料——描繪為企業級固態硬碟長期的結構性利多。公司也在本季開始出貨其面向 AI 資料湖的 QLC「Stargate」平台。
毛利率逼近 85%
毛利率,也就是營收扣除產品直接生產成本後所剩的比重,正是上行循環最鮮明的體現。GAAP 與非 GAAP 毛利率雙雙達到 84.6%,較上一季提升 6.2 個百分點,也遠高於一年前的 26.4%。本季這兩個數字完全相同,因為在近 90 億美元營收上,唯一的調整項只有 600 萬美元的股票薪酬。
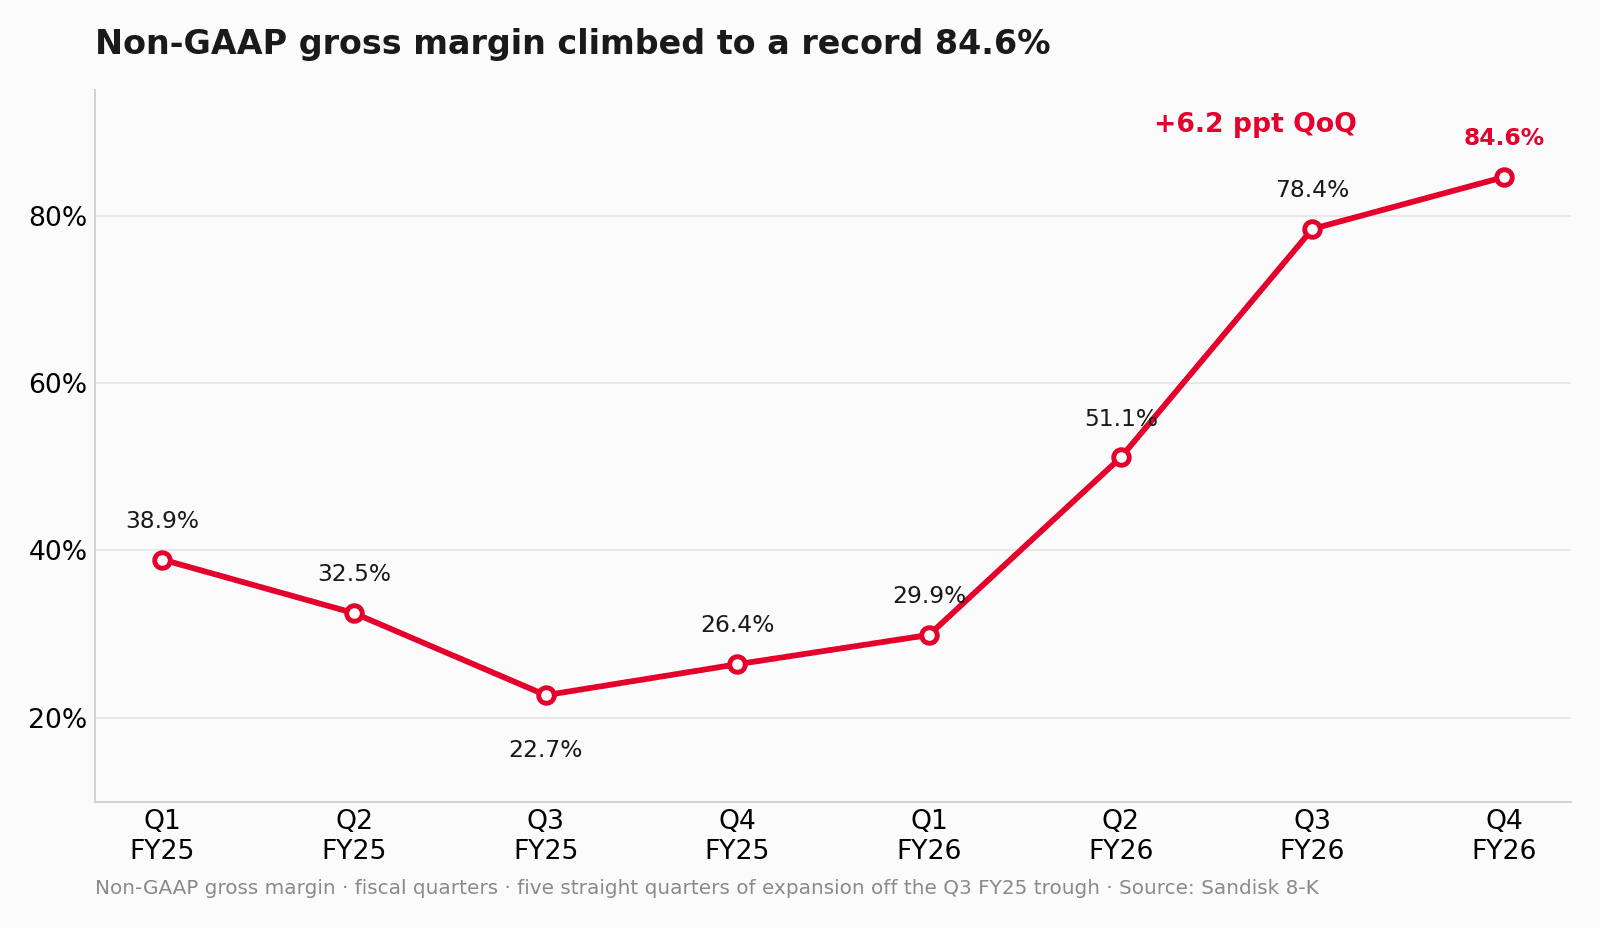
這是自一年前低點以來整整 62 個百分點的躍升,幾乎全由價格帶動。它也點出懸在股價之上的核心問題:一家記憶體公司在三星(Samsung)與 SK Hynix 等對手的新增供給到來之前,究竟還能賺取 80% 以上的毛利率多久。
獲利能力,重新改寫
剔除一次性項目、用以呈現核心獲利的非 GAAP 稀釋 EPS 為 39.25 美元,相較一年前的 0.29 美元,也高於 30 至 33 美元的財測。GAAP EPS 更高,達 43.97 美元,但這個數字包含了一筆 8.04 億美元、來自可交易權益證券的稅前利得,而非 GAAP 將其排除——這正是本季 GAAP 數字高於調整後數字的原因。
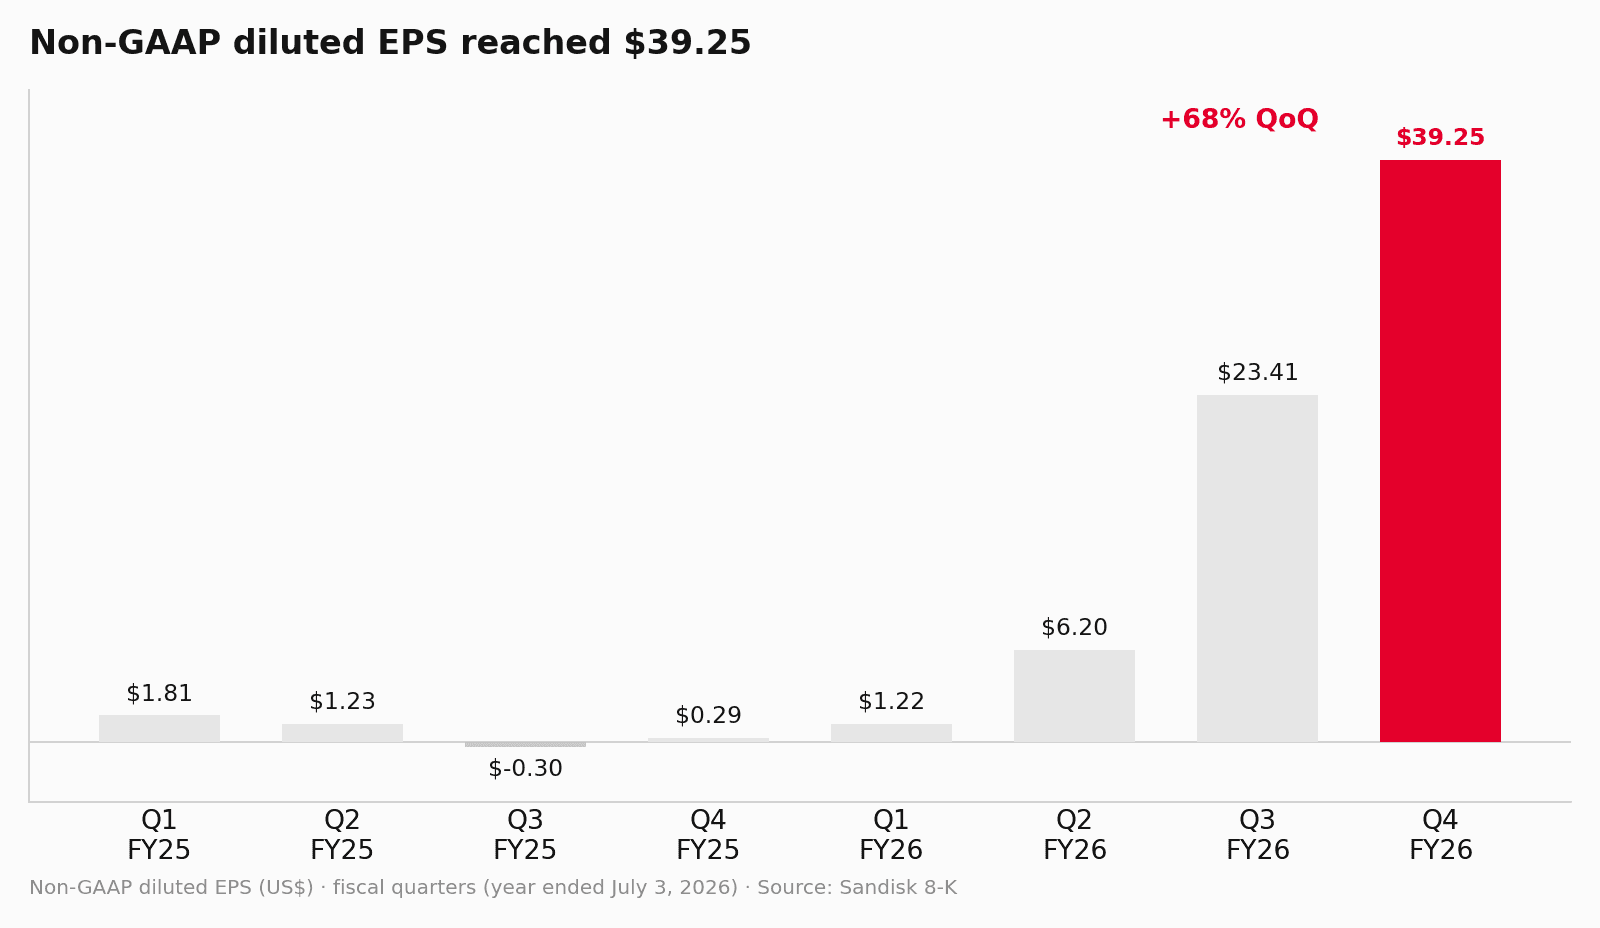
以整個財年計,非 GAAP EPS 為 70.88 美元,營業現金流為 116.71 億美元,調整後自由現金流為 87.43 億美元。Sandisk 主要透過製程節點轉換、而非興建新廠來擴充供給,因此資本支出維持在低檔,約為當季營收的 0.5%,現金轉換率也很高。
真正的故事:多年期合約
最具份量的數字不是毛利率,而是積壓訂單。Sandisk 的 New Business Model(NBM,新商業模式)計畫,是一組與資料中心和 AI 客戶同時鎖定出貨量與價格的長期供貨協議。公司目前與 8 家客戶簽下 10 份這類協議,其中五份於本季簽訂。在保底價格下,預期營收合計至少 939 億美元,而管理層預期實際將超過此數。
已簽約但尚未交付的營收,即剩餘履約義務(RPO),於季末達 598 億美元;若計入季結後簽下的兩筆合約,則升至 911 億美元。每一份合約都附帶財務擔保——現金存款與各類票據——合計 165 億美元,可在客戶採購不足時保護 Sandisk。NBM 預期在 FY27 涵蓋超過 50% 的位元出貨量,FY28 約達三分之二,並以 80% 的毛利率為目標。用執行長 David Goeckeler 的話說,Sandisk 已從三個月的能見度,走到超過四年的已承諾財務展望。
財測、賣壓,以及接下來會發生什麼
對 2027 財報 Q1,Sandisk 的財測為營收 103 億至 108 億美元、非 GAAP 毛利率 83% 至 85%、非 GAAP EPS 44 至 46 美元。這些都是強勁的數字,但中位數僅小幅高於一個早已為超級季度做好準備的華爾街,而這正是賣壓的關鍵。股價今年以來已上漲約 500% 至 700%,是 S&P 500 中表現最佳的一檔,因此任何稍遜於「亮眼」的財測都可能引發回檔。同業 Western Digital 同日發布財報,同樣優於預期,也同樣下跌。
分析師多數仍偏多,同時對估值提出警示。Goldman Sachs 把目標股價從 1,200 美元上調至 2,200 美元,BofA 從 2,100 美元上調至 2,500 美元,兩家皆給予買進評等,理由是 NAND 供給吃緊將延續至 2027 年。Morgan Stanley 維持加碼。Wells Fargo 則以估值紀律的中立立場維持 1,620 美元,Morningstar 更警告 AI 與記憶體類股在變得值得買進之前,可能回吐 20% 至 30%。空方的論點並非 Sandisk 失足,而是一家賺取 84.6% 毛利率的記憶體公司,其股價已反映了一個「循環將持久」的假設——而循環鮮少如此。鎖定的 NBM 積壓訂單正是 Sandisk 的回應,把一項波動劇烈的大宗商品生意,轉化為更接近已簽約營收的模式。市場是否相信這番重新定位,將是接下來幾季要見分曉的問題。