Rocket Lab Q2 2026:營收創新高、Iridium 收購案
創紀錄的一季,市場照樣賣出
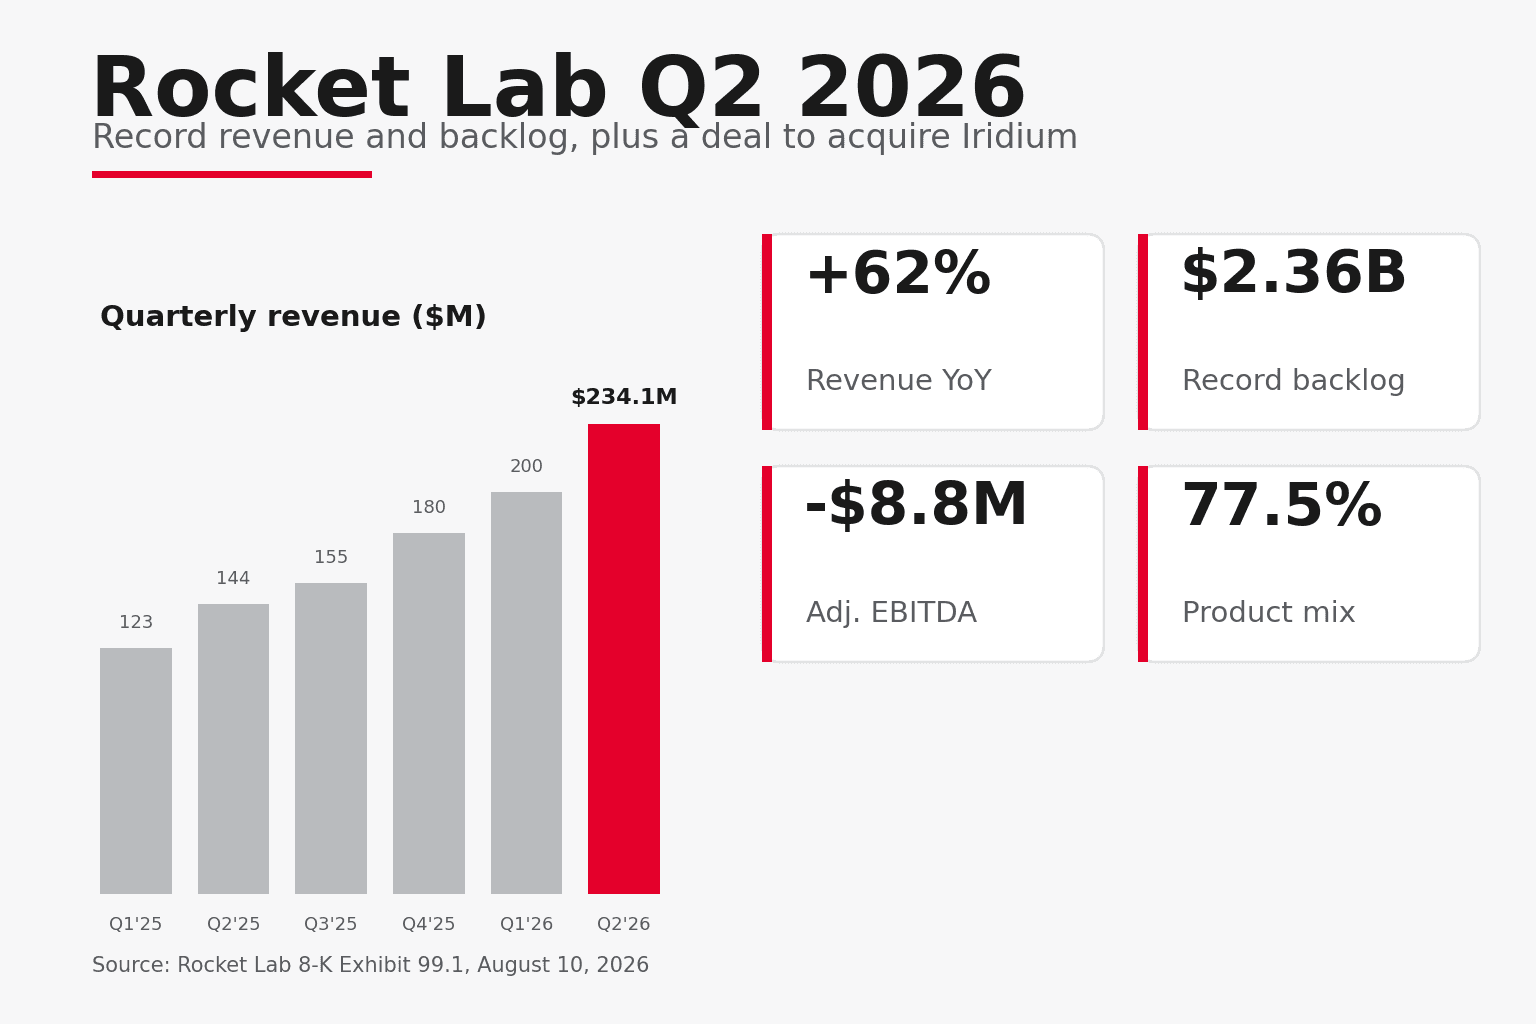
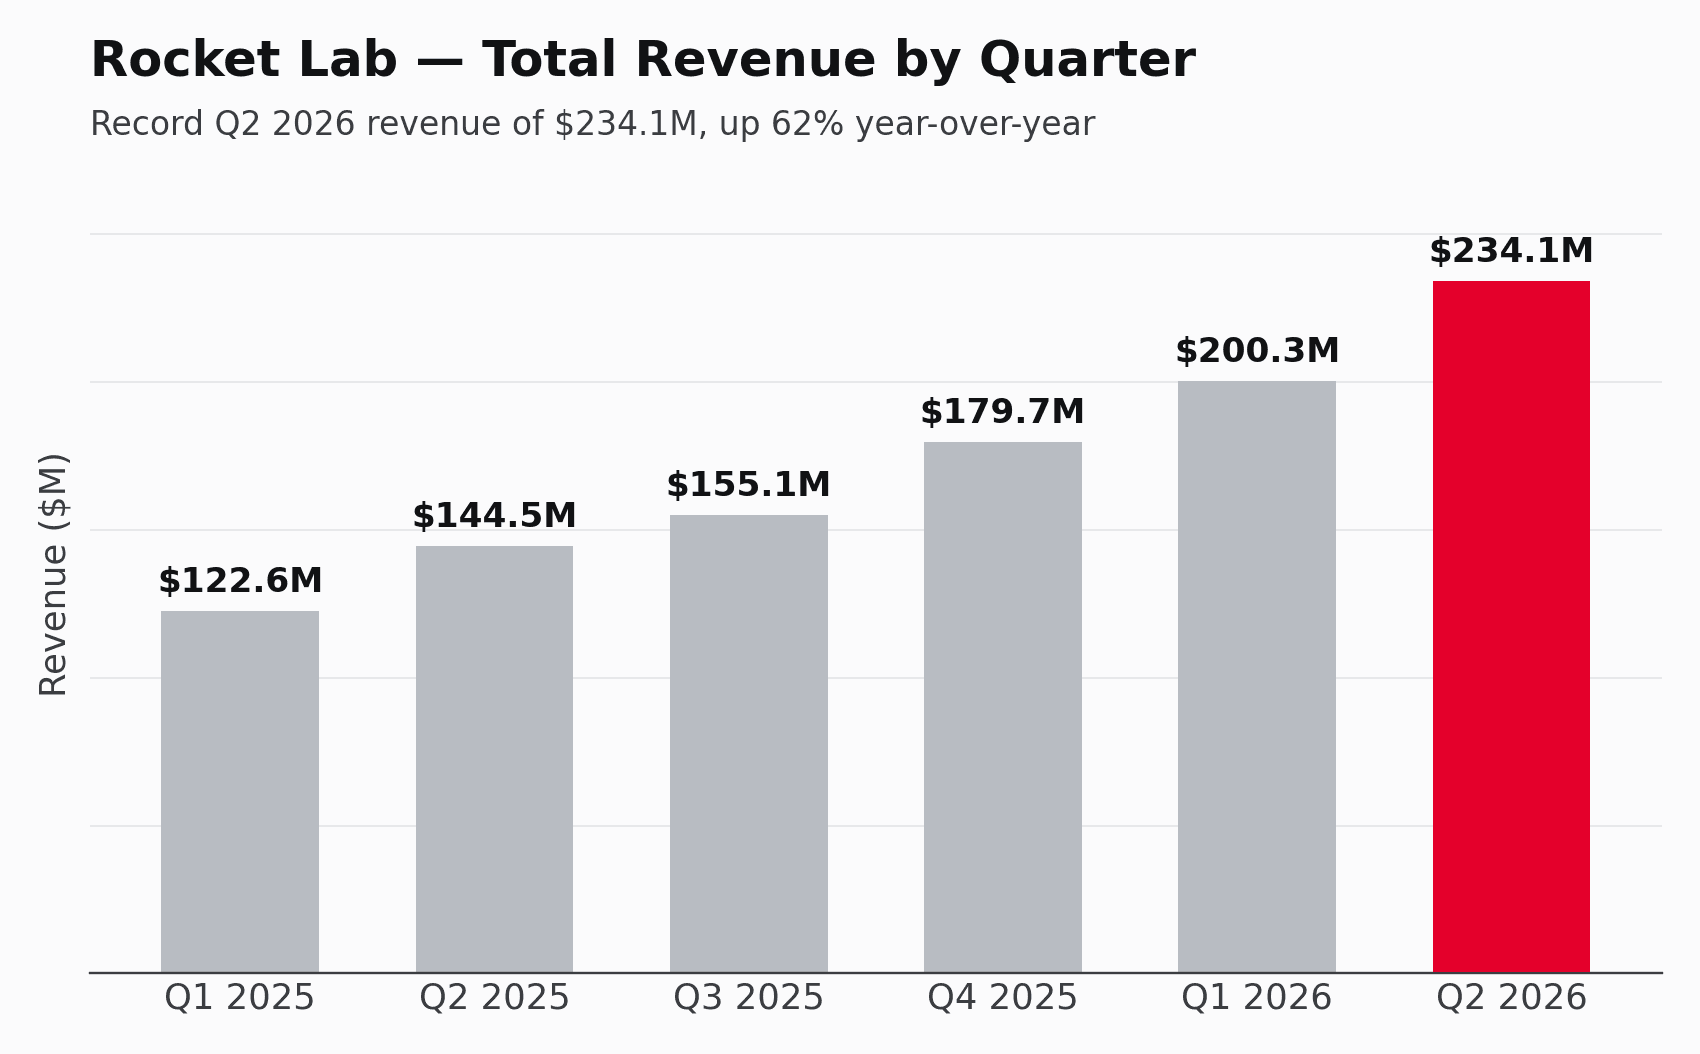
Rocket Lab 交出了公司史上最大的一季,股價卻依舊下跌。2026 年第二季營收達 $234.1M,較一年前成長 62%,也比上一季自身的紀錄高出 16.8%。公司宣布一樁指標性交易,將收購衛星營運商 Iridium,創下 $2.36 billion 的積壓訂單新高,並讓 Neutron 火箭更接近發射台。接著,股價卻下跌,正常交易時段收跌 3.37%,盤後再下滑約 7% 至約 $74。
這種分歧的評價正是本次財報的重點。在管理層希望投資人關注的指標上——成長與動能——這一季表現出色;但在市場緊盯的兩項數字上——最終的虧損,以及下一季的毛利財測——則不如預期。兩種解讀同時成立。
營收:再創新高,由硬體驅動
主要數字一目了然。$234.1M 的營收創下單季紀錄,延續了一路穩定攀升的走勢——一年半以來營收大致翻倍。
推動這波跳升的是硬體,而非發射。Rocket Lab 將營收分為兩大類:Product(產品)與 Service(服務)。Product 涵蓋太空船與太空系統業務,也就是它所打造的衛星與零組件,大致對應公司的 Space Systems 業務部門;Service 涵蓋發射,大致對應 Launch Services。這種對應只是近似,因為財報是拆分 Product 與 Service,而非直接揭露清楚切分的分部損益,但方向非常明確。
Product 營收較上一季大增 42% 至 $181.3M,受惠於太空船交付;與發射掛鉤的 Service 營收則因任務時程而下滑 27.6% 至 $52.7M。結果是 Rocket Lab 有史以來最偏斜的營收組合。
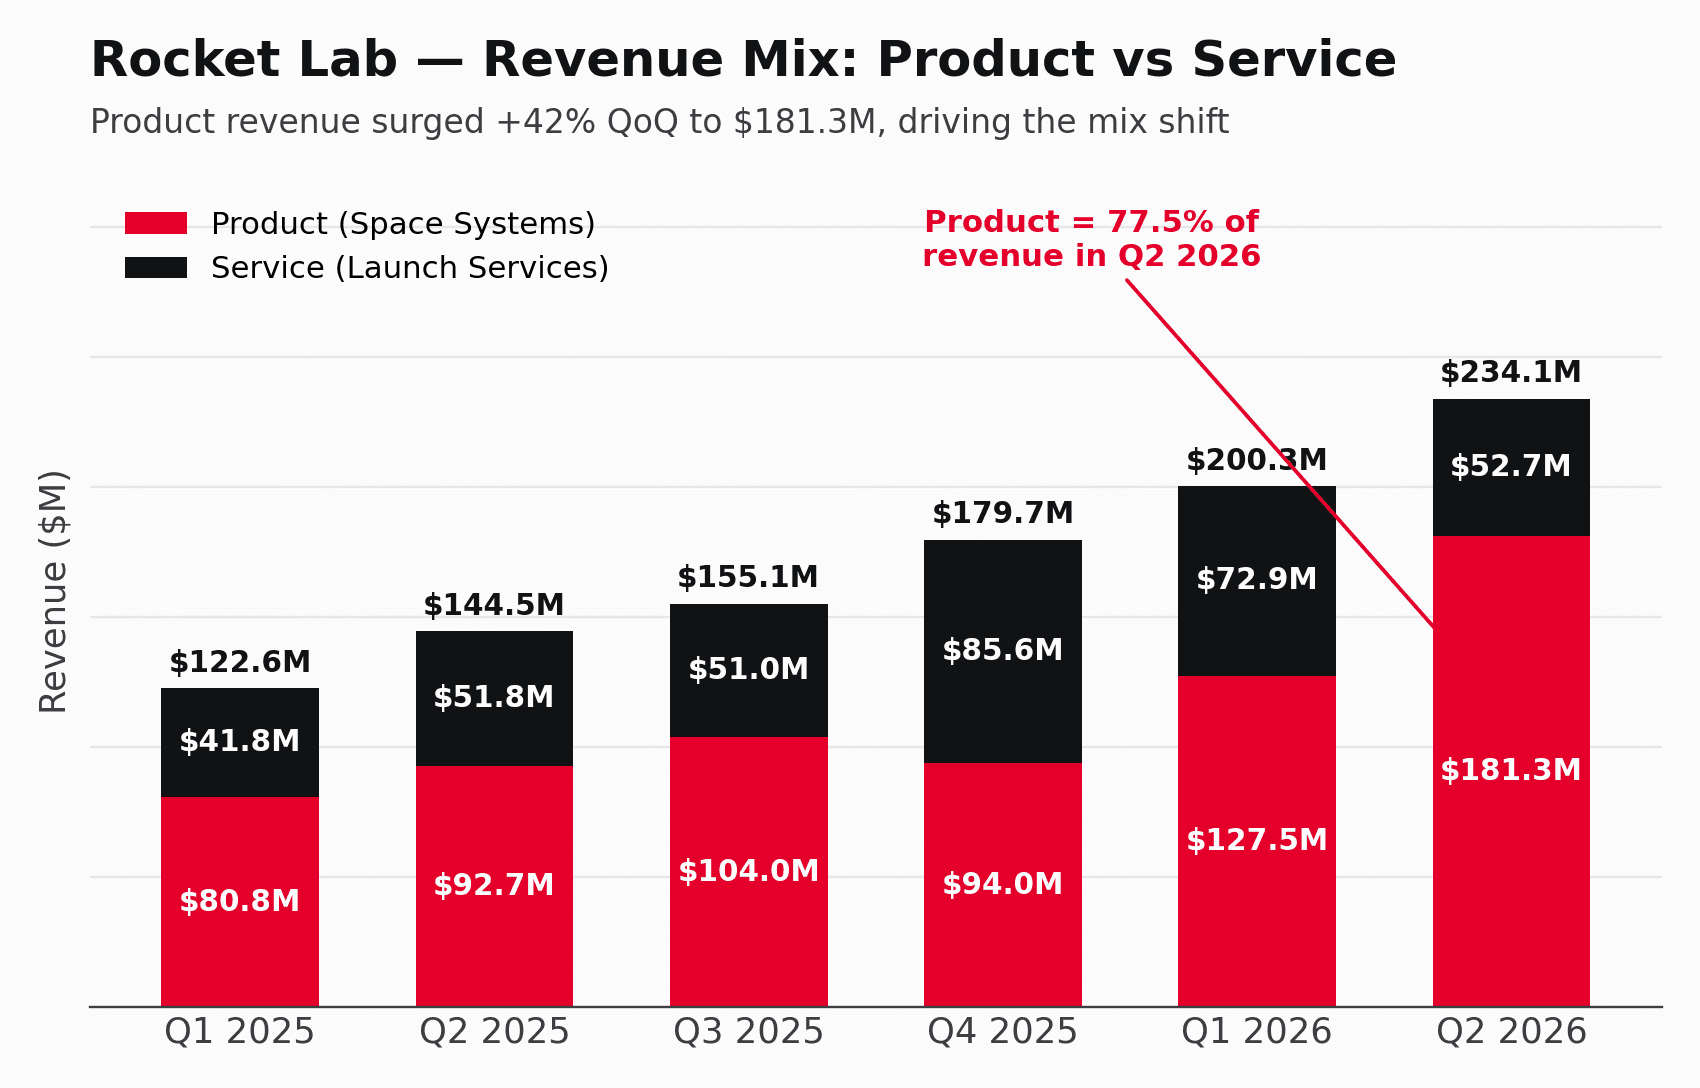
Product 目前占營收 77.5%,是歷來最高的比重。這正是垂直整合論述的實際展現:Rocket Lab 正日益成為一家同時提供發射服務的衛星製造商,而非一家兼做硬體的發射公司。問題出在毛利。發射一向是毛利較高的業務,本季接近 39%,因此組合偏向產品交付,使 GAAP 毛利率下滑 205 個基點至 36.1%,儘管毛利金額創下 $84.6M 的新高。以 non-GAAP 計算(剔除股票薪酬與收購相關攤銷等項目),毛利率為 41.5%。這是組合問題,而非成本失控。
積壓訂單、Neutron 與 Iridium 轉向
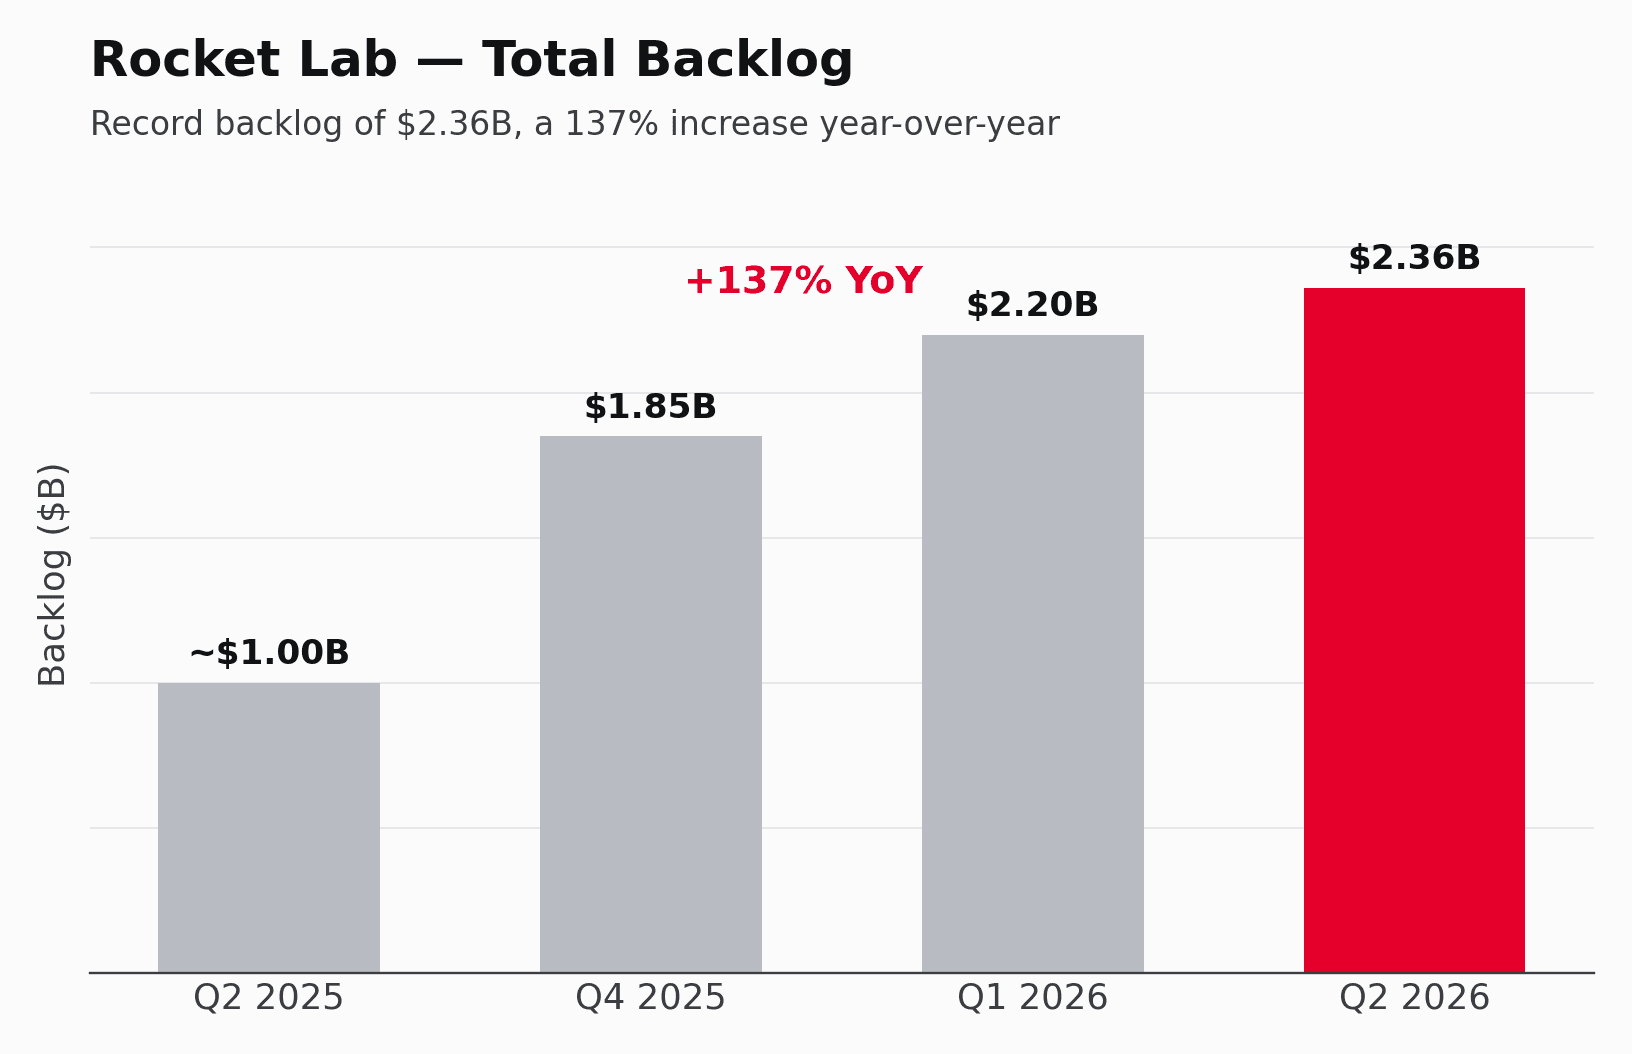
如果說營收是現在,積壓訂單就是未來,而它看起來很強。已簽約但尚未交付的合約達到創紀錄的 $2.36 billion,較一年前成長 137%,其中逾 $1 billion 的新發射與太空系統業務已在本季簽下。
這股需求,多半繫於兩大催化劑。第一是 Neutron,這款較大型的可重複使用火箭,用來承載比公司小型 Electron 更重的酬載。管理層表示首飛硬體正達成各項里程碑,且第一節(Stage 1)燃料箱的生產進度,與 2026 年第四季將 Neutron 運抵發射台的目標一致。一紙金額 $397M、為美國太空軍 SB-AMTI 計畫打造 Flatellite 太空船的合約,為 Neutron 的早期需求奠定基礎。
第二項——在策略上更重大的動作——是宣布收購 Iridium,該公司營運著一個由 66 顆衛星組成、服務數百萬用戶的通訊網路。收購它將使 Rocket Lab 從打造與發射衛星,跨入擁有並營運自有衛星星座,增添穩定、類似訂閱的營收。連同已完成的 Mynaric 與 Motiv 收購案,管理層將這些交易定位為讓 Rocket Lab 成為能自主發射、頂級(tier-1)的太空強權。公司上半年透過發行股票籌得約 $1.53 billion,支撐這項雄心,也讓它手握約 $2.30 billion 的現金與短期投資。
虧損正在收窄——就最關鍵的指標而言
Rocket Lab 尚未獲利,但虧損正在縮小。GAAP 淨虧損為 $49.3M,即每股虧損 $0.08,略大於上一季,部分是因為收購成本與一筆稅項提列。要看清趨勢,Adjusted EBITDA 是更清晰的指標。
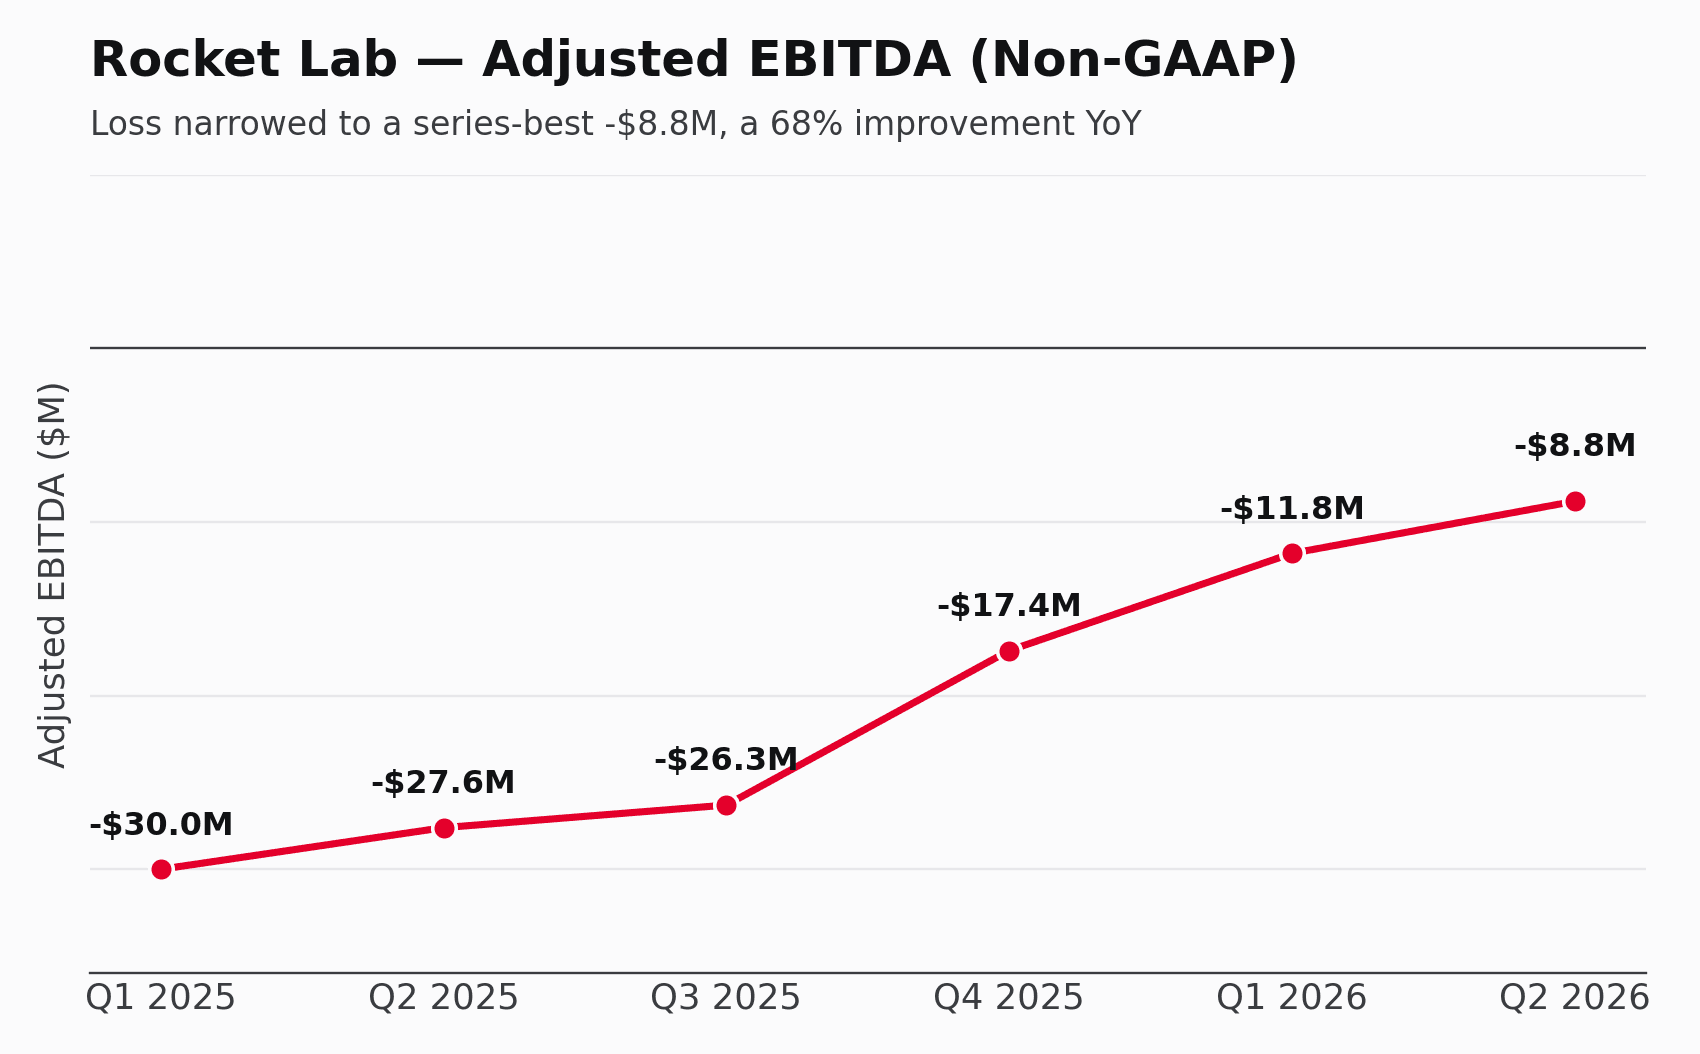
Adjusted EBITDA 虧損 $8.8M,是近幾季以來最窄的一次,年增改善 68%,反映營收規模擴大與毛利改善的成果。但成長的代價仍反映在現金上:自由現金流消耗擴大至 $110.1M,因為公司在交付放量前先行累積存貨與應收帳款。手握 $2.30 billion,資金能撐多久不是問題,燒錢的速度才是。
股價為何下跌,以及後續觀察重點
市場的反應無關這項紀錄。股價在 8 月 10 日收跌 3.37%,報 $80.04,盤後再跌至約 $74,多跌約 7%。太空同業同步走弱,而多元化的國防類股則相對抗跌,因此這比較像是成長與估值的重新定價,而非整個類股的恐慌。首家具名的賣方反應來自 BTIG,維持「中性」評等,一面稱許積壓訂單與 Iridium,一面示警現金消耗與估值。
有兩件事嚇到了投資人。$0.08 的 GAAP 虧損大於市場預期的約 $0.06;而財測在毛利上指向了錯誤的方向:Rocket Lab 將第三季營收財測訂在 $250 至 $265 million,很可能又是一項紀錄,但 non-GAAP 毛利率將下修至 35% 至 37%,且因 Neutron 支出達到高峰,Adjusted EBITDA 虧損擴大至 $17 至 $23 million。
這正是未來的張力所在。Rocket Lab 正在快速擴張、贏得國安訂單,並透過 Iridium 追逐一個大得多的獎賞;但它同時也在大手筆支出、稀釋股東權益,並在近期承受更薄的毛利。接下來幾季,以及 Neutron 的首飛,將決定投資人選擇為哪一幅圖景定價。