Rocket Lab 的政府合約轉折:當發射服務商變成國防基礎建設
沒人預見的轉折點
Rocket Lab 在 5 月 7 日公佈第一季 2026 年成績,看起來像任何其他太空科技公司的業績超預期故事:創紀錄營收、毛利率擴張、合約增加。但埋藏在數字中的一個指標重新定義了未來三年的整個投資論述。
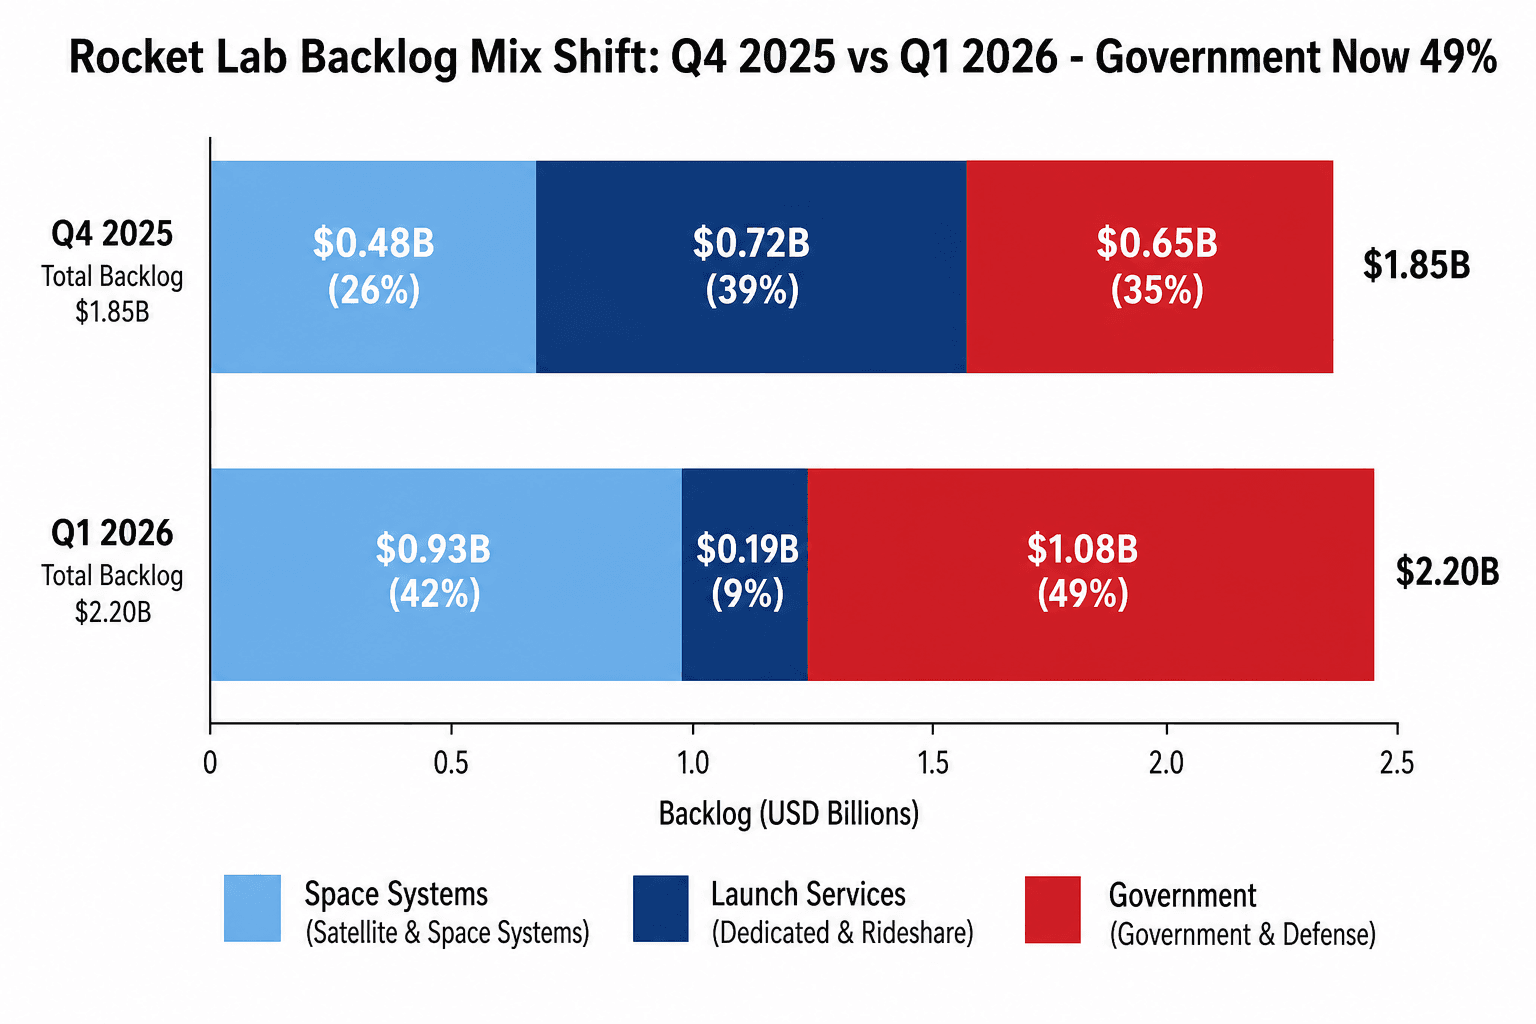
政府合約從 $0.65 十億美元增至 $1.08 十億美元,只花了一季。這不是增長。這是戰略投降——商業太空船公司放棄成為唯一客戶的念頭,接納美國國防部現在掌控你的規劃。
對 Rocket Lab 來說,這是優點,不是缺點。過去兩年,該公司一直在開發 Neutron(更大、可重複使用的發射火箭)、簽署 Anduril 合作協議,以及收購 Mynaric(歐洲雷射通訊公司)。這三項舉措現在匯聚成單一的可防禦敘述:Rocket Lab 不再是發射服務商。它是美國國防太空生態系統的關鍵基礎設施。
股票在 5 月 8 日反映了這一點,單日上漲 6.6%,兩天累計上漲 13.1%。但更深層的故事使這次漲幅令人信服。
重要的數字
| 指標 | 第 1 季 2026 | 年增 | 對比指引 |
|---|---|---|---|
| 營收 | $200.3 百萬 | +63.5% | 超預期 $10 百萬 |
| GAAP 毛利率 | 38.2% | +860 個基點 | — |
| 發射服務毛利率 | 34.8% | +680 個基點 | — |
| 營運虧損 (GAAP) | -$1.6 百萬 | +95.8% | 幾近零 |
| 合約積壓 | $2.20 十億 | +18.9% (季增) | 創紀錄高位 |
| 政府合約 | $1.08 十億 | +65.7% (季增) | 佔總額 49% |
| 自由現金流 | -$40.2 百萬 | -13.8% 年增 | 改善趨勢 |
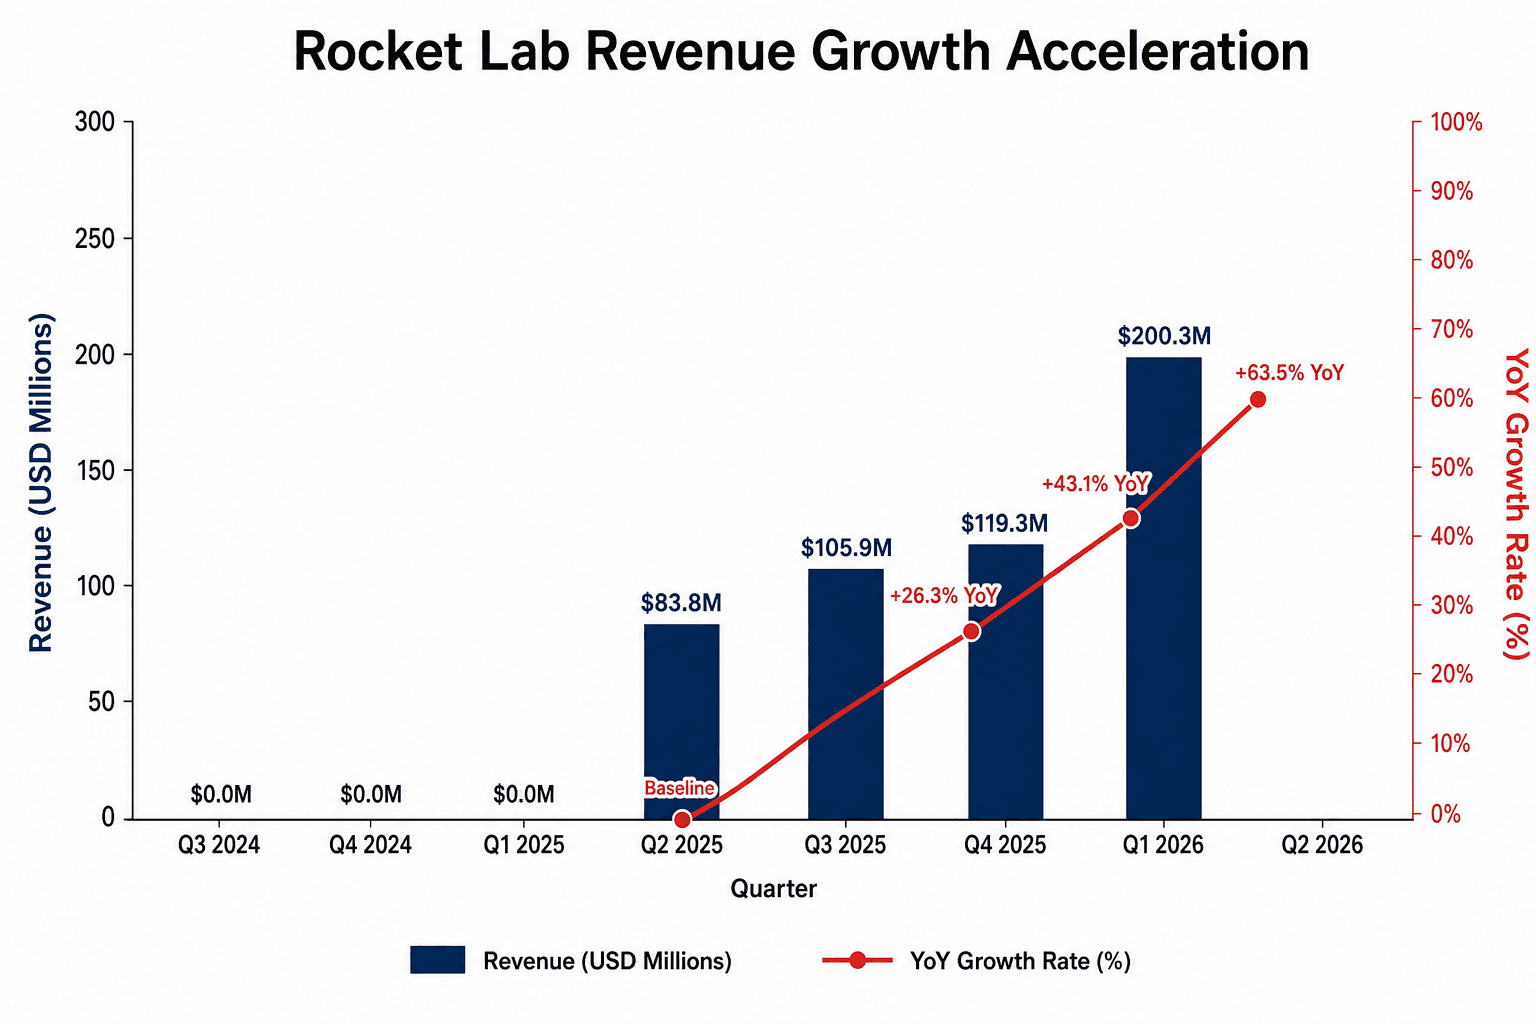
$200.3 百萬美元營收摧毀了先前 2025 年第 4 季 $119.3 百萬美元的紀錄。但更大的故事是該營收內部構成:
- 發射服務營收:$84.1 百萬美元(年增 73.2%)。Electron 任務訂單在第 1 季創紀錄的 31 次(包括 MACH-TB 2.0 下的 20 次 HASTE 任務)。定價保持穩健;Electron 毛利率已擴張至 34.8% GAAP(一年前為 28%)。
- 太空系統營收:$84.5 百萬美元(年增 149.7%)。這個部門現在首次超越發射服務。Photon 衛星進入生產規模化、Neutron 開發合約開始進帳,Mynaric 收購案帶來授權營收。
毛利率擴張是真實的。GAAP 毛利率 38.2%(年增 860 個基點)不只來自定價。它反映有利的商品組合(政府合約毛利率更高)、Photon 生產規模與 Electron 的定價紀律。非 GAAP 毛利率 43.0%(年增 930 個基點)更令人印象深刻。
然而,公司仍虧損(GAAP 淨虧損 $45.0 百萬美元)。差異在於:研發。Rocket Lab 在第 1 季研發支出 $47.3 百萬美元——主要是 Neutron 開發、Mynaric 整合與 Wallops 測試站建設。這是高峰支出。管理層預期當 Neutron 從車體設計過渡到測試階段時,研發強度將下降。
政府合約故事:$190 百萬合約 + Anduril 合作
2026 年第 1 季發生的事,大多數投資者仍未完全理解:
美國戰爭部(透過 DARPA)向 Rocket Lab 頒發了 $190 百萬美元合約以執行20 次 HASTE 發射任務(5 年期)。HASTE 代表超音速吸氣式引擎測試評估。這些不是典型的商業衛星發射。這些是應急、高優先級的政府任務,Rocket Lab 是唯一符合條件的廠商。
與此同時,Rocket Lab 與 Anduril Industries 宣佈合作,其中Neutron 成為 Anduril Off-World Sourcing Architecture(OSA)的發射平台。Anduril 是全球領先的國防 AI 公司(由 Palmer Luckey 創辦,前 Oculus 創辦人;獲超 $10 億美元政府合約支持)。他們選擇 Neutron 作為發射基礎是 Rocket Lab 車體開發計畫最重要的除風險事件。
然後,在 5 月 7 日(業績公告當日),Mynaric 收購案成交。Mynaric 製造雷射光學通訊終端——啟用衛星對地面與衛星對衛星資料中繼的技術。透過結合 Rocket Lab 的發射能力、Neutron 的升舉容量與 Mynaric 的雷射通訊,Rocket Lab 成為分散式太空網路的完整垂直堆棧。
這三項事件複合成幾乎無法被競爭對手複製的敘述:
- Neutron 不再是科學項目。它擁有一位先期客戶(Anduril)與多年政府資金($190 百萬 MACH-TB 2.0、額外 DARPA 計畫)。
- Rocket Lab 的合約積壓以政府為主。$2.2 十億合約的 49% 現在與政府相關。這降低了純商業集中度風險。
- 整個架構現在對 Rocket Lab 專有。沒有其他公司結合發射能力、車體升舉與雷射通訊的單一系統。
$190 百萬合約本身就令人印象深刻。每次任務約 $9.5 百萬美元(20 次任務粗估),HASTE 定價相對商業 Electron(~$6 百萬美元/任務)為高級。但真正價值是承諾:國防部與 Rocket Lab 簽署了 5 年協議。這是 SpaceX 沒有的收入能見度(SpaceX 以價格競爭;Rocket Lab 以服務競爭)。
毛利率擴張顯示定價力量
街道常把毛利率焦點放在成本紀律。對 Rocket Lab 來說,這也是定價力量的象徵。
Electron 毛利率在第 1 季 2026 年達到 34.8%(從第 4 季 2025 年的 28.1% 起)。這由兩件事驅動:(a) 政府任務定價更高(HASTE 在 $9.5 百萬美元/次對比商業 Electron 的 $6 百萬美元),(b) Electron 生產線的製造效率改進(Wallops、VA 與紐西蘭)。當發射頻率增加時,固定製造成本分攤到更多單位,改善單位經濟。
太空系統毛利率保持穩定在 41.6%(僅從第 4 季下降 60 個基點),儘管 Photon 生產規模化。這令人印象深刻,因為它顯示製造效率與有利的商品組合(Photon 約 42% 毛利率,Neutron 研發合約約 30% 毛利率;公司正在管理組合以維持混合毛利率)。
混合 GAAP 毛利率 38.2%(年增 860 個基點)表明管理層執行毛利率目標的能力是真實的。這不只是定價。這是商品組合(政府毛利率較高)、規模(Photon 生產規模化)與定價紀律的組合。
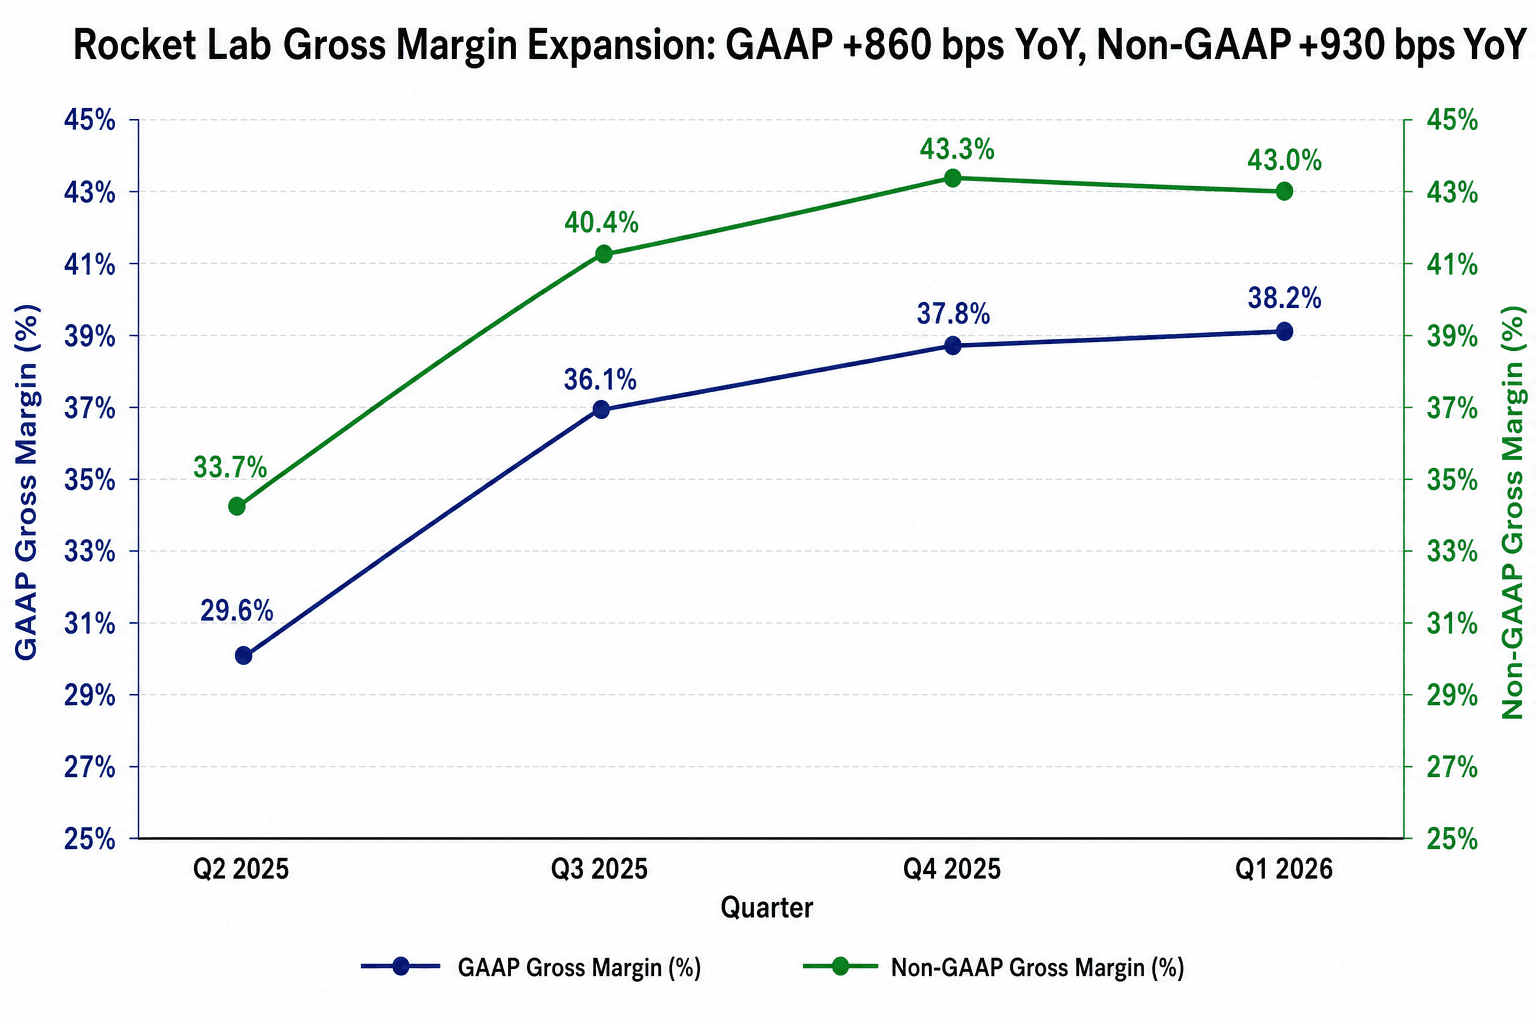
邁向獲利的路徑:2026 年第 3、4 季
Rocket Lab 的看多論述一直是:「何時研發支出將下降,公司轉向獲利?」
第 1 季 2026 年給我們答案:2026 年第 3、4 季達成 GAAP 營運獲利。2026 年第 3 季末達成調整後 EBITDA 正數。2026 年底 / 2027 年第 1 季達成 FCF 正數。
這令人信服,因為:
- 營運虧損已幾近於零 (第 1 季 2026 年 $1.6 百萬美元,從第 4 季 2025 年的 -$28.8 百萬美元)。這是 94% 的季增改進。
- 研發支出在高峰強度。第 1 季 2026 年包括 Neutron 製造工具完成、Wallops 測試站加速與 Mynaric 整合成本。當我們進入第 2–3 季時,研發將正常化。
- 合約積壓提供營收能見度。$2.2 十億合約的 36% 應在 12 個月內交付。那是約 $800 百萬承諾營收至 2027 年第 1 季,遠超管理層 2026 年 $950–$1,000 百萬美元指引。
- 流動性是實質的。$2.34 十億現金+循環信貸在當前燃燒率下提供 8+ 季度跑道。無須資本籌募。
公司不是在賭獲利。它正透過承諾的合約積壓來實現獲利。
看空論述(仍真實但萎縮)
兩項特定風險仍存在:
-
Neutron 執行延遲。該車體尚未飛行。規模製造尚未證明。如果首個測試品(目標第 3 季組裝)滑移,整個測試飛行時間表(2027 年下半年)可能推至 2028 年。那延遲商業服務進入 1+ 年。
-
Electron 毛利率的競爭壓力。SpaceX 的 Starshield、Blue Origin 的 New Glenn 與 Relativity Space 的 3D 列印火箭都在規模化政府能力。如果 2027–2028 年遭受競爭定價壓力,Electron 35% 毛利率可能壓縮至 25%。那將獲利轉折延遲 2–3 季。
兩項風險都真實但可管理。Anduril 合作大幅降低 Neutron 風險(世界級認可+共同投資)。政府合約積壓大幅降低定價風險(合約為多年期,非現貨市場相關)。
最清晰的觀點
Rocket Lab 已執行了一項戰略轉折,讓市場感到驚訝。兩年前,它是一家商業發射服務商,對 Neutron 有長期賭注。今日,它是美國國防太空基礎設施的關鍵節點,政府合約預售 Neutron 容量,雷射通訊整合使該車體對抗競爭可防禦。
$200.3 百萬美元第 1 季營收超預期、49% 政府合約與毛利率擴張不是異常值。它們是轉折點真實性的證據。股票 13% 的兩日漲幅反映這項現實。
多重性是否保持將取決於 2026 年下半年(GAAP 獲利轉折)與 2027 年(Neutron 測試飛行按時)的執行。但轉折點是真實的。Rocket Lab 不再是試圖破壞發射產業的新創企業。它是美國國防機構已決定圍繞其建構的基礎設施。
那值得重新評級。