Qualcomm FY26 Q3:記憶體荒下的疲軟財測
一季符合預期的財報,市場卻讀成了警訊
Qualcomm 繳出的 2026 財年第三季,就檯面上的數字而言大致符合華爾街預期,股價卻照樣下跌。截至 2026 年 6 月 28 日的這三個月,營收為 99.5 億美元,年減約 4%,但落在公司自家財測的高標。GAAP 每股盈餘為 1.87 美元;管理層偏好的 Non-GAAP 調整後數字——因為剔除了併購成本等項目——則為 2.21 美元。兩個數字都稱不上災難。
接著,展望登場。針對本季(下一季),Qualcomm 將 Non-GAAP 每股盈餘財測訂在 2.05 至 2.25 美元,中位數低於剛繳出的 2.21 美元,並將記憶體與零組件供應吃緊、成本全面上漲,以及 Apple 訂單流失快於原訂計畫,列為理由。原本正常交易時段已收跌約 4.5%、報 155.57 美元的股價,盤後再重挫約 7% 至約 144.53 美元。這波反應與其說是對這一季的評斷,不如說是對未來一年的評斷。
分割畫面:手機下滑,其他全數上揚
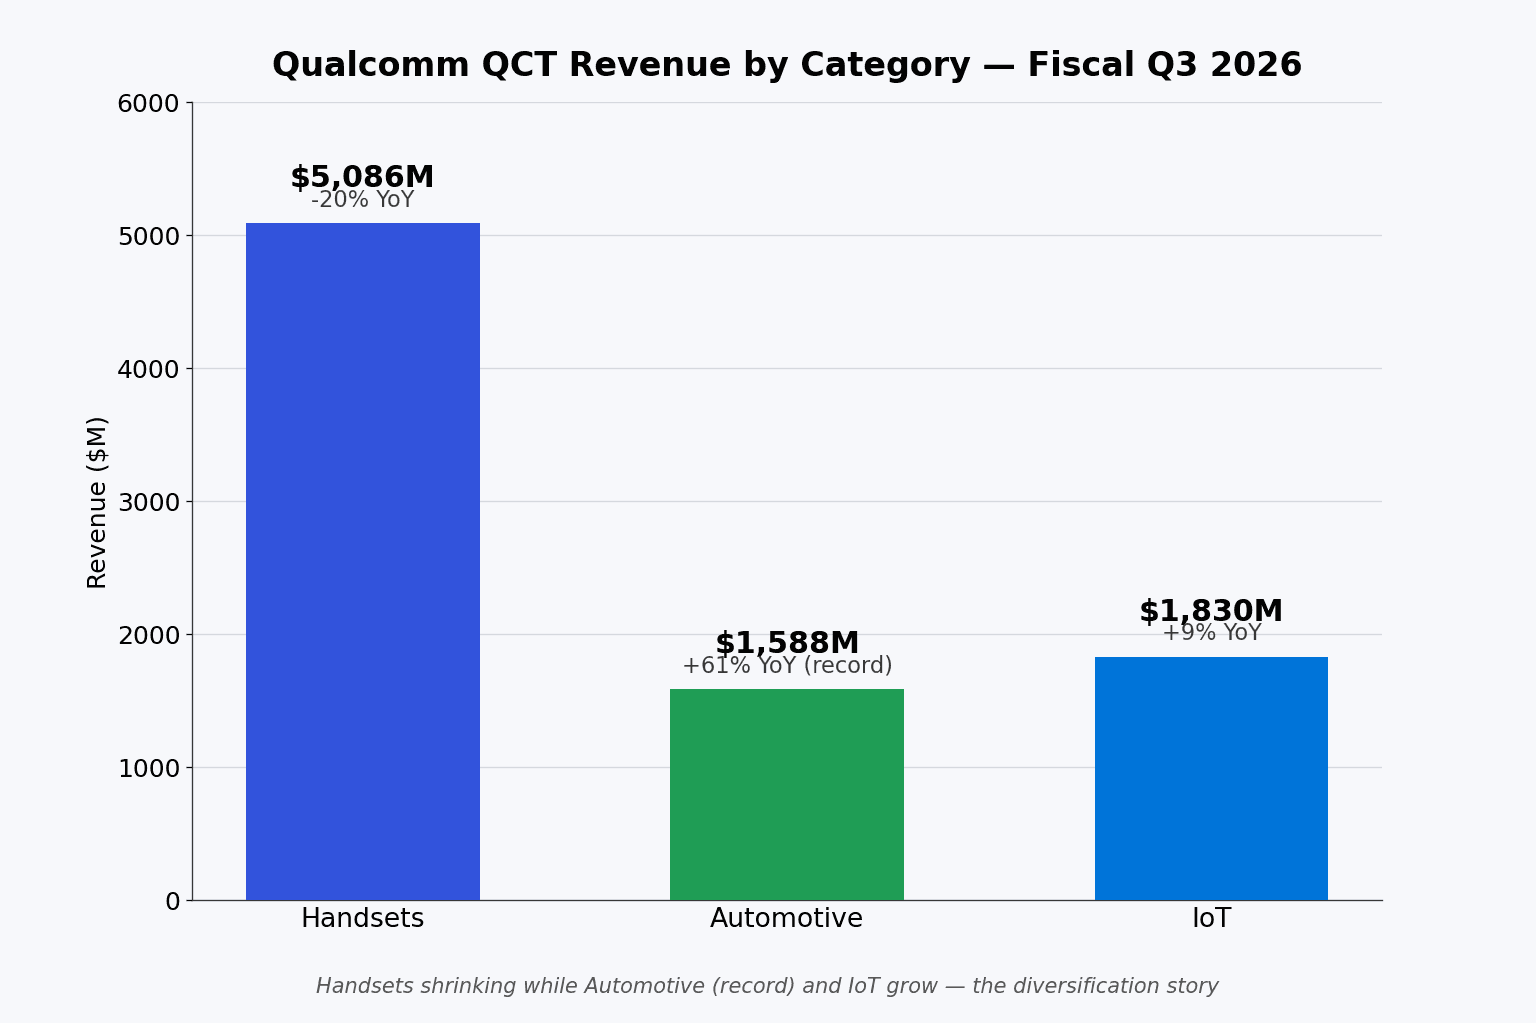
幾乎整個故事都藏在 QCT——Qualcomm 涵蓋手機、汽車與連網裝置的晶片業務——之中。仍是單一最大營收線的手機晶片,進帳 50.9 億美元,年減約 20%,是近兩年最弱的一季。罪魁禍首是記憶體荒:DRAM 價格飆升讓平價手機更難做,冷卻了 Qualcomm 出貨量最大的中低階市場需求。管理層預期今年整體手機市場將以低雙位數百分比的速度萎縮,並將對其 Android 晶片營收的衝擊估在每股 1.50 美元以上——這是一個他們定調為「一旦記憶體價格緩解便會反彈」的壓縮彈簧。
相對地,另外兩條業務線正好在實現多元化訴求所承諾的一切。Automotive 營收創下 15.9 億美元的歷史新高,年增 61%,並連續第 23 季維持雙位數成長。涵蓋工業設備、PC 與頭戴裝置的 IoT,成長 9% 至 18.3 億美元,是這八季區間裡最好的一季。Qualcomm 毛利最高的專利授權部門 QTL 收進 12.8 億美元,因手機出貨量走弱使權利金縮水而年減 3%,但仍維持接近 69%(稅前)的高毛利率,撐起公司其餘部門的運轉。
Automotive 就是證明,Qualcomm 還把門檻拉高了
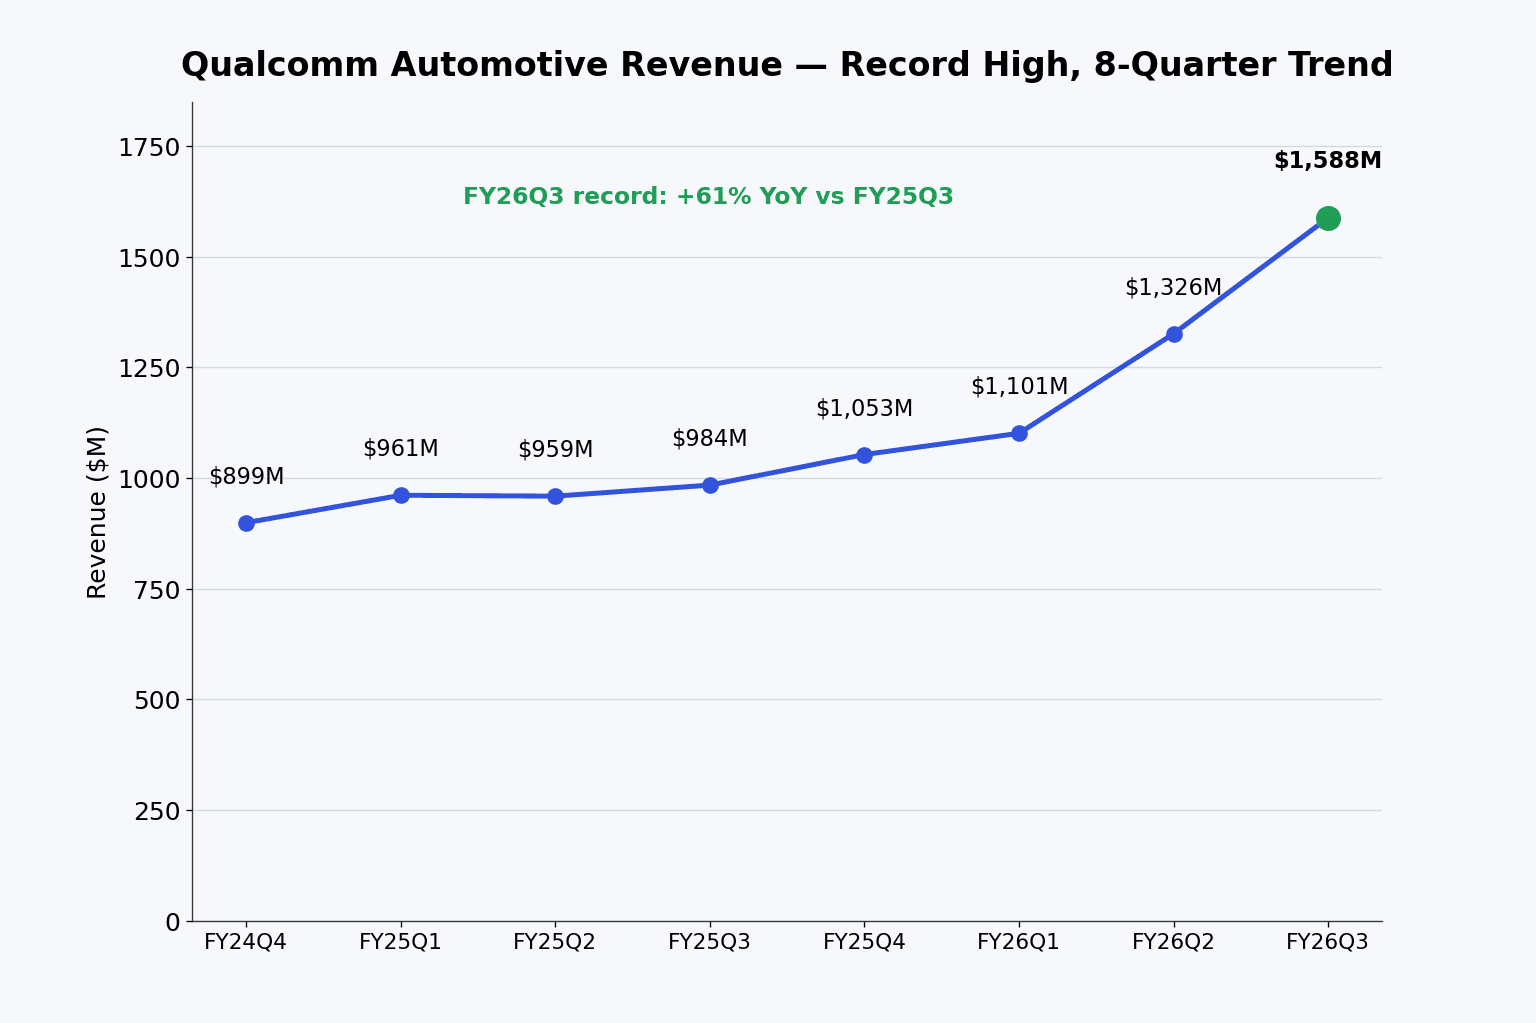
汽車業務線是最清楚的證據,說明 Qualcomm 能在手機以外的地方成長。執行長 Cristiano Amon 形容,每輛車所搭載的晶片量出現了跳躍式變化——隨著車廠採用新一代 Snapdragon 晶片,車上運算能力出現數量級的躍升。同樣重要的是,Qualcomm 拿下的是整個平台(數位座艙與駕駛輔助系統一起),而非一次一個插槽。憑藉這股氣勢,管理層將 2026 財年底的汽車業務年化營收目標,從約 60 億美元上修至約 70 億美元。
把 Automotive 與 IoT 合起來看,晶片業務的非手機端年增約 28%。Qualcomm 現在希望到 2029 財年,非手機營收(含全新的資料中心業務)合計達到 400 億美元,幾乎是 2024 年底所訂目標的兩倍。它預期非手機業務的成長率將從今年的約 24% 加速到明年的逾 60%,因為與大型雲端業者簽下的兩筆客製晶片合約,將在 12 月當季開始出貨。晶圓已在生產、採購訂單也已到手,這正是為何管理層即便同時示警新業務初期會略為侵蝕晶片毛利,語氣仍顯得篤定。
手機的斷點與 Apple 的倒數計時
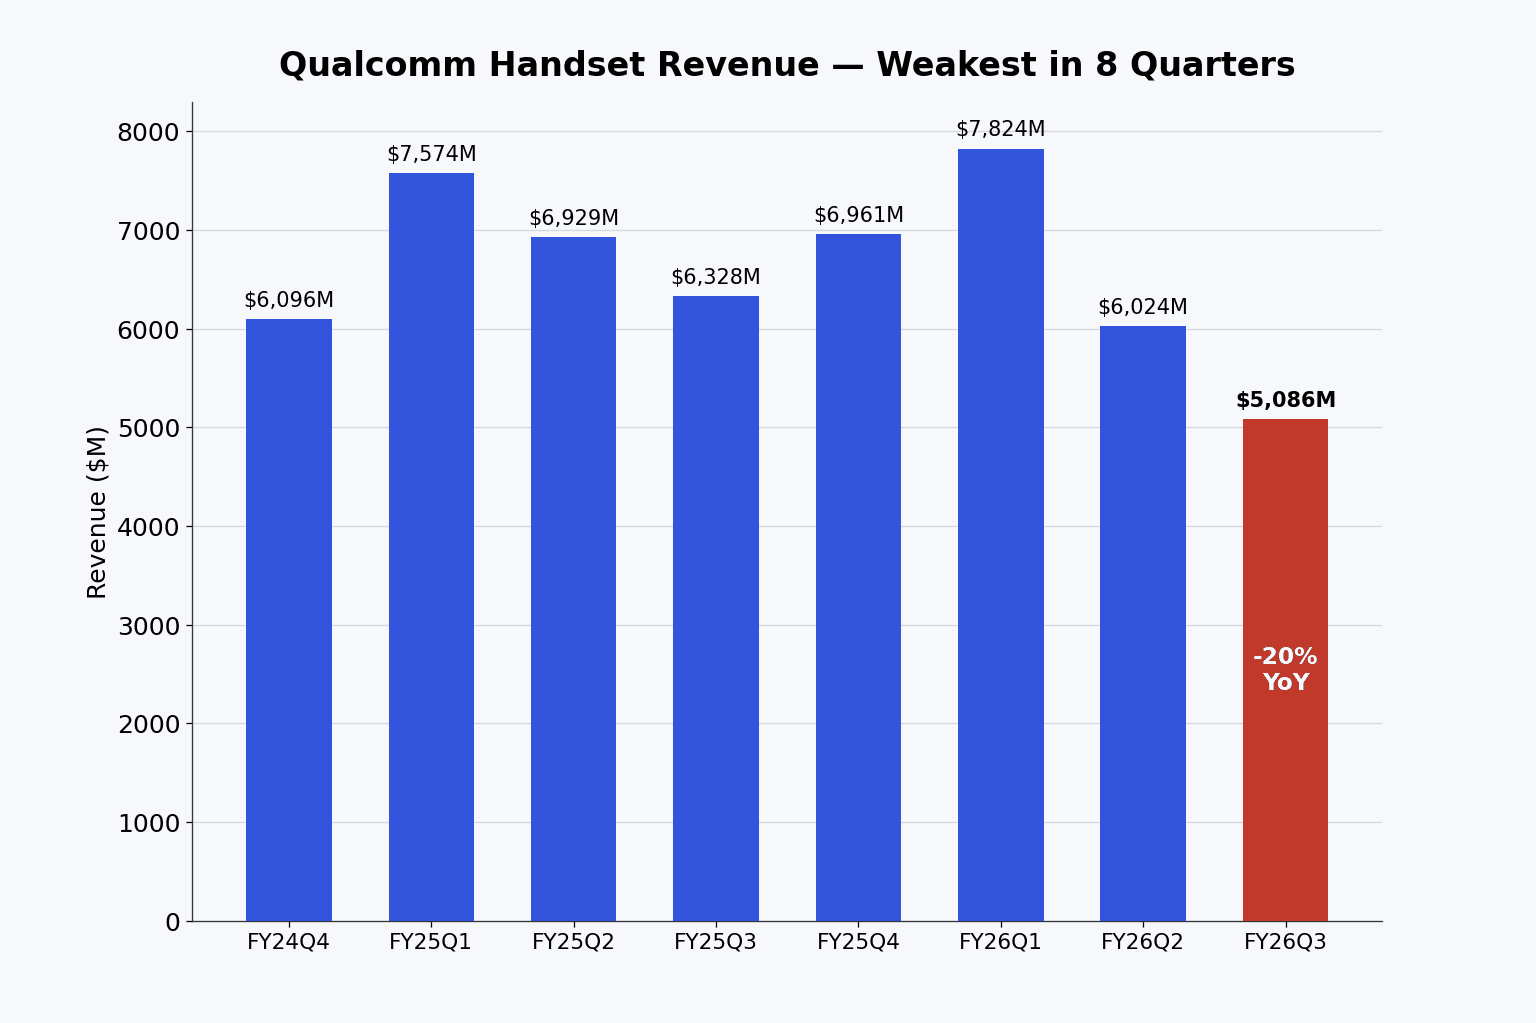
手機這張圖把斷點畫得清清楚楚:在 60 億至 78 億美元的區間裡撐了七季之後,營收掉到 50.9 億美元。這其中一部分是記憶體驅動的需求疲軟,另一部分則是 Apple。這家 iPhone 製造商一直在自建數據機,好不再向 Qualcomm 採購;本季管理層表示,這場轉換的進度超前。Qualcomm 現在預期,自家數據機在下一代 iPhone 中的占比,將顯著低於先前財測所指的約 20%;Apple 營收將從 9 月當季到 12 月當季下滑約 50%,並在 2027 財年跌破 20 億美元,一路邁向歸零。
失去 Apple 本就在意料之中,令人意外的是速度——而這也讓整份財報所繫的那個問題更加尖銳:新業務的成長,能不能快到在缺口張開之前先把它填滿?Amon 的答案是,明年逾 60% 的非手機成長,應能在一年內補上流失的全部 Apple 營收。為了在此期間抵禦成本上漲、守住毛利,Qualcomm 自 9 月 1 日起在各終端市場全面推動雙位數的漲價;公司表示,這些漲幅相對於記憶體成本的暴增只是小數目,也不至於侵蝕高階手機的出貨量。
為何這份財測如此刺痛
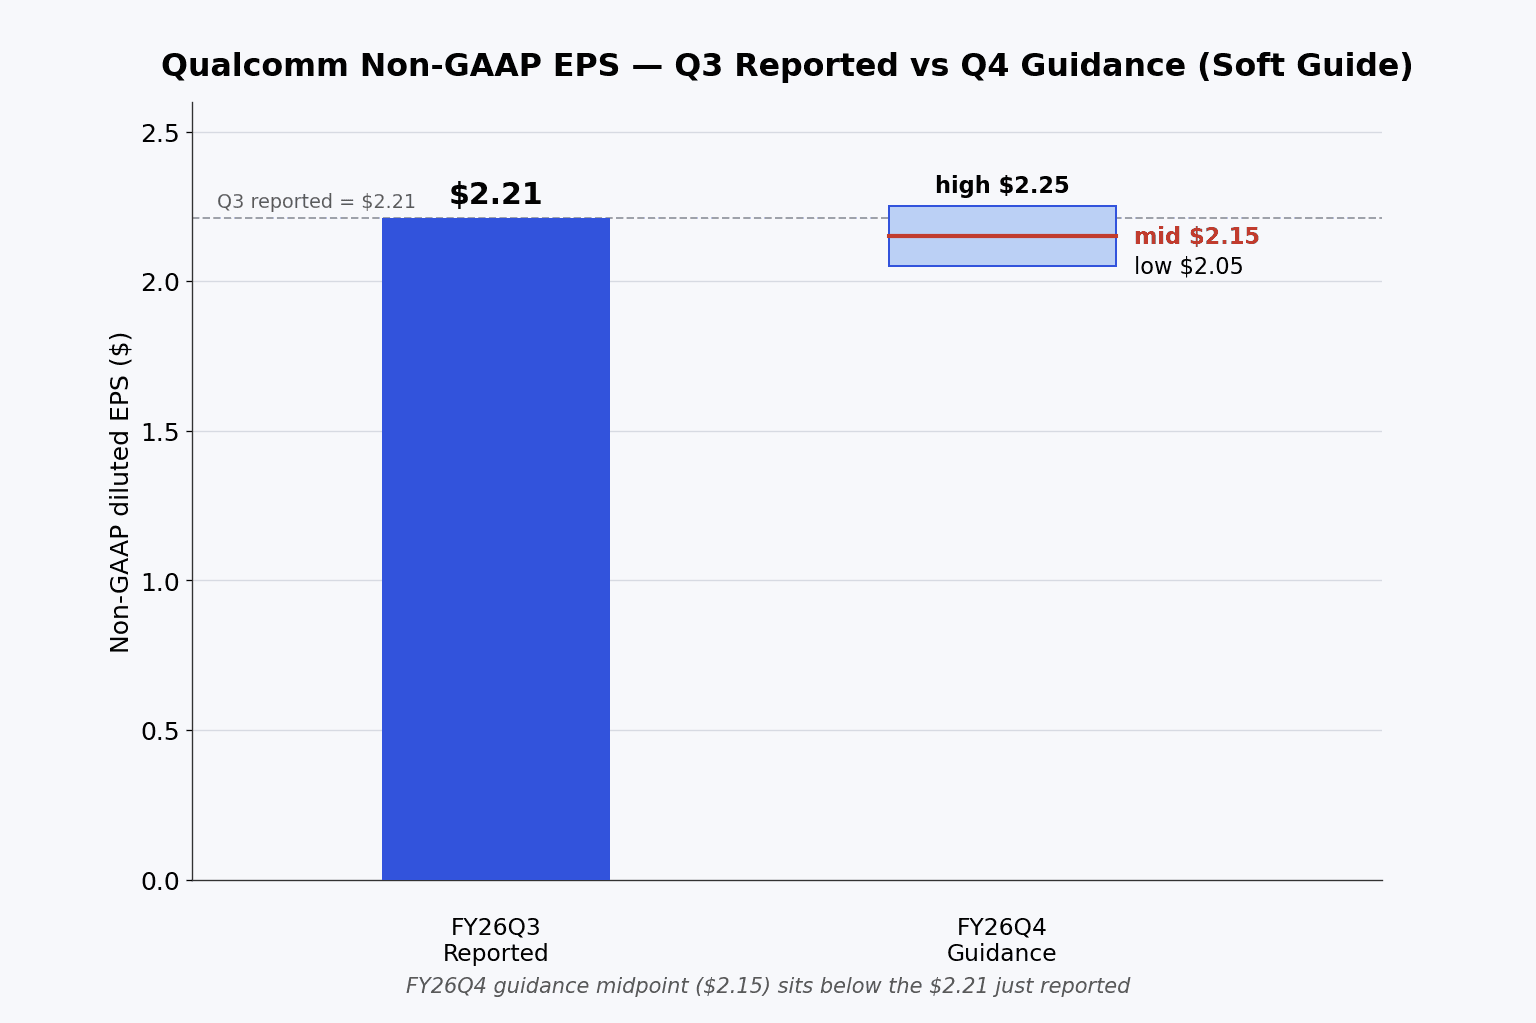
真正撼動股價的,是財測——也就是公司自家的預估——而上面這張圖正是原因。管理層把 2026 財年第四季 Non-GAAP EPS 訂在 2.05 至 2.25 美元,營收訂在 97 至 105 億美元。這段獲利區間的中位數約 2.15 美元,低於公司剛繳出的 2.21 美元,等於預告獲利將橫盤到下滑、而非回升。對照原先估到約 2.36 美元的市場,這被讀成明確的獲利下修。投資人得到的訊息是:記憶體荒、成本上漲與加速中的 Apple 訂單流失,都將在資料中心與漲價的挹注全面發酵之前,先壓在下一季頭上。
這一切並未改變 Qualcomm 的資本回饋。本季它把 23 億美元還給股東,其中 14 億美元用於庫藏股回購、9.73 億美元為股息。但現金產出急劇放緩,自由現金流僅 4.95 億美元、大幅下滑,反映支出上升、獲利受壓——這也提醒眾人,即便長期計畫完好無損,一個轉型年終究是要花錢的。
華爾街無法取得共識,而這正是重點
分析師在財報後的分歧比平常更大。Baird 將目標價下修至 177 美元,但維持建設性看法,稱 2026 財年是一個轉型年。另一個極端,Benchmark 抱持全市場最高的 300 美元,憑藉已簽訂的訂單與已在生產的晶片,力挺資料中心轉型。中間則橫著一整片中立評等,來自 Goldman Sachs、JPMorgan、UBS 與 Citi,目標價散落在約 180 至 265 美元之間。好幾家在財報前就已為多元化題材上調數字,但少有人願意升評至買進,把雲端商機當成一個值得持有的選擇權、而非一件確定的事。
177 至 300 美元的這段落差,正是 Qualcomm 現況最誠實的總結。多方論點是:Automotive 創紀錄的一季、快速成長的 IoT 業務線,以及兩筆超大規模雲端業者的資料中心合約,證明這家公司能在不倚賴智慧型手機的情況下蓬勃發展。空方論點則更簡單:手機基本盤此刻正在萎縮(來自 Apple 與轉弱的中國需求),而接棒的營收要更晚才會到。這一季絲毫沒有為這場辯論定案,只是把賭注推向了接下來的幾季——屆時,資料中心的放量要不就如期現身,要不就沒有。