Palantir 2026 年第二季美國商用營收暴增 149%
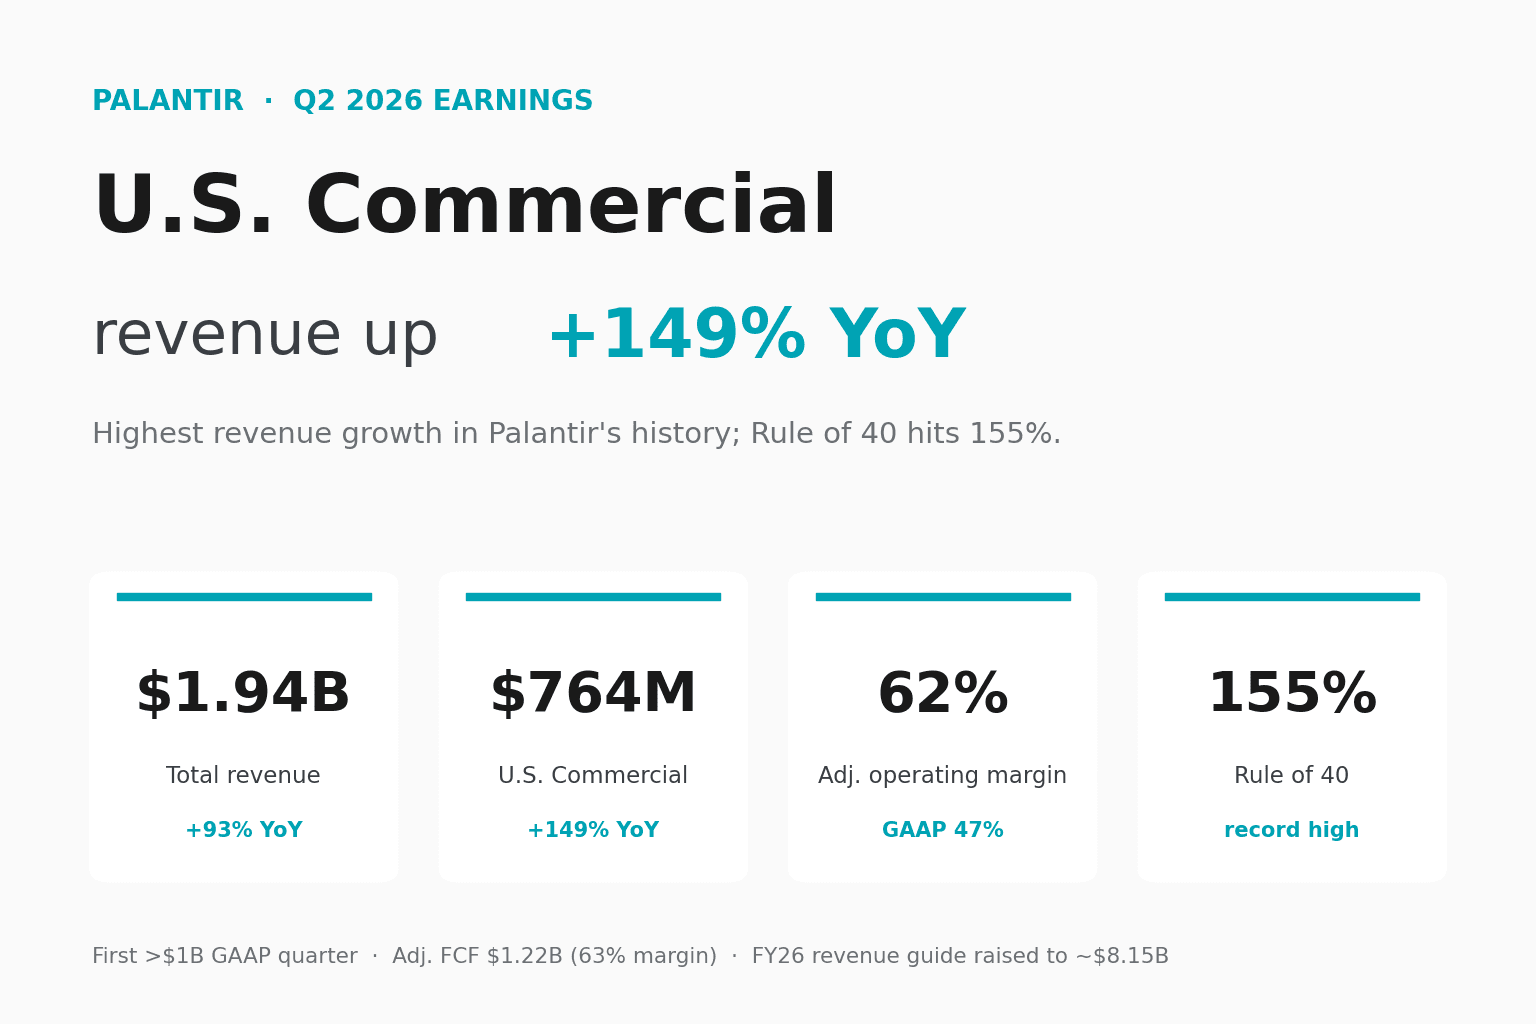
多年來,Palantir 一直告訴投資人,它的軟體能把人工智慧的熱潮轉化為實實在在的營收。在截至 2026 年 6 月 30 日的這一季,數字終於對上了口號。總營收年增 93% 至 19.4 億美元,創下公司史上最快的增速;而華爾街盯得最緊的美國商用業務更暴增 149%。執行長 Alex Karp 形容這一季「不屬於這個世界」,而這一次,股價也認同他的說法,盤後大漲約 15%。
這份財報的意義不只是超越預期。Palantir 首度繳出逾十億美元的 GAAP 獲利,將全年財測上調約 5 億美元,並交出 155% 的 Rule of 40 分數。這最後一項數字是軟體業常用的衡量標準,把公司的營收增速與利潤率相加;一般認為超過 40 就算健康,因此 155 已是完全不同的量級。
公司史上最快的成長
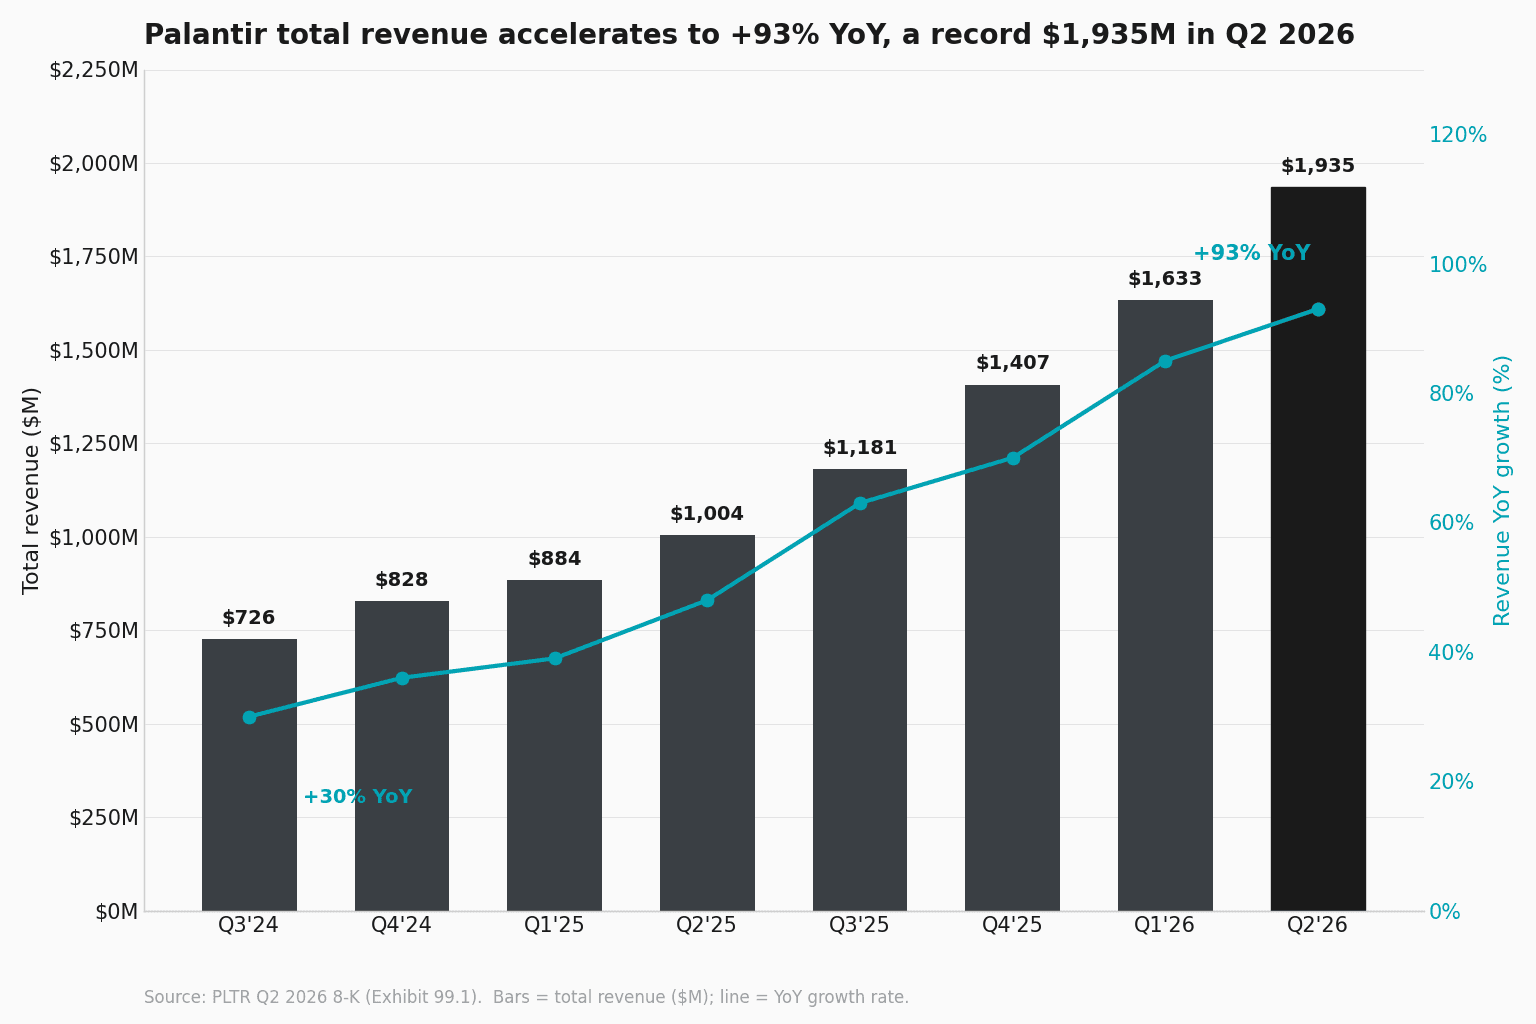
19.35 億美元的營收較上一季成長 19%,較一年前成長 93%。特別之處在於變化的方向:多數公司規模愈大、成長愈慢,但 Palantir 的成長率如今已連續七季加速,由 30% 一路升至 93%。引擎來自美國本土。美國營收年增 115% 至 15.73 億美元,如今佔公司整體的 81%,高於一年前的 73%。國際營收則以較溫和的 34% 增至 3.62 億美元,其中國際商用是最弱的子項,僅成長 26%。
美國商用就是這一季的全部故事
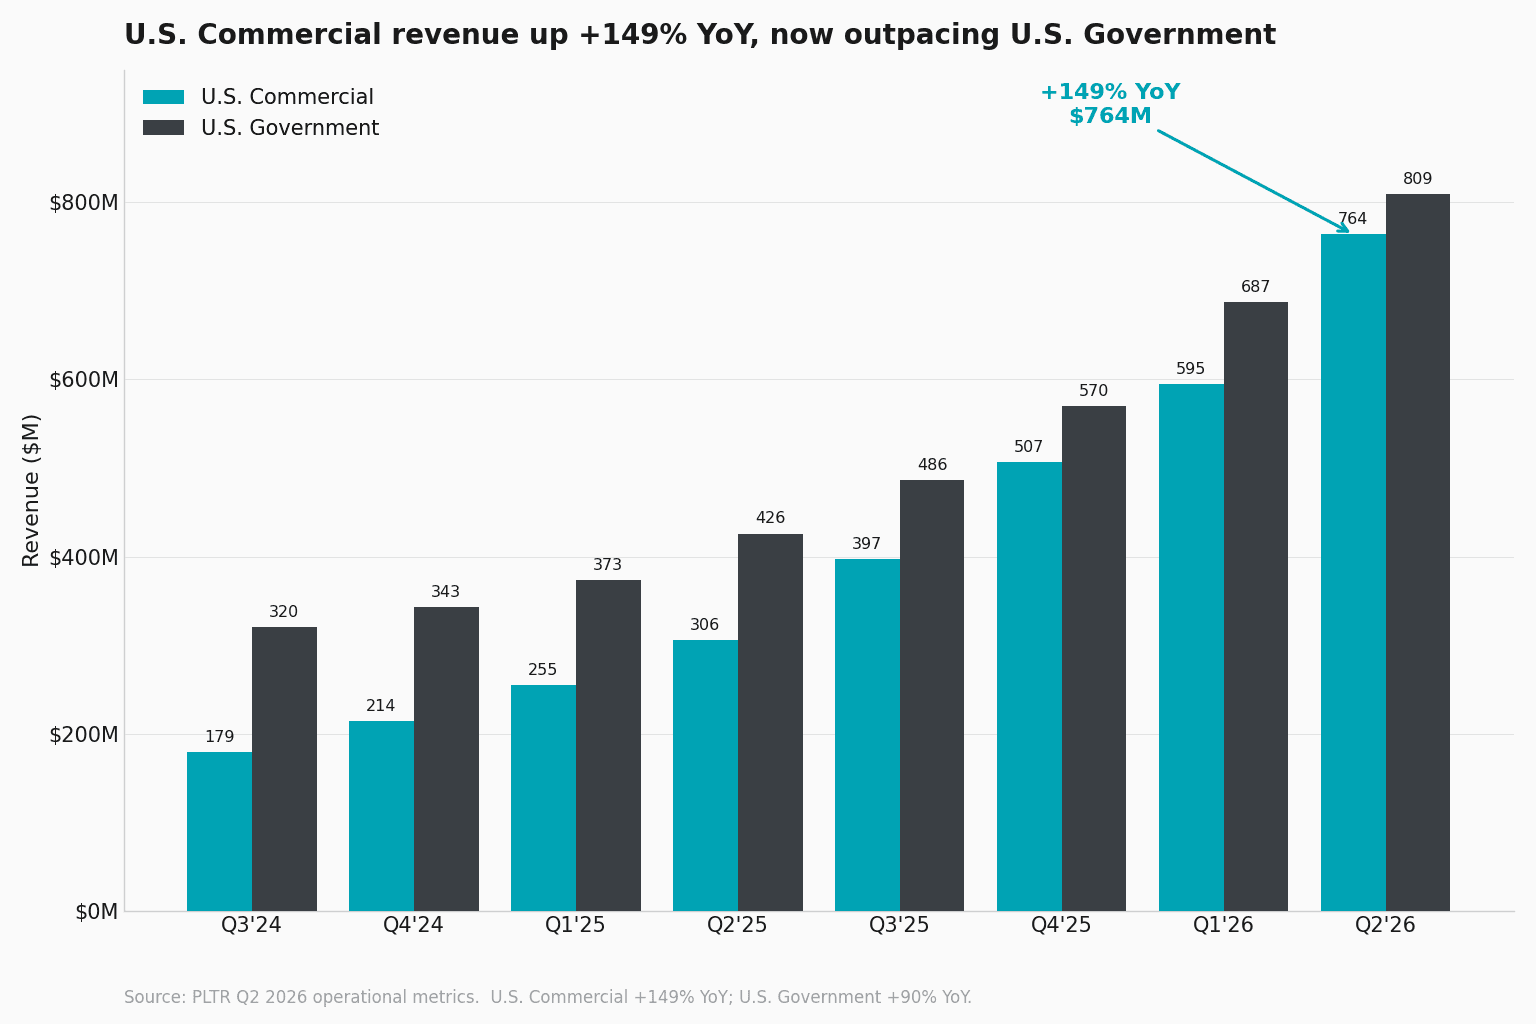
「這一季的故事,再一次,是我們的美國業務,」總裁暨營收長 Ryan Taylor 表示。美國商用營收 7.64 億美元,年增 149%、季增 28%,連續第六季成為 Palantir 成長最快的業務。美國政府營收規模仍較大,為 8.09 億美元,並繳出可觀的 90% 成長,但商用營收正快速拉近兩者差距。
前瞻指標甚至比營收本身更強勁。合約總價值(TCV),也就是當期簽下合約的完整金額,光是美國商用就達 21.32 億美元,年增 153%,較前一季的紀錄高出近 8 億美元。剩餘合約價值(RDV),衡量的是已簽約但尚未認列為營收的業務,在美國商用增至 62.38 億美元,全公司則達 131 億美元。淨收入留存率(NDR)——衡量既有客戶較一年前多花多少錢——攀升至 157%,單季就跳升 700 個基點。說得白話一點,就是 Palantir 既有客戶正快速擴大用量,而它簽下新客戶的速度,甚至快過它認列營收的速度。
獲利成長比營收更快
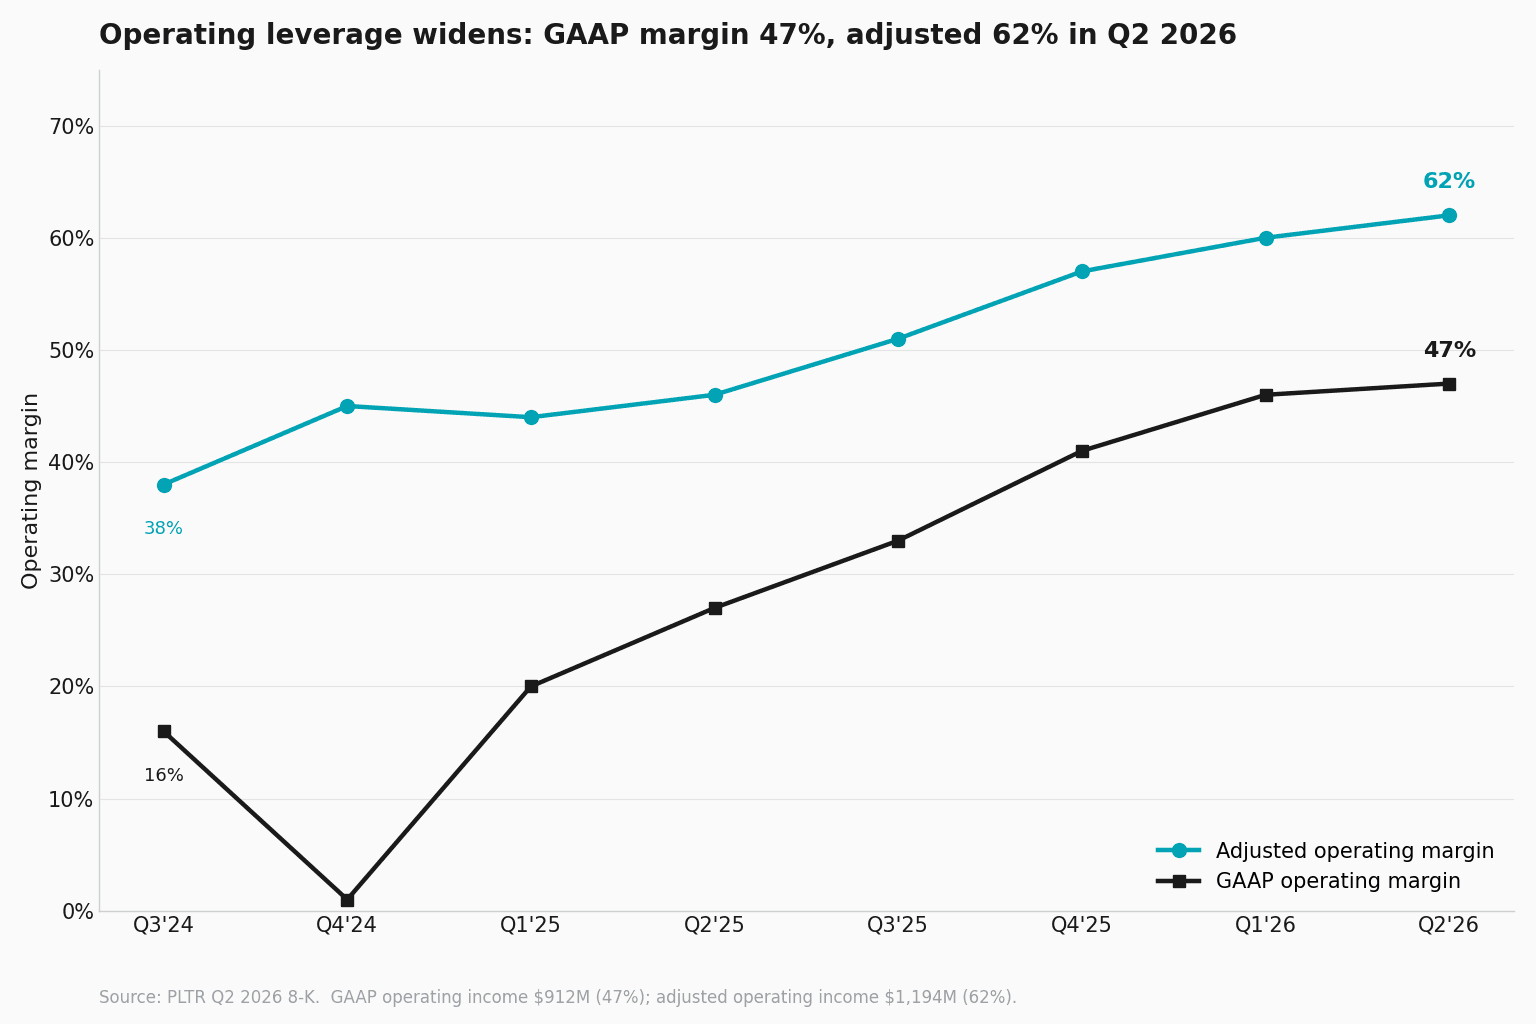
這個故事罕見之處,在於利潤率同時也在擴張。GAAP 營業利益為 9.12 億美元,利潤率 47%,高於一年前的 27%。以剔除股票薪酬的調整後基礎計算,營業利益為 11.94 億美元,利潤率 62%。GAAP 淨利潤首度突破 10 億美元,達 10.62 億美元;不過財務長指出,公司持有的 SpaceX 部位所產生的未實現利益,為 0.41 美元的 GAAP 每股盈餘貢獻了約 0.03 美元。調整後 EPS 同樣為 0.41 美元。
現金生成能力是檢視這門生意最乾淨的指標。營業現金流為 12.16 億美元,調整後自由現金流為 12.20 億美元,利潤率 63%,而資本支出僅 1,460 萬美元。Palantir 本季底手握 92 億美元的現金與美國公債,且零負債。這是 GAAP 淨利潤、調整後營業利益與調整後自由現金流三者首度同時突破 10 億美元的一季。
創紀錄的接單量,以及需求從何而來
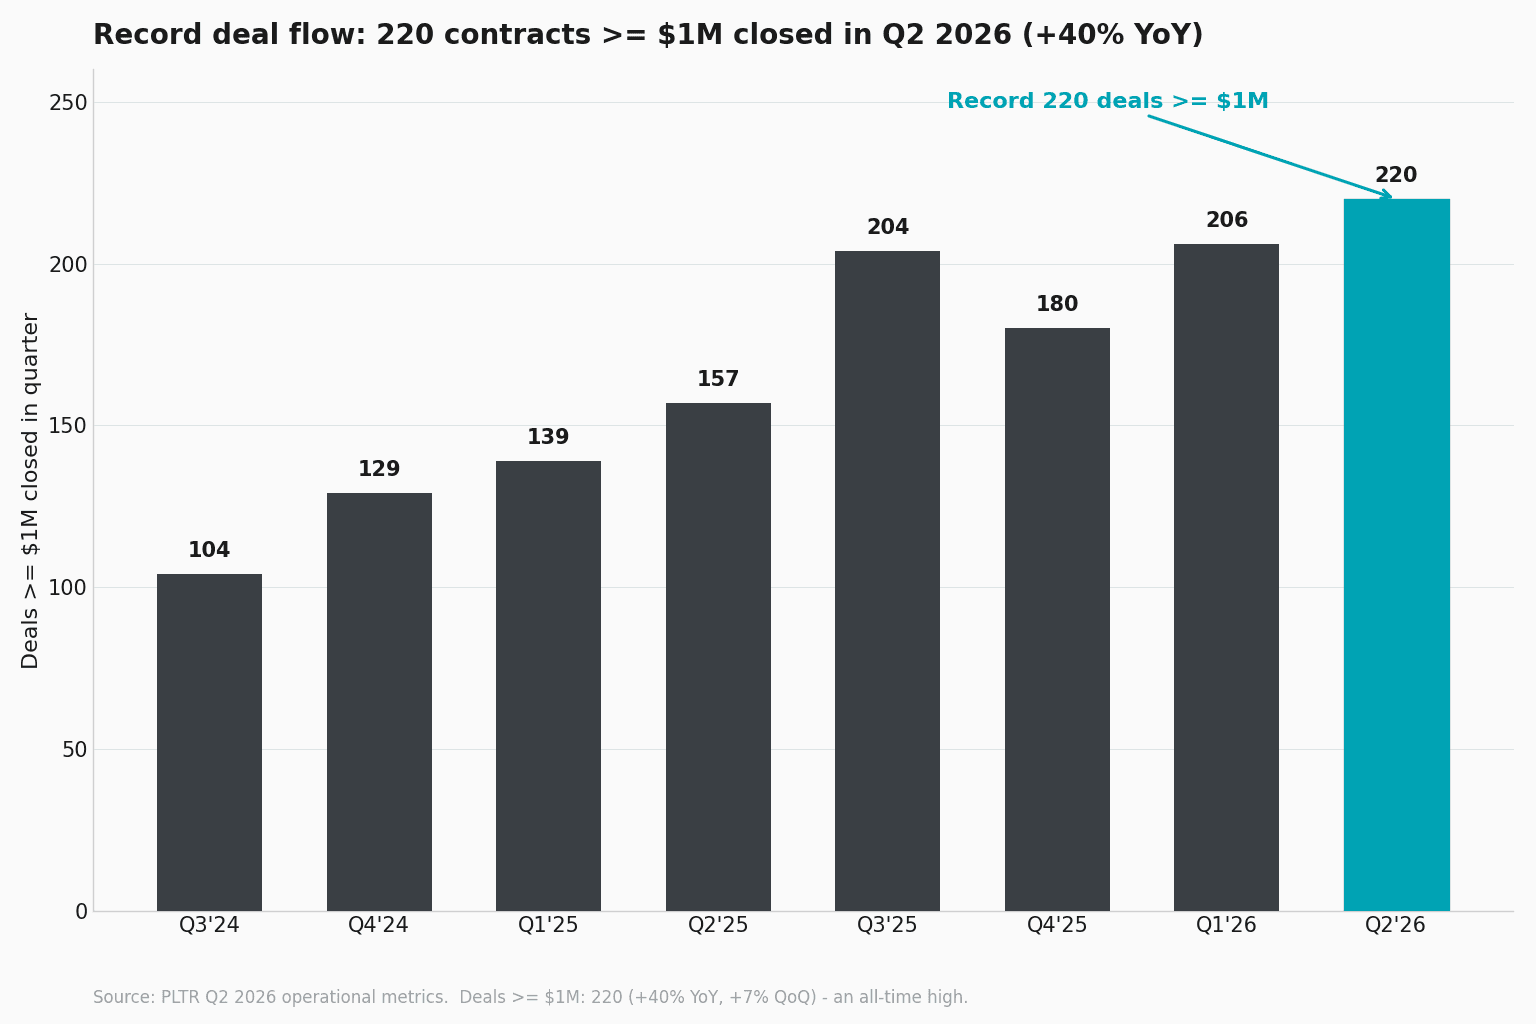
Palantir 簽下 220 件價值至少百萬美元的合約,創公司紀錄,另有 98 件逾 500 萬美元、73 件逾 1,000 萬美元的合約,每一個規模級距都創下歷史新高。管理階層把這股需求歸因於他們所稱的「AI 主權」——大型企業希望自己掌控本身的資料、工作流程與模型輸出,而不願交給第三方 AI 供應商。「對 AI 主權的需求如今已被釋放出來,」Karp 說,「而 Palantir 是唯一一家證明自己能把 token 轉化為實際經濟價值的公司。」
技術長 Shyam Sankar 舉了一個具體例子:在一家矽谷大型企業的正面對決測試中,一間頂尖 AI 實驗室未能完成一項客服自動化任務,而 Palantir 的軟體卻主動建議了定價與行銷上的調整,最終轉化為一紙 1,000 萬美元的合約。政府端方面,本季有一項美國制式採購計畫選定 Palantir 的 Maven 平台作為其作業系統;Sankar 並指出,Palantir 過去十二個月的國防營收,仍不到五角大廈預算的四分之一個百分點,他將此描述為一條漫長的成長跑道,而非天花板。
分析師對這門生意有共識,對價格沒有
市場的反應與三個月前的模式恰好相反。第一季那次乾淨俐落的超預期後,股價反而下跌約 7%,因為財測未能跨過那道高不可攀的門檻。這一次的情勢則已預先消化了風險:Palantir 進入財報時,今年以來已下跌約 30%,較 2025 年 11 月的高點更回落約 40%,因此一份貨真價實的爆發性成績單,才有被獎勵的空間。股價在 8 月 3 日收漲 2.1%,盤後一度大漲多達 15% 至約 144 美元,但仍遠低於歷史高點。
賣方對營運面看法一致,對估值卻分歧。平均目標價落在約 182 美元,整體共識評等為「買進」,但區間卻異常寬廣,從 70 美元到 255 美元不等。Wedbush 的 Dan Ives(目標價 230 美元)稱 Palantir 為「AI 界的 Messi」,Rosenblatt(225 美元)等多方則主張,超高速成長加上獲利能力,足以支撐溢價。空方並不否認其執行力。Jefferies(70 美元)與 RBC(90 美元)都稱讚這門生意,卻對接近明年營收 40 倍、軟體業最昂貴的倍數卻步,並示警下半年比較基期更嚴峻,加上來自 Databricks、Snowflake 與各家模型實驗室的競爭。誠如 CNBC 主持人 Jim Cramer 所言,買家「像過去那樣把 Palantir 一路往上追」,接著他反問,那些過去的好日子是否還走得通。
前瞻展望
管理階層全面上調財測,稱這是公司史上幅度最大的一次全年上修。2026 年全年營收財測如今訂在 81.50 億至 81.58 億美元,以中間值計約年增 82%,美國商用營收目標則上修至逾 34.24 億美元,至少年增 134%。調整後營業利益上調至 48.89 億至 48.97 億美元,調整後自由現金流上調至 45 億至 47 億美元。第三季方面,Palantir 將營收財測訂在 21.60 億至 21.64 億美元。Karp 在法說會上更進一步表示,他打算讓整家公司在未來 18 個月內,都維持在等於或高於美國商用業務的增速。至於股價能否跟上,則是另一個問題,而這也是華爾街至今仍無法取得共識的問題。