Palantir Q1 2026:Rule of 40 衝上 145%,這已經不是軟體公司的數字
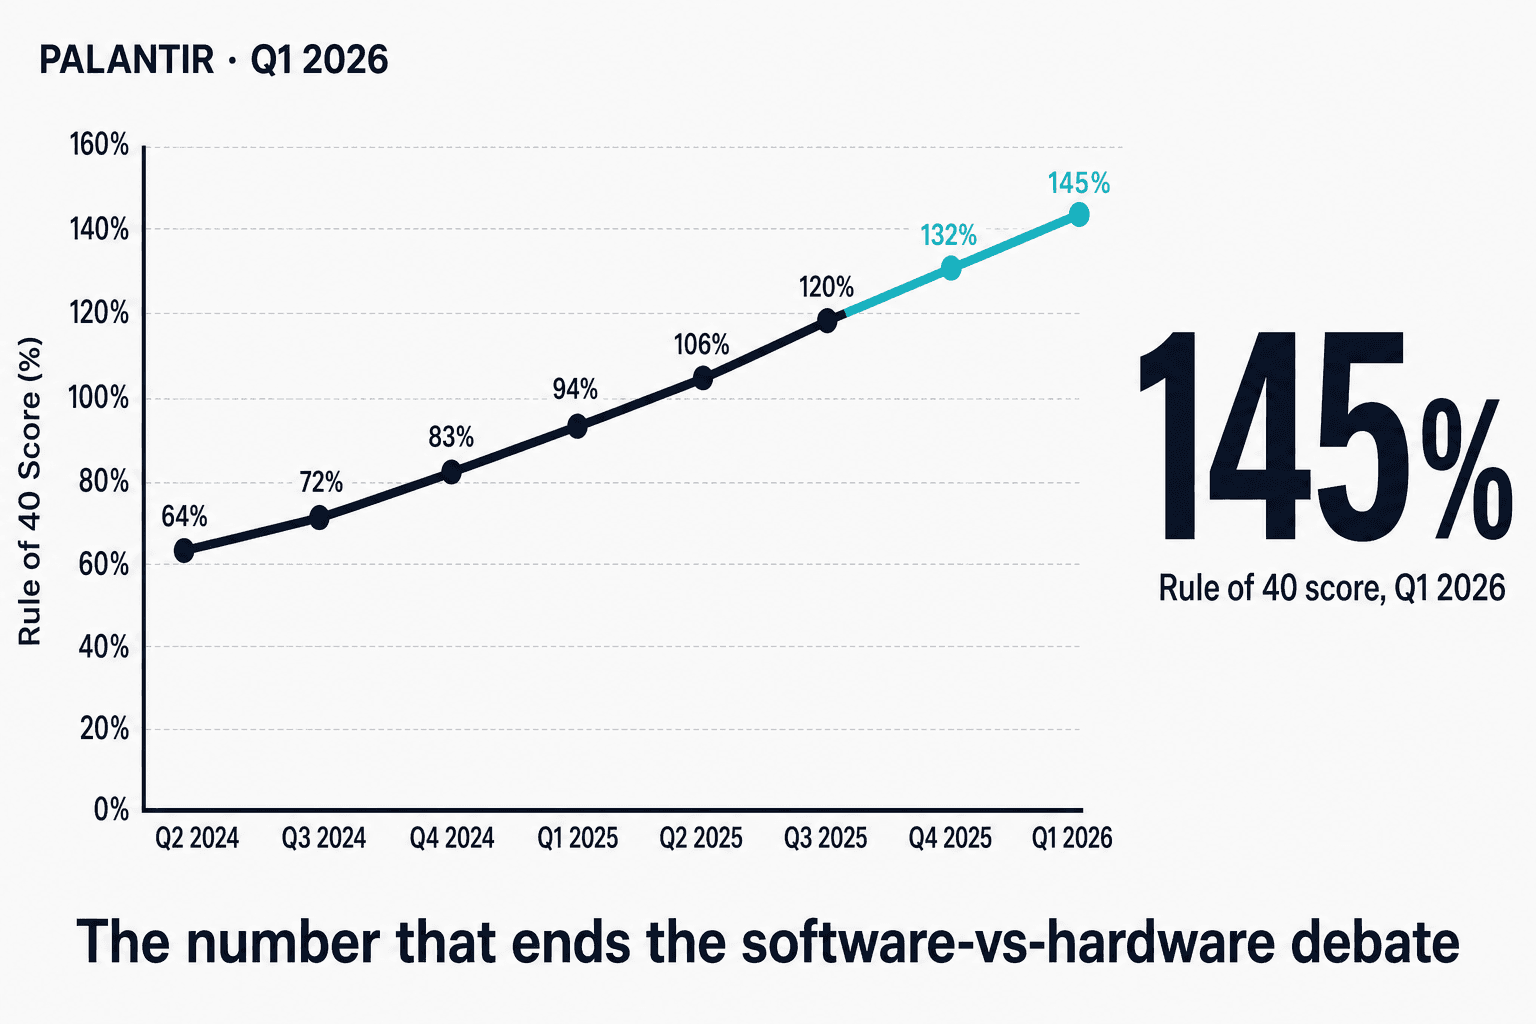
那個讓整場法說會圍著它轉的數字
Alex Karp 在 Palantir Q1 2026 法說會一開場就把整段敘事釘在一個數字上:Rule of 40 score 145%。他重複了好幾次。他點名的對標對象是 「NVIDIA、Micron 和 SK hynix」——AI 基礎設施同業,不是其他軟體公司。
這個對比是刻意挑釁的。攤開財報來看,這個對比也站得住腳。
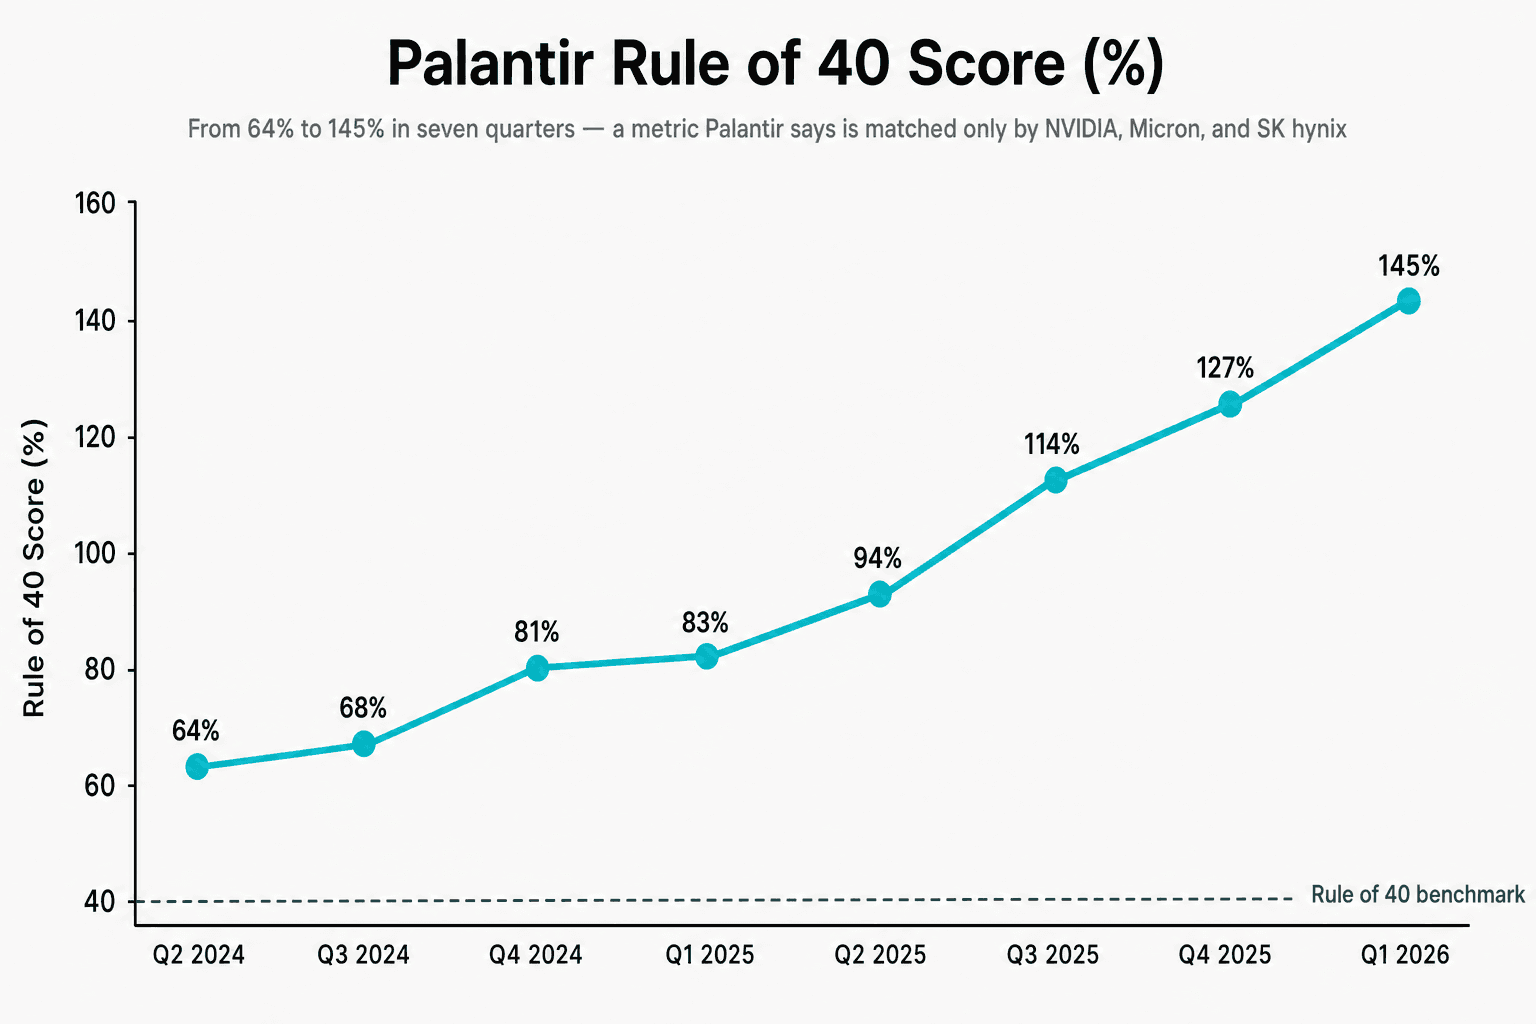
支撐 145% 的是兩條同步加速的線:營收 YoY 85%(Palantir 上市以來最快單季)以及 Adjusted 營業利潤率 60%(一年前是 44%)。兩個數字都環比變大,而且這次變大的幅度比上一季更大。這是在規模上加槓桿的標準定義,也是軟體公司過了單季 $1B 營收門檻之後,照理講不應該做得到的事。
標題數字,未經包裝
| 指標 | Q1 2026 | YoY | QoQ |
|---|---|---|---|
| 營收 | $1,633M | +85% | +16% |
| U.S. Commercial 營收 | $595M | +133% | +18% |
| U.S. Government 營收 | $687M | +84% | +21% |
| GAAP Operating Income | $754M | +328% | +31% |
| GAAP Operating Margin | 46% | +2,600 bps | +500 bps |
| Adjusted Operating Margin | 60% | +1,600 bps | +300 bps |
| GAAP EPS(稀釋後) | $0.34 | +325% | +42% |
| Adjusted FCF | $925M | +150% | +17% |
每一格都該是綠的。營收優於市場共識約 6%。Adjusted EPS 優於共識約 18%。Q2 財測與全年財測雙雙高於街口估計。連 GAAP 與 Non-GAAP 的關係本季也反過來——GAAP EPS $0.34 比 Adjusted EPS $0.33 高一分錢,原因是 $8B 現金與短期 Treasuries 部位的市值評價收益跑進「Other income」。
這種畫面不常見。
U.S. Commercial:多方故事的真正主軸
如果你是這檔股票的多方,你盯著看的那張圖就是 U.S. Commercial 營收。
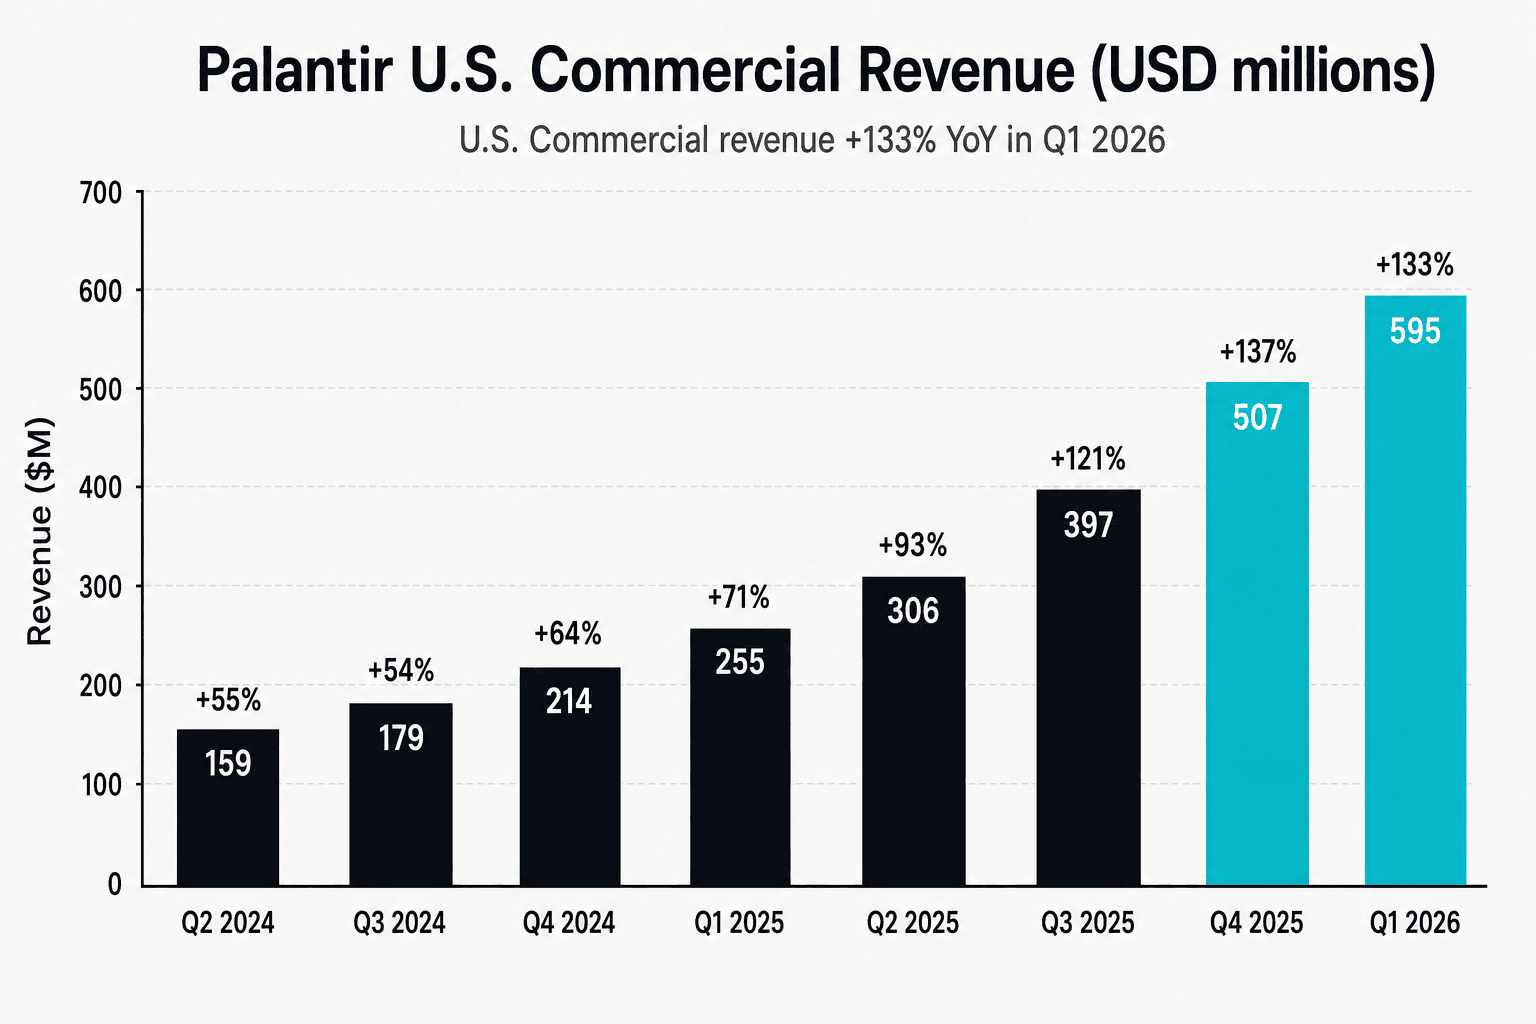
這張圖上同時發生三件事:柱狀越來越高(營收增加)、柱狀上方的標籤數字也越來越大(YoY 成長率加速)、而且基期每季都更難。Q1 2026 的 +133% 比 Q2 2024 的 +55% 難多了——絕對美元增量遠遠大過去年同期。
前瞻指標是 U.S. Commercial Remaining Deal Value(RDV),目前站上 $4.92B,年增 112%。這個數字大約是當季 U.S. Commercial 營收 run-rate 的 8.3 倍,意思是 2026 年甚至 2027 年初的能見度,已經寫進已簽訂的合約裡。管理層在這個基礎上把全年 U.S. Commercial 財測拉到 高於 $3.224B(年增 120%),再疊加在已經調高的整體營收財測之上。
空方反駁的點是 U.S. Commercial 的 QoQ 成長率,從 Q4 2025 的 +28% 放緩到 Q1 2026 的 +18%。這個放緩是真的。但以絕對美元增量計算,這一季的環比增量還是大過 Q3 2025 之前任何一季。
八季之內,從 +27% 到 +85%
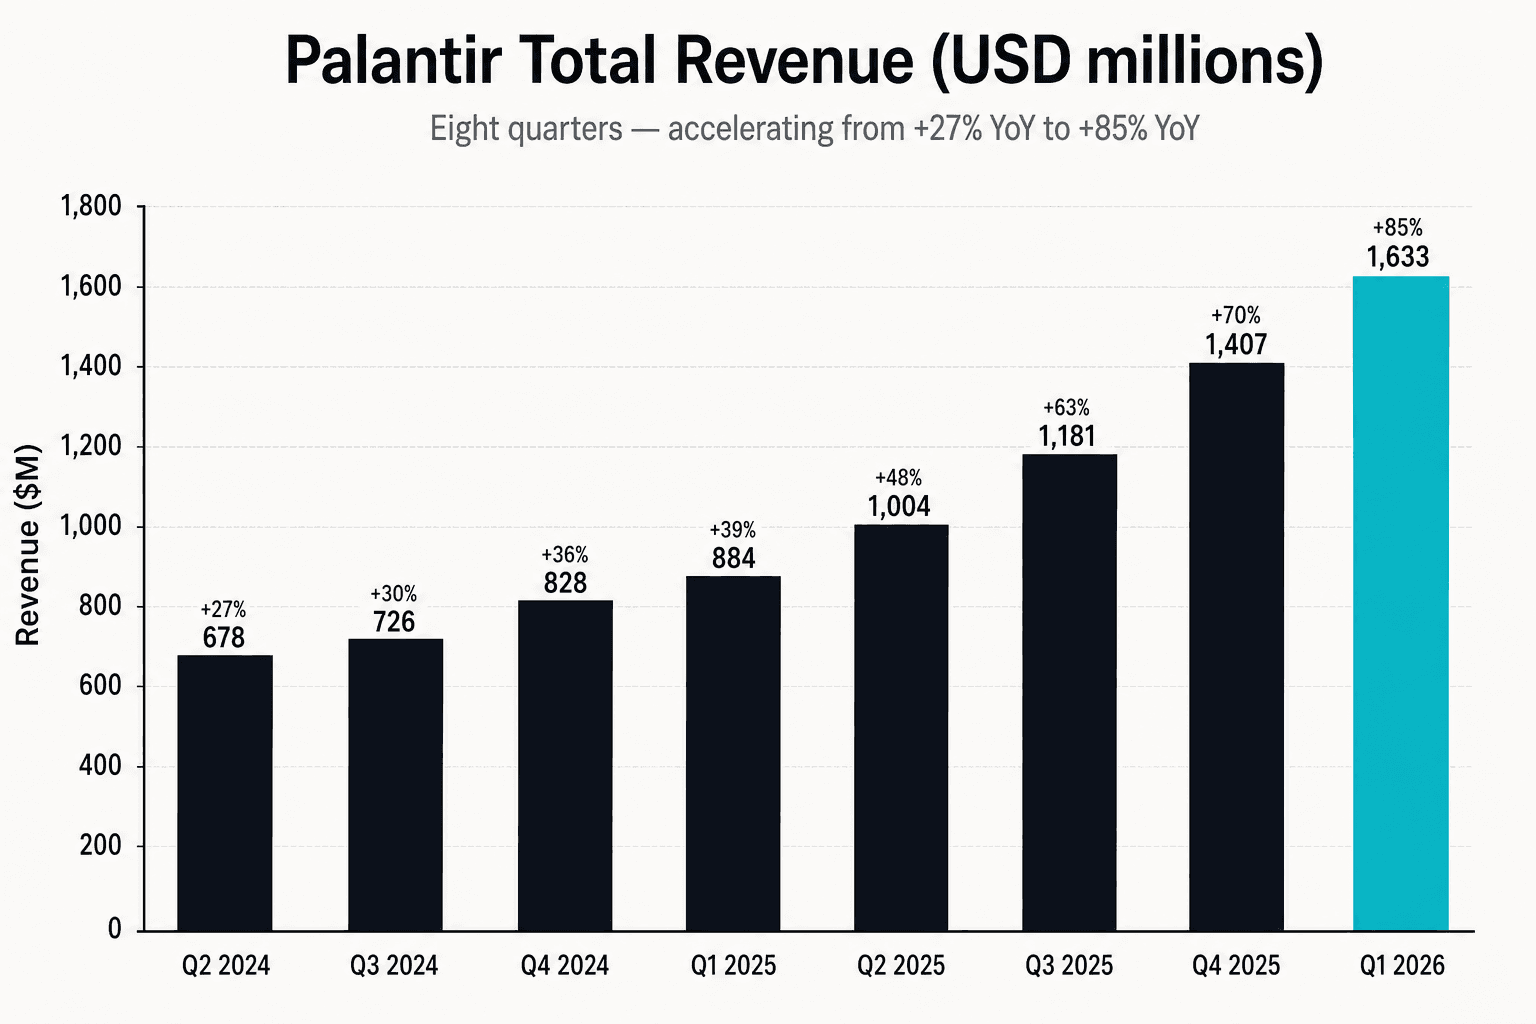
這張圖傳達的事很簡單:連續十一季,YoY 營收成長率持續加速。處於這個營收量級的軟體公司,照理是減速,不是加速。「大數法則」應該早就生效。它沒有。
理由是有的。Palantir 賣的是 AIP——它的工作流與 ontology 層——而現在正是大型美國企業已經決定要把 generative model 推上 production,但又發現基礎模型單獨用不出夠準的答案的時間點。Karp 在法說會的框架是:世界上現在有兩條路,「沒有 ontology 的 AI slop」,或是 Palantir 這套有 ontology 的堆疊。他反覆使用 「AI slop」 這個詞。
是挑釁。也是有效的。
空方論點,濃縮版
三個真實的批評。沒有一個碰得到財報數字本身。
一:估值。 財報前 PLTR 的 forward FY 2026 P/S 約 70 倍、forward FY 2026 P/E(Adjusted)約 120 倍。在這種起點之上,beat-and-raise 還想再讓本益比擴張,要求很高。多方故事已經從「估值會更高」變成「營收追得上估值」——是不一樣的賭法。
二:股票薪酬(SBC)。 Q1 SBC $202M,佔營收 12.4%,比一年前的 17.6% 下降——方向對了,水位仍然比成熟 SaaS 的 6–8% 高。SBC 年增 30% 遠低於營收 +85%,結構上是多方要看到的;但絕對金額還是繼續變大。
三:美國市場集中度。 Q1 2026 美國佔總營收 78%,一年前是 71%、Q2 2024 是 64%。國際營收絕對值還在成長(YoY +37%),但被美國端以接近 3 倍的速度甩開。Karp 把這個現象框成 「AI 在重新工業化美國」——是 feature 不是 bug。空方的讀法是:高度政府政策曝險的事業,集中在單一國家是風險。
最乾淨的一句總結
UBS 分析師 Karl Keirstead 在財報後第一句話:「我們很難在這份財報裡找到任何瑕疵。」
華爾街很少這樣寫。但這也是 Q1 2026 最準確的一句總結。
接下來看什麼
Q2 2026 之前盯三件事:
- U.S. Commercial QoQ 成長率。 Q1 是 +18%。如果 Q2 落在約 $700M 以下,「減速」敘事拿到籌碼;如果落在 $720M 以上(也就是財測隱含的軌道),+120% 的全年走勢成立。
- 下一次全年財測上修。 管理層三個月內已經上修兩次。Q2 報告再上修一次,會是最乾淨的多方催化劑;如果不上修——即使 Q2 本身優於預期——會是最乾淨的空方催化劑。
- GAAP 利潤紀律。 Q1 GAAP 營業利潤率到 46%。從「GAAP 賺錢」到「結構性 GAAP 賺錢」要經過 SBC 紀律。Q2 報告盯 SBC 佔營收比那條線。
Rule of 40 score 145% 不是「這檔股票該不該買」的答案。它是「這還算不算是一家軟體公司」的答案。
Karp 在法說會上的回答是:可能不是。