Oracle 的 $638B 積壓訂單暴增 363%,股價為何反而跌?
一份創紀錄的財報,卻被現金流量表打趴
攤開每一項關鍵營運指標,Oracle 剛剛繳出公司史上最強的一季。營收達 $19.2B,年增 21%。非 GAAP 每股盈餘來到 $2.11,年增 24%,乾淨俐落地擊敗市場預期的約 $1.89。總雲端營收達 $9.9B,年增 47%。而那個讓所有模型都算到失準的數字:簽約積壓訂單達 $638 billion,年增 363%,單季就一口氣增加 $85 billion。
隔天,股價下跌 8.5%,抹去約 700 億美元的市值。
財報與股價之間的這道落差,正說明了市場現在擔心什麼。過去兩年,空方對 Oracle 的問題是:一家老牌資料庫公司,到底能不能把雲端基礎設施真的養大到與 Amazon、Microsoft、Google 同一個量級。FY26 Q4 用 OCI 營收 +93%、以及公司有史以來揭露過最大的簽約積壓訂單給了答案。於是投資人把焦點轉向 Oracle 目前唯一露出破綻的環節:自由現金流,也就是經營本業、支付新設備之後,真正能留在手上的現金。
積壓訂單才是主角
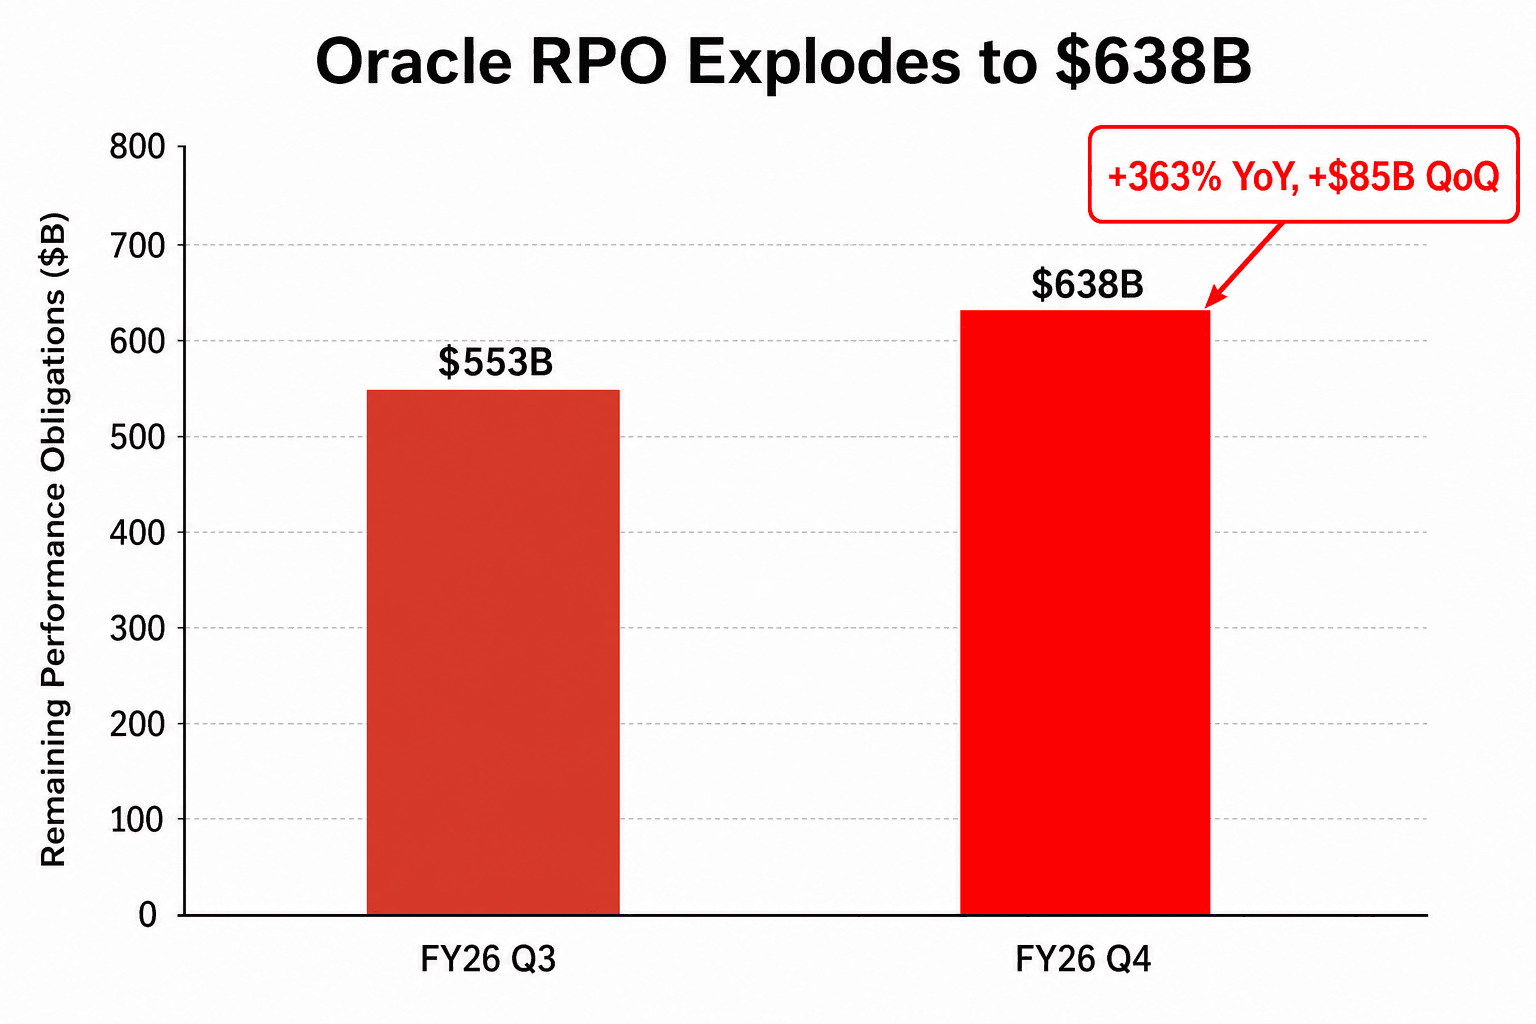
RPO 是 Remaining Performance Obligations(剩餘履約義務)的縮寫。白話說,它是已簽約、但尚未交付或認列為營收的業務,因此它更接近一張確定的訂單簿,而非預測。Oracle 季末的 RPO 達 $638B。對照過去 12 個月 $67B 的年營收,這幾乎等於帳上躺著將近十年份的簽約工作量。
它如何轉換、何時轉換才是關鍵。CFO Hilary Maxson 表示,約 12% 將在未來 12 個月內認列,另有 34% 在第 13 至 36 個月認列,而且這兩個比例都「預期會加速」。增量大多來自大型 AI 合約——客戶不是預先付款,就是自備晶片。這塊「預付加客戶自備硬體」目前合計 $75B。共同執行長 Clay Magouyrk 表示,這些合約「相較於我們其他合約毫無毛利率折損」,而且降低了 Oracle 為興建這些合約背後的資料中心而必須募集的現金。
OCI:是加速,不是單季暴衝
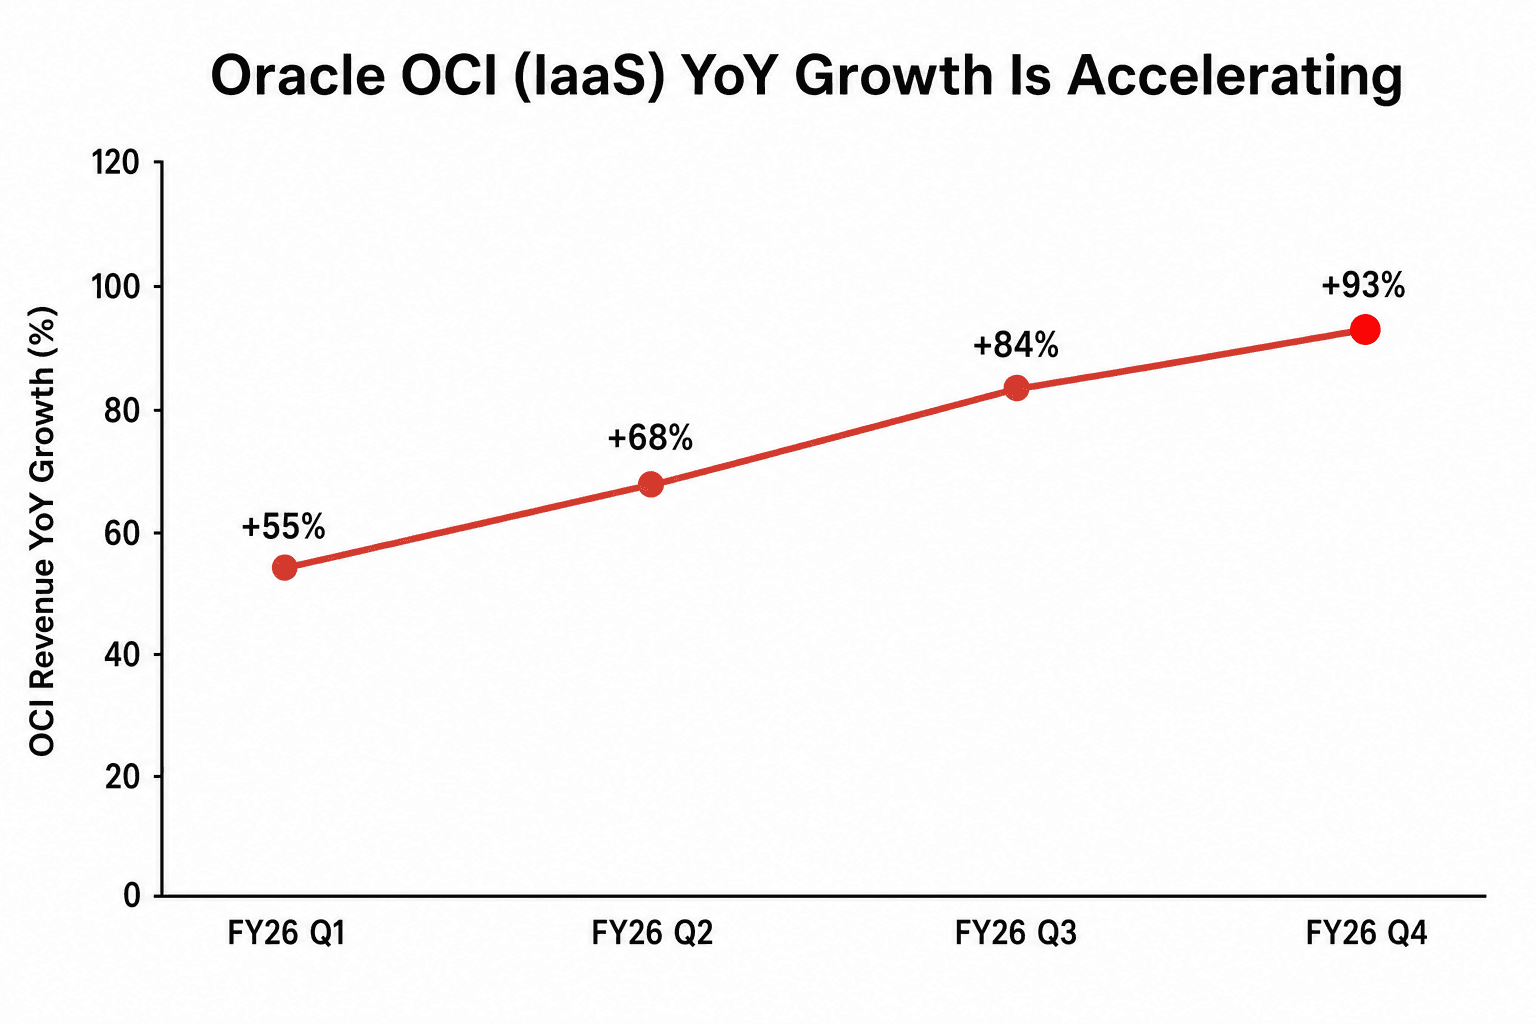
Oracle Cloud Infrastructure,也就是用來跑 AI 工作負載、可出租的運算力,不只是成長而已——它連四季加速:+55%、+68%、+84%,然後是 +93%。全年 OCI 營收達 $18.1B,年增 77%。而財測指向更高:Q1 FY27 總雲端營收預期成長 58% 至 64%。
Magouyrk 強調,卡住成長的是供給,而不是需求不足:「進入這個市場好幾年了,需求依然遠遠高過供給。」Oracle 把晶片的使用率拉到 97.5%,當分布在 59 個客戶手上的 35,000 顆晶片到期、面臨續約時,沒續約的那一小塊,大多在同一季就轉賣給了其他客戶。真正的瓶頸,是 Oracle 興建並為資料中心供電的速度有多快。FY26 它交付了超過 1.2 GW 的產能,並預期光是 Q1 FY27 就新增近 1 GW,差不多等於前面四季的總和。
較安靜的贏家是資料庫。Oracle 跑在 Amazon、Microsoft、Google 雲端裡的資料庫業務——它稱之為 MultiCloud——營收成長 404%,訂單成長 325%。管理層稱它是公司史上成長最快的業務。它讓 Oracle 得以向龐大的既有資料庫客戶群繼續銷售,即便這些客戶跑在對手的雲端上也一樣。
真正打到股價的是什麼
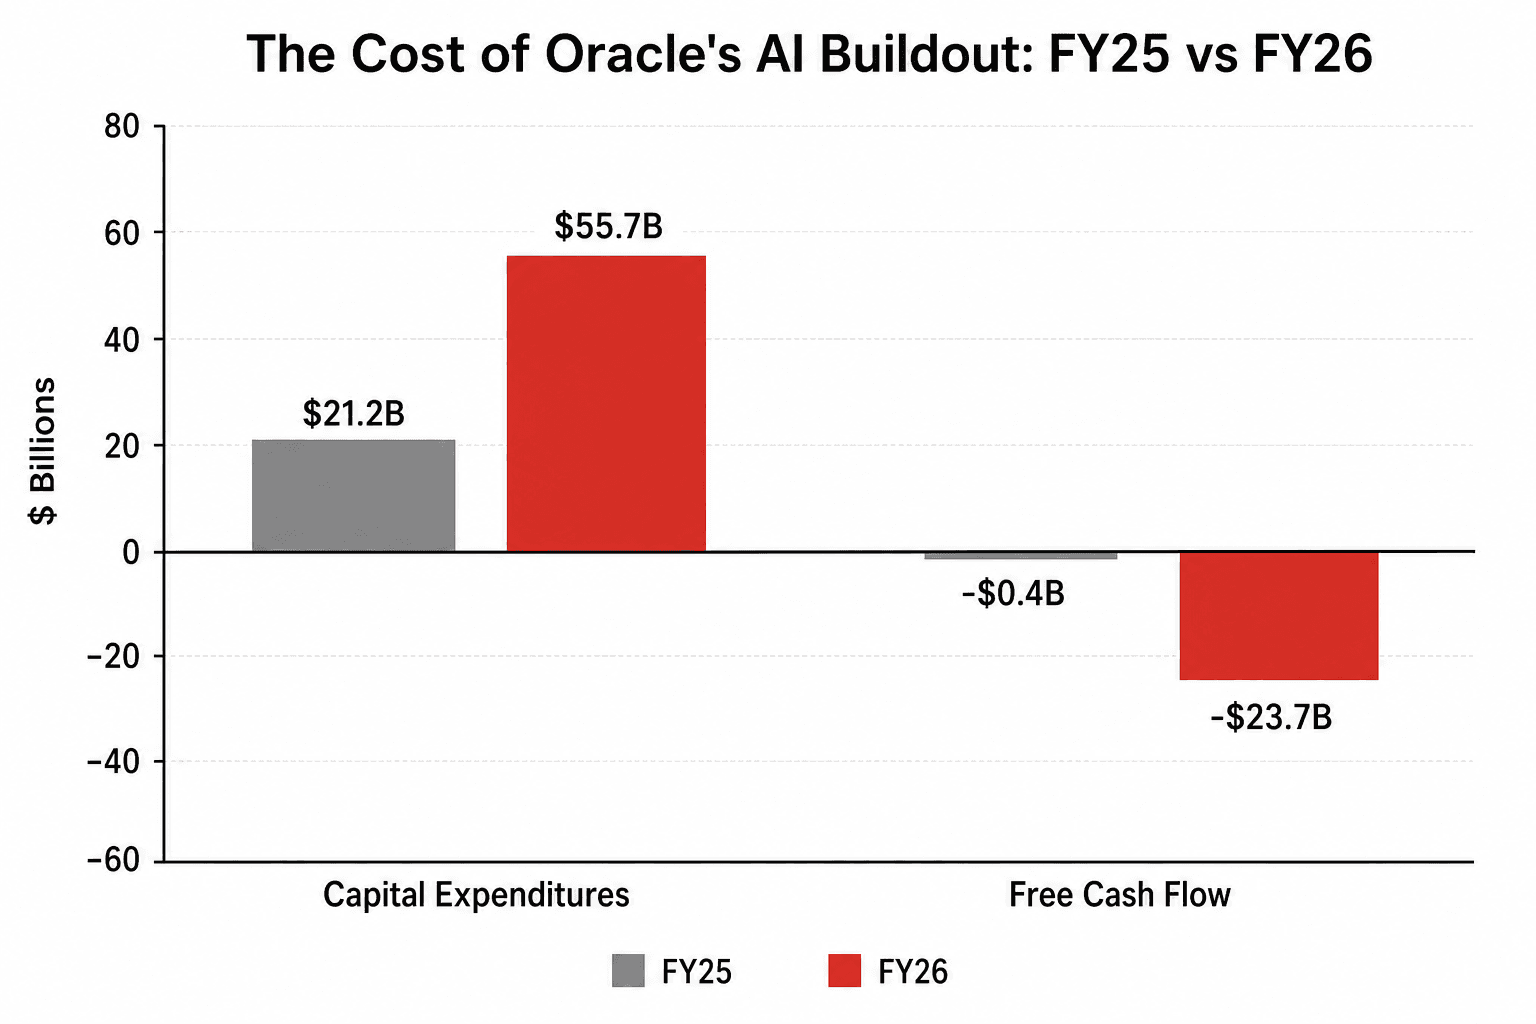
市場算的這筆帳是這樣。全年 CapEx 衝到 $55.7B,遠高於先前約 $50B 的財測。營業現金流原本有 $32B、年增 54%,體質相當健康,卻被資本支出整碗端走,使自由現金流落到 -$23.7B。接著管理層把 FY27 CapEx 淨現金支出指引拉到約 $70B,並說 Oracle 將在年內募集約 $40B 的債務與股權,包含 $20B 的 at-the-market 股權增資,會稀釋現有股東。
於是,一個創紀錄的營運季,附帶的是:上升的資本支出、大幅為負的自由現金流、新一輪股權稀釋,以及 FY26 已下滑約 5 個百分點、且還有一階即將到來的毛利率。Maxson 的解釋是,基礎設施毛利率會「在我們的資料中心達到完整合約營收水準時快速改善」。換句話說,新資料中心在填滿的過程中會拖累獲利,一旦填滿就轉為獲利。多方對此照單全收,因為積壓訂單替它背書。空方則指出,$638B 裡只有約 12% 會在未來一年轉成營收,所以資金缺口是真的、而且就是現在。
管理層要投資人相信的是什麼
兩位共同執行長與新任 CFO 的說法一致:現在就積極建設,因為需求是簽死的,報酬會在後面到來。Magouyrk 把 AI 基礎設施稱為一個「每年數兆美元」的市場,並重申 OCI 在資料中心填滿後 30% 至 40% 的長期毛利率目標。Maxson 則從投入資本報酬率的角度,來看待這幾年的重資本投入;她認為進入穩定營運狀態後可達 20% 後段(high-20s),並指出預付與自備硬體的合約報酬更高,因為客戶會預先支付設備費用。
到任約兩個月的新任 CFO 重申了整套長期目標:營收以 31% 的年增率成長、EPS 以 28% 成長,直至 FY2030。在一個現金故事嚇到投資人的季度裡,這份重申就是那句穩住人心的話。
分析師反應:一片逢低買進,只有一個唱反調
賣方大致對這波下跌不以為意。Guggenheim 維持「買進」與全街最高的 $400 目標價,稱這次賣壓「沒有什麼明顯的好理由」,並要投資人積極買進。Bernstein 把目標價微調至 $325,指出儘管 CapEx 帶來「價格驚嚇」,這仍是「沒有重大狀況」的一季。Wedbush、BofA、KeyBanc 全數維持「優於大盤」或「加碼」評等,把這波下跌定調為融資面引發的過度反應——畢竟需求面早已白紙黑字簽死。12 個月平均目標價落在約 $272,遠高於股價落點。
唯一的謹慎來自 Zacks,它給予「持有」評等。它的論點與需求無關,而在於時程與現金:大幅為負的自由現金流、新一輪股權稀釋、近期的毛利率壓力,以及偏高的估值,都讓人傾向耐心等到積壓訂單真正轉換為止。
前瞻:9/10 那份財報要看什麼
三個數字將決定這套建設論點是否成立。第一,雲端營收成長對上 58% 至 64% 的財測。落在高標會確認積壓訂單正按表轉換;落在低標則會重新打開時程的爭論。第二,積壓訂單的轉換率。Maxson 說近期 12% 與 34% 的比例應該會加速,而第一個跡象就能為資金缺口的疑慮降溫。第三,基礎設施毛利率。在指引還要再降一階的背景下,任何止穩跡象,都會比預期更快驗證「資料中心填滿、毛利率就回升」的說法。
所有財務數據均來自 Oracle 於 2026-06-10 公布的 FY26 Q4 業績、隨附的法說會,以及 Oracle Investor Relations。分析師評等與目標價取自 Guggenheim、Bernstein、Wedbush、BofA、KeyBanc、Zacks 的公開研究報告。股價反應數據取自 CNBC 及其他公開市場報導。