Oracle 的資本支出,首度超過了它的營收
一份優於預期的財報,市場用三十分鐘賣光它
Oracle 在 9 月 10 日(週四)美股收盤後公布財報。盤後盤面一開始很捧場:股價在發布後半小時內最高衝到 $167.69,盤後時段收在 $159.26,相對當天下午 $152.94 的收盤價上漲 4.13%。
然後,正式盤開了。Oracle 以 $164.38 跳空開出、漲 7.48%,摸到 $166.00,開盤五分鐘內就一度殺到 $154.35。終場收在 $150.28,當日跌 1.74%,比自己的開盤價低 8.58%,幾乎就是收在最低點。成交量 5,520 萬股,是前十個交易日均量的 3.79 倍,其中超過四分之一在開盤後的半小時內成交。
這不是類股的問題。同一天 Amazon 漲 1.94%、Alphabet 漲 1.53%、Microsoft 漲 0.65%、S&P 500 漲 0.85%,追蹤 Oracle 同業族群的軟體 ETF 也漲 0.32%。只有 Oracle 跌。從前一晚的興奮到隔天早上的開盤競價,財報裡有東西改變了投資人的想法——而那東西不是成長數字。
那條被跨過去的線
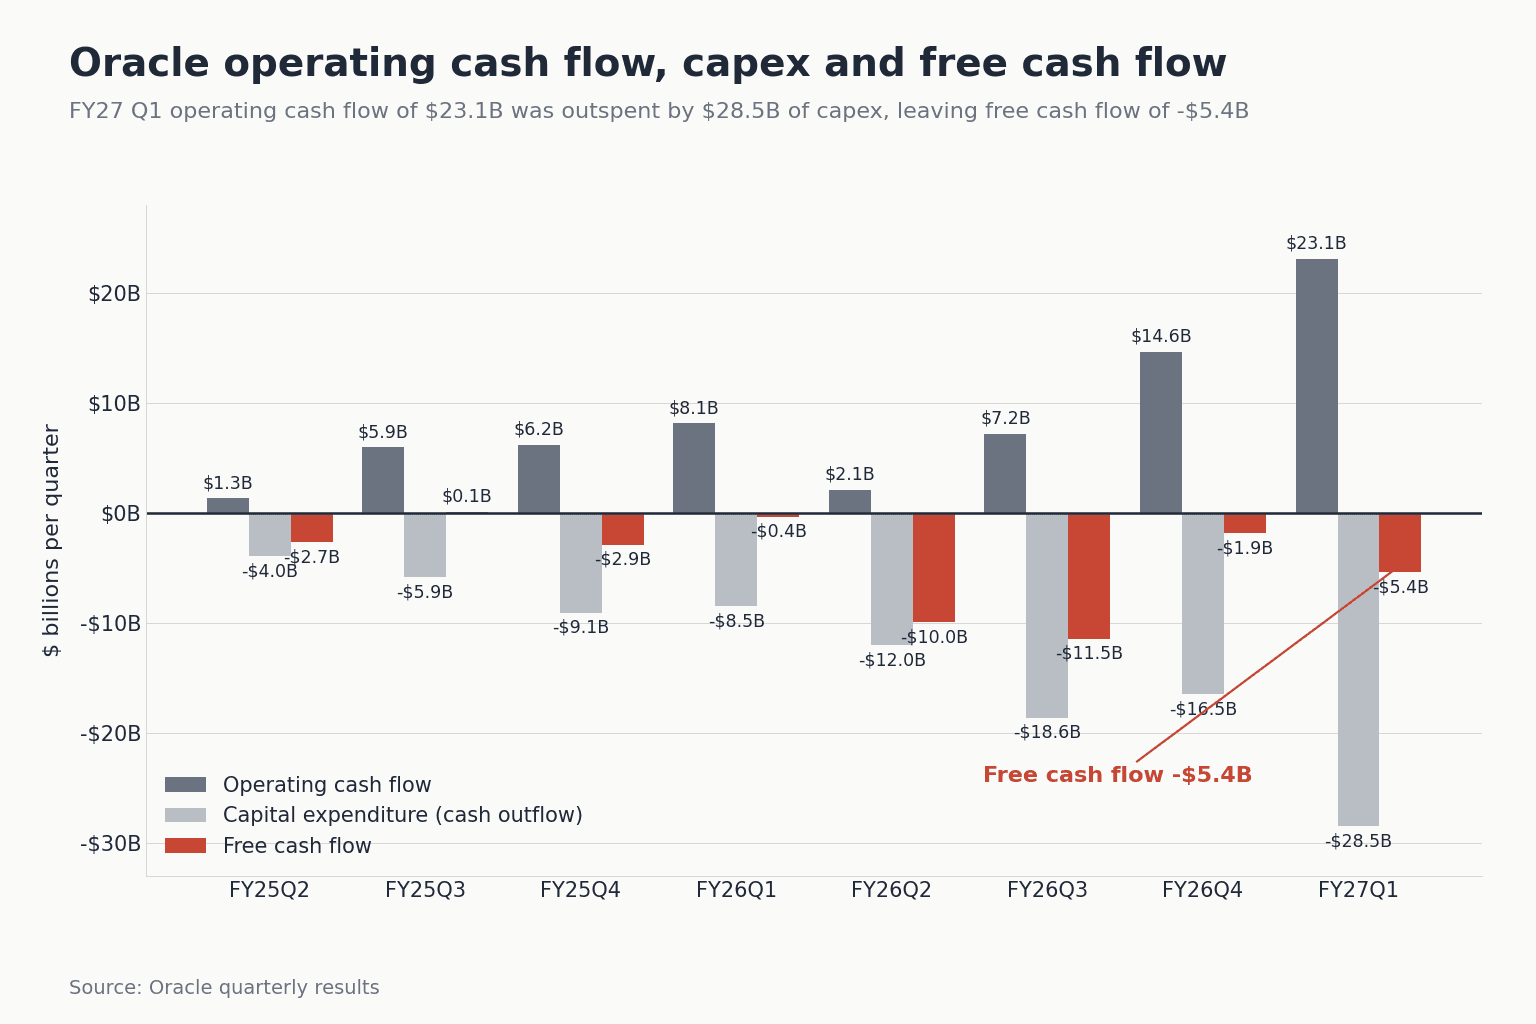
Oracle 單季就在不動產與設備上花了 $28,499M,比前一季暴增 73%。光是這一季,就比 FY2025 一整年 $21,215M 的資本支出計畫還大。
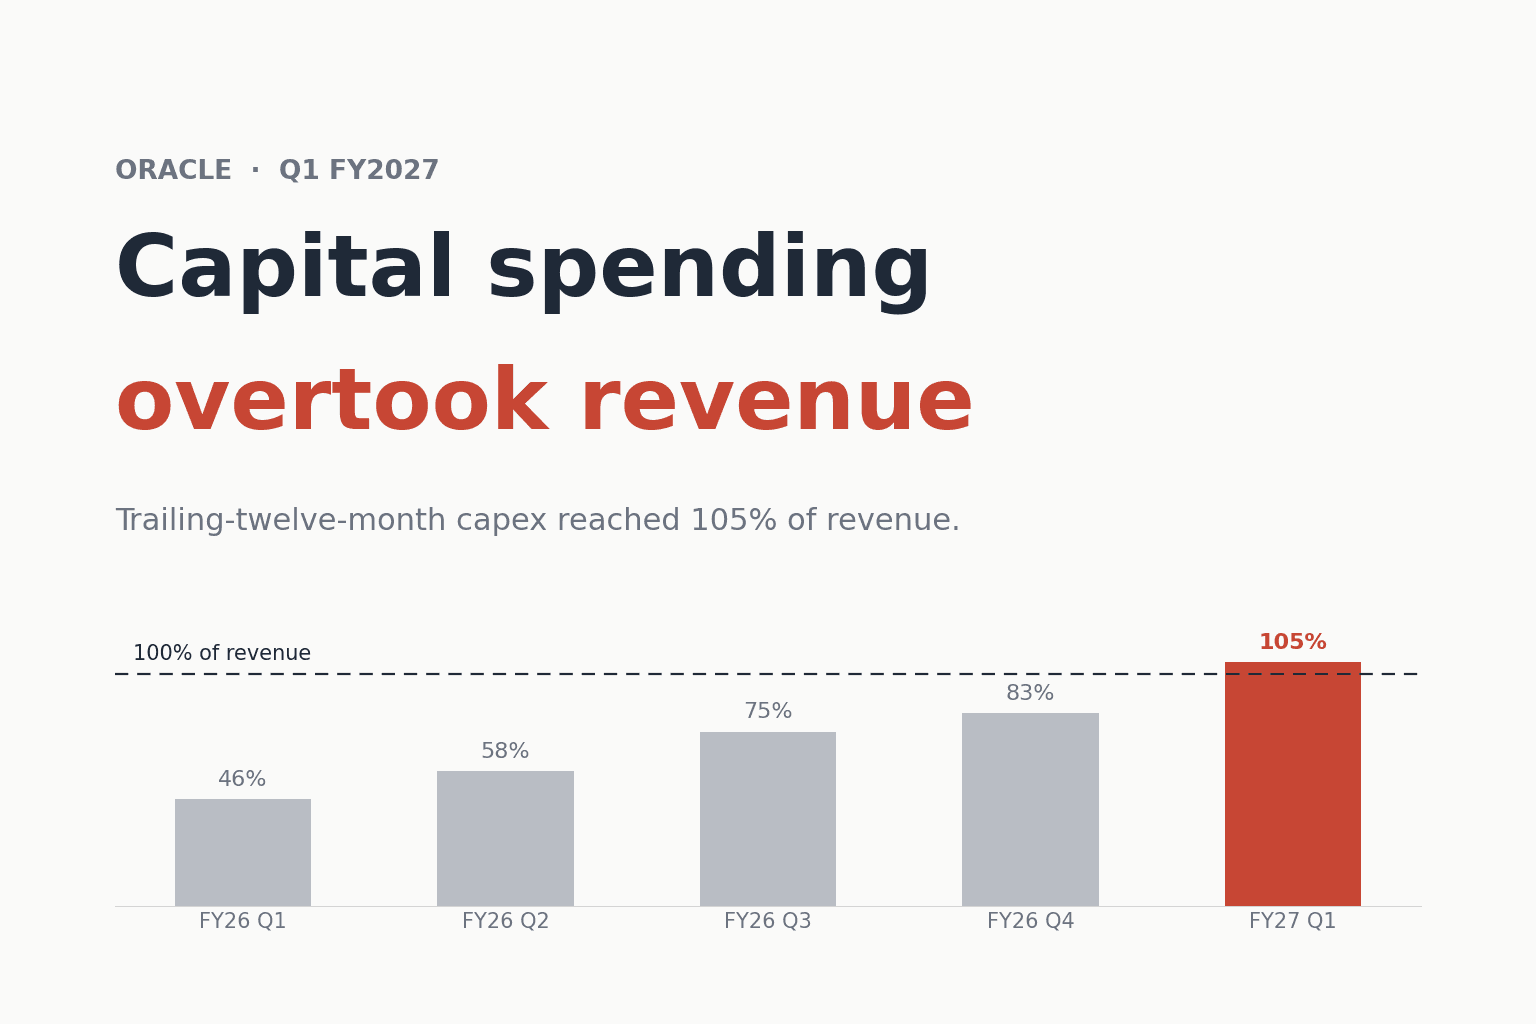
把最近四季疊起來,會看到一個沒有任何一家大型軟體公司出現過的比率。近十二個月資本支出 $75,660M,對上同期營收 $71,777M:105%。 Oracle 現在投進資料中心、晶片與土地的現金,比它從客戶手上收到的還多。一年前,這個比率是 46%。
這麼拚命建設,是有理由的。Oracle 本季交付了 850 MW(百萬瓦) 的 AI 產能,大約是上一季整季的三倍,也等於上個會計年度全年建置量的 73%。裝上去的 GPU 超過 30 萬顆。整體設備使用率達 97.9%;而當較舊的晶片面臨續約,共同執行長 Clay Magouyrk 說,這些產能是以高於到期合約 20% 的溢價續約或轉售出去的——而那些硬體,多半已經用了四年以上。這是整份財報裡最直接的一項證據:這波建設是需求推著走,不是靠期待硬撐。
創紀錄的現金流,有個註腳
新聞稿以創紀錄的營業現金流開場:$23,103M,年增 184%。照字面讀,這代表 Oracle 的本業突然開始吐出將近三倍的現金。並沒有。
Oracle 自己的調節表顯示,這個數字裡有 $11,363M 是帶有重大融資成分的客戶預付款。客戶為產能預先付了錢。會計準則把這筆錢歸到營業活動,儘管它的性質比較接近「向客戶借款」,而不是「收帳」。把它剔除,本業產生的現金約為 $11.7B,比較接近去年同期的 $8.1B,而不是它的三倍。
這裡沒有任何隱瞞或不當。Oracle 本來就把這個數字揭露在同一張表裡——也就是它用來把資本支出調節成所謂「淨現金支出」的那張表;而這些預付款,正是管理層講了兩季的合約結構,在數字上的樣子。法說會上有分析師暗示新合約不需要額外的資本支出,Magouyrk 講得很精確:「我沒有說,我也不認為我或 Hilary 說過,那不需要額外的 CapEx。我們說的是,那不需要 Oracle 額外拿出現金。」支出仍然會出現在 Oracle 的資產負債表上。改變的是誰出錢。
無論怎麼看,本季自由現金流是 -$5,396M,近十二個月則是 -$28.7B。
這些錢買到了什麼
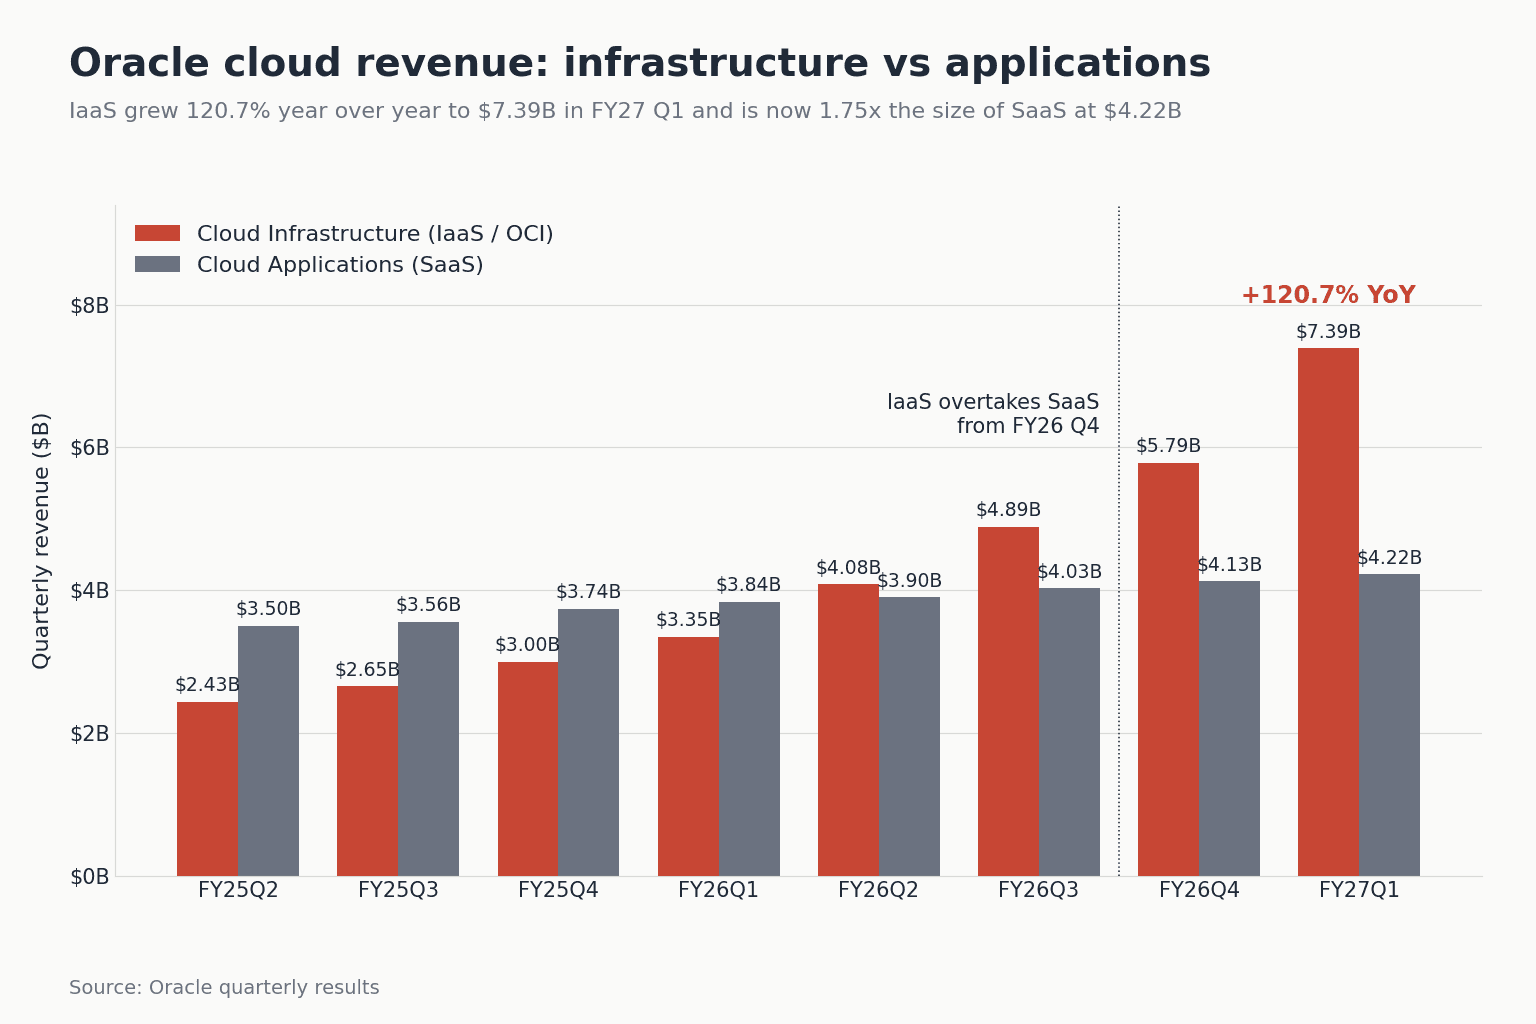
單看營運,這一季是真的漂亮。營收 $19,345M、年增 29.6%,創下紀錄;而且這是 Oracle 史上第一次,會計年度第一季能接在破紀錄的第四季之後,還再往上加一段。Cloud Infrastructure 來到 $7,388M、年增 120.7%,成長率連續第六季加速,單它一項就貢獻了 $1,601M 的季增營收。它現在佔全公司的 38.2%,一年前只有 22.4%。
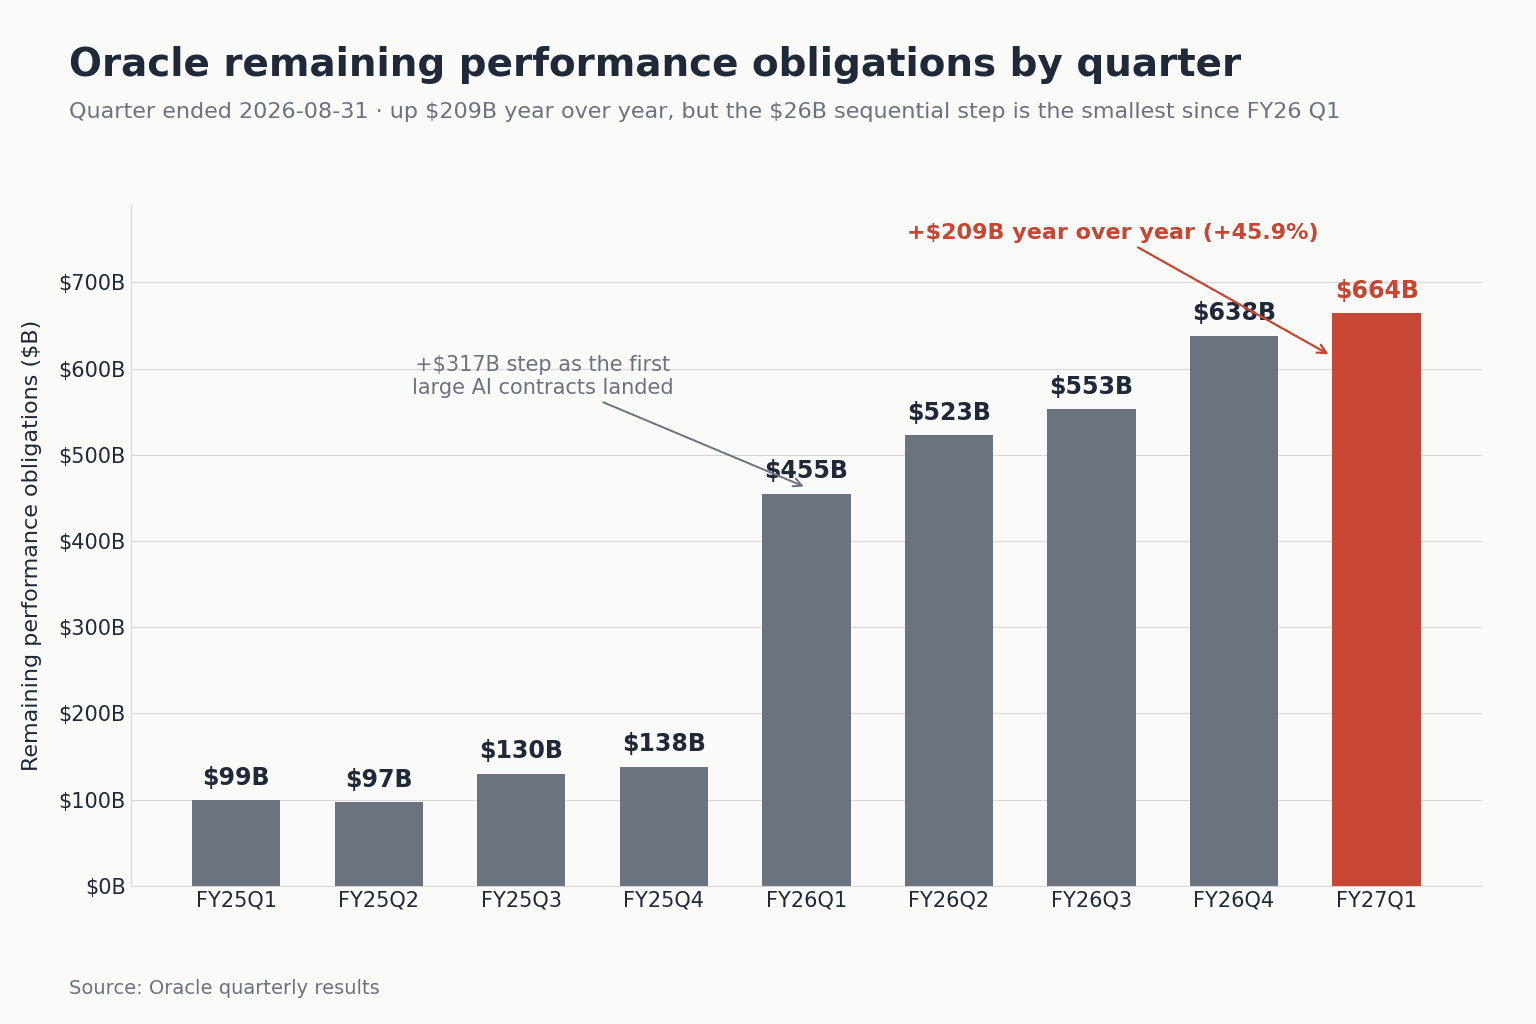
Oracle 用剩餘履約義務來揭露它的積壓訂單,白話講就是「已經簽約、但還沒交付的工作量」;這個數字季末達 $664B。本季 Oracle 新簽的 AI 雲端合約超過 $30B。不過季增只有 $26B,是這批合約開始進來以來最小的一次——因為同一時間,約 $11.6B 的雲端營收也從積壓訂單裡認列掉了。CFO Hilary Maxson 現在預期,這批積壓訂單約有一半會在未來 36 個月內轉成營收。
毛利率被壓縮,營業利潤率守住了
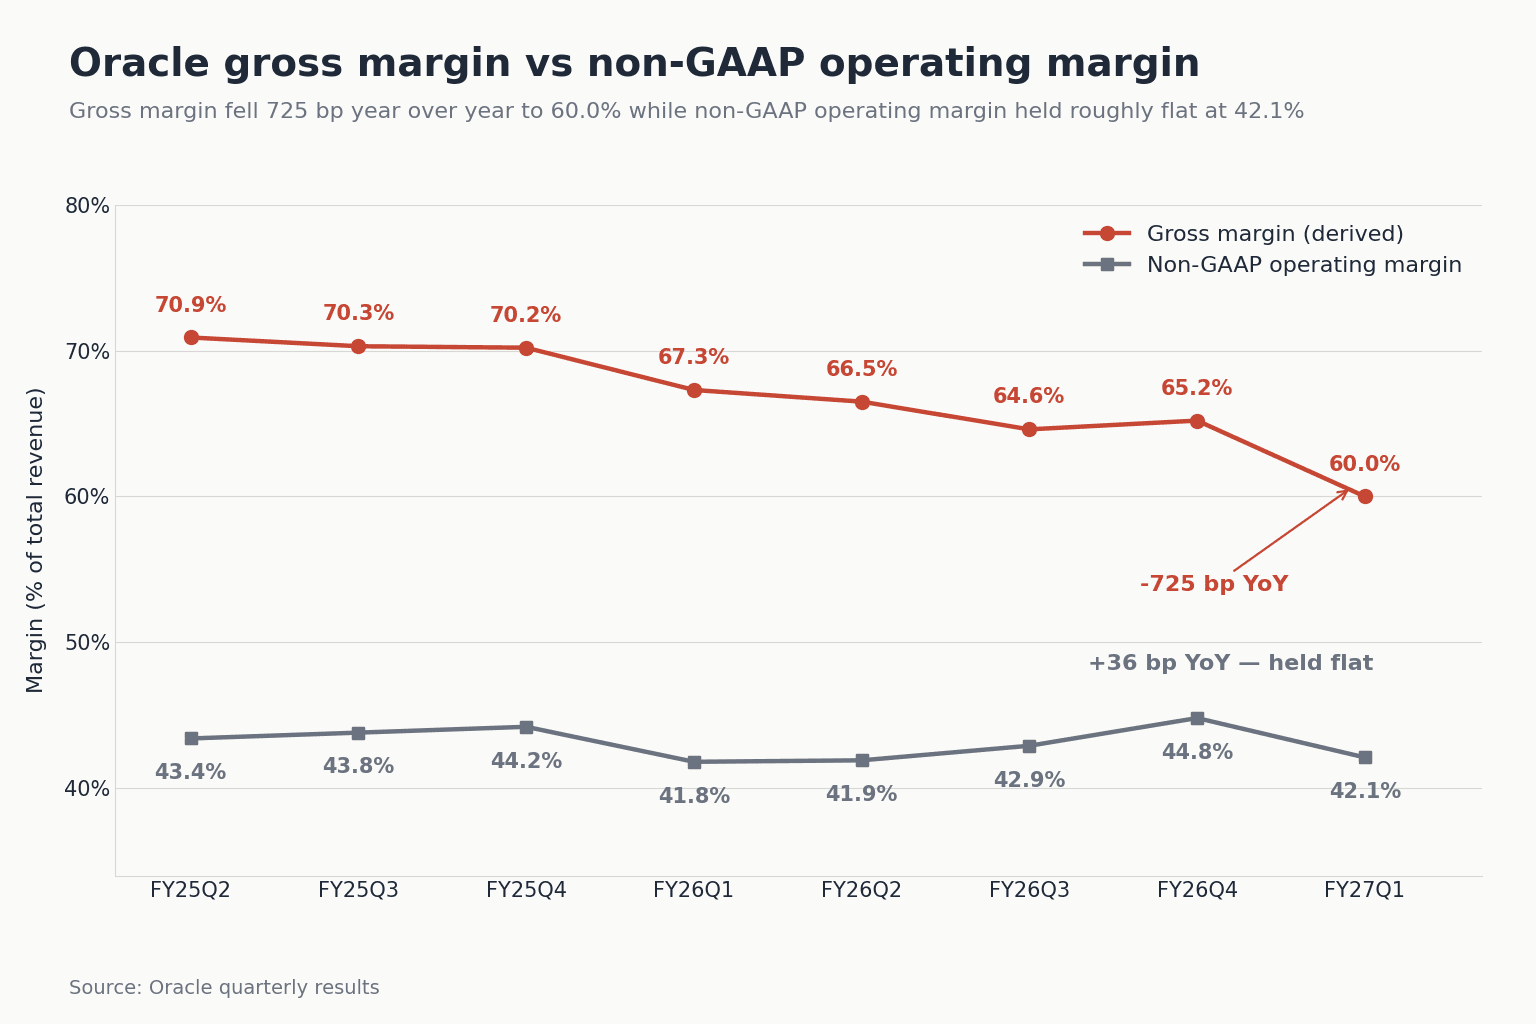
毛利率年減約七個百分點至 60.0%,是這個序列裡最弱的一次。原因很直白:那些已經通電、卻還沒填滿的資料中心,開始產生折舊。雲端與軟體成本這一行年增 77.4%,單季折舊金額更是翻倍有餘,來到 $3,156M。
但非 GAAP 營業利潤率持平在 42.1%。這是在毛利那一行以下守出來的:銷售與行銷砍了 12.2%、研發砍了 3.6%、無形資產攤銷砍了 51.9%、重組費用砍了 77.3%。Maxson 告訴分析師,她認為營業利潤率才是「我們最終想追蹤的那個重點」;至於毛利率,她只願意說從這裡開始應該會走平,細節留到 10 月的投資人日再談。
十七位分析師,零評等調整
賣方的反應,罕見地在「不動作」這件事上高度一致。共出現十七則有日期的報告,全在 9 月 11 日,而且沒有任何調升、也沒有任何調降。四家調降目標股價,RBC 砍得最兇,從 $190 到 $165。兩家象徵性調升。十一家單純重申。六家有動作的機構加起來,淨變動是 -$73。
目標股價區間現在從 RBC 的 $165 拉到 Guggenheim 的 $400,在一檔 $150 的股票上攤開 $235 的價差。這不叫共識,這叫還在吵。而且財報後全街的每一個目標股價,包含最看空的那個,都還在 Oracle 的實際股價之上。小幅調升目標股價的 Barclays 直說,它對這波賣壓感到不解。
財務數據取自 Oracle FY2027 Q1 業績,該財報於 2026 年 9 月 10 日以 Form 8-K Item 2.02 Exhibit 99.1 向 SEC 申報,並參考隨附的法說會內容。股價與成交量為 2026 年 9 月 10 日與 9 月 11 日兩個交易日的交易所數據。分析師動作取自 RBC Capital、BMO Capital、Stifel、UBS、Barclays、Guggenheim、Cantor Fitzgerald、TD Cowen、DA Davidson、Stephens、Citi、Bernstein、Deutsche Bank、Wells Fargo、Bank of America、JPMorgan、Morgan Stanley 的公開研究報告,並參考 Benzinga 與 CNBC 的報導。