NVIDIA FY27 Q2:重設毛利率,換 70% 成長
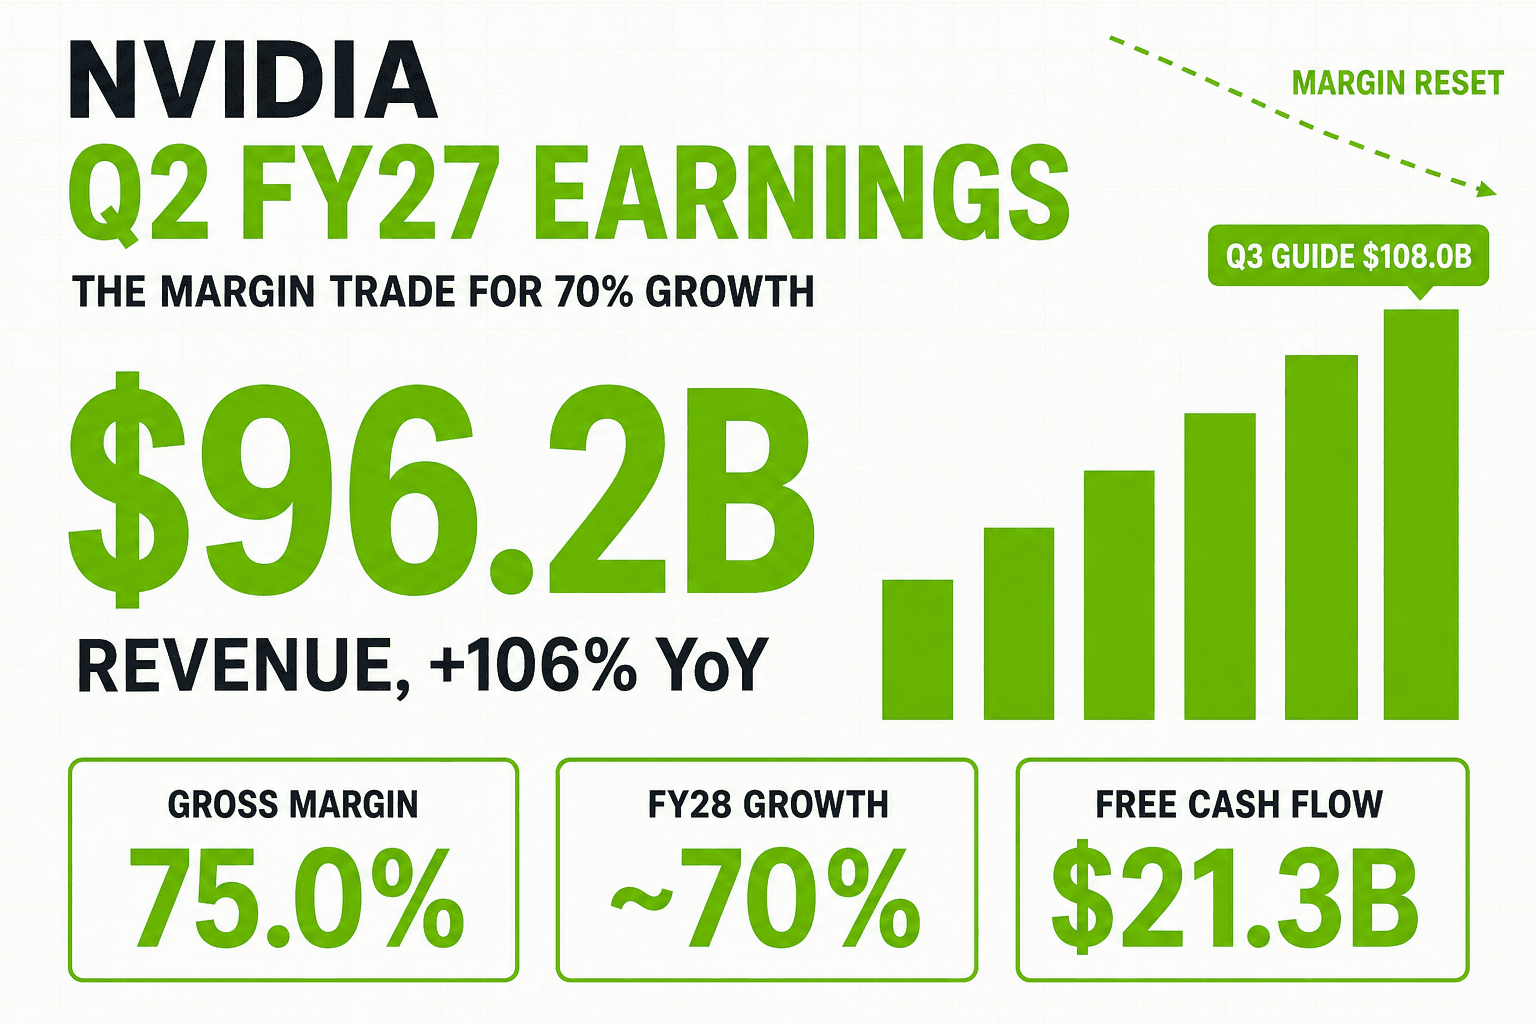
NVIDIA 在週三晚上交出公司史上最大的一季,結果股價一度跌了 3%。
幾個小時後,變成大漲將近 5%。這中間,財報數字一個都沒變。變的是 Colette Kress 開了口。
先看數字
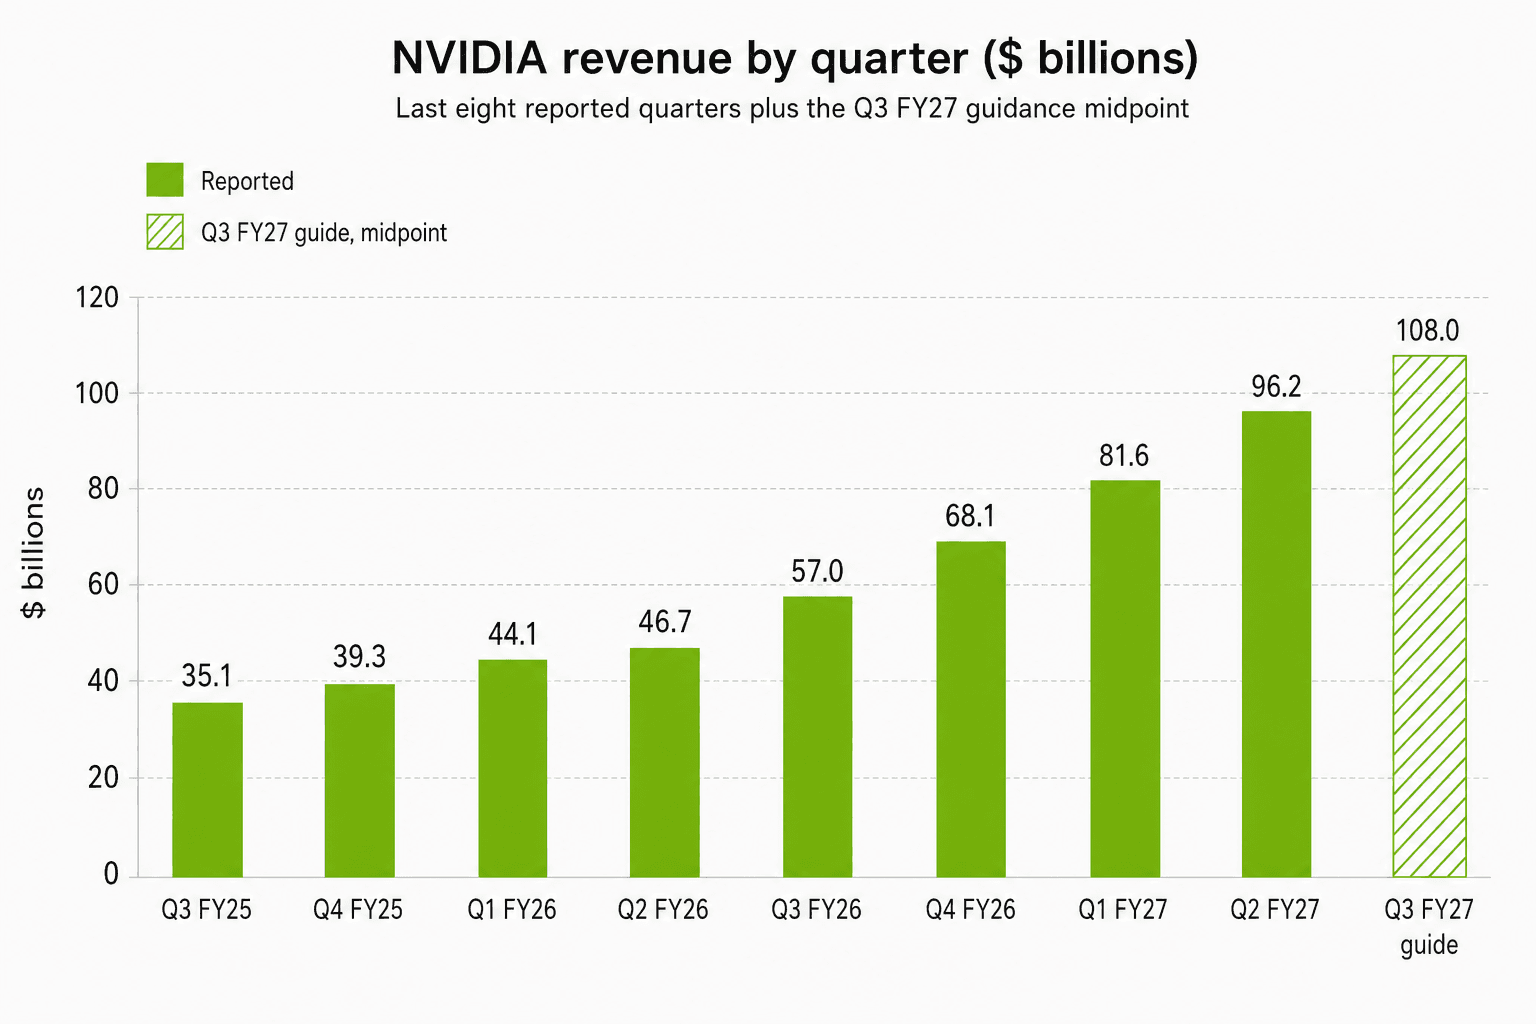
截至 7 月 26 日的這一季,營收 $96.22B,YoY +105.9%、QoQ +17.9%。資料中心貢獻 $89.02B,YoY +116.6%。Edge Computing 現在把已經退場的 Gaming、Professional Visualization、Automotive 與 OEM 四條線都併了進來,這一季做 $7.20B,YoY +27.5%。GAAP 營業利益 $63.73B,營業利潤率 66.2%。Q3 財測 $108.0B ± 2%,隱含 QoQ +12.2%,而且這個數字假設來自中國的資料中心運算營收是零。
Kress 在法說會開場的定調是,成長「連續第 4 個季度加速」。一家一季做 $96B 的公司,還在加速。
在有人引用錯 EPS 之前,先補一個會計註記。GAAP 稀釋 EPS(每股盈餘)$2.46 裡面含了 $7.77B 的股權證券淨利得,這也是為什麼 GAAP 淨利潤 QoQ 只成長 2.3%,營業利益卻成長了 19.0%。真正反映本業的數字是 Non-GAAP 稀釋 EPS $2.22,YoY +119.8%。
翻轉盤勢的那一句話
接著 Kress 說了這句:「我們預期 2028 會計年度的營收會成長約 70%。這是一個受供給限制的展望。」
NVIDIA 過去從來沒有提前一整年給過展望。華爾街的模型大概抓 44%。Jensen Huang 在 Q&A 裡講得更白:「就算我們的需求遠遠不只 70%,供給只讓我們有信心交出 70%。」後面又補一句:「不受限制的話會高很多⋯⋯我們今年是 YoY 成長 100%。」
這個數字不在 8-K 裡。它是法說會準備稿裡的說法,應該當成管理層的看法來讀,而不是正式財測。市場沒在管這個分別。NVDA 當天正常盤收在 $209.66、跌 1.59%;財報一出,盤後一度跌到 −3%,到美東時間 22:12 報 $219.53、漲 4.71%。那是收復失土,不是新高——這檔股票 5 月 20 日的收盤價是 $223.47。新高沒等到,重新評價倒是來了:週四跳空開在 $222.86,盤中一次都沒有回頭去碰盤後那個價位,最後收在 $227.98、漲 8.74%,是大約 14 個月來最強的單日表現,已經越過 5 月那個收盤價,但離 $236.54 的高點還差一截。
ACIE 現在跑得比雲端大廠還快
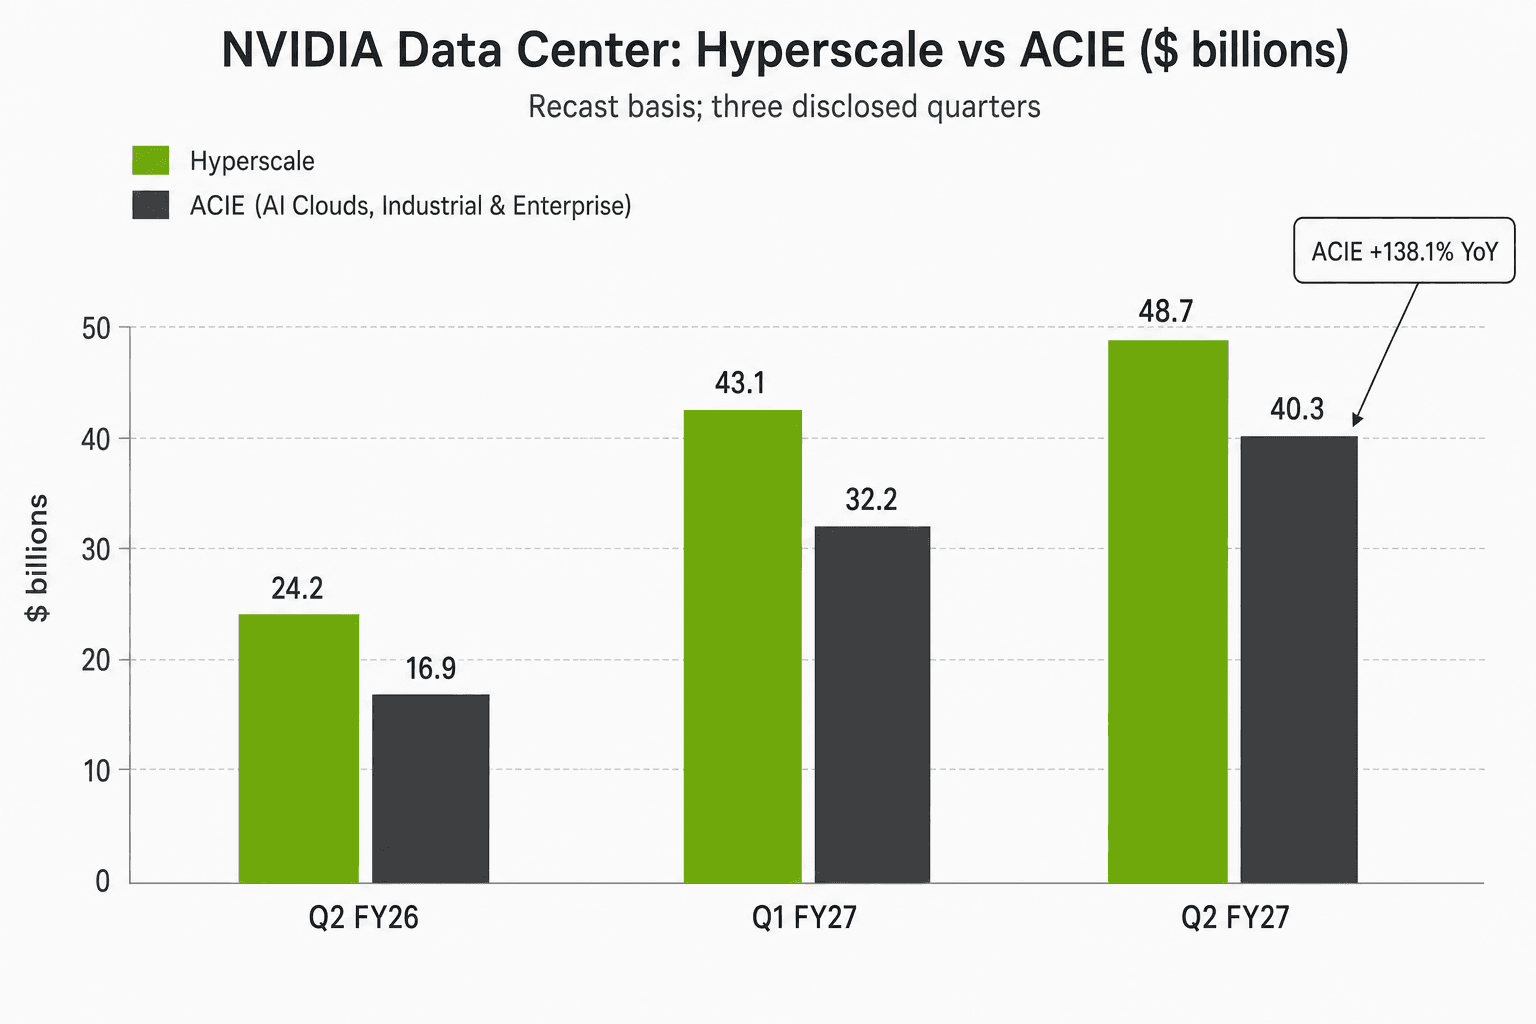
Hyperscale(超大規模雲端業者)營收 $48.71B,YoY +101.5%、QoQ +13.1%。ACIE 是 $40.31B,YoY +138.1%、QoQ +25.2%。Hyperscale 占資料中心的比重,已經從一年前的 58.8% 掉到 54.7%。
要拿上一季來比的人請注意一件事:NVIDIA 把一家公司「因其商業模式改變」從 ACIE 移到 Hyperscale,並且重編了先前各期。5 月公布的那組拆分已經作廢,目前這個基礎上只有三個季度的數字。
客戶集中度的數字也站在同一邊。最大的單一直接客戶占總營收的比重,從一年前的 23% 降到 16%,本季只剩一家直接客戶越過 10% 的揭露門檻,去年同期還有兩家。Sovereign AI 營收 QoQ +35%、YoY 成長超過三倍。Kress 預期非 hyperscaler 的需求會穩定在「大約我們資料中心業務的一半」,Q3 由 ACIE 領軍,Q4 則隨著 Vera Rubin 供給到位,換 Hyperscale 重新加速。
這筆交易:拿毛利率換成長
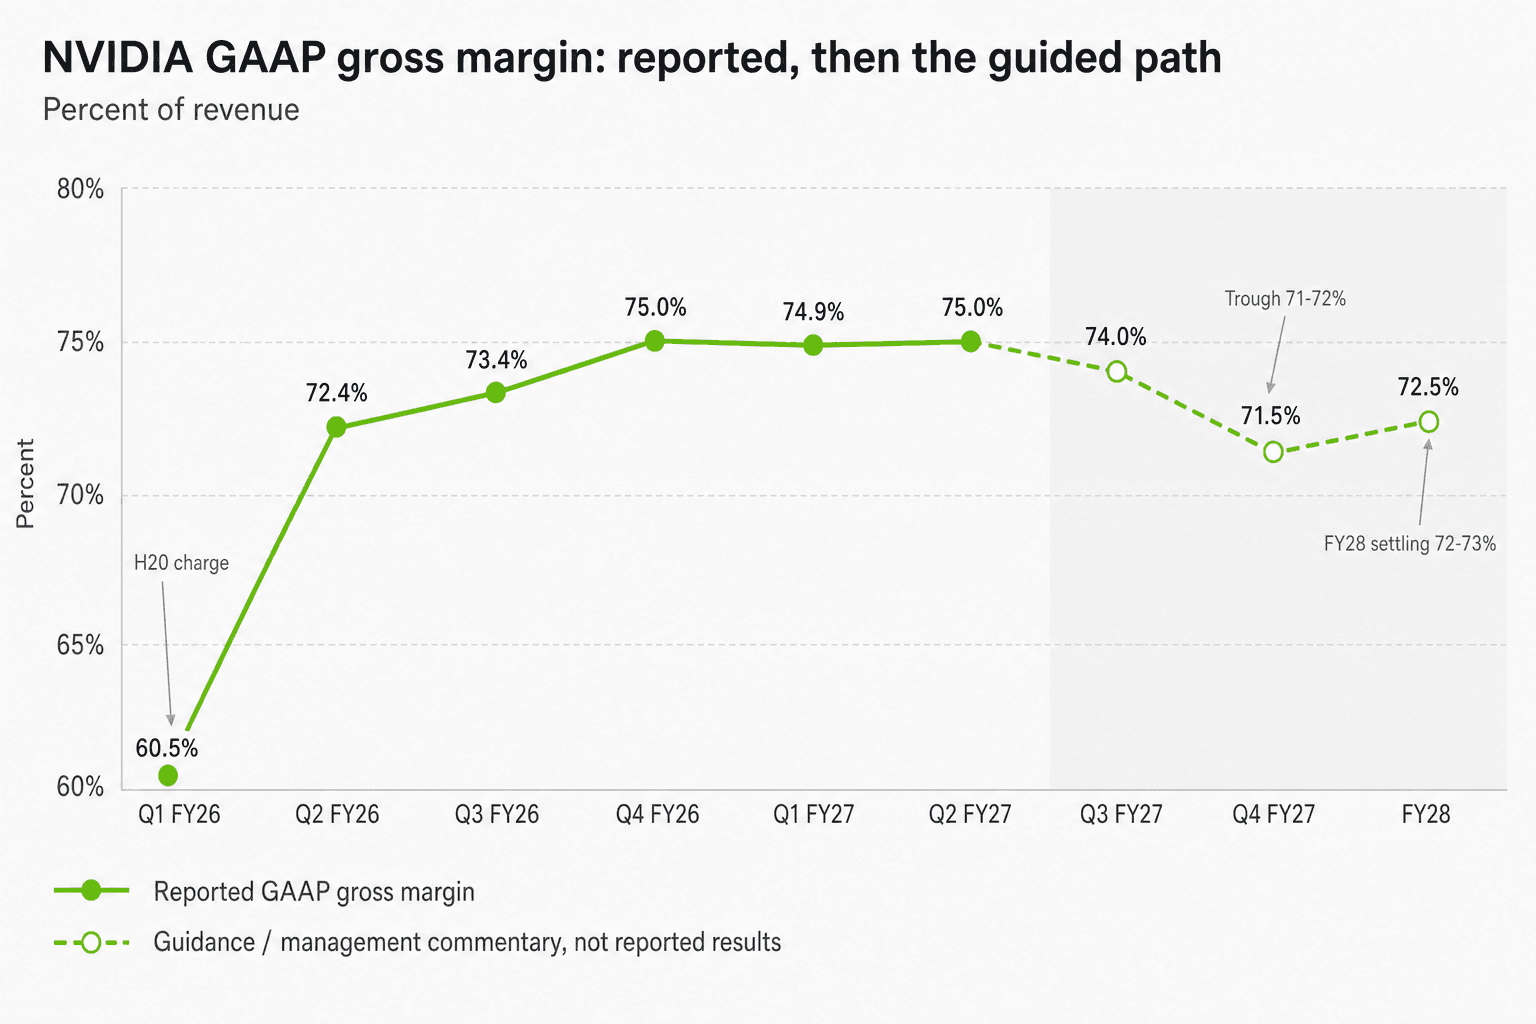
GAAP 與 Non-GAAP 毛利率都落在 75.0%,與上季持平。Q3 正式財測是 74.0% ± 50 bps。接著 Kress 在法說會上主動把後面的路徑講完——那是當晚偏空的另一半:
「各位當中有不少人對我們的毛利率表達了疑慮,因為零組件成本已經明顯上升。大家也都知道,我們正面臨記憶體極端的價格環境。漲價的幅度超出我們先前的預期,明年還會再往上。所以我們今天要重設市場的預期。」
重設的內容是:Q3 74%,FY27 Q4 落到 71–72% 的低點,等已經談定的漲價在 FY28 Q1 生效,FY2028 再回到 72–73%。自己算一下。在一季 $108B 的規模上,毛利率一個百分點,就是超過 $1B 的毛利。從 75.0% 掉到 71.5% 的低點,等於每季把大約 $3.8B 的毛利,交到記憶體供應商手上。
Kress 的緩頰說法是,成本和成長根本是同一件事:「記憶體供給吃緊,是同一波需求爆發的症狀,而那波需求也正在推動我們自己的成長。」證據就在承諾表上。供應與產能承諾一個季度之內從 $119B 跳到 $279B,「主要與記憶體採購有關」。
這就是那筆交易。NVIDIA 用高價把記憶體供給鎖住,好讓 70% 的成長交得出來——選了量,放掉率。
現金流才是這波 ramp 現形的地方
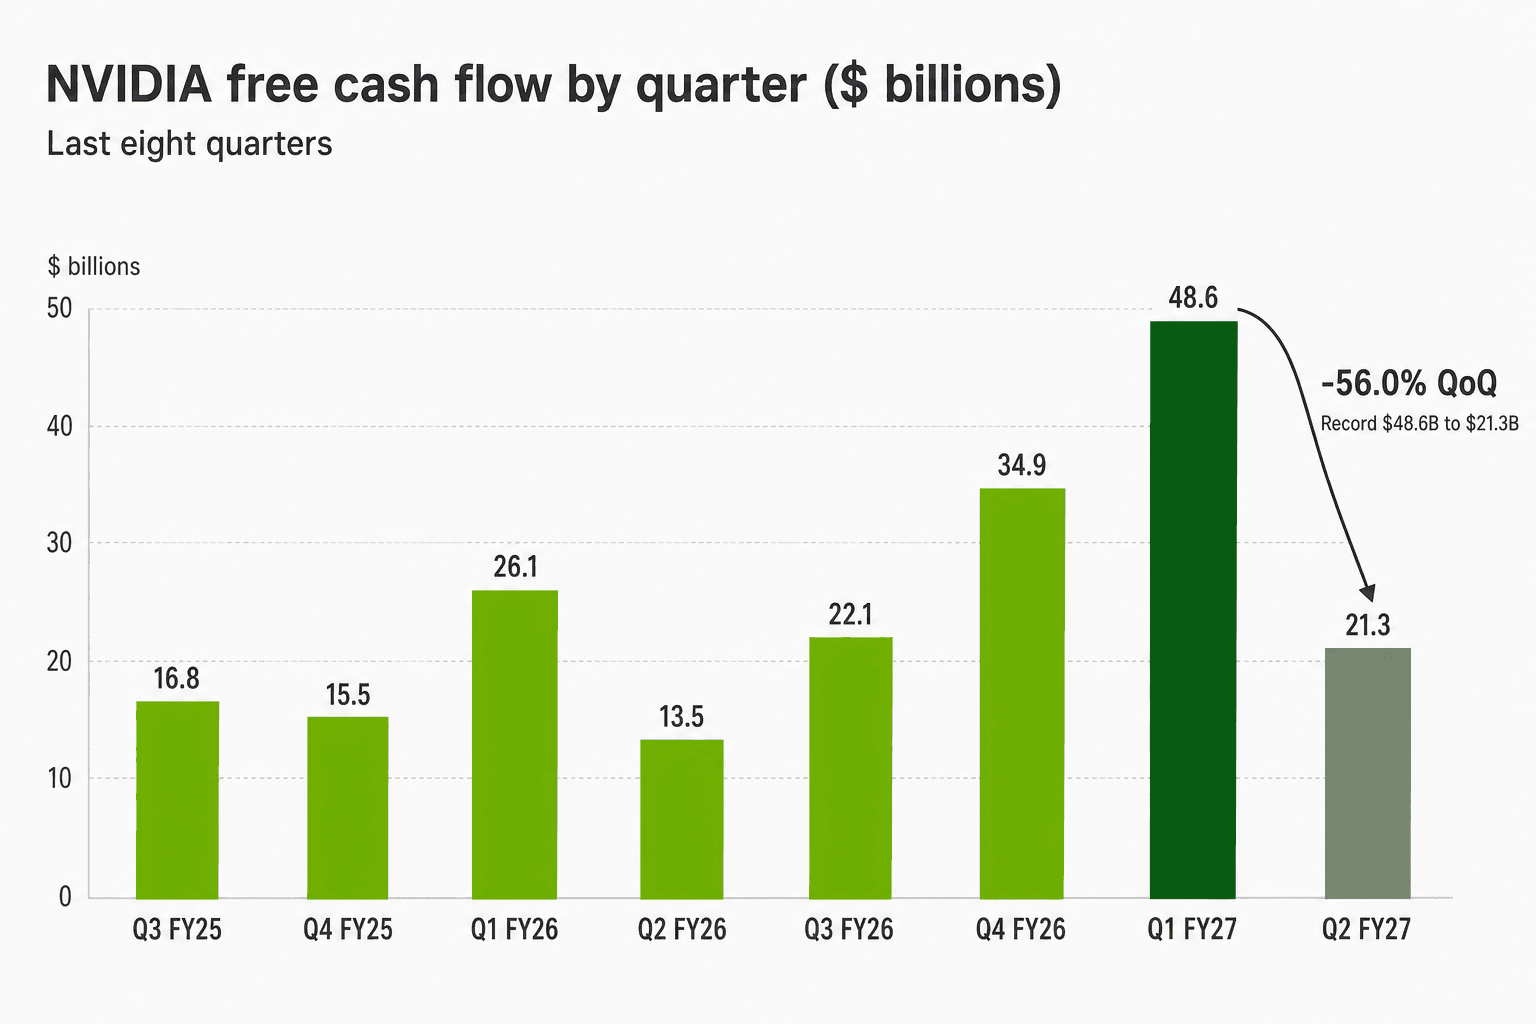
自由現金流 (FCF) $21.34B,比 Q1 創紀錄的 $48.55B 少了 56.0%。營業現金流腰斬到 $24.08B。原因全都寫在資產負債表上:大型跨季合約給了較長的付款條件,應收帳款週轉天數 (DSO) 從 45 天拉長到 60 天,應收帳款增加 $22.3B 到 $63.06B;為了迎接 Vera Rubin,存貨也增加 $5.8B 到 $31.58B。
NVIDIA 本季還發行了 $25.0B 的優先無擔保債券,長期負債從 $7.47B 拉到 $32.37B。CNBC 注意到,這份 10-Q 是第一次把負債單獨列為一項風險因子。應收帳款的集中度是接下來要盯的那一行:目前有五家直接客戶各自占應收帳款 10% 以上、合計 70%,1 月的時候是三家、合計 56%。
這些都沒有擋住資本回饋。大約 $26B 回到股東手上,其中 $19.7B 是庫藏股回購、$6.0B 是股息。
管理層真正在主張什麼
Huang 在新聞稿裡那句一行版本最乾淨:「AI 已經來到轉折點。它正在做有用的工作。它的 token 有生產力、也有獲利能力。現在,運算就是營收。」
法說會上難處理的是融資。NVIDIA 已經投入將近 $50B 在前沿 AI 實驗室,並且和 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs 與 KKR 合組平台,要動員超過 $500B 的第三方資金。Kress 不等分析師開口,就先把這個批評接了下來:「我們理解這個支持的規模,也知道有些人會說這叫循環融資。我們的看法不一樣。」她的辯護是 NVIDIA 沒有在放款:「獨立的第三方資金,還是就每一筆交易本身的條件決定要不要承作。我們並沒有在做貸款。」
管理層預期,那些由 NVIDIA 動用自身資產負債表去撐的 AI 實驗室需求,大約會是明年業務的四分之一。空方會抓著這個數字不放。
多方的數字則是每 GW 營收的階梯:Hopper 大約 $18B,Grace Blackwell $25B,Vera Rubin $40B。被問到還會不會再往上,Huang 說會:「最完美的答案其實是:每 GW 無限大。」
賣方原本站在哪裡,後來又走到哪裡
財報前,市場的部位偏多,而且有點無聊。S&P Global 統計到 8 月 25 日共 61 位分析師:58 位買進或強力買進、2 位中立、1 位強力賣出,平均目標股價 $305.41。既有目標價從 JPMorgan 的 $280 到 Raymond James 的 $352,多數集中在 $325–$350。財報前那一週,沒有任何一份降評,也沒有任何一次目標價下修。Siebert 投資長 Mark Malek 對這個局面的形容最到位:「當你就是那筆交易本身,執行力就不再是催化劑,而是前提。」這正好解釋了為什麼一份怪物級的優於預期把股價打下去,一個預測卻把它拉上來。
然後研究報告出來了。而這一波最有意思的地方是:報告全面調高,這檔股票看起來反而比前一天更貴。財報後總共有 24 家具名機構出手:16 次目標價調升、0 次調降、0 次降評、0 次升評——大家本來就已經看多,唯一還能動的就是把數字寫大一點。平均目標股價從 $305.41 升到約 $321,大約 +5%。股價當天漲了 8.74%。隱含上檔空間因此從約 44% 壓縮到約 40%。16 次調升,還是被盤面跑贏。
分布的兩端同時被拉開。Raymond James 從 $352 拉到 $515,是全街最大的一次上修,論點是限制住 NVIDIA 的是供給而不是需求,而這家公司終有一天可以做到年營收 $1T。Argus 則原地不動維持 $270,是財報後還掛在檯面上最保守的一個數字。JPMorgan 本來是大型投行裡最低的一家,從 $280 調到 $320。Morgan Stanley——財報前主張「就算是一次標準的優於預期加上修財測,也擋不住股價下跌」的那一家——給出全組最小的調升幅度,$288 到 $300,並且把 CY27 的營收說法和毛利率重設兩件事都算成正面。另有 8 家完全沒有動目標價。
目標價很便宜,真正有份量的是財務預估——而這次預估也動了:BofA 把 FY28 的 pro-forma EPS 一口氣上調 19% 到 $15.72、FY29 上調到 $23.17;UBS 則認為 CY27 的展望隱含 EPS 會在 $16 以上。
唯一往負面方向動的,根本不是股票評等,而且它到現在還站在那裡。Morgan Stanley 的 Lindsay Tyler 首次覆蓋 NVIDIA 的信用評等、給了中立——這是該行第一次評 NVIDIA 的債——理由是總信用曝險到 2028 年底可能達到約 $200B,其中約 $170B 是永遠不會出現在負債科目上的擔保與承諾。股票部門重新評價了,債券部門沒有。
三件要盯的事
Q4 的低點是不是真的 71–72%。Kress 已經在盤面上放了一塊地板。如果記憶體價格繼續衝,Q3 又把 Q4 指到 71% 以下,「我們是在買成長」的故事就會變成「我們失去了定價權」。
不過這個問題只當了一天的 NVIDIA 專屬問題。Marvell 在週四盤後公布財報,營收與獲利雙雙優於預期,還把 FY27 營收展望上調到約 $12B、FY28 上調到約 $18B——然後把 Q3 毛利率財測從 58.9% 下修到 57.5–58.5%。股價盤後跌了約 8%。看起來很像整個類股同時發生的一場毛利率事件,但至少照兩家公司自己的說法並不是:NVIDIA 指向的是記憶體價格,一項它無法控制的外部成本;Marvell 財務長 Dan Durn 則把這次下修歸因於產品組合,說「我們在客製化這塊的放量很強」,而且這個形狀「並不意外」。兩次重設,兩個不同的原因。把其中一邊當成另一邊的證據之前,這點值得先記住。
ACIE 是不是繼續長得比 Hyperscale 快。管理層說 Q3 由 ACIE 領軍、Q4 換 Hyperscale 重新加速。兩邊都成立,集中度的空方論點就會繼續縮小。
應收帳款收不收得回現金。一季多出 $22.3B 的應收帳款、DSO 拉到 60 天,這是一個融資決策,不是意外。只有真的收回來,它才叫聰明。
NVIDIA 剛剛告訴市場,明年它會成長 70%,而且願意為此把三個百分點的毛利率交給記憶體廠。市場買單了。帳單 Q4 才會到。