NVIDIA FY27 Q1:Networking 一個季度就變成 $14.8B 的生意
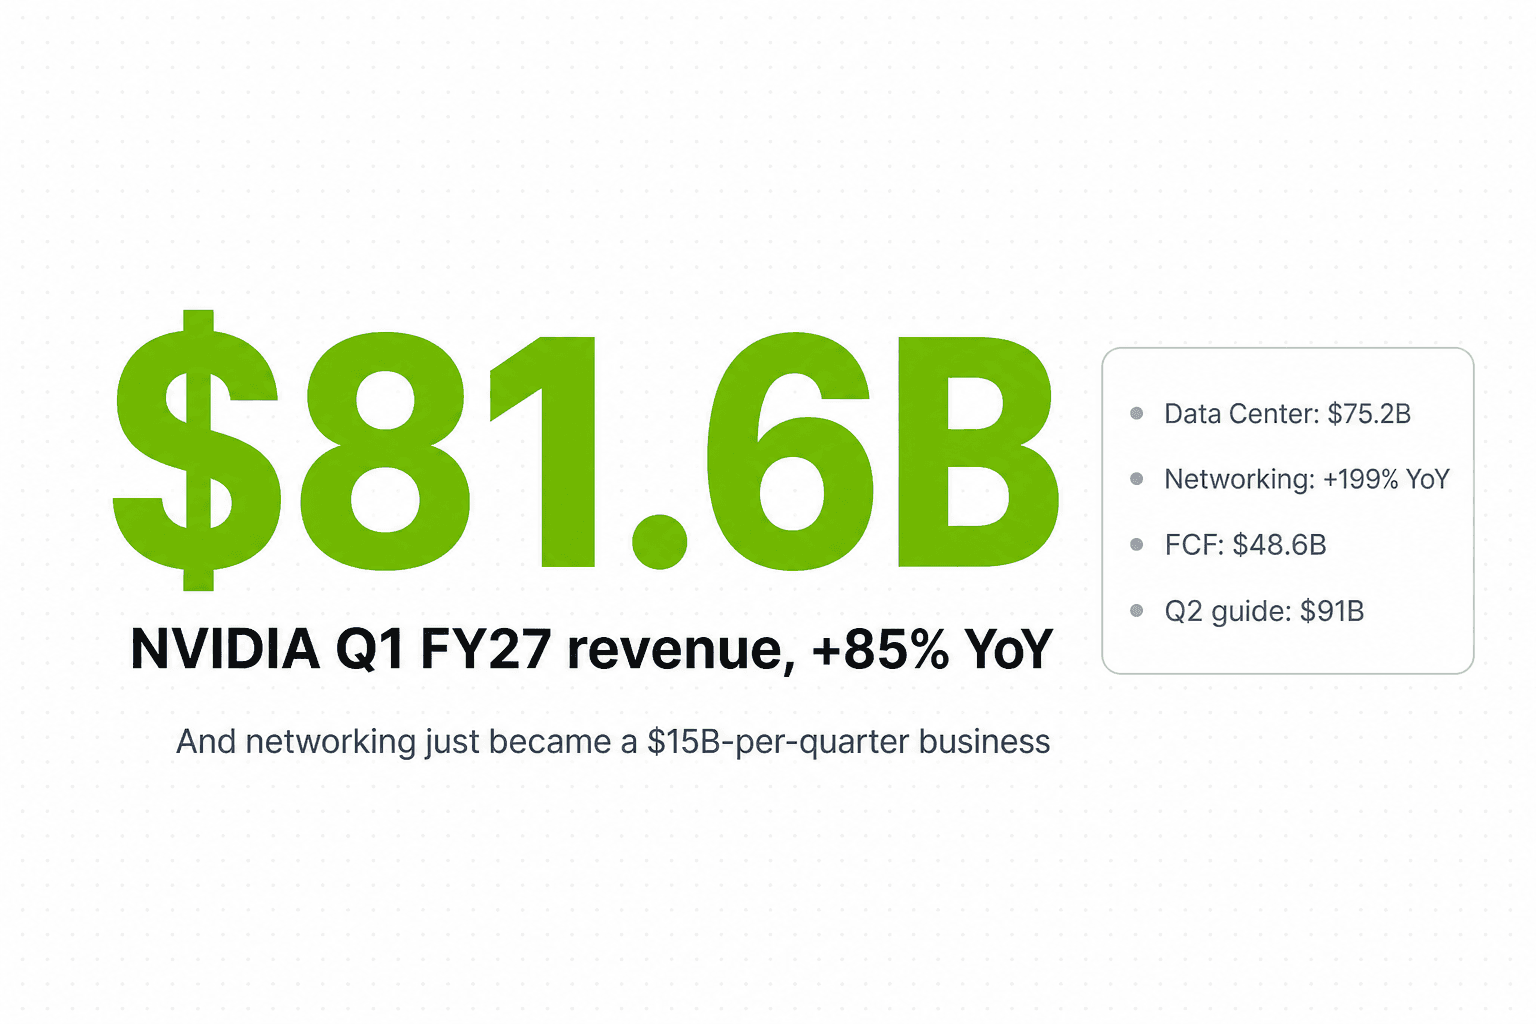
這份財報裡有一個被淹沒的 beat-and-raise——而且幾乎沒人在談。
NVIDIA 公布 Q1 FY27 營收 $81.6B,YoY +85%、QoQ +20%,高於市場共識的 $79.2B、也高於公司自己 $78B 的內部財測。Non-GAAP EPS $1.87 高於預估的 $1.78。Q2 FY27 財測落在 $91.0B ± 2%——比市場共識的 $85–87B 高出 $4–6B。單季自由現金流創新高 $48.6B。董事會把每股股息從 $0.01 一口氣拉到 $0.25(25 倍),再加上 $80B 的新庫藏股回購授權,疊加在還剩 $38.5B 的原授權上。
股價盤後只漲 1.93%。
這個「漲不太動」的反應,已經把進場前的籌碼結構講得很清楚了。市場把標準拉得夠高,clean beat 加上 $4–6B 的財測上修都只算「符合預期」。真正被忽略的故事在底下一層:Networking 這條線 YoY +199% 到 $14.8B、已經是資料中心營收的 20%。這個新的搭售動能,把 NVIDIA 從「晶片廠」變成「資料中心 fabric 廠」——而華爾街目前還沒這樣訂價。
要記住的數字是 $14.8B
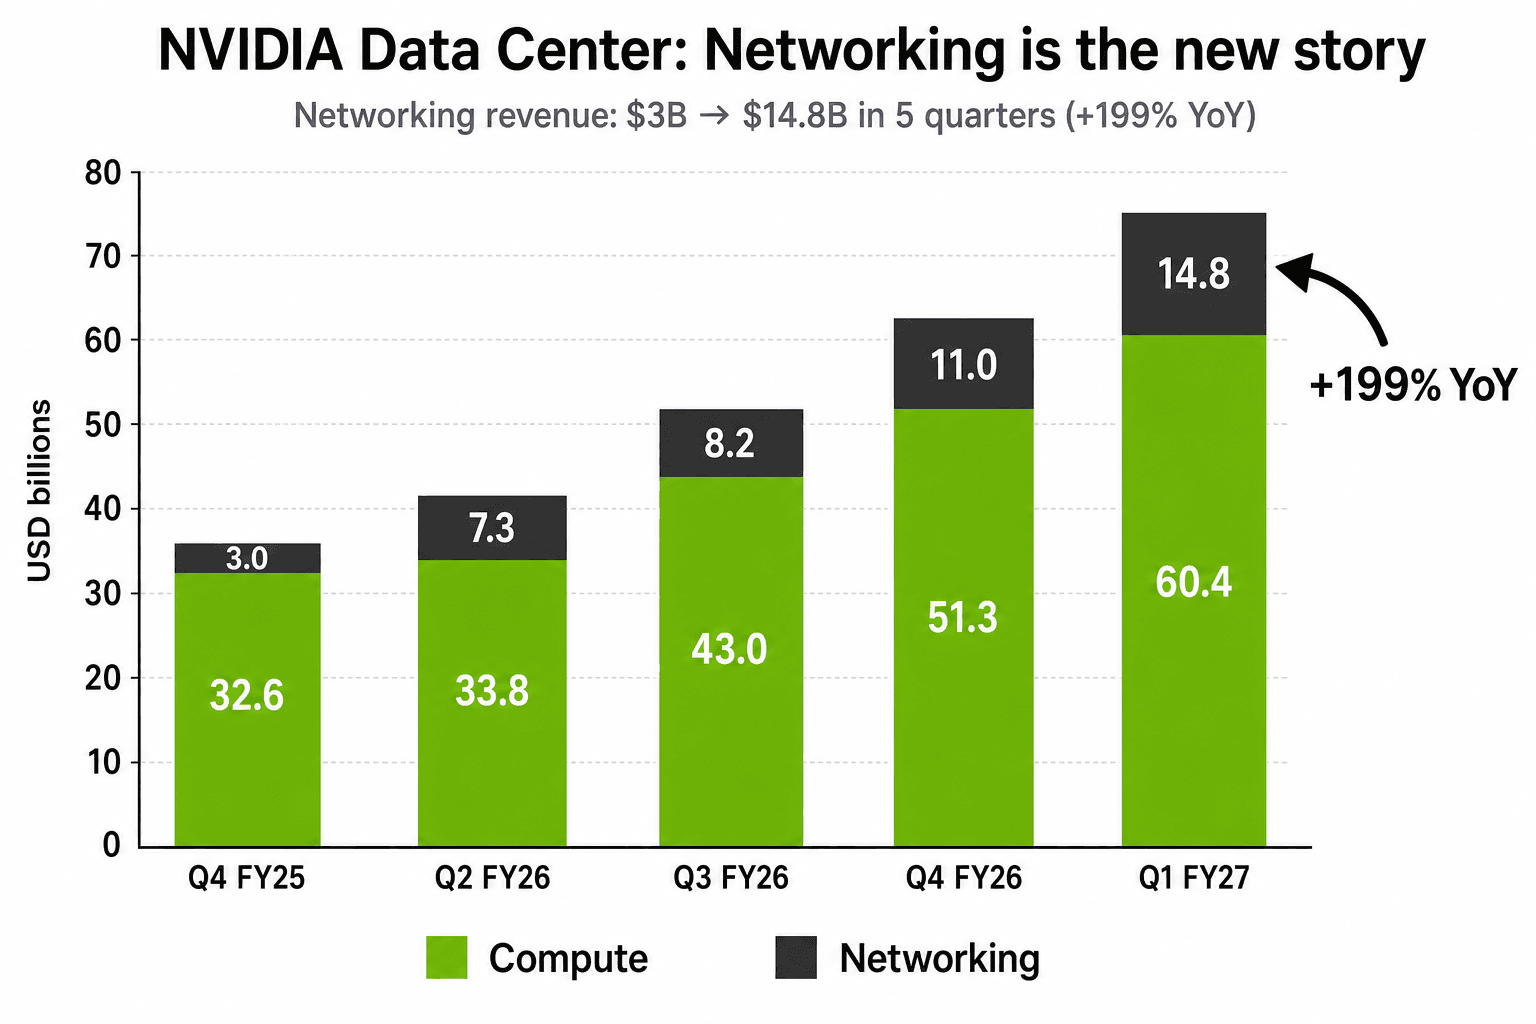
五季前,NVIDIA 的 Networking 這條線只有 $3.0B。當時是個註腳——InfiniBand 服務需要極端 scale-out 的小眾客戶,加上一些 Mellanox 留下來的營收。然後 GB200 NVL72 機櫃級系統開始出貨、把 NVLink compute fabric 直接內建進去,Spectrum-X Ethernet 進入量產,XDR InfiniBand 在 hyperscaler 那邊開始 tape out。這條線四季內走完 $7.3B → $8.2B → $11.0B → $14.8B。
算式很單純。一個 GB200 NVL72 機櫃配 36 顆 Grace CPU、72 顆 Blackwell GPU,加上 NVLink + InfiniBand 的內互連——而這個 fabric 的售價已經占系統價值不小比例。當所有 hyperscaler 和 AI 雲都從「單機 pod」改成 rack-scale 部署,每一塊運算 GPU 帶出去的 networking attach 就越來越高。本季 NVIDIA 跟 Coherent、Corning、Lumentum 宣布的多年期光通訊策略合作,加上透過 NVLink Fusion 把 NVLink 開放給第三方矽供應商(Marvell 是首批),其實是用不同方式講同一件事:Networking 已經不是 side business。
模型角度看,+199% YoY 不會再現一次。但在 $14.8B 的基礎上 QoQ +35%,含意是 Q2 FY27 已經往 ~$20B 季營收靠近;那個節奏下,光 Networking 就是 $80B 年化、嵌在資料中心線裡的事業。十二個月前,那個數字差不多是整個 NVIDIA 的全公司營收。
營收超預期、財測超預期,真正關鍵的是 Q2 那個數字
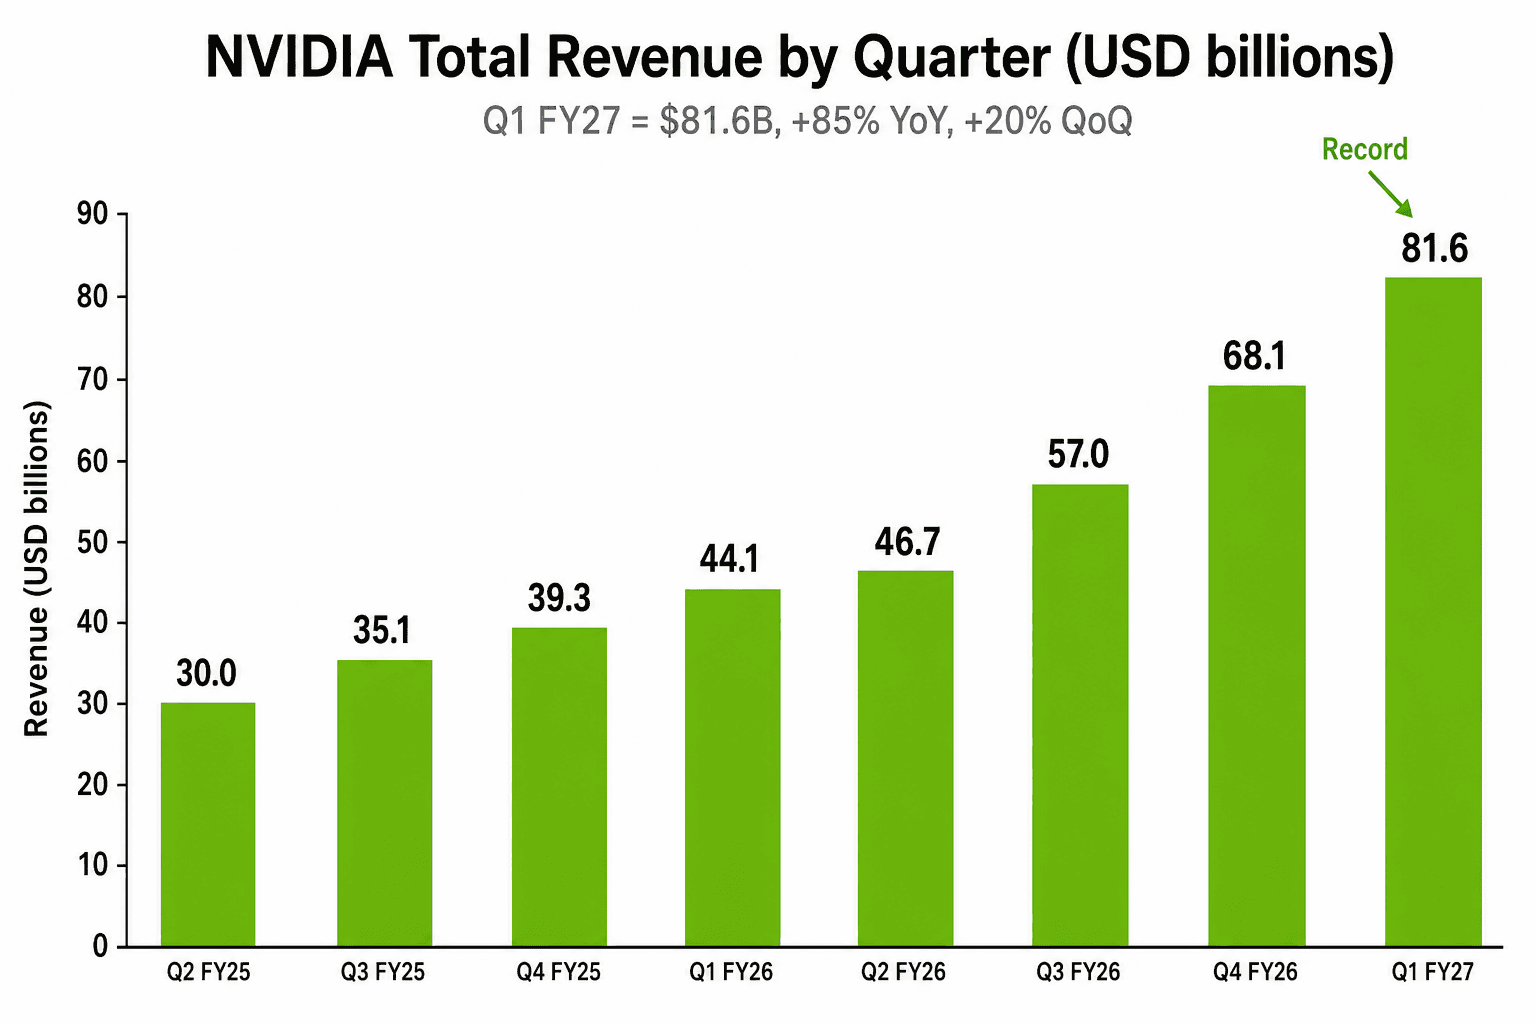
$91B 的 Q2 FY27 財測,是整份財報盤後唯一真正撐住股價的數字。它含意是在「已經 QoQ +20%」的基礎上再 QoQ +11.5%。比共識高的 $5–6B 不是進位誤差——它把全 FY27 隱含營收推到 $355–365B,相較盤前 buy-side 區間的 $325–340B 一口氣往上拉 7–10%。一份新聞稿就把整年模型上修了快一個月的工作量。
財測裡有兩件新聞稿沒有強調、但要看的事:
第一,財測「假設中國資料中心運算營收為 0」。H20 那條線 Q1 FY26 還做了 $4.6B,Q1 FY27 直接歸零,Q2 也假設一樣是 0。如果美中之間任何形式的恢復(甚至是更低規格的 B30A 版本)出現,那就是 $91B 上面再加的 upside。
第二,Jensen Huang 講的「獨立 Vera CPU $20B 機會」,明確「不在」多年期 $1T 能見度數字裡。Vera 在那個 $1T 數字裡是作為 Vera Rubin 系統的一部分;但獨立伺服器 CPU 的生意——對 Intel 與 AMD 的資料中心 CPU 線結構性不利——是疊加在現有模型之上,不是內含。
ACIE 才是這份財報裡沒人在講的關鍵投影片
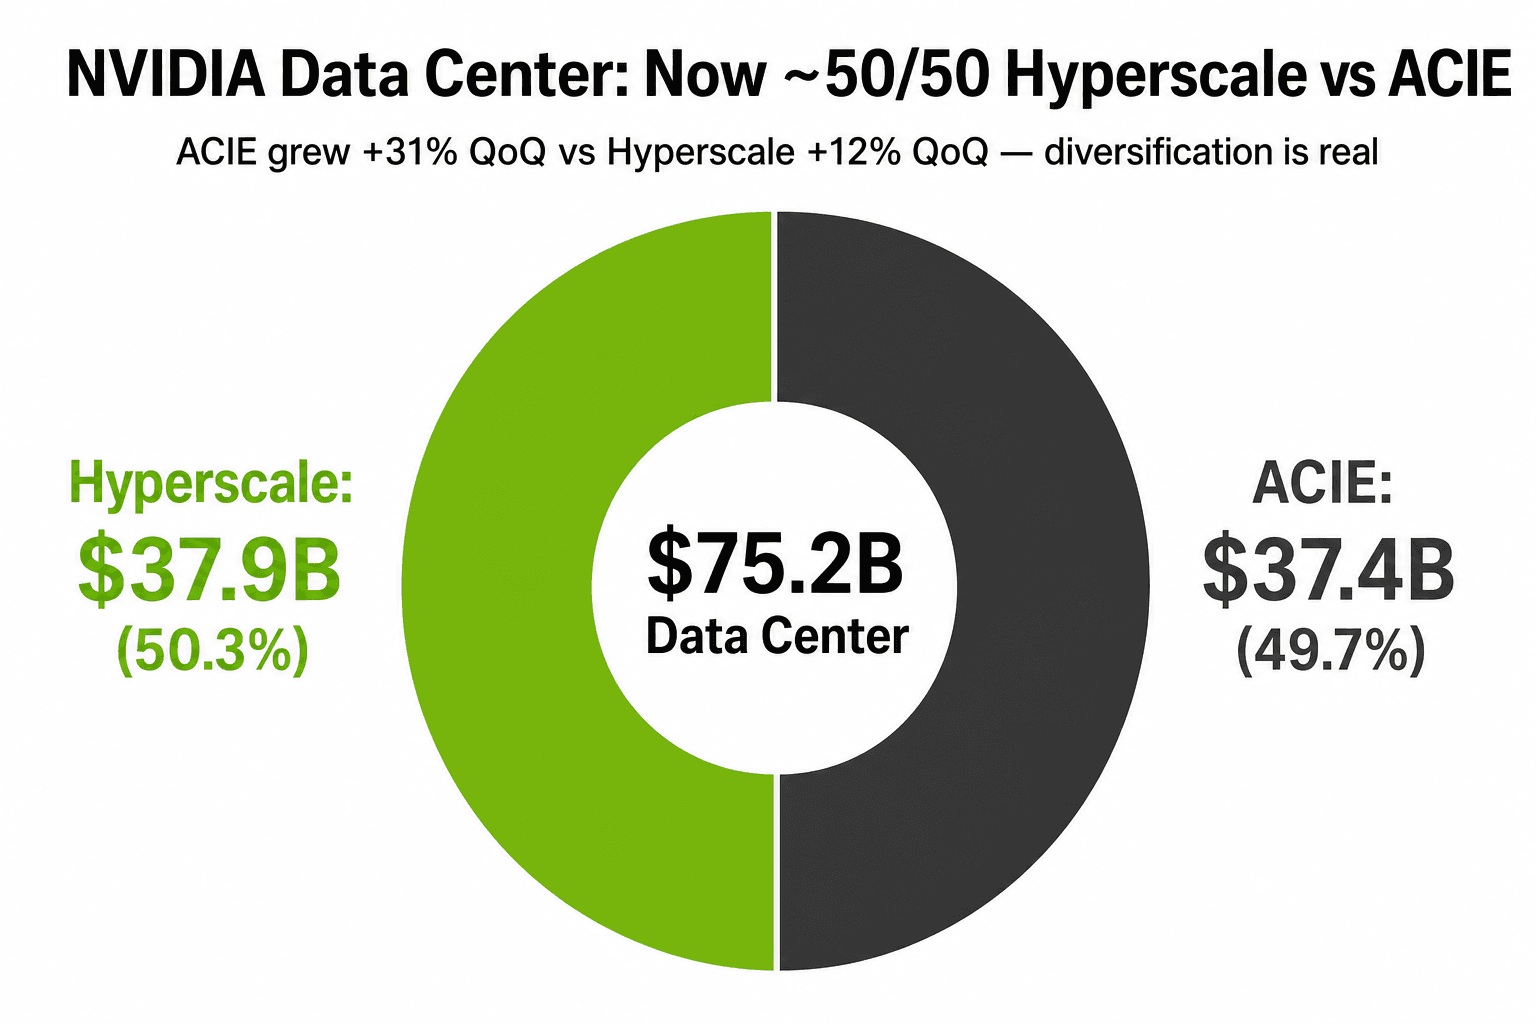
NVIDIA 本季把資料中心營收切成兩個新子平台。Hyperscale(公有雲 + 最大型消費網路公司)報 $37.9B、QoQ +12%。ACIE——AI Clouds、Industrial、Enterprise——報 $37.4B、QoQ +31%。兩者目前金額幾乎 50/50,但成長率的落差才是這張投影片真正想講的。
這件事重要,是因為 NVIDIA 過去兩年最大的 bear case 就是客戶集中度。Q2 FY26 的 10-Q 揭露兩個未具名客戶合計占營收約 39%。這個數字並沒有消失——但它現在坐在一個「非 hyperscaler 那一半成長更快」的資料中心業務裡。Sovereign AI 案子(歐洲、中東、印度、日本)、neocloud(CoreWeave、Nebius、Lambda)、企業 AI 工廠,全都在 ACIE 那條線。每一個客戶相對 hyperscaler 都不大。但加總起來,現在是季營收 $37.4B、QoQ +31%。
新框架也告訴你一件「沒講」的事。NVIDIA 選擇在 ACIE 剛好是資料中心 50% 的這一季公布這個拆分——不是在 ACIE 只占 35% 的 Q4 FY26、也不是占 55% 的 Q1 FY26。Crossover 那一季正好是新圖表登場的最佳時機。從這裡開始,管理層想講的故事是:ACIE 是耐久的成長引擎,Hyperscale 是疊在上面的循環層。
$48.6B 自由現金流 + 25 倍股息調升
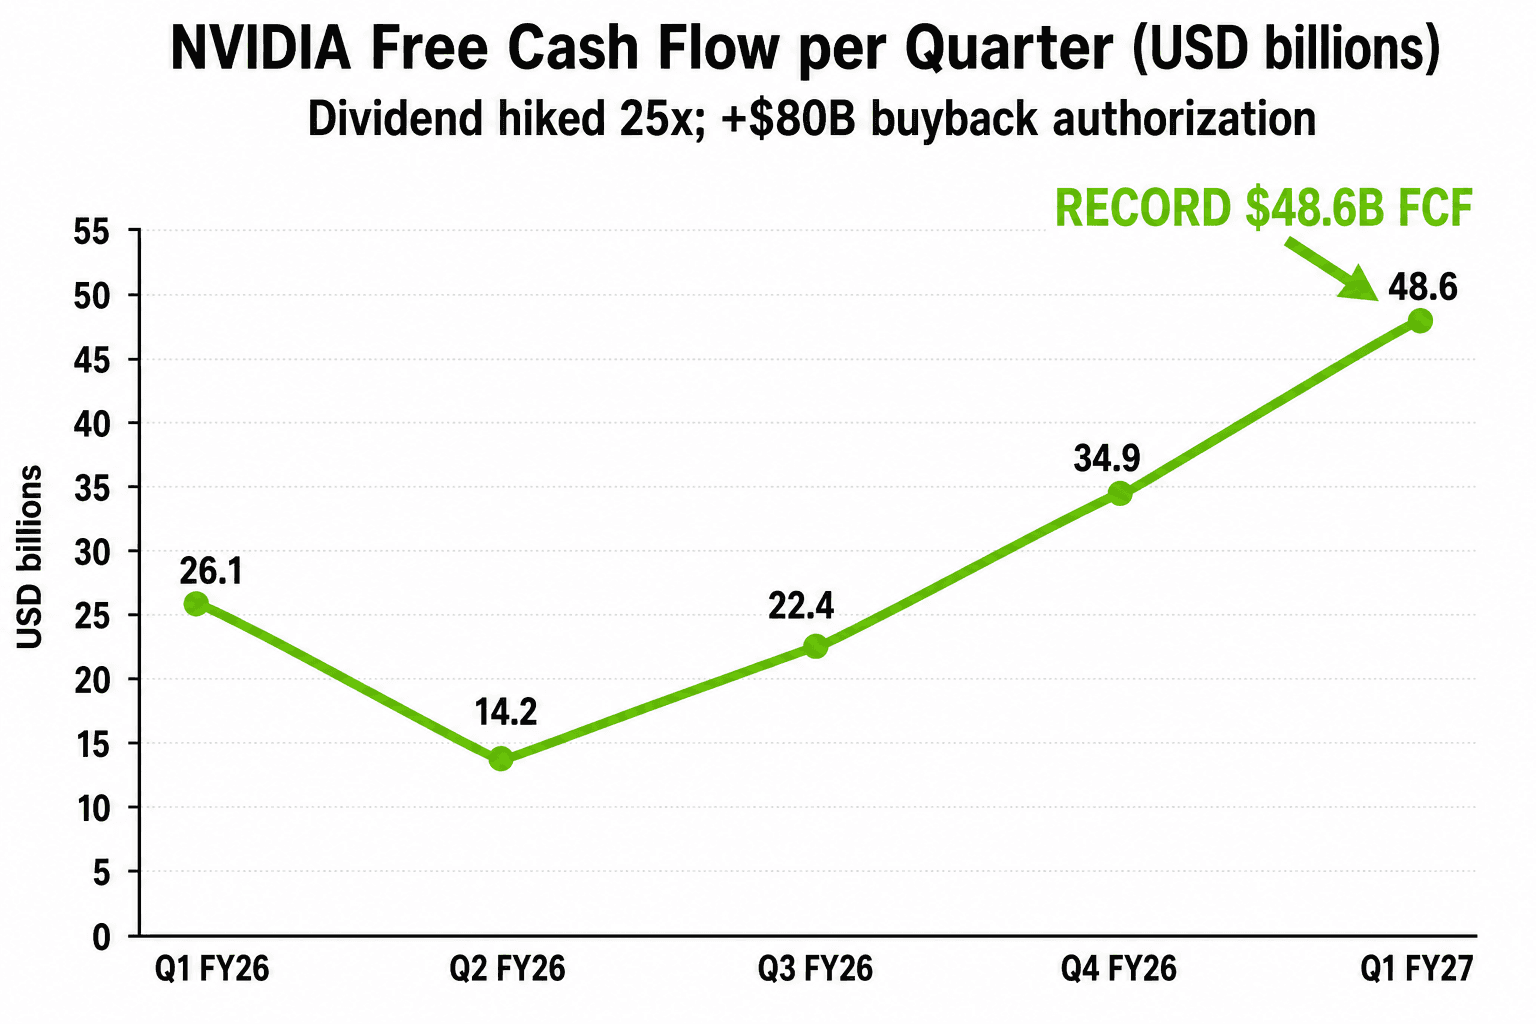
NVIDIA Q1 FY27 營業現金流 $50.3B,扣掉資本支出 $1.8B 後,自由現金流 $48.6B——是公司史上最大單季 FCF,光 Q1 一季就超過 Q1 FY26 全季的 $26.1B。期末現金、約當現金加可交易債券 $50.3B;如果把可交易與非可交易股權證券都算進去,整個投資組合超過 $123B。
資本回饋的反應,老實說,很猛。董事會把每股股息從 $0.01 一口氣拉到 $0.25(25 倍),6 月 26 日就配發;再加 $80B 庫藏股回購授權,疊加在還剩 $38.5B 的原授權上。光是 Q1 一季就把 $20.0B 還給股東——本身也是紀錄。年化資本回饋 run-rate 現在是 $80B+,到 FY28 結束前回購上限約 $120B。
訊號很直白:現金產出速度已經超過營運用途。雖然存貨拉到 $25.8B、供應相關承諾拉到 $119B,但 NVIDIA 沒辦法把每季 $48B 全部重投回自己的資產負債表而不扭曲它。所以剩下的就還給股東。
這有兩個二階含意。第一,目前的估值下,回購大概每季吃掉 1.5–2% 的股數——就算未來營收成長放緩,EPS 也仍有結構性順風。第二,新股息率相對於盈餘能力仍小,但 25 倍調升等於告訴市場:未來的股息調升已經是資本回饋工具的一部分。股息不再只是裝飾。
法說會上管理層真正講了什麼
三句 Jensen 與 Colette 的話,比新聞稿的條列更值得記下來:
「AI 工廠的建置——人類史上最大的基礎設施擴張——正以非比尋常的速度加速。」(Jensen,準備好的開場。)這就是公司內外用來解釋 $119B 供應承諾與新分類報導框架的敘事支點。
「我們預期 Vera Rubin 會比 Grace Blackwell 更成功。隨著前沿模型公司數量增加,我們在 inference 的市占成長非常、非常快。」(Jensen,Q&A。)背後論點是:下一代機櫃級系統不只是吃 training cycle,現在開始也吃 inference scaling——這是 NVIDIA 才剛開始挖掘的第二支成長槓桿。
「我們已經策略性地確保了庫存與產能,足以滿足未來幾個季度以後的需求。」(Colette,談 $119B 的供應相關承諾總額。)這是管理層直接告訴你:他們已經把產能 commit 到 FY28。$23.8B 的 QoQ 供應承諾增加不是普通的 CapEx 準備;是 Jensen 本人投了一票,相信在 Rubin ramp 開始之前,需求曲線不會軟。
法說會 Q&A 最熱的議題是中國——Colette 把所有近期模型假設的門關上。其次是 Vera Rubin 是否會「續作風險」,Jensen 在兩個答案裡講了三次「我們在 inference 的市占在快速增加」。第三是 Networking 的耐久性,Colette 把 NVLink + Spectrum-X + InfiniBand 的 attach 算式走過一遍,沒對 +199% YoY 那行皺一下眉。
隔天早上分析師做了什麼
法說會後的賣方動作幾乎一面倒往上。Morgan Stanley 目標價從 $260 拉到 $285。Bank of America 從 $270 到 $290。Bernstein 從 $260 到 $275,並把股息調升稱為「被低估的訊號」。Goldman 從 $275 到 $295。JPMorgan 從 $265 到 $280。Citi 從 $270 到 $295。中位數目標價從盤前的 $287 移到盤後約 $295。目標價的離散度反而縮窄——空頭不是投降,就是選擇不出 note。
撐住的 bear case 還是三條腿。第一,客戶集中度是真的;10-Q 揭露兩個客戶合計占營收約 35–40%。第二,$15.9B 的 GAAP 股權證券公允價值變動讓 GAAP EPS $2.39 看起來相對於 $1.78 的 Non-GAAP 共識非常驚人;真正乾淨的數字是 Non-GAAP $1.87,「只」超預期 5%。第三,存貨 QoQ +21%、供應承諾 QoQ +$24B——bull 會說這叫「信心」,bear 會說是「能見度落差」的起點。
Q2 FY27 財報該盯的三個數字
下次法說會(目前排在 2026 年 8 月底)要看三個數字:
Q2 是落在 $89–93B 財測區間內、還是上緣以上。上緣以上代表 QoQ +11.5% 是地板而不是天花板,FY27 模型走向 $370B+。在區間內是符合預期;低於下緣才是 regime change。
ACIE 的成長率能不能撐住。+31% QoQ 是新的客戶分散敘事的支柱。如果 ACIE 減速到「十幾趴」、Hyperscale 撐住,那客戶集中度的故事會被重新拉回來。如果兩條線都維持二十幾趴以上,結構性成長論點就站得住。
Networking 能不能維持資料中心 mix 的 19–20%。低於 18% 會暗示 Q1 那個 +35% QoQ 只是 GB300 ramp 的一次性脈衝;維持或高於 20% 才能確認結構性 attach 是真的,那 Networking 到年底就會變成單季 $25B+ 的事業。
整體 setup 是 NVIDIA 自 Hopper-to-Blackwell 交接以來最乾淨的一次。市場目前的部位是 priced for「夠好」,要再上一階,需要一兩季把隱含的 FY28 run-rate 真的承銷掉。在那之前,股息會繼續長、回購會繼續吃掉籌碼、Networking 那條線會繼續悄悄地變成 NVIDIA 的下一個故事。