ServiceNow Q2 2026:AI ACV 突破 10 億美元
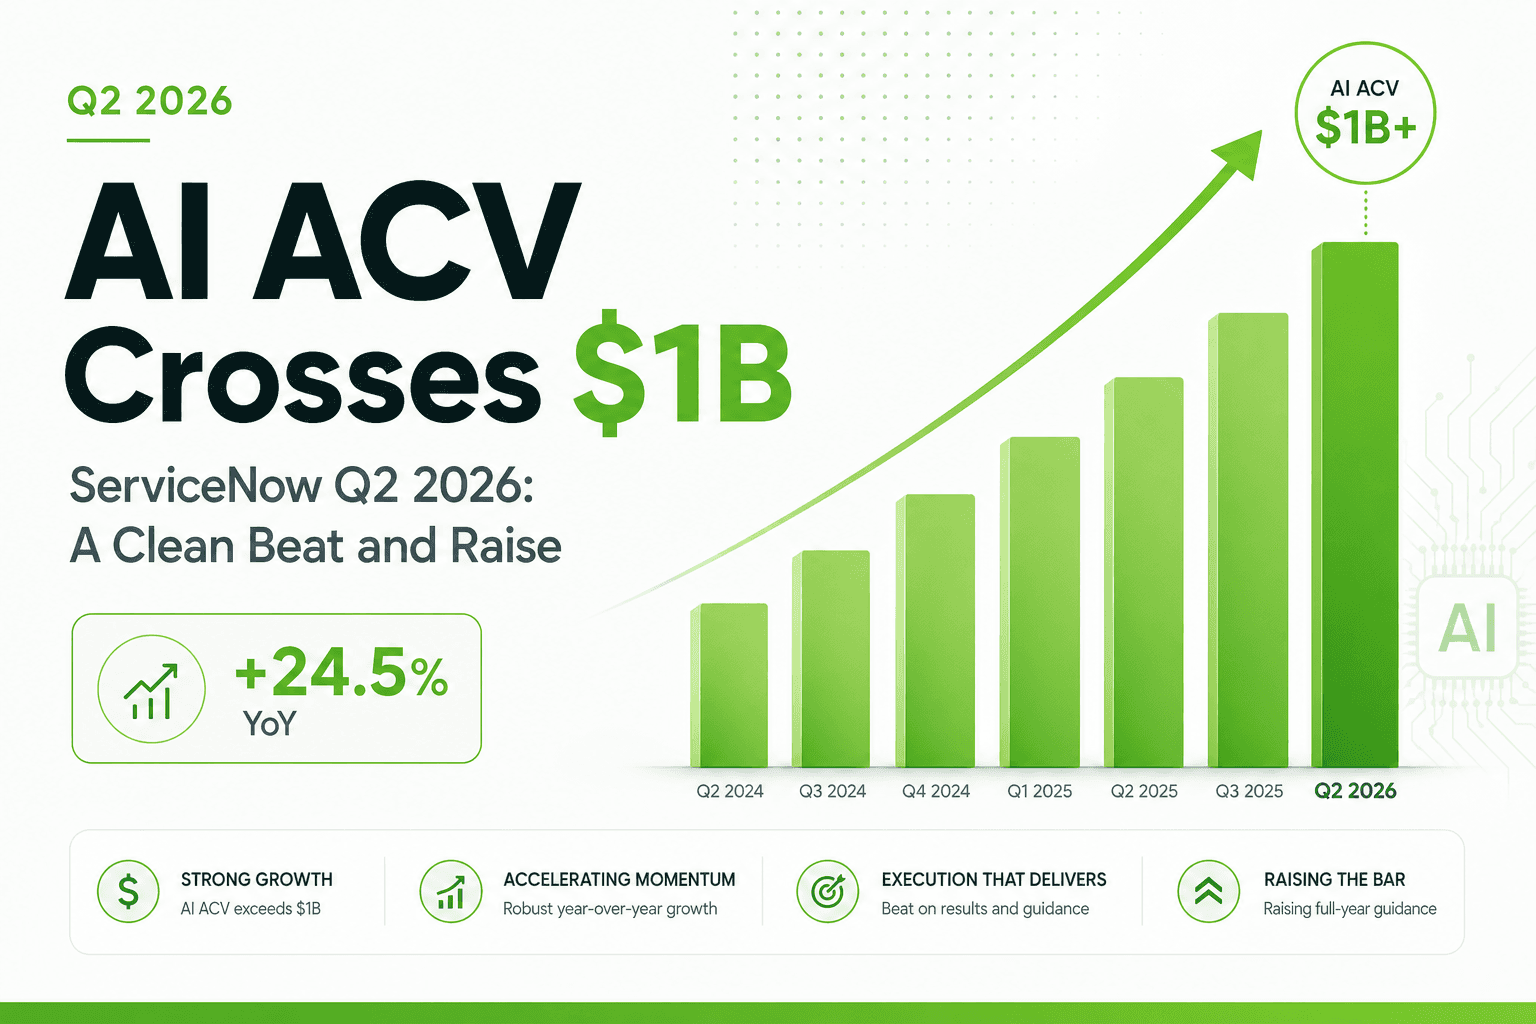
財報乾淨俐落超標,卻是一檔被市場厭棄的股票
本季 ServiceNow 做到了一家評價遭下修的軟體龍頭最需要做的事:每一項數字都超標,並上調展望。截至 6 月 30 日的三個月,訂閱營收較一年前成長 24.5% 至 $3,877M,總營收成長 24% 至 $3,987M,而空方擔憂了數月的 AI 業務也跨過了屬於自己的里程碑。在法說會上,執行長 Bill McDermott 稱這是「一份驚豔的 Q2 財報」,並補充:「我們就是我們所說的那樣。」
市場反應是克制而非狂喜,而這樣的鋪陳說明了原因。NOW 在財報前今年以來已下跌約 38%,是廣泛軟體賣壓的一部分,而幾天前 IBM 疲弱的預告更加深了跌勢。當一檔股票早已被定價為會令人失望時,超標並上調財測不過是接近市場的預期。盤後股價自 $95.46 收盤價上漲約 3.4% 至接近 $98.88,較上一季隔日重挫約 18% 是情緒面的改善,卻稱不上慶祝。
營收重新加速
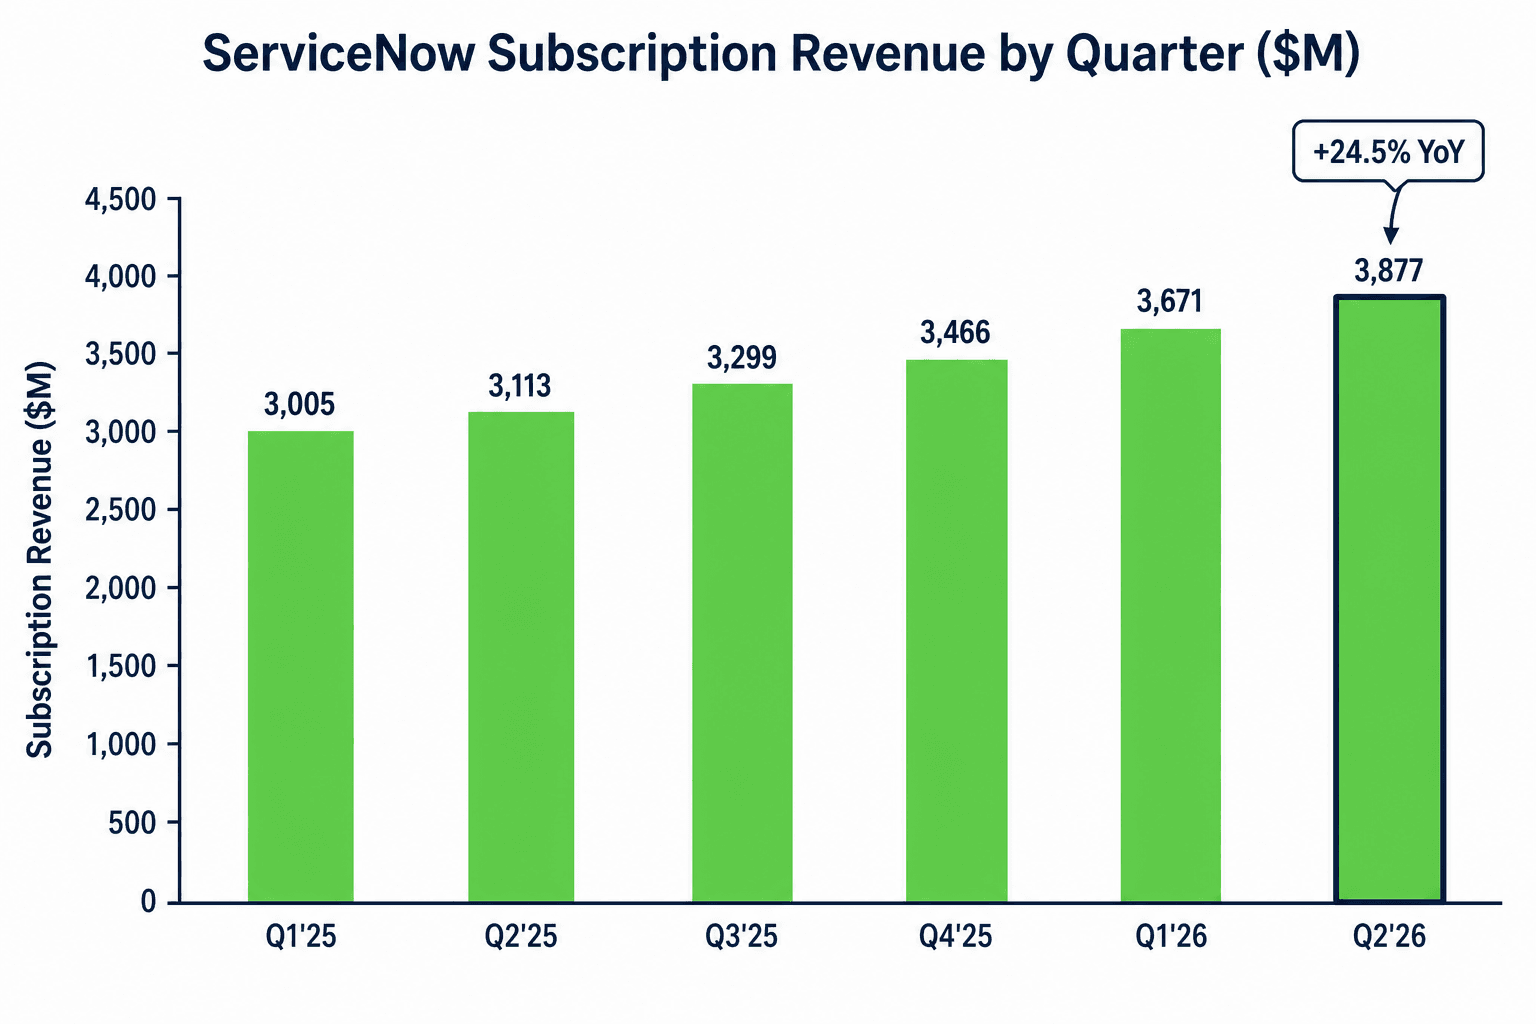
24.5% 的訂閱成長是一年多來最快,而且是加速而非退潮。以固定匯率計算,訂閱營收成長 23%,約高於財測高端 1.5 個百分點。管理層將超越表現歸功於淨新增 ACV 的優異表現、美國聯邦業務的強勁一季,以及有利的地端營收組合——部分地端營收由第三季提前至第二季認列。財務長謹慎地指出,這次超標「並非全靠地端」,並點出真正強勁的淨新增訂單,讓公司得以上調全年財測。
大型客戶基礎持續擴大。ServiceNow 本季結束時,年度合約價值(ACV)超過 $5M 的客戶達 658 家,年增約 23%,並成交 123 筆各逾 $1M 的淨新增 ACV 交易,年增近 40%。續約率維持在長期以來、業界最佳的約 98% 水準,提醒著市場:即便 AI 顛覆的爭論方興未艾,既有客戶基礎並不會流失。
AI 故事終於有了具體數字
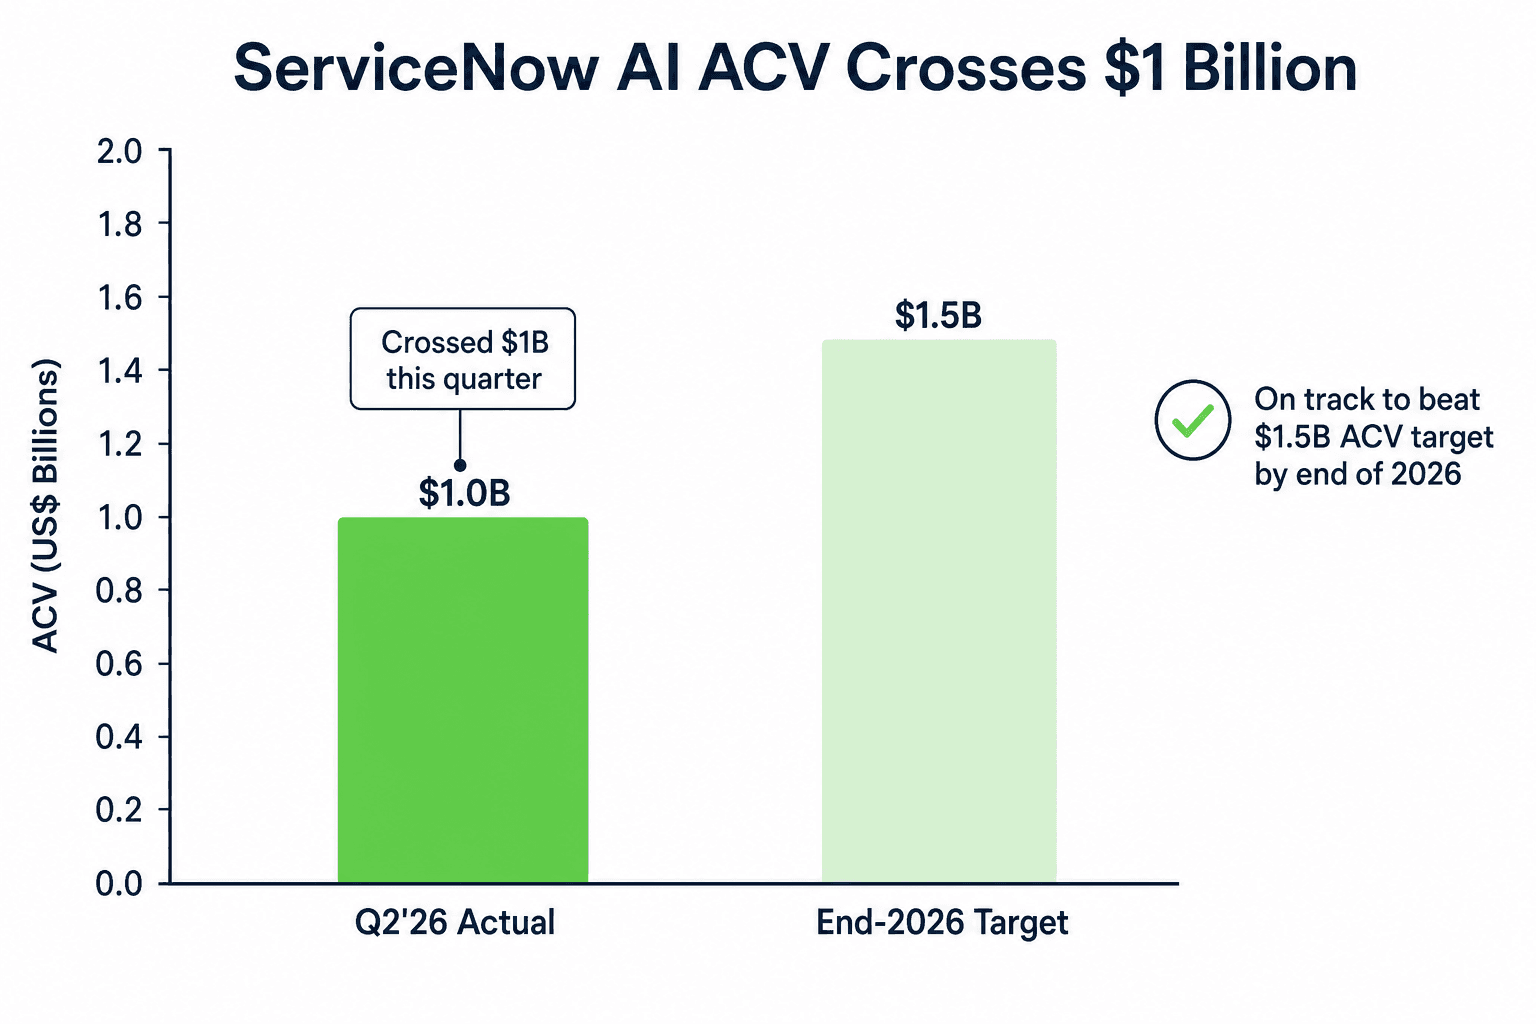
對於一家估值繫於能否賣出 AI 的公司而言,最乾淨俐落的消息就是一個數字。ServiceNow AI——涵蓋 Now Assist 與公司較新 AI 產品的整套產品組合——本季年度合約價值突破 10 億美元。ACV 是將客戶承諾支付的金額加以年化後的數字,而這個數字是從約兩年前近乎零的起點成長而來。這樣的軌跡讓 ServiceNow 有望超越其在 2026 年底達成 15 億美元 AI ACV 的目標——這個目標今年稍早才從 10 億美元上調而來。
亮眼數字背後的採用訊號同樣重要。在生產環境中運行 agentic AI 的客戶,在過去九個月成長九倍,而首次購買 agentic AI 的續約客戶,季增與年增均倍增。定價站得住腳:財務長表示,Pro Plus SKU 持續帶有超過 30% 的定價溢價,較新的 AI 原生產品則落在 20% 至 30% 區間。當被直接問到 AI 何時會讓 ServiceNow 的成長出現轉折時,McDermott 的回答直截了當:「它已經做到了。」
看得見一年後的需求
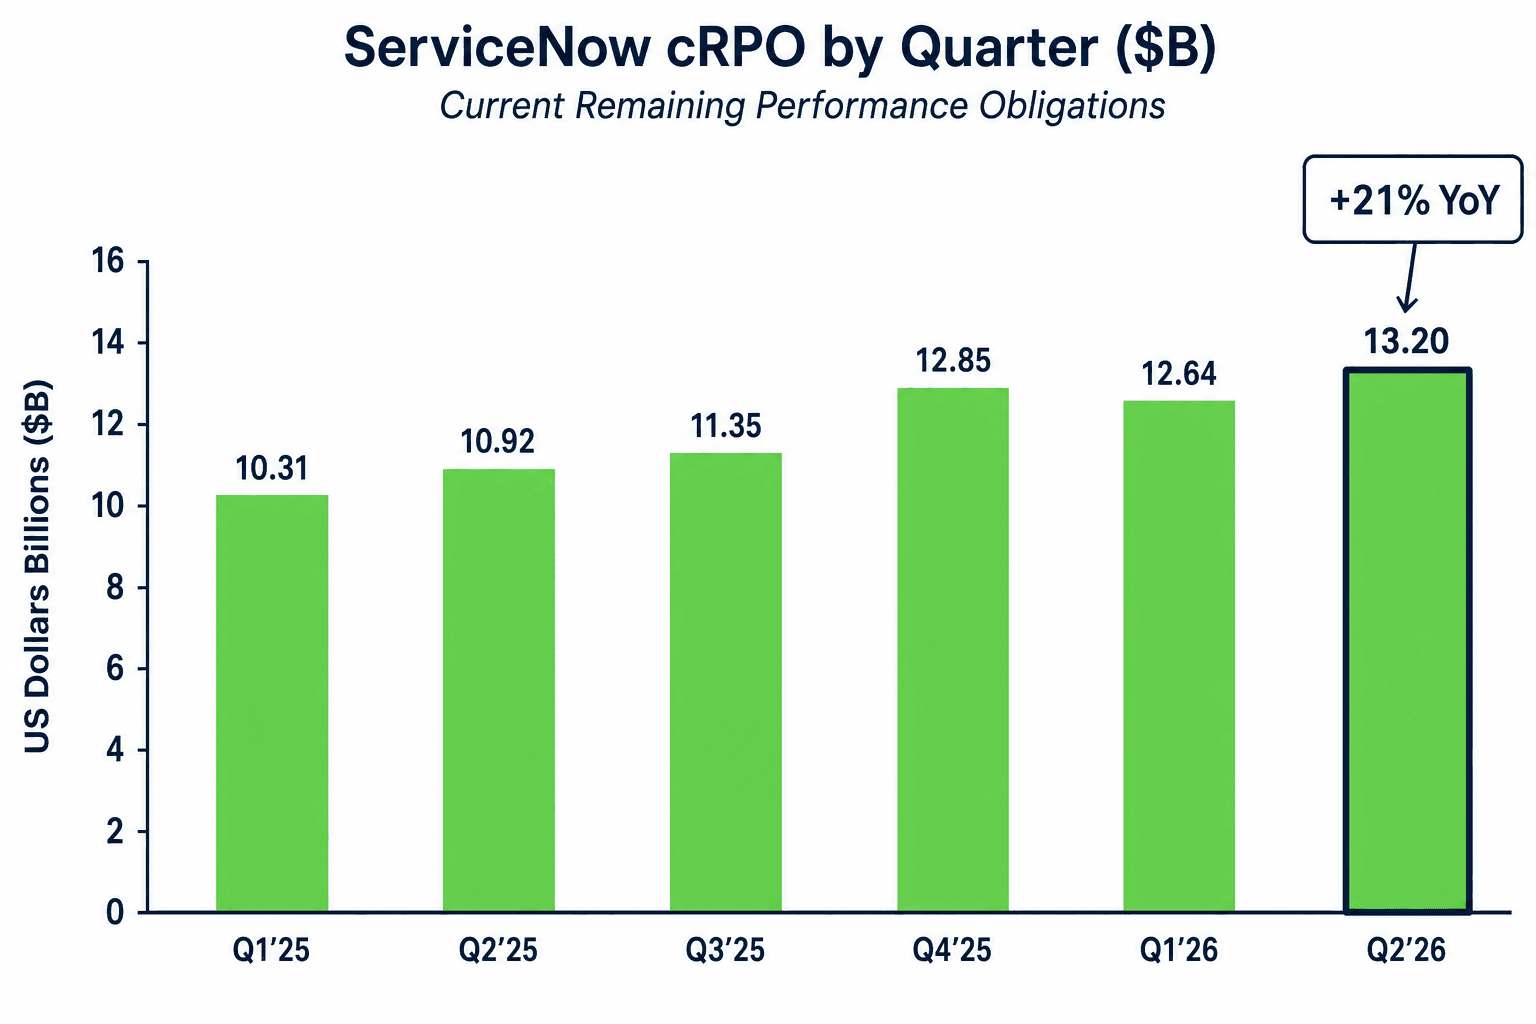
衡量近期需求最好的指標是當期剩餘履約義務(cRPO),大致是一家公司預期在未來 12 個月認列的已簽約營收。ServiceNow 的 cRPO 達 $13.20B,年增 21%,以固定匯率計算成長 21.5%,超越約 19.5% 的財測逾兩個百分點。含較長天期承諾在內的總剩餘履約義務攀升至 $29.0B。管理層將此強勁表現歸因於客戶簽約年限拉長,以及夥伴生態系日益成長的需求,並示警美元走強對第三季 cRPO 帶來約 $35M 的溫和匯率逆風。
獲利能力在整併期間站穩
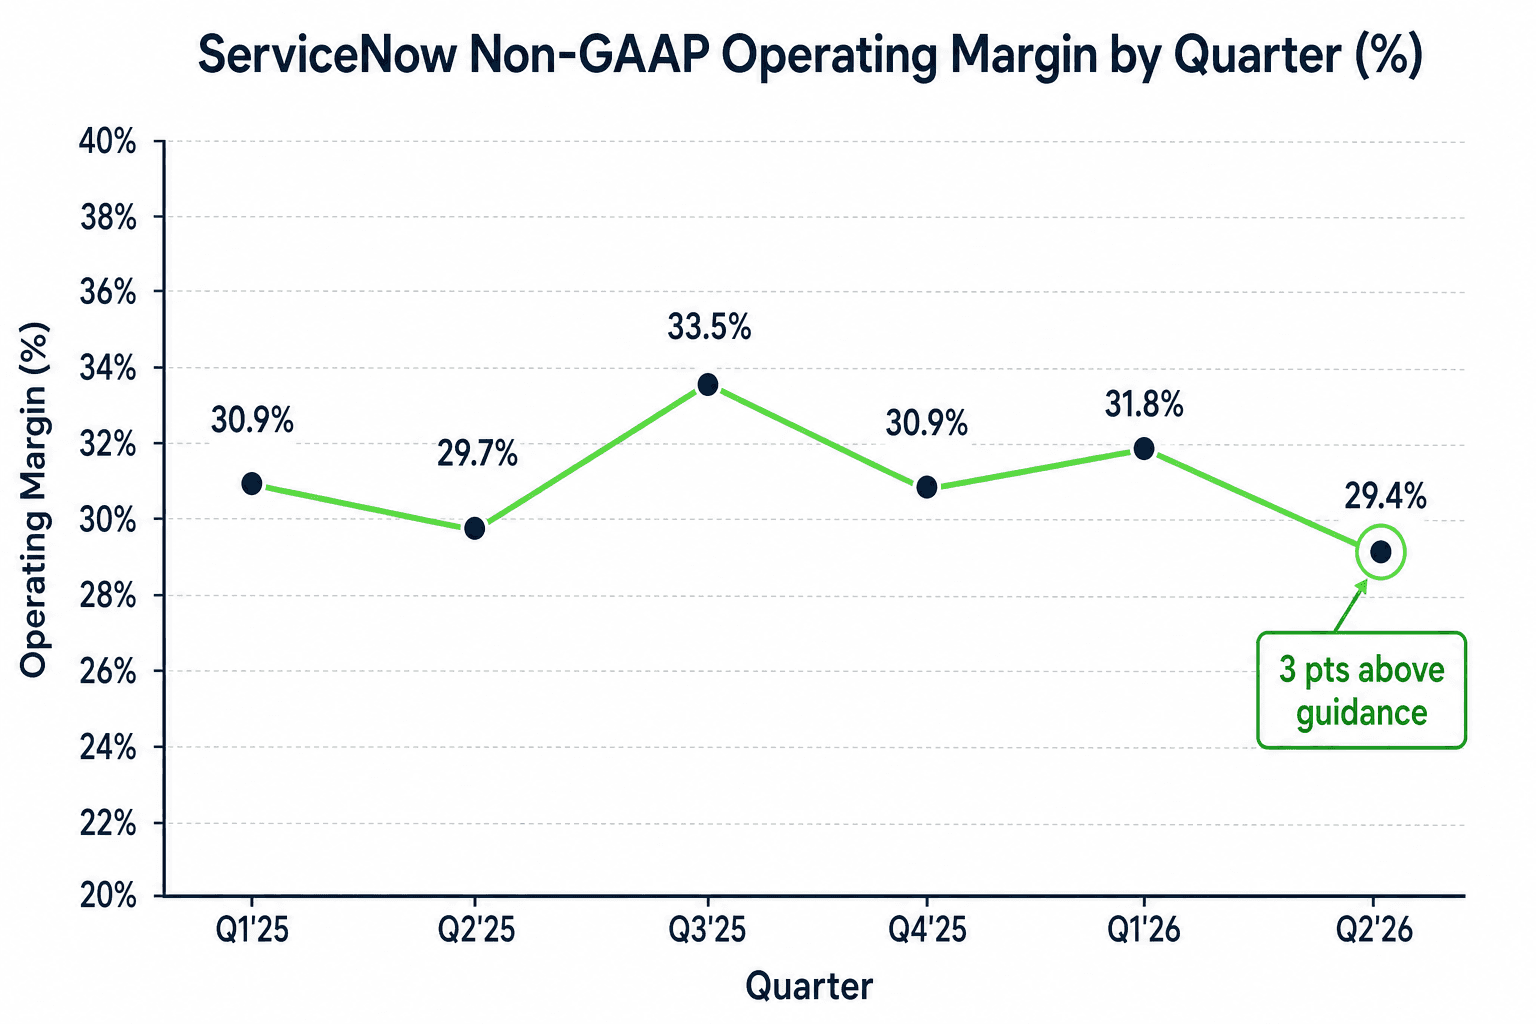
獲利能力是這季低調的勝利。Non-GAAP 營業利潤率 29.4%,約高於公司自身財測三個百分點,即便 GAAP 營業利益因股票薪酬、無形資產攤銷,以及 Moveworks、Veza 與 Armis 收購案相關的整併成本而大幅下滑。Non-GAAP 稀釋每股盈餘為 $0.90,優於約 $0.86 的市場共識,GAAP 每股盈餘則為 $0.29。第二季季節性偏淡的自由現金流為 $634M,較一年前成長約 18%。
利潤率的故事,說到底是規模的故事。隨著更多客戶在超大規模雲端業者的基礎設施上運行、AI 用量成本上升,毛利率受到壓縮,但 Mastantuono 主張,隨著這些用量成長,單位成本會下降,因此營業利潤率會隨時間累積提升。McDermott 更補上一記有力的承諾:ServiceNow 將以收購前「完全相同的員工人數」邁入 2027 年——這是一個攸關利潤率與現金流槓桿的承諾,其份量勝過任何單季數字。公司重申其在 2030 年前達成 Rule of 60 的目標。
一次審慎的上調
ServiceNow 將全年訂閱營收展望上調至中值約 157.7 億美元,以名目匯率計成長約 22.5%、固定匯率成長 21%。這次上調刻意保守,僅反映超標的部分流入,因為部分第二季的強勁來自提前認列的地端時點因素,同時納入審慎的匯率與地緣政治假設。就第三季而言,公司財測訂閱營收為 $3,975M 至 $3,980M,Non-GAAP 營業利潤率為 31%。
管理層利用這場法說會,將視野拉遠至核心工作流程之外。McDermott 描述了一項全新、逾 10 億美元的資安業務,建立在 AI Control Tower 加上 Armis 與 Veza 收購案之上,他稱之為前十大企業資安供應商中成長最快者。他將 ServiceNow 定位為「押注所有 AI 結果的選擇權,而非賭其中任何一個」,主張無論哪一款晶片、模型或定價機制勝出,企業仍需要一個受治理的單一工作紀錄層。一位自主的第一線(Level 1)服務台專員,已在逾 40 家客戶處理 80% 至 85% 的請求,顯示藍圖正逐步落實為已部署的產品。
華爾街依舊分歧
賣方情緒在財報前壓倒性偏多,以分割後股價計算的共識目標價落在約 $139 至 $141,遠高於財報前股價。值得記住的是,ServiceNow 已於 2025 年 12 月完成 1 股拆為 5 股(5-for-1)的股票分割,因此部分資訊源上仍流傳的約 $1,000 目標價,是分割前的過時數字。Oppenheimer、RBC、BNP Paribas、Truist 與 Evercore 的多方認為,這波回檔已把基本面並不支持的顛覆恐懼定價在內。
質疑者並未噤聲。CLSA 以估值與顛覆風險為由,將該股降評至等同賣出的評級,UBS 則按兵不動、維持觀望。就連 Guggenheim 升評至買進,也明確是估值面的判斷,而非看多 AI 的判斷——這位分析師預期 AI 獲利變現將令人失望。這股張力正是當下處境的寫照:幾乎沒有人質疑這個季度,而幾乎每個人都質疑它的估值倍數。
前瞻展望
這正是 ServiceNow 所需要的一份財報。成長重新加速,AI 業務終於掛上了一個十億美元的數字,需求能見度改善,且利潤率在整併壓力沉重的一年中站穩。對於一檔整年被以「AI 將掏空工作流程軟體」的理論賣出的股票而言,AI 反而正在增添十億美元已簽約價值的證據,是眼前最直接的反駁。
它沒有做到的,是終結這場爭論。全新的 all-in AI 授權模式已於 7 月 1 日上線,接下來幾季將顯示,客戶究竟會吸收多方所期待的更高定價,還是會如空方所懼那般反彈。在這個裁決揭曉之前,ServiceNow 的股價走勢,與其說取決於它公布了什麼,不如說更取決於投資人相信接下來會發生什麼。