Netflix 2026 Q2:利潤率強勁,財測偏軟拖累股價
一季好成績,市場卻當成壞消息
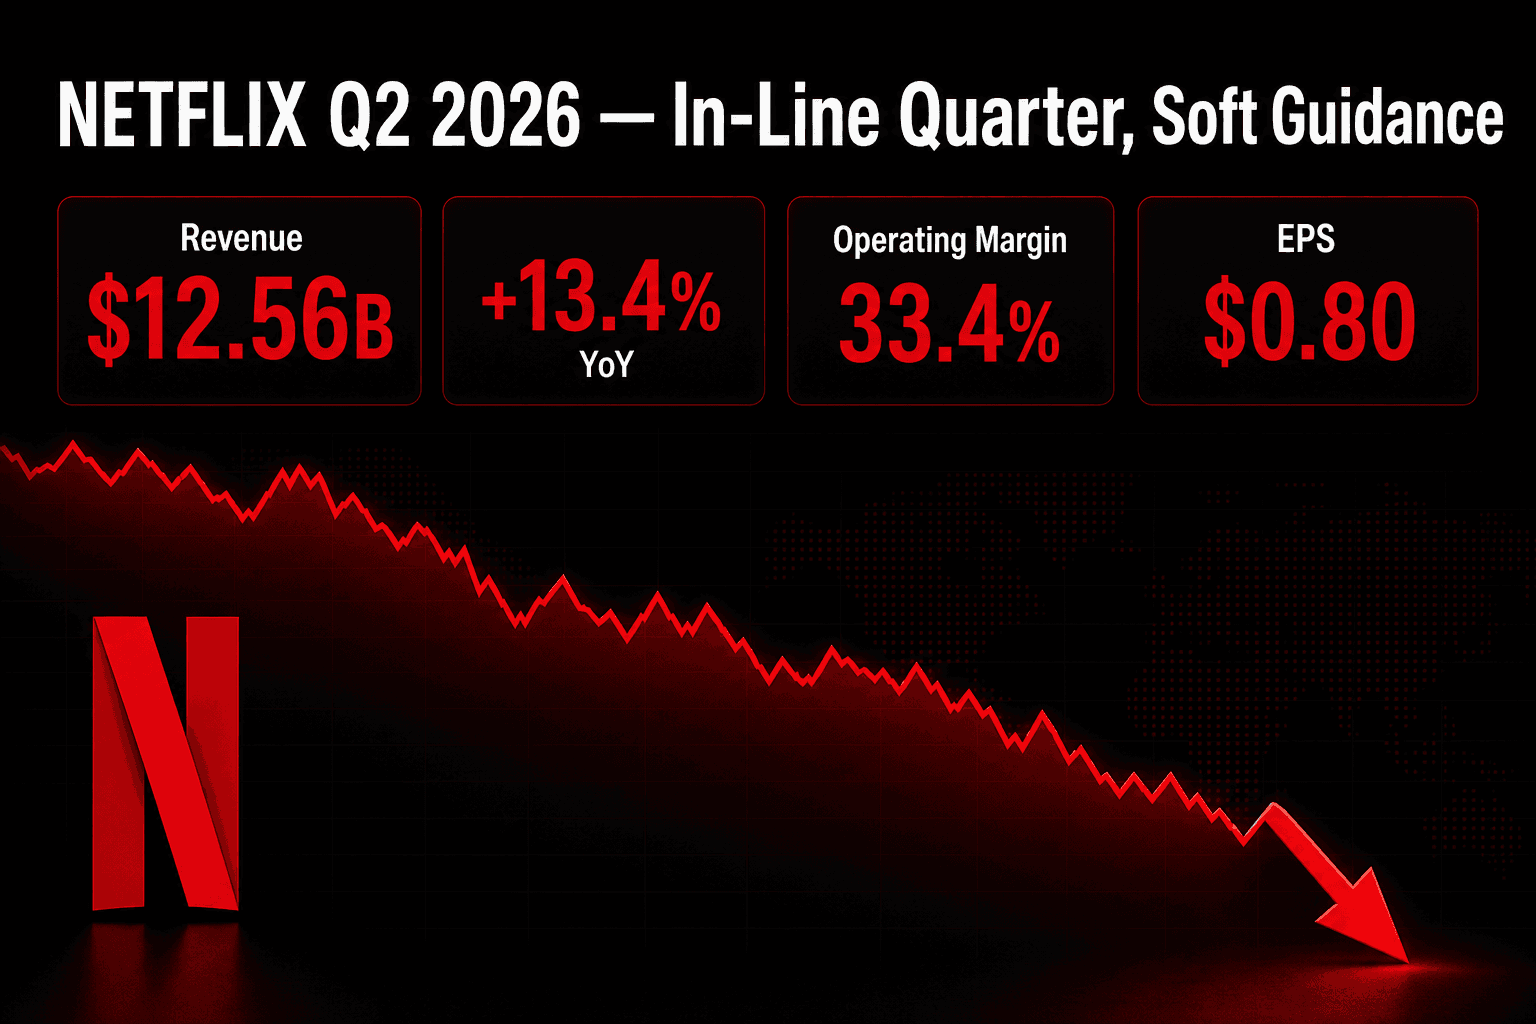
Netflix 繳出的第二季,幾乎與華爾街事先設想的分毫不差,股價卻仍下跌近 9%。截至 6 月 30 日的三個月,營收較一年前成長 13.4% 至 $12.56B,營業利潤率穩守在健康的 33.4%,稀釋後每股盈餘 $0.80,略高於公司自己的預測。這些都不是問題所在。問題出在下一季的路線圖。
財報扎實、股價卻挨了一記重錘,這中間的落差正是這篇報導的重點。當一家公司以溢價估值交易,投資人買的是成長能否守住、甚至加速。偏偏 Netflix 給出的第三季財測,成長速度將是大約兩年來最慢的一季。單憑這一點,就足以讓市場重新為這檔股票定價——即便底層業務仍在做它這幾年一路在做的事:以雙位數速度推升營收、擴張利潤率。
背景:營收持續攀升
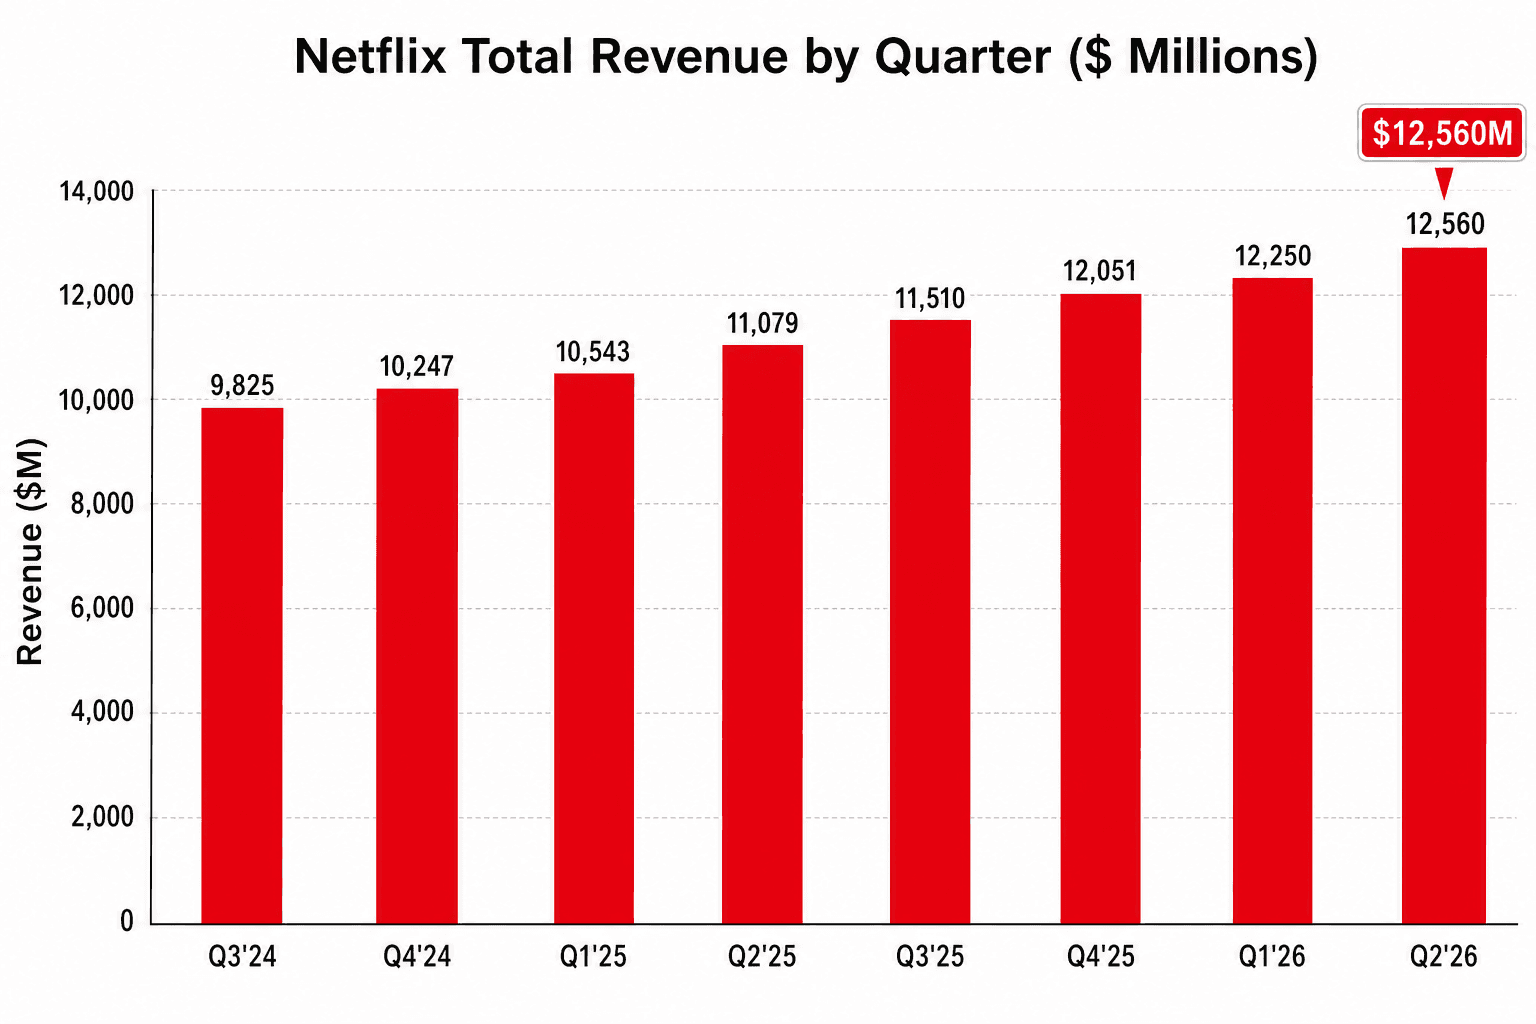
營收曲線一路穩步向上。八季之前 Netflix 的營收是 $9.83B;這一季來到 $12.56B。管理層歸功於三大動能:會員成長、價格調高,以及日益壯大的廣告業務。以匯率中性基礎計算——也就是剔除美元走弱或走強的影響——成長為 12%,接近公布的 13%。
而這股成長是全面性的。Netflix 四個財報地區無一例外都較一年前呈雙位數成長,這相當罕見,也說明了這項服務有多麼全球化。這也正是偏軟財測之所以刺痛的原因:業務並沒有在任何地方明顯崩壞,因此這波減速比較像是一家超大型公司邁向成熟,而不是在單一市場失足。
錢從哪裡來
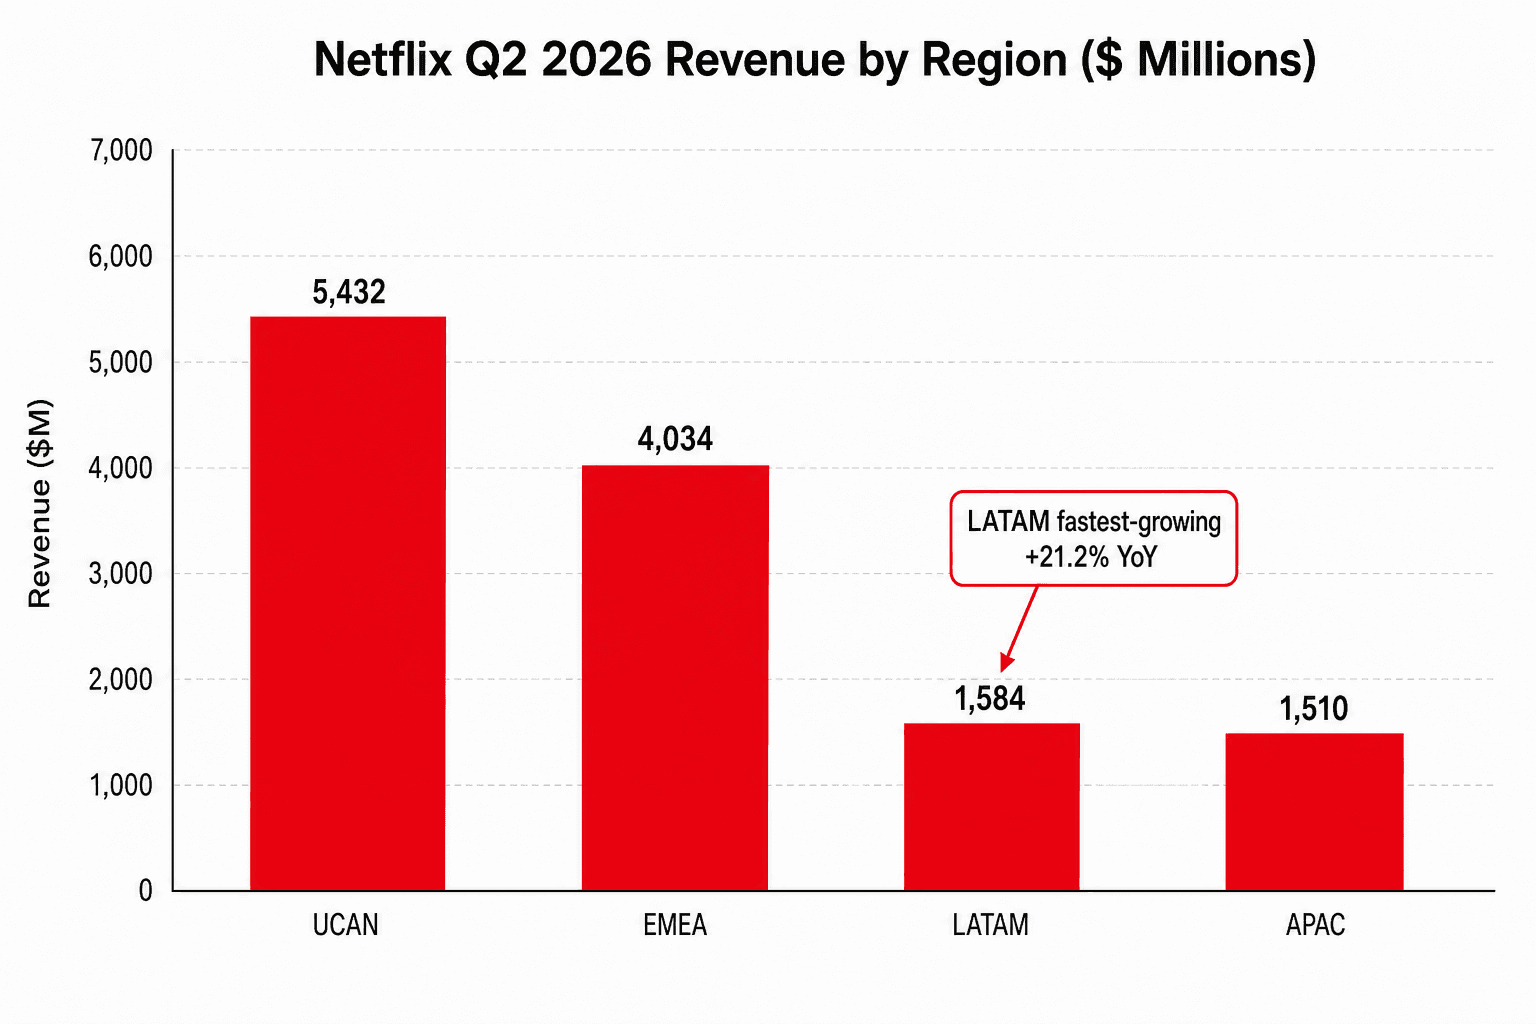
美國與加拿大——Netflix 稱之為 UCAN——仍是最大引擎,達 $5.43B,較一年前成長約 10%。這個數字的分量比表面看起來更重。這 10% 只反映了近期美國漲價在單季內的部分貢獻,更完整的效果要到下半年才會落地。換句話說,UCAN 的表面成長,其實低估了正在流入的定價能力。
歐洲、中東與非洲首度突破 $4.0B 大關,成長 14%。但成長最快的是拉丁美洲,年增 21.2% 至 $1.58B,其次是亞太地區,成長 15.7% 至 $1.51B。這兩個地區的單季營收也都首度跨過 $1.5B。結論是:成熟的美國市場提供了壓艙石與定價槓桿,而新興地區則貢獻了成長率。
利潤率守穩,內容支出加速
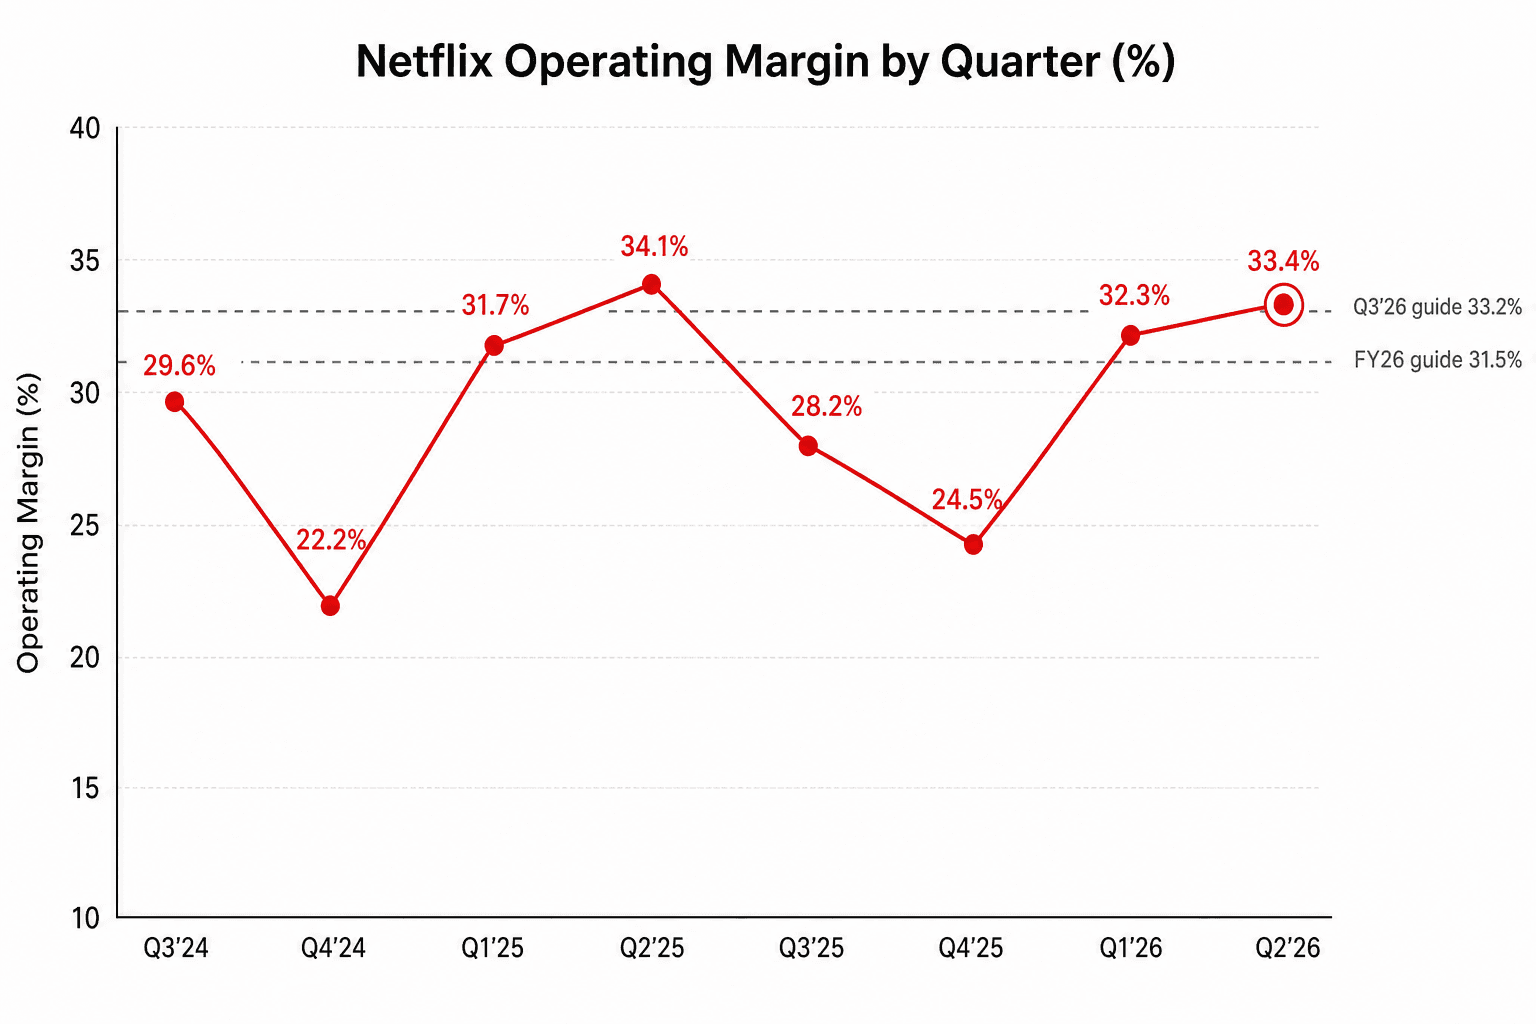
營業利潤率——扣除經營這項服務的所有成本後,營收所剩下的比例——為 33.4%。這略低於一年前的 34.1%,而背後有個清楚的原因。Netflix 把內容攤銷——也就是把一部劇集或電影的成本,分攤到它未來被觀看的那些年間的會計費用——集中在上半年提列。這使得上半年利潤率看起來稍微偏軟,即便業務其實越來越強。管理層重申全年營業利潤率目標 31.5%,高於 2025 年的 29.5%,意味著全年營業利益成長將超過 20%。
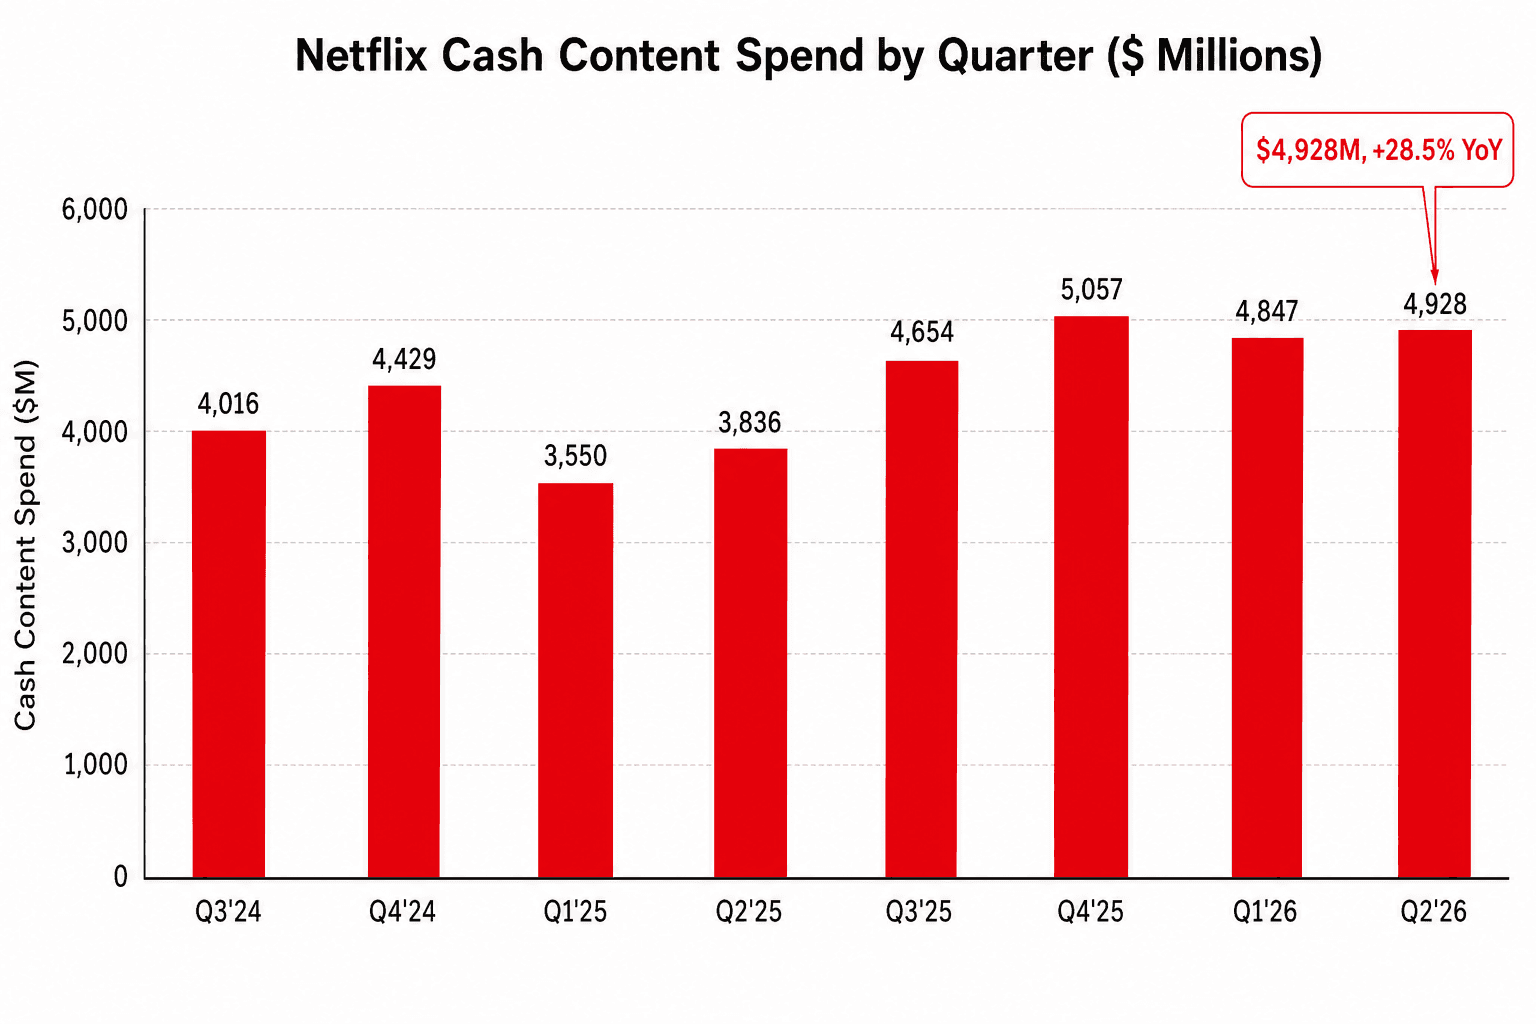
在這些利潤率的背後,Netflix 正以前所未有的力度砸錢,把內容片單填得滿滿。現金內容支出——實際為劇集與電影付出去的錢——為 $4.93B,較一年前成長 28.5%。這筆錢就是驅動整門生意的燃料。Netflix 預期內容的會計費用,也就是攤銷,全年約增 10%,慢於現金支出的步調;而這正是它一邊重金投資、一邊仍能持續擴張利潤率的部分原因。
現金面上有一個值得點出的細節。自由現金流——支付營運成本與資本支出後所剩下的錢——為 $1.53B,低於一年前的 $2.27B。這波下滑主要來自較高的現金稅款支付,部分與一筆和 Warner Bros. 相關的終止費有關,而非底層現金引擎有任何轉弱。Netflix 仍維持全年約 $12.5B 自由現金流的財測。
管理層說了什麼,又不再說什麼
致股東信裡的三段式框架很熟悉:提供更多娛樂價值、運用技術改善服務、提升變現能力。在互動方面,Netflix 表示 2026 上半年觀看時數成長約 2%,會員觀看超過 970 億小時,而非英語作品再度貢獻了全部觀看的三分之一以上。公司也倚重「並非所有觀看時數都等值」的論點,指出直播節目只佔內容支出略高於 5%、觀看時數僅約 1%,卻在過去五年新會員註冊人數最多的十天裡,包辦了其中六天。
更具份量的訊息,是關於 Netflix 將不再分享什麼。在 2025 年已停止揭露單季訂閱數之後,公司表示將從 2027 年起,把一年兩次、內容詳盡的觀看報告改為一年發布一次,以讓焦點集中在營收與營業利益。在一個互動只溫和成長的季度裡,這個決定在部分投資人眼中顯得防禦,並成了圍繞這份財報的負面敘事的一環。
在廣告方面,管理層重申 2026 年約 $3B 廣告營收的目標,接近前一年的兩倍,並表示美國 upfront 承諾已進入後段階段,將於數週內敲定。Netflix 也正把 Pause Ads 與直播庫存的程序化採購管道延伸出去,以爭取規模較小的廣告主。
市場反應:華爾街已卸下風險,股價卻慘遭修理
Netflix 週四正常交易時段收在 $74.35,當日上漲 0.91%,但財測一出便一度重挫達 9%,盤後交易在 $67.82 附近,創下 18 個月新低。這波跌勢還是從一個原本就疲弱的基底出發——進入財報前,該股今年以來已下跌約 21%。
分析師大致上早有預感。財報前,多家券商已下修目標股價,Oppenheimer 從 $120 砍到 $100、Citigroup 從 $115 砍到 $100,兩者都基於估值理由維持正面評等。多方則守住陣線:Bank of America 維持 $125、Guggenheim 維持 $120,主張廣告放量、美國定價能力與創紀錄的回購步調撐得起這個橫跨數年的故事。共通點是:鮮少有分析師認為這門生意壞掉了;爭論的是,該為放緩的成長付多少錢。
在資本回饋方面,Netflix 用真金白銀為它不受歡迎的財測背書。本季回購了 $4.7B 股票,是史上最大規模的一次庫藏股回購,動用的是 4 月獲批的 $25B 授權額度,執行後仍剩約 $27.1B 的空間。季末手握 $9.1B 的現金與短期投資,對照 $14.4B 的總負債。
展望
第三季方面,Netflix 財測營收 $12.86B,年增 11.7%,是大約兩年來最慢的成長;營業利潤率 33.2%,稀釋後每股盈餘 $0.82。全年方面,公司把營收區間收窄至 $51.0B 至 $51.4B,成長 13% 至 14%,維持 31.5% 的營業利潤率目標,並重申約 $12.5B 的自由現金流。
這些數字裡的張力,正是股價裡的張力。利潤率與現金流財測描繪的,是一家比以往任何時候都更賺錢、更有紀律的公司。營收財測描繪的,則是一家成長速度慢於市場先前定價的公司。至於 2026 年剩下的時間,能夠一錘定音的兩個問題是:延後顯現的美國定價效益在下半年能加上多少,以及廣告業務能否放量到足以扭轉大局。在這些落地之前,對一個緊張的市場而言,一季好成績仍會被當成一記警訊。