Cloudflare 股價一舉衝破華爾街最高目標股價
兩個各說各話的數字
2026 年 8 月 6 日晚間,Cloudflare 公布了一份充滿矛盾的季度成績單。公司交出 $170.0M 的 GAAP 淨損,是多年來最大的一次。但它同時繳出一年多來最快的營收增速、上調全年財測,並看著股價在盤後交易跳升約 15%、改寫歷史新高。投資人毫不猶豫地選擇相信後者。
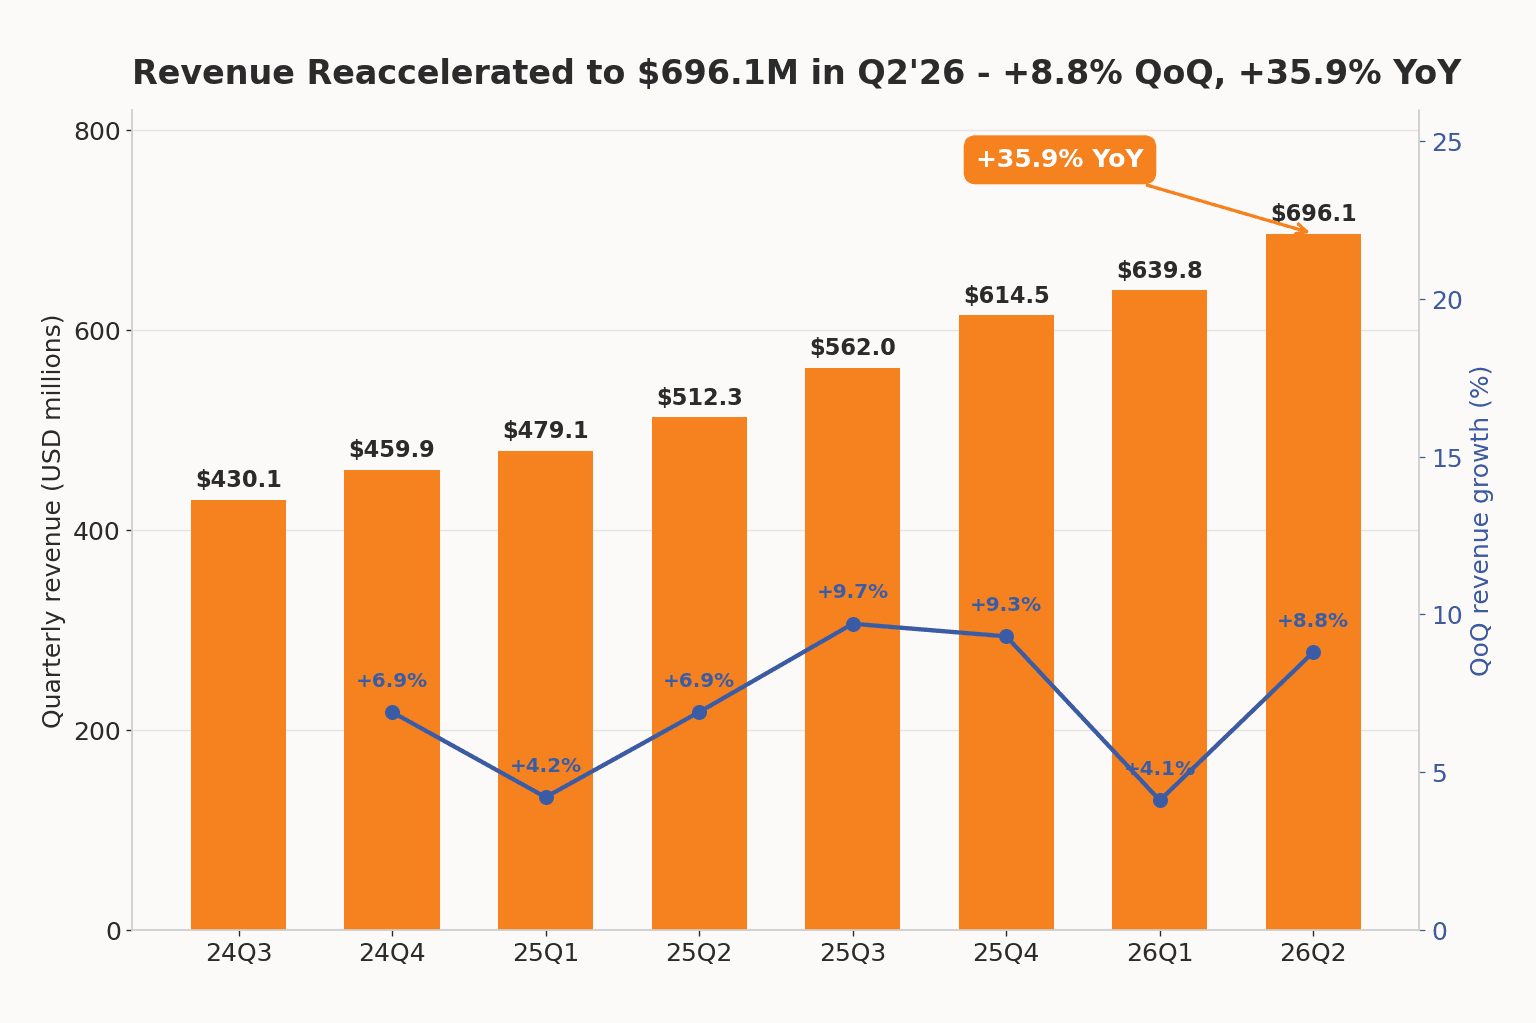
營收達 $696.1M,年增 35.9%、季增 8.8%。這是一次貨真價實的重新加速。三月當季的季增幅度已冷卻至約 4%,而本季公司把這個步調拉高了一倍有餘。華爾街原先預估約 $665M,因此營收較預期高出近 5%。
其實不算虧損的虧損
帳面上的 GAAP 淨損乍看令人不安,直到你找出背後唯一該負責的那一行。Cloudflare 本季認列 $150.7M 的重組費用,也就是與今年稍早啟動的「AI 優先」重組相關的資遣與辦公空間成本;一年前並無可資比較的費用。若把它剔除,管理層表示 GAAP 淨損大約只會是 $18M。
而在華爾街最看重的指標上,情況恰恰與虧損相反。非 GAAP 淨利潤升至 $107.8M,年增 43.6%;非 GAAP 每股盈餘為 $0.29,優於分析師預期的 $0.27。非 GAAP 營業利益 $96.1M,把營業利潤率推升至 13.8%,較上季增加 2.4 個百分點,成本撙節開始顯現效果。
終於止跌的毛利率
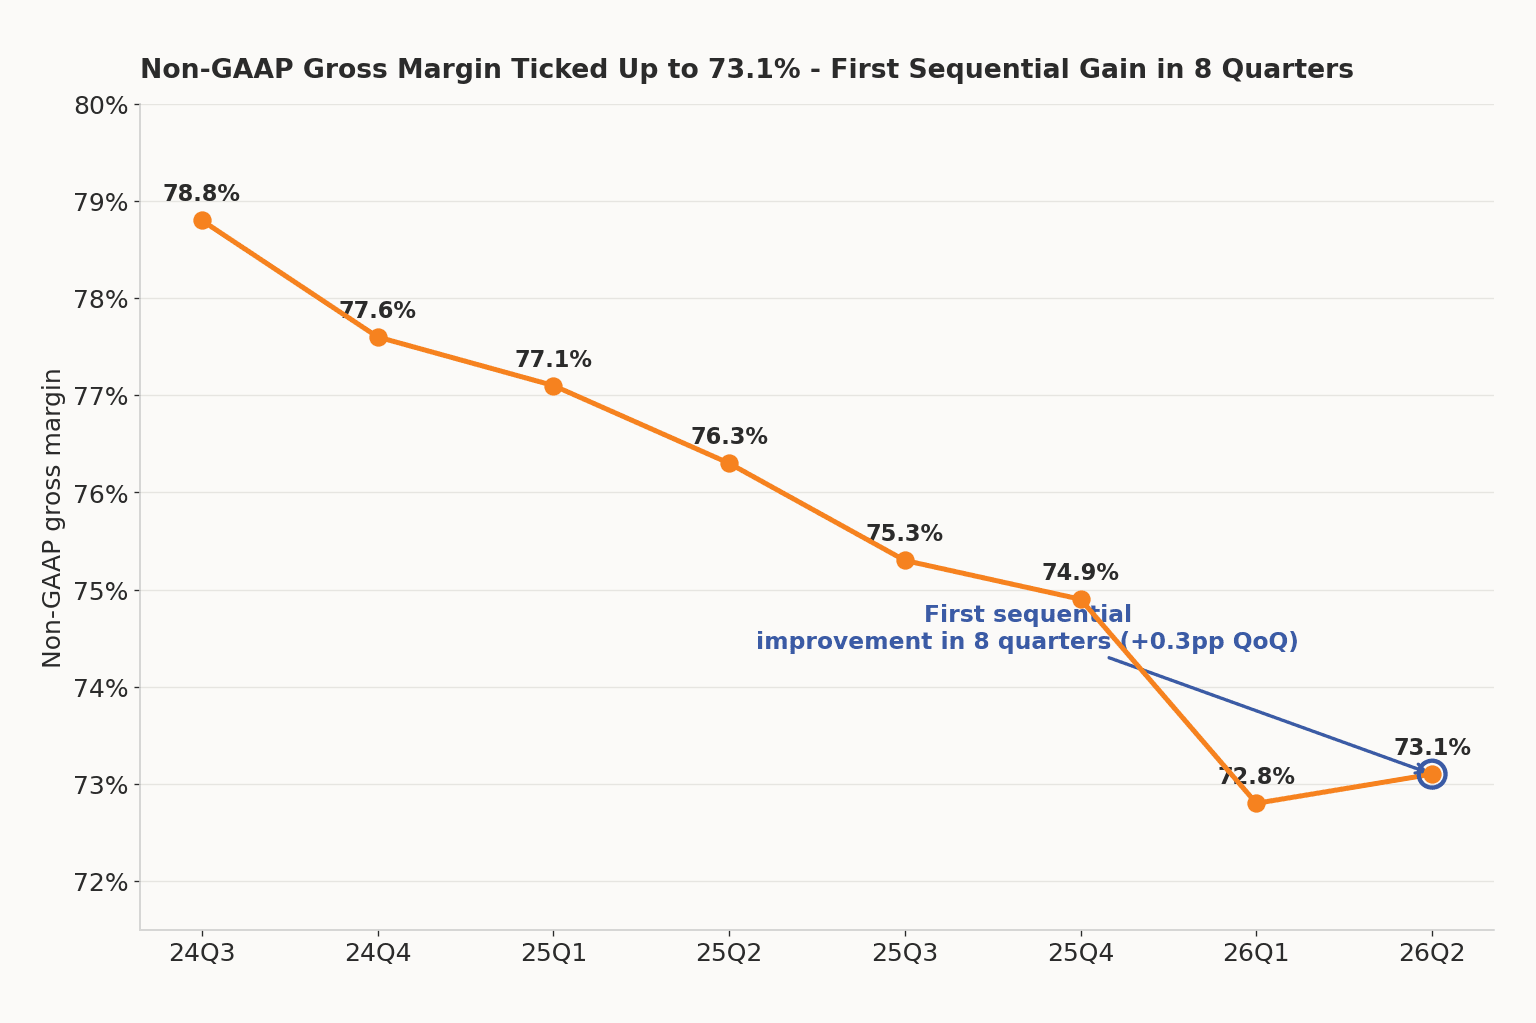
對一家花了兩年吸收 AI 流量成本的公司而言,有一個數字的份量格外吃重。非 GAAP 毛利率為 73.1%,較上季上升 0.3 個百分點。幅度雖小,卻是八個季度以來首度出現季增改善。毛利率是營收扣除提供服務的直接成本後所剩的比例,而隨著自動化、不付費的「機器人」流量在其網路上不斷膨脹,Cloudflare 的毛利率一路被磨低。財務長 Thomas Seifert 表示,這股壓力「開始趨於穩定」。毛利率仍遠低於一年前的 76.3%,因此這只是趨勢出現轉折,還談不上完全復原。
大客戶,而且多了很多
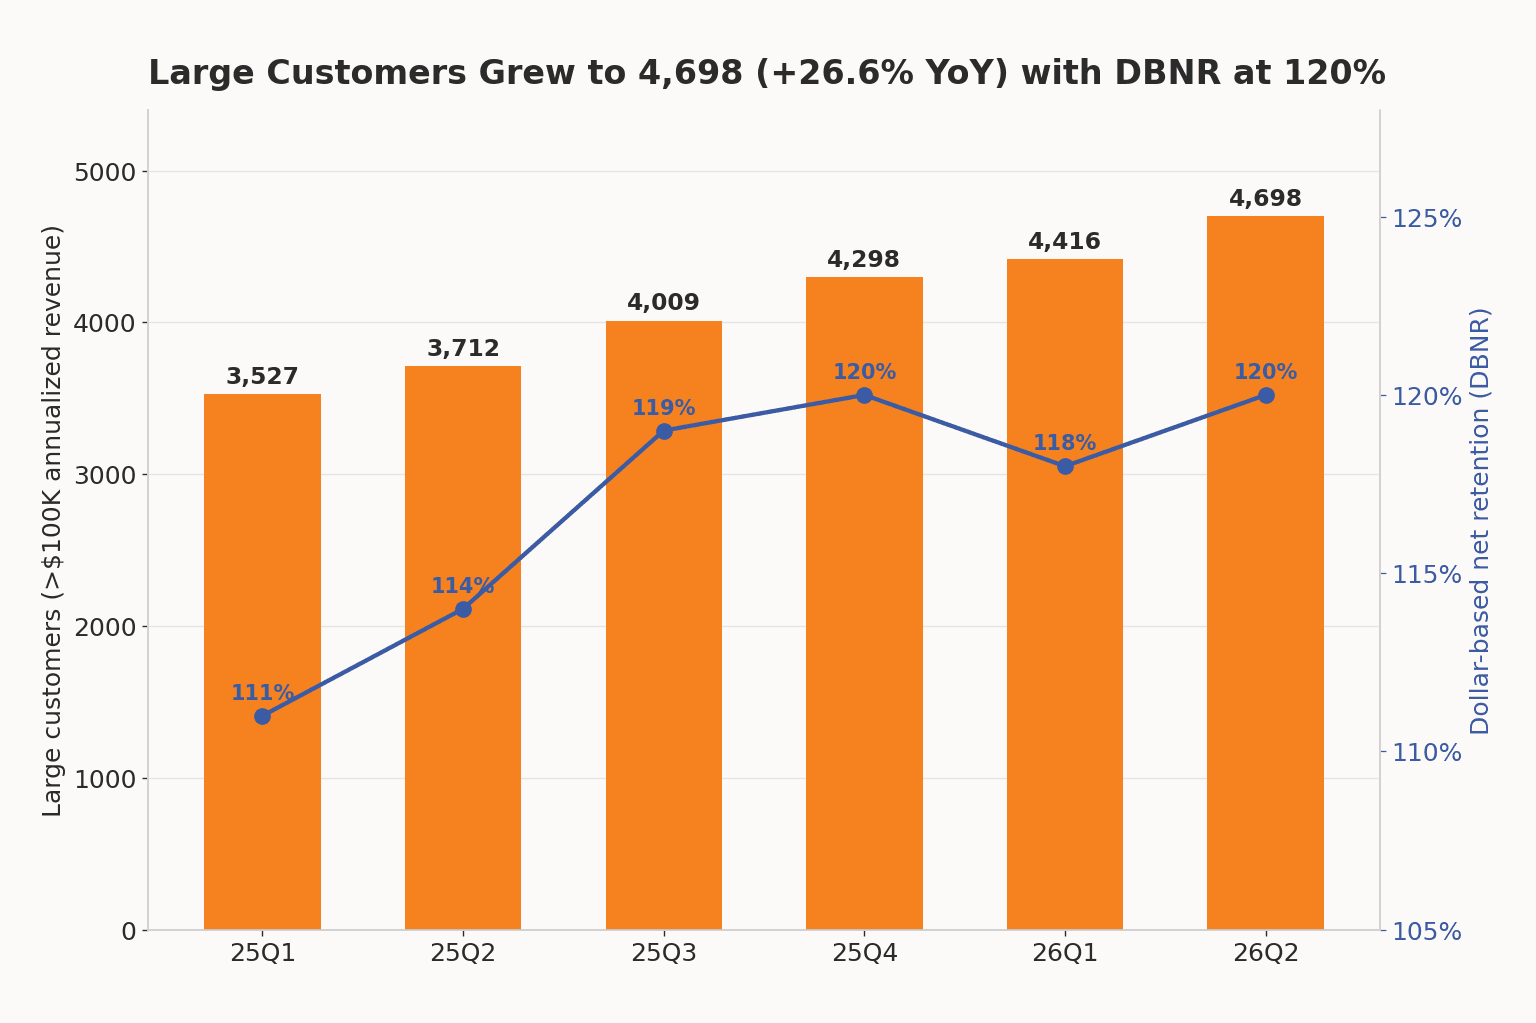
在毛利率的表象之下,需求則是好一段時間以來最強勁的。Cloudflare 本季結束時,年花費超過 $100,000 的客戶達 4,698 家,年增 26.6%,較上季多出 282 家。過去十二個月它淨增加了創紀錄的 986 家這類大客戶,是單一年度以來最多的一次。而衡量既有客戶支出變化的基於美元淨留存率(DBNR),由上季的 118% 升至 120%。
公司本季還新增超過 80,000 家付費客戶,數量約等於它 2019 年上市時的付費客戶總數,而開發者社群人數則突破 740 萬。
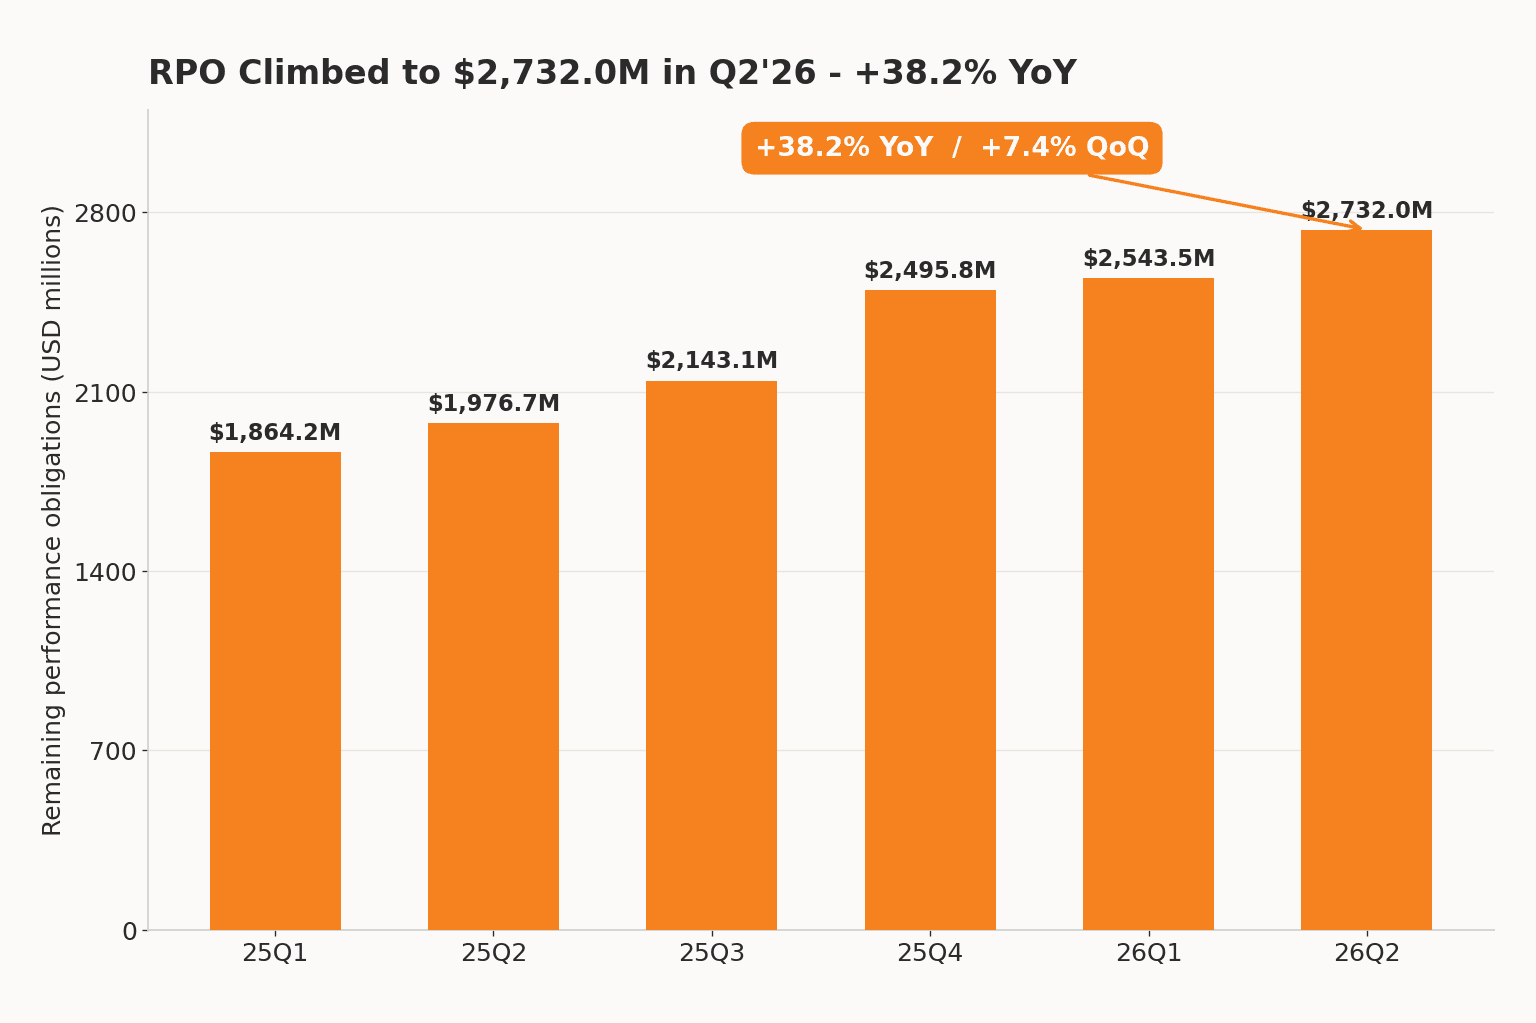
已承諾的未來營收也為這波成長撐腰。剩餘履約義務(RPO)——已簽約但尚未認列為營收的業務——達 $2.73B,年增 38.2%。這比帳列營收的增速更快,而在手合約成長跑在損益表前面,通常代表新的業務正在管道中不斷累積,領先於當前數字所呈現的樣貌。
管理層正在兜售的故事
CEO Matthew Prince 把整場法說會聚焦在一個更大的主題上:網際網路正被機器接管。他說,本季 Cloudflare 網路上超過一半的流量首度不再是人類產生,而是由 AI 代理與自動化程式所產生。公司正在打造向這類流量收費的工具,包括讓網站得以按每次請求向 AI 代理收取幾分之一美分的全新支付基礎設施,並宣布與 OpenAI 展開內容變現的試點合作。管理層表示,Cloudflare 的無伺服器「Workers」平台已「跨過」臨界點,成為具份量的營收貢獻來源,但仍拒絕單獨揭露其數字。
全年方面,Cloudflare 目前預期營收為 $2.864B 至 $2.870B,約成長 32%,非 GAAP 每股盈餘為 $1.25 至 $1.26。兩者都較先前的展望上調。公司也提醒,全年重組費用可能高達 $165M。
市場的分歧判決
股價的反應是所有訊號中最清楚的一個。在軟體類股普遍走弱之下,NET 正常盤收跌 2.9% 至 $284.43,隨後在財報公布後立刻跳升至約 $329,並在延長交易時段續揚至逼近 $335,漲幅約 15% 到 18%。這一躍帶著股價越過華爾街已公開的最高分析師目標股價(約 $330),使該股股價凌駕於整個目標區間之上。在那樣的價位,公司市值約為自家全年營收預估的 41 倍——這個偏高的價格,會成為下一場爭論的起點。
讓這個反應更耐人尋味的,是隔壁的對照。同一個晚上,Datadog 儘管同樣成長約 36%,卻因財測轉弱、以及一家大型 AI 客戶用量縮減而重挫約 19%。兩家公司,成長率幾乎一模一樣,結局卻南轅北轍。差別不在於它們剛剛交出的那一季,而在於各自對接下來幾季所講述的故事——最終,Cloudflare 上調的展望與 AI 代理敘事贏得了這一夜。
底線
Cloudflare 這一季,是一份被包裝成虧損的「優於預期且上調財測」。$150.7M 的費用是實實在在流出去的現金,而如今主宰其網路的 AI 流量,既是機會、也仍是一道毛利率考題。但營收是在加速而非放緩、財測往上調、大客戶成長改寫紀錄,而毛利率趨勢兩年來首度轉向正確的方向。對一個亟欲找出「當軟體代理大量繁衍時、誰能真正收到錢」的市場而言,這樣的組合已足以把股價送上歷史新高,並衝破為它設下的每一個目標股價。