Cloudflare 豪賭 AI 同時裁員 1,100 人—華爾街為這場賭注按讚
悖論:大規模裁員,大幅增長
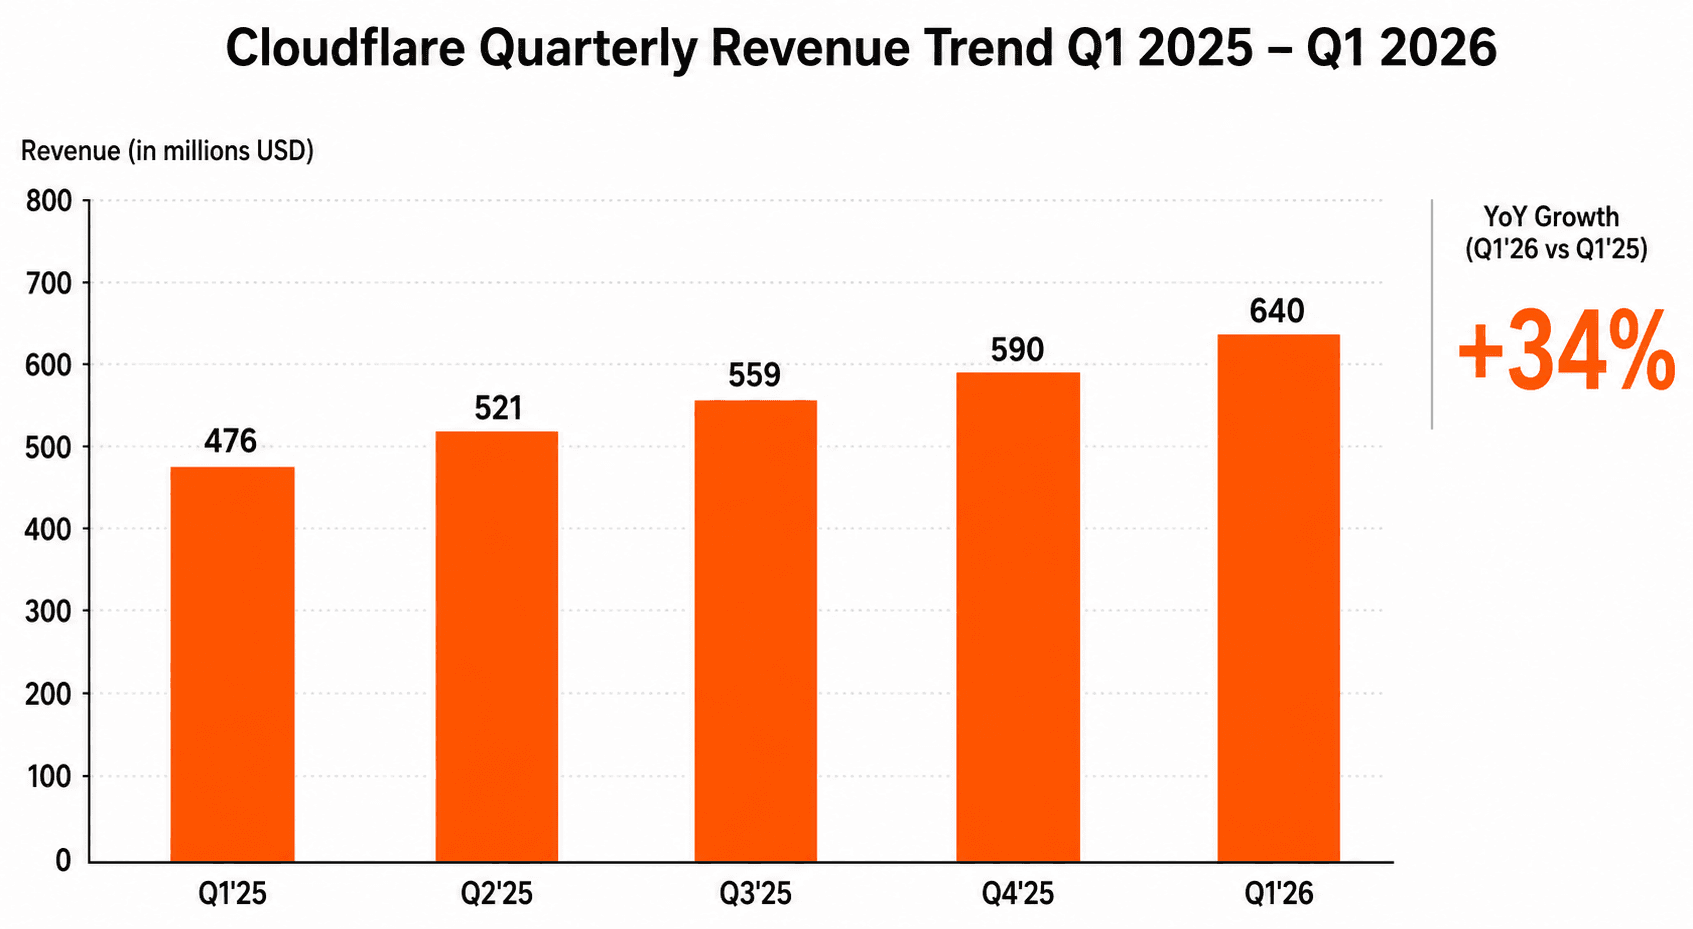
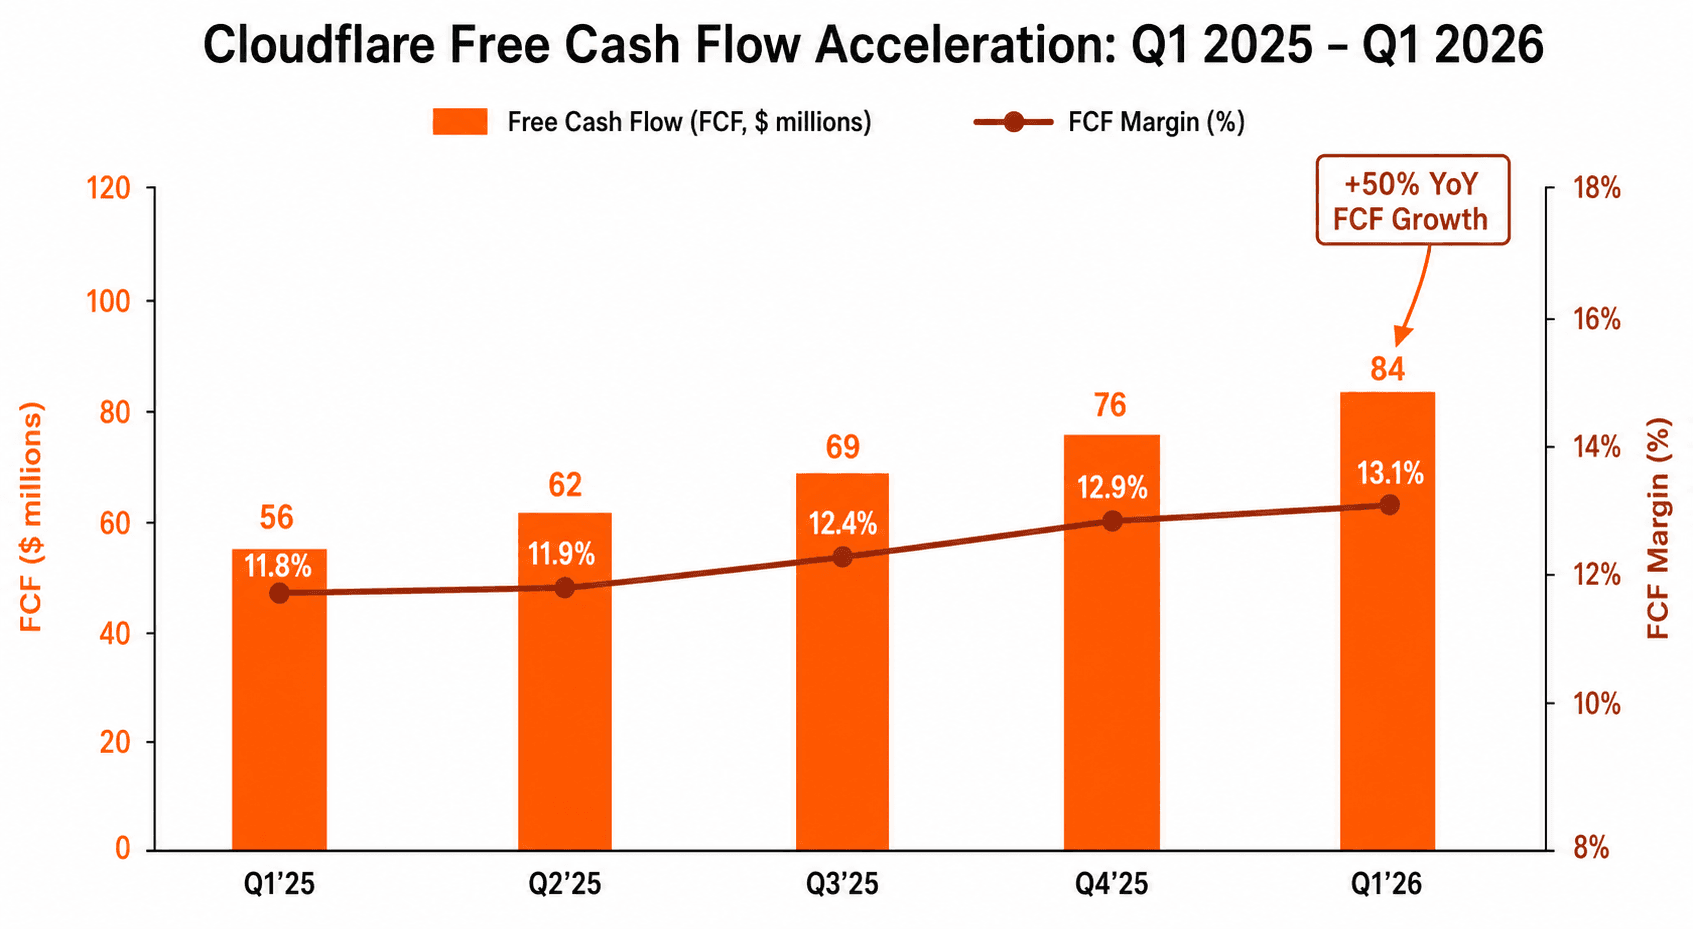
Cloudflare 於 2026 年 5 月 7 日發佈 Q1 2026 財報,資訊矛盾得出奇。營收達 $640M,年增 34%。自由現金流暴增 50% 至 $84.1M。非 GAAP EPS 達 $0.53—超過 $0.25 共識預期的一倍多。就任何傳統標準而言,這都是一份亮麗的季度業績。
然而在同一場財報電話會上,CEO Matthew Prince 宣佈消除 1,100 個職位—公司總員工數的 31%。
股市沒有懲罰該股票。反而 NET 在財報後兩天內上漲 12%。同一天有四家主要投資銀行升級評級。敘述似乎已經改變:Cloudflare 不再是一家試圖通過邊際毛利率擴張的成熟 DDoS 廠商。它是一家將未來押注在邊緣 AI 基礎設施上的平台公司。
數據:超預期、指引堅挺、邊際穩定
首先看股票上漲的因素:
- 營收:$639.8M,超共識預期($612M)約 5%。年增 34% 的增速在 SaaS 同行中領先,尤其對於營收 $640M+ 的公司而言。
- 非 GAAP EPS:$0.53,對比 $0.25 預期。這是 112% 的超預期—今年雲軟體領域最大的超預期之一。
- 自由現金流:$84.1M,年增 50%,FCF 毛利率達 13.1%—公司歷史新高。
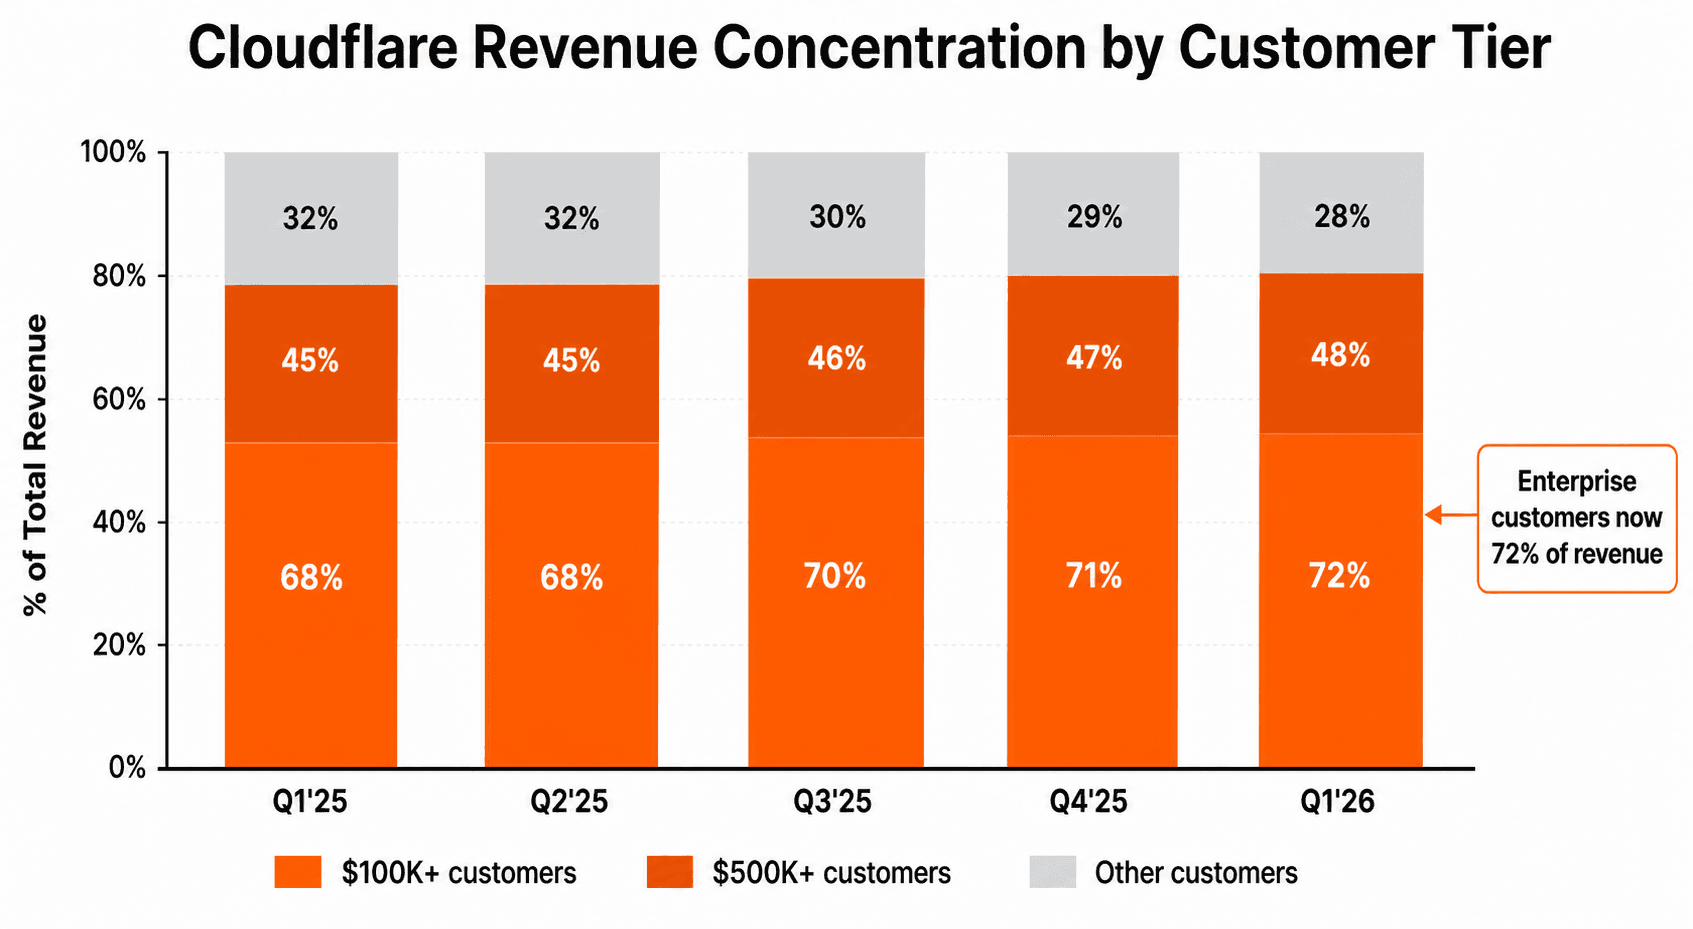
- 大客戶動能:$100K+ ARR 客戶群擴展至 4,416(年增 25%),現已佔總營收 72%。$500K+ 「戰略帳戶」群體達 748(年增 22%)。
- 全年指引:FY 2026 營收指引 $2,805–2,813B(年增 30%),暗示重組後 Q2-Q4 穩定。營業利潤目標 $418–421M。
儘管有 1,100 人裁員,管理層仍然重申指引,這是關鍵的信心訊號。投資者的解讀是:管理層並未下調指引;他們有信心重組改善單位經濟效應,同時維持增長動能。
逆風:毛利率壓低與 AI 成本
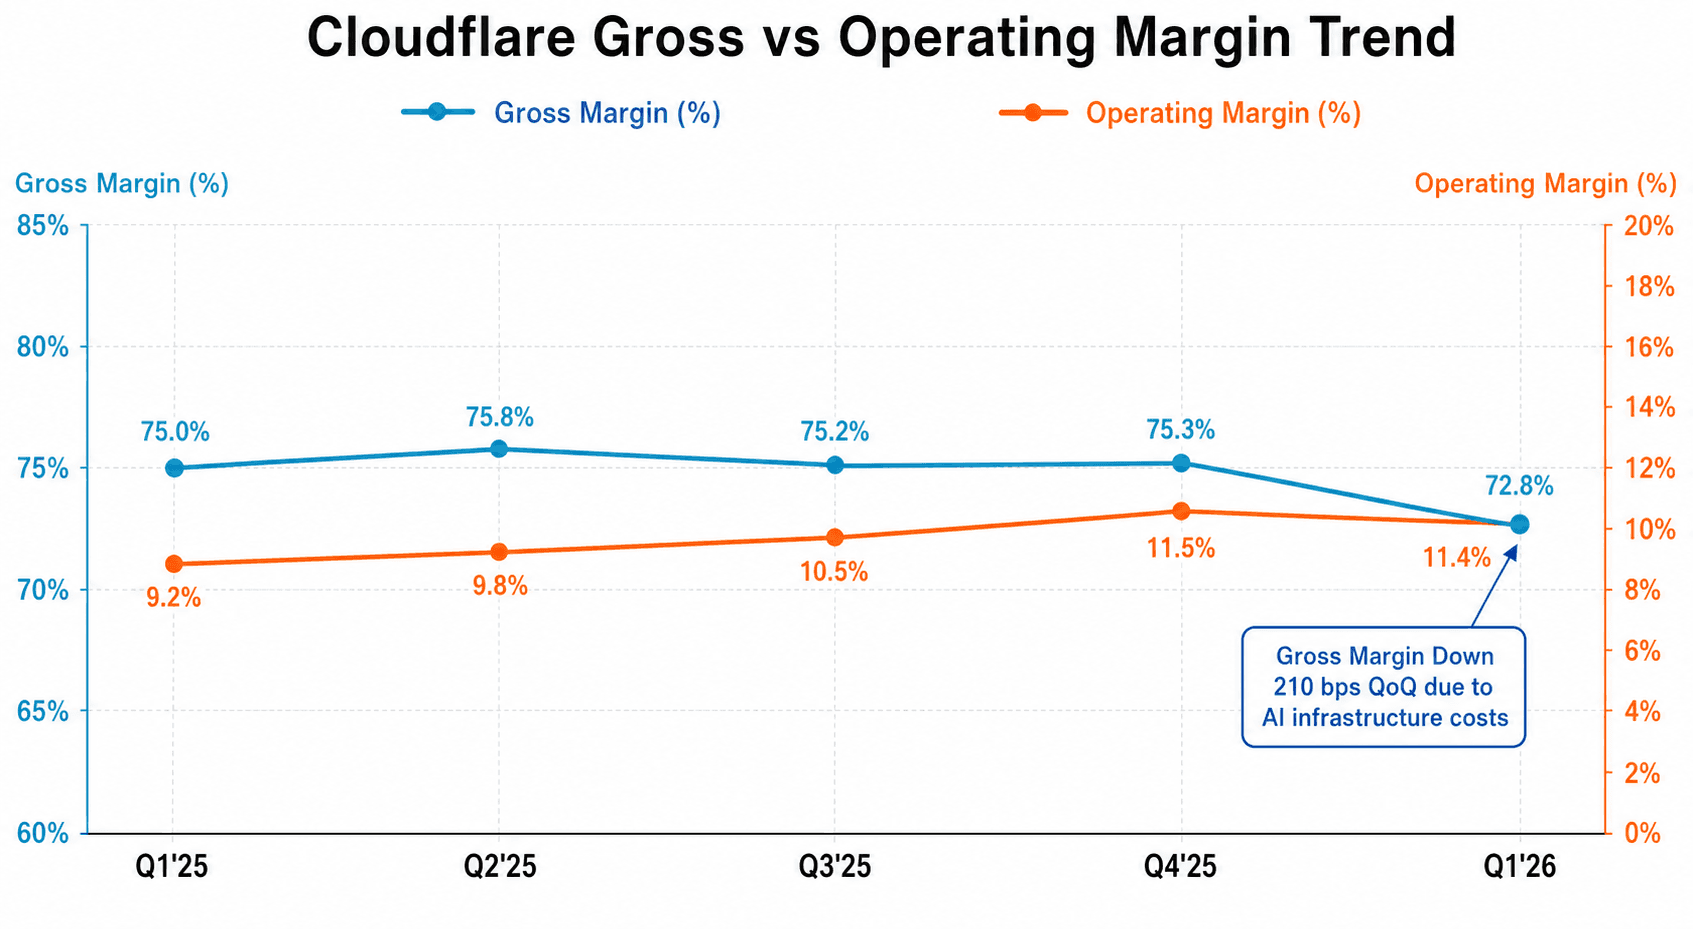
並非所有情況都令人欣喜。毛利率從 Q4 的 75.3% 下滑至 Q1 的 72.8%—季度環比下滑 210 基點。年同比毛利率侵蝕幅度為 130 bp,相比前年同期的 75.0%。
管理層將其直接歸因於 AI 基礎設施成本。Workers for AI 產品的毛利率原生低於傳統 DDoS,因為 Cloudflare 預先承擔 GPU、頻寬和運算成本。隨著更多營收組合向 Workers 傾斜,綜合毛利率自然下壓。
但敘述變得有趣的地方在此。分析師大體接納毛利率下滑為「結構性」而非「週期性」。為什麼?因為 AI Workers 的可定址市場遠大於 DDoS。Matthew Prince 在電話會上的報價直言不諱:
「若你投資 AI 基礎設施卻期望毛利率保持在 77%,表示你投資還不夠多。」
這種重新框架—從「毛利率壓低是問題」到「毛利率壓低證明我們在贏」—轉換了情緒。8 家主要投行中的 7 家維持超配評級。4 家升級(摩根士丹利、瑞銀、皇家銀行、Oppenheimer)。
策略轉向:從 DDoS 優先到 AI 優先
重組公告是超故事。Cloudflare 裁員 1,100 人(現金成本約 $105-110M、非現金 SBC 費用約 $35-40M),並將其明確框架為從舊版產品和銷售模式的轉向。
公司正在退出低毛利率的 SaaS 產品(例如 Railgun、某些附加功能),整合產品線,並重新投資於:
- Workers for AI:LLM 推理、嵌入和實時標記化的新無伺服器運算平台。Q1 年化營收估計 $45-50M,年增約 60%。
- Vectorize:檢索增強生成 (RAG) 的向量資料庫服務。
- Workers Analytics Engine:Workers 應用的實時分析。
AI Workers 營收雖仍小(佔總營收 ~7-8%),但增速是整體業務的 2 倍。管理層預期未來 5 年無伺服器 AI 基礎設施的可定址市場達 $10-15B。
客戶故事:企業集中度與 DBNR
一個可能會阻礙敘述的顧慮:重組公告後的客戶健康狀況。客戶逃離了嗎?
數據說沒有。$100K+ ARR 客戶群年增 25% 至 4,416。$500K+ 群體(戰略帳戶)年增 22% 至 748。合計而言,這些群體現已佔總營收 72%—相比一年前集中度提高了 400 bp。
基於美元的淨留存率 (DBNR) 達 118%,環比下降 2 個百分點,相比 Q4 的 120%,但年同比上升 7 個百分點,相比 Q1 2025 年的 111%。環比下降觸發了某些分析師的顧慮,但管理層將其表述為暫時性—引用季節性變化和重組期間的客戶謹慎態度。他們指引 DBNR 應在 2026 下半年穩定回升至 120%+。
業界寬泛的解讀是:若重組實際引發有意義的客戶流失,DBNR 將處於 110-114% 範圍,而非 118%。它保持韌性的事實暗示客戶對 AI 轉向持謹慎樂觀態度。
分析師共識:$115 目標價(上升 15%)
財報後發生了什麼:
- 摩根大通(維持超配):目標價從 $110 升至 $120。毛利率壓低已被計入;焦點轉向 FY27 毛利率穩定。
- Cowen(維持跑贏):目標價從 $105 升至 $118。「三年來最佳 Q1 業績。」
- 高盛(維持買入):目標價從 $115 升至 $125。重組「降低」長期獲利風險。
- 摩根士丹利(升級至超配):目標價從 $95 升至 $105。財報後啟動覆蓋,評級為超配。「毛利率壓低敘述被過度渲染。」
- 瑞銀(升級至買入):目標價從 $90 升至 $110—最大百分比升級(+22%)。表述為從 DDoS 廠商到平台的「轉折點」。
- 皇家銀行資本市場(維持跑贏):目標價從 $105 升至 $125(+19%)。「Cloudflare 歷史上相對預期最佳的業績。」
- Evercore ISI(維持跑贏):最高目標價 $135。「AI Workers 可能在 3 年內成為 $1B+ 營收流。」
- Oppenheimer 與 Stifel(謹慎異議者):維持中性/持有評級,理由是執行風險和 DBNR 軟化。
共識目標價:$115(相比財報前的 $100)。中位數基本情景假設:
- 毛利率在整個 2026 年穩定於 72-74%
- AI Workers 到 2026 年底成長至營收的 10-12%
- 企業客戶集中度持續增加($100K+ 群體年增 20%+)
- FCF 毛利率在 2026-27 年維持 12-13%
未解決的問題:他們能否執行?
牛市情景清晰:AI Workers 拐點 + 毛利率穩定 + FCF 增長 = $115 目標價最低,如果執行完美則可能 $125+。
熊市情景是執行風險。31% 的勞動力削減是 Cloudflare 歷史上最大的重組。關鍵風險:
- AI/Workers 人才留任:若公司在整合期間喪失關鍵工程師給競爭者,產品速度放緩。
- DBNR 進一步軟化:若 Q2 DBNR 跌至 115% 以下,暗示更深層的客戶流失。
- 毛利率穩定失敗:若毛利率在 Q2-Q3 跌至 72% 以下,論文破裂。
- 競爭對手回應:AWS Lambda、Vercel 和 Azure Functions 快速擴展。Cloudflare 宣稱「唯一整合平台」存疑。
管理層在電話會上聽起來自信。Matthew Prince 和 CFO Thomas Seifert 不加迴避地回答了所有問題。他們重申指引並加倍押注 AI 優先敘述。但市場需要證明:Q2 DBNR 穩定、毛利率穩定和 AI Workers 客戶早期贏利(Anthropic、OpenAI、超大規模企業合作)將都驗證該論文。
底線
Cloudflare 的 Q1 2026 是教科書式的「超預期與指引」季度,但真正的新聞是重組公告。通過在裁員 1,100 人的同時維持增長和現金生成指引,CEO Matthew Prince 表明他願意為長期平台槓桿犧牲短期觀感。華爾街在多年懲罰 SaaS 公司成本削減後,為這一舉動按讚。
現在的問題是執行。若 Q2 和 Q3 展現 DBNR 穩定、毛利率穩定和 AI Workers 牽引力,$115-125 目標價範圍可能會保持。若管理層在上述任何一項失手,該股可能測試 $100-105 支撑。
無論如何,Cloudflare 不再是防禦性 DDoS 股。它是邊緣 AI 基礎設施的槓桿押注。那是一個更大得多的市場—且危險得多。