Micron FY26 Q3:HBM 超級循環,毛利率寫下 85% 紀錄
一家記憶體廠剛剛交出了媲美軟體業的毛利率
長年以來,Micron 一直是教科書般的大宗商品生意。它生產塞進伺服器、手機、汽車與筆電裡的記憶體晶片,也一路熬過殘酷的榮枯循環,每當供給趕上需求,價格就應聲崩跌。40% 的毛利率,過去就算是個好年頭。
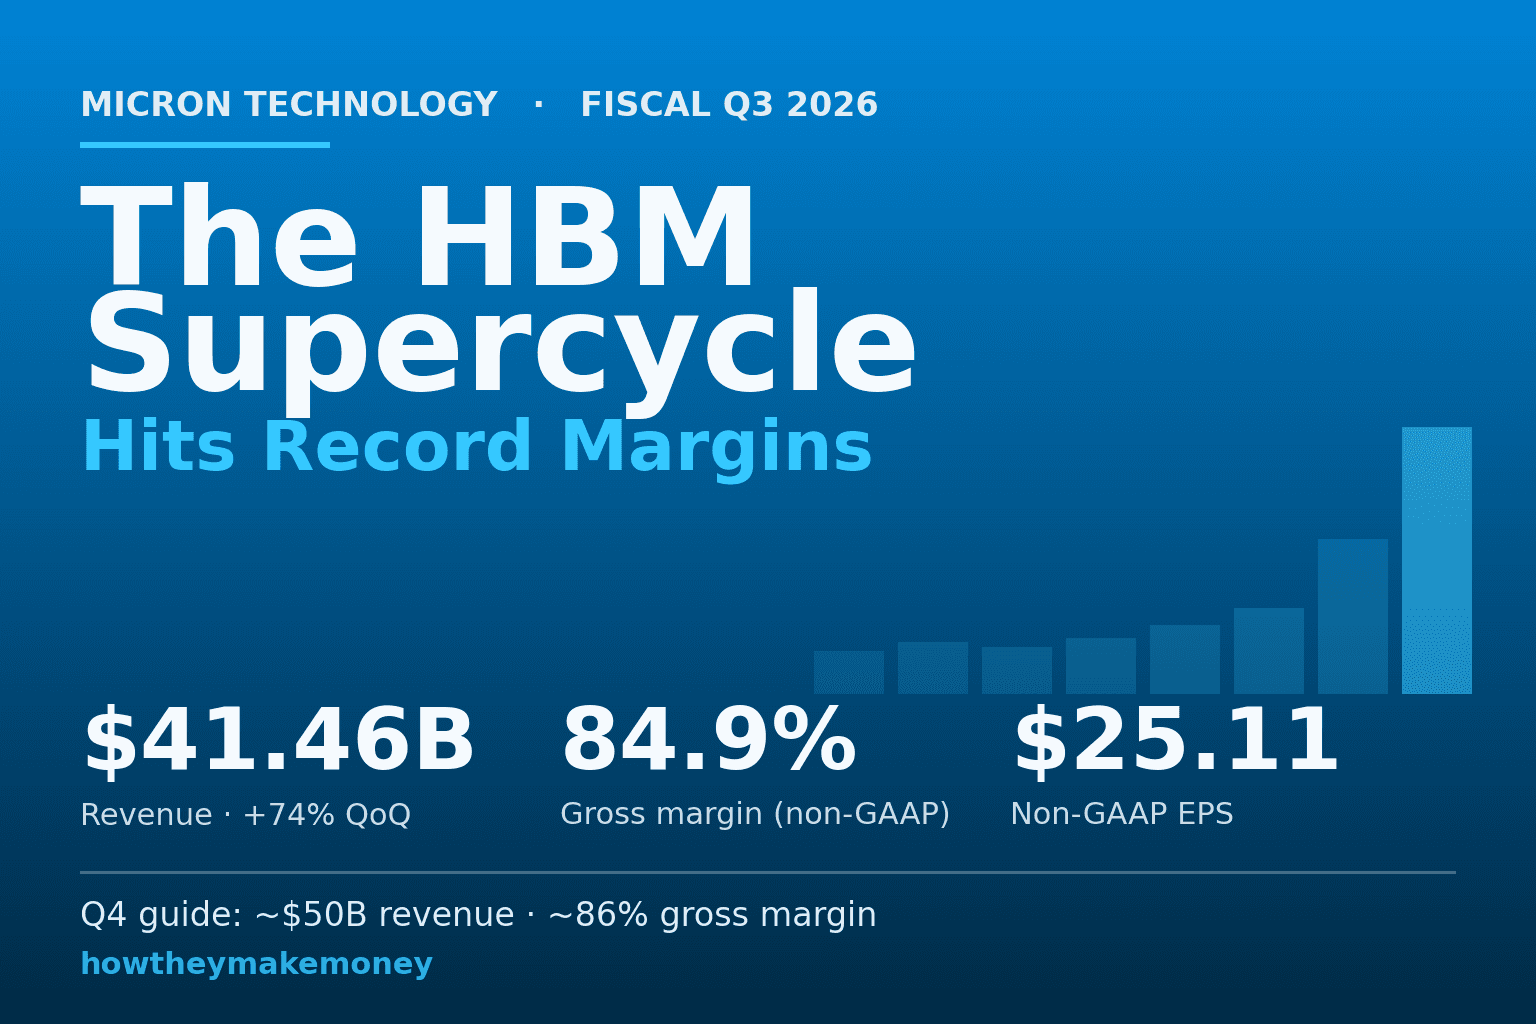
2026 財年第三季,這個在 5 月 28 日結束、6 月 24 日公布的季度,打破了這套框架。營收衝上 414.6 億美元的紀錄,季增 73.7%、年增 345.7%。非 GAAP 毛利率,也就是營收扣掉晶片直接製造成本後剩下的比例,來到 84.9%。非 GAAP 每股盈餘為 25.11 美元,是去年同期的十倍有餘。接著管理層把當季財測指向約 500 億美元,遠高於華爾街的預期。
這樣的數字,正是真正缺貨在財務上留下的印記。背後的故事,是 AI 建置潮撞上了一個怎麼也做不夠快的產業。
來龍去脈:這一季為何發生
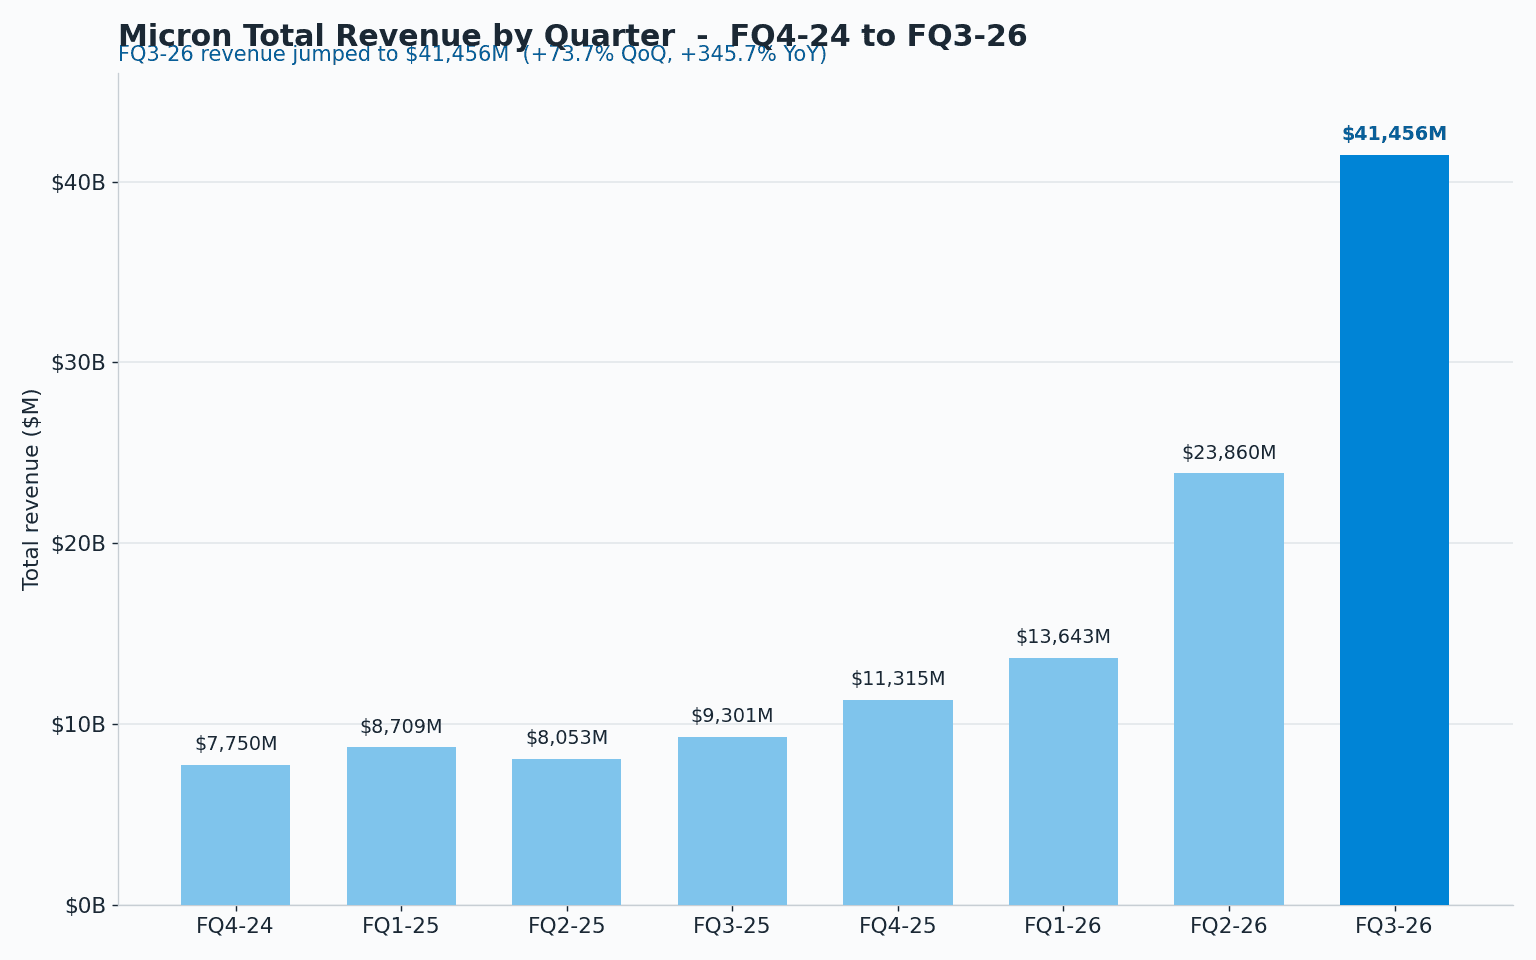
營收曲線把這個故事講得最清楚。八個季度前,Micron 的營收是 77.5 億美元;這一季,則來到 414.6 億美元。176 億美元的季增金額,用財務長 Mark Murphy 的話說,是公司史上最大的一次。
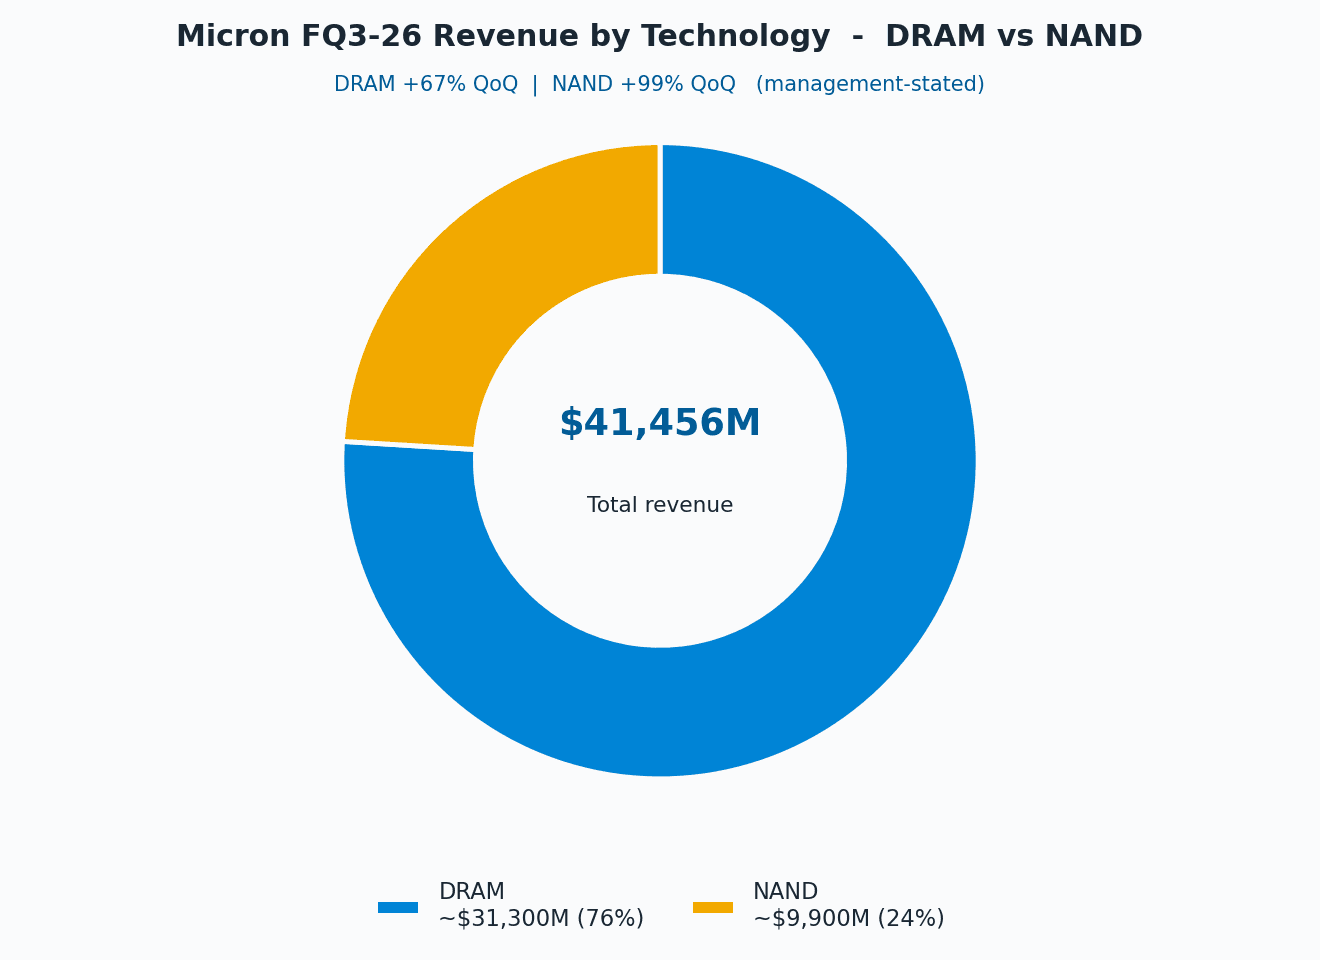
背後有兩股推力:價格大漲,加上產品組合往高階移動。DRAM 這款餵養處理器的高速運算記憶體,平均售價較上一季攀升約 60%,但實際出貨的位元量卻只有低個位數的增幅。NAND 這款用於較長期儲存的快閃記憶體,價格則跳漲八成多。當每顆晶片能賣到高出許多的價格、出貨量卻沒增加多少,營收與毛利自然雙雙噴出。這正是供給短缺反映在損益表上的樣貌。
Micron 並未在財報中拆解 DRAM 與 NAND 的金額,因此這些拆分來自管理層的準備講稿:DRAM 約為 313 億美元、佔營收 76%,NAND 約 99 億美元、佔 24%,兩者都創下紀錄。
毛利率拔地而起
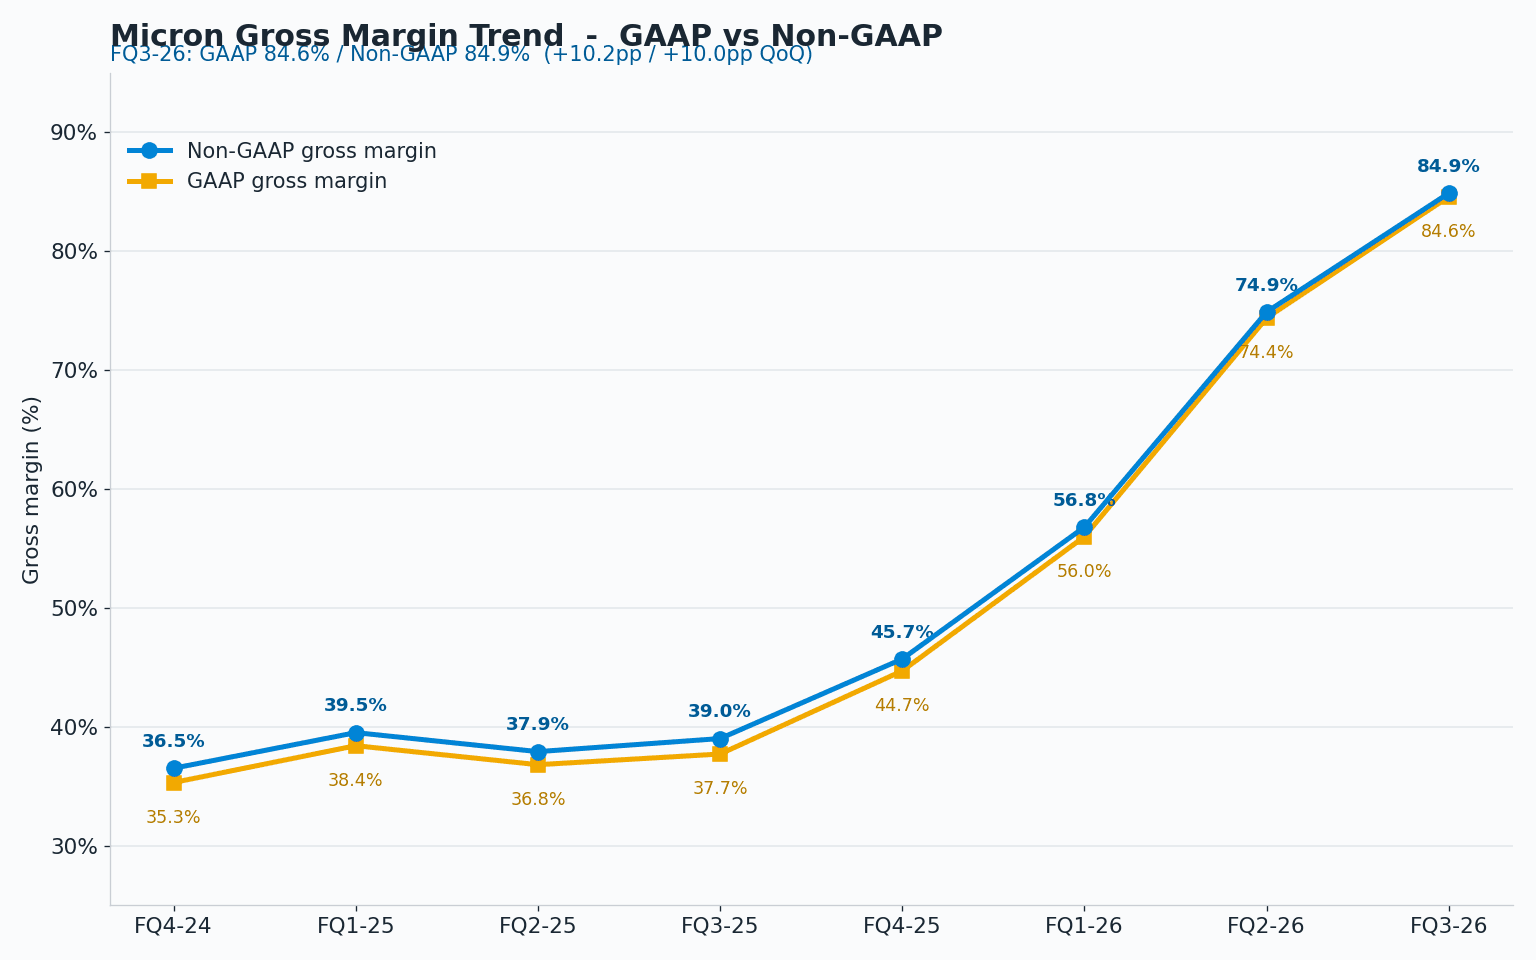
毛利率這張圖才是讓人停下腳步的那一張。毛利率衡量的是每一塊銷售收入在扣掉直接生產成本後能存活多少。一年前,Micron 的非 GAAP 毛利率是 39%;這一季是 84.9%,光是較上一季就跳升約 10 個百分點。再扣掉研發與管理費用的營業利潤率,則達到 81%。
這種等級的毛利率,通常是軟體公司的天下,而不會出現在矽晶圓上蝕刻電路的工廠。它之所以成立,是因為缺貨下價格遠遠跑在成本前面,也因為單價最高的產品扛起了更多比重。管理層坦言這並非正常水準。下一季約 86% 的財測,已假設漲價的速度開始降溫。
資料中心如今就是故事的全部
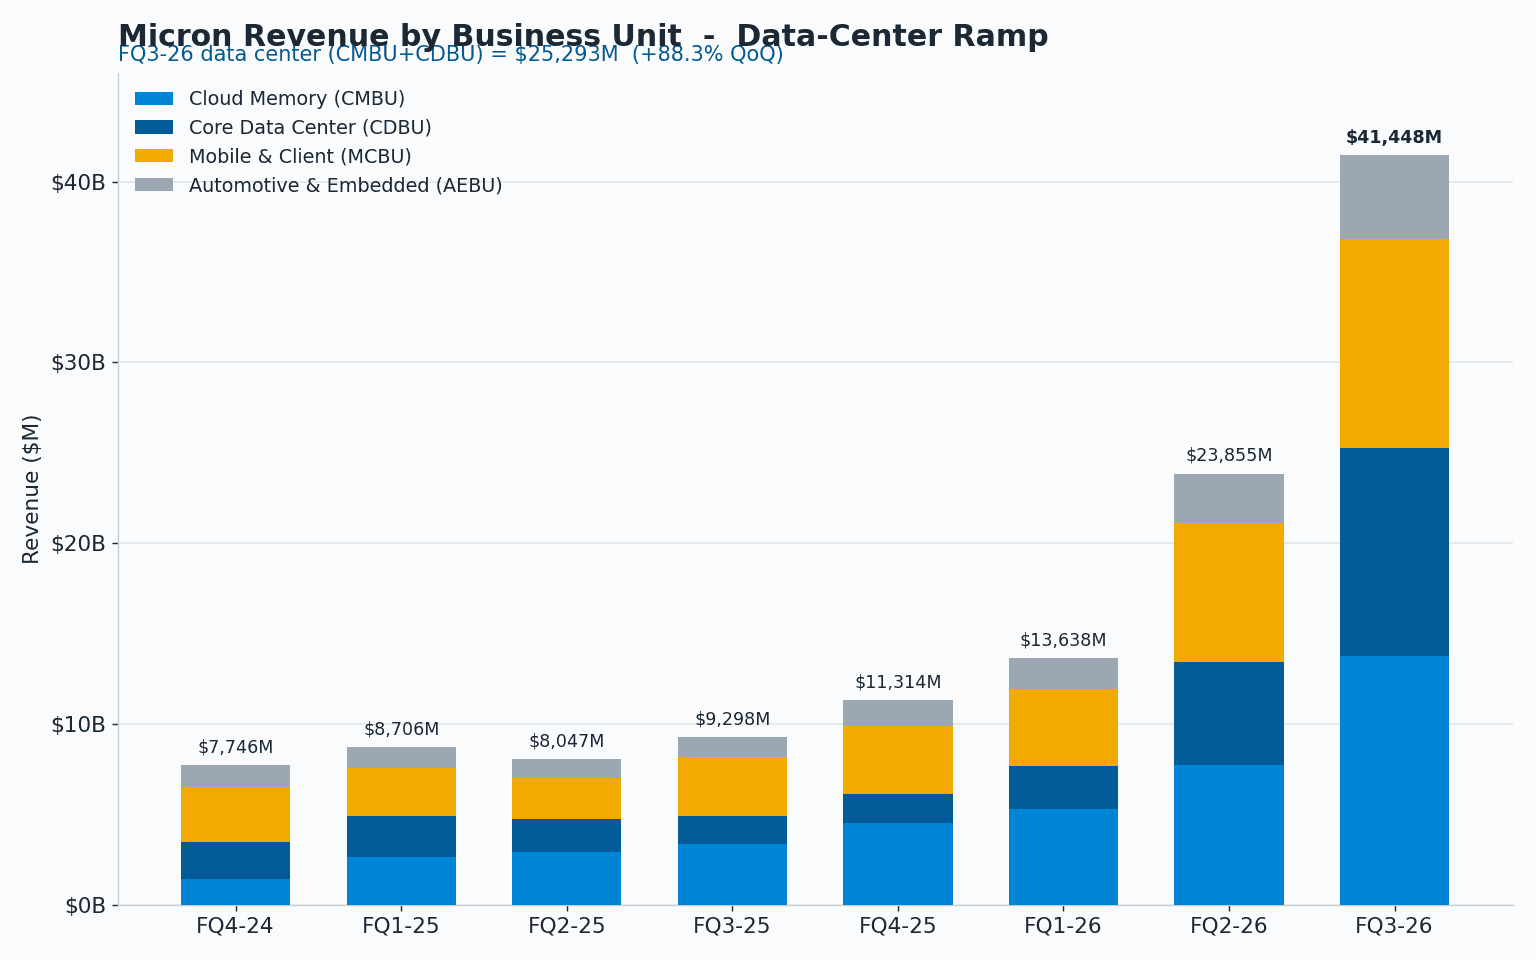
Micron 把營收分成四個部門。服務 AI 資料中心的兩個部門 Cloud Memory 與 Core Data Center,這一季合計進帳 253 億美元,較前三個月成長 88%。這個數字,比本財年之前任何一季整間公司的營收都還要多。管理層估計,資料中心業務的年化營收規模已超過 1,000 億美元。
居於核心的是高頻寬記憶體,也就是 HBM。它把 DRAM 堆疊成垂直高塔,緊貼著 AI 加速器晶片擺放,讓資料能以極低的延遲傳輸,而這正是訓練與運行大型 AI 模型最需要的。Micron 表示,最新世代的 HBM4 出貨營收已突破 10 億美元,放量速度約為前一代的兩倍。公司如今預期 HBM 的整體市場規模將在 2027 年突破 1,000 億美元,比先前的預測提前了一年。
行動、用戶端、車用與嵌入式部門也全都成長,但這一季真正的重點是:Micron 如今最核心的身分,已經是 AI 資料中心的供應商。
管理層押的是什麼
最關鍵的揭露,不是損益表上的某個數字,而是手中的合約。Micron 已簽下 16 份策略客戶協議,這些多年期合約與最大買家同時鎖定數量與價格,多數橫跨 2026 到 2030 年。這些合約累計的承諾價值約為 1,000 億美元。
它們的結構是「照付不議」(take-or-pay),意即客戶承諾買下議定的數量,而正如商務長 Sumit Sadana 直言的,「不能取消。這份協議裡沒有任何條款讓客戶能夠抽身。」每份合約在期間內都帶有價格下限,並有一個接近當前市價的上限。用意是打破記憶體價格毫無預警崩盤的歷史模式。Sadana 對整體缺貨情勢的描述同樣直接:「位元的出貨成長,已經不再真正由需求決定,實際上更多是由供給決定。」
執行長 Sanjay Mehrotra 把這一切串了起來,表示這份紀錄級的成績與更強勁的展望「反映了記憶體在 AI 時代的策略價值」,而這些多年期協議應能「強化」公司表現的「持久性與可預測性」。
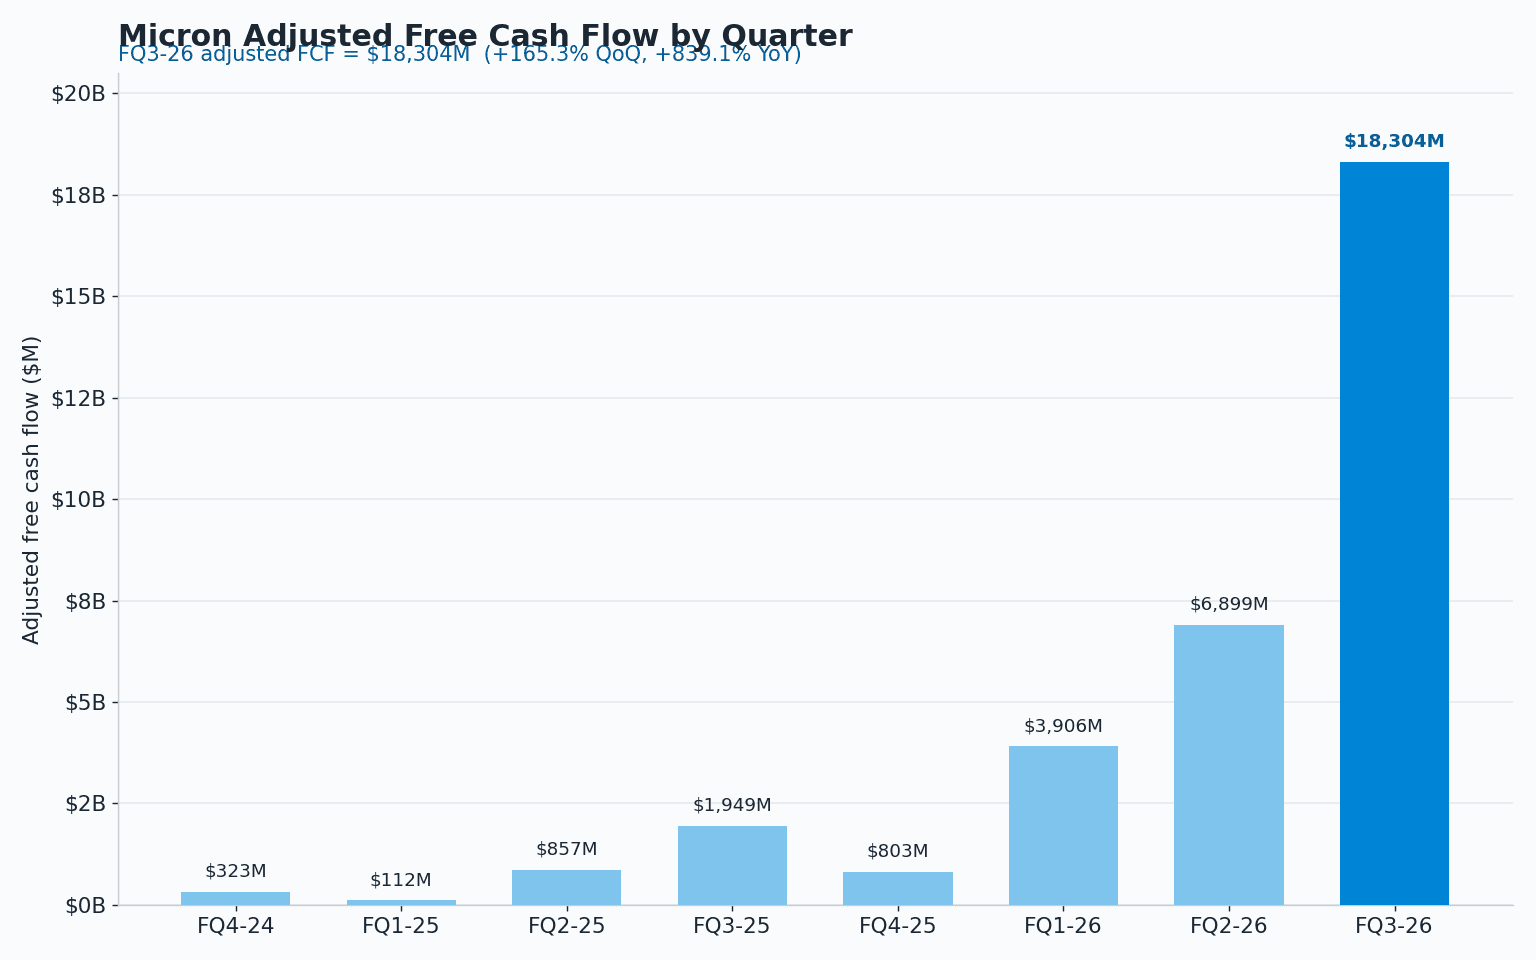
資產負債表也反映了這筆進帳。調整後自由現金流,也就是支應營運與投資之後剩下的現金,創下 183 億美元的紀錄。
Micron 在季末握有 302 億美元的現金與投資,把債務減少 44 億美元至 57 億美元,並宣布發放每季 0.15 美元的股息。資本支出也在攀升,全年資本支出上調至約 270 億美元,用於在愛達荷州、紐約州、台灣與新加坡興建新廠。
華爾街,以及那唯一的空頭
在財報出爐前,分析師的反應就已非比尋常。6 月 24 日前的數週裡,多數賣方目標股價被調高了一倍或兩倍。UBS 把目標股價從 535 美元拉到 1,625 美元,Susquehanna 喊到全街最高的 1,750 美元,而 Bank of America、Stifel、Wedbush 與 Morgan Stanley 全都落在 1,050 到 1,500 美元之間。共通的脈絡是:認為這場記憶體缺貨是結構性的,而非過去那種短促的循環,這將足以支撐市場把 Micron 更像一家 AI 基礎設施公司、而非大宗商品晶片廠那樣估值。
值得注意的異見者是 Goldman Sachs,它即便把目標股價調高到 900 美元,仍維持「中立」評等。其分析師稱約 85% 的毛利率「前所未見」,並質疑一旦 Micron、Samsung 與 SK Hynix 同時擴產,這樣的水準能否持續。這才是真正的爭論。多頭買的是合約與結構性缺貨的論點;空頭則提醒所有人,記憶體向來具有循環性。
股價至少在隔夜倒向了多頭,盤後交易上漲約 13% 到 16%。它是從一個疲弱的基期起跳,因為前一天受南韓 KOSPI 指數重挫約 10% 拖累,股價在全面拋售中跌掉超過 12%,那是一記總體面的衝擊,而非與 Micron 有關的任何事。
展望未來
至於 2026 財年第四季,Micron 的財測是營收約 500 億美元、上下 10 億美元,毛利率接近 86%,非 GAAP EPS 約 31 美元。若真能達標,那將又是一次大幅刷新的紀錄,也會讓公司站上兩年前還無法想像的年化營收規模。
決定未來一年走向的問題,正是 Goldman 提出的那一個。約 85% 的毛利率,在這個產業裡從來撐不久。Micron 的答案,是它手中的合約,是在大部分數量上鎖定到 2030 年的價格下限。如果這些下限能在新產能湧入時撐住,這就不再是一場循環,而會是一片高原。如果撐不住,這一季日後回頭看就是高點。接下來幾份財報,會告訴我們答案是哪一個。