Microsoft FY26 Q4:Azure 再加速至 43%
創紀錄的一年,以及一季市場給予獎勵的財報
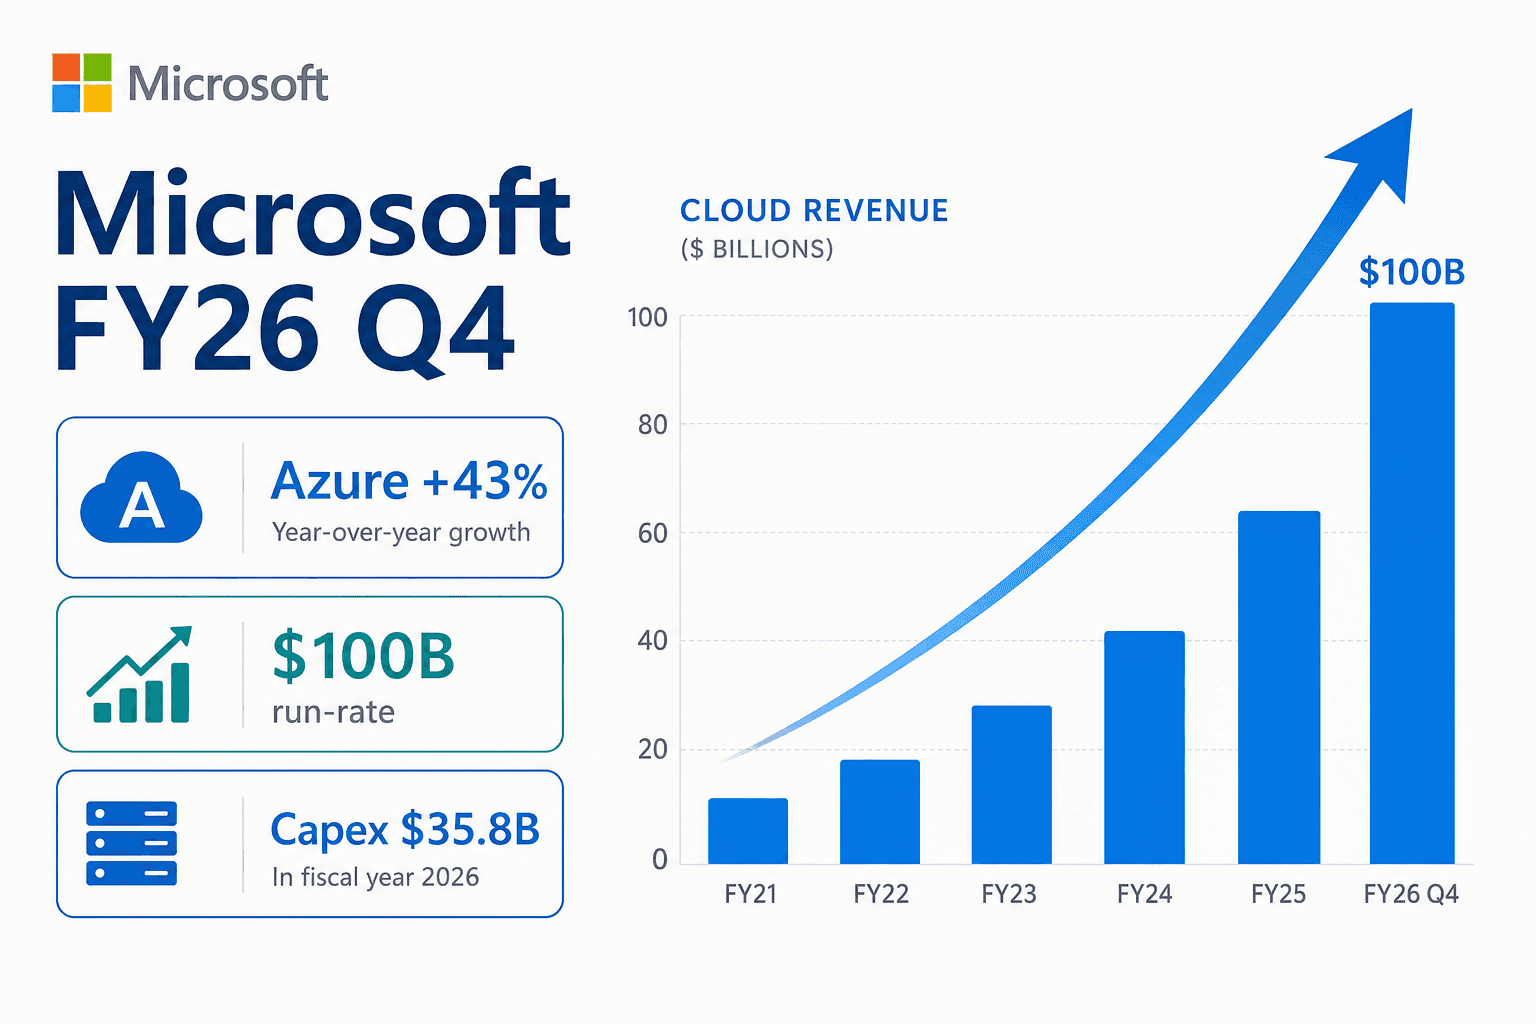
Microsoft 以一份足以終結爭論的財報,為 2026 會計年度畫下句點。在截至 2026 年 6 月 30 日的這三個月裡,營收較一年前成長 17.7% 至 900 億美元,而投資人最在意的數字,Azure 成長率,重新加速至 43%。這是數年來最快的步調,也決定性地擺脫了 Azure 連續四季所處的 39% 至 40% 高原期,這段平緩期曾被部分人解讀為放緩的早期徵兆。
市場反應即刻而至。Microsoft 股價原本在正常交易時段收在 390.54 美元、當日小跌,隨後在財報揭曉時盤後上漲 7% 至 8%,逼近 418 至 420 美元。時間點讓這波走勢格外突出:Meta 在同一晚公布財報,並因財報遜於預期與自由現金流崩塌而重挫。兩家在人工智慧上投入最鉅的公司,在彼此相隔不到一小時內端出截然相反的成績單,而差別就在於支出是否明顯開始獲得回報。
Azure 突破高原期
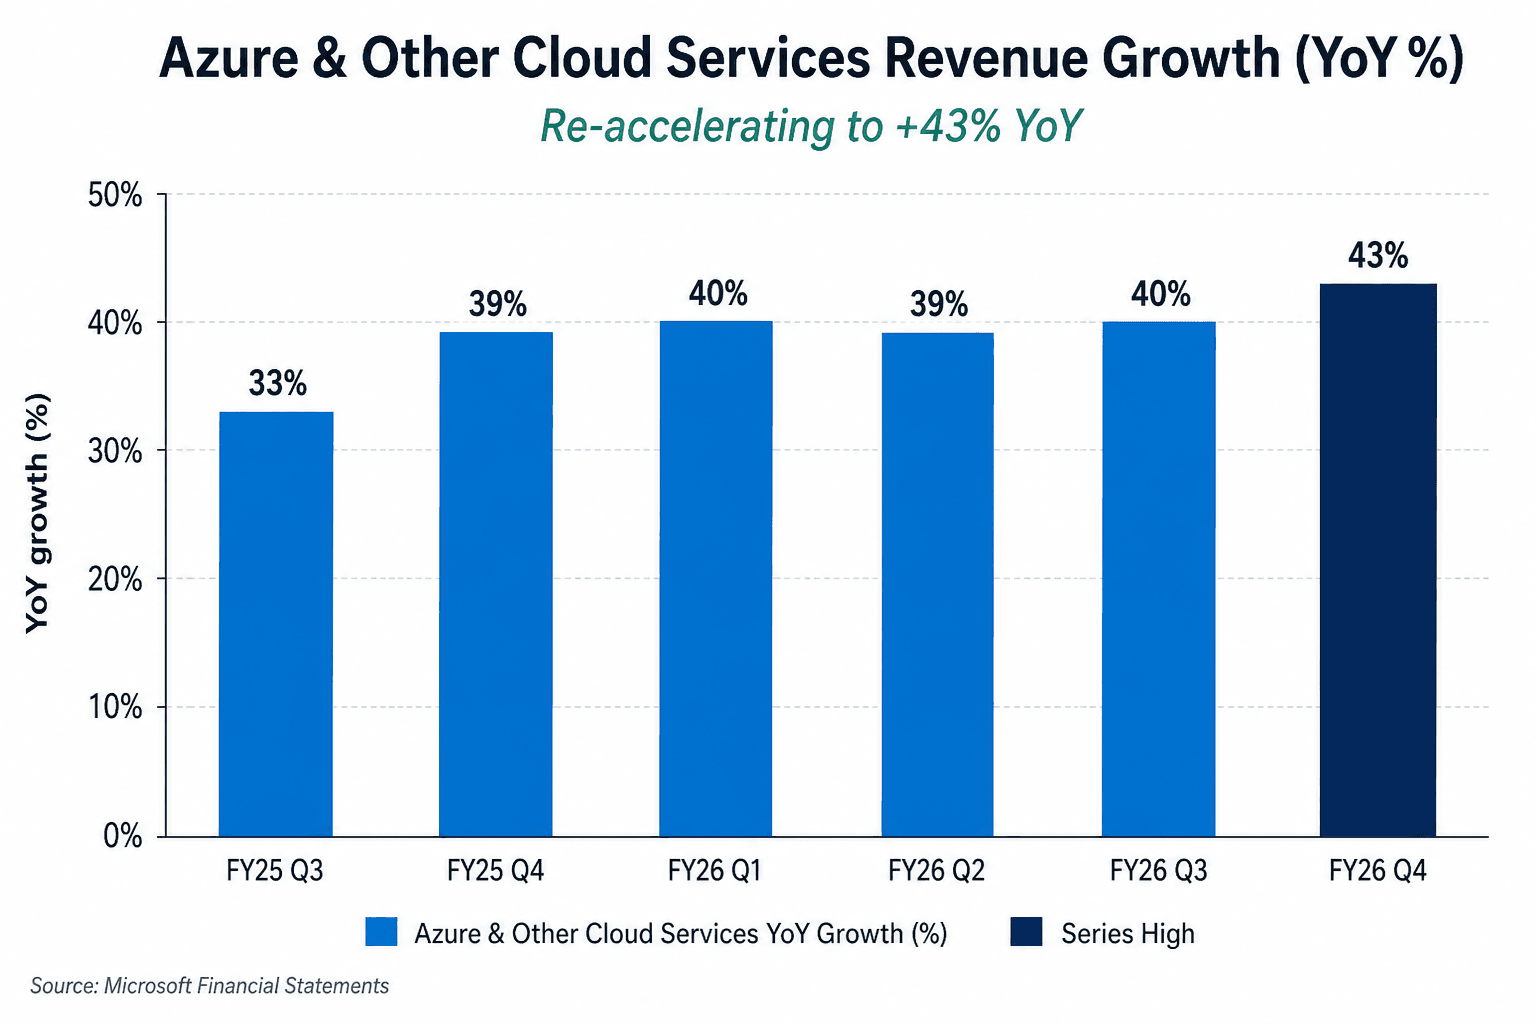
這波加速之所以重要,在於它打破了什麼。Azure 在前四季分別成長 39%、40%、39% 與 40%,是一段穩定得驚人的區間,助長了一套說法:大數法則終於追上了 Microsoft 的雲端業務。跳升至 43% 卻戳破了這套說法。在法說會上,Amy Hood 將這波再加速直接歸因於供給:客戶需求持續超過可用產能,而當 Microsoft 擠出效率提升時,這些提升會「在當季迅速變現」。這項限制之真切,甚至反映在雲端資產的現貨市場定價上。
成長率背後的里程碑,才是更重大的故事。Azure 本會計年度首度跨越年營收 1,000 億美元,成長 41%。一個規模如此龐大的業務仍以逾 40% 的速度複合成長並不尋常,這也讓 Azure 從一個前景看好的業務部門,重新定位為全球最大的雲端事業之一。至於 2027 會計年度第一季,管理層將 Azure 成長率財測訂在固定匯率下約 45%,高於分析師預期的約 41%,這是罕見的公司對外預告加速、而非慣常減速的案例。
Microsoft Cloud 跨越 590 億美元
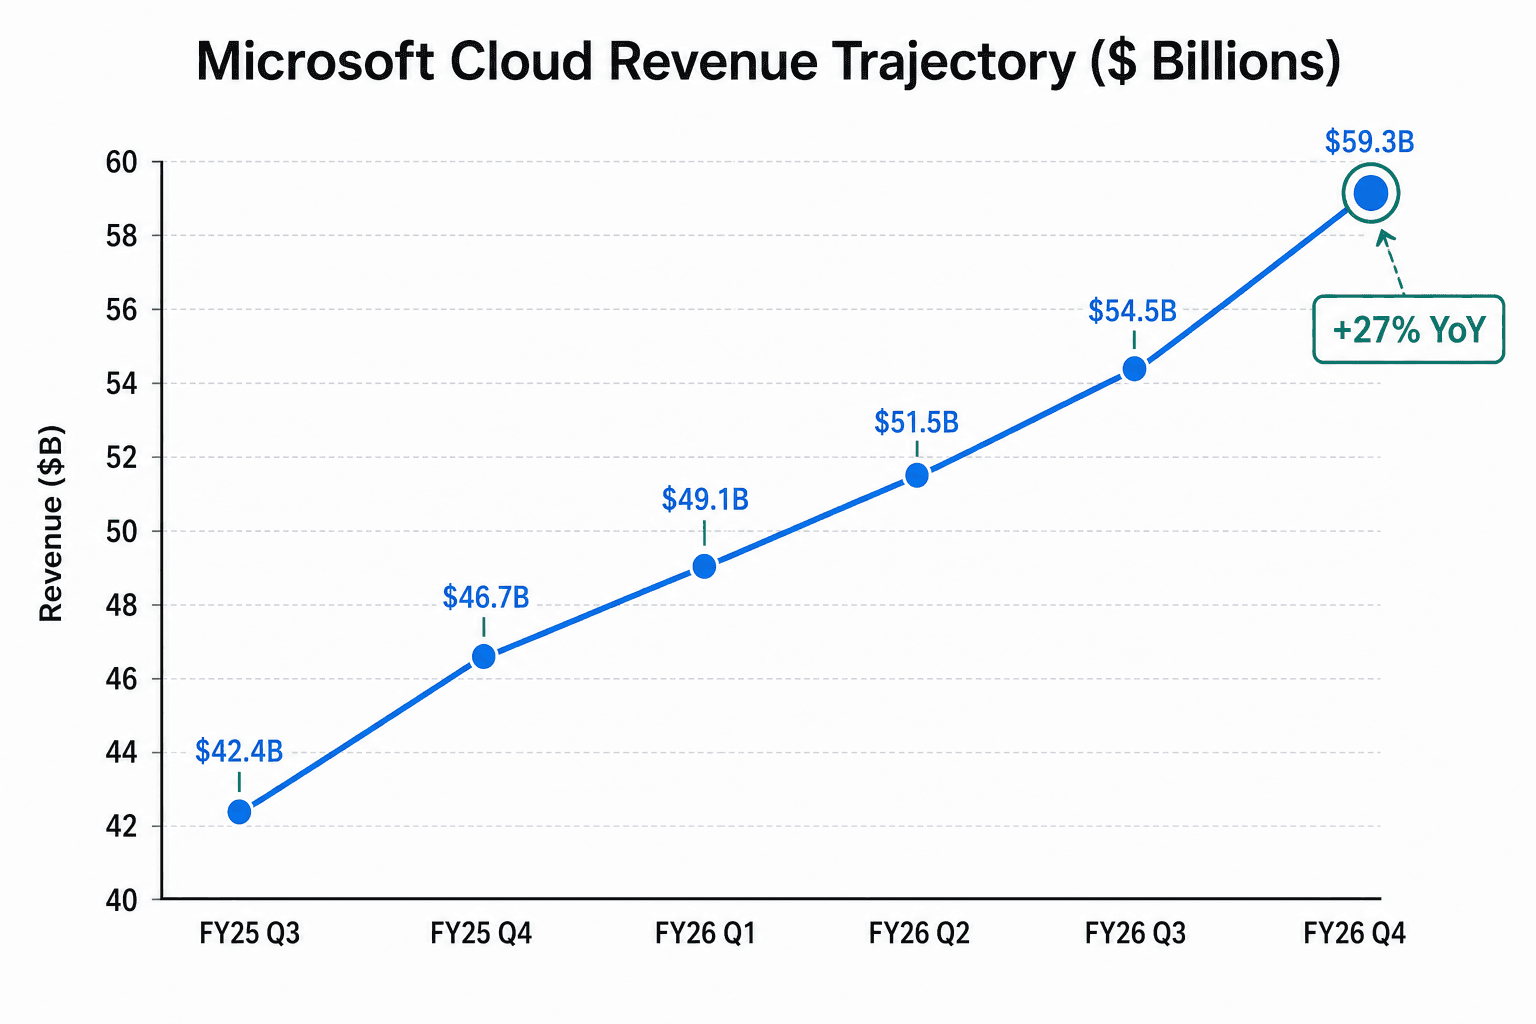
Azure 座落於一個更廣的雲端合計數之內。將 Azure 與 Microsoft 365、Dynamics 365 及 LinkedIn 商業版本綑綁在一起的 Microsoft Cloud,達到 593 億美元,年增 27%。這帶動 Intelligent Cloud 業務部門成長 32% 至 393 億美元,並協助推升全公司營業利益 18% 至 406 億美元,即便來自 AI 建置的折舊攀升,營業利潤率仍守在 45%。以整個會計年度計,Microsoft Cloud 營收突破 2,140 億美元,同樣成長 27%。
利潤率上的紀律,是最令人安心的部分。全公司毛利率,也就是扣除交付產品的直接成本後所剩下的營收比重,隨著業務組合向資本較為密集的 Azure 傾斜而滑落至 67%。Hood 指出,Microsoft Cloud 本身的毛利率「優於預期,為 65%」,雖然較一年前下滑,但受到 Azure 與 Microsoft 365 商業業務效率提升的緩衝。Microsoft 一邊快速擴大雲端業務,一邊不讓獲利能力崩解,這正是投資人在 AI 週期此一階段最想看到的平衡。
資本支出激增,以及它如何獲得資金
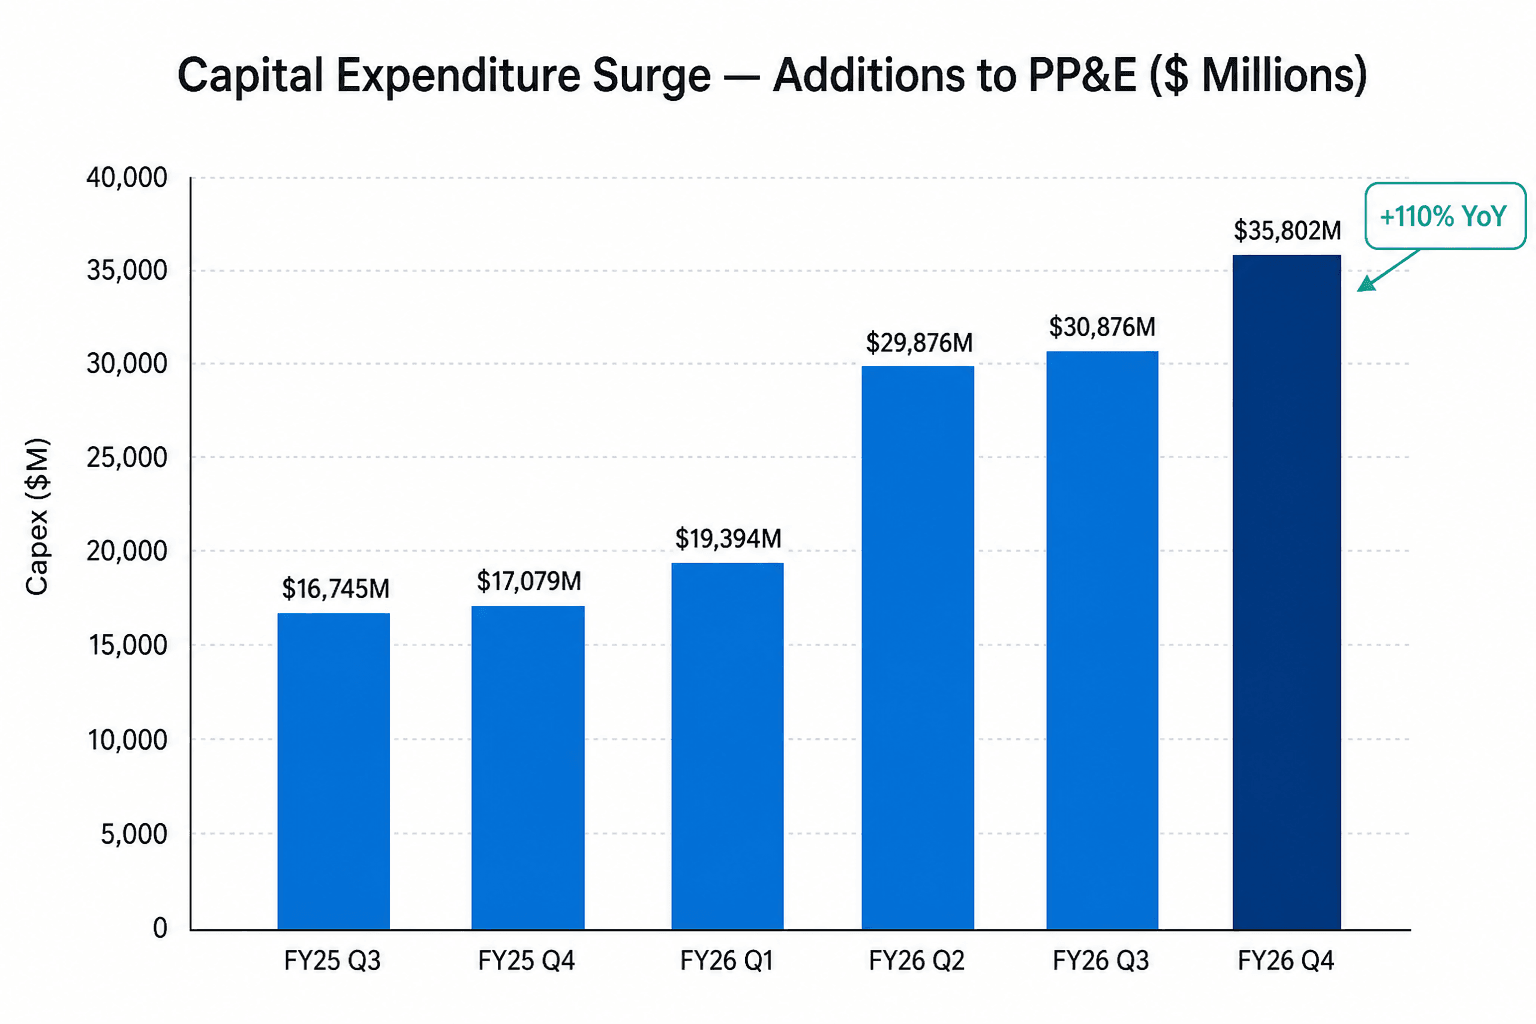
以下就是那個足以拖垮一份較弱財報的數字。現金資本支出,也就是 Microsoft 投入資料中心與晶片等長年限資產的資金,達到 358 億美元,較一年前成長 110%,並創單季紀錄。若計入融資租賃,資本支出總額約為 410 億美元,Hood 表示其中約三分之二流向短年限資產,主要是運行 AI 工作負載的 CPU 與 GPU,而非容納它們的建物。以整個會計年度計,capex 幾乎倍增至 1,159 億美元。
讓市場保持鎮定的,是 Microsoft 仍靠自有現金支應這一切。營運現金流年增 30% 至 554 億美元,從容支應資本支出,並留下 196 億美元的自由現金流,也就是經營並投資本業之後剩下的現金。Microsoft 本季仍回饋股東 102 億美元,整個會計年度更逾 430 億美元。這份自給自足,是它與同業間最純淨的對比:Meta 的自由現金流在類似的支出攀升下暴跌至 7.84 億美元,其股價也在同一晚付出代價。
至於前瞻性財測,才是支出令人不安之處。管理層將 FY27 第一季 capex 財測訂在超過 500 億美元,並表示全年支出將再度成長,這條軌跡被分析師定位在約 2,550 億至 2,600 億美元,成長約 35%。有一項會計變動讓情況更為複雜:自 FY27 起,Microsoft 將其資料中心與建物的假設耐用年限由 15 年延長至 25 年,使更多租約由融資租賃轉為營業租賃,直接壓低帳面上的 capex 數字。正是這項重分類,讓公司將其對 2026 曆年的 capex 預期下修至約 1,750 億美元,同時堅稱實際的建置並未改變。
創紀錄的積壓訂單為支出背書
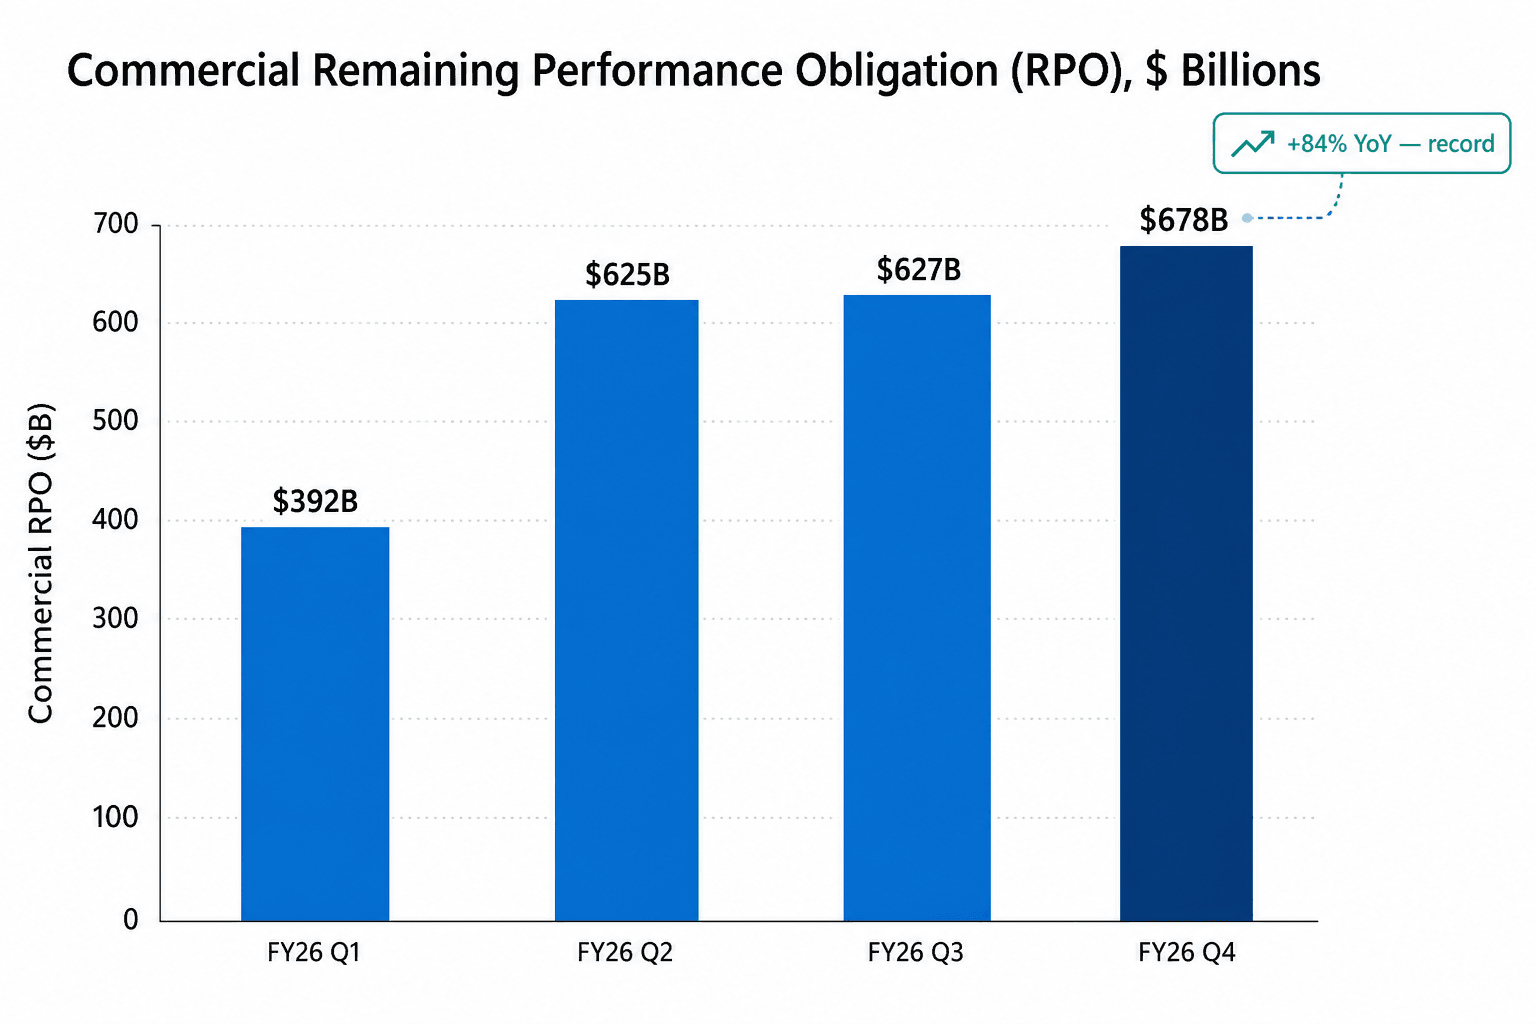
那個讓投資人得以越過資本支出疑慮的單一數字,就是積壓訂單。商業剩餘履約義務,即 RPO,也就是 Microsoft 已簽約但尚未認列的未來營收,暴增 84% 至歷史新高的 6,780 億美元。即便排除來自 OpenAI 的大額 Azure 承諾,也成長了 25%。這筆積壓訂單的加權平均存續期間為 2.3 年,Hood 表示其中約 30% 應會在未來十二個月內轉化為營收。當一家公司正在產能上投入創紀錄的金額,一筆成長得更快的積壓訂單,就是需求真實存在的最有力證據,也是最能區分 Microsoft 這一晚與 Meta 這一晚的數據點。
盈餘品質的註腳
這則亮眼的獲利數字,得標上一個小小的星號。GAAP 稀釋後 EPS 為 4.81 美元,年增約 32%,但本季的「其他收益」包含 Microsoft 持有 AI 實驗室 Anthropic 股權約 32 億美元的利得,約當該 EPS 中的 0.33 美元。就投資項目調整後,EPS 較接近 4.74 美元,年增 23%。這筆 Anthropic 利得是尚未出售之持股的帳面重估,因此可能在後續某一季反轉,也完全無法告訴你核心業務表現如何。Microsoft 另一段重大的 AI 關係則以較小的金額反向作用:其 OpenAI 投資本季為 EPS 增添約 0.07 美元,而一年前還是盈餘的拖累。要誠實衡量本季獲利,應看營業利益的 406 億美元這條線。
華爾街如何解讀
進場之前,市場情緒原本就偏正向,涵蓋約 90 至 100 位分析師的市場共識落在買進至強力買進,平均目標股價接近 590 美元。反應沿著一條熟悉的界線分裂。那些因擔憂資本支出消化問題而在財報前調低目標股價的機構,包括下修至 570 美元的 Citi、625 美元的 Wells Fargo,以及 490 美元的 Mizuho;財報後,多方則以調升回應:Morgan Stanley 的 Keith Weiss 將目標股價上調至約 650 美元,並稱 Microsoft 為首選標的;Wedbush 的 Dan Ives 調升至約 600 美元,主張「華爾街低估了 Azure」;Bernstein 的 Mark Moerdler 則上修至約 641 美元,寫道「成長引擎強勁且正變得更強」。
尚待釐清的爭論並非關於需求。Azure 的再加速、6,780 億美元的積壓訂單,以及高於市場共識的 FY27 Azure 財測,都給了多方前瞻的能見度。真正懸而未決的問題,是 FY27 的 capex 與利潤率之間的取捨:朝著每年 2,550 億美元邁進的支出,會不會比雲端營收所能吸收的速度更快地壓縮報酬。管理層在整場法說會上以不同措辭反覆給出的答案是:這筆支出由需求驅動且可調整,重心落在短年限資產與具彈性的租約,一旦需求轉弱便能放慢。
前瞻展望
這份財報,是對懸在每一家超大規模雲端業者頭上那個問題最乾淨俐落的回答:創紀錄的 AI 支出,能否與一門健康的生意並存?就這一季而言,Microsoft 的答案是肯定的。Azure 重新加速而非褪色,積壓訂單成長得比資本支出更快,現金流仍能支應帳單,營業利潤率也守在 45%。這套組合,正是為何股價上漲,而 Meta 卻在同一晚因同一主題下跌。
風險並未消失,只是往後推了一年。FY27 capex 財測大幅上調,毛利率隨業務組合向 Azure 傾斜而緩步下滑,而一項耐用年限的變動如今橫亙在帳面數字與實體建置之間,使支出更難解讀。就接下來幾季而言,有三件事將決定股價能否守住漲幅:Azure 能否維持在它剛剛預告的約 45% 附近成長、創紀錄的積壓訂單能否如期轉化為營收,以及當 capex 攀過每季 500 億美元時自由現金流能否維持為正。Microsoft 已為自己贏得了外界的信任。現在,它得持續投入,才不辜負這份信任。