Marvell FY27 Q2:毛利率原地踏步,換規模
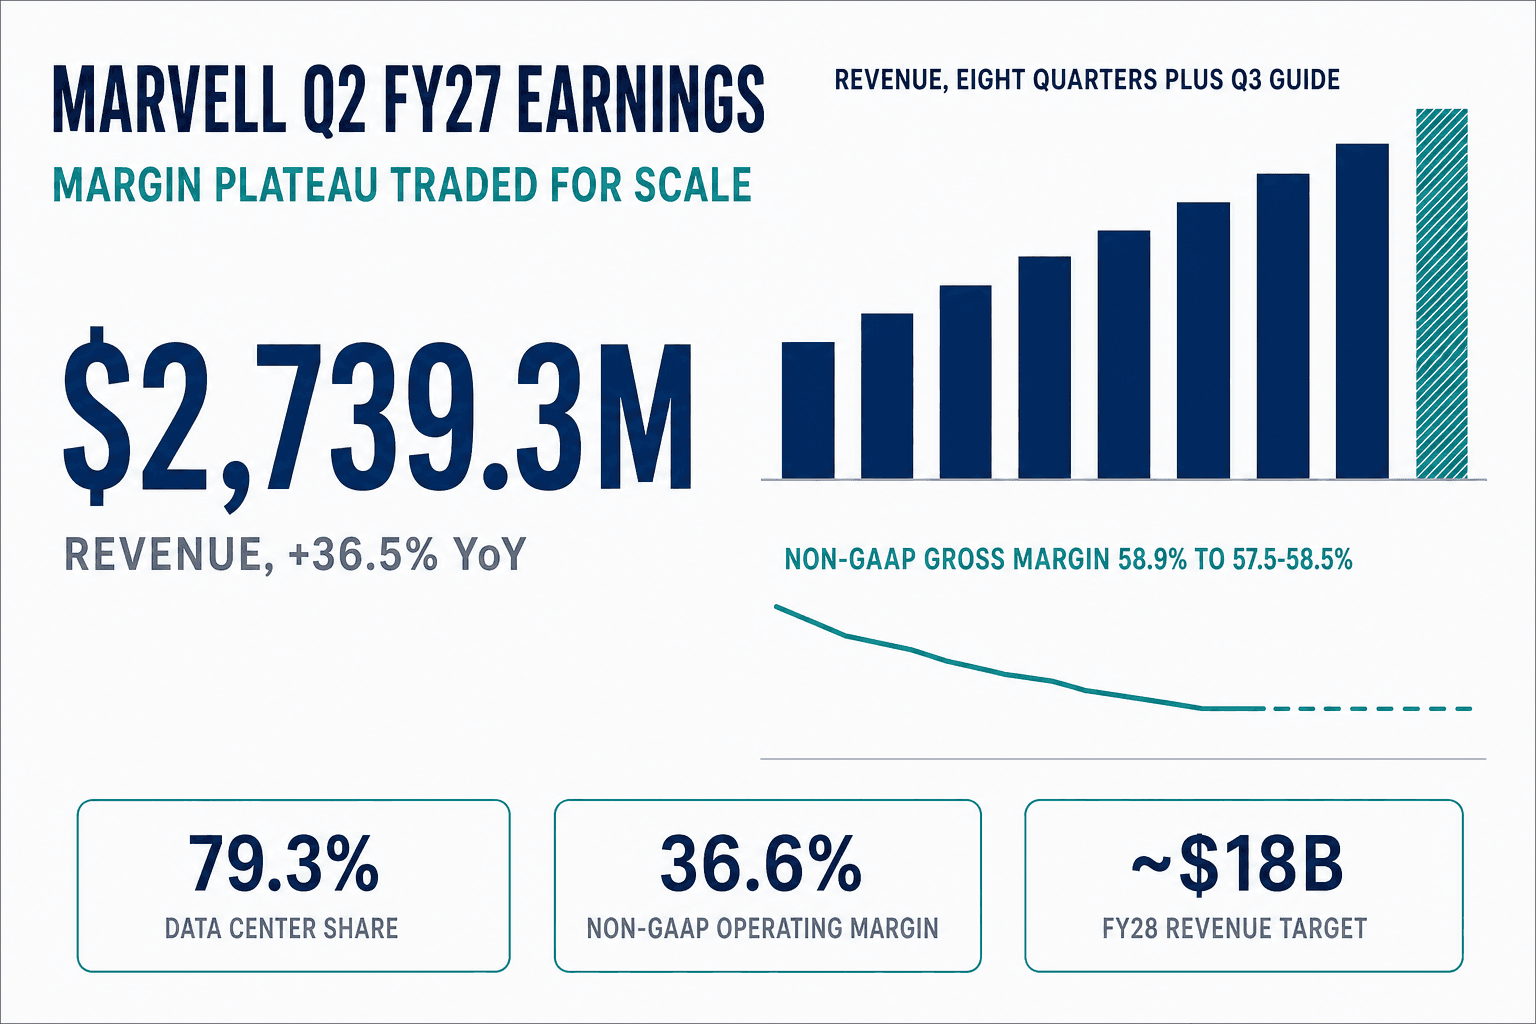
Marvell 在週四晚上交出公司史上最好的一季。股價跌了大約 8%。
造成這個結果的不是新聞稿。傷害來自一位財務長在他第一場法說會上講的那幾句話。
財報,還有那次上調
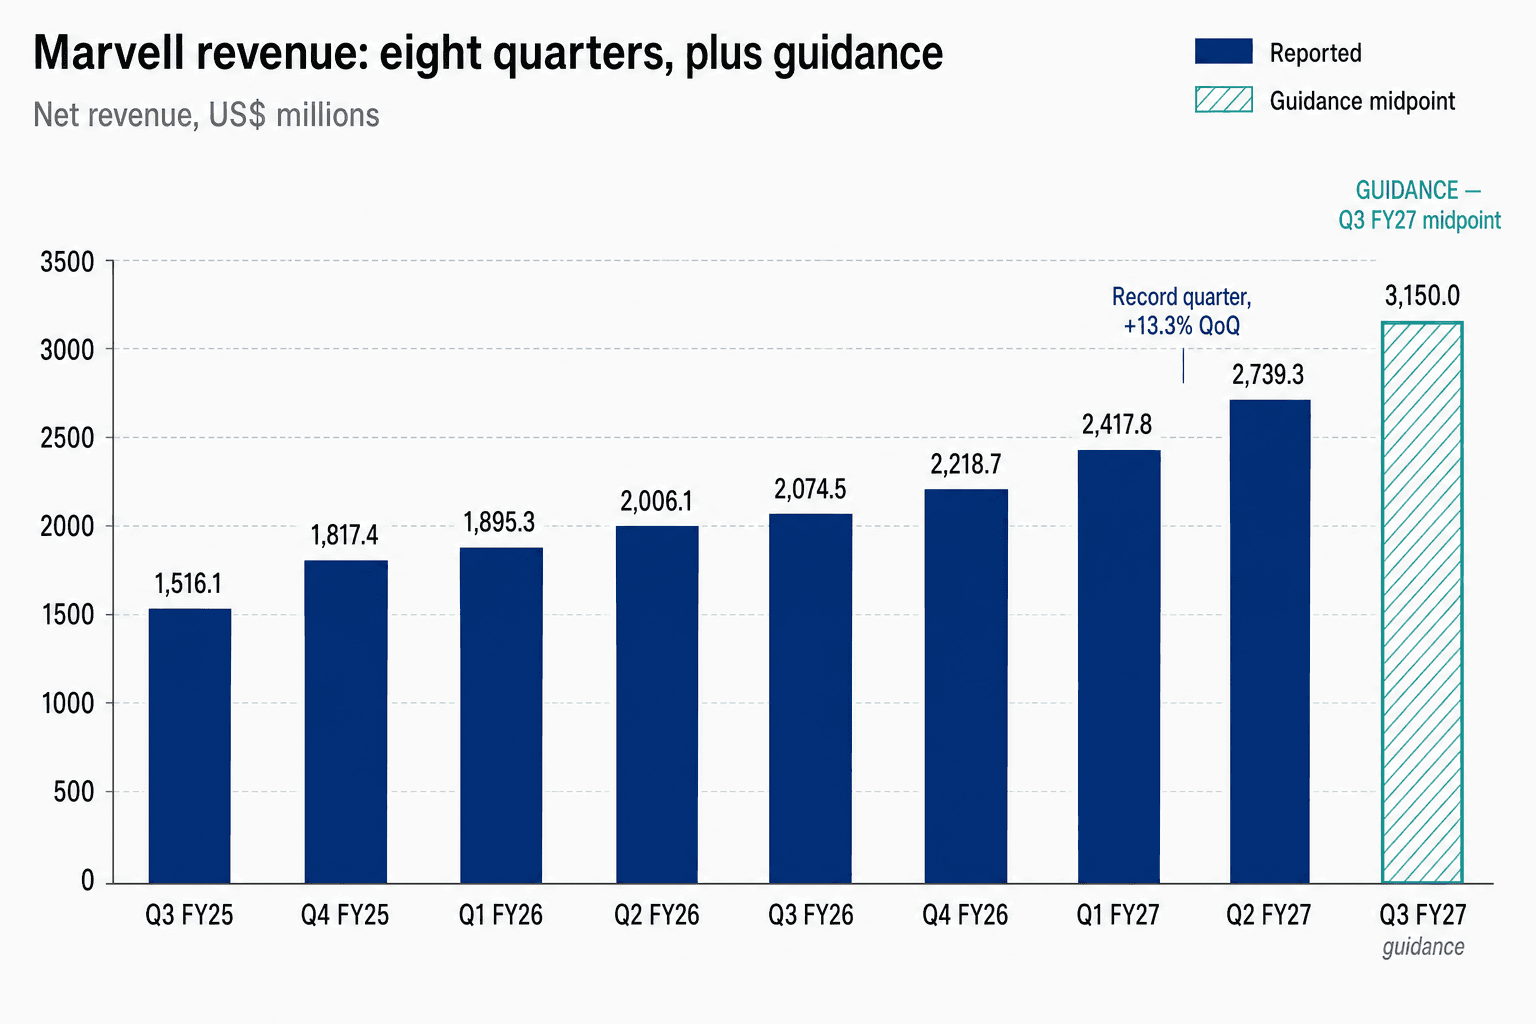
截至 8 月 1 日的這一季,營收 $2,739.3M,YoY +36.5%、QoQ +13.3%。這是歷史新高,也是 2025 年 1 月以來最快的單季增速,而且比 Marvell 五月給的財測中值高出 $39.0M。Non-GAAP 稀釋 EPS $0.94,比財測中值高一美分,YoY +40.3%。(Non-GAAP 剔除股權薪酬與併購會計;管理層與賣方模型用的都是這一組。)
接著是財測,比本季的成績還漂亮。Q3 營收指向 $3.150B ± 5%,比約 $3.04B 的市場共識高出約 3.6%。2027 會計年度目標從約 $11.5B 上調到約 $12B。2028 會計年度從 $16.5B 上調到約 $18B——一個還沒開始的年度,一次加了 $1.5B。Matt Murphy 的定調是:「即使我們的營收基期已經明顯變大,成長率還在加速。」
在有人引用錯數字之前,先補一個會計註記。GAAP 稀釋 EPS $0.33 對上一季的 $0.04,不代表本業改善了 725%。Marvell 每季把 Celestial AI 與 XConn 兩樁併購的或有對價按市價重評,而且自從 NVIDIA 三月投資 $2.0B 可轉換特別股之後,EPS 就改用兩級法(two-class method)計算。GAAP 這一組數字季與季之間沒有可比性。請用 non-GAAP。
資料中心現在是公司的五分之四
資料中心營收 $2,171.5M,QoQ +18.5%、YoY +45.7%,占總營收 79.3%。這是 Marvell 有史以來最高的資料中心集中度,一季就拉高 350 bps。兩個成長率都比 Q1 的季增 11%、年增 27% 再上一階。
通訊及其他做 $567.8M,QoQ −3.0%,是八個季度以來第一次季減。管理層對 Q3 又給了往下的財測,接著承諾第四季「會有紮實的季度回升」。
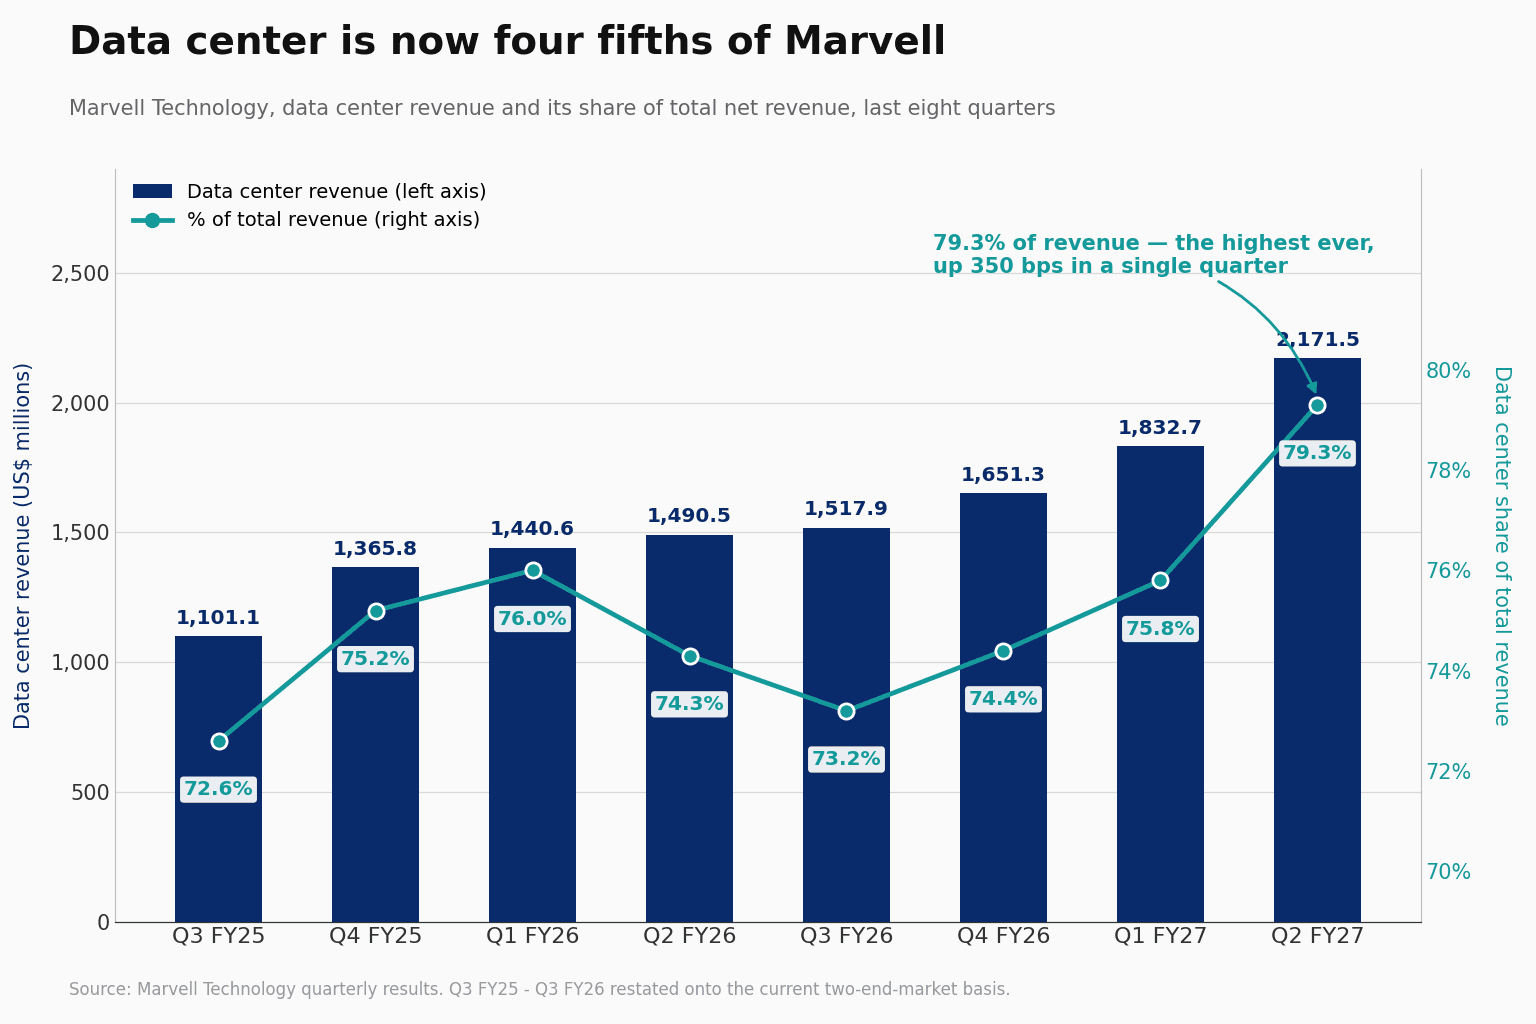
如果你手上拿的是比較舊的報導,要注意一件事:Marvell 現在只揭露兩個終端市場。企業網通、電信基礎設施、消費性與車用這幾條線,在 FY26 Q3 之後就不再單獨列示,全部併進「通訊及其他」,不再拆分。
一句話,跌掉 8%
Q3 的 non-GAAP 毛利率財測是 57.5% 到 58.5%,對照剛交出來的 58.9%。中值差 90 bps。單看這個,過目即忘。
然後財務長 Dan Durn 繼續講下去。在法說會上被問到是不是客製化晶片造成的,他說:
「Q3 加速的故事裡,就像你指出的,組合是主要的驅動力。我們在客製化這塊的放量很強,這在毛利率的走勢上就看得出來。並不意外。這個客製化放量,我們已經預告了好一段時間。」
客製化晶片指的是 Marvell 依單一客戶規格設計的晶片,而不是賣給所有人的目錄型產品;它的毛利率結構性低於它正在從組合裡擠掉的光通訊與交換器產品。關於 Q4:「我們看到 Q4 毛利率落在與 Q3 相同的目標區間。」關於明年:「我初步的看法是,明年的毛利率會落在類似的區間,跟我們今年收尾時的區間一樣。」
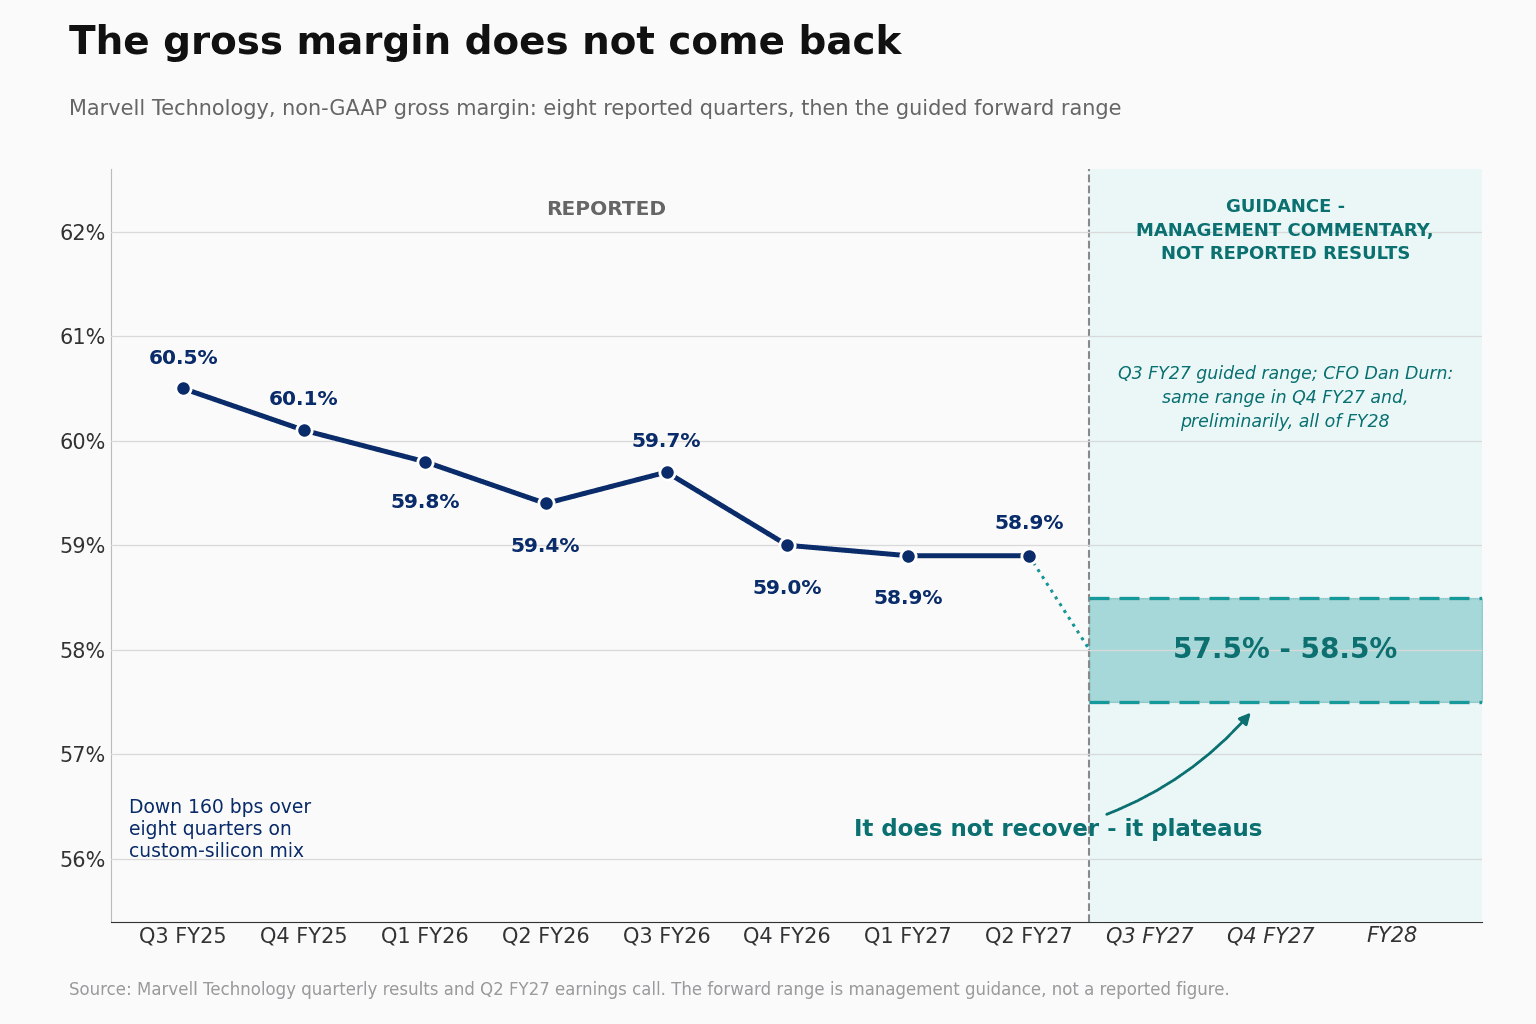
這不是一次短暫的下探,是一段高原期,一撐就是大約兩年,而且是講給一群手上抱著年初至今 184% 漲幅的股東聽。
很容易把這件事跟前一晚才重設毛利率展望的 NVIDIA 歸成同一類。不要。NVIDIA 怪的是記憶體價格,一項它控制不了的投入成本;Marvell 怪的是產品組合,一個自己決定要賣什麼的內部選擇。方向一樣,病因不同。
這筆交易的另一半
多數報導會帶過的部分:non-GAAP 營業利潤率往反方向走。本季 36.6%,QoQ 上升 160 bps、YoY 上升 180 bps。管理層預期它會在 FY27 Q4 進入喊了很久的 38% 到 40% 目標區間,並在 2028 會計年度走到那個區間的上緣,因為營業費用的成長速度規劃只有營收的大約一半。
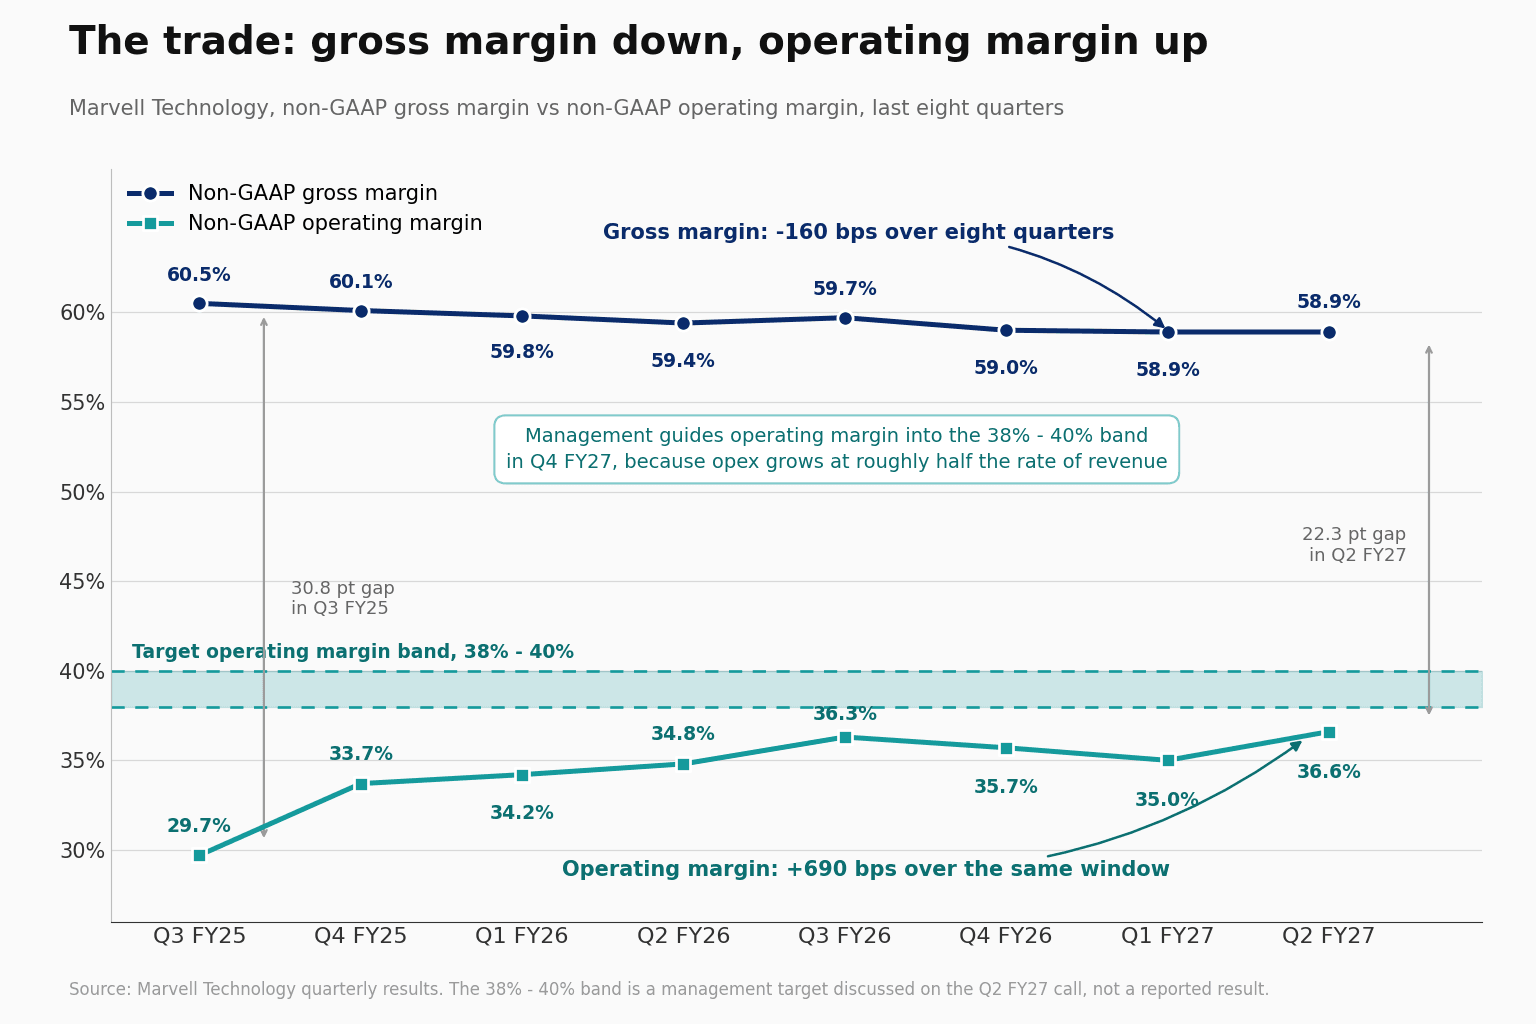
這個背離就是整段論證。Marvell 用一個永久性偏低的毛利率,買一個大得多的營收基期,並且賭營業槓桿補回來還有剩。在一年 $18B 的規模上,毛利率一個百分點是 $180M;營業利潤率一個百分點也是同樣的 $180M,而管理層認為自己還能再加三到四個。算術站在這筆交易這一邊。組合會不會在 57.5% 停下來,才是現在沒有人能證明的部分。
還有兩件小事,記在同一本帳上。Non-GAAP 稅率從今年的 11% 升到明年的約 13%,大約吃掉兩個百分點的 EPS 成長。營業現金流 $605.5M,獲利明明更高,卻反而 QoQ −5.2%,因為 Marvell 正在預付供應商鎖產能,今年大約 $1.0B。管理層說的限制是供給,不是需求。
連接產品,還有 Google 真正的時程
法說會上有兩個細節,接下來會被講得太少。
第一,FY28 那 $1.5B 的上調,主要不是客製化晶片的故事。被直接問到時,Murphy 說連接產品「淨算下來,大概是這次 $1.5B 上調最大的驅動力」,指向 scale-up 光學元件、scale-out 光收發模組與交換器。客製化是加分項。抱怨毛利率的那條產品線,和推動成長的那條,不是同一條。
第二,Google 認股權證。8 月 19 日申報的 8-K 涵蓋最多 58,970,907 股、行使價 $206.58,其中絕大部分要靠客製化產品營收每 $500M 一批、共 240 批,到 2033 會計年度為止逐步歸屬。分析師在法說會上當場把乘法算了出來:若全數歸屬,大約是六年半內 $120B 的框架。Murphy 認可了這個算術,然後說了盤面不想聽的那一句:這些專案「到 2028 會計年度為止的營收,已經反映在」現有目標裡。它是一個合約上限,不是預測,不在財報新聞稿裡,增額效果要到 2029 會計年度才開始。8 月 19 日把那根 9.8% 的急拉當成短期營收利多買進的人,這次算是被上了一課。
賣方原本站在哪裡
進到這次財報,賣方一面倒地看多,多到不能再多:42 個買進或更好的評等、7 個中立、0 個賣出,市場共識目標股價約 $269。財報前一週,每一次公布的目標價調整都是往上。已經沒有空方可以轉。
然後 Marvell 在 8 月 27 日正常盤收在 $241.45、跌 1.49%,財報都還沒出。那一天 NVIDIA 漲 8.74%、整個連接產品類股跟在後面猛衝,Marvell 是同儕裡表現最差的一檔。它跳空開高 3.4%、觸及 $254.60,然後整個下午一路失血。持股的人在一場自己不想抱著單子面對的事件之前,先把風險減了下來。財報公布後,盤後成交在 $221.50 附近,比收盤價低約 8.3%。
判決還沒下完。到週五清晨為止,只有兩家賣方機構公布了有日期的財報後動作,而且客氣地各說各話:Oppenheimer 從 $300 升到 $325、維持買進;TD Cowen 從 $225 升到 $245、維持中立。零升評,零降評。兩個資料點構不成一波預估修正潮。
三件要盯的事
57.5% 到底是地板,還是中繼站。Durn 那句「相同區間」涵蓋 Q4,初步還涵蓋整個 2028 會計年度。如果客製化的放量比模型抓的更陡,這個區間就會從下緣開始受考驗。
集中度會不會被拿出來討論。硬數字是舊的,來自 FY27 Q1 的 10-Q,而且不太好看:一家經銷商占營收 45%、一家直接客戶占 16%、前十大客戶占上一會計年度的 82%。資料中心剛剛走到公司的 79.3%,而 NVIDIA 與 Google 現在都握有它的股權或股權連結工具。
10 月 6 日的 Investor Day。Murphy 承認 2029 會計年度 $10B 以上的客製化目標「有很大的上修偏向」,卻拒絕重新給一個數字。Durn 說長期模型本身會在紐約重設。在毛利率讓市場失望的同一天拒絕把上檔量化,等於白送空方六個禮拜。
Marvell 剛剛上調了兩年的財測,同時告訴市場毛利率回不來了。兩句話都是真的。市場自己決定要買哪一句。