Marvell FY27 Q1:NVIDIA 直接買進這座 merchant silicon 的橋
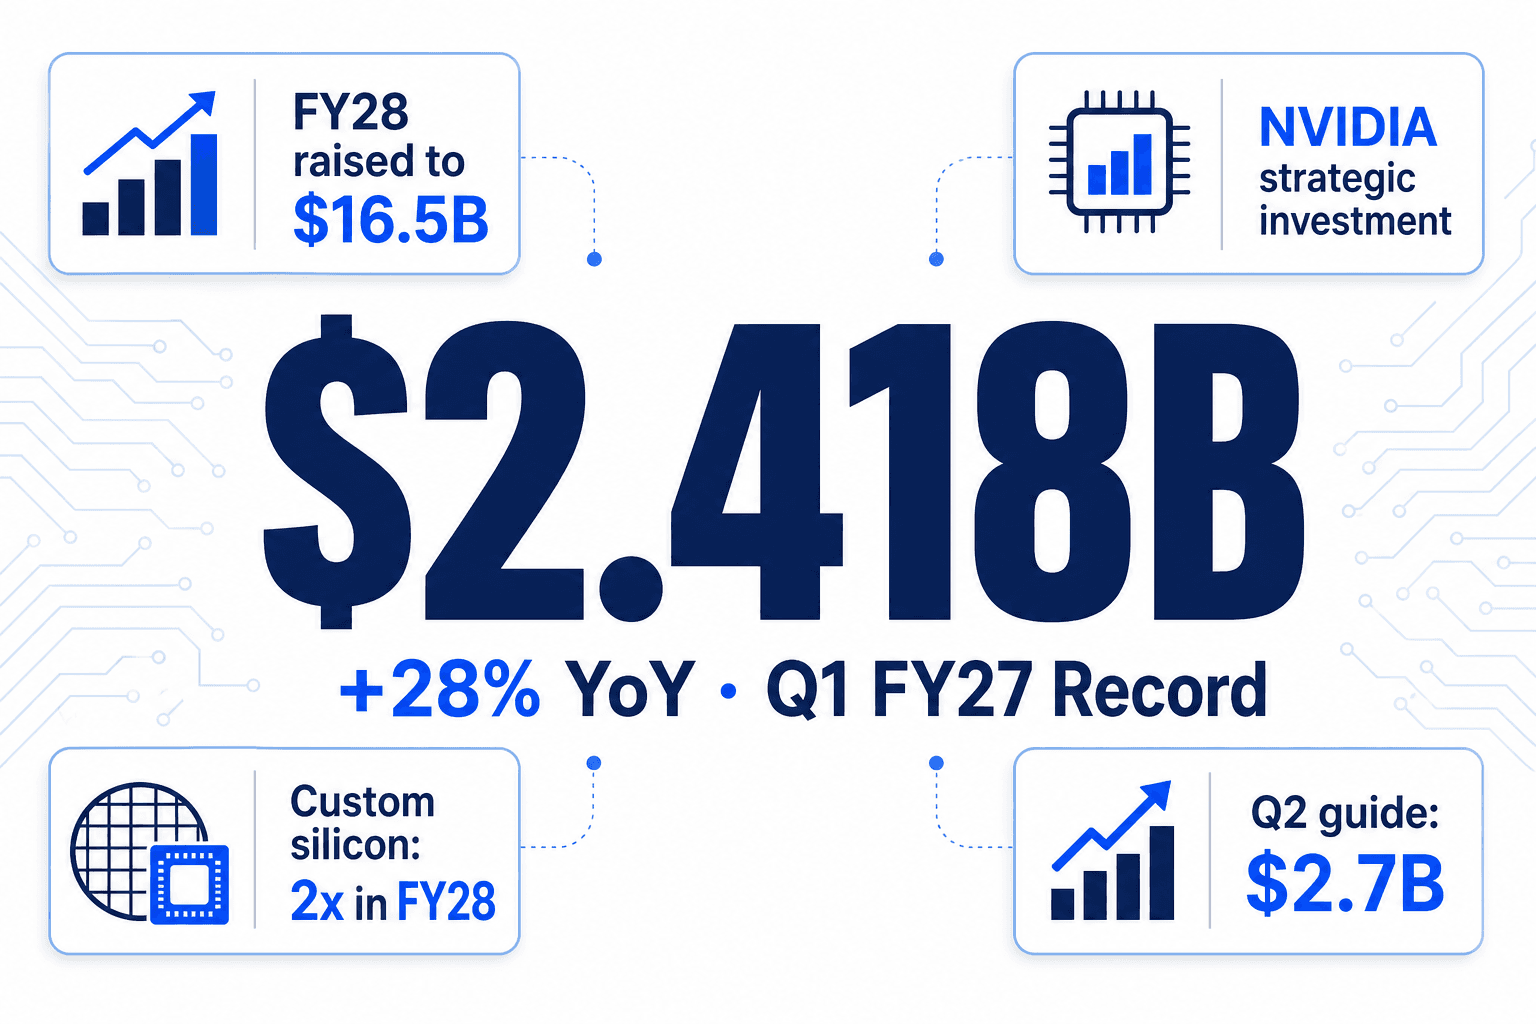
這一份財報裡藏了一個季度,沒有人事先 model 進去,而 Matt Murphy 花了半場法說會在講它。
Marvell FY27 Q1 營收 $2.418B(YoY +28%、QoQ +9%)、Non-GAAP EPS $0.80(市場預期 $0.75)、Q2 指引 $2.7B(中點 YoY +35%、比 sell-side model 平均高 $4–6B)。這已經是漂亮數字,配合年初到現在股價已經翻倍的位階,盤後一開始只給了 +3.5% 的反應。
然後法說會開始講,故事就變了。
藏在 prepared remarks 裡的真主角:NVIDIA 對 Marvell 做了策略性股權投資,同時簽下橫跨光通訊、custom silicon、AI RAN 的三軸合作案。過去兩年壓在所有 merchant silicon 公司頭上的最大空頭論述——「NVIDIA 早晚會把整個 AI 機櫃垂直整合吃掉」——這一晚被 NVIDIA 自己親手拆掉一半。股價在法說會結束前再漲 3.5%,隔天開盤穩住。
四個要刻在腦子裡的數字
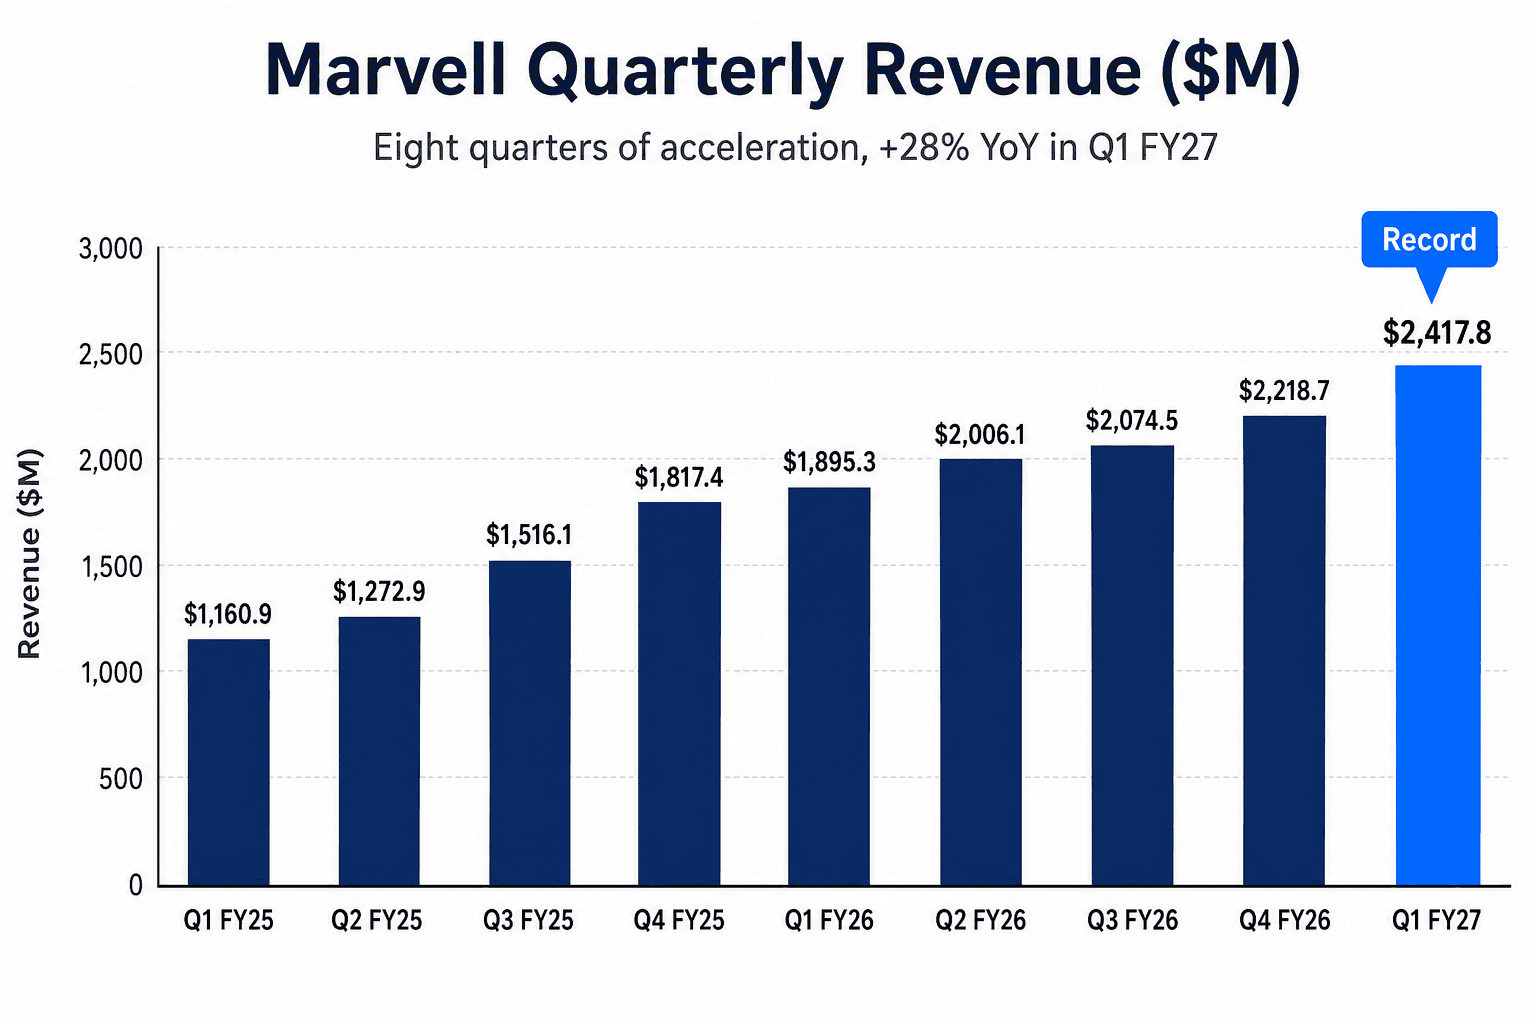
Q1 營收 $2.418B、YoY +28%。Q2 指引 $2.700B、中點 YoY +35%。FY28 全年營收約 $16.5B,比 12 週前在 Q4 FY26 給的 $15.0B 直接拉高 $1.5B。Non-GAAP EPS Q1 $0.80,Q2 指引中點 $0.93,意思是營收 QoQ +12% 帶 EPS QoQ +16%——這是過去兩年被併購雜訊壓著的 operating leverage 第一次重新長出來的形狀。
整篇新聞稿最被低估的一句話是:「FY27 每一季都將逐季加速。」這不是一般 AI 半導體公司會講的口氣,這是一家在告訴你「今年最差的一季已經在後照鏡裡」的公司在講話。
把 FY28 的數字算一下會更可怕:FY27 預估約 $11.5B、FY28 約 $16.5B、年增約 43%。Communications & Other 只給低個位數年增,那 delta 幾乎全部來自 data center。換句話說 data center 在 FY28 的年增將達到 +55% 以上,比 FY27 的 +50% 更快,比 FY26 實際的 +46% 更快——這是一家 data center 已經占 76% 營收的公司,連續三年加速。
公司已經就是 data center 本身
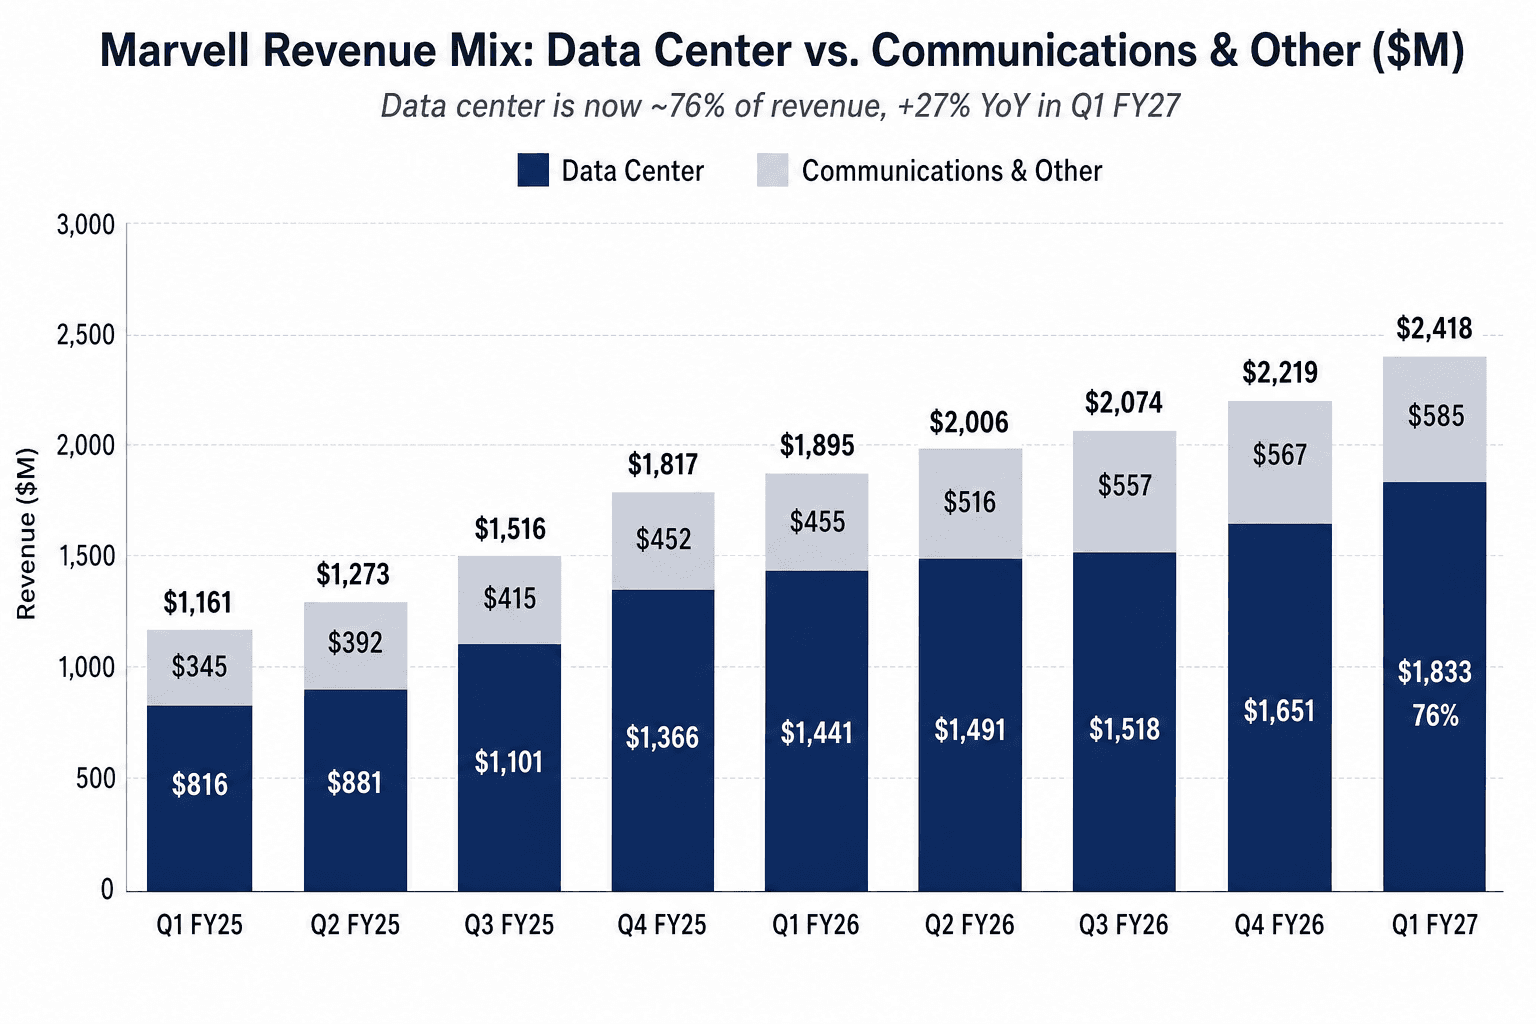
Marvell 在 Q4 FY26 把舊有的五個 end market(Data center / Enterprise networking / Carrier infrastructure / Consumer / Automotive)悄悄收成兩個:Data center 與 Communications and other。改的時候動作很輕,但這一季意義跑出來了——非 data center 的另一半被定位成「循環性復甦」,不是成長故事。Comms & Other 這季 $585M,年增個位數;data center $1.83B,YoY +27%、QoQ +11%,從 FY26 中間幾季的 +2~4% QoQ 重新加速回兩位數。
Data center 裡面,公司不肯單獨揭露「AI revenue」這個名詞——但他們肯揭露 custom silicon 營收:FY26 從零拉到 $1.5B,FY28 將翻倍以上。Marvell 目前已在三家美系 Tier-1 hyperscaler 拿下旗艦 XPU 設計案(Amazon Trainium 是已揭露的關係;Microsoft Azure custom XPU 和第三家 hyperscaler 是業界公開的秘密),外加 10+ 個 XPU-attach 專案在量產。2025 年 6 月的 custom silicon analyst day 講過 50+ 個機會 pipeline,Murphy 這季的補充:「一年前看到的每一個案子,一年後看都更大。」
FY29 的長線 custom silicon 目標從 ~$8B(2024 年 4 月 analyst day)拉到 ~$10B+(2025 年 6 月)這季再確認一次,對應 $55B+ TAM 的 18–20% 市占。對一家 FY25 還是零 custom silicon 營收的公司來說,這是整個 AI silicon 同業裡最陡的五年坡度。
NVIDIA 這份合約不是公關稿
NVIDIA 合作有三軸,意義不一樣:
第一軸——光通訊。 Marvell DSP 與光元件直接進 NVIDIA 在 InfiniBand 和 Ethernet 的參考設計。把這個翻成 AI server BOM 的話就是:每一個用到 Marvell 1.6T DSP 的 NVIDIA 機櫃,都是一份本來需要 module-by-module 去搶的內容,現在直接 default in。這軸短期最有實質金額。
第二軸——NVLink Fusion + custom silicon。 這軸才是真正的戰略。NVLink Fusion 是 NVIDIA 在 2026 年 3 月 GTC 公布的開放 NVLink fabric 計畫,讓第三方矽智財能參與 NVLink 機櫃拓樸。Marvell 的 custom XPU(Amazon / Microsoft / 第三家 hyperscaler 那幾顆設計)將與 NVIDIA 的 NVLink fabric 互通——意思是 hyperscaler 可以把一個 NVIDIA GPU 機櫃和一個 Marvell custom XPU 機櫃接在一起,仍然共用 NVLink memory semantics。Murphy 把 Marvell 定位成「custom 與 merchant 架構之間的橋」。翻譯:NVIDIA 已經承認 custom XPU 不會消失,與其一個 module 一個 module 跟 Marvell 對打,不如把 fabric 那層直接擁有。
第三軸——AI RAN。 Marvell Octeon 基地台處理器搭 NVIDIA GPU,用在 telco edge 的 5G/6G + AI 收斂工作負載。三軸裡近期金額最小,但 optionality 最大——如果 AI RAN 真的是 6G 的形體,Marvell + NVIDIA 就是 reference architecture。
那筆股權投資才是真正的訊號。NVIDIA 不會對「未來要打的對手」做策略性投資。空頭故事(「NVIDIA 早晚把光通訊和 fabric 都吃掉」)撞上自己最強的反證:NVIDIA 自己出手買了一塊 merchant silicon 的橋,沒選擇自建。
毛利率是空頭手上唯一還剩的牌
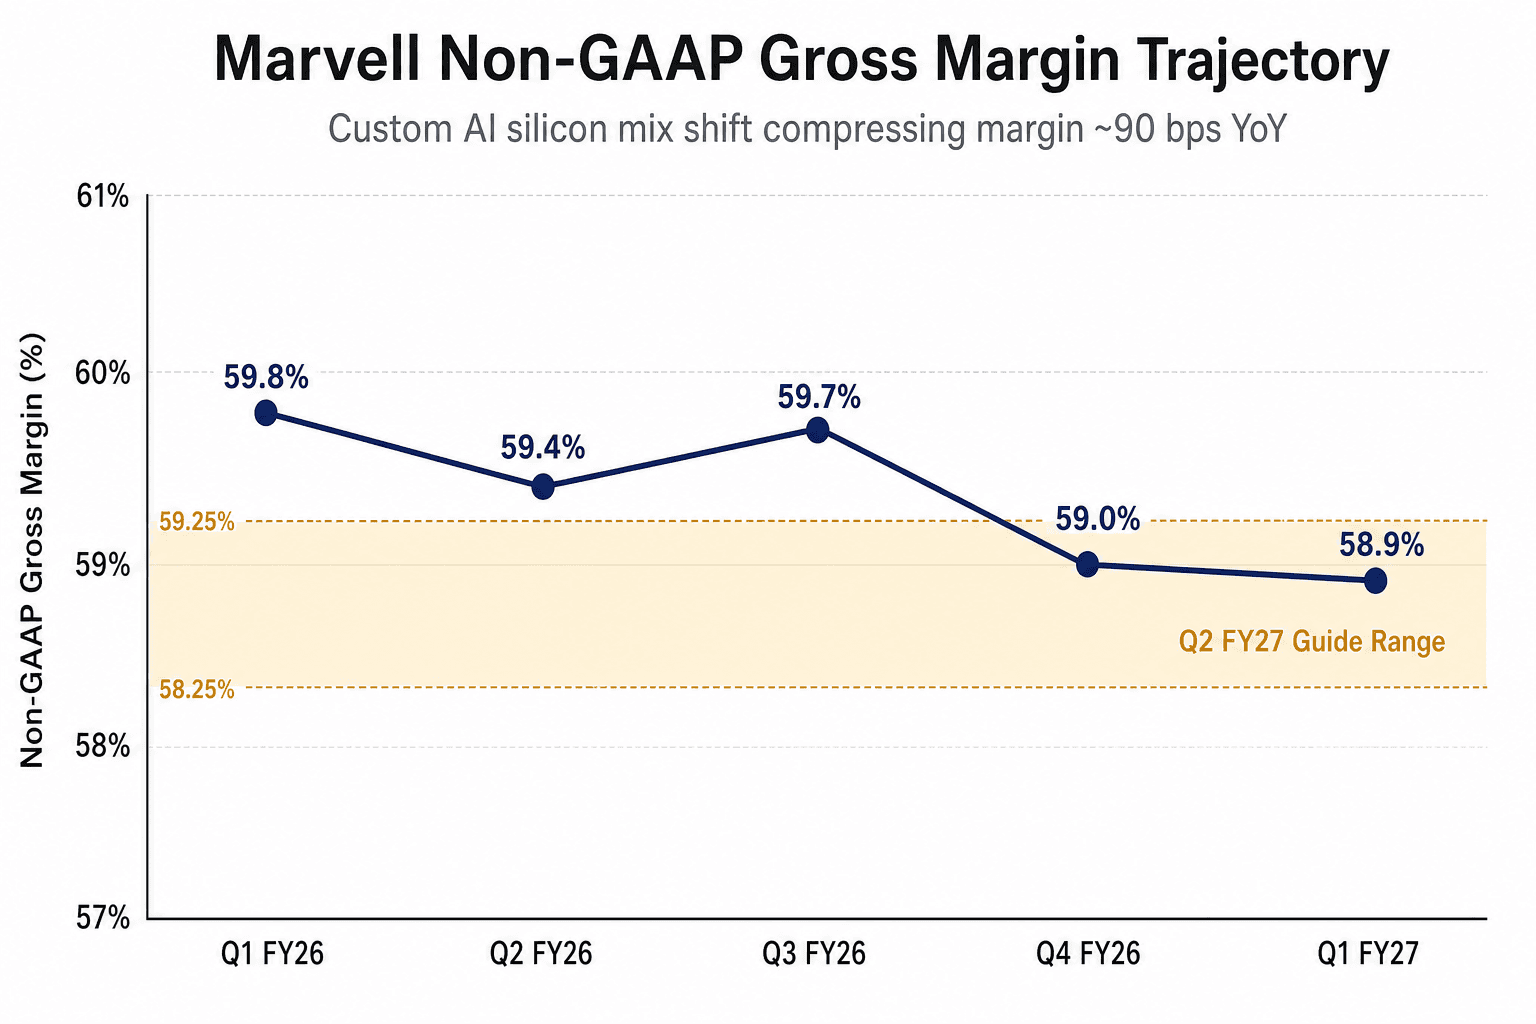
Non-GAAP 毛利率 Q1 FY27 58.9%,QoQ -10 bps、YoY -90 bps。Q2 指引帶 58.25%–59.25%,等於管理層明說 mix-driven 的壓縮還沒結束。Custom ASIC 的毛利結構就是比過去的 networking 和光通訊產品低;Trainium 3 和第二家 hyperscaler XPU 量產上來,這個 mix 還會繼續咬。
多方的反駁是:GAAP 毛利率其實在 擴張(YoY +180 bps 到 52.1%),因為 Inphi/Innovium 那一批 intangible amortization 正在 roll off。GAAP 和 Non-GAAP 兩條線在收斂——這正是一家做完一連串併購、結構性獲利能力即將浮上水面的典型形狀。Q2 FY27 EPS QoQ +16% / 營收 QoQ +12% 的 leverage 形狀,是兩年來第一次看起來「對」的一季。
如果你是空頭,這把交易是 short volatility 在 58–59% 那段。如果你是多頭,這把是看 custom silicon 規模放大後、跨過 Trainium / Microsoft 早期攤提之後浮出來的 operating leverage。
賣方做了什麼
財報前的 PT 已經很積極:HSBC $300、Citi $215、BofA $200、Morgan Stanley $172(都在財報前一週調升)。財報後動作集中在第二梯隊補課:Bernstein 拉到約 $230、JPMorgan 約 $225、Susquehanna 約 $245。平均 PT 從財報前約 $162 拉到財報後約 $195,FY28 model 全面上修約 +20%。Goldman 是唯一還停在 Neutral / $125 的主要券商——這是估值論點,不是基本面分歧。
乾淨的讀法是:sell-side 還沒改完。FY27 共識營收還停在 $11.5B 附近,跟 Q2 指引隱含的路徑不一致;FY28 拉到 $16.5B 也才進 model 36 小時;NVIDIA 那筆股權投資的 optionality 沒人放進 DCF——因為沒人知道 stake 多大、warrant 條件怎麼算。
Q2 FY27 要盯什麼
三個數字決定 8 月的方向:
Data center 是否單季破 $2.0B。Q2 指引隱含已經破($1.83B base × 中高個位數 QoQ = $2.1B+)。
Non-GAAP 毛利率有沒有守住 58.25% 下緣。守不住,空頭故事重來;守住,operating leverage 形狀延續。
Marvell 何時把 custom silicon 拉成單獨揭露的營收科目。AVGO 已經這樣做,Marvell 一直擋著。當 custom 占 data center 接近 30% 時,這個防線會撐不住——光是「開始揭露」這個動作本身,就會是一個 re-rating event。
未來 90 天的盤面,是 Inphi 案完成併入以來,Marvell 最乾淨的一個 setup。股價今年翻一倍。FY28 目標一晚拉高 $1.5B。NVIDIA 親手買了一塊。空頭手上的庫存差不多用完了。