Merck 第二季的虧損只是會計帳面,不是本業變差
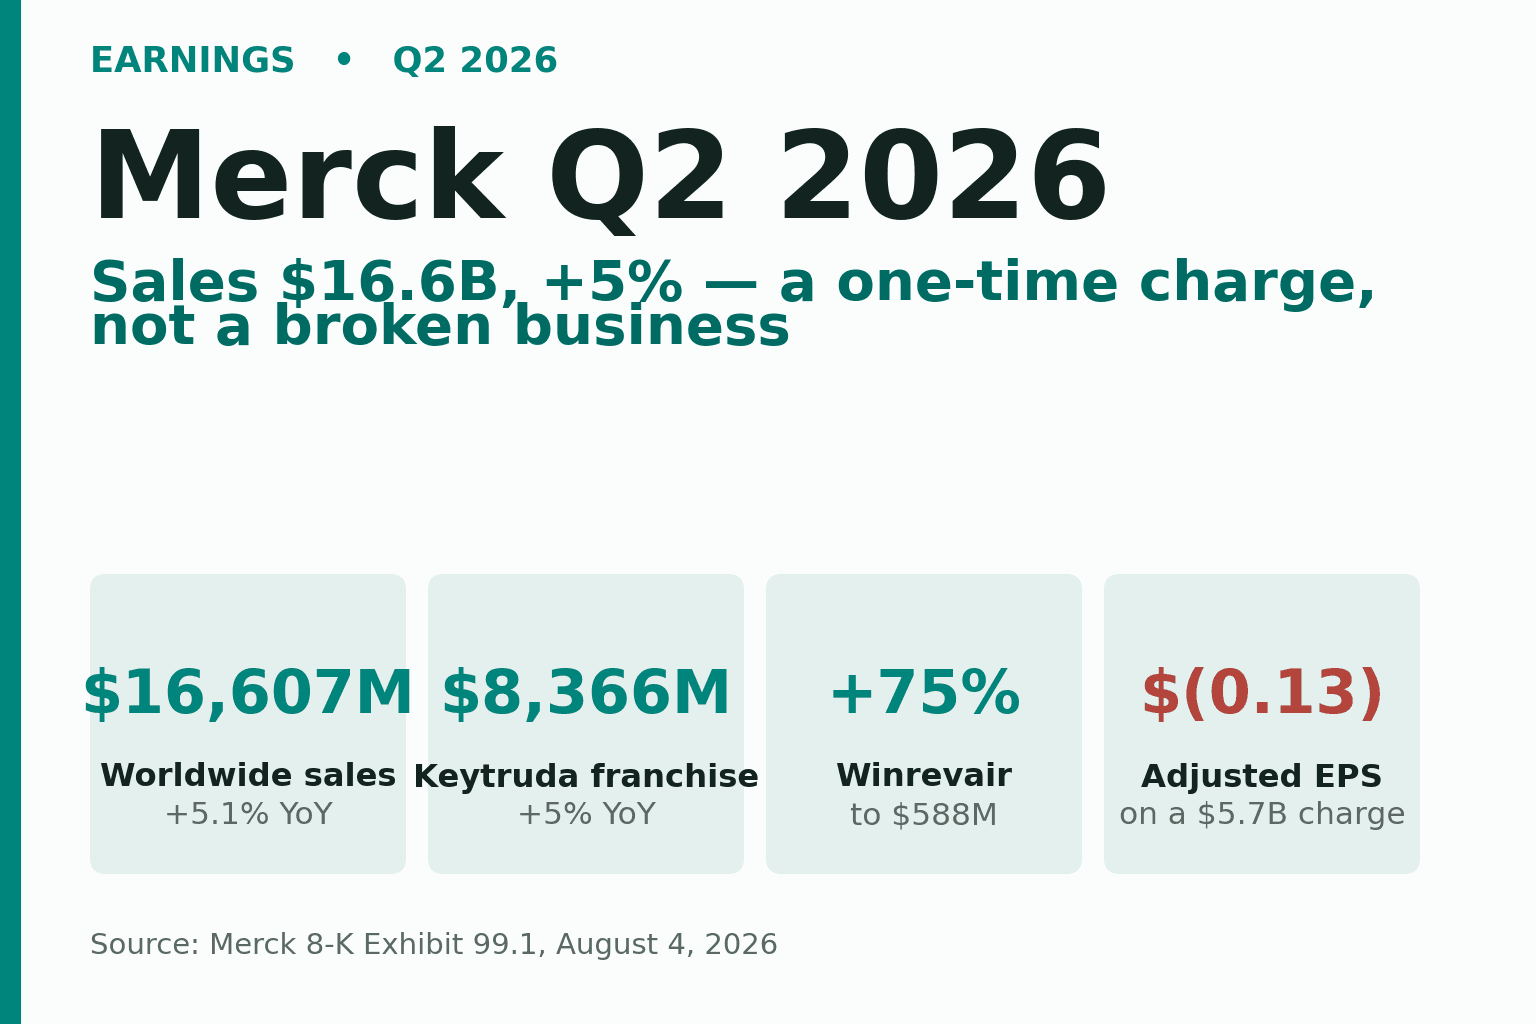
這筆「虧損」,不是你以為的那樣
只看 Merck 第二季財報的頭條數字,你會以為公司出了什麼狀況。Merck 交出 GAAP 淨虧損 $(1,335)M、每股 $(0.54),就連管理層偏好、已剔除一次性項目的調整後數字,也落在每股虧損 $(0.13)。
再看第二行。全球營收年增 5.1% 至 $16,607M,超出華爾街預期。撐起整家公司的免疫療法主力 Keytruda 站穩 $8.4B。較新的藥物快速成長。而 Merck 甚至還上修了全年營收預估。
這兩幅畫面不可能同時是故事的全貌。把它們兜攏起來的關鍵,是單獨一筆一次性費用;一旦看清這件事,這一季就讀起來像是一門健康的生意,只是頂著一個難看的頭條。
讓正負號翻面的那筆費用
本季 Merck 完成了對 Terns Pharmaceuticals 的 $6.8B 收購,帶進一款針對慢性骨髓性白血病的實驗性口服抗癌藥。依會計規定,Merck 必須認列一筆 $5.7B、每股 $2.31 的「已收購在研項目」(acquired in-process research and development)費用。這個名詞指的是一款已被買下、但尚未獲批上市的藥物項目所分配到的價值。由於這筆交易被視為資產收購,這部分價值必須一次性認列為費用,而非留在資產負債表上分期攤提。
這筆費用落在研發費用項下,這也是為什麼 R&D 由一年前的 $4,048M 暴增至 $9,741M。光是這一個項目,就足以把整季翻成虧損。Merck 還選擇把這筆費用保留在調整後數字裡,因此不同於一般的重組或收購成本,它並沒有被剔除。GAAP 與非 GAAP 數字全都見紅。
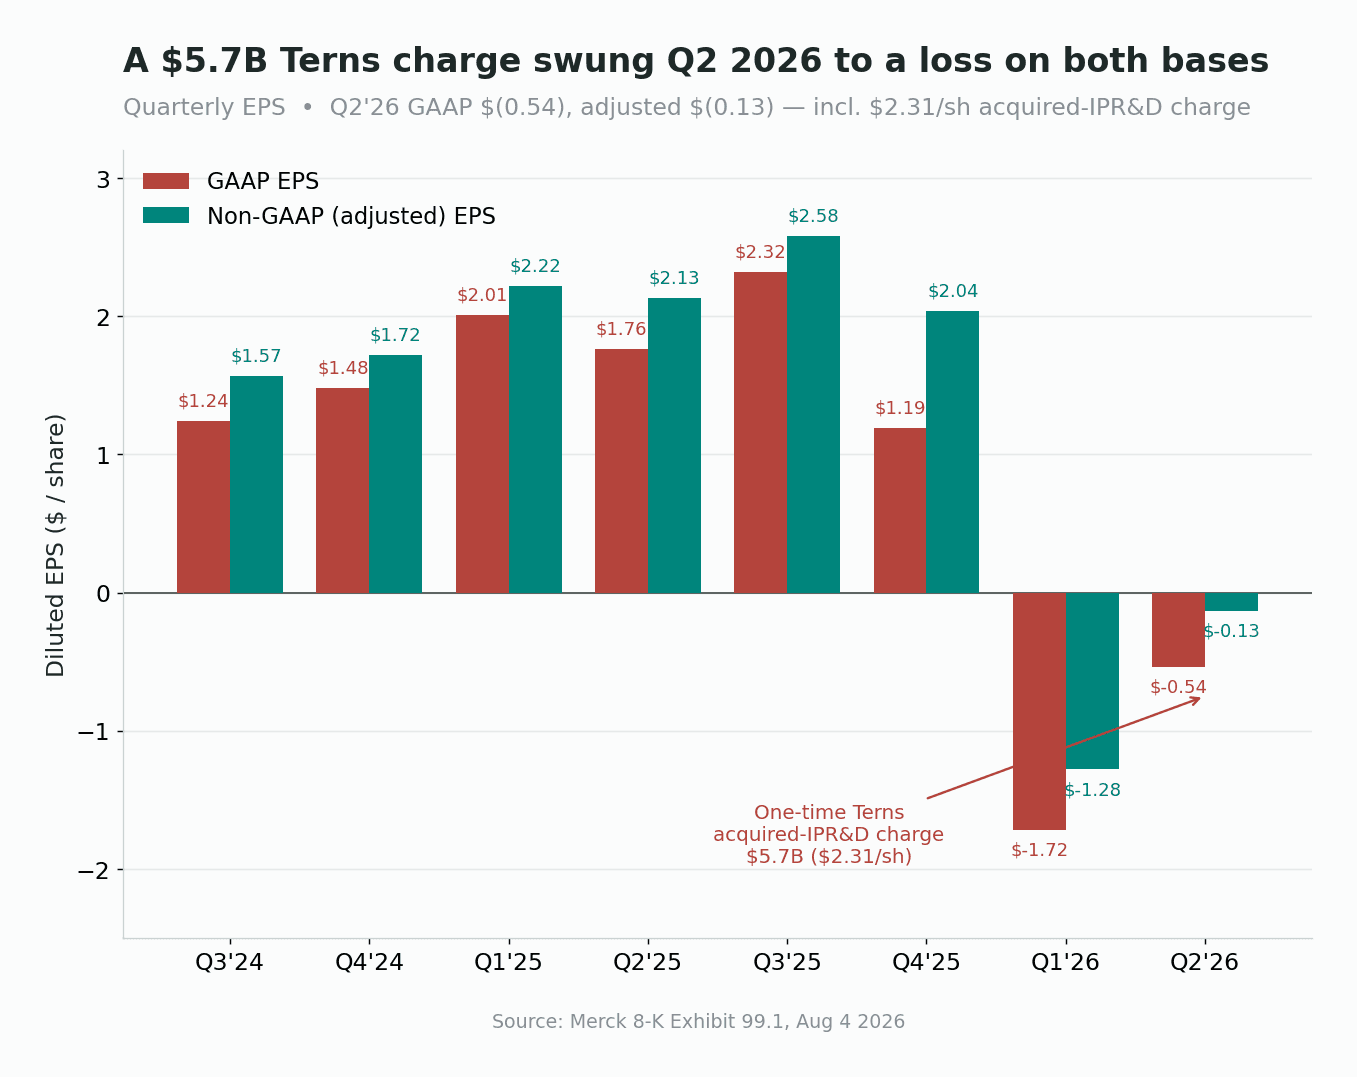
有一個容易混淆的地方值得先釐清。部分報導把一筆金額大得多、約 $9B、來自 Merck 收購 Cidara 的費用也算了進來。那筆費用是認列在 2026 年第一季,而非本季。把 Q2 推入虧損的唯一原因,就是 Terns。另外值得一提的是,這筆 $(0.13) 的調整後虧損,其實比分析師原本估計、約每股 $0.27 的虧損還要收斂,因為市場早就知道這筆費用要來了。換句話說,連這個「虧損」都優於預期。
本業體質其實不錯
把費用擱在一旁,本季的營運面相當扎實。$16,607M 的總營收貼近公司歷史高點,年增 5.1%;若剔除小幅的匯率順風,約成長 4%。
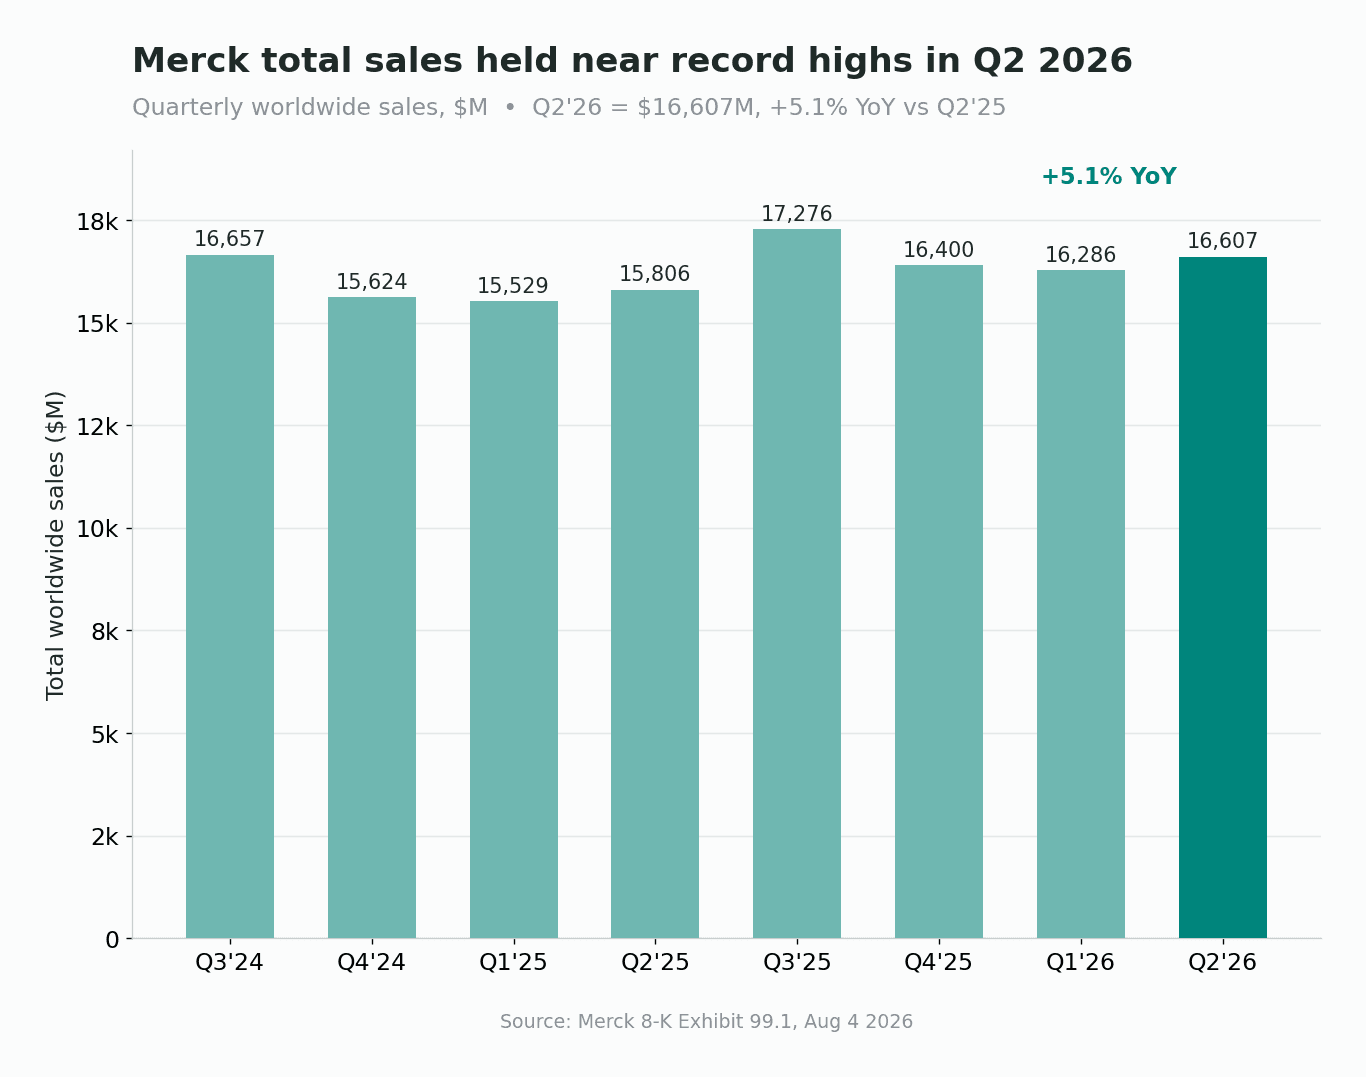
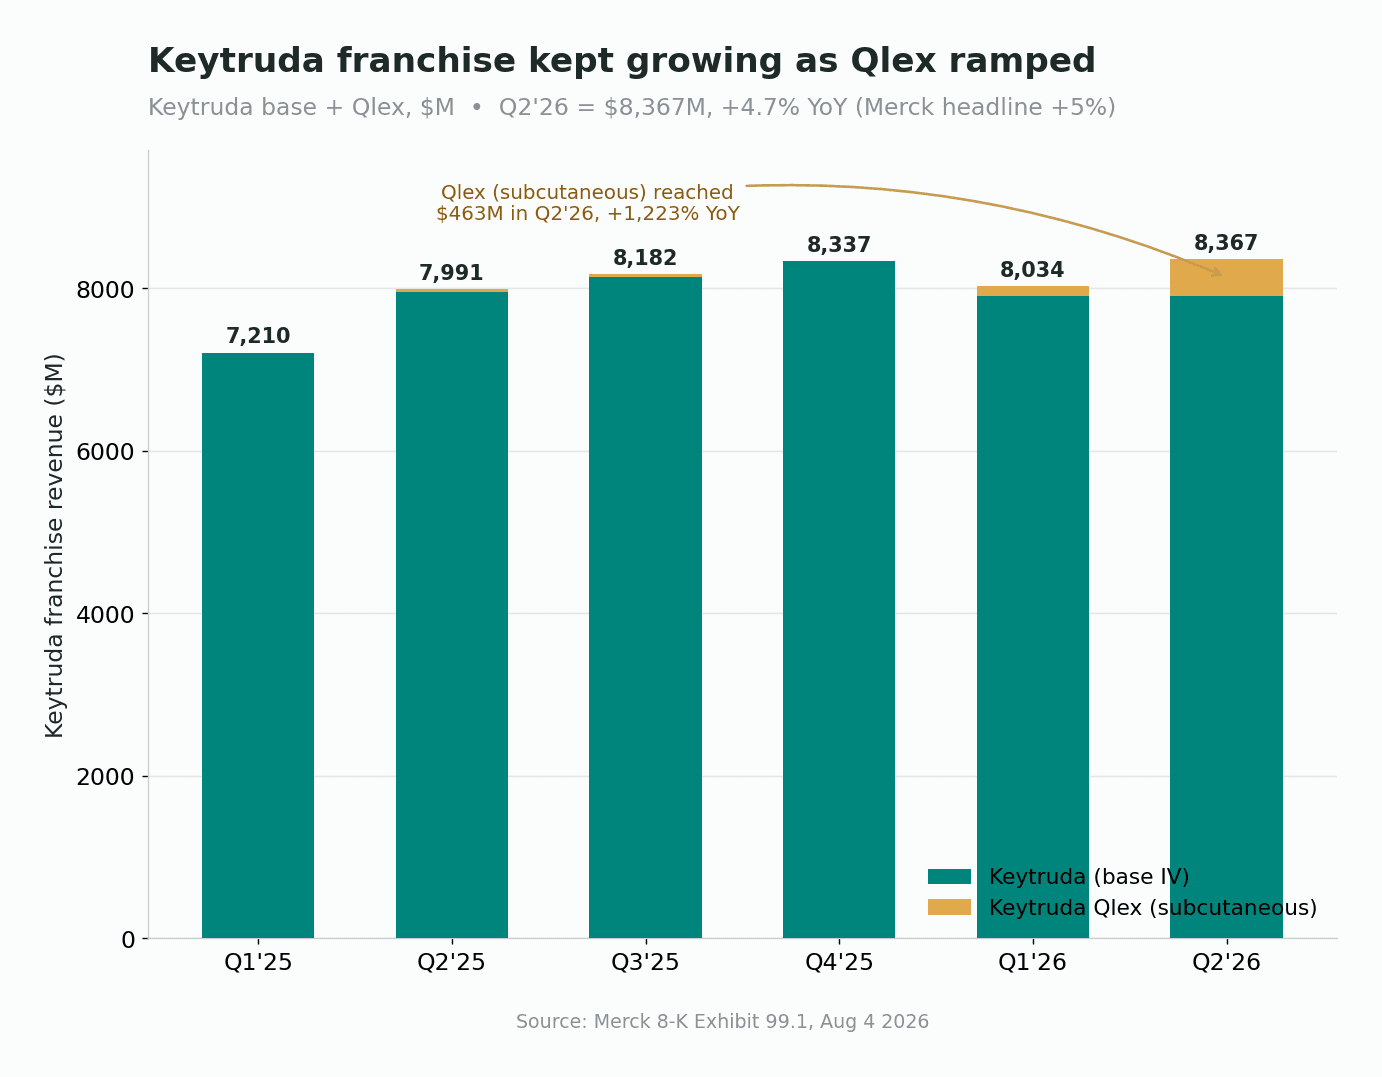
一如既往,引擎是 Keytruda。這個藥物系列如今同時涵蓋原本的靜脈輸注版本,以及一款較新、名為 Qlex 的皮下注射劑型,本季達到 $8,366M、成長約 5%。有意思的變化藏在這個數字內部。隨著需求轉向皮下注射版本,基礎款 Keytruda 大致持平,而 Qlex 在四月一組永久性請款代碼生效後跳升至 $463M。實際上,Merck 正把自家最大的產品遷移到更便利的劑型,同時沒有流失營收。
新藥梯隊正在扛起責任
投資人之所以在意 Merck 的較新藥物,理由很單純:Keytruda 將於 2028 年失去關鍵專利保護,管理層需要一波較年輕的產品來補上這個缺口。本季,這波浪潮壯大了。治療肺動脈高壓的 Winrevair 年增 75% 至 $588M。Welireg 年增 67% 至 $271M。肺炎鏈球菌疫苗 Capvaxive 年增約 40% 至 $184M。Merck 也拿下 LIPFENDRA 的美國核准,定位為一款降膽固醇藥物類別中首款每日一次的口服藥——這個類別過去一直得靠注射給藥。
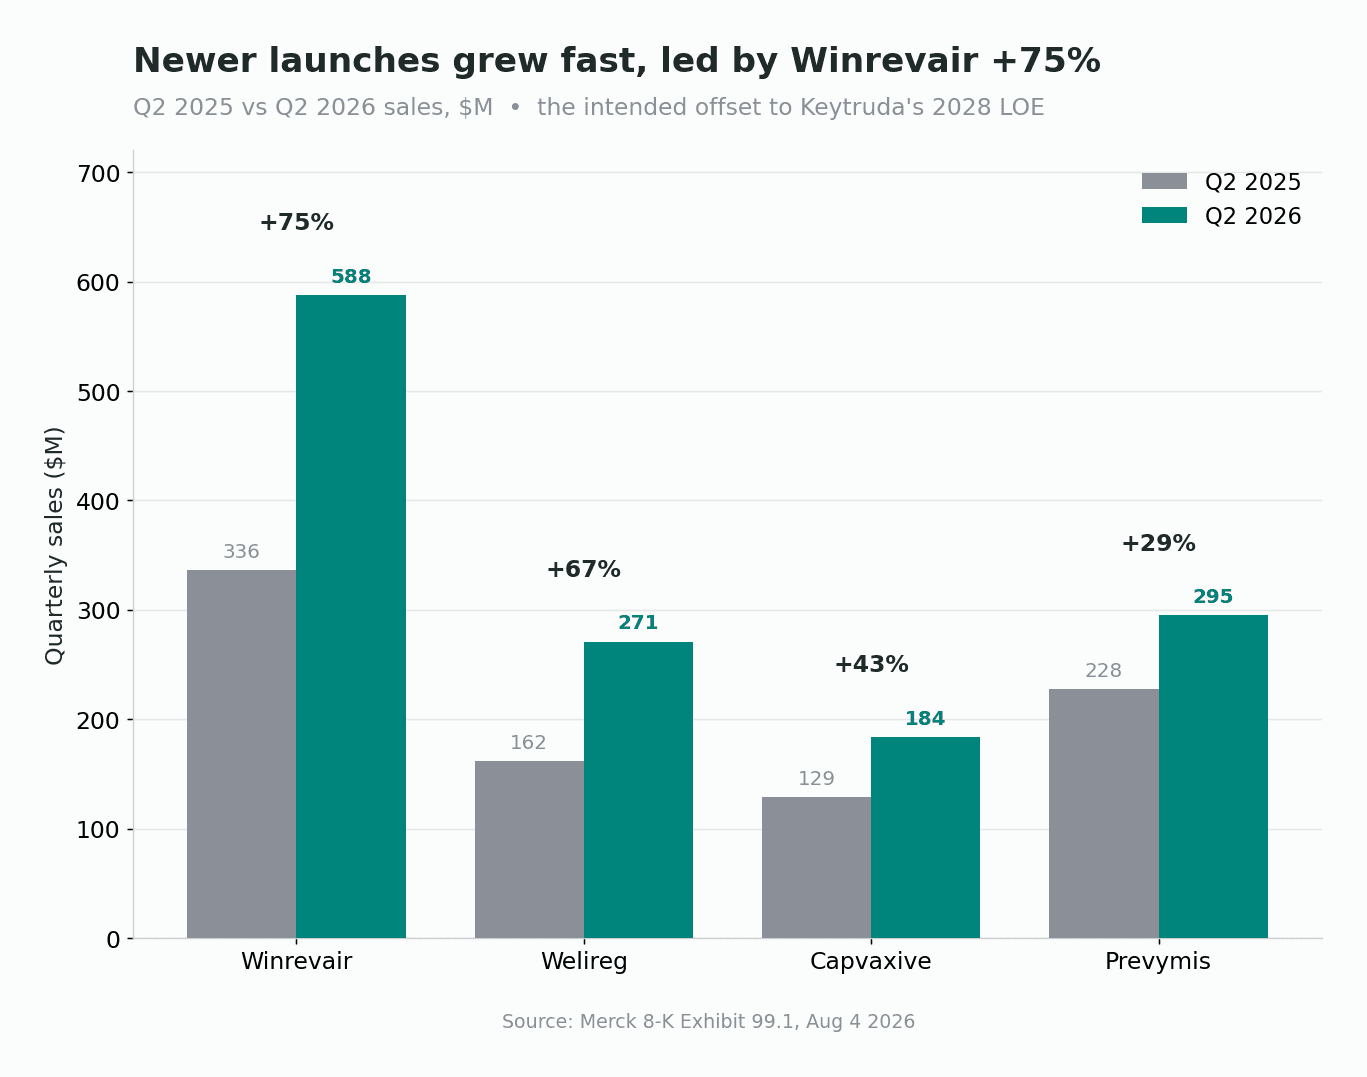
在法說會上,執行長 Robert Davis 把即將到來的 Keytruda 專利懸崖形容為「與其說是懸崖,不如說是一道緩坡」——先是淺淺一沉,接著重返成長——並指向橫跨 20 多款新產品、逾 $70B 的商業機會。這正是那些新藥數字所要撐起的長線押注。
財測:營收上修、獲利下修,兩者出於同一個原因
這一季不是營運出問題,最清楚的證據就是財測。Merck 把全年營收展望上修並收窄至 $66.3B 至 $67.3B,高於先前的 $65.8B 至 $67.0B。同時,它把全年調整後 EPS 由先前的 $5.04 至 $5.16 下修至 $2.66 至 $2.76。
乍看令人擔憂,但只要一算就明白改變了什麼。這次下修幾乎全數來自貫穿全年的兩筆一次性費用——每股 $2.31 的 Terns 費用與稍早每股 $3.62 的 Cidara 費用——再加上因兩筆費用皆不可抵稅而推高的稅率。管理層直言,這次下修是那些費用造成的,與本業無關。一家因營運轉弱而下修獲利財測的公司,不會在同一口氣裡上修營收財測。
市場為何不當一回事
投資人很快就把帳算清楚了。MRK 收在 $128.00、上漲 0.18%,基本上持平,盤中曾在 $126.22 與 $129.99 之間來回。營收超預期與上修後的營收展望,大致抵銷了虧損在觀感上的衝擊,股價幾乎回到原點作收。同一交易日,大型製藥同業股價從持平到偏強,並未出現對整個類股的擴散性恐慌。
財報公布前,分析師態度偏向正面,中位數目標股價落在 $140 附近,區間從 Morgan Stanley 保守的 $113 到 Scotiabank 的 $155。空方的論述並未消失。它建立在 2028 年 Keytruda 專利懸崖、美國藥價談判的風險,以及那 20 款新藥的產品線能否夠快填補缺口這幾個問題上。但這些,都不是第二季這筆虧損所談的事。
重點總結
Merck 的 2026 Q2 是一堂「讀懂頭條之外」的課。公司營收成長 5%,讓 Keytruda 維持在接近歷史高點的水準,看著較新的藥物加速放量,並上修了全年營收展望。這筆虧損在帳面上是真的,但它是一筆 $5.7B 收購費用的會計回音——一項 Merck 為了替產品線添上一款新藥而刻意承擔的成本。市場持平的反應是對的。從這裡往後真正該盯的,不是本季的 EPS,而是那條產品線能不能載著公司,穿越它一再承諾要跨越的 Keytruda 懸崖。