Merck 印出 $4.2B GAAP 虧損——重點是上面那條 $8B 的 KEYTRUDA
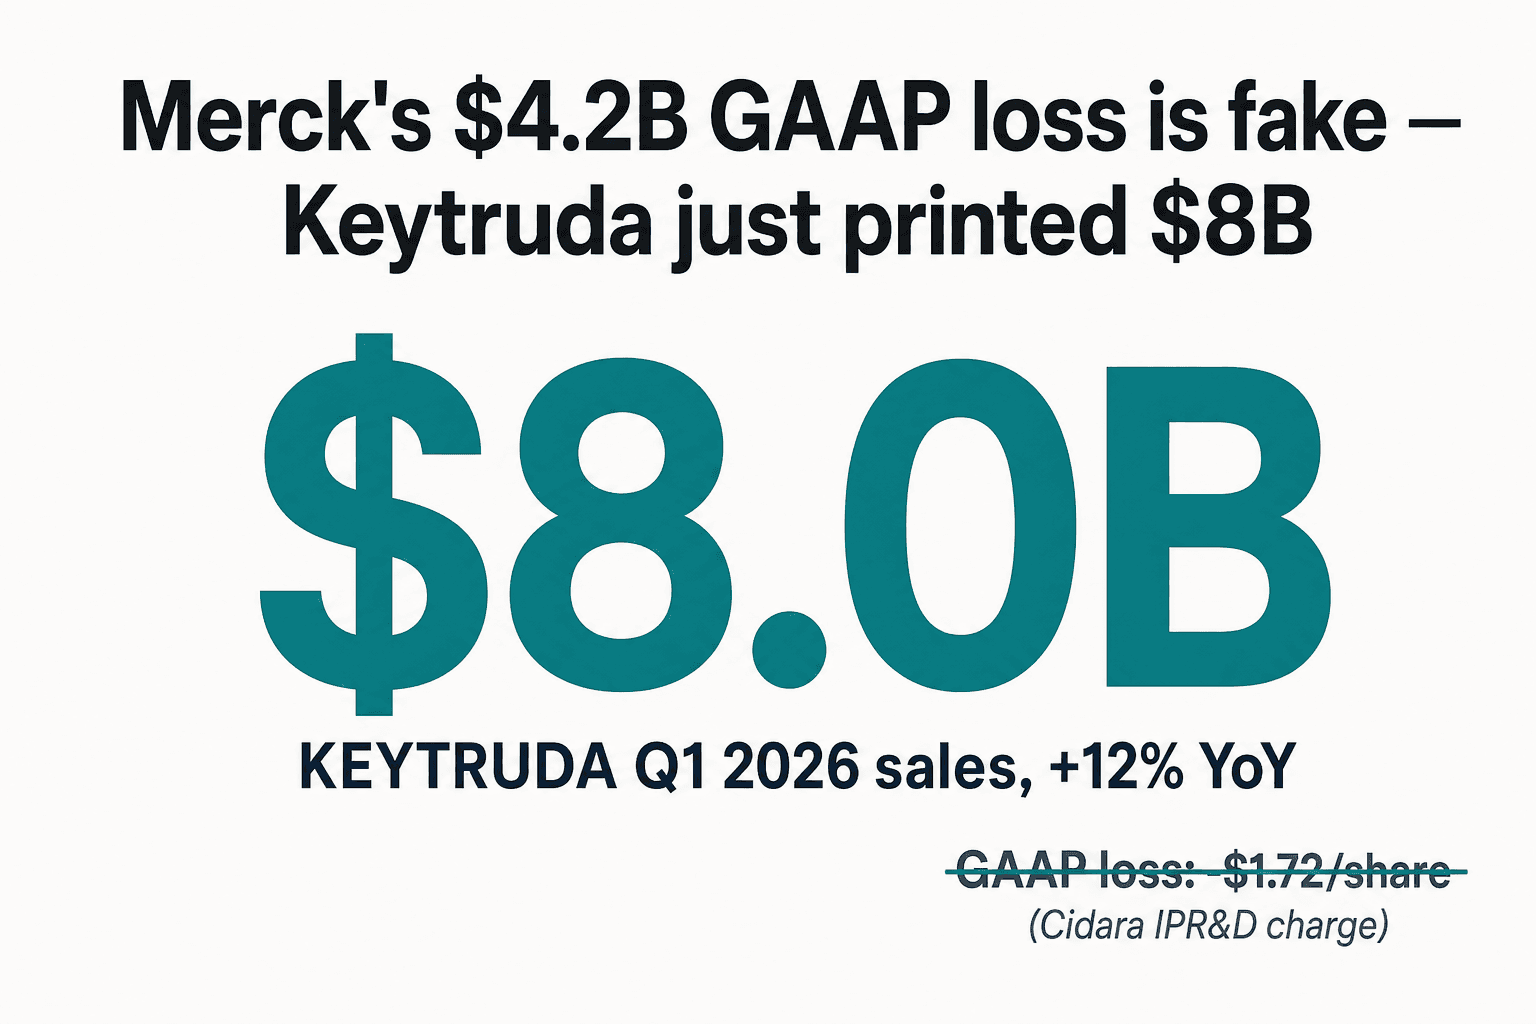
Merck Q1 2026 這份財報,等於同時印出兩個故事。最上面那行——$4.24B GAAP 虧損、每股 -$1.72——看起來像災難。緊鄰它上方的那條 $8.0B KEYTRUDA 季度銷售,看起來像美股大型藥廠裡品質最高的一張季報。
兩件事都是真的。表面虧損 100% 來自 1 月完成的 Cidara Therapeutics 併購:$3.62/股 的 IPR&D 是真正花掉的現金,但這是一次性、單期入帳的會計處理。把這筆扣掉,分析師端落在 底層 Non-GAAP EPS 約 $2.34,比去年同期的 $2.22 還要高。
把費用攤掉以後剩下的,是一張乾淨的 beat-and-raise。營收 $16.29B vs 市場共識 $15.82B;Non-GAAP EPS -$1.28 vs 預期 -$1.51(市場共識本來就有把費用算進去)。全年 2026 營收指引下緣上修,EPS 兩端都上修。
市場花了 30 分鐘做完這個算術,然後當天股價收 +2.1%。
KEYTRUDA 在做 KEYTRUDA 該做的事
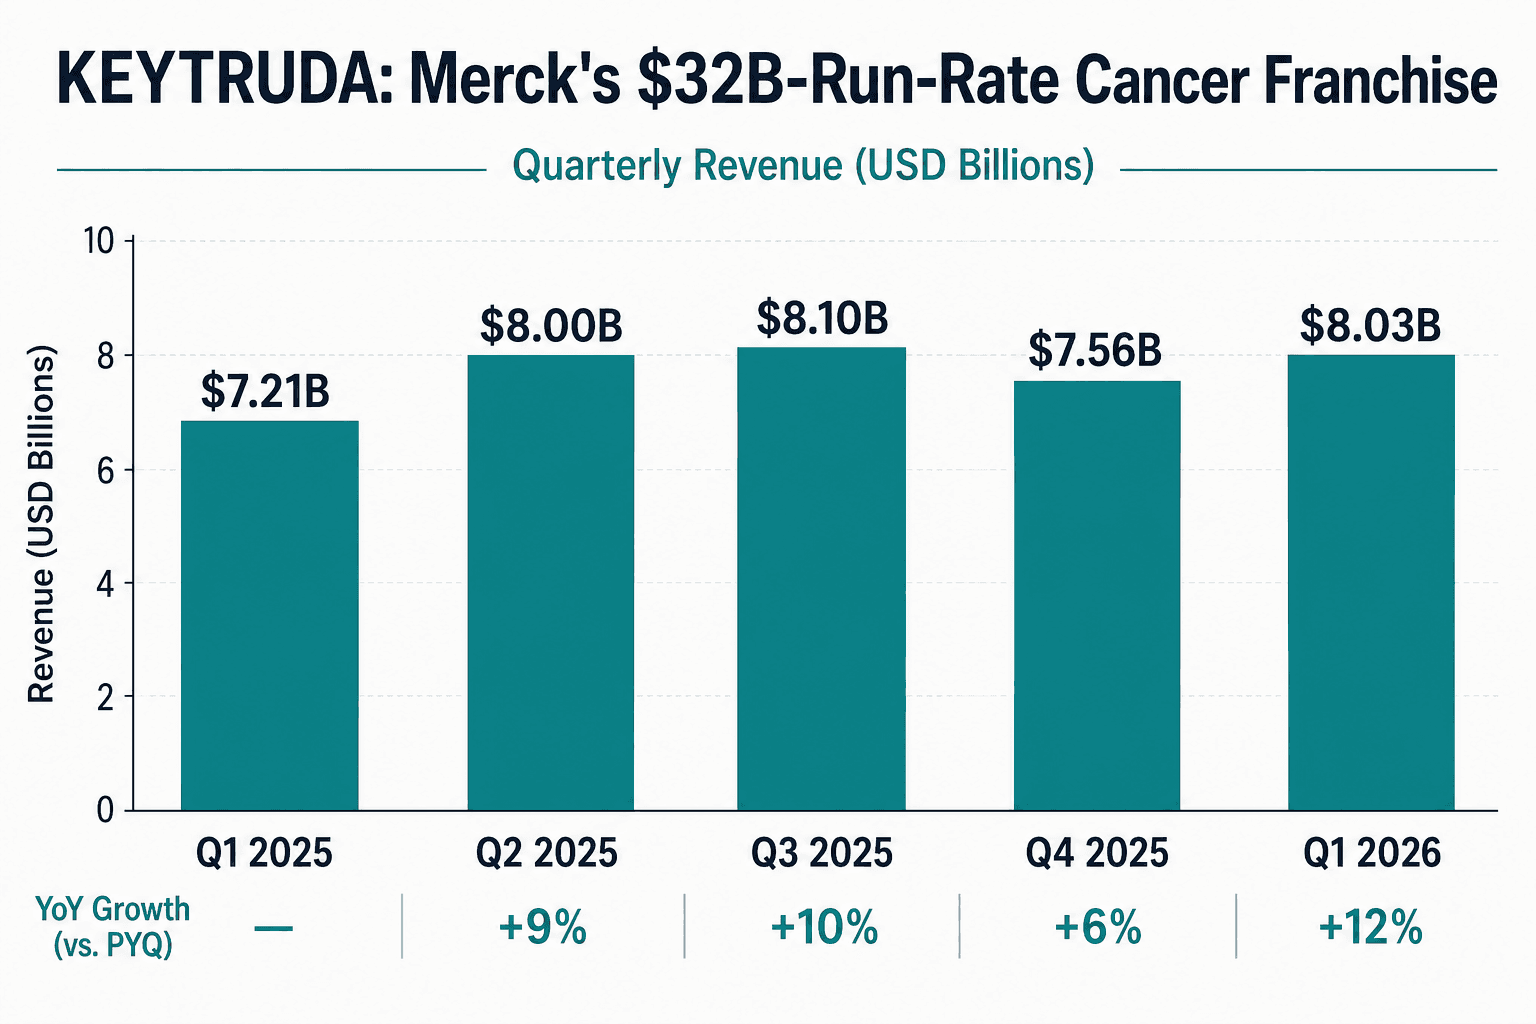
KEYTRUDA 的數學三年來沒變過:這是一支 $32B 的藥。Q1 2026 入帳 $8.03B,YoY +12%(ex-FX +8%)。動能拆兩段:早期適應症(三陰性乳癌、子宮頸癌、腎細胞癌)持續放量;轉移性適應症裡尿路上皮癌仍是主力。
新變化是 KEYTRUDA QLEX——皮下注射劑型。Q1 QLEX 銷售 $128M,較 Q4 2025 的 $40M 大幅加速(Q3 2025 取得 FDA 對所有實體腫瘤適應症的核准後,Q1 2026 是首個完整完整放量季)。這條曲線重要在哪?KEYTRUDA 靜脈注射劑型的專利 2028 年到期,Merck 跨越專利懸崖的橋樑,就是把現有 IV 業務裡盡可能多的份額轉到 SC 劑型上,而 SC 劑型有自己的專利長度。
QLEX 目前佔 KEYTRUDA 總銷售約 1.6%。要等到 2028 年那道牆撞上來時,這個比例必須從 1.6% 往幾十個百分點走,franchise 才有辦法守住現在的水位。Q1 的成長軌跡在告訴你:曲線在變陡。
WINREVAIR 是真正的突破
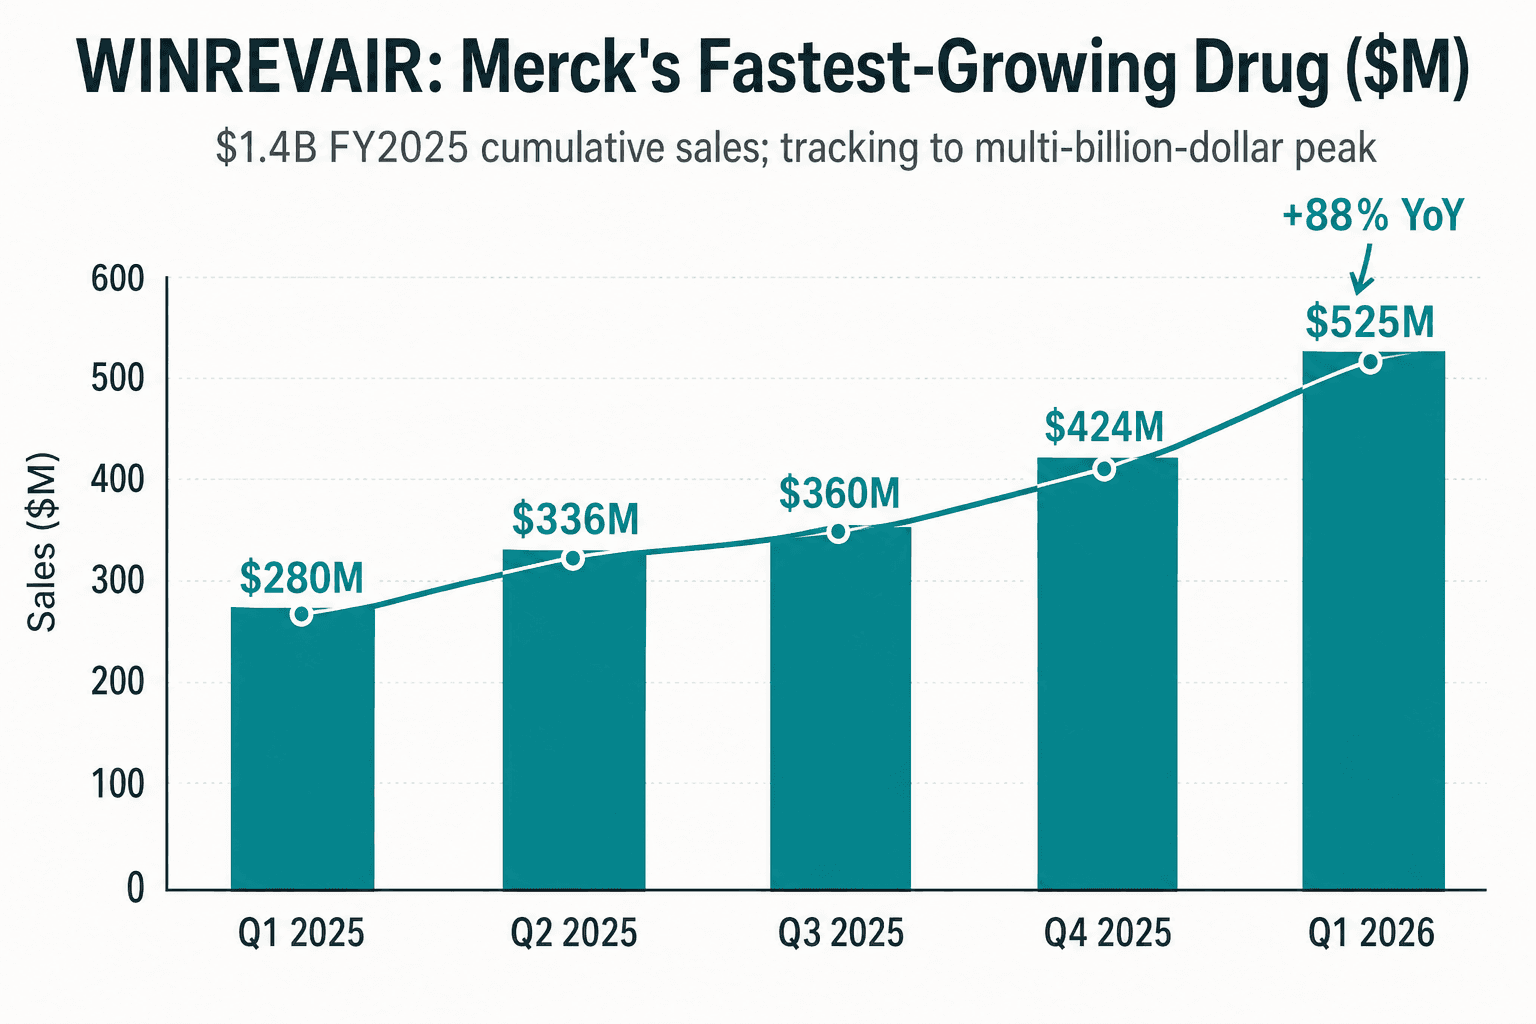
WINREVAIR(sotatercept;肺動脈高壓 PAH)是 Merck 損益表上唯一一支正在實時 re-rating 的產品。Q1 2026 銷售 $525M,YoY +88%,而且環比加速:Q4 2025 $424M、Q3 2025 $360M、Q2 2025 $336M。
如果 Q1 的季銷量能延續整年,2026 年全年 WINREVAIR 會落在約 $2.5B。賣方對它的尖峰銷售預估持續上修——多數現在落在 2020 年代後期 $5–7B 的區間,全國際市場上市後算進去。WINREVAIR 也吃到 PAH 領域少有學名藥競爭、加上罕見病/特殊用藥定價結構的兩個結構性優勢。
對投資人而言,WINREVAIR 的角色很具體:它是「post-KEYTRUDA 成長故事」的壓縮版。如果你相信它能走到多十億美元的尖峰,2028 LOE 的故事權重就會被稀釋。
Gardasil 中國問題沒修好,但也沒繼續惡化
Gardasil Q1 2026 銷售 $1.069B,YoY -19%(ex-FX -22%)。聽起來不好,但這是這個 franchise 五季以來 跌幅最小的一次——前面這幾季是中國需求降溫加上日本國家補種計畫尾聲,把絕對規模壓下來。
對照組:Q2 2025 -55%、Q4 2025(全年口徑)-39%。Q1 2026 -19% 這個讀數,在告訴你中國需求那一段最深的下殺可能已經過去。但這不等於 franchise 從這裡開始往上長——要往上長,要嘛美國市場要再加速,要嘛中國通路訂單要重新開門,兩者都不在 Merck 2026 指引的內建假設裡。
Cidara、Terns 與 IPR&D 費用是什麼意思
$3.62/股 的 Cidara IPR&D 費用,是會計上那種「就出現一次、永遠不會再為這筆案子出現第二次」的線。Cidara 帶進來的是 CD388——一支長效流感抗病毒藥候選,Merck 認為可以做成數十億美元規模的產品。你信不信另說,但這個 費用不是經常性的營收壓縮,是一期性的非現金調整。
接著是 Terns Pharmaceuticals——Merck 為這筆案子付出約 $5.8B 對價(預計 5 月成交),會在 Q2 再記一筆 約 $2.35/股 的 IPR&D 費用。Terns 帶來的是 TERN-701:一支針對 CML 的 BCR-ABL 變構抑制劑,直接打的是現有 CML 用藥(包含 BMY 的 Sprycel、Pfizer 的 Bosulif)失效後的抗藥性病人池。
連續兩季出現大型 IPR&D 攤提是少見的。這也是 CEO Robert Davis 策略最直接可見的證據:用現在這幾年的現金流,預先組裝一個 post-KEYTRUDA 投資組合,趕在 2028 年那道牆之前。空頭擔心的是兩個大型併購壓在 90 天內整合的執行風險;多頭把這些費用視為「Merck 本來就應該做的併購的代價」。
上修指引才是真正的悄悄話
Merck 把 2026 年全年營收指引從 $65.5B–$67.0B 上修到 $65.8B–$67.0B(上緣不動,下緣 +$3 億);Non-GAAP EPS 從 $5.00–$5.15 上修到 $5.04–$5.16。
幅度不大,但方向才是重點。年才走完三個月,加上 Terns 那筆 $5.8B 的併購尚未成交(一般情況下會把 EPS 下修以吸收稀釋),Merck 卻有信心把指引下緣往上抬,等於說底層業務跑得比預期快。這是一句信心的話,不是一句超預期的話。
Q2(七月底)要看什麼
下一張季報,三件事會定義它。
第一,QLEX 季度營收能不能繼續環比放量。如果 Q2 落在 $200–250M 區間,LOE 橋樑論點會獲得有意義的順風。如果停在 $130–150M,空頭會開始說 SC 轉換有上限。
第二,Q2 怎麼吸收 Terns 的費用。預期會再出現一次 GAAP/Non-GAAP 雙虧(~$2.35/股 攤提)。重點不在標題數字,而在剔除費用後的底層數字。
第三,Gardasil 能不能維持 -19% 或更小的跌幅。如果 Q2、Q3 跌幅縮到 -10% 以下,中國穩定論為真;如果回到 -25% 以上,這條 franchise 結構性下移。
目前最貼合資料的那句話很簡單:GAAP 那行是雜訊,KEYTRUDA + WINREVAIR 那兩行是訊號。Merck 正在實時買進它的 post-2028 投資組合,而底層業務跑得比計畫快。