Meta 2026 Q2:營收成長 28%,利潤率遭重擊
一個被市場讀成「燒錢季」的成長季
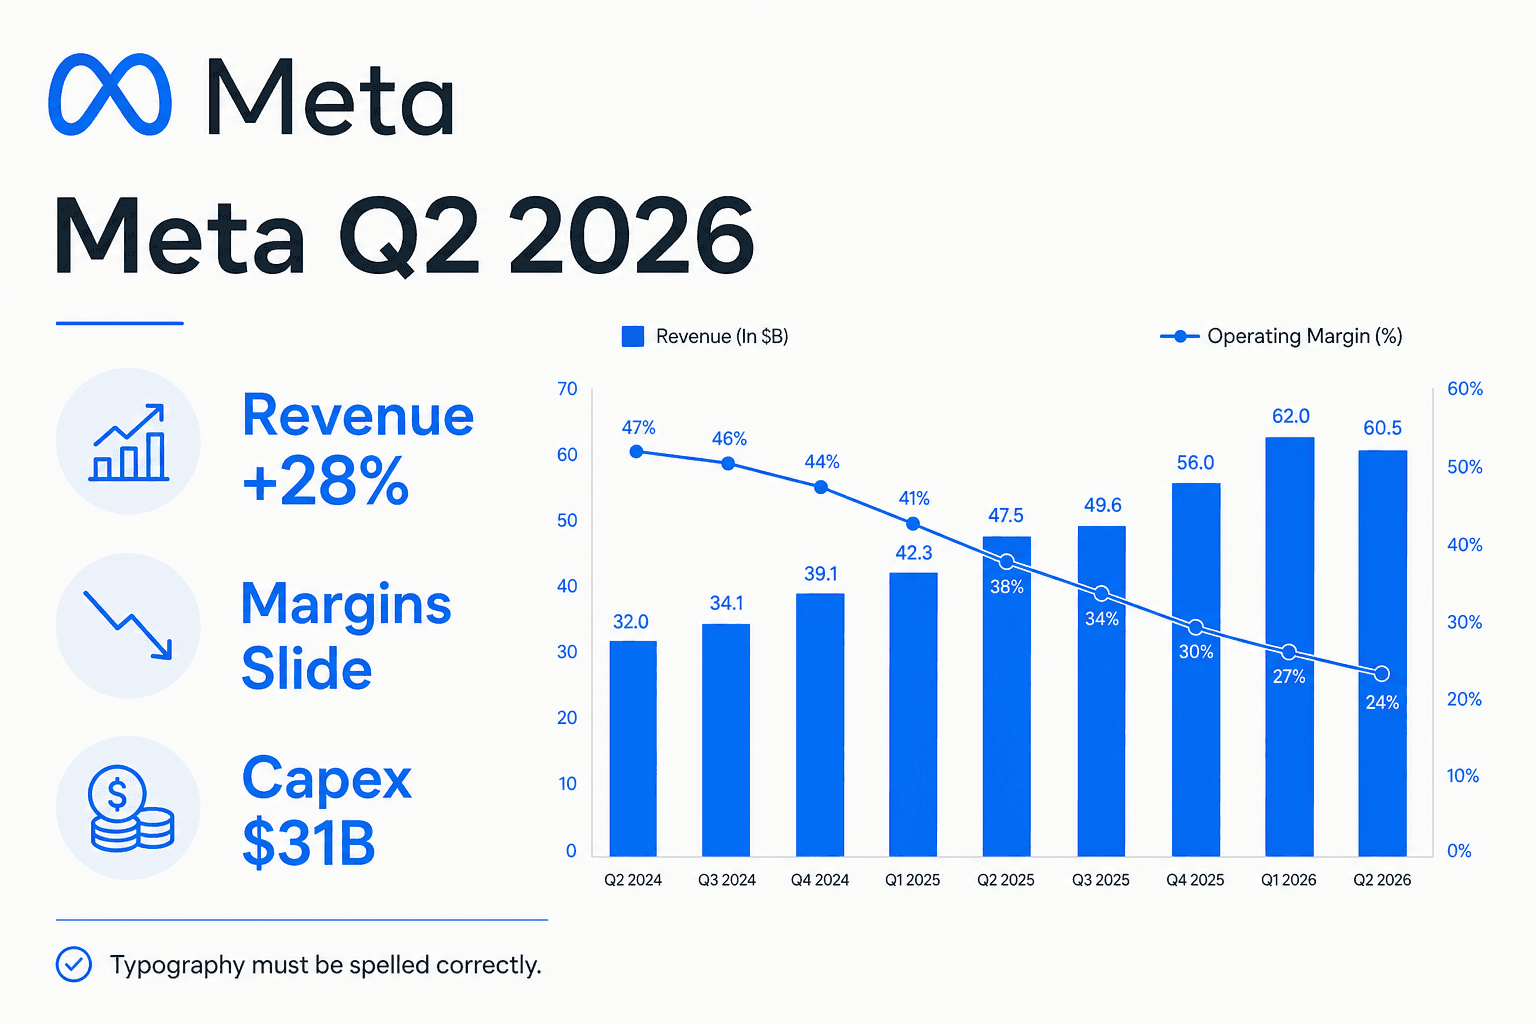
Meta 成長飛快,卻因為達成成長所燒掉的錢而挨罰。在截至 2026 年 6 月 30 日的三個月裡,營收較去年同期成長 28% 至 608 億美元,遠勝華爾街約 595 至 602 億美元的預測。廣告——幾乎仍是它的全部業務——攀升 27.5% 至 594 億美元。以對 Meta 通常最重要的標準來看,也就是營收面,這是一次明確的優於預期。
接著輪到獲利面。GAAP 稀釋後每股盈餘 6.18 美元較去年同期下滑 13%,遜於分析師預期的約 7.13 至 7.22 美元。營收優於預期、獲利卻遜於預期,對一家過去兩年把投資人訓練成期待相反結果的公司來說,是不尋常的反轉。股價盤後一度重挫達 10%、跌至約 529 美元,隨後回升至下跌約 7%、來到約 543 美元。這一季需求強勁,但需求以下的每一環都疲弱。
營收:廣告引擎依舊轟隆運轉
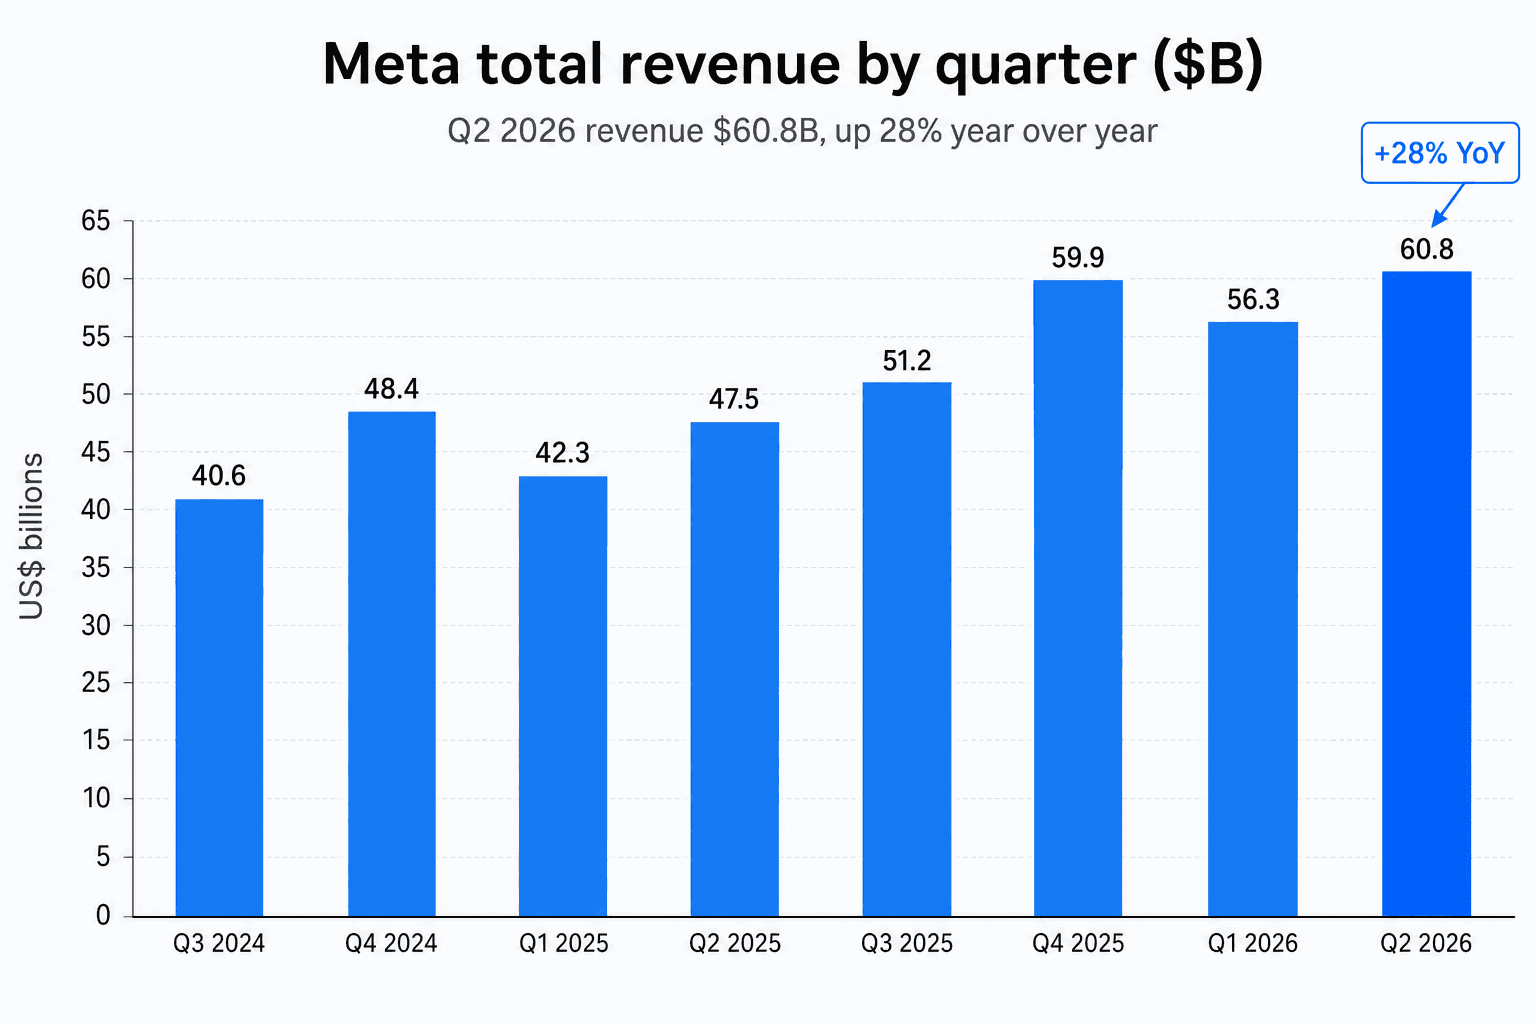
撥開獲利的雜訊,廣告機器看起來一如既往地健康。Meta 旗下各 App 的廣告曝光數年增 14%,每則廣告的平均價格上漲 12%,兩者相乘大致等於約 27% 的廣告營收成長。Meta 把功勞直接歸給自家的 AI:更好的內容推薦與廣告投放,讓 Facebook 上的廣告點擊提升約 8%、轉換提升約 16%。互動持續刷新紀錄,Family of Apps 每日活躍人數達 36 億,Instagram 每日活躍突破 20 億,Threads 月活躍使用者則跨過 5 億。
較新的業務線甚至冒出綠芽。涵蓋商業訊息等項目的 Family of Apps「其他」營收達到 10 億美元、成長 73%,是成長最快的一塊,Meta 並表示如今每週已有超過一百萬家企業使用其 AI 代理。這一季,Meta 的需求端根本不是問題所在。
出問題的是成本端
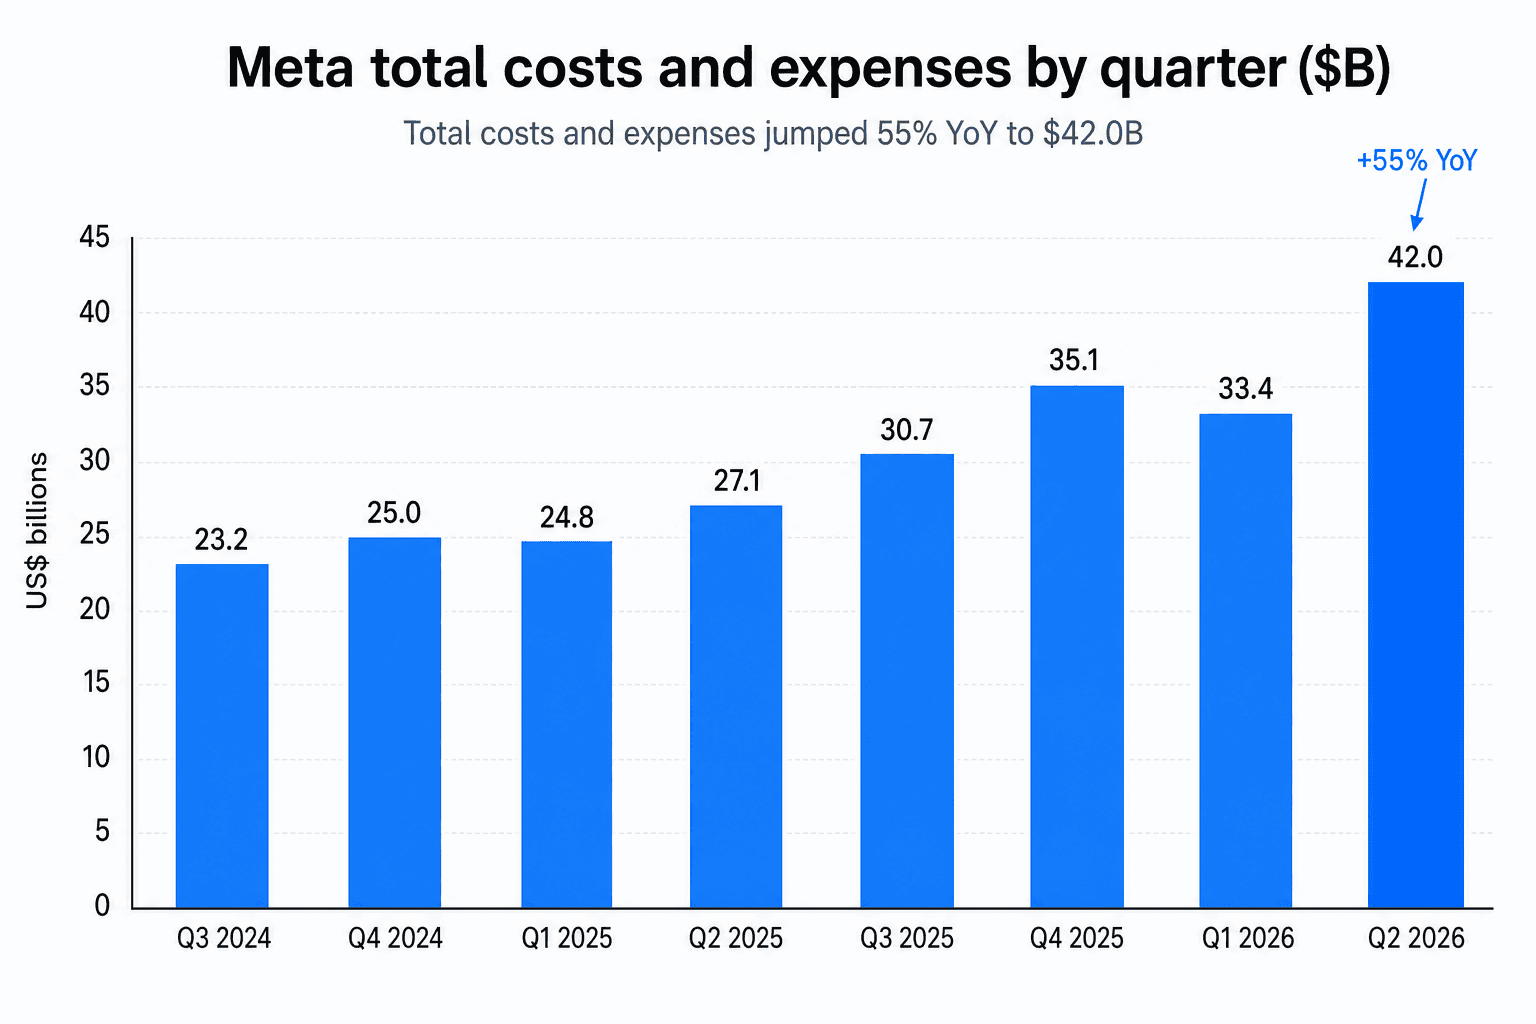
總成本與費用暴增 55% 至 420 億美元,遠遠甩開 28% 的營收成長,而這道落差就是獲利失手的整個故事。兩筆非經常性費用造成了大半的傷害。一筆 24 億美元、與法律訴訟相關的費用,牽連到懸在公司頭上的青少年安全審判,列入一般及管理費用,讓該項目暴增 111%。另外,2026 年 5 月宣布的約 8,000 個職位裁員所產生的 11.8 億美元資遣費,則分散在各費用項目中。這兩項合計約 35.8 億美元,約占本季成本的 8.5%。
在一次性費用之外,還潛藏著一股更持久的壓力。研發費用成長 67%,因為 Meta 增聘 AI 人力,更重要的是吸收了來自資料中心與晶片、不斷攀升的折舊。那筆折舊不會在下一季消失。它是 AI 建置的經常性成本,而且會隨著支出複利,持續壓在帳面數字上。
利潤率承受衝擊
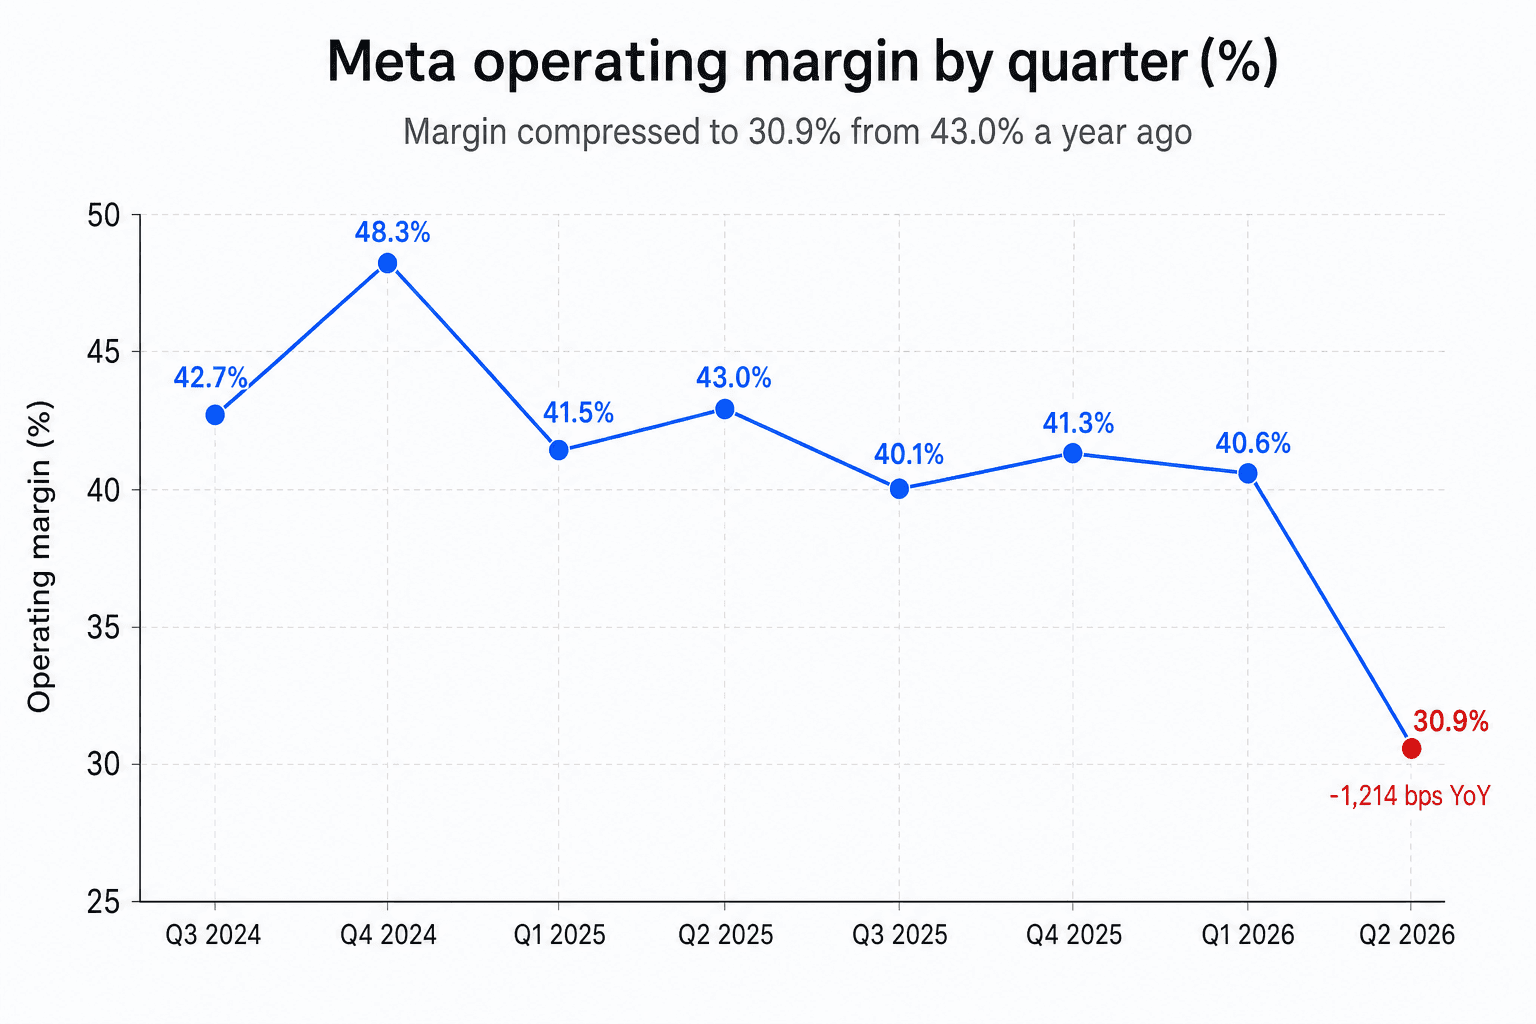
當成本增速幾乎是營收的兩倍,利潤率就得替它埋單。營業利益下滑 8% 至 188 億美元,營業利潤率——也就是營收中留作獲利的比例——從去年同期的 43.0% 壓縮至 30.9%。這是約 1,214 個基點的跌幅,是 Meta 多年來最劇烈的單季利潤率下滑之一,硬是把一個本應創下營收紀錄的季度,翻轉成獲利衰退。淨利潤下滑 14% 至 158 億美元。
值得把運作中的兩股力量分開來看。法律與資遣費用是暫時的,占了壓縮幅度中相當可觀的一塊。AI 折舊則是結構性的。投資人可以略過前者,卻必須把後者計入評價——這正是為什麼一張過去一年只是緩緩下滑的利潤率圖表,會突然跌落懸崖。
自由現金流的擠壓
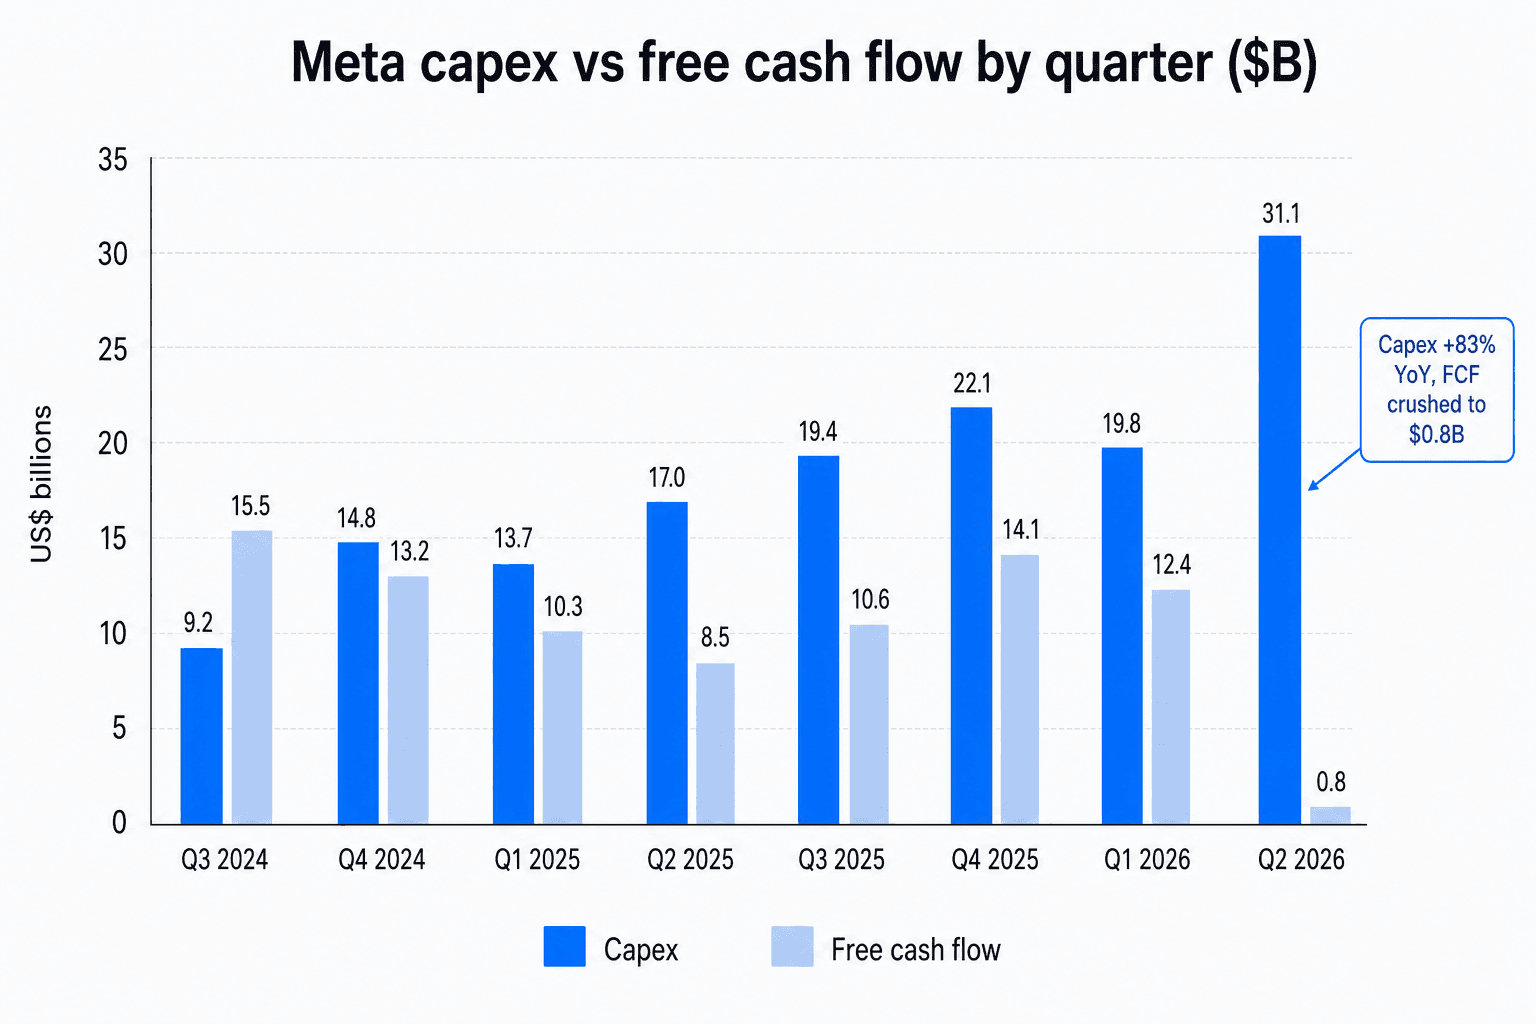
這就是最讓投資人不安的一張圖。Meta 的營業現金流很強,成長 25% 至 319 億美元。但資本支出達到 311 億美元、年增 83%,幾乎把每一塊營業現金都吃掉。剩下的自由現金流只有 7.84 億美元,較去年同期創造的 85 億美元下滑 91%。公司部分靠舉債來填補這道缺口,本季發行約 249 億美元的新長期債務,並支付 13.5 億美元股息,沒有進行任何庫藏股回購。
《Fortune》的評語直白,形容自由現金流被「壓垮」,並警告 Meta 有「淪為公用事業」的風險——一門把現金不斷倒進基礎建設的重資本生意。最刺人的對照就發生在同一晚:Microsoft 公布其 Azure 雲端年營收突破 1,000 億美元,提醒著世人,對手這些超大規模雲端業者至少還能把 AI 基礎建設出租,換來即時營收。Meta 燒錢卻沒有那道雲端的逃生門,這道落差 Zuckerberg 在法說會上也坦承了——他拋出、又迅速淡化了直接出售運算能力的念頭。
管理層對投資人怎麼說
Zuckerberg 把這筆支出定調為一場對巨大獎賞的刻意押注。他說,Meta 正朝「為所有人打造個人超級智慧」邁進——那是能為數十億人開箱即用的 AI 代理——並主張公司的規模與資料賦予它一道持久的優勢。談到把稀缺運算能力出租的誘惑時,他說「當我們能在運算之上建立智慧、進而讓價值複利時,為了短期利潤把所有運算都賣掉會是件蠢事」。Susan Li 也重申,Meta「今天受制於需求,且預期在可預見的未來都會如此」。
財測勾勒出這場賭注的輪廓。Meta 把全年資本支出財測收斂至 1,300 至 1,450 億美元,並將全年費用財測的下緣調高至 1,650 至 1,690 億美元,以吸收那筆法律費用。它將 Q3 營收財測定在 610 至 640 億美元,這區間的中位數讓部分分析師覺得偏弱,並把今年剩餘期間的預估稅率調高至 15 至 17%。管理層仍預期全年營業利益將高於 2025 年的 833 億美元——這訊號顯示,它把眼前的擠壓視為一種支出上的選擇,而非需求問題。
華爾街依舊偏多,但這場辯論是玩真的
進入這份財報前,賣方情緒穩穩偏正向,評等集中在買進與加碼,平均目標股價落在 825 至 840 美元區間。多頭陣營從 Rothschild 全街最高的 1,000 美元目標——主張資本支出會複利成一部更大、轉換更好的廣告引擎——一路排到較謹慎的聲音。UBS 早在財報前就把目標下調至 766 美元,示警資本支出激增帶來的折舊上升會壓抑近期獲利,而這恰恰就是後來上演的劇本。
看空一方有個清楚的旗手。Wedbush 的 Ygal Arounian 給予中立評等與 671 美元目標,把 Meta 的支出框定為不斷擴大的「變現缺口」,要在替它埋單之前,先看到 AI 資本支出轉換成營收的證據。這正是本季暴露出的斷層線。幾乎沒有人懷疑 Meta 的廣告業務或它的使用者互動。爭論的是時機:在一場如今幾乎吞掉公司全部自由現金流的 AI 建置明顯回本之前,投資人願意供養它多久。這一季 Meta 向市場要求更多耐心,而市場——至少在這一夜——說了不。