Eli Lilly 2026 年第二季:Mounjaro、Zepbound 帶動營收改寫紀錄
由兩款藥物撐起的紀錄級單季
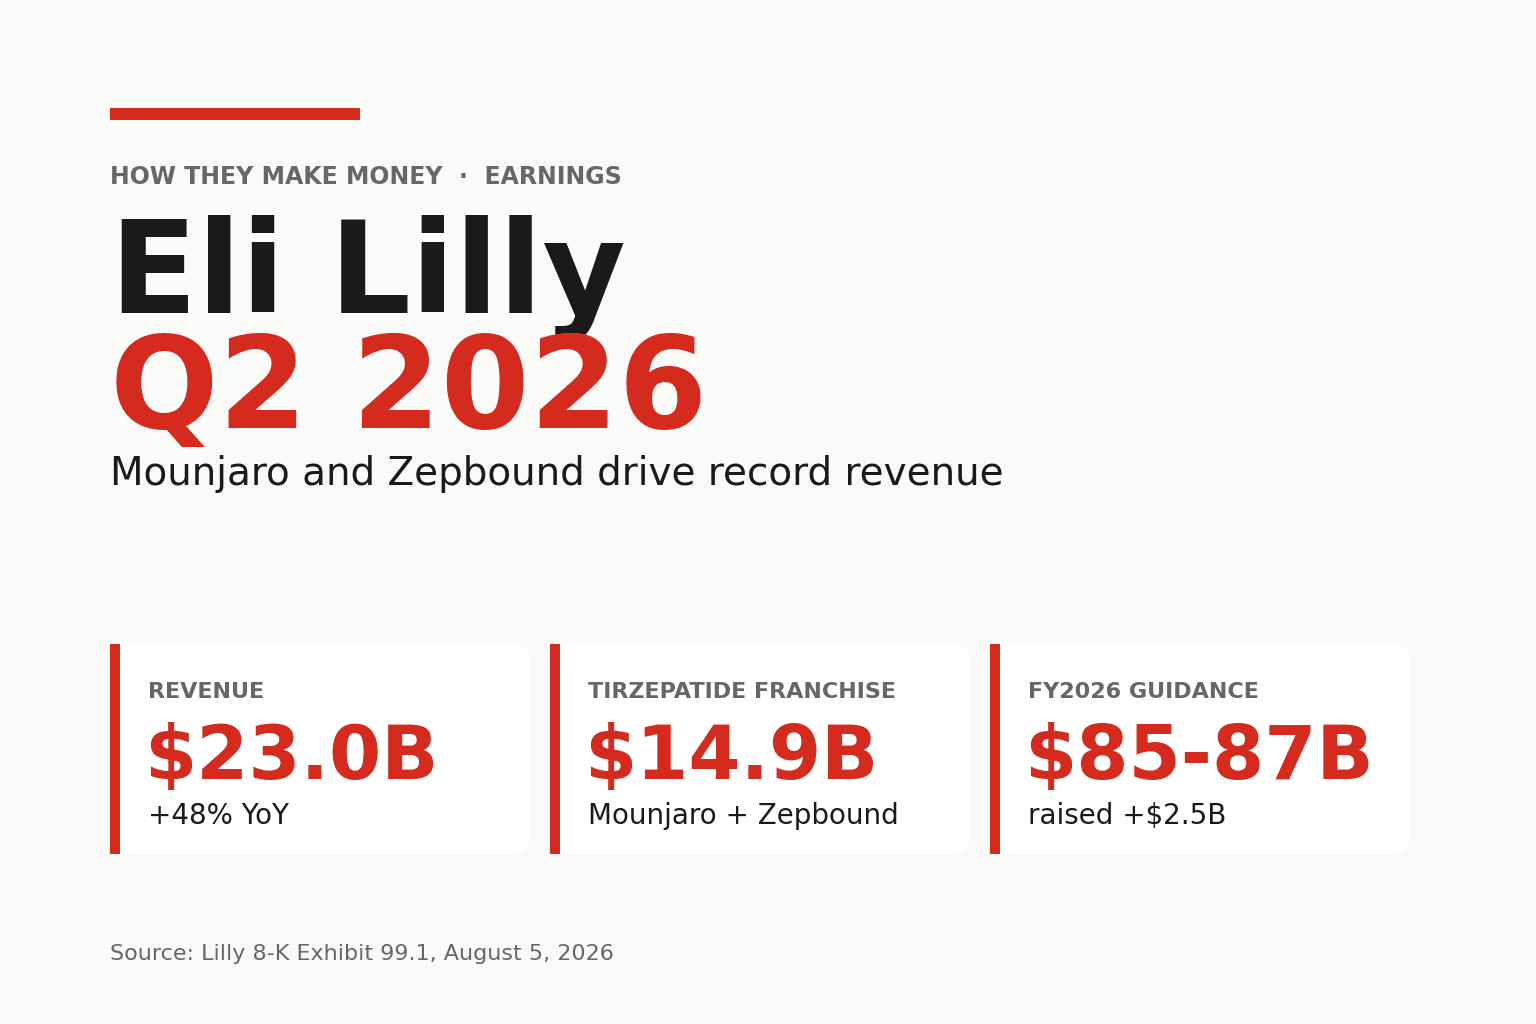
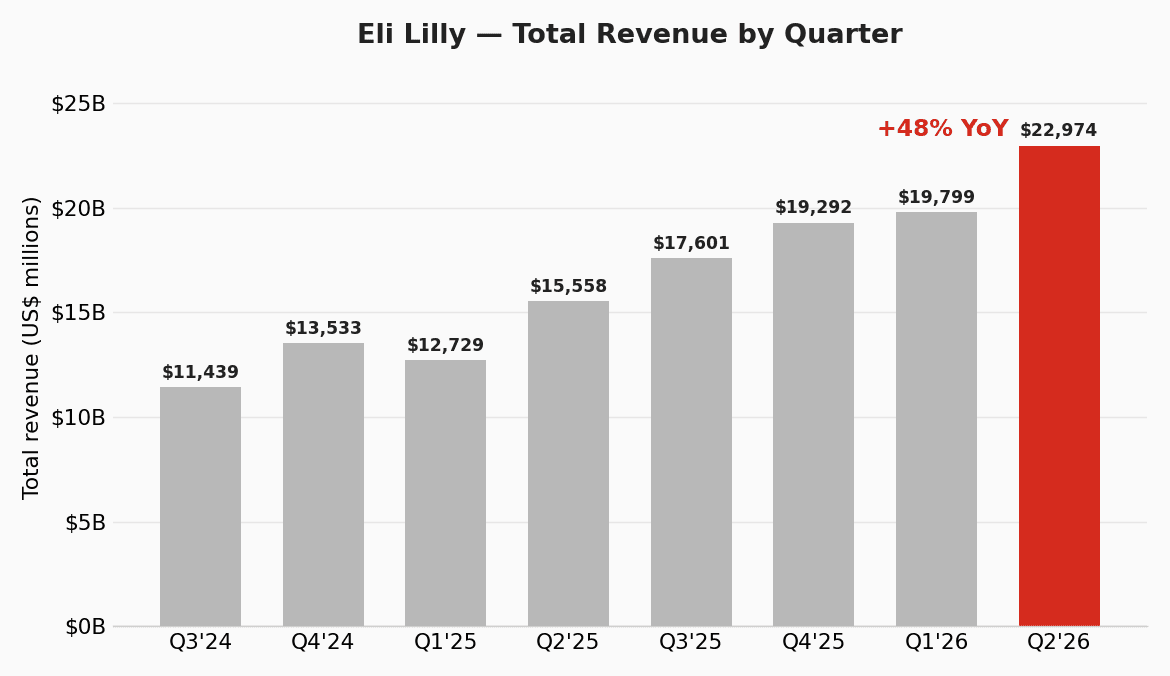
Eli Lilly 交出創立 150 年來規模數一數二的一季。2026 年第二季營收達 22,974 百萬美元,較去年同期成長 48%,其減重與糖尿病藥物的需求連最樂觀的預測都被拋在後頭。公司真正想讓投資人看見的數字是銷量:處方箋與出貨劑量年增 60%,而平均實現價格在 Lilly 降價並拓展至低價市場之下下滑 13%。以更低的單價換取排山倒海的成長,正是 Lilly 樂於接受的取捨。
獲利隨之而來。Non-GAAP 每股盈餘——一項剔除無形資產攤銷與一次性費用、以呈現本業樣貌的指標——為 8.38 美元,年增 33%,遠高於華爾街預估的約 6.55 美元。GAAP 每股盈餘這項標準會計數字則為 7.94 美元。兩項數字都背負著沉重負擔:每股 3.03 美元的 acquired IPR&D(in-process research and development,進行中研發)費用,也就是在藥物核准前向較小公司收購研發計畫的成本。就算什麼都不剔除,Lilly 仍以大幅差距擊敗預期。
營收與利潤率
營收走勢圖一眼就把故事說完。Lilly 在不到兩年內把單季銷售翻了一倍有餘,最新一根長條遠遠高過其餘各季。
毛利率——營收扣除藥物直接製造成本後所剩的比重——擴張至約 86%,高於去年同期的 84%,得益於產品組合中高毛利的腸泌素(incretin)藥物占比提升。公布的營業利益成長幅度較溫和,為 31%,因為本季吸收了 2,776 百萬美元的收購研發支出,與 Orna、Ajax、Centessa 及 Kelonia 的交易有關,另加 703 百萬美元的重整與減損費用。現金生成能力則是較不起眼的亮點:營業現金流年增逾三倍至 10,690 百萬美元,在公司大手筆興建廠房後仍留下 7,757 百萬美元的自由現金流。
深入 tirzepatide 產品線
引擎是單一分子 tirzepatide,以兩個品牌銷售。Mounjaro 是獲核准用於第二型糖尿病的版本;Zepbound 則是同一款藥、獲核准用於減重。兩者本季合計產出約 149 億美元,年化營收接近 590 億美元,並貢獻了公司整體年增額中的約 63 億美元。
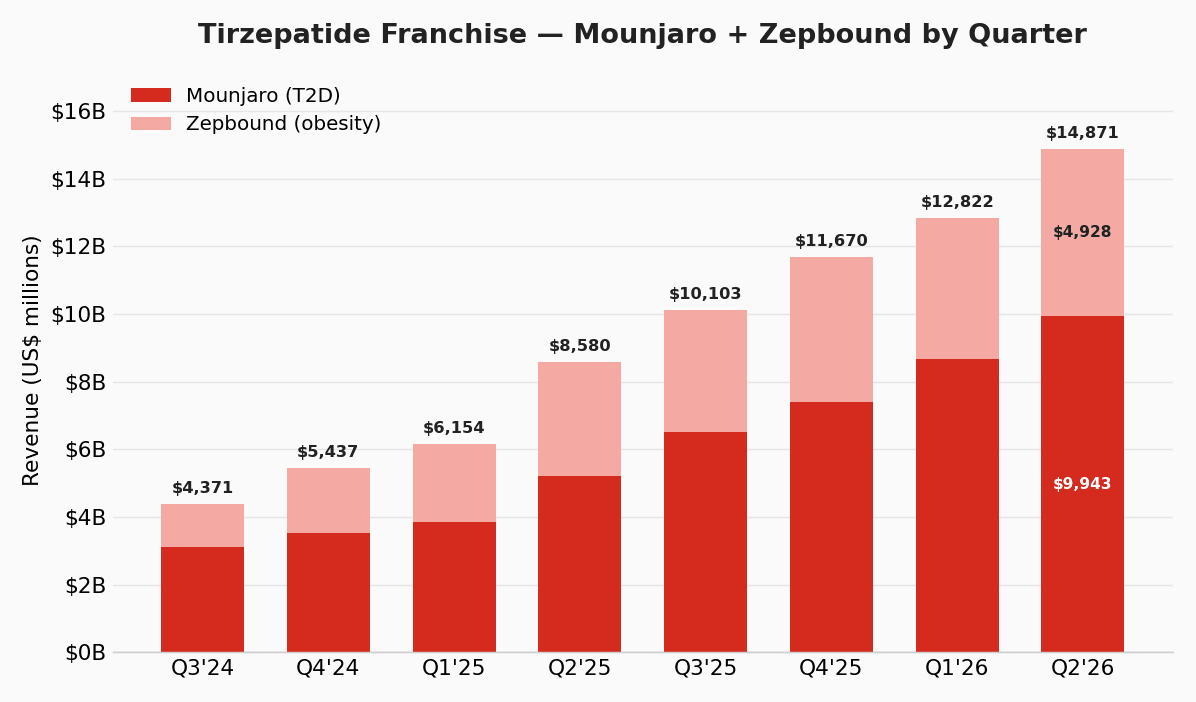
光是 Mounjaro 就進帳 9,943 百萬美元,年增 91%,如今是 Lilly 有史以來最大的單一產品線。Zepbound 在美國市場再添 4,928 百萬美元,年增 44%,在疲弱的第一季後重返逐季成長。這樣的規模再怎麼強調都不為過:兩款五年前根本不存在的藥物,如今占了公司近三分之二的營收。
當海外超越本土
本季最耐人尋味的轉折,出在地理版圖上。Mounjaro 的海外營收首度超越其美國本土營收。
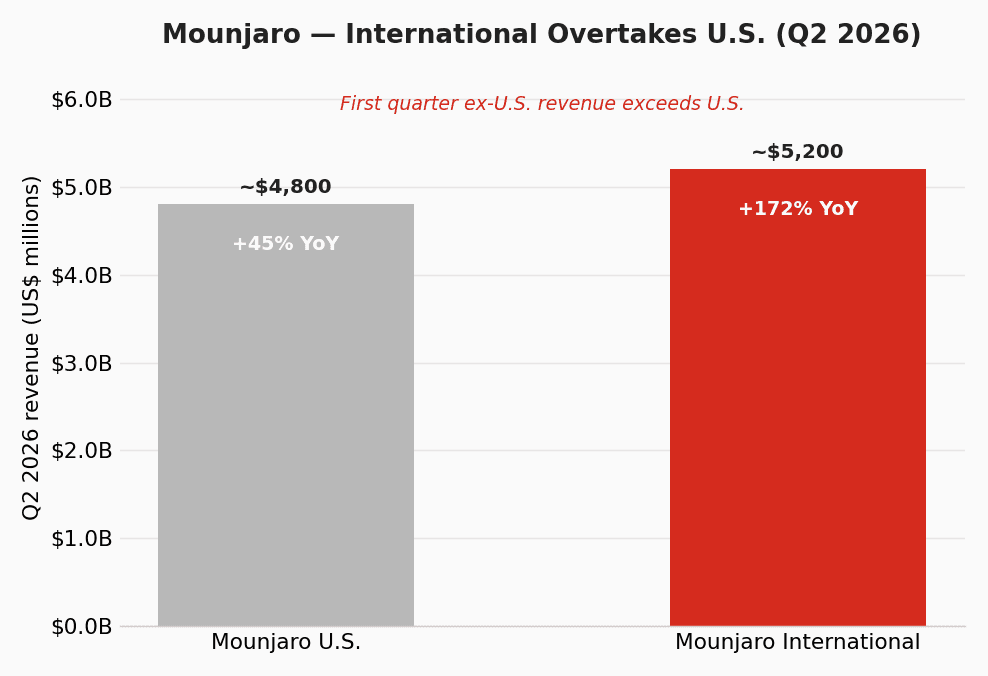
Mounjaro 海外銷售約 52 億美元,年增 172%,幾乎是美國 45% 增速的四倍,並小幅超越美國本土的約 48 億美元。這其中很大一部分來自中國——Lilly 將 Mounjaro 納入全國醫保給付清單,並在 16 個月後登上該類別龍頭。這樣的市場准入是有代價的,而且是實實在在的代價:美國以外的實現價格下滑 36%,即便美國以外的銷量成長 113%。管理層將此定位為一項刻意的「以價換量」取捨,押注低價之下的更多病患,勝過高價之下的少數病患。
被費用掩蓋的財測上調
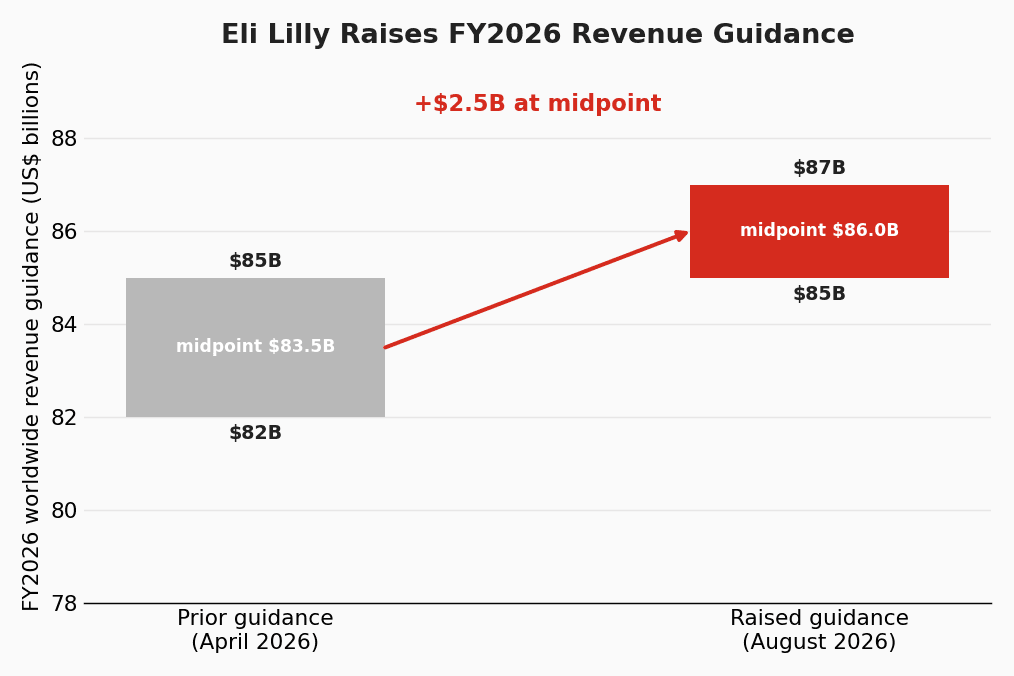
Lilly 全面上調展望。全年營收財測上調至 850 億至 870 億美元,中位數較先前的 820 億至 850 億美元增加 25 億美元。
獲利財測則需要一番解讀。Lilly 將 non-GAAP EPS 設定在 35.50 至 36.50 美元。表面上,這個中位數略微下滑。但底層來看,本業強到足以將 EPS 中位數上調 2.78 美元。關鍵在於本季認列的 3.03 美元收購研發費用,它不只吞下、還超過了本業的上調幅度。財務長 Lucas Montarce 講得很白,他告訴分析師公司現在預期 EPS 為 35.50 至 36.50 美元,「在為第二季 acquired IPR&D 的 3.03 美元影響更新財測之前,區間中位數增加了每股 2.78 美元」。Lilly 也將其績效利潤率目標上調至 49% 至 50.5%。
管理層強調的重點
除了主打藥物之外,Lilly 在法說會上把焦點指向接下來的發展。Orforglipron 以 Foundayo 之名銷售,是公司首款口服 GLP-1 藥丸,在上市首季貢獻 98 百萬美元營收。執行長 David Ricks 與美國區總裁 Ilya Yuffa 坦言上市「比預期稍慢」,但點出七月下旬出現轉折,開立處方的醫師人數從約 8,000 名躍升至 36,000 名,且約每四名新的減重病患就有一名以口服藥起始治療。藥丸比針劑更好製造與運送,這正是市場在意之處。
Lilly 也著力於市場准入。一項新的 Medicare GLP-1 Bridge Program 於 7 月 1 日上路,讓約 2,000 萬名符合資格的美國人取得減重給付,自付額約每月 50 美元。而次世代候選藥物 retatrutide 已完成其第三期減重試驗組合,目標在 2027 年第一季於美國提出申請。
華爾街與盤面
反應在數字與後續走勢之間出現分歧。Lilly 股價開盤上漲約 4.8% 至約 1,169 美元,中止連五日的跌勢,隨後於盤中回落至約 3%、來到約 1,148 美元,因投資人權衡美國價格侵蝕與 Foundayo 的緩慢起步。值得注意的是,這次優於預期軋到了偏空的選擇權部位;財報前買進賣權的熱度,比過去一年逾 98% 的時間都要高。賣方情緒維持堅定樂觀,目標股價集中在遠高於財報前約 1,116 美元的區間,從 Leerink 的 1,232 美元,一路到 Citi 全街最高的 1,600 美元。
競爭面透露的訊號同樣強烈。對手 Novo Nordisk 在前一天發布財報,於美股交易中下跌約 6%,起因是一款實驗性藥物在頭對頭糖尿病試驗中表現遜於 tirzepatide,加上一款口服產品未達標。Lilly 漲、Novo 跌的分割畫面,凸顯出 Lilly 如今在減重戰場上領先了多遠。
前瞻展望
多頭論述很直白:兩款以驚人速度複利成長的藥物、一段才剛起步的海外放量、蓄勢待發的口服藥與次世代針劑,以及與之匹配的財測上調。觀察重點同樣清楚。美國實現價格正因 Lilly 為擴大准入而降價下滑,Foundayo 的上市需要證明其七月下旬的轉折能夠持續,而財測也隱含下半年在高基期壓力下的部分減速。Lilly 確實交出了一次貨真價實的優於預期並上調財測。往後幾季的問題在於:銷量能否持續跑贏價格夠久,讓那些較新的押注得以扛起重擔。