Eli Lilly 一季成長 56%——然後又把 2026 全年指引上修 $2B
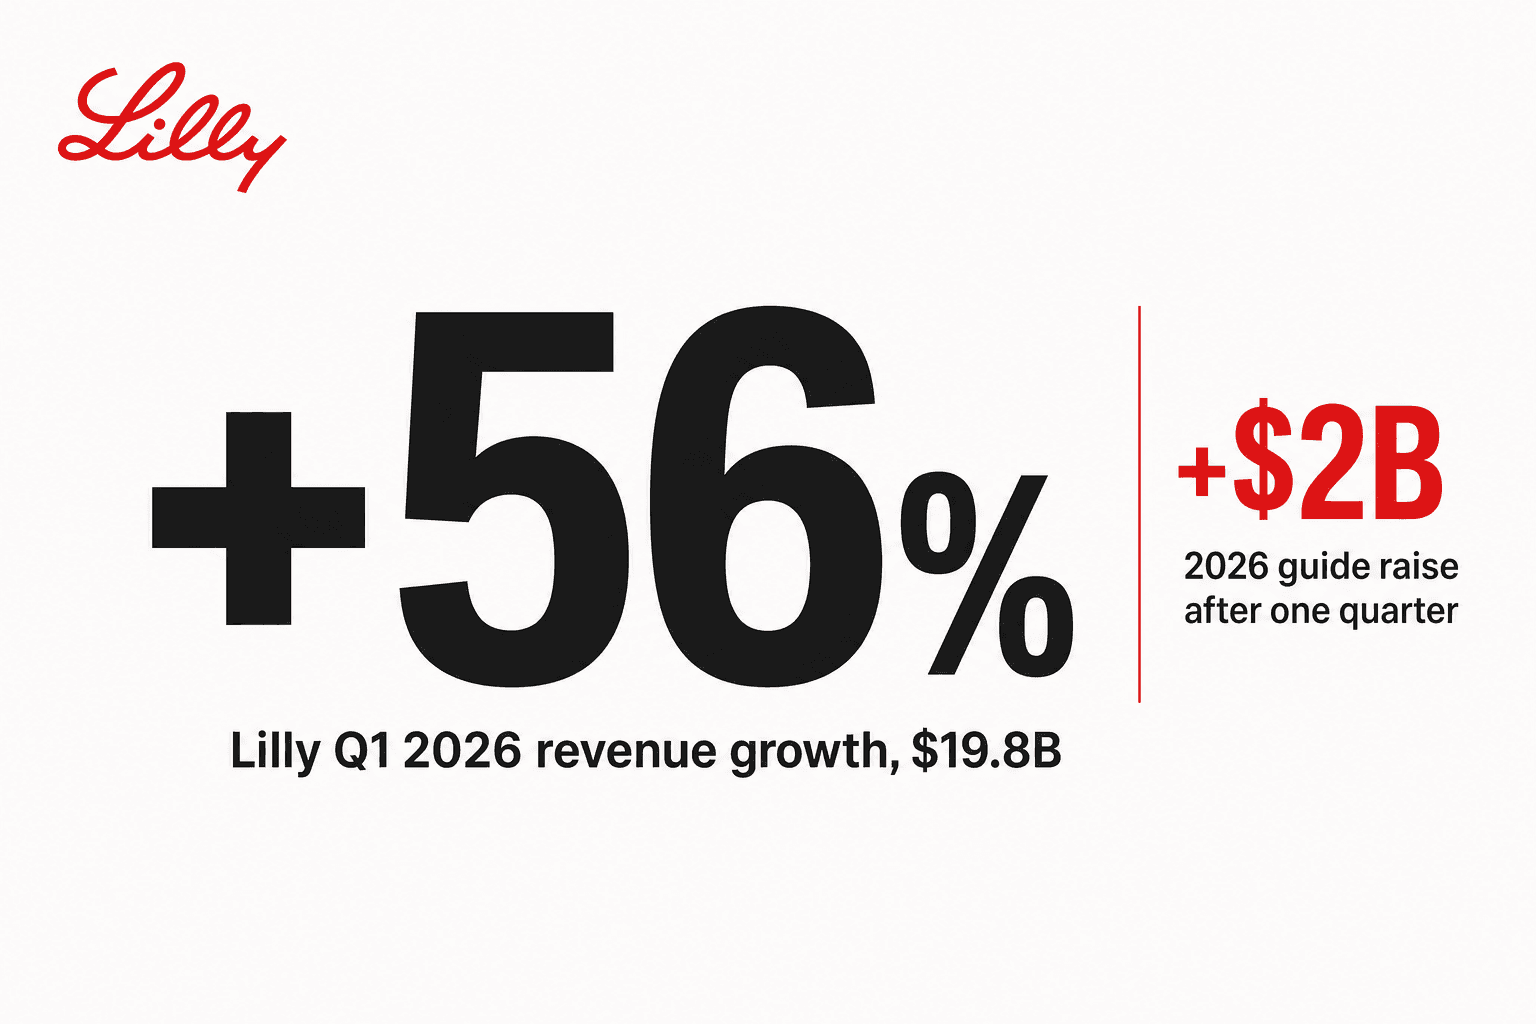
Eli Lilly 這份 Q1 2026 財報,數字大到不太裝得進一般大型藥廠的框架。營收 $19.8B,YoY +56%。Non-GAAP EPS $8.55,YoY +156%。Mounjaro 一支單品一季入帳 $8.66B——比過去三年除了 Q4 2024 以外的每一季 Tesla 整個汽車事業都還大。
前一季——Q4 2025——已經是 $19.3B。Lilly 的營收基本上是在 ~$19.5B/季 的水準上維持環比平的,對照 Q1 2025 的基期 $12.7B,所以這個 +56% YoY 不是來自單一一次性事件,是 GLP-1 franchise 在比一年前大很多的基礎上繼續複利。
接著,年才走完三個月,Lilly 直接把 2026 全年指引中位數上修 $2B。營收從 $80–83B 拉到 $82–85B;Non-GAAP EPS 從 $33.50–35.00 拉到 $35.50–37.00。一季就改一次。當天股價收 +10.3%。
Mounjaro 已是年化 $34B 的藥
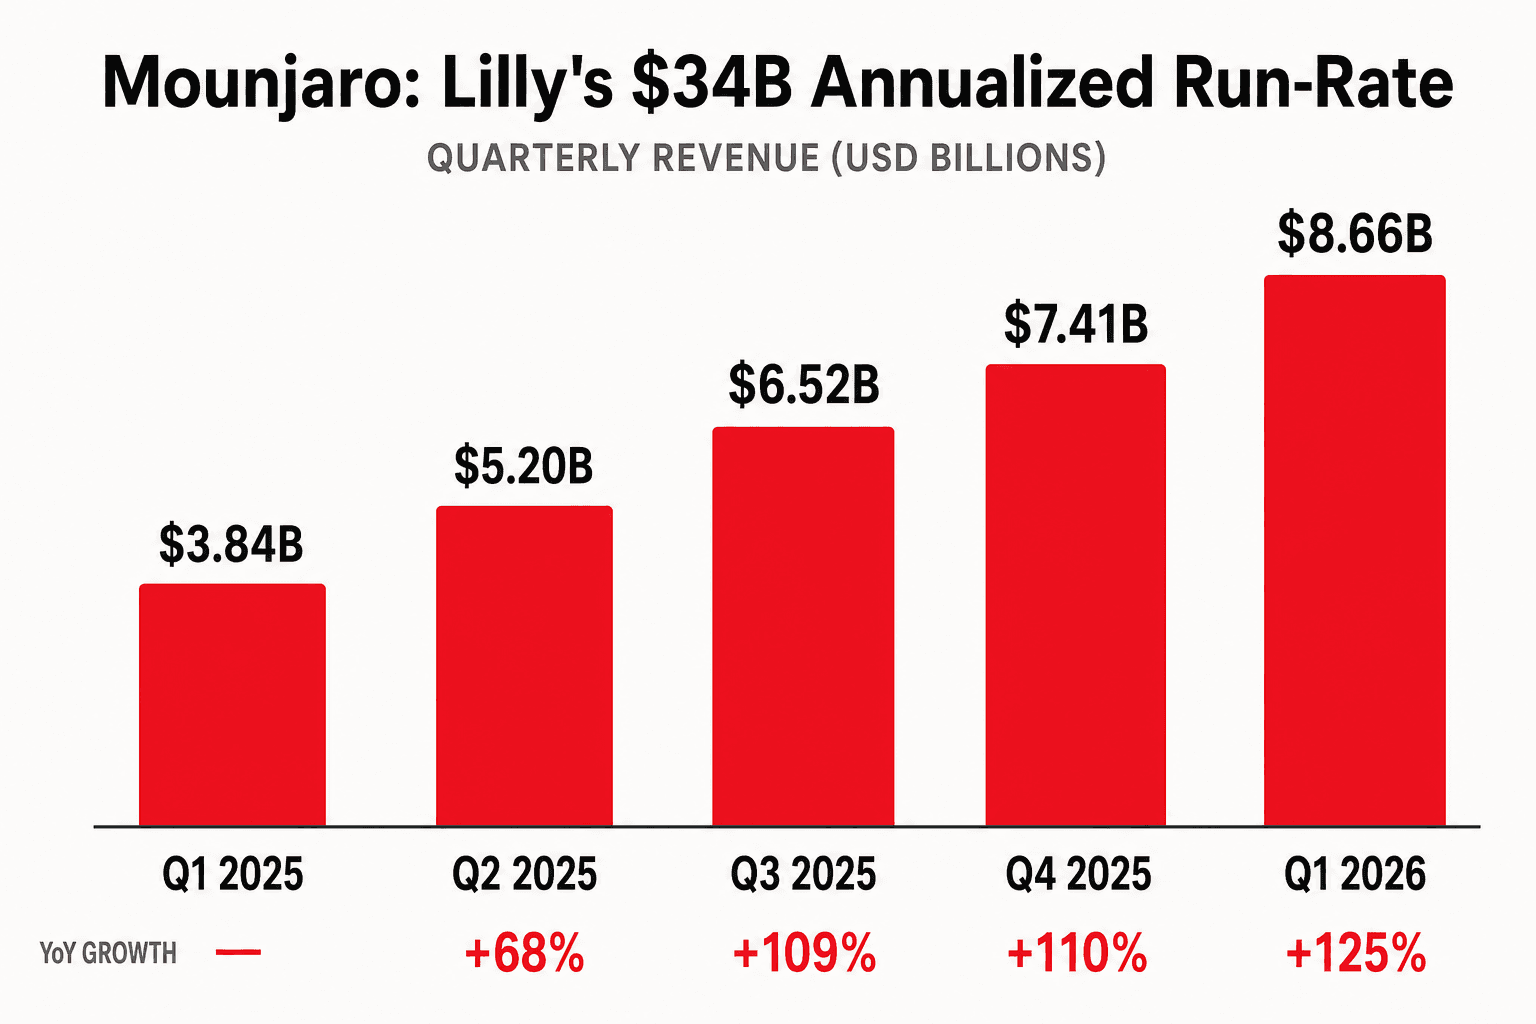
$8.66B 這個 Mounjaro 單季數字,很難找到近期可比。KEYTRUDA——上一個藥廠界的黃金 franchise——從上市到單季 ~$8B 規模,花了大約七年。Mounjaro 2022 年 5 月核准上市,不到四年就單季破 $8B。
$8.66B 比市場共識 $7.26B 多出 $1.4B——這個單一條目的超預期金額,比多數標普 500 中型藥廠的全季營收還要大。換個比較:Mounjaro 一條線的 $8.66B,等於 Bristol-Myers Squibb 整個 Q4 2025 營收的約 70%。
YoY +125% 的成長拆兩段:美國營收 $4.1B(+57%),需求強勁但部分被定價下修抵銷。美國以外營收 $4.6B(vs Q1 2025 的 $899M)。Mounjaro 在中國 NRDL 之後,ex-US 定價下降 25%、量上 +95%——但絕對營收貢獻仍是淨正。
Mounjaro + Zepbound 才是 franchise 的全貌
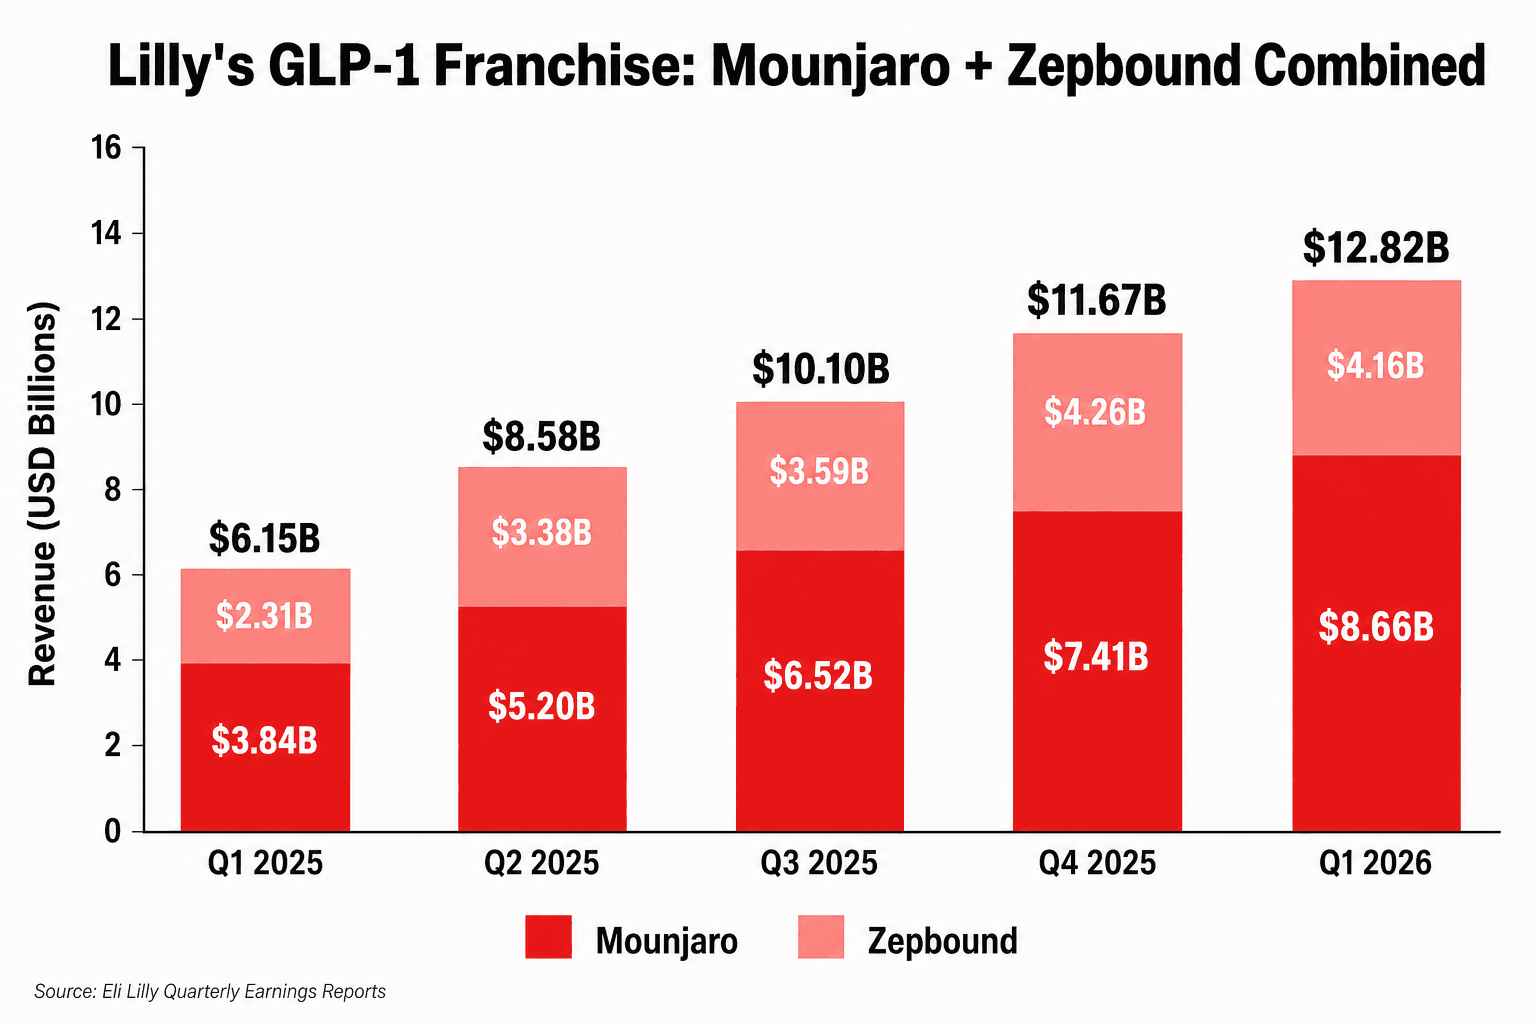
Zepbound(tirzepatide 的肥胖適應症品牌)是這份財報唯一一處不完全亮眼的數字。Q1 2026 銷售 $4.16B,較 Q4 2025 的 $4.26B 環比下滑 2%——這是 Zepbound 上市以來首次環比下滑。Lilly 的 Patrik Jonsson(糖尿病與肥胖事業群總裁)在電話會上解釋這是 Q4 庫存的正常化、不是底層需求軟化;Zepbound 底層週需求 Q1 仍 YoY +35%。
合併計算,Mounjaro + Zepbound Q1 2026 一共入帳 $12.82B。年化 $51B。這支建立在同一個分子(tirzepatide)上、用兩個品牌切分適應症的 franchise,現在已經比多數美國中型藥廠整家公司的營收還要大;比 Bristol-Myers Q1 2025 整家公司還大;比 Apple FY26 Q2 除 iPhone 以外的所有產品線都大。
QoQ +9.9% 的環比成長率正在從前幾季的 +15-39% 減速,這在數學上是必然的——基期變大了。賣方模型要解的不是成長率,而是這條曲線在哪裡進入高原。
Foundayo——非對稱事件
本季最大的 pipeline 事件,是 Foundayo(orforglipron) 取得 FDA 核准——Lilly 的口服 GLP-1,用於成人肥胖或過重合併代謝相關疾病。這是首支不需空腹、不需等待食水時間的口服 GLP-1。(Novo 現有的 Rybelsus 需要空腹+服藥後等 30 分鐘才能進食。)
為什麼這件事重要?三個原因:
- 可治療人群擴張。一定比例的病人就是不打針。一支不需注射的口服藥把這道牆拆掉。
- 國際市場經濟學。沒有冷鏈、沒有針具、沒有專科藥局物流;國際上市的單位經濟學徹底翻轉。
- 製造。小分子合成 vs. 胜肽針劑——口服藥的產能上限遠高於針劑。
Foundayo 在 Q2 2026(也就是本季季結之後)才上市,所以這份財報沒有它的營收。首週美國處方量約 3,700/週,分析師原本預期約 8,000/週。 這是整份財報唯一一處稍弱的資料點。
Lilly CSO Daniel Skovronsky 在電話會上講得很直接:首週數字反映的是供應端刻意控制的爬升節奏,要先確保 DTC 通路執行與醫師熟悉度。他要市場「期待 5、6 月會出現階梯式跳升」。
Foundayo 的上市曲線,照 CEO David Ricks 的話,是「2027 年財務表現裡最重要的單一變數」。首週的數字是雜訊,第 12、24 週的軌跡才是訊號。
那筆 $2B 的指引上修
Lilly 的 2026 修正後指引:
| 指標 | 原始(2026 年 2 月) | 修正後(2026 年 4 月) | 中位數差 |
|---|---|---|---|
| 營收 | $80.0B – $83.0B | $82.0B – $85.0B | +$2.0B |
| Non-GAAP EPS | $33.50 – $35.00 | $35.50 – $37.00 | +$2.00 |
兩個觀察:
第一,一季就上修 $2B 的營收中位數,加上 CFO Anat Ashkenazi 重申的「對上市曲線假設刻意保守」,意味著 Lilly 真實的內部展望可能落在 $85B+ 區間。賣方模型會建在新指引的高端。
第二,EPS +$2.00 的上修幅度等比映射到營收上修,Lilly 並沒有假設更多營運槓桿——毛利率指引大致維持。這也是保守的;多頭看到的是另一個還沒拉的槓桿。
Novo Nordisk 那個問題(或:二元交易)
4/30 那天最戲劇化的同業表現,是 Novo Nordisk -5.8%——在 Lilly 收 +10.3% 的同一天。市場現在把兩家當成一筆二元交易:每一塊錢的 Mounjaro 多的營收,被讀成一塊錢的 Ozempic/Wegovy 失去的市佔;每一個 Foundayo 的 Phase 3 勝場,被讀成 Rybelsus 失去的差異化。
中國 NRDL 是這一季最直接的觸發點——Mounjaro 進 NRDL 加上量的爬升,直接在中國市場替換 semaglutide。Foundayo 的核准會在 2027 年的美國與歐洲市場放大同樣的動能。
一季四筆併購
Lilly 在 Q1 還宣布了四筆併購——Orna Therapeutics、Centessa Pharmaceuticals、Kelonia Therapeutics、Ajax Therapeutics。合併取得的 IPR&D 攤提 $584M($0.52/股)已經算進 Non-GAAP EPS。四筆案分別跨環狀 RNA、orexin 受體促效劑(睡眠-清醒)、體內基因治療、JAK2 抑制劑。
策略上的解讀:Lilly 在用 GLP-1 franchise 的現金流,去建一個非 GLP-1 的投資組合,降低 2030 年之前的單一藥物集中度風險。四筆案在近期都不會貢獻營收。
Q2(八月初)要看什麼
下一張季報,三件事會定義它。
第一,Foundayo 處方週成長軌跡。第一週的 3,700 需要在 8 月之前爬到 15,000–20,000/週,2027 年的賣方模型才站得住。如果連續幾週卡在 10,000/週以下,上市曲線假設要被重新檢視。
第二,Mounjaro 中國 NRDL 穩定化。-25% ex-US 定價衝擊已經在 run-rate 裡,量還會繼續長。地區 mix-shift 對 Mounjaro 的綜合 ASP 路徑有何影響,是 2027 年估值裡的關鍵問題。
第三,製造產能利用率的話語。Q2 法說會上任何關於供應限制的措辭,都會實質改變 2027 年的營收上限。多名分析師在會上追問 CFO Ashkenazi,她的回應「目前產能建設可支持 2028 年 $120B+ 營收情境」是買方目前在錨定的話。
目前最貼合資料的那句話很簡單:這是史上規模最大的單一藥物 franchise,正在用比 12 個月前大得多的基礎繼續複利。剩下的問題只是——當這條曲線爬到 $25B/季時的形狀是什麼,以及 Foundayo 到底會不會準時到場、把跑道再延一段。