Intel 2026 第二季:營收改寫紀錄,資料中心與 AI 爆發
一季紀錄,包在一筆巨額虧損裡
Intel 剛剛交出史上營收最好的一季,卻在同一頁上出現 110 億美元的虧損。兩者都是真的,而看懂箇中原因,正是讀通整份財報的關鍵。
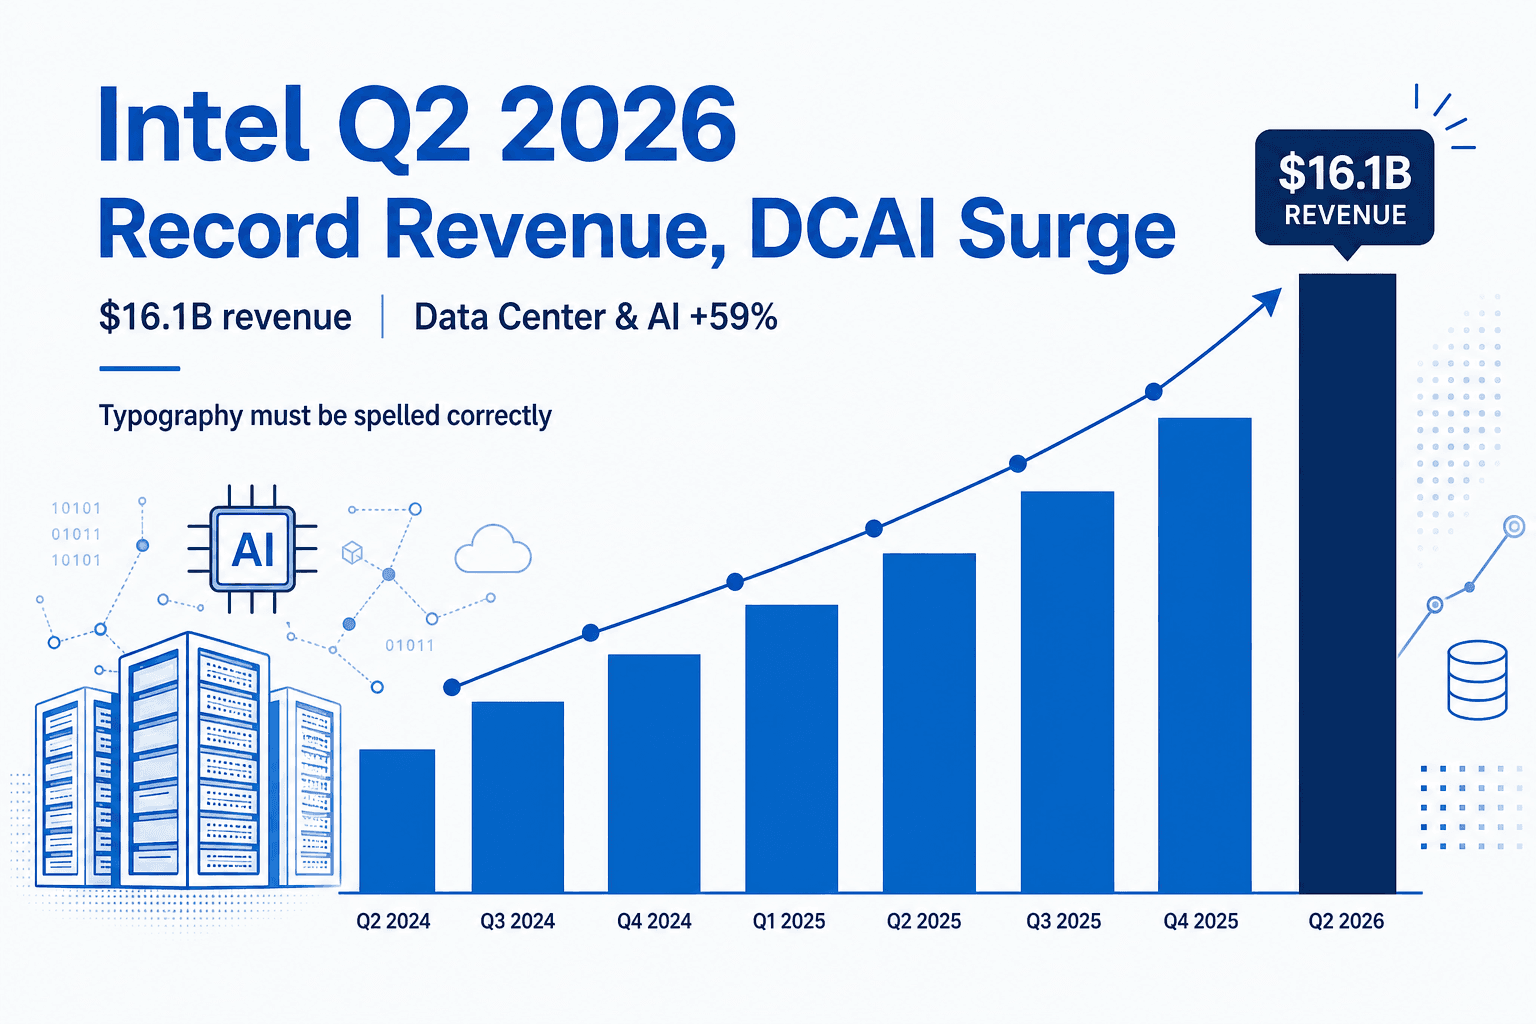
截至 2026 年 6 月 27 日的這一季,營收年增 25.4% 至 161.3 億美元的新高。這是 Intel 逾 15 年來最快的成長,也比自家財測中位數高出約 18 億美元。本業由虧轉盈,毛利率攀上多年高點,Non-GAAP 盈餘更是超出經營團隊先前承諾的一倍有餘。然而,最受矚目的 GAAP 淨損卻高達 110 億美元、每股虧損 2.16 美元,原因出在一筆與賣晶片毫無關係的非現金認列。上方的圖表是一張 Sankey 圖,也就是一種以「錢的多寡」決定緞帶寬窄的流向圖,讓最大的幾條營收流一眼就看得出來。
執行長 Lip-Bu Tan 在法說會上把它講得很直白:這是 Intel 連續第七季超越自家目標,而且「對我們產品的強勁需求,持續跑在不斷成長的供給之前」。
營收締造新高
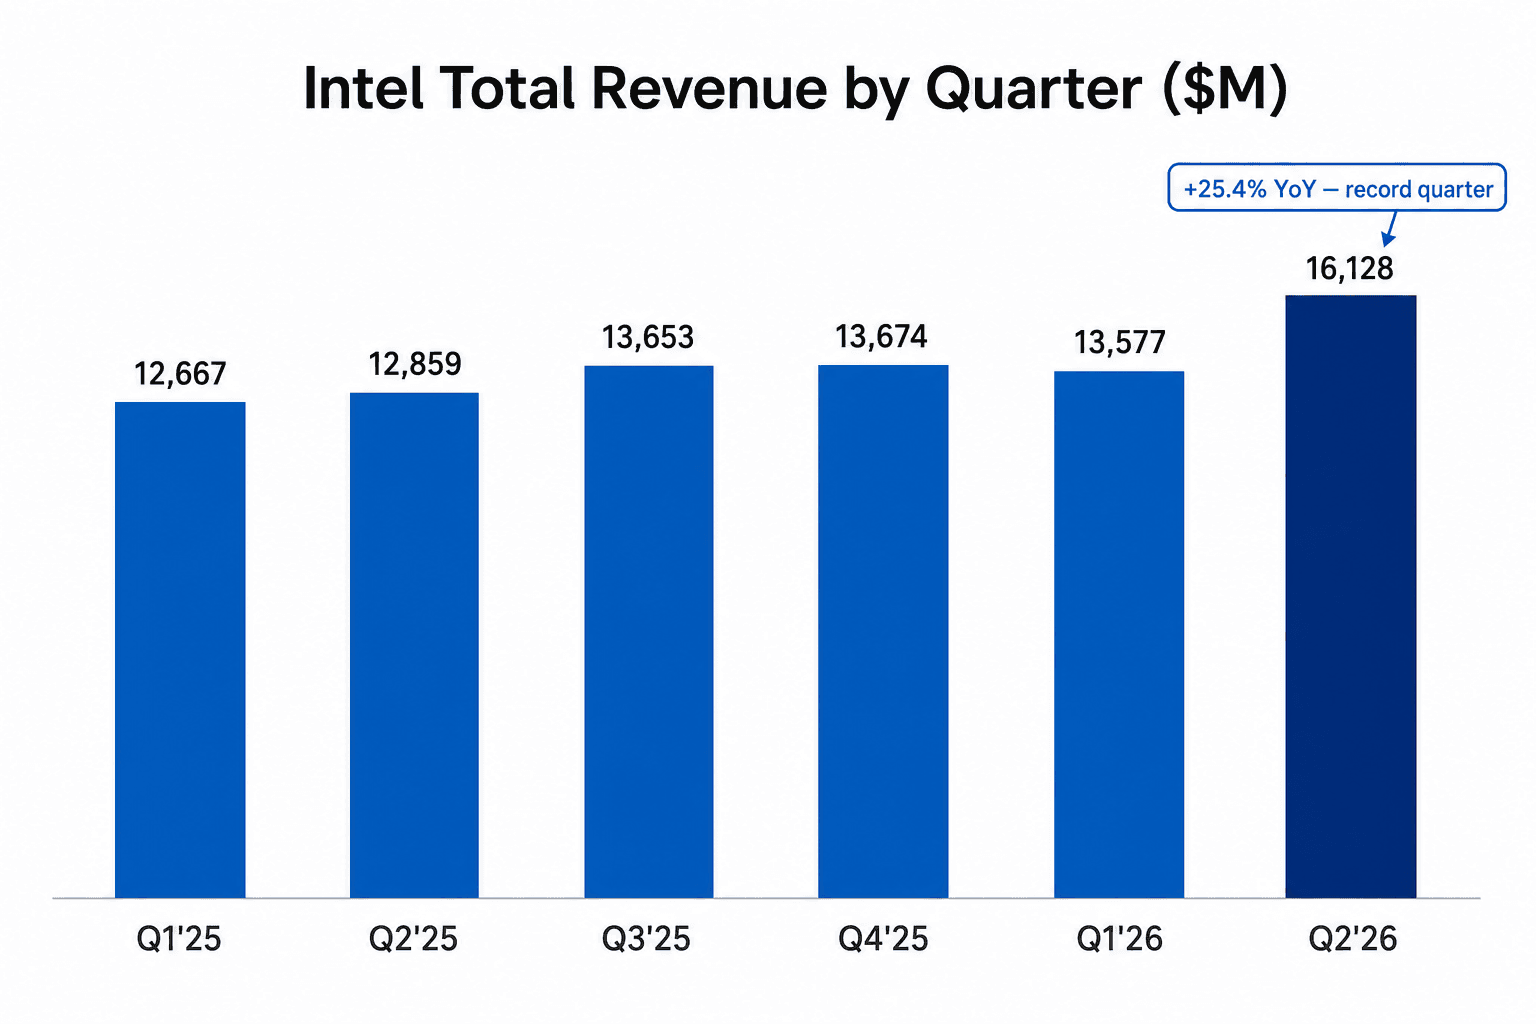
營收這條線自己會說話。一年前的同一季,Intel 入帳 128.6 億美元;這一次做到 161.3 億美元,光是較上一季就跳增 18.8%。成長是全面的。改名後的 PC 晶片部門「客戶運算與實體 AI」(Client Computing and Physical AI)年增 12.8% 至 88.8 億美元,AI PC 如今約占客戶端營收的三分之二。資料中心與 AI 年增 59% 至 62.6 億美元。製造部門 Intel 晶圓代工廠則寫下 57.7 億美元的營收新高。
Zinsner 把這波超乎預期歸功於「更高的廠房良率與更佳的週期時間」,而這股營運槓桿一路傳導到利潤率。Non-GAAP 毛利率來到 41.8%,比財測高出約 280 個基點、也較一年前改善逾 12 個百分點;Non-GAAP 營業利潤率 17.2%,則是 Intel 多年來最佳。
資料中心與 AI 是引擎
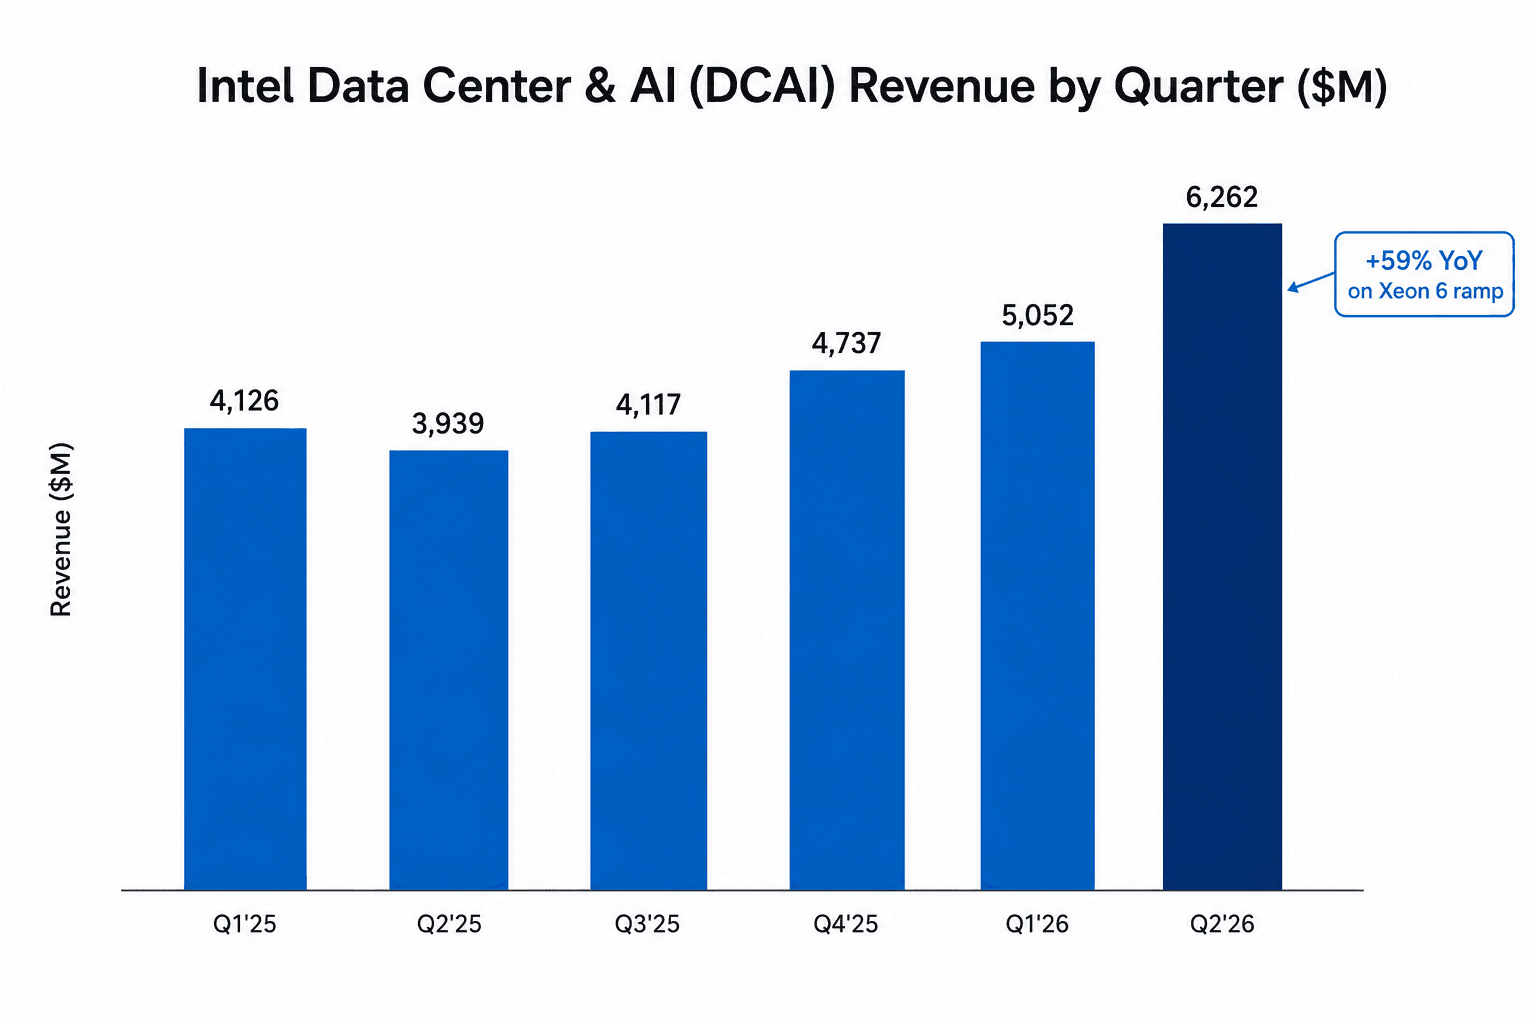
若要用一個數字定義這一季,那就是資料中心與 AI 年增 59% 至 62.6 億美元,經營團隊稱之為公司史上最強勁的伺服器成長。推手是 Xeon 6,也就是 Intel 最新一代伺服器處理器;Tan 形容它是 Intel 出貨過的產品中放量速度最快的之一。
底下的獲利故事,比營收更漂亮。DCAI 營業利益較一年前近乎翻了四倍至 24.7 億美元,隨著更高價值的晶片與更堅挺的定價站穩腳步,該部門營業利潤率從約 16% 拉升至約 39.5%。Zinsner 表示,AI 驅動的業務如今約占 Intel 總營收的 70%,且年增逾 70%。至於為何這股動能能延續,Tan 的論點是:當 AI 從訓練模型走向實際執行、再走向自主的「agentic」系統,對通用型伺服器處理器的需求,會與人人掛在嘴邊的 GPU 並肩攀升,而不是被它取代。
晶圓代工虧損持續收斂
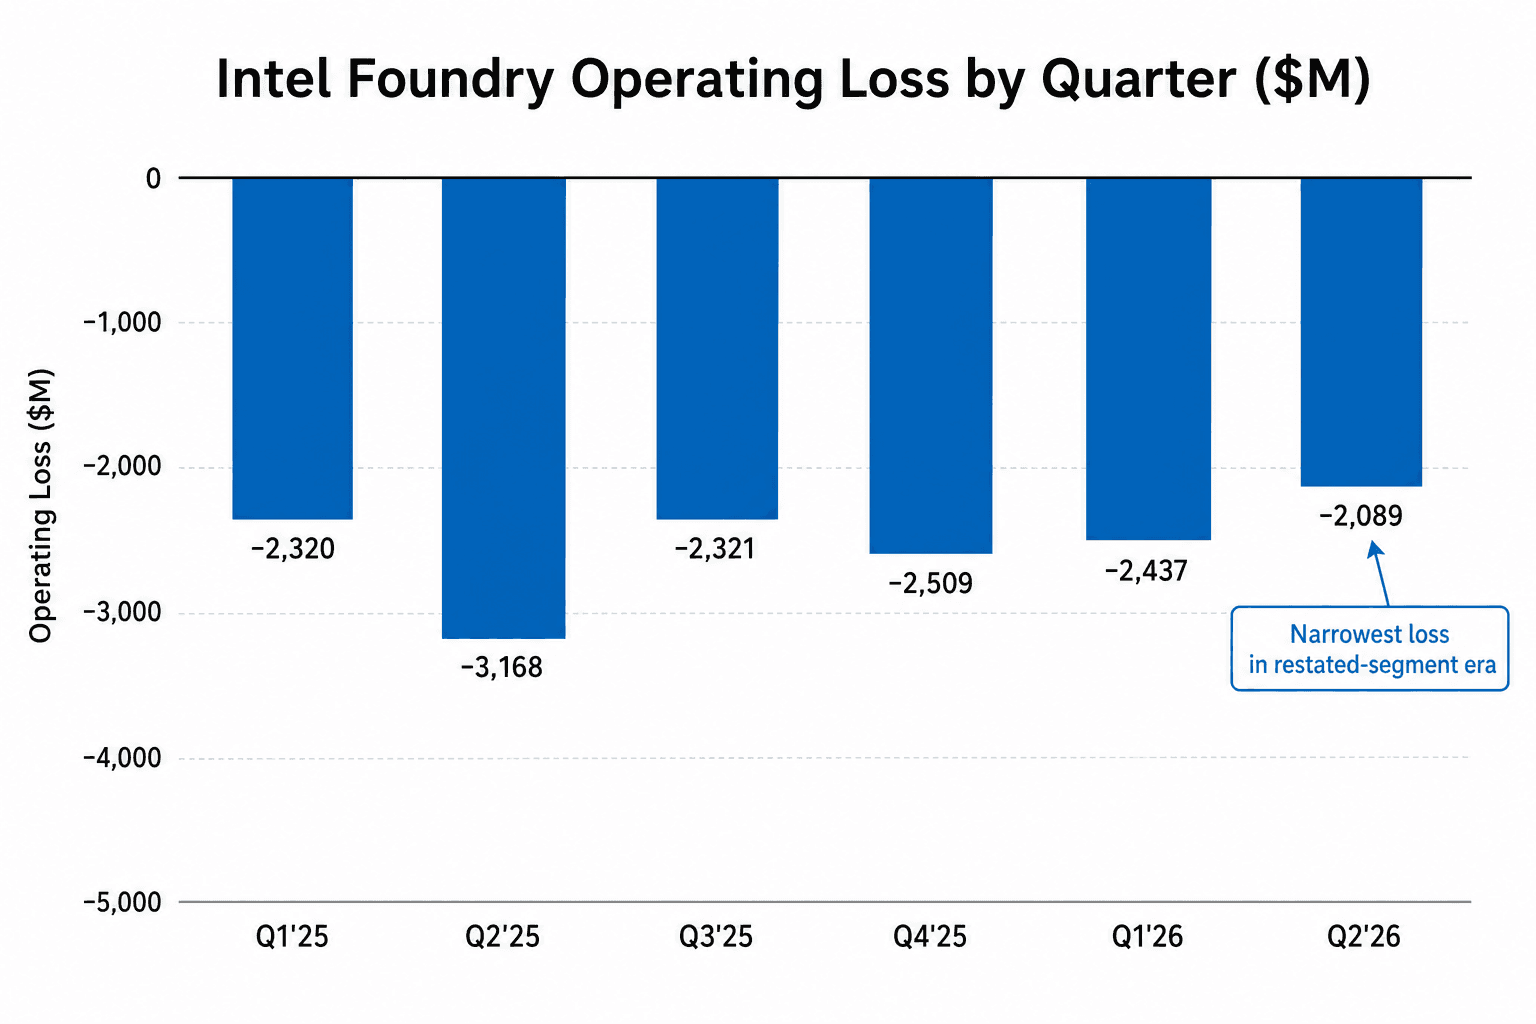
Intel 晶圓代工廠,這個實際替 Intel 自家設計、並愈來愈多替外部客戶製造晶片的事業,依舊深陷虧損,但真正重要的是走勢。該部門本季虧損 20.9 億美元,較上一季改善 3.48 億美元、較一年前改善約 10.8 億美元,是 Intel 以此方式揭露該部門以來最小的一次虧損。
其中多數產能仍屬內部,也就是 Intel 替 Intel 造晶片,但外部代工營收約略翻倍至約 2.93 億美元。隨著 18A 製程良率改善、新款 Panther Lake 晶片的單位成本下降,虧損正在縮小。經營團隊表示,次世代 14A 製程進度超前,並對其終將具備競爭力表達「與日俱增的信心」,預期隨著良率數據到位,會有更多外部客戶的興趣浮現。與 Fortinet 合作的客製化資安晶片,則被視為打造專用晶片商機的範本,Tan 將這塊市場規模估在逾 1,000 億美元。
拆解 GAAP 與 Non-GAAP 的落差
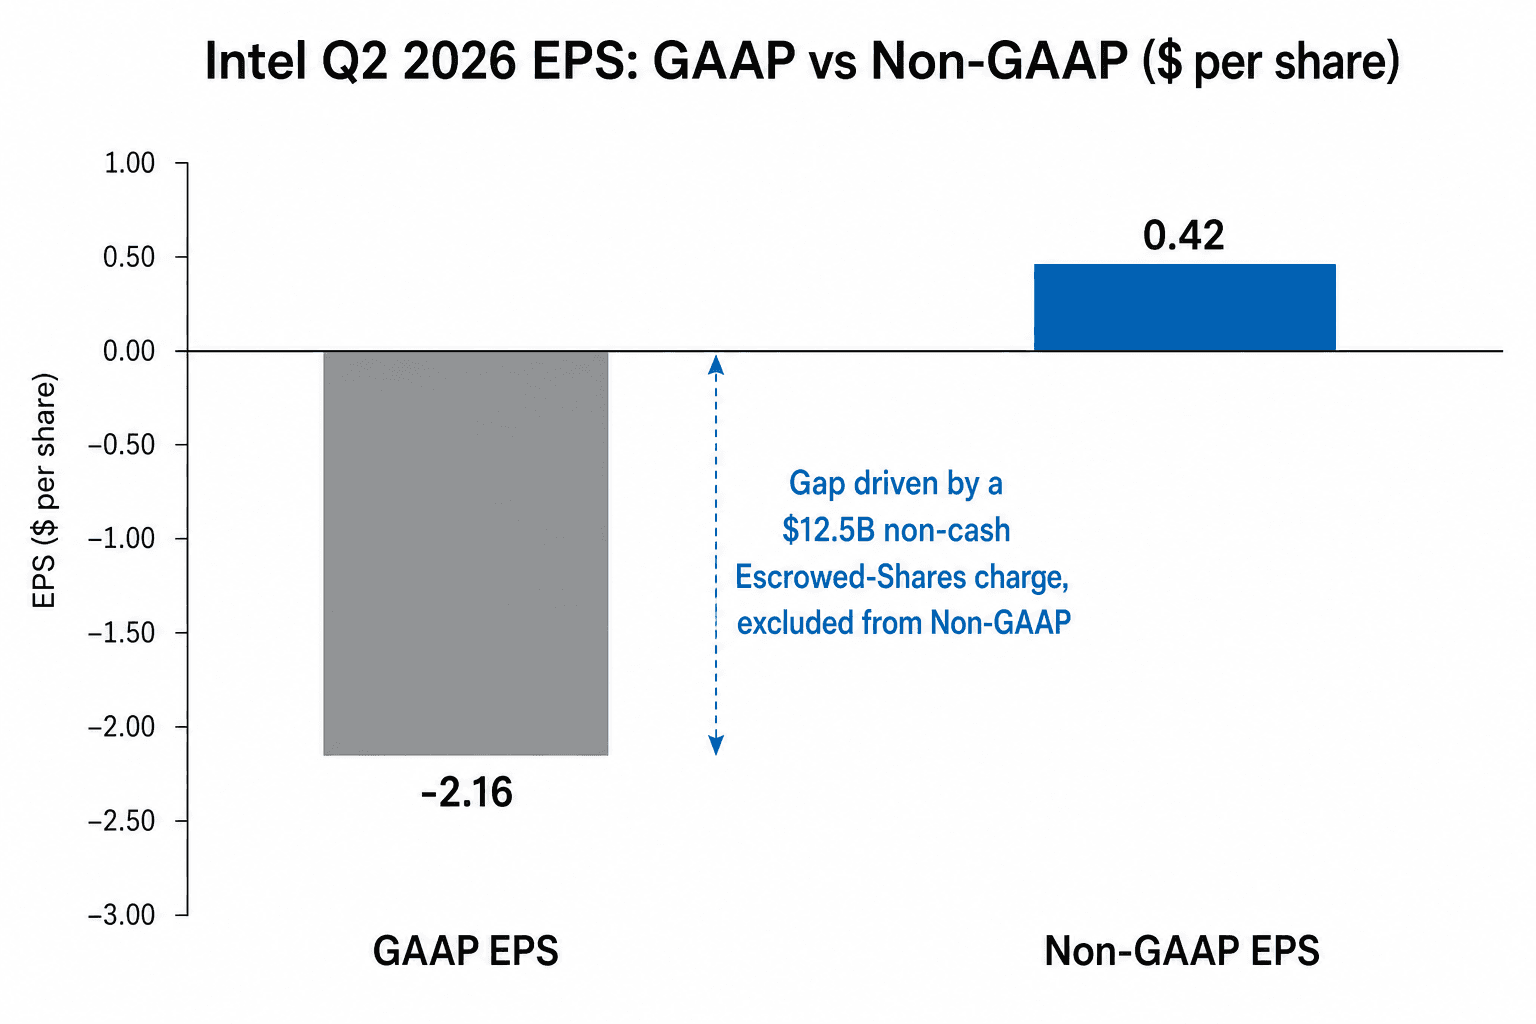
接下來這個數字最容易讓一般讀者看得一頭霧水,所以值得放慢腳步。Intel 依循標準會計原則的 GAAP 盈餘,呈現每股虧損 2.16 美元;剔除經營團隊認定無法代表本業之項目的 Non-GAAP 盈餘,則呈現每股獲利 0.42 美元。這個 0.42 美元,超出 Intel 先前約 0.20 美元財測的一倍有餘。
兩者之間的整道鴻溝,只出在一個項目:一筆 125 億美元、Intel 稱為「託管股份」的非現金認列。依 CHIPS Act 協議,有一批 Intel 股票以託管方式為美國政府保留。會計原則要求把這項義務視為一種衍生工具,每一季都得重新評價。當 Intel 股價上漲(今年就漲得又急又猛),這項義務的價值也水漲船高,即使 Intel 一毛錢都沒付出去,增加的部分仍被記為虧損。它在損益表上是真實存在的,卻在現金流量裡看不見蹤影,這也是為何經營團隊、以及多數分析師,都會穿透它去看那個 0.42 美元。只要託管安排還掛在帳上,GAAP 每股盈餘就會繼續劇烈跳動。
現金、資本支出,以及供給吃緊
現金這張報表,本身也帶著一種兩面性格。營業活動現金流達到亮眼的 70 億美元,是多年來最強的一次。然而,調整後自由現金流卻是負 84 億美元,被一筆與 Intel Fab 34 安排掛鉤、支付給某製造融資夥伴的大額分配款拖累。即便如此,Intel 本季仍以約 297 億美元的現金與短期投資作收,較一年前增加 40%,另外還有一筆尚未動用的循環信用額度,以及被點名為可變現的非核心資產。
未來的支出是往上、不是往下。Intel 將 2026 年的資本支出展望上修至逾 200 億美元,其中機台設備支出增加約 40%,並表示 2027 年將「顯著高於」此一水準。理由,據 Tan 所言,是 Intel 根本做不夠。他形容這是業界所見「最嚴峻的供給限制之一」,橫跨先進製程晶片、晶圓、記憶體與載板,並警告這些「在可預見的未來仍將持續」。Zinsner 講得更直接:Intel「不會在第四季追上進度」。
華爾街調升目標,但戒心未除
市場買單。股價盤後一度大漲約 12%,推力既來自第三季展望、也來自財報本身優於預期,而這一切又疊加在一檔 2026 年以來已累漲逾 160% 的股票之上。
分析師的反應近乎異口同聲:調升目標股價、維持評等。看多陣營如匯豐(HSBC,上調至全街最高的 200 美元)、美國銀行(Bank of America,160 美元)與 KeyBanc(155 美元),押注晶圓代工與 AI 伺服器的故事;摩根士丹利(Morgan Stanley)、瑞銀(UBS)與 TD Cowen 則調高了數字,但基於估值仍停留在「持有」或「中立」。這道分布本身就很說明問題。目標股價從看空一端約 65 美元、一路拉到頂端的 200 美元,是大型股裡少見的寬廣落差,也乾淨俐落地量出華爾街在「晶圓代工翻身能否持久」這件事上的分歧有多深。
展望
第三季方面,Intel 財測營收落在 158 億至 168 億美元、Non-GAAP 毛利率約 42%、Non-GAAP 每股盈餘 0.38 美元。獲利略為逐季回落,反映新款 18A 製程晶片仍處於量產初期,在成熟前毛利率偏低,再加上經營團隊預期 PC 市場會因記憶體價格上揚而走弱。
這份財報裡的張力,就是這檔股票裡的張力。一種解讀,是一家火力全開的公司:營收締造新高、資料中心引擎終於全速轟鳴、晶圓代工虧損踏上清晰的下行路徑。另一種解讀,則是一家帳面盈餘被一項會計怪象綁架、自由現金流剛剛急轉為負、股價又早已反映一大堆好消息的企業。Intel 究竟能否把「需求跑贏供給」從一道限制,轉化為真正入袋的營收,將決定哪一種解讀勝出。