Alphabet 2026 年第二季:雲端狂飆 82%,資本支出創新高
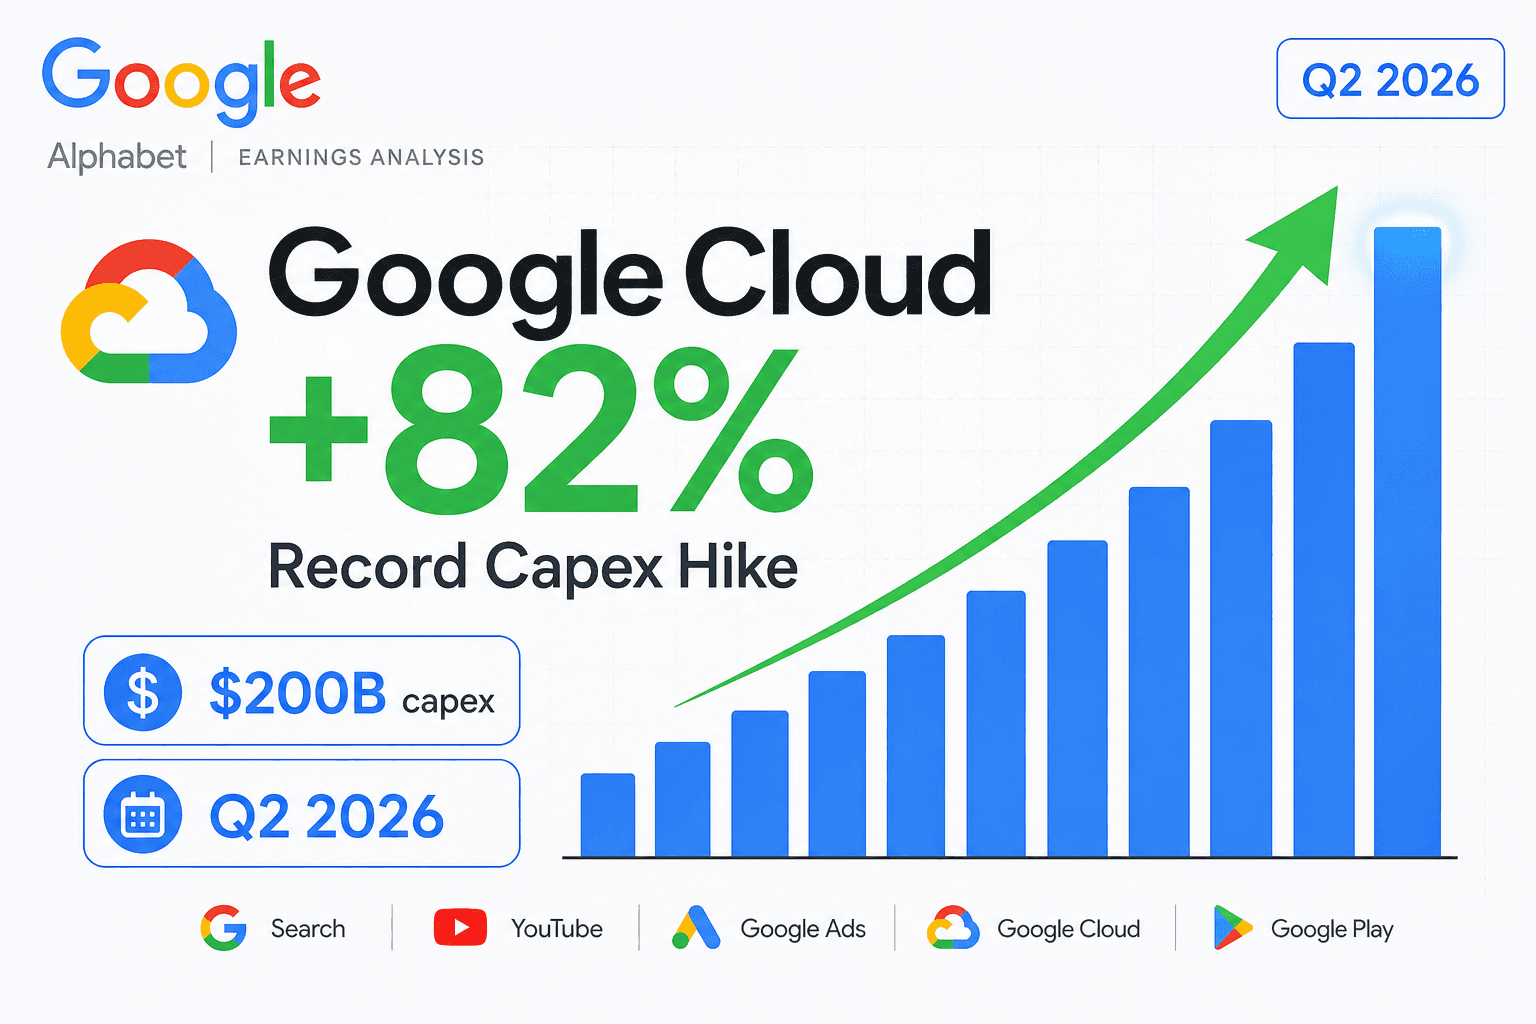
一份被市場當成警訊的優異成績單
Alphabet 交出多年來最強勁的營運季度之一,股價卻因此下跌。截至 2026 年 6 月 30 日的這一季,營收年增 24.2% 至 1,198 億美元,為連續第十二季維持雙位數成長。Google Cloud 成長加速至 82%。營業利益攀升 30% 至 408 億美元。從本業幾乎每一項指標來看,這都是一份壓倒性的成績。
然後,管理層談到了支出。在法說會上,財務長 Anat Ashkenazi 將全年資本支出財測上修至創新高的 1,950 至 2,050 億美元,高於僅僅三個月前才設定的 1,800 至 1,900 億美元區間,並表示這個數字在 2027 年將再度「大幅」上升。資本支出,是一家公司投入資料中心、晶片等長期資產的資金。本季它達到 449 億美元,約為一年前的兩倍,並首度超過本業所產生的現金,把自由現金流推向 -59 億美元。原本在正常交易時段收在約 342 美元的股價,盤後下跌約 3 至 5%。這樣的反應,評斷的不是本業,而是這張帳單。
營收:全面強勁,由雲端與搜尋領軍
營收各條線都相當健康。涵蓋搜尋、YouTube 與 Android 的 Google Services 部門成長 14.5% 至 945 億美元。其中 Google 搜尋及其他成長 16.8% 至 633 億美元,管理層將功勞歸於 AI Overviews 與 AI Mode 帶動更多而非更少的查詢,加上 FIFA 世界盃期間創紀錄的搜尋使用量。YouTube 廣告重新加速,成長 12.9% 至 111 億美元。Alphabet 匯集眾多長線押注的 Other Bets 部門,例如自駕車事業 Waymo,規模依然微小,營收 3.82 億美元、營業虧損 18 億美元。
但本季真正的引擎是 Google Cloud,營收成長 81.8% 至 248 億美元,較上一季的 63% 與 2025 年底的 48% 明顯加速。這份財報的故事,集中在單一業務部門。
雲端的轉折點:成長與獲利同時到位
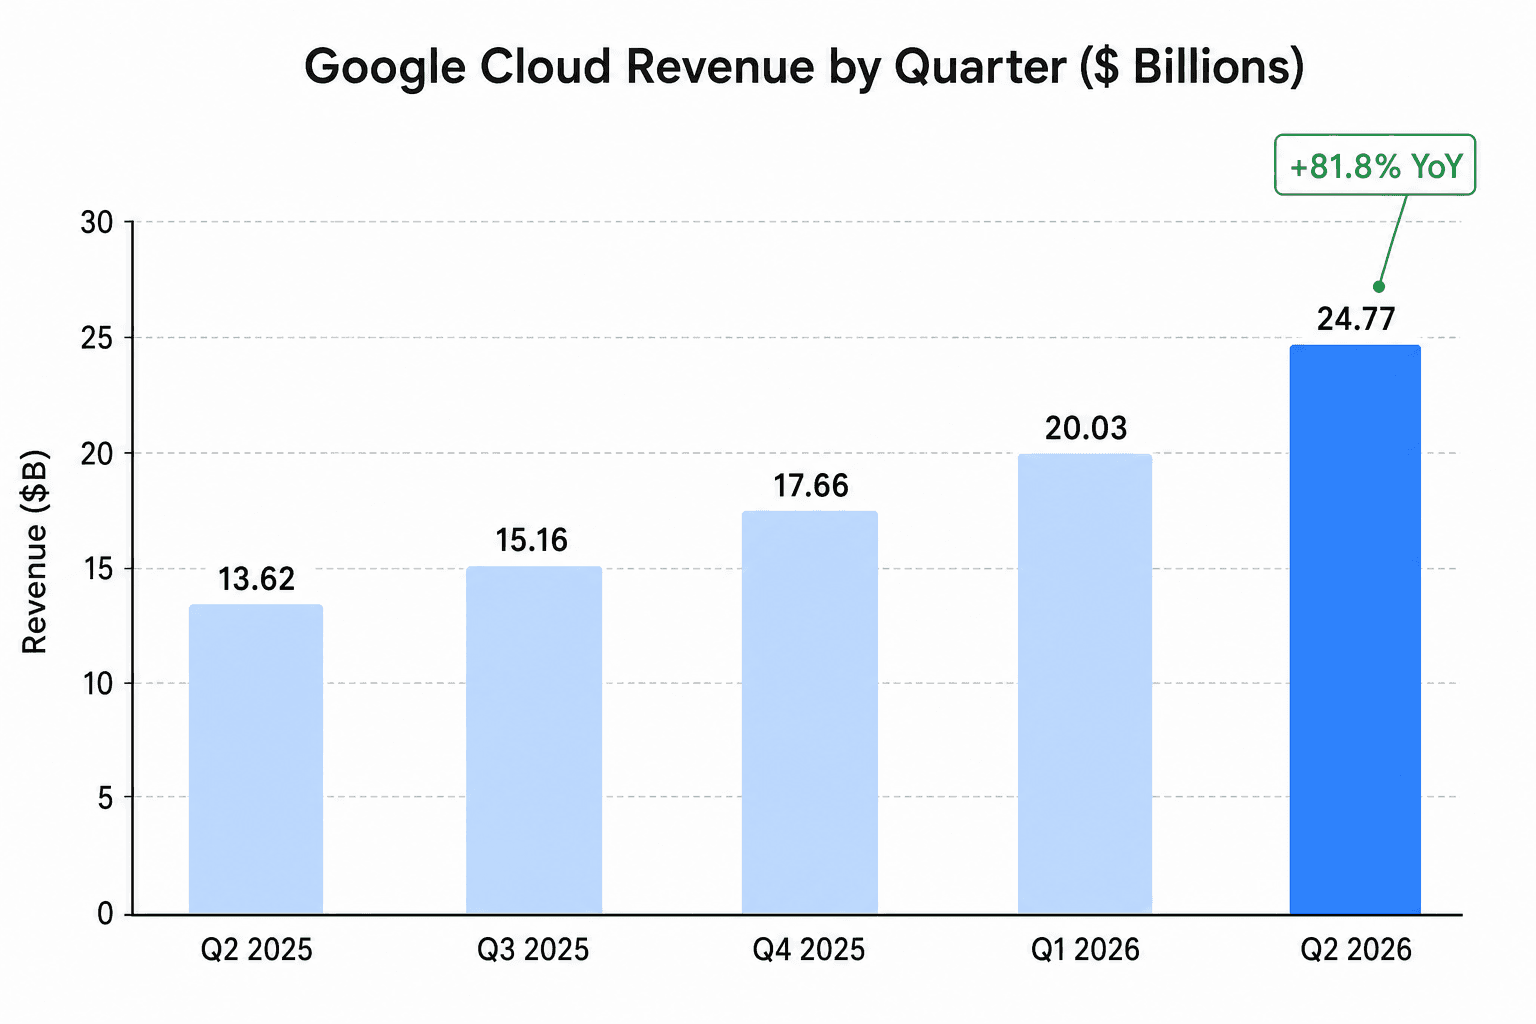
單靠高速成長,對雲端來說並不新鮮。真正改變的是,這股成長如今既在加速,又同時變得遠比過去更有利可圖,這樣的組合在如此規模下實屬罕見。管理層指出需求來自四面八方:新客戶取得速度是去年的兩倍多、既有客戶超出其合約承諾逾 50%、市集交易量成長逾七倍。過去一年,近 500 家客戶各自處理超過一兆個 AI token。本季也首度認列直接把 Google 自研 TPU 晶片系統賣進客戶資料中心的營收,是一條名副其實的全新營收來源。
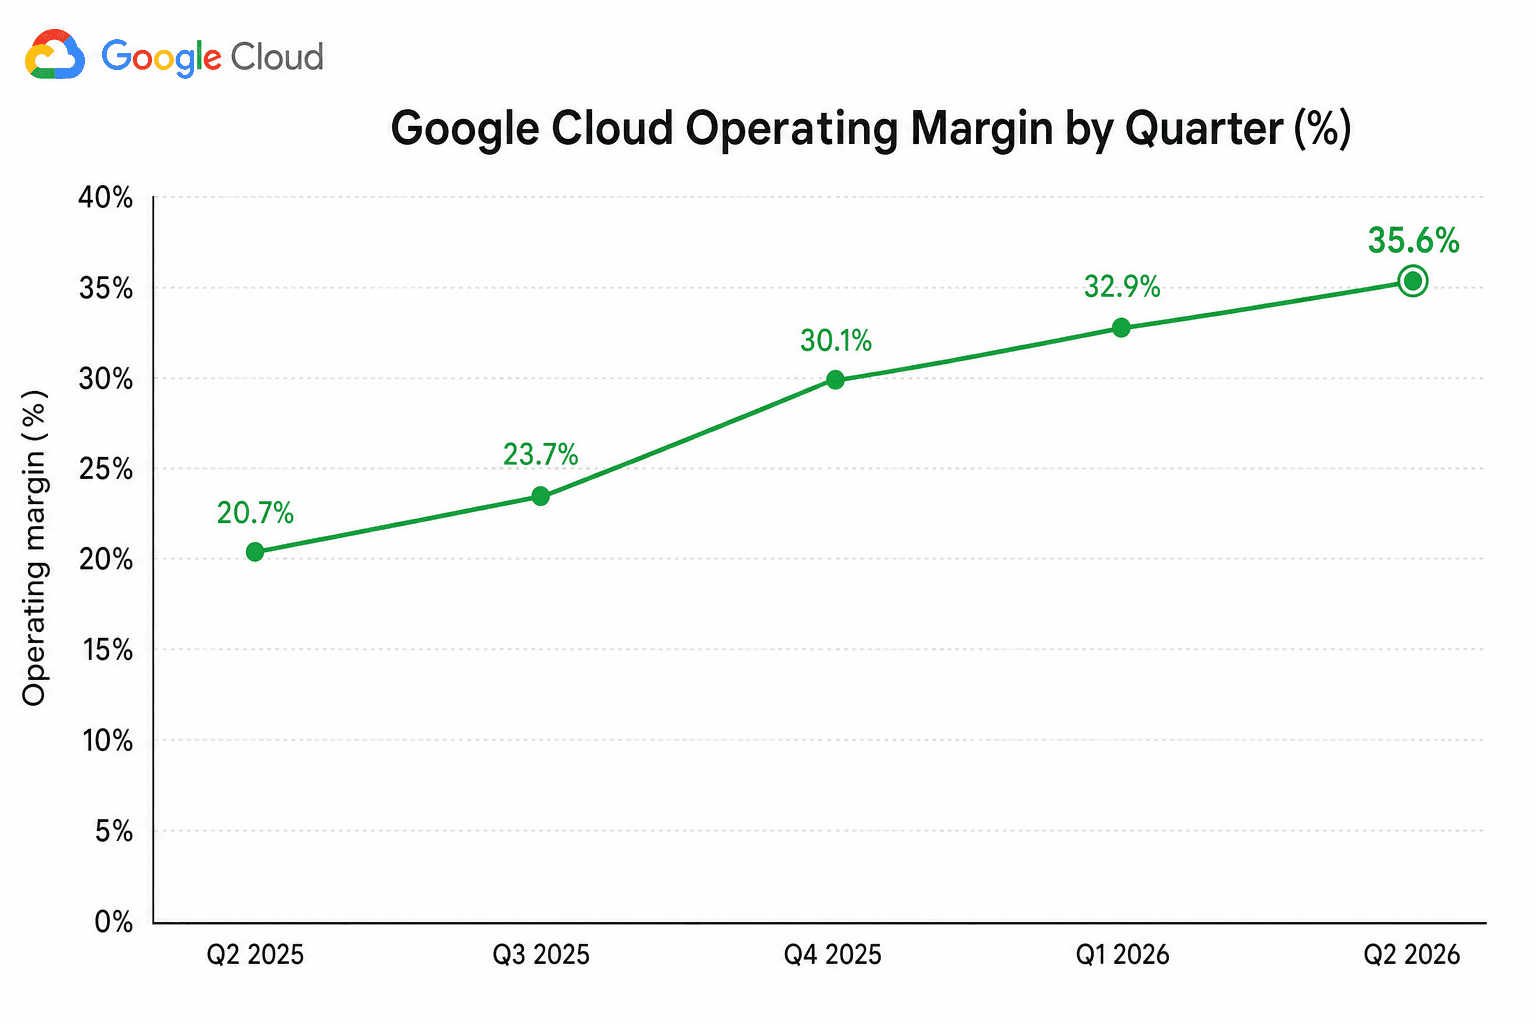
利潤率的故事,才是該讓懷疑者安心的部分。雲端的營業利潤率,也就是營收中留下作為獲利的比例,由一年前的 20.7% 跳升至 35.6%。營業利益成長超過三倍至 88 億美元。一項兩年前還幾乎不賺錢的業務,如今已是實質的獲利貢獻者,而且是在成長的同時擴大獲利,而非犧牲獲利。管理層點出的唯一但書是:本季公司將租用第三方產能,以滿足自身尚無法供應的需求,這將帶來「近期溫和的利潤率壓力」。
資本支出撞上現金流,以及股價為何下跌
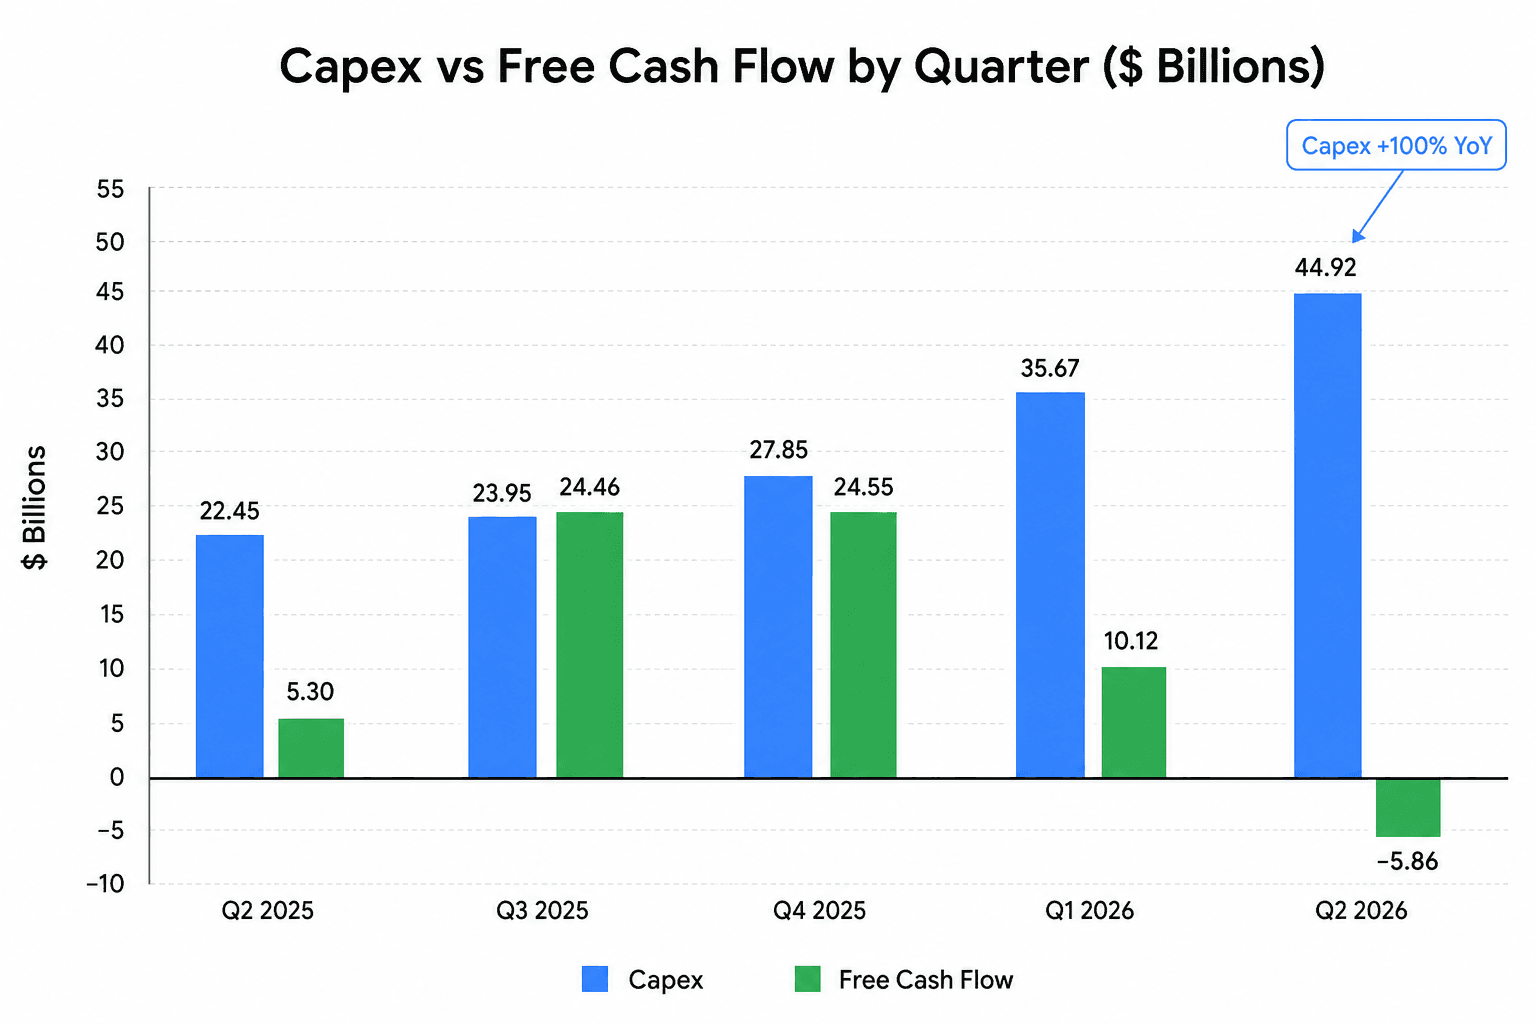
這張圖,把矛盾一次說清。資本支出兩年來成長超過三倍,過去十二個月更倍增至 449 億美元。過去每一季都能從容覆蓋這筆支出的自由現金流,這回翻為 -59 億美元,因為 AI 建置如今吃掉的資金,已超過整季 391 億美元的營運現金流。過去十二個月的自由現金流仍為正值、達 533 億美元,所以這只是單季的交叉,而非崩塌。但方向對投資人而言至關重要,而這個方向是花得更多,而非更少。
這正是為什麼一份營收優於預期 24%、雲端成長 82% 的季度,仍把股價往下打。全年資本支出上修至 1,950 至 2,050 億美元,再加上一季前才剛有過一次幅度相當的上修,等於告訴市場:支出曲線仍在向上彎。Alphabet 在 6 月以約 496 億美元的新股權與約 203 億美元的新債填補了部分缺口,且本季未進行任何庫藏股回購,相較一年前的 132 億美元。這家公司花錢的架勢,就像身處一場軍備競賽,因為它確實如此。
獲利品質的但書
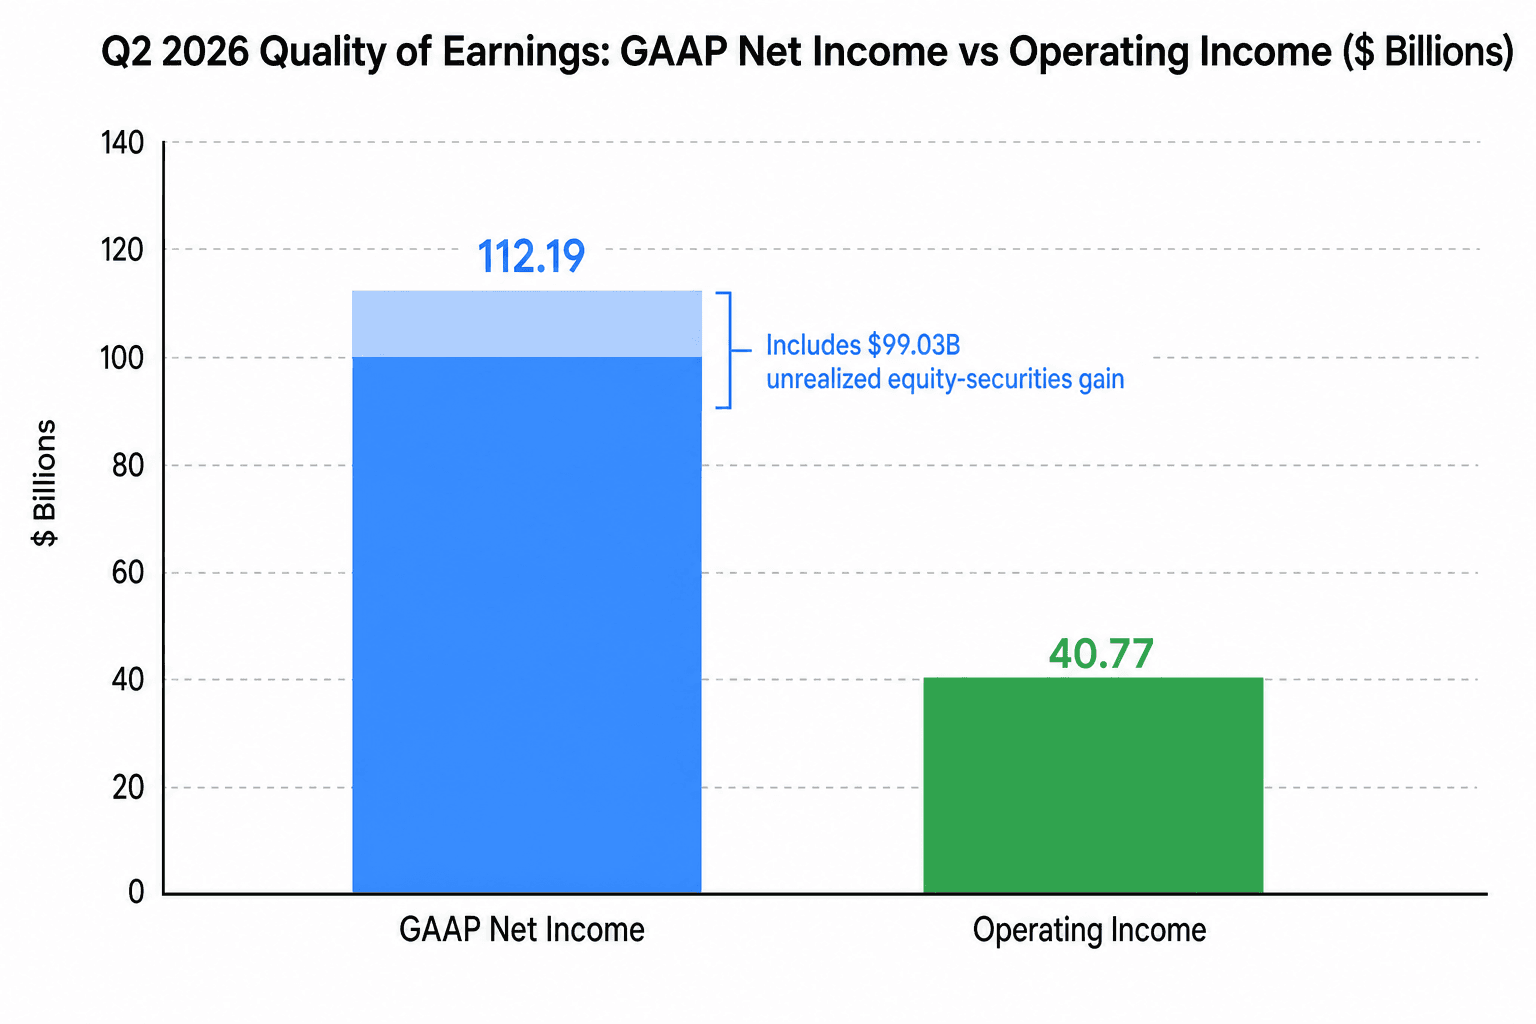
這個吸睛的數字需要一張警語標籤。GAAP 淨利潤 1,122 億美元、稀釋後每股盈餘 9.11 美元,年增近 300%,聽起來像是獲利能力的歷史性躍進。事實並非如此。埋在「其他收入」裡的,是一筆約 990 億美元的股權投資利益,絕大多數為未實現,主要由 Alphabet 持有的 AI 實驗室 Anthropic 股權重估所驅動。這筆帳面利益稅後為稀釋後每股盈餘增添了約 6.26 美元。把它剔除後,本業驅動的每股盈餘僅約 2.85 美元,與營業利益 30% 的成長一致。由於這是 Alphabet 尚未出售之持股的評價,一旦估值回落,這筆利益也可能反轉。看待本季獲利,誠實的讀法是 408 億美元的營業利益,而非 1,122 億美元的表面數字。
管理層對投資人傳達的訊息
Sundar Pichai 把這波支出定調為一場他愈來愈有信心的押注,稱 Alphabet 正處於 AI 轉變的「非常早期階段」,且過去一年變得「更為看多」。產品動能支撐了這份信心:Gemini App 每月用戶達 9.5 億、每日用戶成長為三倍,模型 API 目前每分鐘處理約 220 億個 token,Alphabet 也已為 Gemini 4 展開「迄今最具企圖心的預訓練」。談到持續性,Ashkenazi 表示 Alphabet 預期在 24 個月內把 5,140 億美元積壓訂單中略超過一半認列為營收,替成長故事墊出一道底線。分析師反覆的質疑則直白得很:如今自由現金流已轉負,回本何時到來?她的回答是,公司仍處於供給受限狀態,只要看得到具吸引力的報酬,就會持續投資。
華爾街維持正面,但辯論愈發尖銳
進入這份財報前,賣方情緒近乎一致樂觀:市場共識為「強力買進」,目標股價集中在約 410 至 515 美元之間,平均約 438 美元,遠高於財報前約 342 美元的股價。本業成果驗證了這套多頭論述,包括 BMO、Wells Fargo 與美國銀行在內的分析師,都在財報前基於雲端動能上調了目標股價。
這一季所做的,是讓辯論更尖銳,而非塵埃落定。多頭論述是:82% 的雲端成長與 5,140 億美元的積壓訂單,證明 AI 投資已在轉化為獲利。空頭論述則是:一項一年逼近 2,000 億美元、部分由新股權與新債資助的資本支出計畫,搭配自由現金流轉負與已承諾將更高的 2027 年支出,其步伐正跑在它所帶來的報酬前面。部分媒體也點出搜尋營收小幅遜於預期,以及傳出 Gemini 3.5 Pro 模型延後。值得注意的是,上修後的資本支出被解讀為對 Broadcom、Nvidia 與記憶體廠等 AI 基礎設施供應商的利多,即便它同時壓抑了 Alphabet 自身的估值。
展望
這份財報清楚點出了如今懸在每一家超大規模雲端業者頭上的核心問題:投資人還願意資助一場至今耗掉的現金多於回收的 AI 建置多久?Alphabet 的本業鮮少像現在這麼強。雲端持續複利成長,搜尋在 AI 時代守住陣地,資產負債表龐大無比。但公司才剛告訴市場,支出將一路攀升至 2027 年,而且它已開始動用外部資本來支付。
2026 年餘下的時間裡,有三件事將決定股價如何重新定價。雲端能否維持夠快的成長、並把 5,140 億美元積壓訂單轉化到足以讓這波支出顯得高瞻遠矚而非魯莽?自由現金流會就此穩定下來,還是這個負值季度會演變成一種趨勢?以及在推進更快釋出節奏的同時,Alphabet 能否讓自家模型維持在最前沿?在這些答案到來之前,對一個神經緊繃的市場而言,一份如此強勁的季度,仍會被讀成一份昂貴的季度。