GE Vernova 2026 年第二季:訂單激增,股價反挫
一份市場無法慶祝的紀錄訂單簿
GE Vernova 交出了自其成為獨立公司以來、需求最強勁的季度之一,接著卻眼睜睜看著股價下跌近 9%。在截至 6 月 30 日的這三個月,營收較一年前成長 22% 至 111 億美元,訂單激增,積壓訂單創下歷史新高,管理層並連續第二季上調全年財測。就營運面的故事而言,這幾乎給足了多頭想要的一切。
投資人的焦點卻在別處。GAAP 稀釋後每股盈餘 2.47 美元,遠低於華爾街所預估的約 3.04 至 3.18 美元,差距約 22%。風電部門再度虧損,管理層示警一條新增的關稅成本,並警告下半年現金流將放緩。對一檔今年以來已上漲約 60%、本益比近 59 倍的股票而言,這樣的組合已經足夠。股價開盤即跳空下跌,整日一路走低,收在當日最低點 985.03 美元,下跌 8.69%。這正是「優於預期又上調財測卻仍遭拋售」的弔詭之處:當市場預期被拉得極高,好消息必須好到極致,而一個獲利數字未達標,就足以成為整個故事的主軸。
訂單與積壓訂單雙雙刷新紀錄
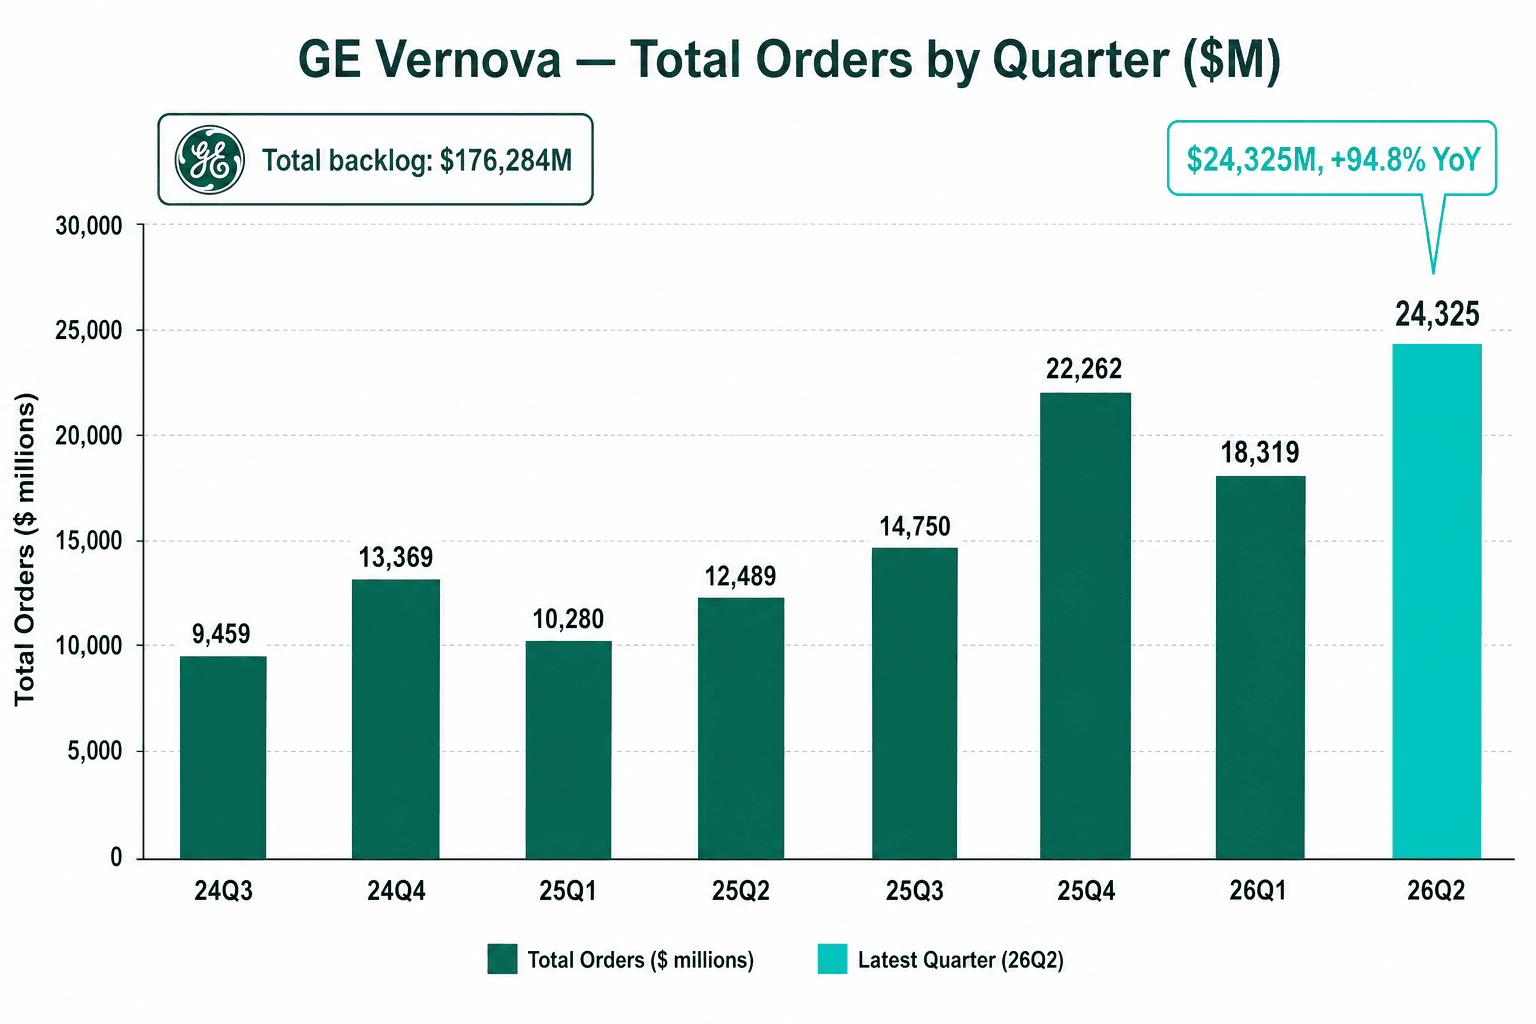
訂單是客戶簽署、在認列營收前即已入帳的承諾,也是對未來成長最清晰的判讀。GE Vernova 管理層主打有機訂單成長 +88%,這個成長率剔除了 Prolec GE 併購案與匯率,用以呈現既有業務。依申報基礎、將各業務部門加總計算,訂單成長 94.8% 至 24,325 百萬美元,即上圖所示的數字。兩者的差別純粹在於併入的變壓器業務與匯率。無論以哪種方式看,方向都毫不含糊:設備訂單成長逾一倍、服務訂單成長 15%。
這股訂單流推升了積壓訂單,也就是已入帳但尚未交付的工作價值,達到 176,284 百萬美元,單季增加 130 億美元、較一年前成長 37%。這本訂單簿在設備 87,821 百萬美元與服務 88,463 百萬美元之間分布得幾乎均衡,是健康的結構,因為服務利潤更高、且能連續數十年重複貢獻。管理層目前的目標是 2027 年積壓訂單達約 2,000 億美元。
兩具引擎全力運轉,一具仍在熄火
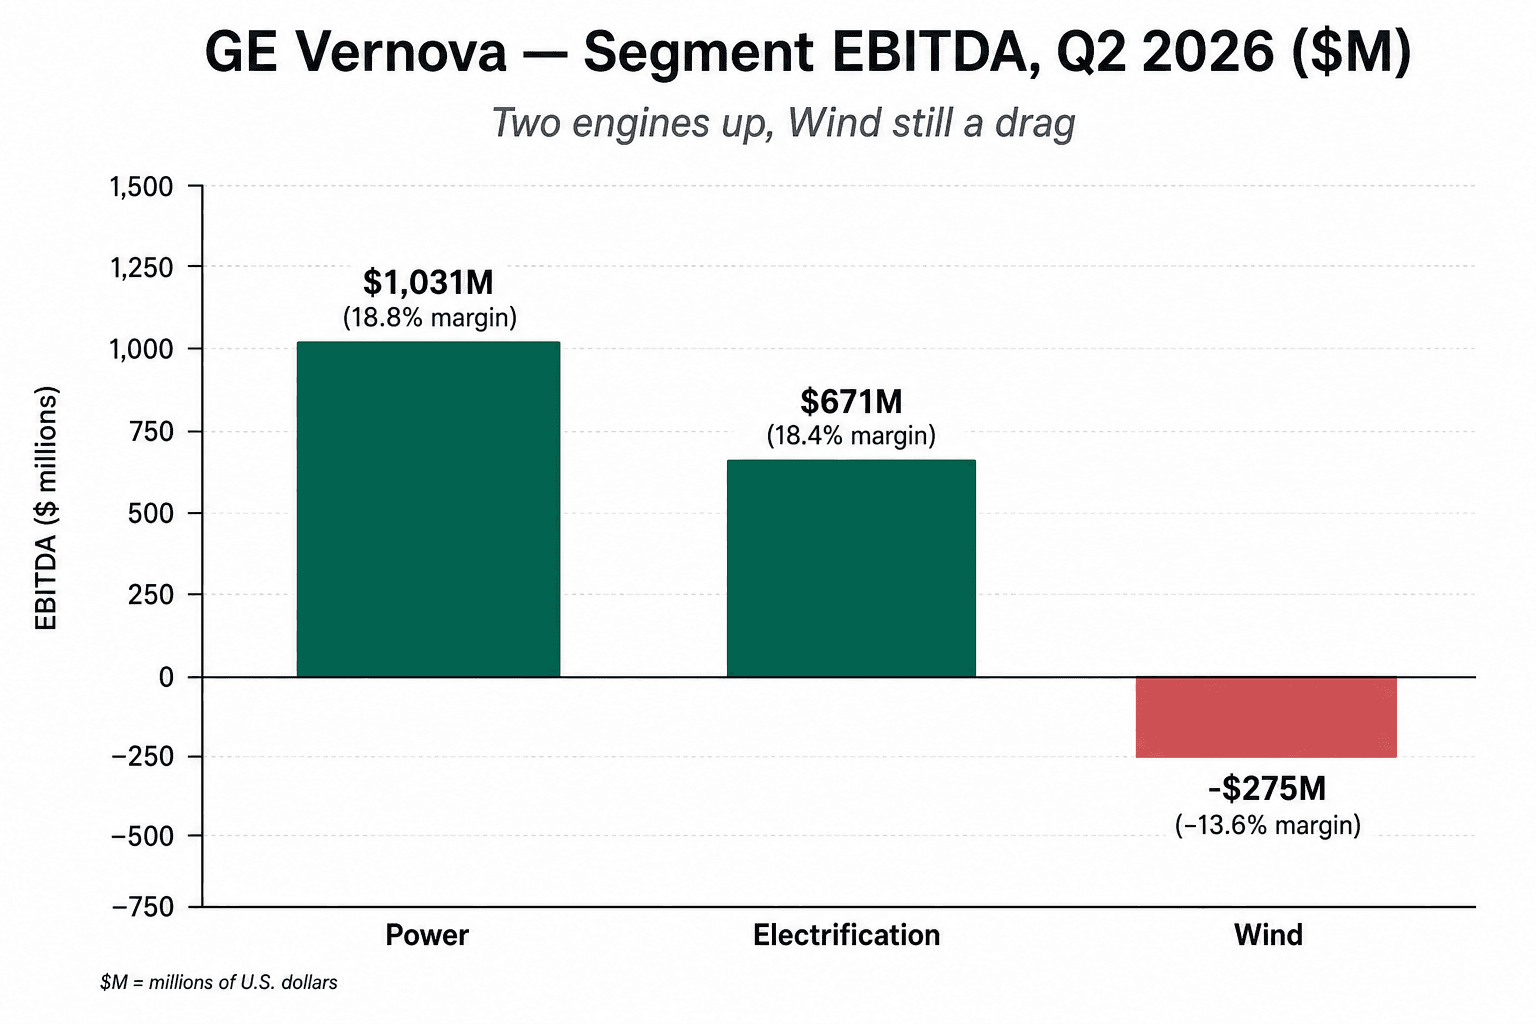
部門 EBITDA 衡量的是各業務在扣除利息、稅項、折舊與攤銷前的營運利潤,它顯示出一家往兩個方向拉扯的公司。電力繳出 1,031 百萬美元、利潤率 18.8%,創下該部門單季利潤率的歷史新高,由燃氣輪機出貨量與更堅挺的定價所帶動。電氣化,也就是掌管資料中心所需變壓器與電網設備的部門,賺得 671 百萬美元、利潤率 18.4%,EBITDA 較一年前成長逾一倍。
風電是例外。它虧損 2.75 億美元,較一年前的 1.65 億美元虧損更為擴大,主因是陸域設備交付量下降、離岸專案成本上升。美國陸域新機組市場疲弱,公司正以追求有利可圖的服務、而非追逐銷量的方式來經營這項業務。管理層預估風電全年部門虧損約 4 億美元,因此即便另外兩具引擎頻創紀錄,它仍是顯眼的拖累。
營收持續攀升
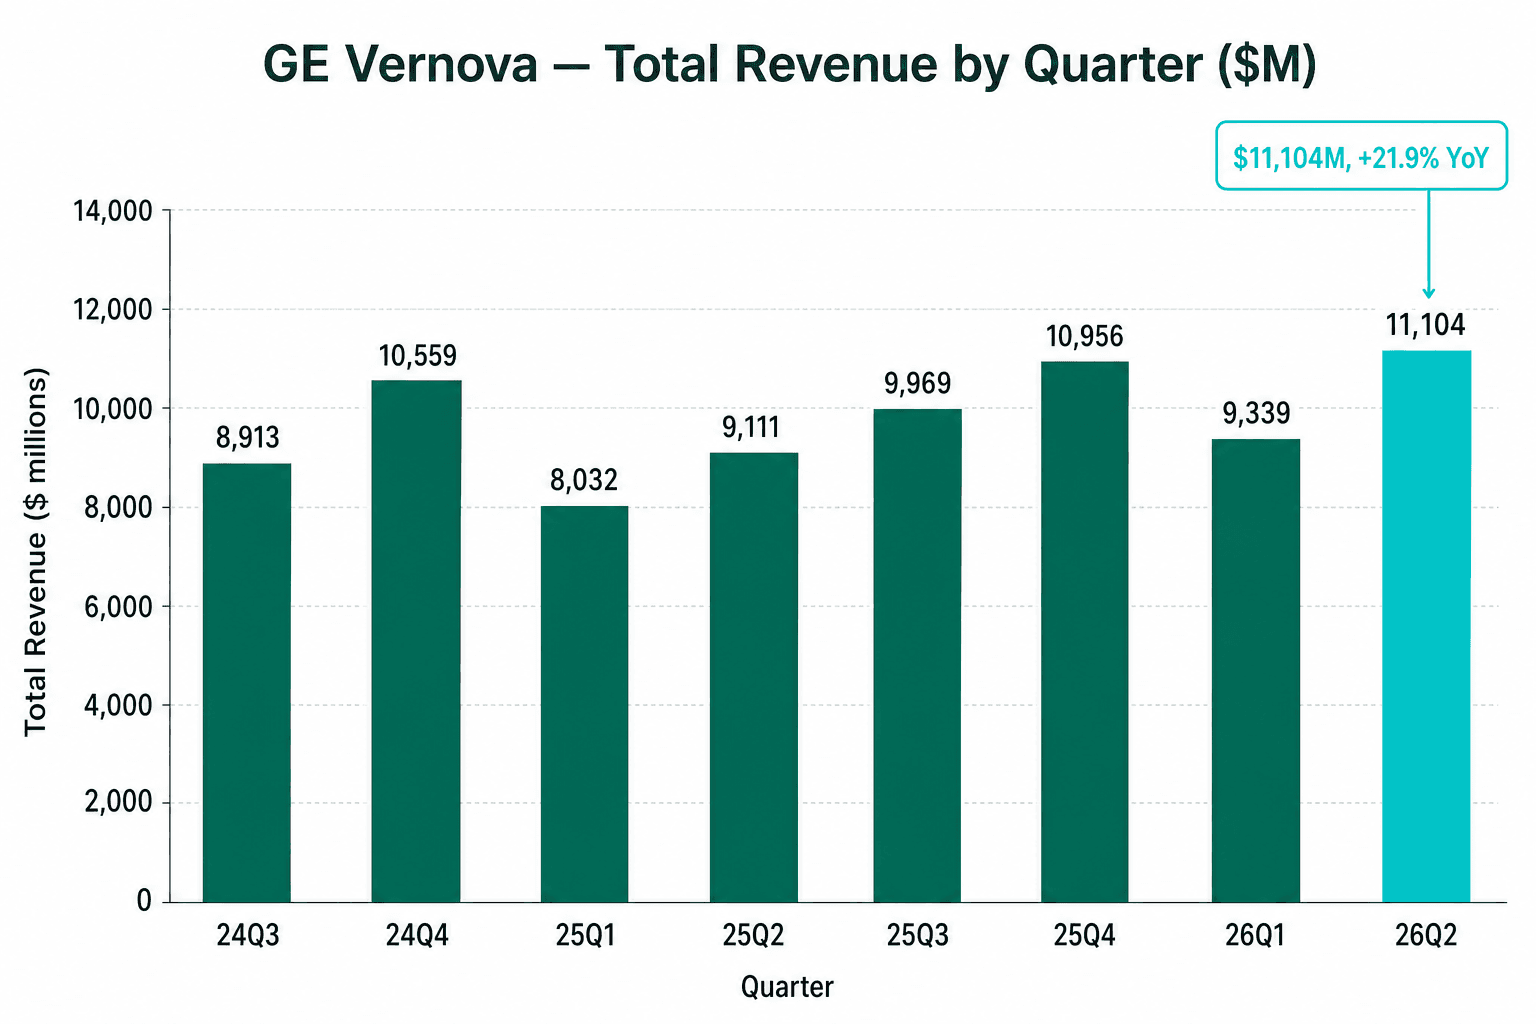
營收成長 21.9% 至 11,104 百萬美元,是史上第二高的單季數字,僅次於季節性強勁的第四季。成長由電氣化領軍,成長 65%,電力成長 15%,風電則下滑約 10%。GAAP 淨利潤為 6.49 億美元。要注意的是,今年的帳面淨利潤是個充滿雜訊的比較基準:2026 年第一季被 Prolec 收購案相關、約 45 億美元的一次性收益所膨脹,且業務部門重整已於 1 月 1 日生效,因此調整後 EBITDA 才是判讀底層獲利更乾淨的指標。
利潤率擴張,但要留意現金的時間分布
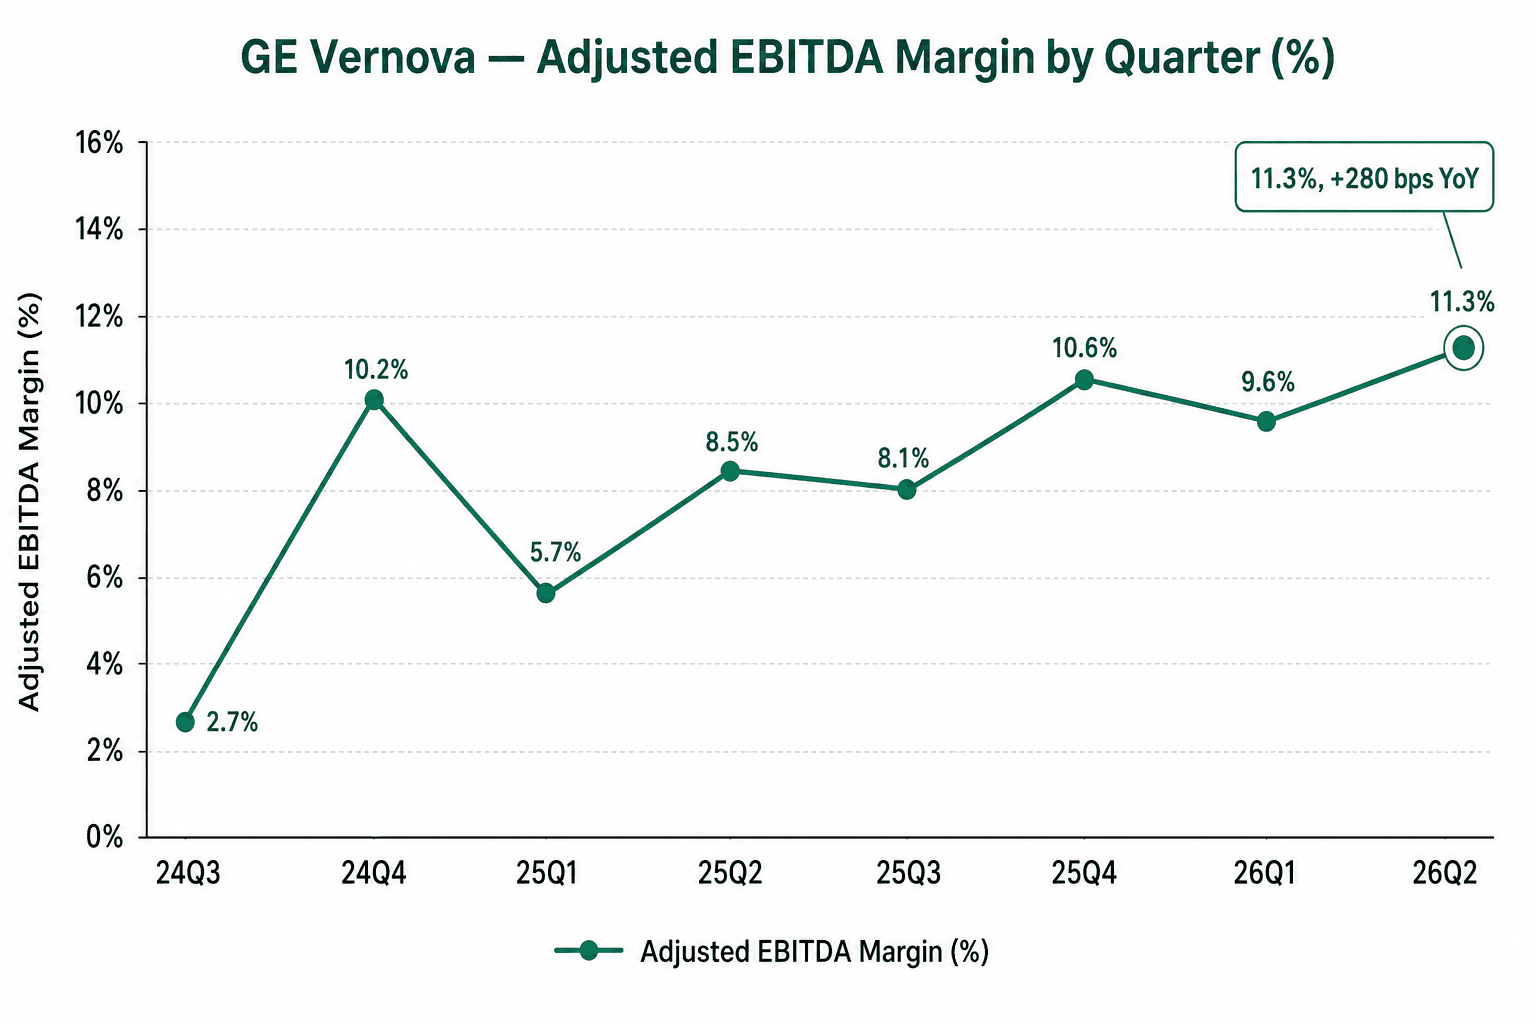
調整後 EBITDA 利潤率,也就是在調整一次性項目後、營收中留作營運利潤的比例,上升至 11.3%,較一年前增加 280 個基點,調整後 EBITDA 達 1,250 百萬美元。這是電力與電氣化在銷量、定價與生產效率上帶來的真實營運槓桿。
現金才是細節見真章之處。自由現金流,也就是扣除資本支出後所剩的營運現金,本季為 5,107 百萬美元,公司期末握有 13,120 百萬美元現金。但管理層謹慎地解釋,上半年現金流被燃氣輪機產能預約協議的頭期款所膨脹,那本質上是為保留未來廠房產能而繳的訂金。隨著這些預約轉為正式訂單、訂金停止流入,下半年自由現金流將顯著較低。全年財測已反映了這樣的分布型態。
股價為何下跌
撇開雜訊,這波拋售歸結於三件事。第一,帳面上的未達標:GAAP EPS 2.47 美元對上市場共識約 3.04 至 3.18 美元,正是牽動盤面與程式交易的那個數字。第二,新增的成本警告:管理層預估 2026 年淨關稅成本 1 至 2 億美元,並提醒投資人風電將持續虧損。第三,估值:在一年內幾乎翻倍後,這檔股票的市場共識目標股價早已低於其市價,容不下任何不夠完美的表現。
在法說會上,執行長 Scott Strazik 主打需求,將此刻定調為「一個橫跨數十年成長機會的早期階段」,由燃氣輪機、資料中心電氣化、以及未來的核能所驅動。財務長 Ken Parks 則在樂觀論調之外,補上對現金流時間分布的謹慎提醒,並調升了那些對長線真正重要的數字。
上調後的展望與賣方的回應
儘管單日陣痛不小,財測的方向是對的。GE Vernova 將全年營收上調至 455 至 465 億美元,最引人注目的是,將自由現金流財測幾乎翻倍至 115 至 125 億美元,同時維持調整後 EBITDA 利潤率目標於 12% 至 14%。公司並預期年底前已簽約的燃氣發電容量至少達 125 GW。
賣方分析師維持正面看法。既有目標股價集中於 1,210 至 1,328 美元之間,遠高於 985 美元的收盤價,J.P. Morgan 更稱這波席捲整個類股的下跌「毫無道理」,理由是已確認的訂單與延續至 2028 年的需求。最直接的對照組 Siemens Energy 受牽連下跌約 8.8%,而 GE Aerospace 與 Vertiv 幾乎不動,顯示這次反應在很大程度上是針對 GE Vernova 這份財報,而非市場對電力這條交易主軸的全盤重新思考。
前瞻展望
這份財報裡的張力,正是這檔股票裡的張力。一種讀法是:一家站在電力超級循環最前沿的公司,坐擁創紀錄的積壓訂單、擴張中的利潤率,以及在燃氣與電網設備上能連續多年複利累積的定價能力。另一種讀法是:一檔估值偏高的股票,必須不斷跨越極高的門檻,而一筆風電虧損、一條關稅成本、以及單季 GAAP 獲利低於市場共識,就足以觸發一次修正。
兩者都可能為真。就 2026 年的餘下時間而言,決定哪一種觀點勝出的問題在於:隨著設備銷量放大,電力與電氣化的利潤率能否守住;關稅與風電的逆風能否維持在可控範圍;以及那本龐大的訂單簿能否如期轉化為有利可圖的營收。在這些答案揭曉之前,一個創紀錄的季度,在一個戒慎的市場眼中,仍可能看起來是一個昂貴的季度。