Cisco 一年拿下 $9.3B AI 訂單——股價卻還是跌了
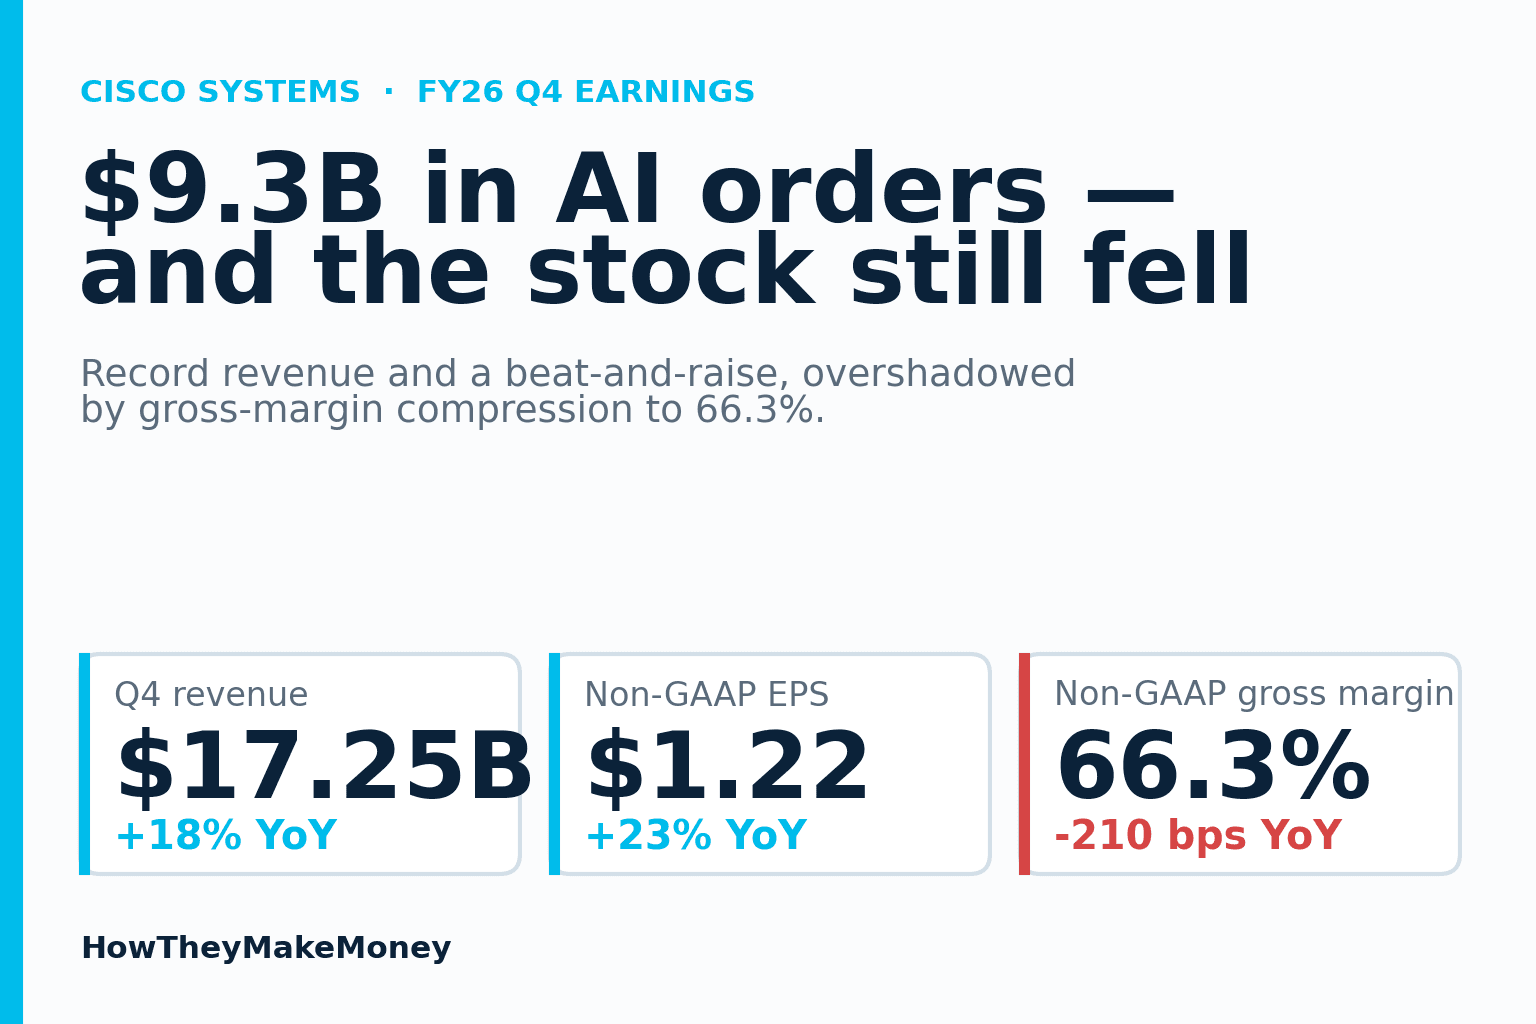
Cisco 這份會計年度第四季財報,幾乎給足了多頭想要的一切,股價卻還是跌了。而業績與股價反應之間的這道落差,正是整件事的重點。
公司以單季新高 $17.25B 營收收尾 FY2026,YoY +18%,是多年來最快的成長。Non-GAAP EPS $1.22、YoY +23%,比市場預估的約 $1.13 高出約 9 美分。GAAP EPS 跳到 $0.97、YoY +52%。hyperscaler AI 訂單(雲端巨頭為 AI 資料中心佈線而採購的網通設備)本季達 $4B、全年 $9.3B,約為 FY25 的 4.5 倍,並超過管理層設定的 $9B 目標。FY27 財測也落在市場共識之上。幾乎不管看哪張成績單,這都是一份乾淨的「超預期又上修」。
然後股價跌了。開盤一度衝上 $132 之上,卻在法說會期間反轉到約 $118、跌約 5%,隔一個交易日收在約 $120.43,較財報前 $123.95 的收盤價低約 2.8%。元兇是唯一走錯方向的那個數字:Non-GAAP 毛利率。
超越自己目標的訂單簿
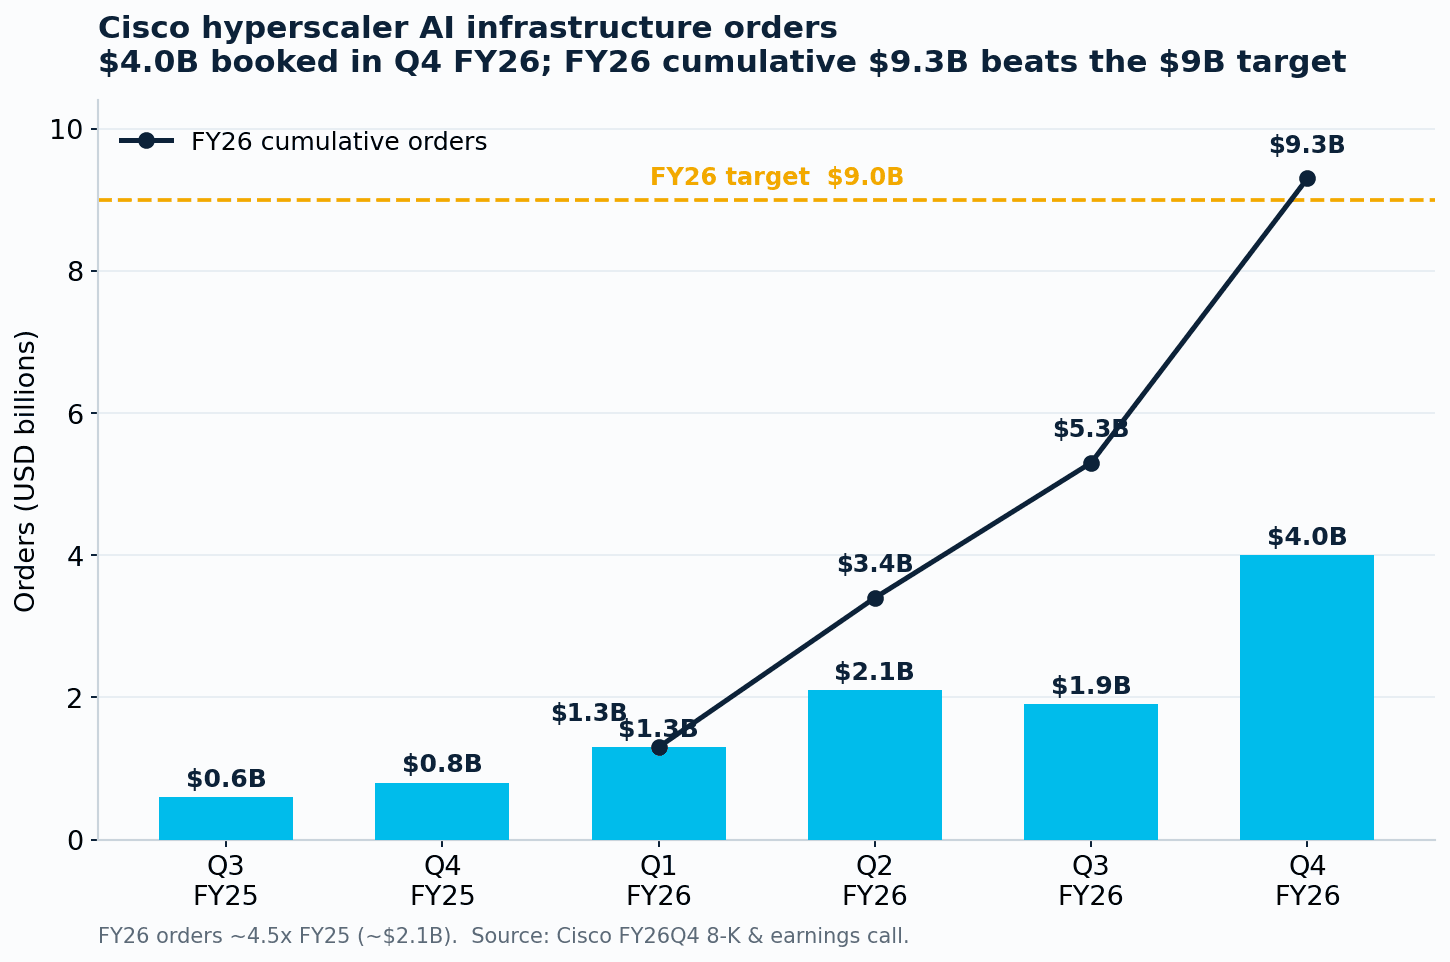
先從撐起多方論述的數字說起。Cisco 光是 Q4 一季就拿到 $4B 的 hyperscaler AI 基礎設施訂單,是 Q3 約 $1.9B 的兩倍多。這讓 FY26 累計來到 $9.3B,約為 FY25 約 $2.1B 的 4.5 倍,也輕鬆超過管理層僅一季前才上修到的 $9B 目標。
訂單組合大致是 60% Silicon One 系統(Cisco 自研的網通晶片)與 40% 光通訊,其中光是 Acacia 光通訊部門本季就拿下超過 $1B 訂單。Cisco 本季還新增三個 hyperscaler design win,包括其 P200 晶片的第三個「scale-across」案,分散在三家不同的 hyperscaler。
關鍵在於訂單跑得遠比營收快。Cisco FY26 只認列了約 $4B 的 AI 基礎設施營收,約占總營收 6%,高於一年前的不到 2%。這筆積壓訂單,正是管理層把 FY27 AI 基礎設施營收指引訂在約 $7.5B 的原因;而且耐人尋味的是,它把對外揭露的目標從「訂單」改成了「營收」。法說會上,CFO Mark Patterson 反駁那些認為以積壓訂單來看、$7.5B 太過保守的分析師:hyperscaler 訂單是「非線性」的,往往在交貨前很久就先下單,而 $7.5B 是「一個穩健審慎的財測」。
這不只是 AI 的故事
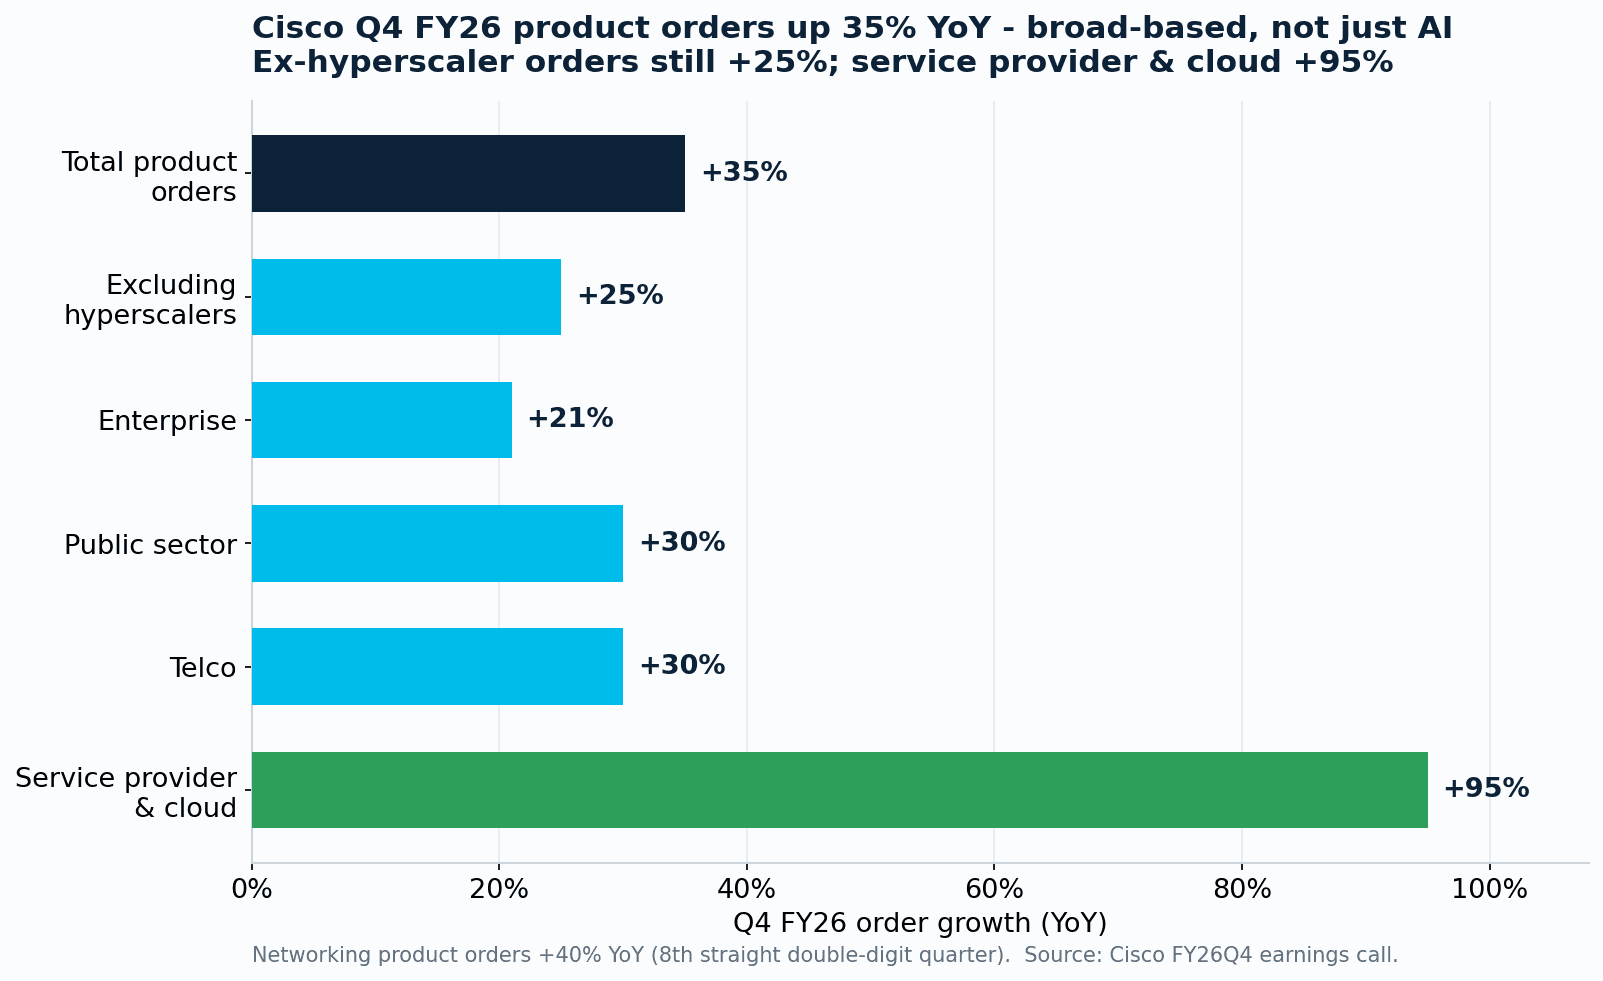
最省事的解讀,是把這一切都當成純粹的 AI 故事。但攤開訂單簿,故事其實更廣。總產品訂單 YoY +35%,而把 hyperscaler 完全剝離之後,剩下的訂單簿仍成長 25%。企業訂單 +21%、公部門 +30%(由美國聯邦政府帶動)、電信 +30%。hyperscaler 所在的服務供應商與雲端則成長 95%。
Networking 這個 Cisco 的核心,貢獻 $9.79B 營收、YoY +28%,產品訂單 +40%,是連續第八季雙位數成長。連比較安靜的部門也醒了。Collaboration 交出七年來最好的一季、+12%,Security 跳升 14%——不過管理層提醒,幾筆異常大的地端 Splunk 交易灌高了這個數字,組合後續應會逐步回歸雲端。
CEO Chuck Robbins 把這一切定調為由代理式 AI 擴散所驅動的「網通超級循環」,並謹慎強調 Cisco 並不是這波建置潮的「意外受惠者」。它花了六年,才把 hyperscaler 業務從接近零一路養大。
拖垮股價的那個數字
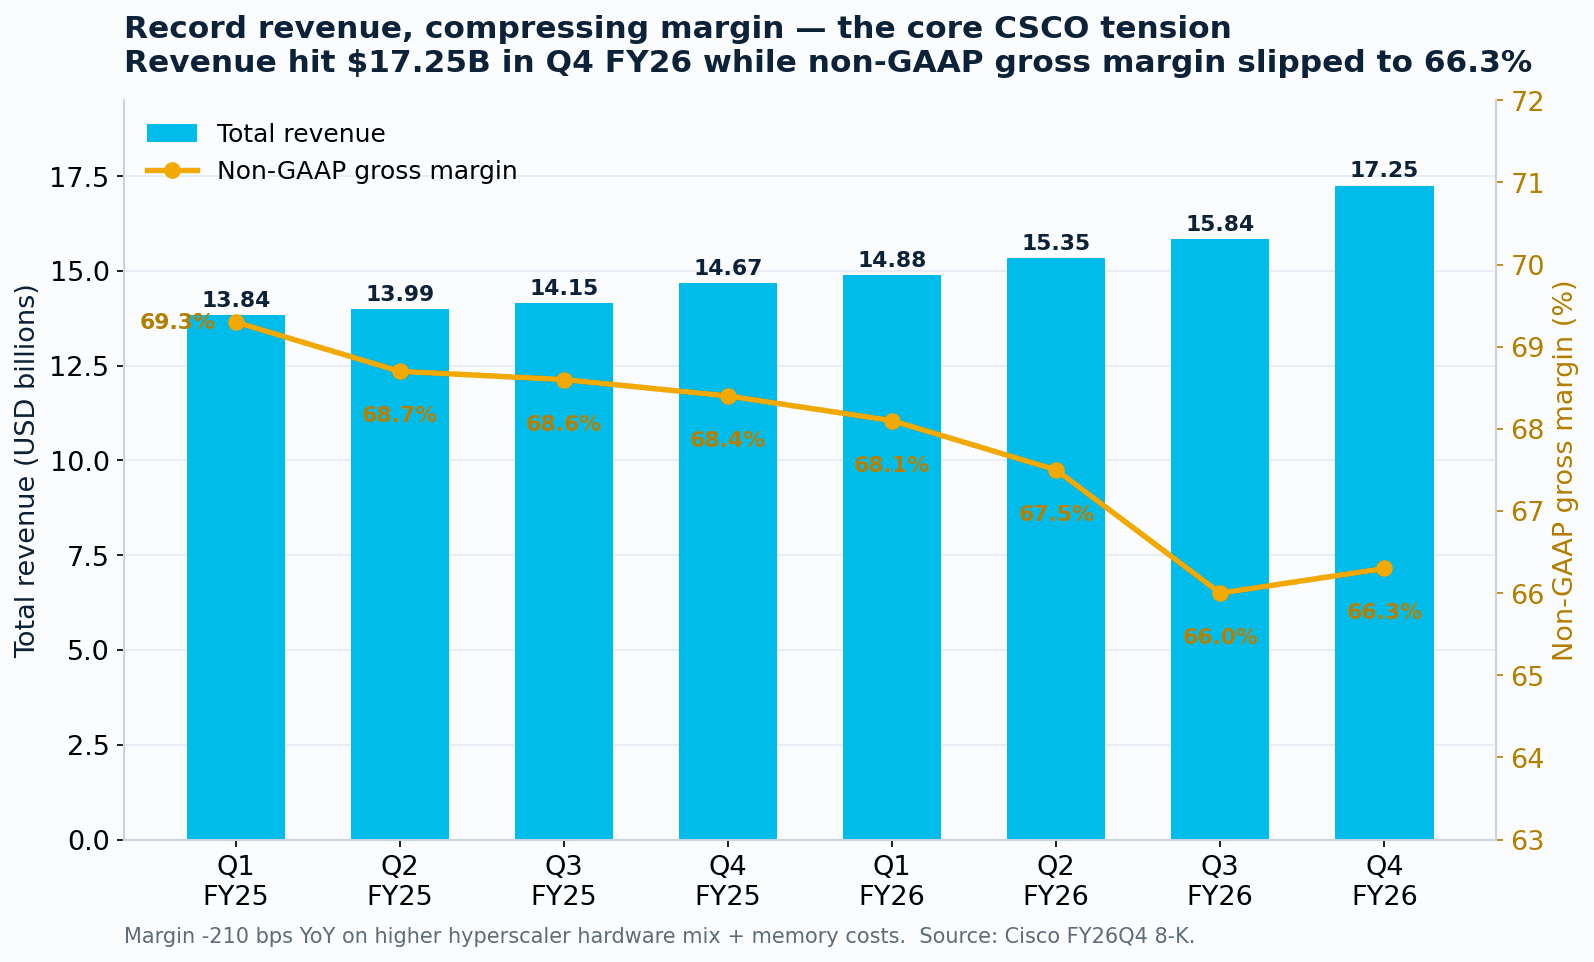
問題就在這裡。Non-GAAP 毛利率跌到 66.3%、YoY 壓縮 210 bps。產品毛利率跌得更多,掉了 270 bps 到 64.8%。原因是結構性的。hyperscaler AI 硬體的毛利率低於 Cisco 的企業 switching,所以當這塊業務長大,混合後的毛利率就被壓下來。記憶體成本上漲又添了壓力,而漲價則貢獻了 Q4 約五個百分點的營收成長,部分抵消了衝擊。
對一檔在財報前一年已漲約 77%、進場時本益比接近 40 倍(以過去 12 個月盈餘計)的股票來說,光這樣的毛利率下滑就已經夠了。選擇權市場原本已反映約 8% 的波動,而這次股價反應幾乎把它用掉了大半。成交量約 3,500 萬股,對照平均約 2,000 萬股。
管理層的反駁是:毛利金額與營業利潤率其實都往另一個方向走。Non-GAAP 營業利潤率創下 35.9% 新高、YoY +160 bps,因為營業費用占營收比重下降約 3.7 個百分點。Patterson 稱營業利潤率是「衡量我們獲利能力更好的指標」,並把 FY27 指引落在約 35%,形容那是一個「高水位」。講白一點:hyperscaler 業務每一美元硬體賺得較少,但 Cisco 服務它幾乎不用多花成本,所以最終落到營業利益這條線的獲利反而更多。
FY27 的佈局
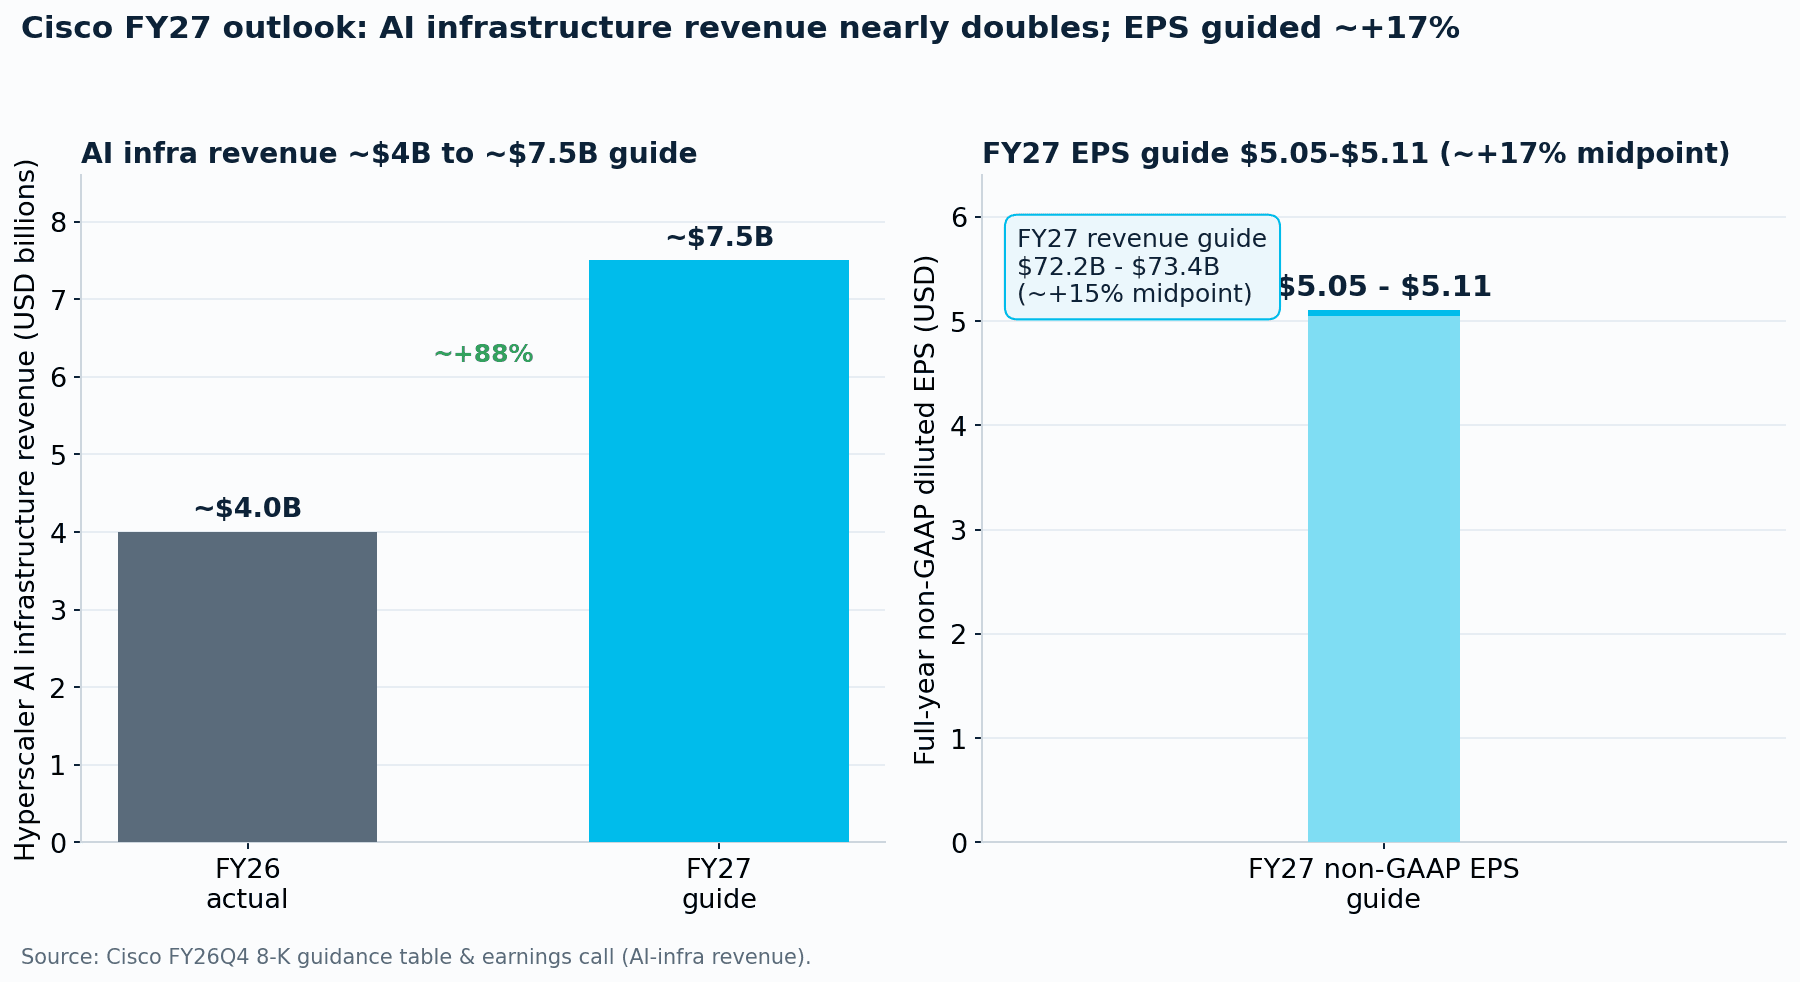
這份財測就是多方對毛利率空方的回答。Cisco 預期 FY27 營收 $72.2B 到 $73.4B、中位數約 +15%,Non-GAAP EPS $5.05 到 $5.11、約 +17%。兩者都高於市場原本的模型。公司 FY26 也回饋股東 $12.7B,約占自由現金流 99%,並連續第 15 年調升股息。
華爾街整體仍偏正面,但在估值上出現分歧。財報後,摩根大通重申 Overweight 並把目標股價上調到 $145;高盛則維持 Neutral、目標股價 $125,認為股價在約 40 倍盈餘下已到滿水位。中位數目標股價落在約 $130,追蹤的約 26 位分析師中,沒有任何一位給出賣出評等。
這股張力其實一句話就能講明白。Cisco 把 AI 建置潮轉化為實際訂單的速度,快過幾乎所有人的預期,而且一邊做到這點、一邊沒有讓自己的成本基礎跟著膨脹。但這份成長的每一美元,都在稀釋投資人過去十年當作神主牌、碰不得的毛利率。而 Q4 這一季,正是這場多空辯論的正反兩方各自拿到證據的一季。