Cisco 把 FY26 AI 訂單目標直接翻倍——而且「無聊的本業」也在年增 19%
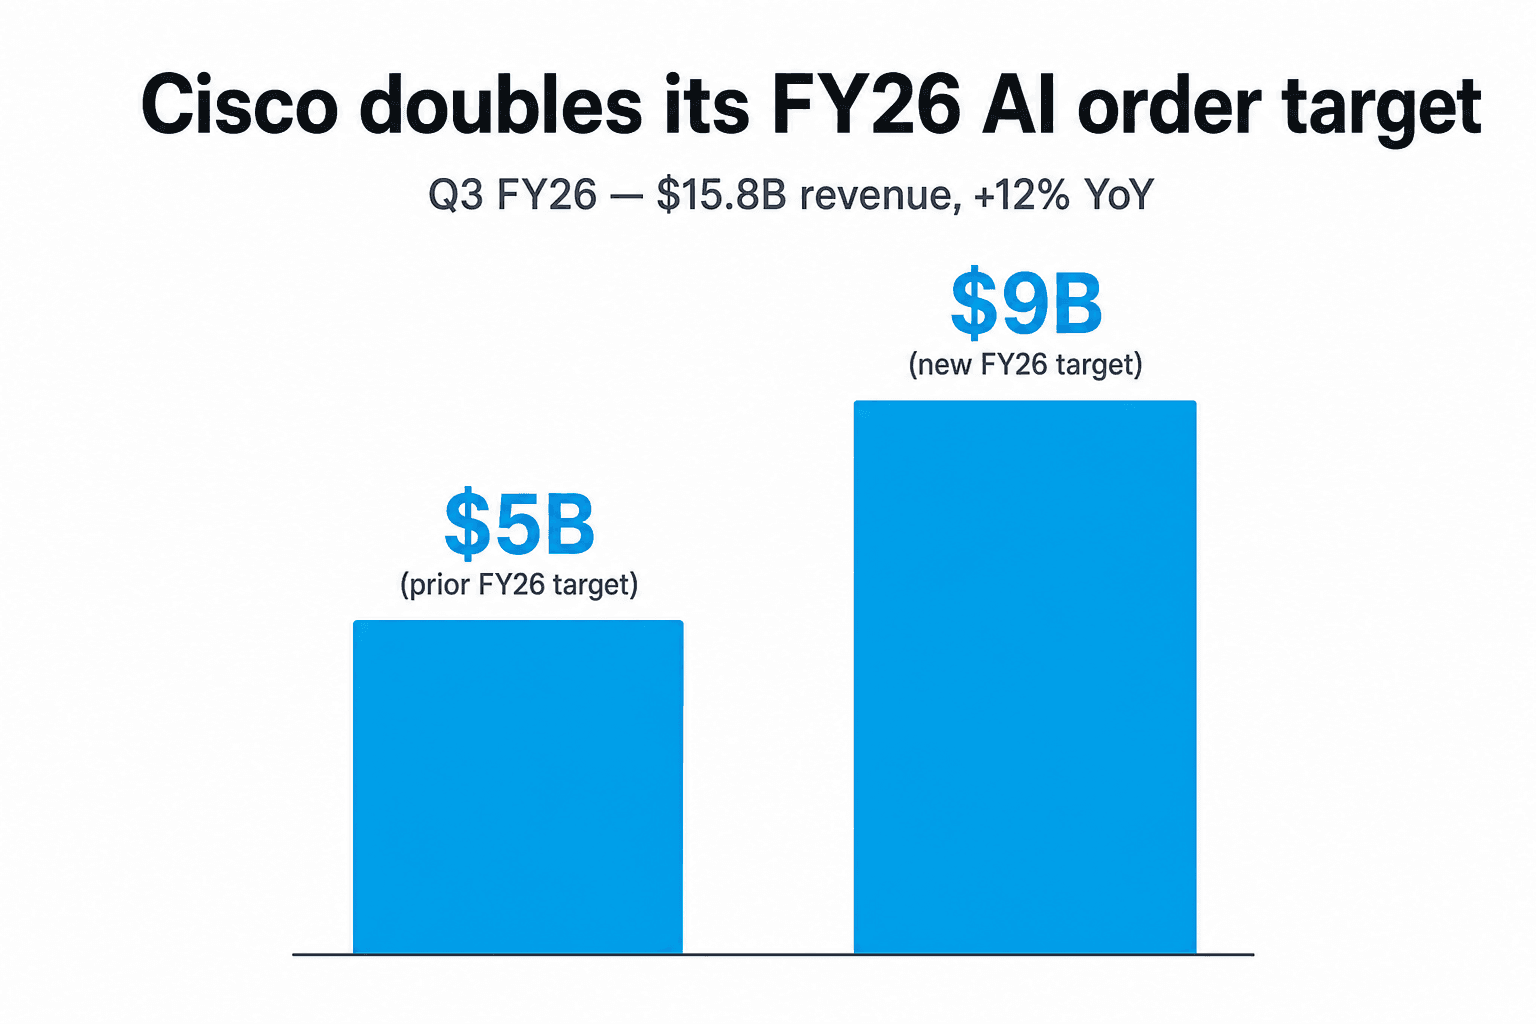
Cisco 這份 FY2026 第三季財報,同時擺著兩個故事,兩個故事彼此強化。
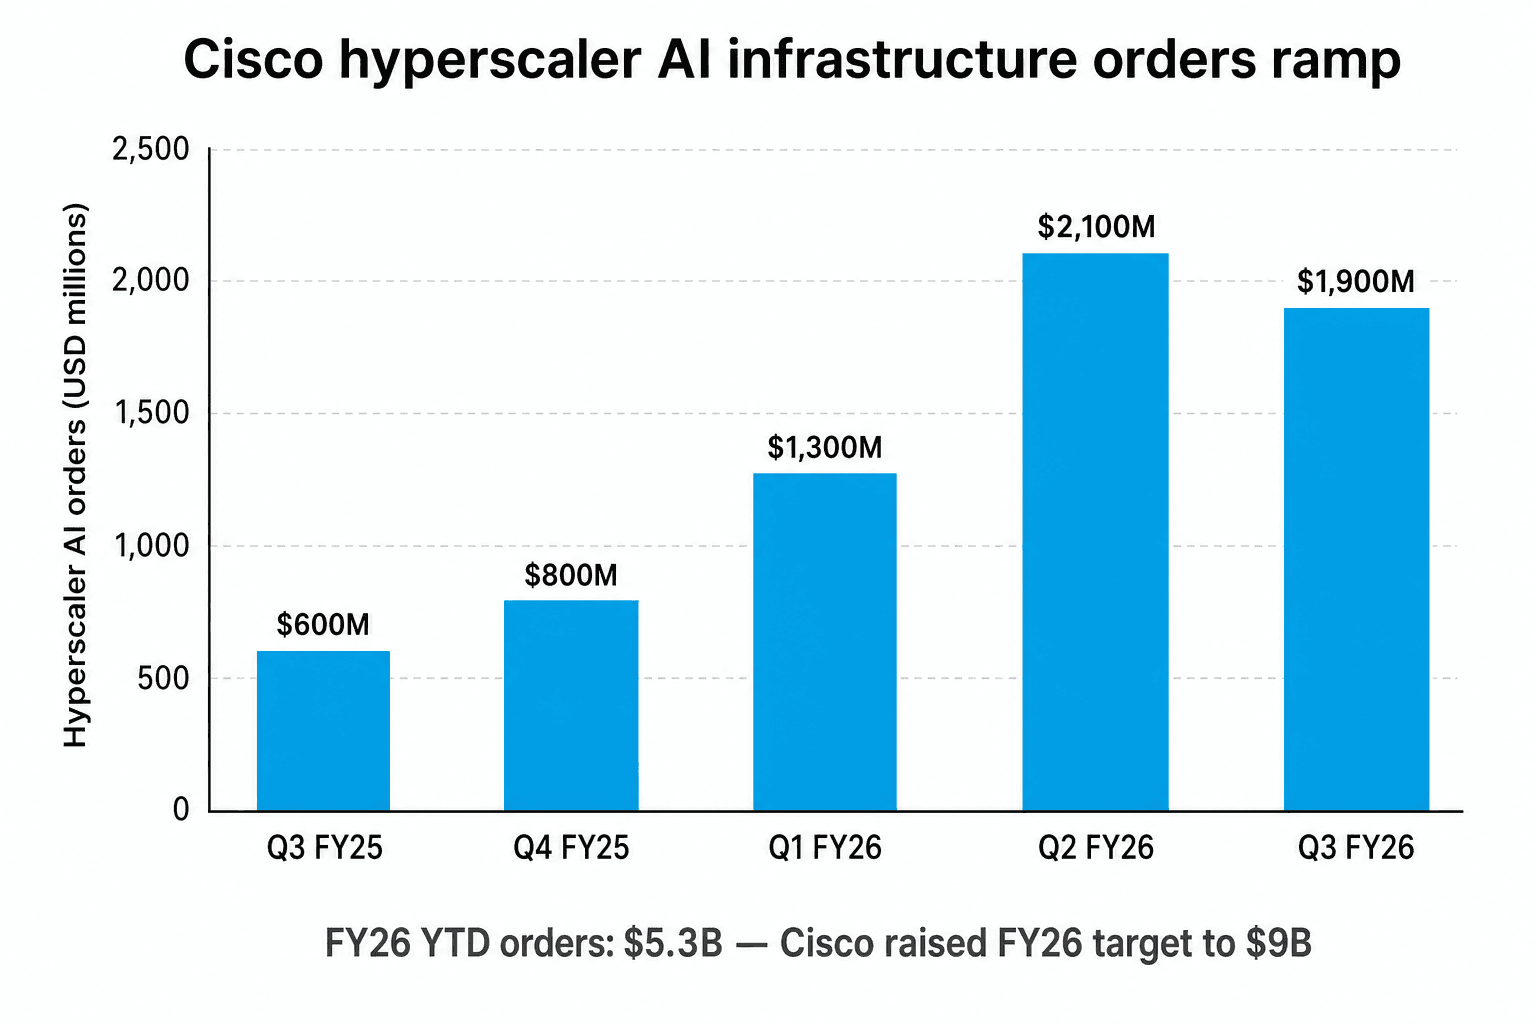
第一個是大家進場前就在等的:hyperscaler AI 基礎設施訂單。Cisco 本季拿到 $1.9B 的 hyperscaler AI 訂單,加上前兩季的累積,FY26 年初至今已經 $5.3B——還沒進 Q4,就已經超過今年 2 月設定的全年 $5B 目標。管理層因此一口氣把 FY26 hyperscaler AI 訂單目標拉到 $9B,AI 營收目標從 $3B 上修到 $4B。
第二個故事是市場沒人預期的。把 hyperscaler 全部拿掉,Cisco 剩下的產品訂單 YoY 還是 +19%。Networking 訂單 +50%。園區網路訂單 +25%。資料中心 switching 訂單 +40%。那群「過去七年都沒換過交換器」的企業 IT 客戶,終於開始下單了——而這個循環,剛好是 Cisco 競爭對手都低估的。
營收 $15.8B、YoY +12%,是十年來最強的單季成長。Non-GAAP EPS $1.06、Non-GAAP 營業利益率 34.2%。Cisco 把 FY26 營收指引拉到 $62.8B-$63.0B(中位數較 2 月版本再加 $1.6B),Non-GAAP EPS 上調到 $4.27-$4.29。股價當天盤中收 +2.6%,盤後再漲約 8%。
AI 訂單簿終於把「正確的零」加進去了
要記住的數字是 $9B。這是新的 FY26 hyperscaler AI 訂單目標——為 FY25 全年 $2B 的 4.5 倍,比 2 月設的 $5B 目標再高 80%。這是 Cisco 在 AI 基礎設施這個敘事上,單次拉高最多的指引。
背後的算式很單純。Q1 FY26 拿 $1.3B、Q2 拿 $2.1B、Q3 拿 $1.9B,三季累計 $5.3B,對應原本 $5B 的全年目標。如果 Q1-Q3 的節奏延續到 Q4,FY26 大概落在 $7B 上下;要做到 $9B,光 Q4 一季就要拿 $3.7B——管理層說這個目標還算保守,因為訂單能見度已經延伸到 CY27。
對應的營收數字是 $4B(從 $3B 上修)。Cisco 的 hyperscaler AI 營收同時來自 silicon(Silicon One ASIC)、systems(搭載 P200 / G200 的 switch)、optics(Acacia 的 coherent pluggable)。訂單轉營收的速度,同會計年度大致落在 60-70%,剩下流到 FY27——這也對得上 $9B 訂單 / $4B 營收的差距。
Design win 的節奏也對得上訂單軌跡。Cisco 本季在 Silicon One P200 拿到兩個 hyperscaler 的 design win,是首批 P200 的「scale-across」應用;Q4 開季前兩週又拿下第三個。Acacia 一季拿到 $1B+ 訂單,FY26 全年朝著 YoY +200%+ 的軌道走。
客戶集中度的疑慮真實存在,但已被量化:Cisco 目前的 hyperscaler AI 營收集中在前四大 hyperscaler,但 design win 的分佈(本季 5 個新 design win,跨 optics 與 systems、跨多個買家)已經把 18 個月前那種「單一客戶綁死」的風險明顯降低。
沒人 price-in 的事:園區汰換潮回來了
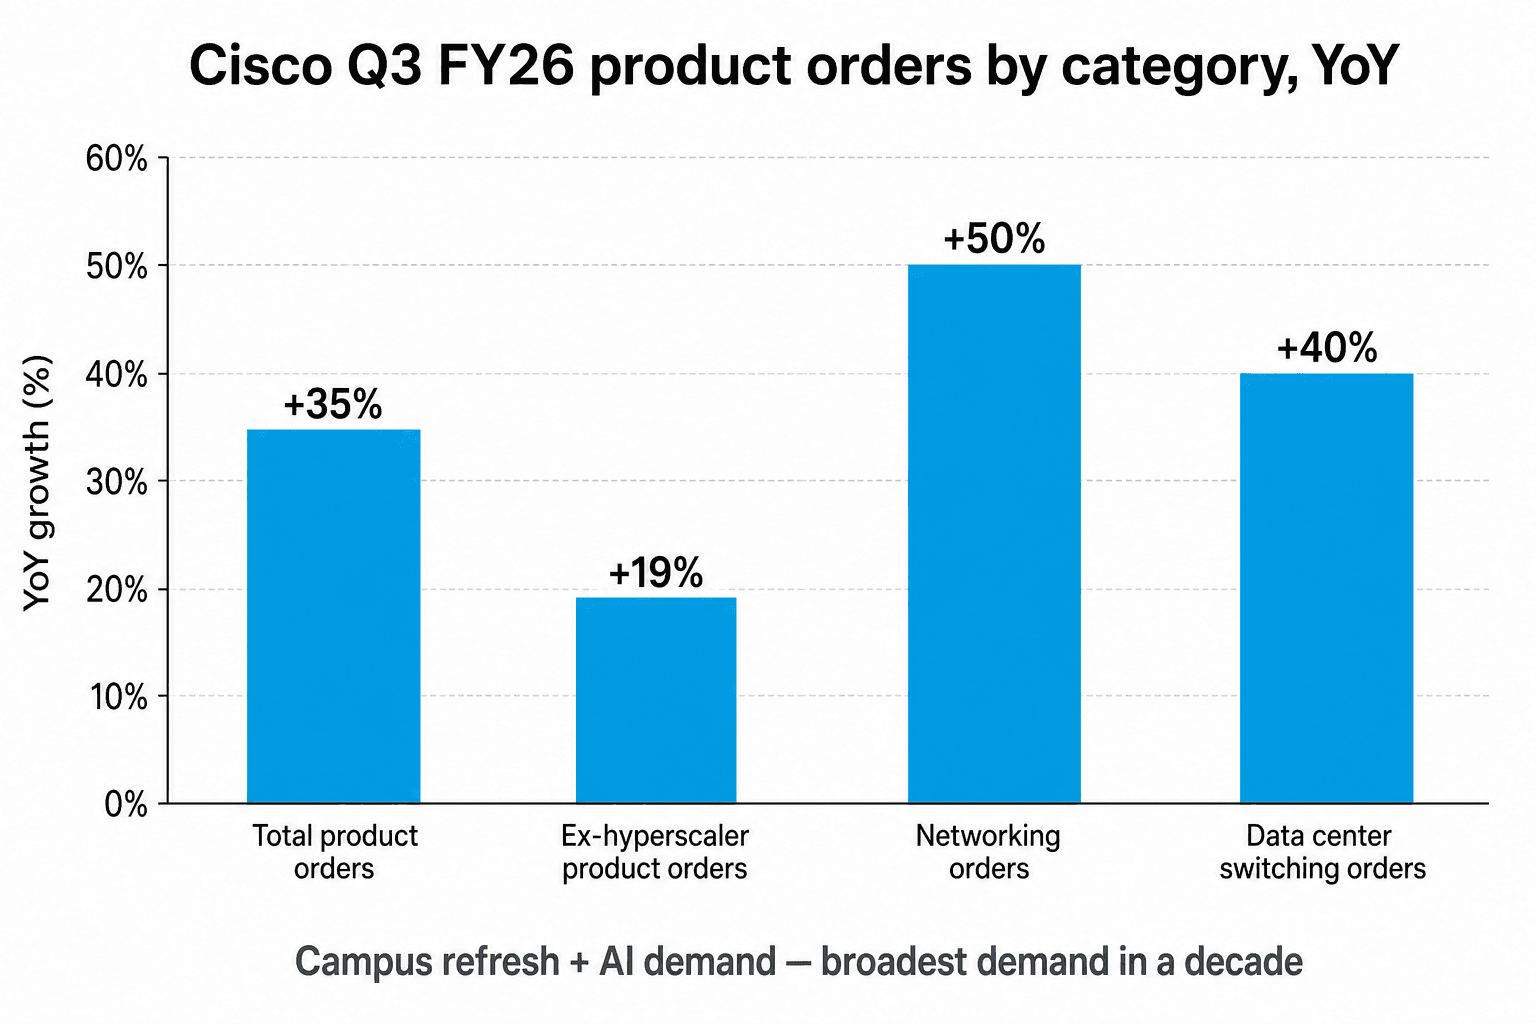
這條才是 AI 多空雙方都漏掉的:總產品訂單 YoY +35%,扣掉 hyperscaler 之後,剩下的本業還是 YoY +19%。這是 Cisco 十年來最強的全面性需求。
園區網路訂單 YoY 超過 +25%。資料中心 switching 訂單 YoY 超過 +40%。18 個月前推出的新一代 Catalyst 產品線,目前的 ramp 速度是 Cisco 公司史上最快。CEO Chuck Robbins 在電話會議上的原話是:「這是十年來我們看過最廣、最深的需求。」
背後的邏輯不神祕。上一輪企業園區汰換週期高峰在 2019 年,疫情期間冷掉、之後始終沒真正回來。Wi-Fi 6E、Wi-Fi 7、Post-Quantum 安全規範、AI-at-the-edge 應用、再加上關鍵基礎設施現代化的監管順風——這些題目最後都指向同一個採購決策:把川普第一次當總統時裝的交換器換掉。被遞延在企業 IT 預算裡的汰換需求很大一筆,Cisco 現在開始收割。
兩個推論。第一,AI 基礎設施敘事不是 Cisco 成長故事的全部——它是疊在一個更廣的汰換週期上的話題擔當。第二,ex-hyperscaler 那條 +19% 比 hyperscaler 的 +217% YoY 更耐打——因為園區汰換合約平均 3-5 年,客戶想砍也砍不快。
如果要建模型,問題剩一個:ex-hyperscaler 的 +15-20% 還能維持四季嗎?如果可以,光靠這條線,FY27 營收就能上看 $70B——還沒算 AI 基礎設施的任何進一步加分。
毛利率壓縮,是入場門票的代價
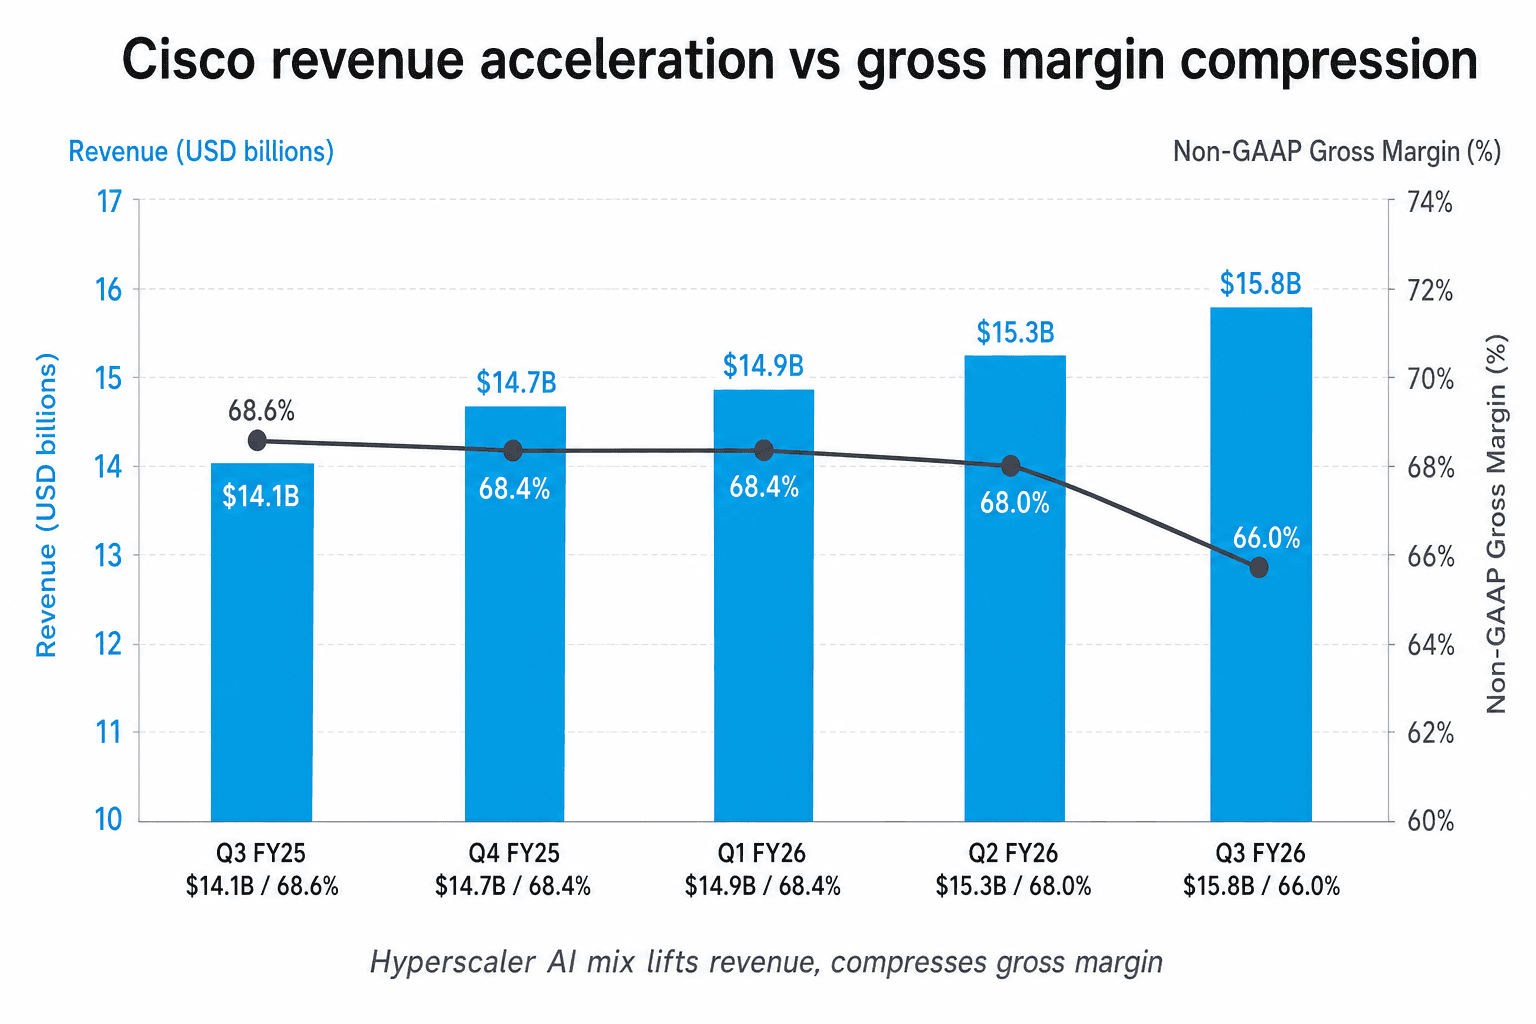
空方的論點很短:66.0%。這是 Cisco FY26 Q3 的 Non-GAAP 毛利率,YoY 壓縮 260 bps(前一年同期 68.6%)。壓縮的幅度逐季變大,跟 hyperscaler AI 比重上升的曲線一致。
關於這條線,有三件事要釐清。
第一,這個壓縮是結構性的、來自產品組合改變,不是本業惡化。Hyperscaler 硬體的毛利率落在 35-45%,傳統企業 networking 則落在 65-70%。當 hyperscaler AI 從營收的 5% 拉到 10-15%,blended 毛利率本來就會被壓。CFO Mark Patterson 在電話會議上把 66-67% 設為新的常態水準,並不是把它當作往下走的中繼站。
第二,絕對毛利金額還在成長。FY26 Q3 Non-GAAP 毛利金額約 $10.5B、去年同期 $9.7B,增量約 $0.8B——即便毛利率被壓,毛利「美元數」還是在加。問題從來不是 Cisco 的企業業務有沒有問題(顯然沒有),而是市場願不願意給多出來的 $1.6B 營收一個 mix-blended 的估值,還是只盯著壓縮的優化指標扣分。
第三,Non-GAAP 營業利益率 34.2%,YoY 只掉 30 bps——即便毛利率掉了 260 bps。算式:R&D 費用 YoY +1.8%,相對營收 +12%。三倍的營運槓桿吸收掉了毛利率的逆風。只要費用線繼續守紀律,毛利率的故事其實沒外界想像那麼吃緊。
法說會實際說了什麼
Chuck Robbins 開場 12 分鐘的 prepared remarks,結構比平常清楚很多:
「AI 基礎設施訂單」:FY26 目標 $9B、為 FY25 的 4.5 倍、年初至今已 $5.3B。 「Networking 是十年來最廣的需求」:ex-hyperscaler +19%、園區 +25%、DC switching +40%。 「Acacia 在燒」:單季 $1B+ 訂單、FY26 YoY +200%+。 「Splunk 變成資料平台」:營收受到 on-prem 轉雲訂閱的拖累,但 ARR 雙位數成長。 「毛利率,就是當 AI 時代基礎設施的代價」:壓縮來自 mix、控制在營業利益這條線。
Q&A 第一道熱題:hyperscaler 的訂單是否一次性 front-load?Robbins 的回答——能見度延伸到 CY27、design win 是多年度計畫、本季 5 個新 design win 跨 optics 與 systems、跨多家 hyperscaler,單一客戶風險已經比 18 個月前低很多。
第二道熱題:毛利率。Patterson 守住 66-67%。第三道:Splunk,管理層承認 on-prem 轉雲訂閱會壓近期 reported 營收成長,希望投資人改看 ARR 曲線。
隔天早上華爾街三分之二的人做了什麼
賣方反應走了一個經典的「beat-and-raise + 結構性故事」流程。中位數目標價從法說前的約 $94,跳到隔天早上約 $115。Morgan Stanley 從 Equal-Weight 升到 Overweight、目標價 $120。Goldman 維持 Conviction List 上的 Buy、目標價 $125。JP Morgan 從 $96 拉到 $112。Wells Fargo 從 $92 拉到 $118。Citi 從 $98 拉到 $115。
Bernstein 維持 Market Perform 的反向立場,目標價只從 $80 微調到 $95,論點是「目前估值已經把 AI optionality 計入,純 optics 名字 risk/reward 更好」。
法說後的整體評等變成 Strong Buy(追蹤的大行裡,8 個 Buy、1 個 Hold)。目標價分散度其實比法說前還收斂——原本對 AI 基礎設施敘事有疑慮的分析師,要不投降、要不就維持原本的模型。
下一份 Q4 財報看什麼
三個數字會決定下一份財報(目前排在 2026 年 8 月中):
hyperscaler AI 訂單節奏。要達到 FY26 $9B,光 Q4 就得拿 $3.7B、接近 Q3 速度的兩倍。答案大概率還是超預期,但 optics / silicon / systems 的訂單組合會決定 FY27 起跑點。
ex-hyperscaler 訂單成長。如果 +19% 再撐一季,園區汰換論述會變成市場共識;如果掉到個位數,敘事會回到「只剩 AI」。
毛利率底。Q4 指引 65.5%-66.5% 跟 Patterson 的框架一致。如果掉到 65% 以下,營運模型整體會被迫重估。
進 Q4 的 setup 是這幾年最乾淨的一次。Cisco FY26 內已經連三季調升指引——這種頻率,自 2000 年代中以來不曾看過。問題已經不是 AI 基礎設施敘事是不是真的,而是企業汰換週期還剩幾季。
如果答案是「還有四到八季」,FY27 的樣子,跟 Cisco 過去 15 年產出的任何一年都會完全不同。