CrowdStrike 超預期、上修財測、還宣布 4 拆 1——股價照樣跌 10%
一份超預期、市場卻當成不及格的財報
CrowdStrike Q1 FY27 幾乎什麼都做對了。Non-GAAP EPS $1.10 打敗市場想要的約 $1.07。營收 $1.39B(YoY +26%) 超過約 $1.36B 的預估。淨新增 ARR 是 Q1 紀錄 $256M、YoY +32%。自由現金流創 紀錄 $468M、利潤率 34%。GAAP 淨利一年多來首次 轉正。管理層把全年淨新增 ARR 成長率 上修 520 個基點到 27.7%。最後再補一刀,董事會宣布 4 拆 1。
股價跌了約 10%。
這個落差就是整個故事。財報本身沒問題。有問題的是「設定」:CrowdStrike 帶著約 25 倍未來營收 的估值進場,前一個交易日還因一連串財報前目標價調升而上漲 5%——JPMorgan 調到 $800、Jefferies 到 $775、Evercore 到 $710。股價被定價得這麼貴時,「好」就是新的「壞」。市場不是在評這一季,而是拿這一季去對照完美。
真正引爆的指標:淨新增 ARR
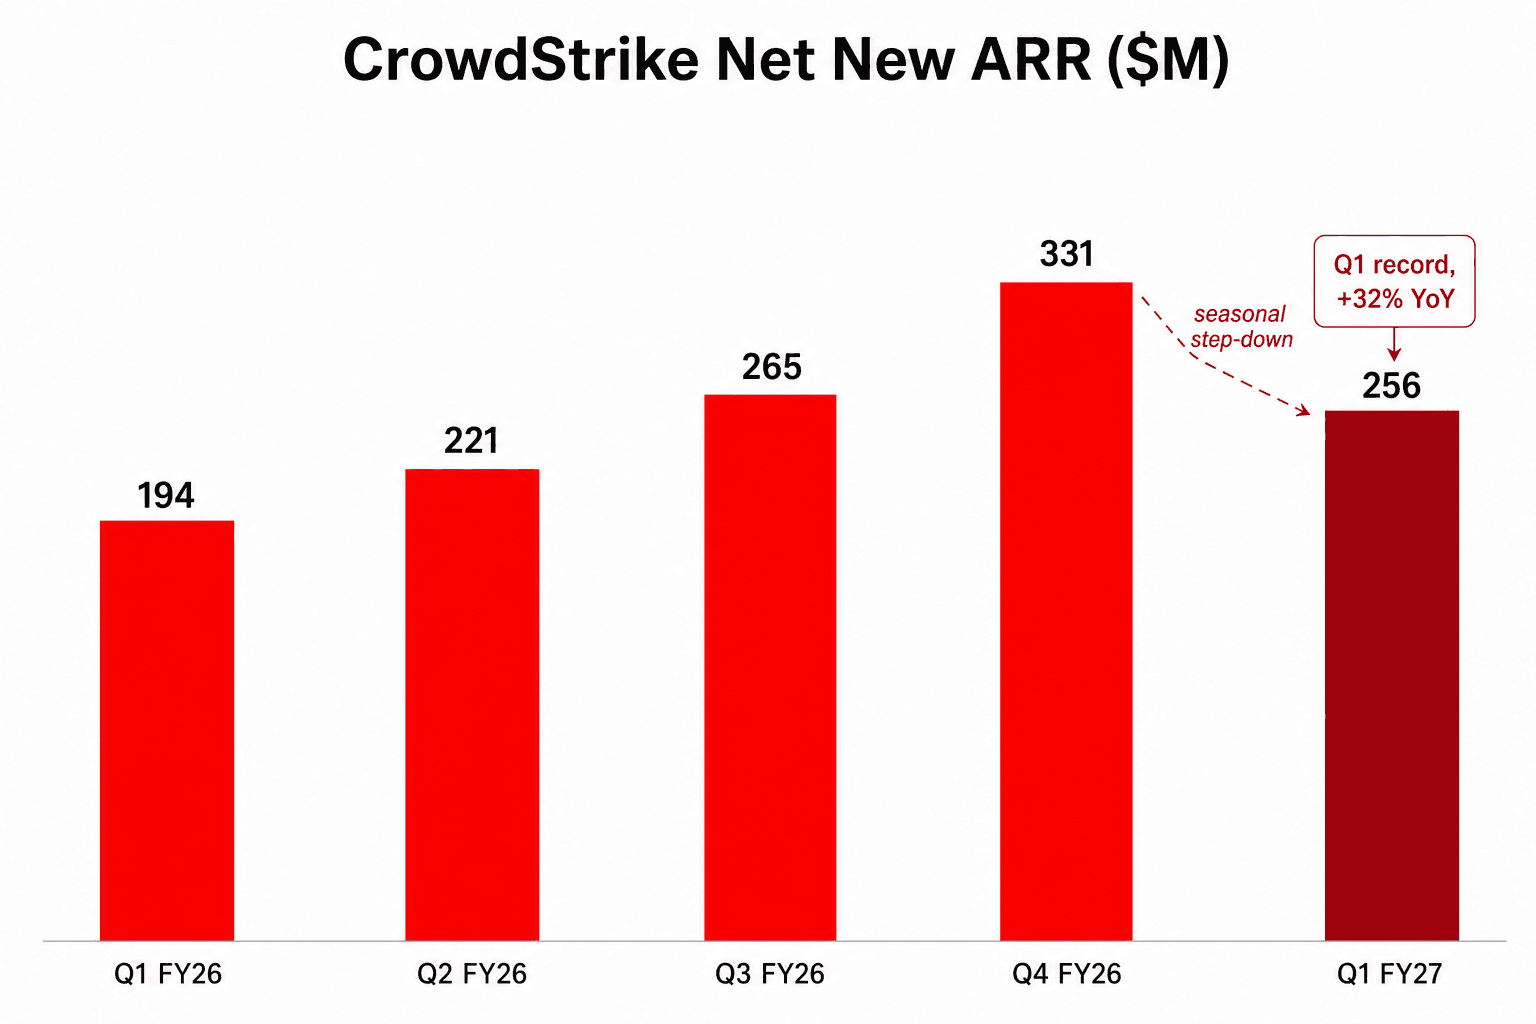
淨新增 ARR 是整個 CrowdStrike 多方論述的支點,因為它衡量平台每一季新增了多少 新的 經常性收入。$256M 在這個最關鍵的軸線上是真的好——YoY +32%,數年來最快的 Q1 淨新增 ARR 成長,也是管理層上修全年財測的依據。
但它較 Q4 的 $330.7M 季減 22.6%。這個回落是季節性的——Q4 永遠是 CrowdStrike 最大的簽約季,Q1 永遠會吐回一些——年增才是誠實的比較。然而被「炸裂」預期養大胃口的市場,照樣只盯著季序。總 ARR 來到 $5.51B(YoY +24%),即使基期已突破 50 億美元,仍連續四季把成長穩在 +23~24% 區間。這種規模還能維持的耐久力很難得——但耐久不等於加速,而 25 倍估值要的是加速。
現金流,才是真正的故事
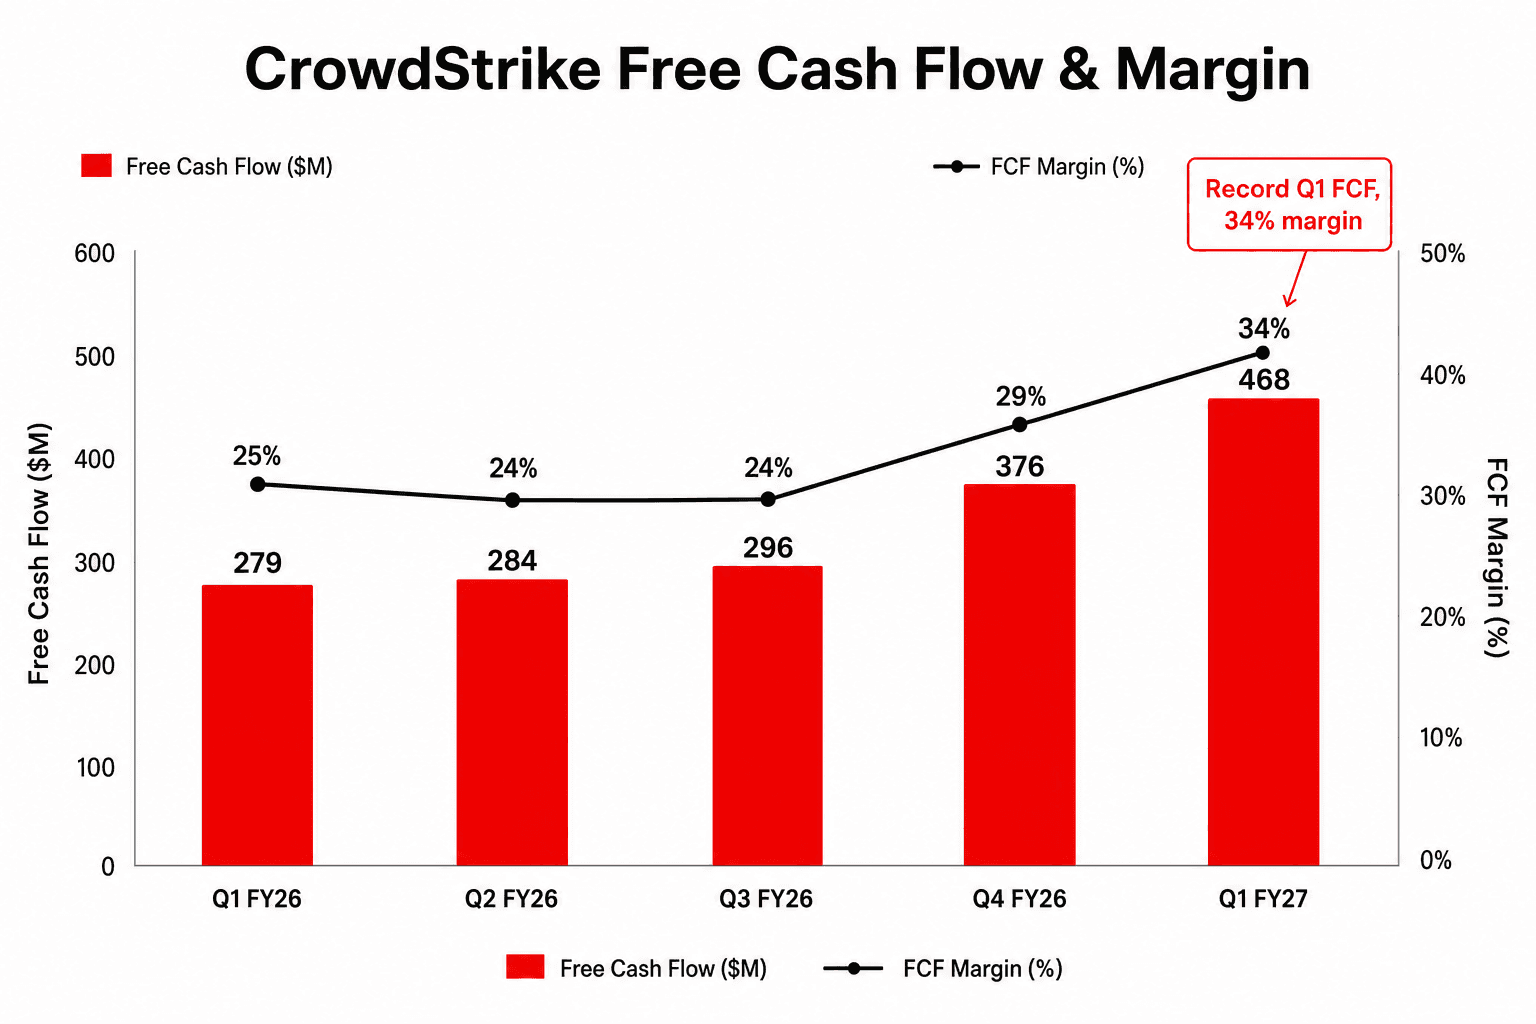
如果淨新增 ARR 是空方的把柄,自由現金流就是多方的錨。CrowdStrike 產生 創紀錄的 $468M 自由現金流、YoY +68%、利潤率 34%——比一年前高了九個百分點。營運現金流創紀錄 $591M。Non-GAAP 營業利潤率擴張到 24%,YoY +6 個百分點。
這是模型裡正在悄悄複利的部分。CrowdStrike 已經走過 2024 年 7 月 19 日事件最糟的階段:本季相關成本降到 $18.1M、YoY −54%,移除了整個 FY26 都在扭曲 GAAP 數字的拖累。隨著這個逆風淡出,模型的槓桿終於在 GAAP 數字上現形——這也是 GAAP 重返獲利 的原因(淨利 $27.8M、EPS $0.11,對比去年同期虧損 $104.3M)。
一個註腳:資產負債表上的現金季減約 $0.68B 到 $4.55B。這不是營運因素——本季包含 $881M 的企業併購(商譽幾乎翻倍,由 $1.36B 到 $2.27B)外加 $176M 的庫藏股回購。現金引擎在轉,只是現金餘額拿去做了併購。
「AI 拐點」的故事
創辦人兼執行長 George Kurtz 在法說會把 Q1 定義為「資安世界與前沿 AI 相撞」的一季——他稱之為「the Mythos moment」——把 CrowdStrike 定位成「AI 安全基礎設施,AI 成功落地的關鍵」。口號背後的實質:與 OpenAI 與 Anthropic 共同發起的 Project QuiltWorks 聯盟;同時獲選為 Anthropic 的 Project Glasswing 與 OpenAI 的 Trusted Access for Cyber 計畫的首發夥伴;與 AWS、NVIDIA、OpenAI 共建的 Charlotte AI AgentWorks Ecosystem;以及新的 Agentic MDR。
這就是上修財測所倚靠的新 ARR 引擎。模組滲透率已經很深——25% 客戶現在用八個以上 Falcon 模組,高於一年前的約 22%——而代理式 AI 產品是下一層擴張。多方的解讀是:CrowdStrike 把 AI 落地當成對其他人 AI 建置課的「資安稅」來變現。空方的解讀是:這些都還沒進到數字裡,而上修財測等於要投資人今天就為未來才到的 ARR 付錢。
拆股,以及它釋放的訊號
4 拆 1(除權基準日 2026-06-25、2026-07-02 起拆分後交易)不改變任何基本面——它把股價砍成四分之一、股數變四倍。它釋放的是信心,也是在拆分前約 $750 的價位上爭取散戶可及性。空方把時機——在估值偏高的股票上、與上修財測一起宣布——讀成情緒管理。多方則讀成一家對自身軌跡夠有把握、才願意做這個觀感動作的公司。無論哪種,$750 / 4 ≈ $187 不會讓企業價值多一塊錢。
多空到現在還在吵什麼
多方: 淨新增 ARR 重新加速到 YoY +32%、財測 向上(FY27 淨新增 ARR 成長率上修 520 bps 到 27.7%)、自由現金流利潤率達 34%、GAAP 重返獲利、AI 資安引擎真實且早期。這是一個正在複利槓桿的同類最佳平台。
空方: 上述沒有一項撐得起進場前約 25 倍未來營收的估值,淨新增 ARR 季減給了賣壓藉口,上修財測隱含的下半年再加速現在得兌現,而 $881M 併購讓有機 vs. 併購的 ARR 圖像變得模糊。
前瞻——Q2 的關鍵
看三件事進到 8 月底的 Q2 財報:(1) 淨新增 ARR 再加速——上修的 FY27 財測押注更強的下半年,Q2 要把軌跡秀出來;(2) AI 產品變現——只要揭露 Charlotte AI/Agentic MDR/QuiltWorks 的任何 ARR 貢獻,就能把故事變成數字;(3) 利潤率耐久度——在吸收新併購與上升的股權薪酬下,34% 的 FCF 利潤率能不能守住。
所有財務數字取自 CrowdStrike Q1 FY2027 財報(2026-06-03 向 SEC 申報)與歷季財報。分析師目標價調整與市場反應取自 CNBC、Benzinga 與 Public.com 的報導。