Salesforce FY27 Q2:EPS 翻倍了,本業沒有
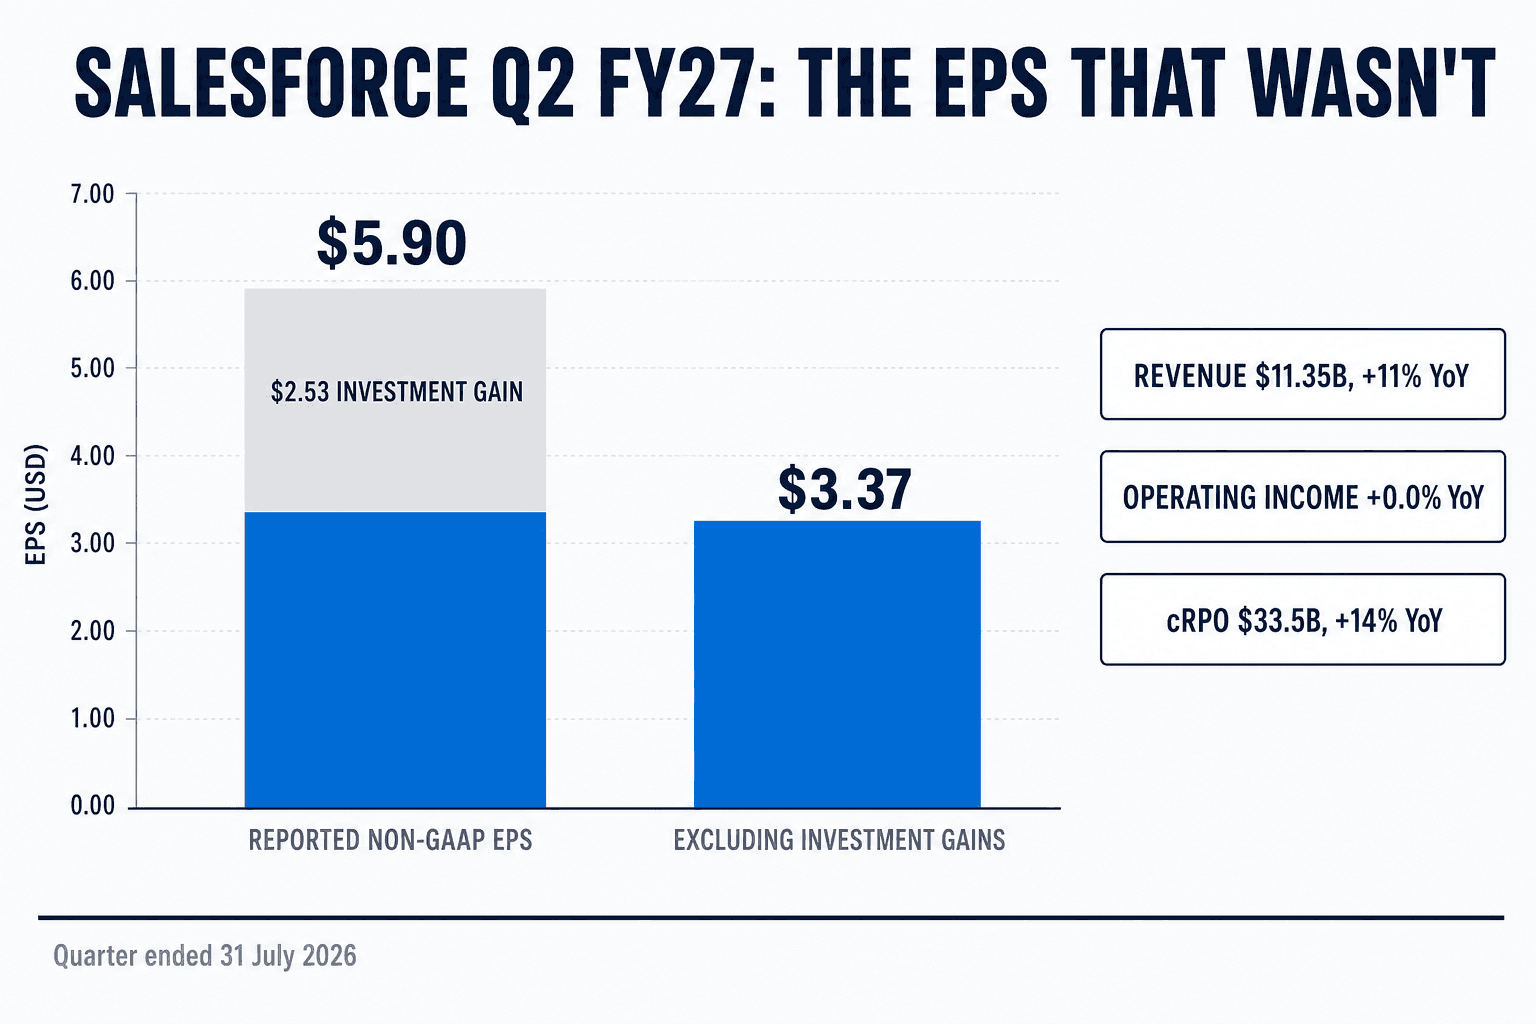
Salesforce 在週三晚上交出 non-GAAP 每股盈餘 (EPS) $5.90——自家財測只給到 $3.25 至 $3.27。盤後先漲了約 13%,接著做了一件不太尋常的事:它沒有停下來,隔一個交易日收在 $252.05、大漲 22.58%,是公司史上第二強的單日表現。
接下來這件事,幾乎沒有人算進價格裡。Salesforce 在自己的新聞稿裡就白紙黑字寫明,這筆 EPS 有多少來自投資組合的市價評價利得。把公司自己的數字拿掉,non-GAAP EPS 成長 15.8%,不是 103%。以 GAAP 計算,甚至是負成長。
不存在的那筆 EPS
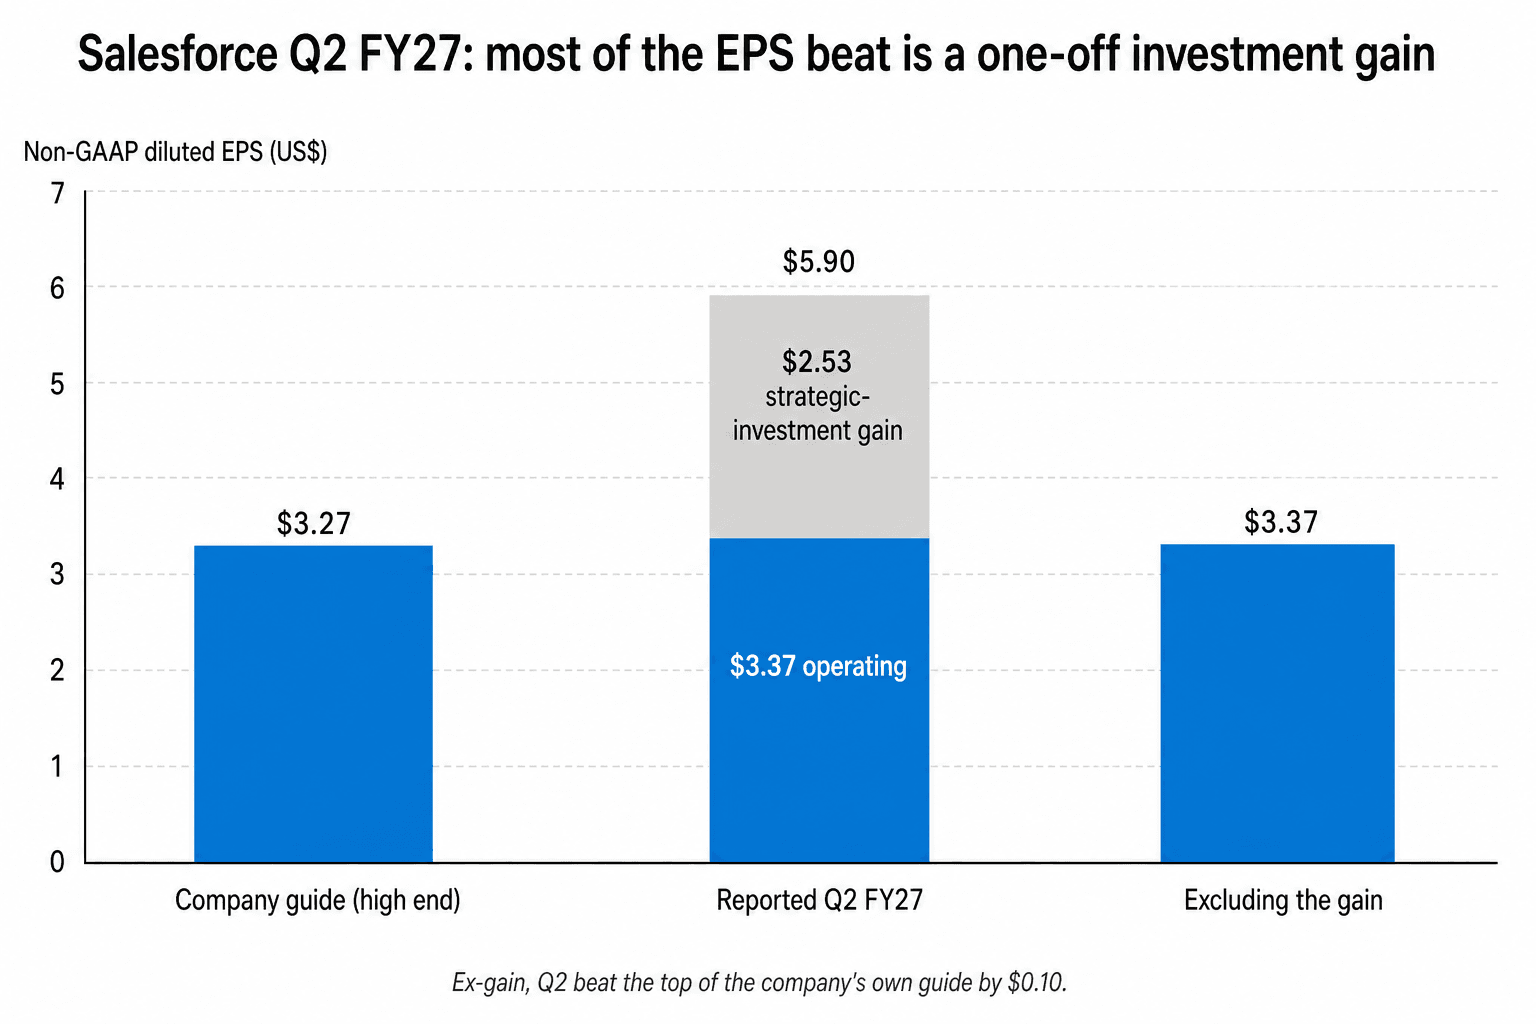
「策略性投資利得」這一行,從去年同期的 $6M 跳到 $2,613M。Salesforce 並沒有把它排除在 non-GAAP 之外,但確實公布了它折算成每股是多少:non-GAAP 稀釋 EPS $2.53、GAAP 稀釋 EPS $2.43,去年同期則是 $0.00。
把公司自己的數字扣掉,整張圖就反過來了:
| FY27 Q2 稀釋 EPS | FY26 Q2 | FY27 Q2 | YoY |
|---|---|---|---|
| Non-GAAP,公布數 | $2.91 | $5.90 | +102.7% |
| Non-GAAP,排除已揭露利得 | $2.91 | $3.37 | +15.8% |
| GAAP,公布數 | $1.96 | $4.29 | +118.9% |
| GAAP,排除已揭露利得 | $1.96 | $1.86 | −5.1% |
這些不是外部分析師自行調整的結果,而是公布數字直接減去 Salesforce 自己揭露的每股影響數。
以 $3.37 來看,這一季還是比財測上緣高了十美分。這是真的,但那是十美分的差距,不是碾壓式的大勝。這筆利得主要來自 Anthropic 的持股,起點是 2023 年一筆 $50M 的投資。Marc Benioff 在法說會上把這個循環講得異常直白:「你看我們手上 Anthropic 股票的價值。那大概等於我們一半的價值⋯⋯先別管什麼現金流或客戶基礎。所以我才會說:『Robin,去把你能買回來的 Salesforce 股票通通買回來。』」
這是第二件在美化每股數字的事。那筆 $25B、靠新發債支應的加速庫藏股回購 (ASR),把稀釋股數從 962M 壓到 821M,YoY 減少 14.7%。分母變小,EPS 變大。
營收成長 11%,營業利益成長 0
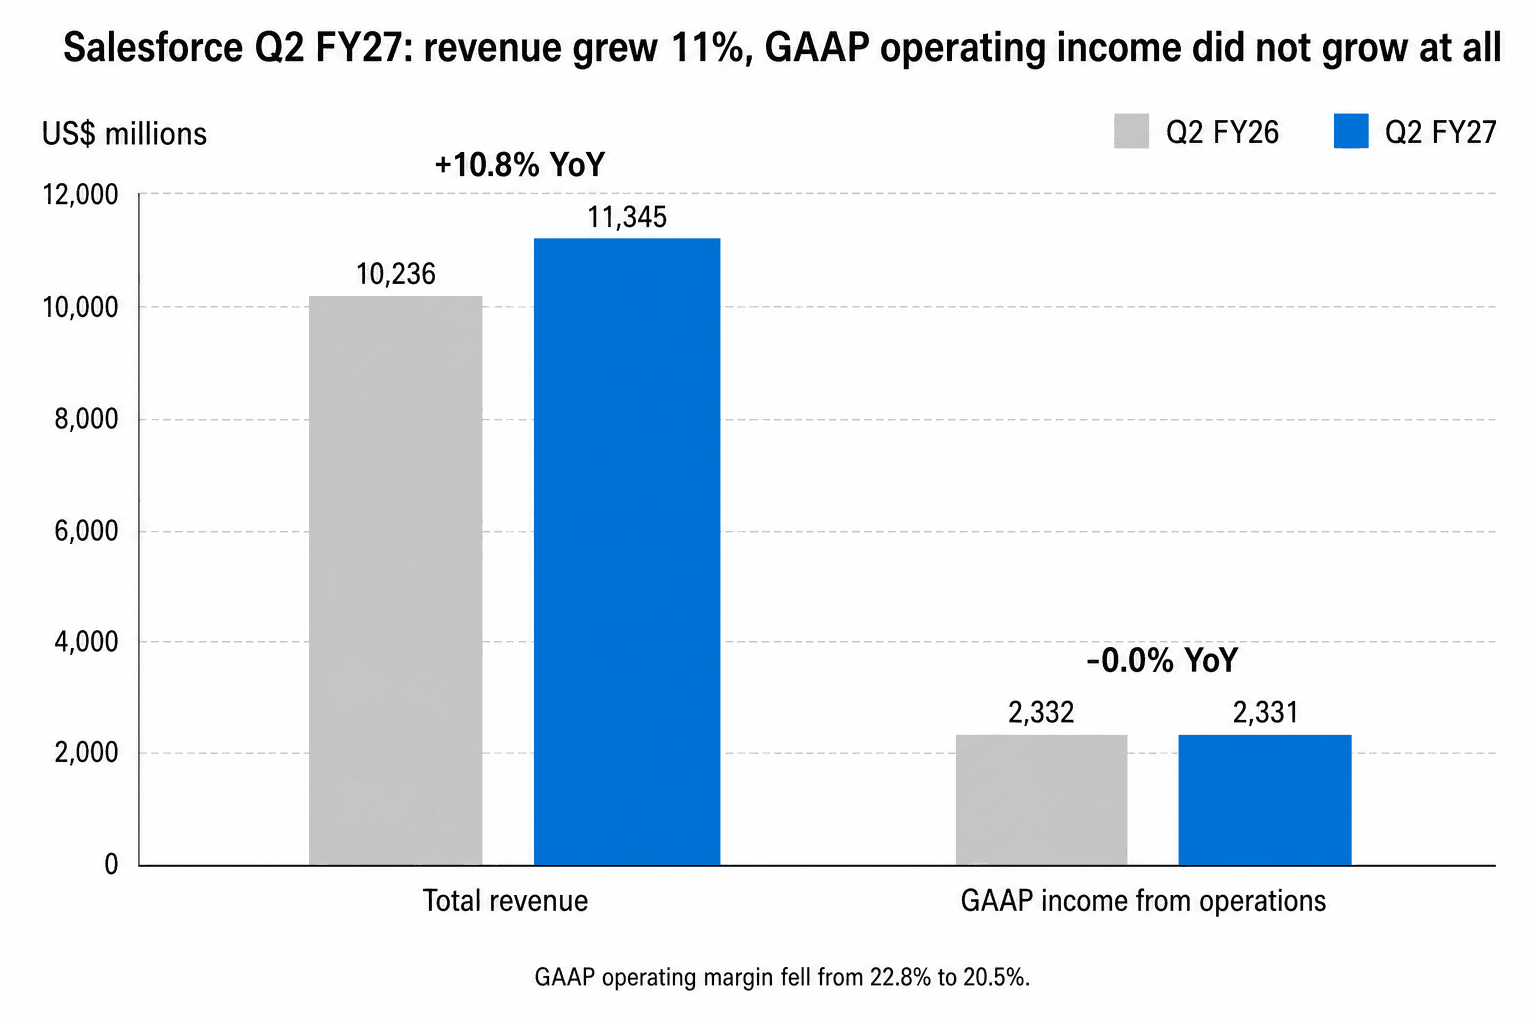
GAAP 營業利益 $2,331M。一年前是 $2,332M。同一段時間,營收成長 10.8%。
GAAP 營業利潤率下滑 2.3 個百分點到 20.5%。Non-GAAP 營業利益成長 10.3%,略慢於營收,所以 non-GAAP 營業利潤率也跟著掉了 0.2 個百分點到 34.1%。這是近八季以來,non-GAAP 營業利潤率第一次 YoY 收縮,也終結了管理層一直掛在嘴上的利潤率擴張連續紀錄。
原因在成本端。訂閱業務的銷貨成本成長 22.9%,訂閱營收只成長 11.7%,訂閱毛利率因此落到八季新低的 81.3%,主因是 Informatica 的無形資產攤銷與 AI 運算成本。研發費用 (R&D) 成長 13.9%。銷售與行銷成長 12.1%,基本上與營收同步,等於完全沒有營運槓桿。$94M 的重組費用,是八個季度裡的第五次。
營業利益以下,為了回購而舉的債開始現形:利息費用從 $67M 拉到 $473M。把投資利得放到一邊,這筆算術毫不留情。Non-GAAP 營業利益一年多了 $363M,利息費用就吃掉 $406M,其他收入減少再拿走 $54M。為了壓低股數而借的錢,把整年的本業獲利成長全部吃光。
無論是 Benioff 的「強勁的利潤率表現」,還是財務長 Robin Washington 複誦的「34.1% 與 20.5%」,都沒有提到這兩個數字都是 YoY 下滑。也沒有任何一位分析師問。
41% 的成長是買來的
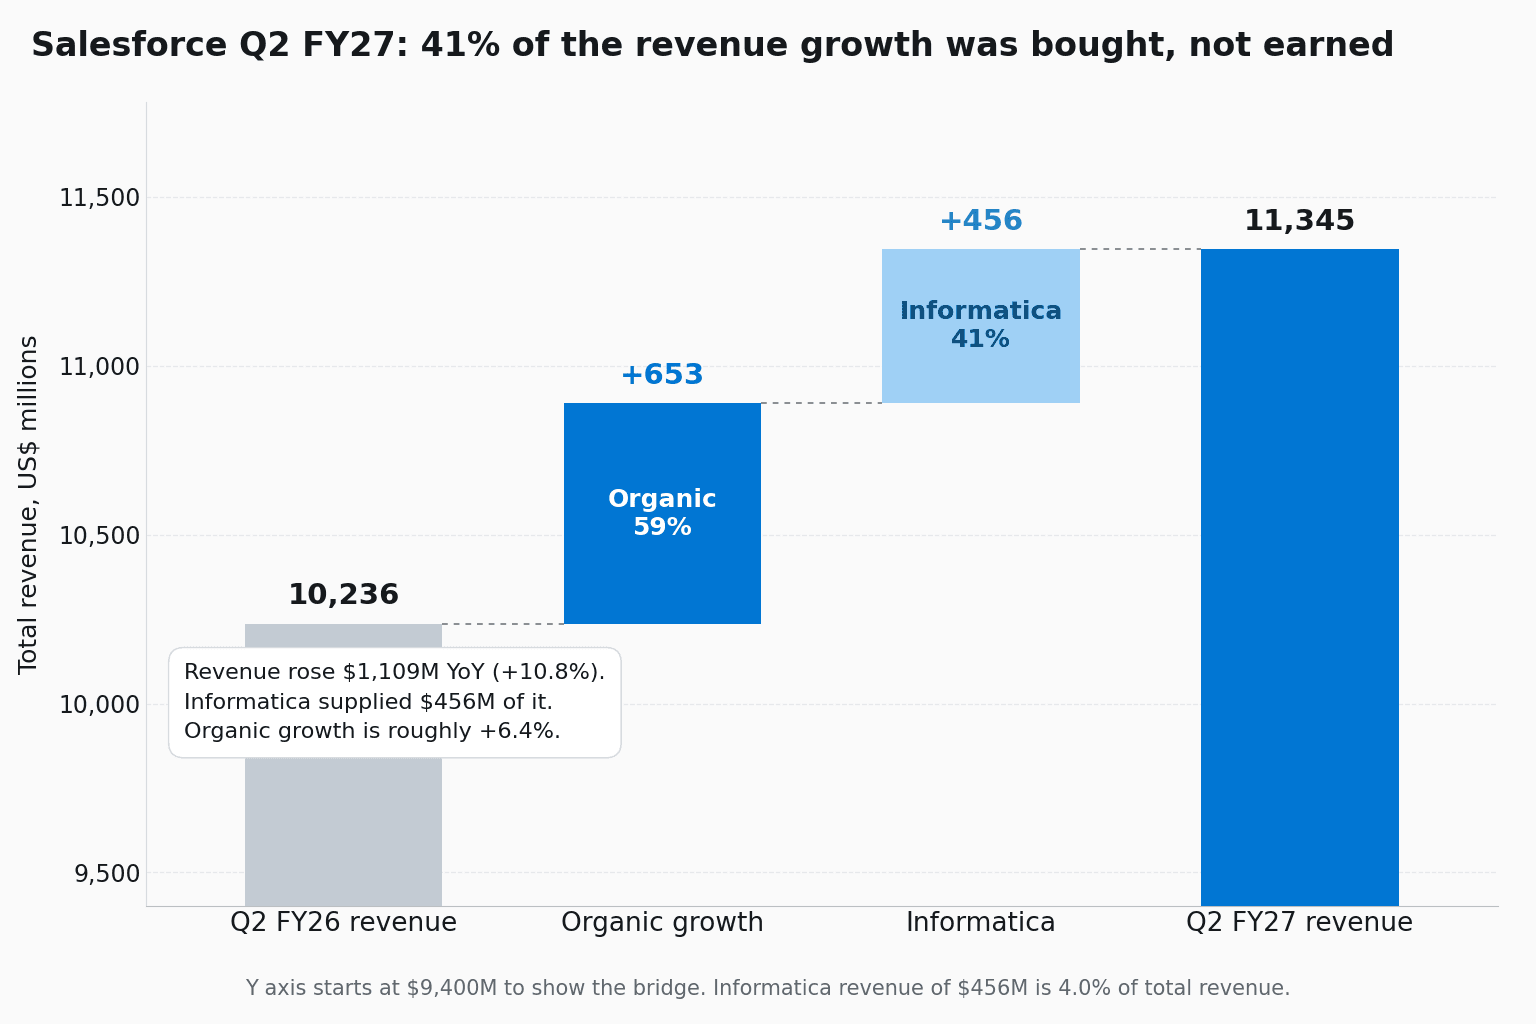
營收 $11,345M,落在財測區間的上緣。$1,109M 的增額裡,Informatica 貢獻了 $456M,也就是成長的 41% 是買來的。扣掉 Informatica,有機成長大約 6.4%。
產品拆分講的是同一件事。Salesforce 現在把訂閱營收分成兩塊。Agentforce Apps 是 Sales、Service、Marketing、Commerce 與 Slack 這一塊核心,約占訂閱營收三分之二,以名目基礎計算 YoY 成長 7.6%,而且比上一季的 8.9% 減速。Data 360, Headless Platform and Other 這一塊,Informatica、MuleSoft 與 Tableau 都在裡面,名目成長 20.3%。(這兩條線公司自己公布的固定匯率 (CC) 數字分別是 8% 與 20%。)
全年財測從 $45.9–46.2B 上調到 $46.1–46.4B。Washington 自己把這 $200M 的上調拆給大家看:「$100M 來自有機成長、$200M 來自尚未完成的 Contentful 與 Fin 併購,再加上 $100M 的匯率逆風。」在 $46B 的基數上,有機的上調金額是 $100M。
EPS 財測的上調是同一招,只是把時間拉長到全年。全年 non-GAAP EPS 上調 $2.61,而 Q2 已經入袋的投資利得就有每股 $2.53;Salesforce 也明講,這個預估 EPS「假設策略性投資組合的價值不再變動」。以本業來看,今年剩下時間的財測幾乎沒有動。GAAP 營業利潤率財測反而被下修 50 個基點 (bps) 到 20.1%。
真正漂亮的那個數字
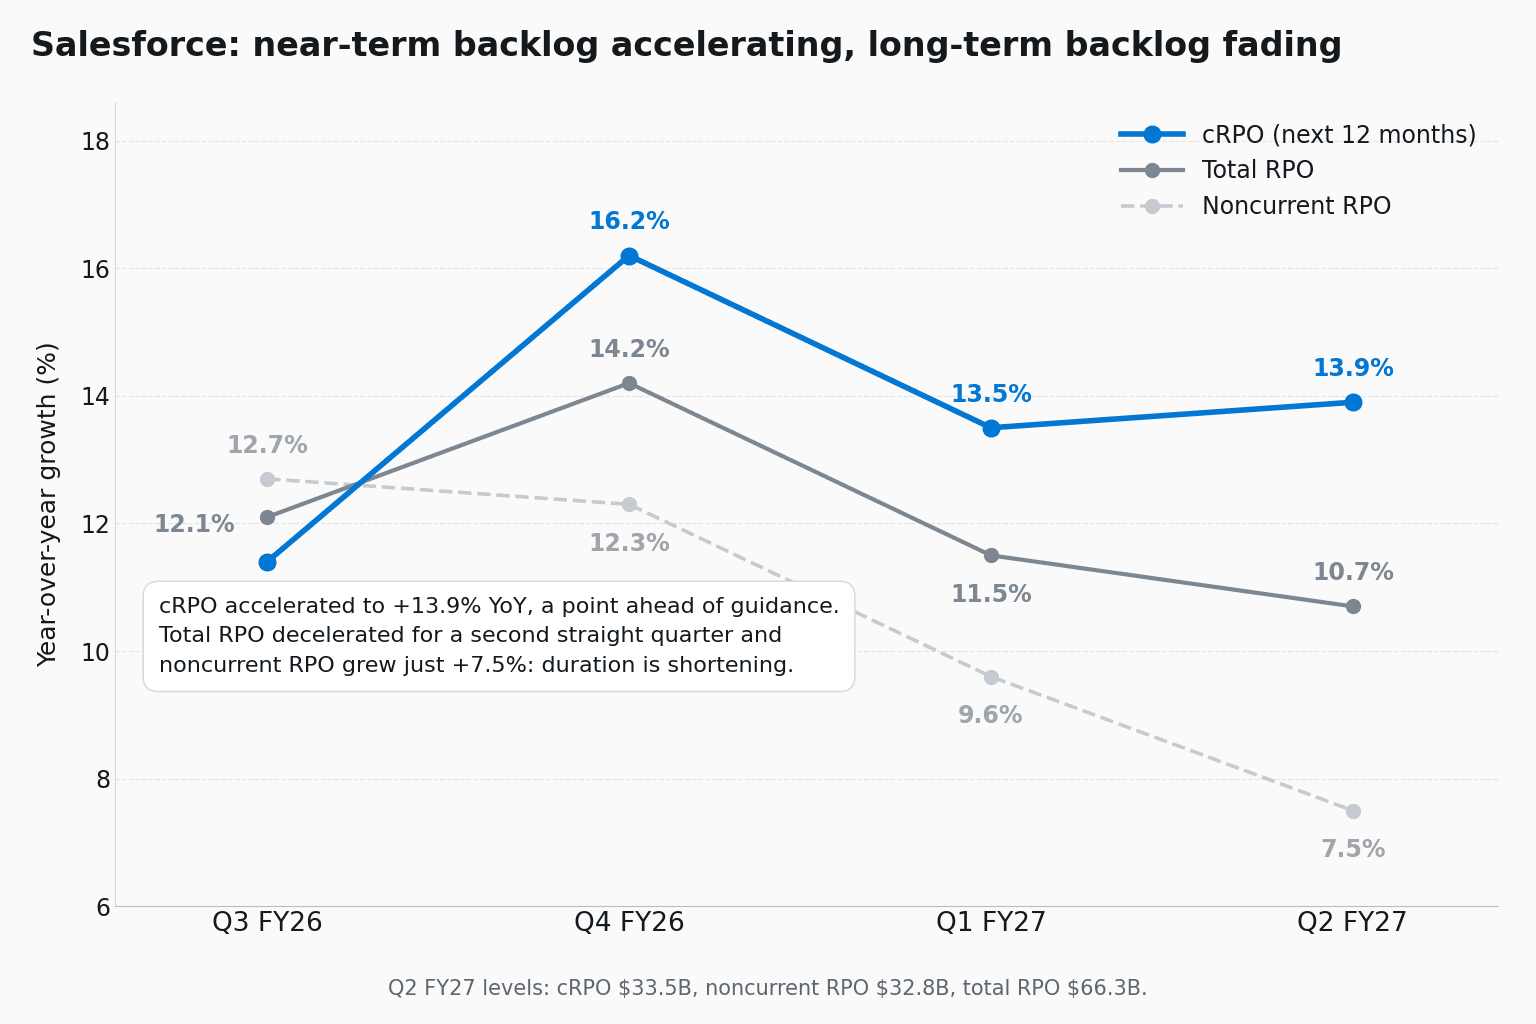
cRPO(current remaining performance obligation,當期剩餘履約義務,也就是預期在未來 12 個月內認列的已簽約營收)來到 $33.5B,以名目基礎計算 YoY +13.9%。Salesforce 公布的數字是 14%,以公布基礎與固定匯率 (CC) 基礎計算都是這個數,管理層也說這比財測高出一個百分點。
關鍵字是加速——上一季是 +13.5%。這才是市場真正在交易的前瞻需求指標,而 2026 年的空方論點就是它會反轉,因為 AI 會吃掉按席次計價的軟體。結果剛好相反。財報揭露的客戶流失率維持在約 8%,已經連續八季沒變。Agentforce ARR 突破 $1.5B,Agentforce 與 Data 360 合計 ARR 約 $3.9B,客戶本季總共跑了 32 億個 agentic work units。Miguel Milano 說 Agentforce 的簽單金額 YoY 翻倍,其中一半「來自回頭把油箱加滿的既有客戶」。
這是真訊號,股價會這樣反應,並沒有錯。
同一張圖上有一個星號。總 RPO 只成長 10.7%,而且連續第二季減速;非當期 RPO 更只成長 7.5%。cRPO 現在占總 RPO 的 50.5%,是這幾季以來的最高點,而這正是長天期合約年限縮短的算術特徵。管理層說合約年限是在拉長。兩者也可以同時成立:只要新的 agentic 業務簽的年期,比正在到期的多年期授權更短。但這是 Q3 要盯的事。
賣方追了上去,還是落後
光是 8 月 27 日一天,就有超過二十筆賣方動作。幾乎全都調升目標股價:Raymond James 到 $310,Truist、Jefferies 與 BTIG 到 $300,Needham 則維持全街最高的 $400。真正該看的是誰沒有升評。有八家只調高目標股價、評等原地不動,包括 RBC 的 Sector Perform,UBS 與 Citi 的 Neutral,Morgan Stanley 與 Wells Fargo 的 Equal Weight。動的是估值倍數,不是模型。Wells Fargo 的 Michael Turrin 提出最可檢驗的一項質疑:有機成長的期末增速仍低於達成長期目標所需的水準。Bank of America 的 Tal Liani 則留在 Underperform 與 $160。
市場共識目標股價現在是 $261.15,對照 $252.05 的收盤價,隱含上檔空間約 3.6%;一個月前大約是 32%。
不過盤面歸因要小心。NVIDIA、CrowdStrike 與 Okta 同一晚公布財報,當天分別收漲 8.74%、20.50% 與 28.63%,軟體 ETF IGV 收漲 7.74%。這一天有一部分是整個類股的重新評價,不是單獨對 Salesforce 的判決。結構上最接近的對照組 Workday,只擠出 +1.48%。
要盯的事
本業獲利會不會重新開始成長。營收成長 11%、營業利益持平,這種形狀一家公司撐不了太久,而 9 月 16 日的 Dreamforce 投資人日,就是長期財務模型要重新交代的場合。
cRPO 在 Q3 能不能守在 14% 附近。財測是約 14%,而且明確排除 Contentful 與 Fin,所以沒有任何併購可以躲在裡面。
還有,會不會有人繼續談那個投資組合。財測假設 Anthropic 的評價從此不再變動。它會變。
Salesforce 這一季表現不錯。只是沒有 $5.90 那麼好。