Circle 2026 Q2:拿下銀行牌照,卻換來一場「利多出貨」
一場市場拒絕買單的獲利勝利
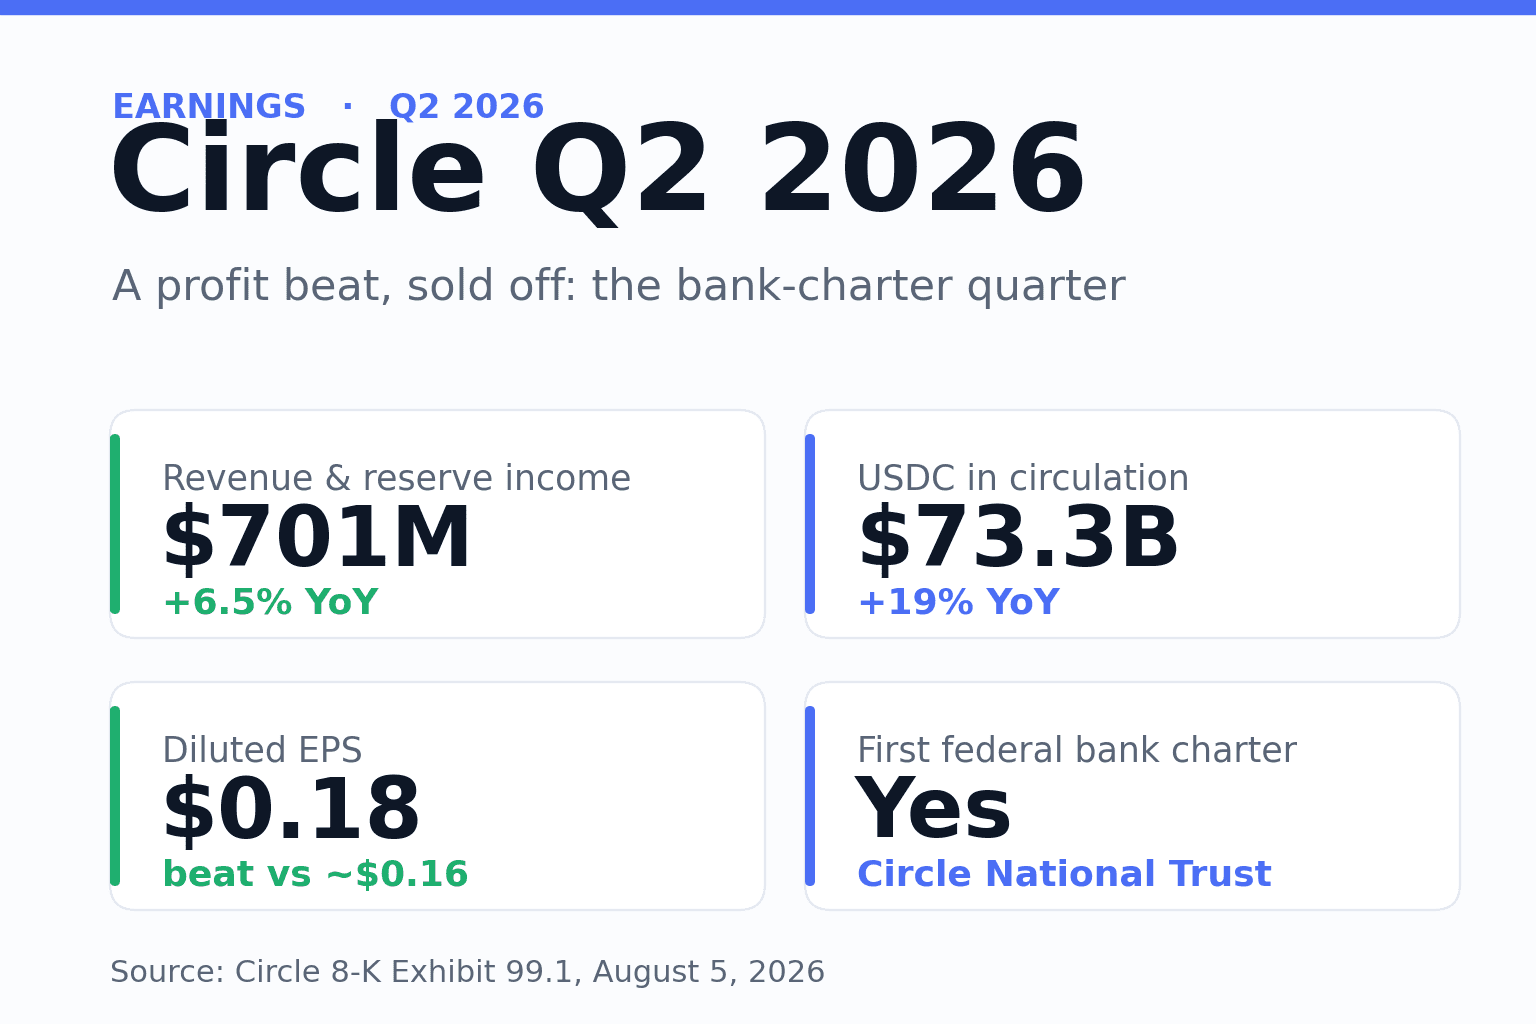
Circle Internet Group 交出的這一季,帳面上看起來像是一次揚眉吐氣:獲利優於預期、拿下里程碑式的聯邦銀行牌照,還上調了全年財測。股價卻依然下跌。隨著亮眼的獲利數字一公布,股價盤前一度大漲約 7%、逼近 64 美元,隨後盤中一路翻黑,終場下跌約 3.75%。這正是教科書等級的「利多出貨」走勢:財報最上方那個亮眼的綠色數字,敵不過投資人在底下看到的東西。
這股張力貫穿了整份財報。Circle 是 USDC 的發行商,USDC 是一種穩定幣,也就是設計來維持一美元穩定價值、並以真實現金與公債作為擔保的數位代幣。它的商業模式原理很單純:從這些準備金賺取利息,再把部分殖利率分給經銷代幣的夥伴。當利率往下走、USDC 流通量又縮水,這兩根槓桿會同時往不利的方向移動。這正是本季所呈現的樣貌,即便策略上的勝利一件接著一件。
財務數字:同一份財報裡的優於預期與小幅遜色
總營收與準備金收益為 7.01 億美元,年增 6.5%,但略低於分析師預期的約 7.13 至 7.17 億美元。準備金收益,也就是 Circle 從支撐 USDC 的資產所賺得的利息,為 6.68 億美元、年增 5.4%。來自訂閱與服務的其他營收為 3,400 萬美元、年增 41%。稀釋後每股盈餘為 0.18 美元,超越約 0.16 美元的市場共識;持續營運的淨利潤為 4,800 萬美元。經調整 EBITDA,這項剔除利息、稅項、折舊與股票薪酬、用以近似現金營運獲利的指標,為 1.43 億美元、年增約 8%。
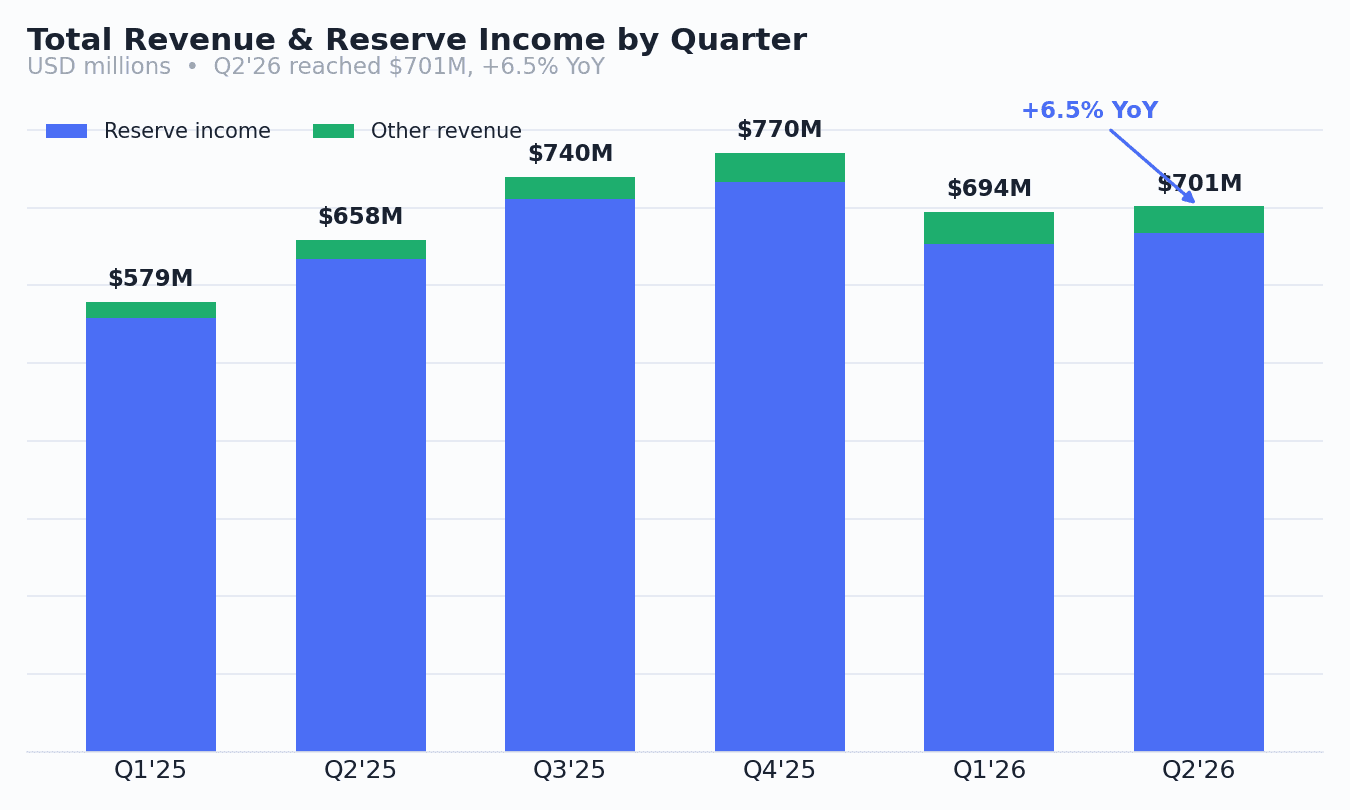
這個組成很關鍵。EPS 之所以優於預期,一方面得益於成本控管,另一方面則是因為去年同期那筆扭曲數字的一次性 IPO 股票薪酬支出,這一季不再出現。相對地,營收的遜色卻直指引擎本身:準備金報酬率降至約 3.5%,年減 66 個基點,因為 Fed 降息逐步傳導到 Circle 賺取利息的短期利率上。過去,代幣供給的成長一直能抵銷這股壓力。但這一季,這股抵銷力道減弱了。
嚇壞投資人的數字:USDC 縮水了
USDC 流通量在季末為 733 億美元,較一年前成長 19%,卻較 3 月底的 770 億美元季減 4.8%,也低於 2026 年逼近 800 億美元的高點。對一家營收隨代幣流通規模放大的公司而言,逐季下滑正是多頭論述最不願見到的畫面。
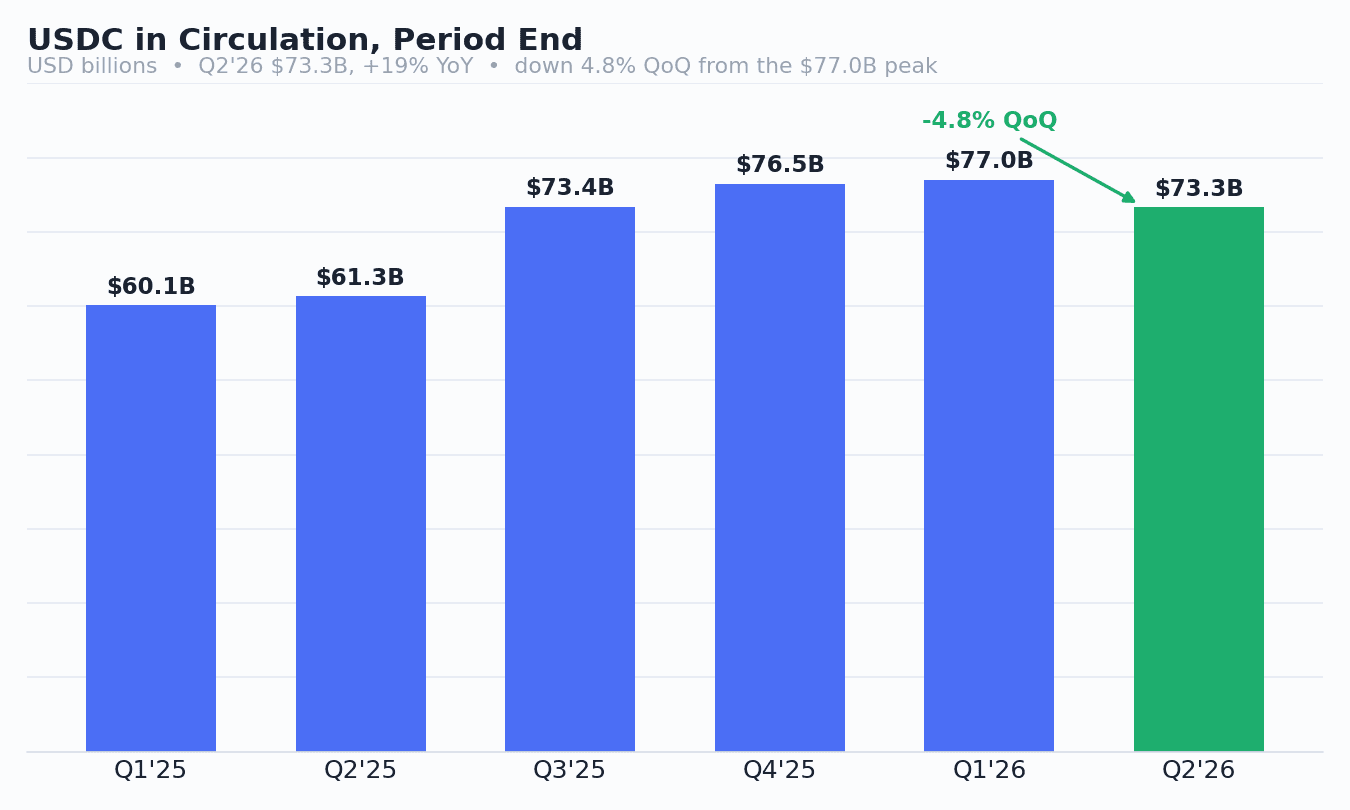
Allaire 把這次下滑歸咎於 Circle 無法掌控的力量:「當前的利率環境,以及一個已經放緩的加密市場」,並在法說會上表示「數位資產市場本身持續出現明顯的疲弱」。數字裡確實藏著一個支持他說法的關鍵差異:期末流通量下滑,但本季平均流通量仍季增 1.7%、年增 25%。代幣流通規模是在本季尾聲才回落,而非整季持續下滑。Circle 重申了流通量多年平均約 40% 成長的目標。這個目標能否守住,如今成了這檔股票的核心問題。
鏈上交易量說的是另一個故事
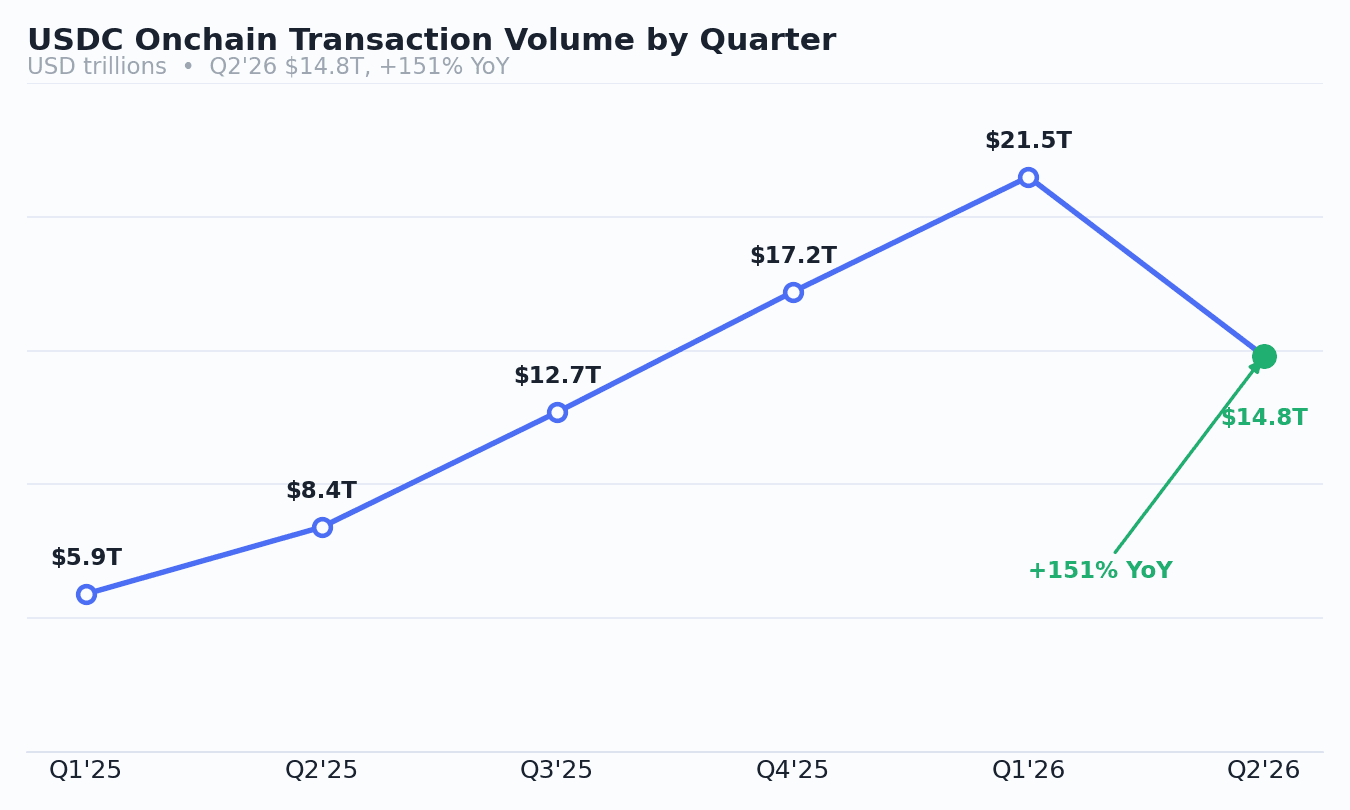
如果流通量是偏空的數據點,鏈上交易量就是偏多的反證。本季 USDC 結算的鏈上交易量達 14.8 兆美元、年增 151%,顯示即便流通在外的供給回落,這枚代幣的使用強度反而更高。管理層表示,USDC 在 6 月已占穩定幣交易量約 70%,一年前這個比例約為 36%。
使用量的成長也回饋到利潤率。如今有愈來愈高比例的 USDC 停留在「平台內」,也就是 Circle 自家產品之中,這部分的準備金殖利率完全不必分給經銷夥伴。以每日加權計算,這塊平台內占比已達流通量的 19.5%。部分受惠於此,經銷與交易成本降至準備金收益的 61.4%、年減 260 個基點,這正是撐起 Circle 利潤率的結構性順風。
CPN 與網路的擴建
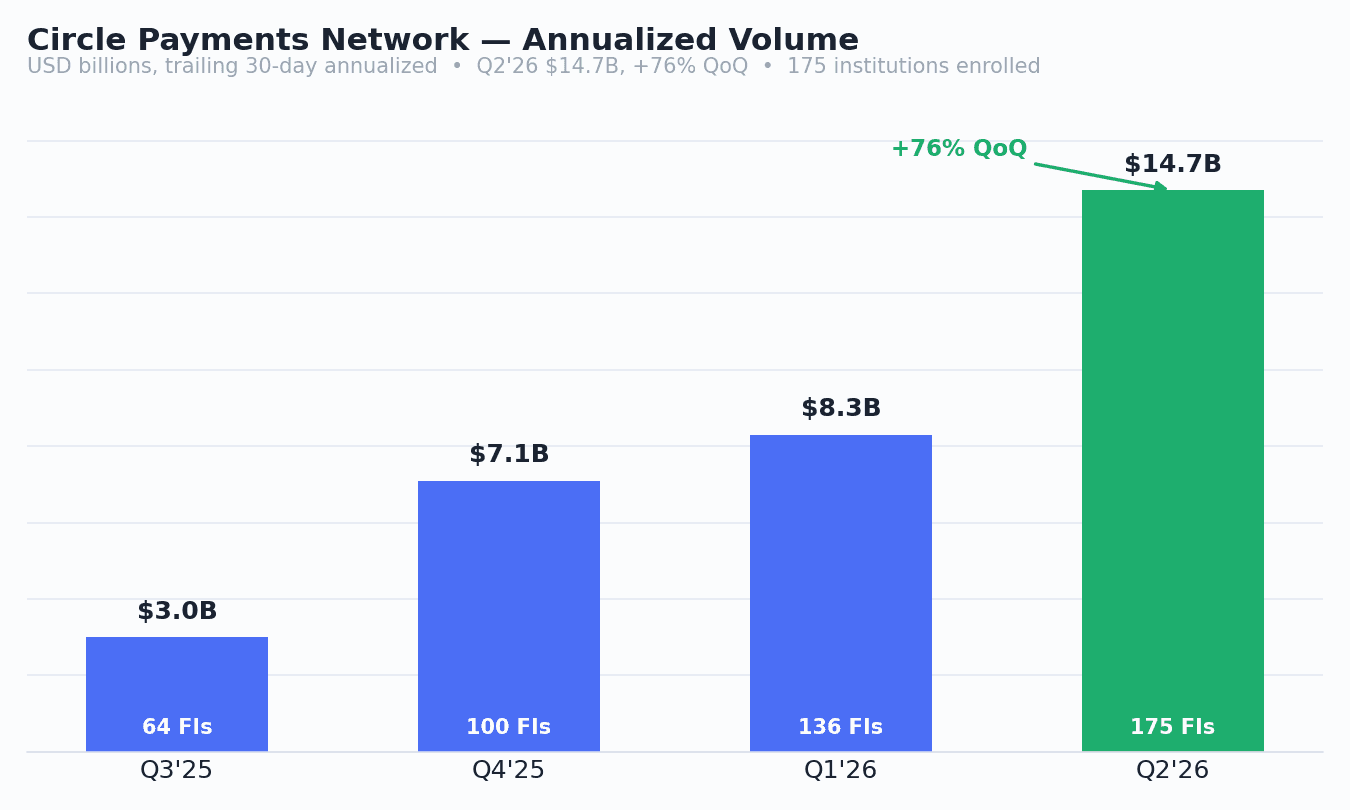
擴張最快的非準備金業務,是 Circle Payments Network(即 CPN),它讓銀行與支付業者無須自行處理牌照、流動性與託管,就能收發穩定幣支付。以過去 30 天為基準換算的年化交易量達到 147 億美元、較前一季成長 76%,已有 175 家金融機構加入、季增 29%。
環繞 CPN 的,是一份公司在法說會上細數、持續擴大的商業合作名單,從日本的 JCB、韓國的 Kakao,到在超過 190 國進行結算的 Nium。Circle 還表示,5 月推出的 Agent Stack 已承載超過 900 項付費服務,其中在 x402 協定上的代理支付交易量有 99.3% 以 USDC 結算。這些業務以金額計仍然很小,但正是 Circle 希望投資人在準備金收益停滯時願意給予估值的部分。
里程碑式的牌照與上調的財測
這一季真正的里程碑來自監管面。美國通貨監理局(OCC)對 Circle National Trust 給予最終核准,使 Circle 成為首批持有美國聯邦信託銀行牌照的穩定幣發行商之一。說得白話一點,銀行牌照是一張允許以受監管金融機構身分營運的聯邦執照,而這一張讓 Circle 得以提供受聯邦監管的數位資產託管,並隨時間推移自行管理 USDC 準備金,而非完全仰賴外部銀行。
與此同時,Circle 上調了全年展望。它把 FY26 其他營收財測上調至 3.1 至 3.3 億美元,約為原先 1.5 至 1.7 億美元區間的兩倍;並把 RLDC 利潤率財測,也就是扣除經銷成本後剩下的營收占比,從 38 至 40% 上調至 41.7 至 43.7%。這兩項調升都源自認列與 Arc 代幣預售相關的營收,而先前的財測並未納入此項。經調整營業費用財測則維持在 5.7 至 5.85 億美元。
為何這場優於預期守不住
空頭掌握了盤面。財報公布兩天前,Morgan Stanley 的 James Faucette 就把 Circle 下調至「減碼」,並把目標股價從 106 美元大砍至 38 美元,主張 USDC 的萎縮暴露出準備金收益對代幣供給與利率有多敏感,且業務組合正朝利潤率較低的交易營收傾斜。Mizuho 重申「劣於大盤」、目標價 45 美元,並點名 USDC 的逐季下滑、鏈上交易量季減 31%,以及 EBITDA 利潤率壓縮,都是隱藏在 EPS 亮眼之下的疲弱營運訊號。
多頭並未離場,但也調降了目標。Bernstein 維持「優於大盤」,卻把目標價從 190 美元下調至 140 美元;Goldman Sachs 維持「中性」、目標價下修至 96 美元;TD Cowen 則以「買進」、目標價 82 美元首度給予評等。結果是一個異常寬闊的分歧區間,從 38 美元到 140 美元以上,恰恰道出了雙方的歧見。Circle 究竟是一門產品正在收縮、對利率敏感的殖利率生意,還是代幣化金融新興的結算層?以當前股價,兩種說法不可能同時成立。
展望
近期的行事曆相當密集。Arc,這條 Circle 自建、專為支付與代幣化實體資產打造的區塊鏈,將於 9 月 16 日啟動公開主網,其創始驗證者陣容讀來宛如金融圈的名人榜:BlackRock、Visa、Mastercard、DTCC 與 ICE 都名列其中。Allaire 稱之為「一支其他網路都無法匹敵的驗證者陣容」。市場預期 BlackRock 將在 Arc 上部署其代幣化的 BUIDL 基金,DTCC 也計畫讓其託管的資產得以代幣化。
這正是這份分裂評價的核心。Circle 用一整季的時間,為一套代幣化的金融體系鋪設起機構級的基礎管線,而它的核心代幣供給與準備金殖利率卻雙雙朝錯誤的方向移動。牌照、驗證者名單與上調的財測都是真的;萎縮的代幣流通量與 3.5% 的準備金報酬率同樣是真的。USDC 流通量能否在接下來兩季重新回升,將決定市場當初該給哪一個故事定價。