Circle Q1 2026:USDC 悄悄拿下鏈上美元的多數使用份額
一個「完全不像未達標」的營收未達標
Circle 在 2026 年 5 月 11 日發布了自己作為上市公司、第一個沒有被 IPO 噪訊蓋過去的季報。帳面上看,這份成績單其實沒什麼亮點:營收 $694M 比共識少了大約 $20M、淨利年減 15%、營業費用年增 76%。
然後股票收盤 +17%。
市場的反應是對的。把 GAAP 表上那些雜訊撥開,Q1 2026 是 Circle 悄悄變成「鏈上美元結算層霸主」的那一季——而這份財報內部的結構性轉變,遠遠比任何單一季營收數字值錢。
三個數字把故事說完:
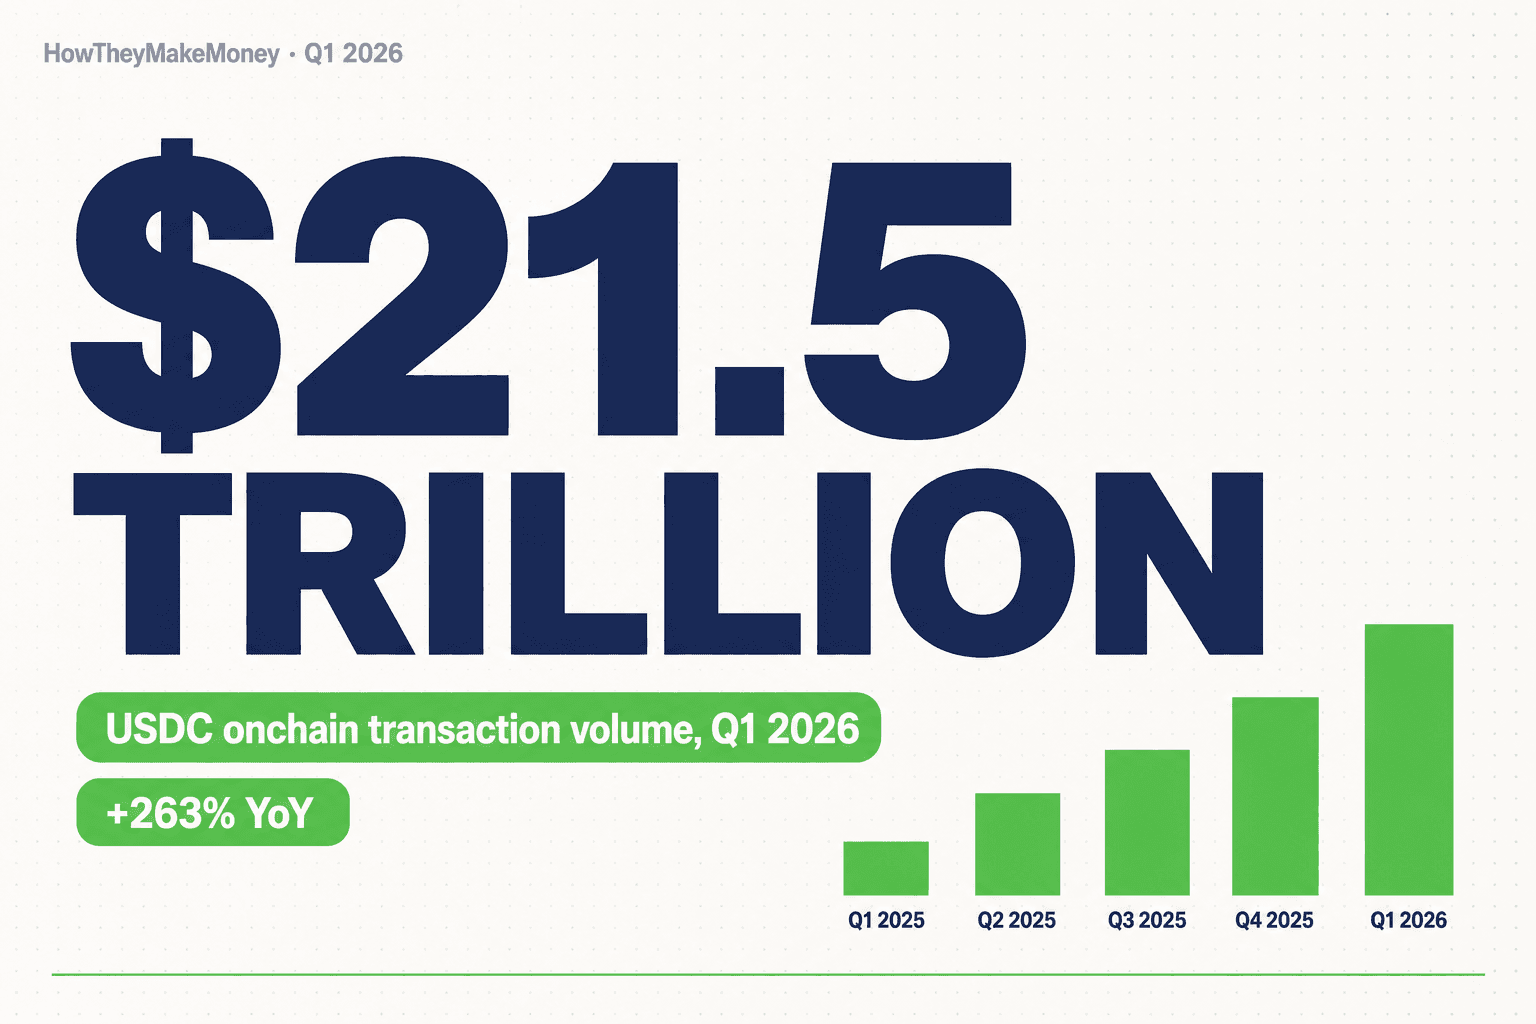
- USDC ≈ 鏈上美元交易的 80%(含 Solana 數據),這是執行長 Jeremy Allaire 在電話會上的說法。根據 Visa Onchain Analytics,USDC 是所有法幣抵押穩定幣交易量的 63%。Q1 2026 是 USDC 歷史上第一次站上「多數使用份額」。
- 平台內 USDC(On-platform)佔流通量 17.2%,一年前還只有 5.7%。這是 Circle 直接掌控的那一塊——儲備利息 100% 由 Circle 收下,完全不用分潤給分銷商。
- RLDC 毛利率 41.4%,QoQ +130bps、YoY +150bps——而且是在儲備收益率 QoQ 還掉了 47bps 的情況下做到的。
幾乎沒人講的毛利率走勢
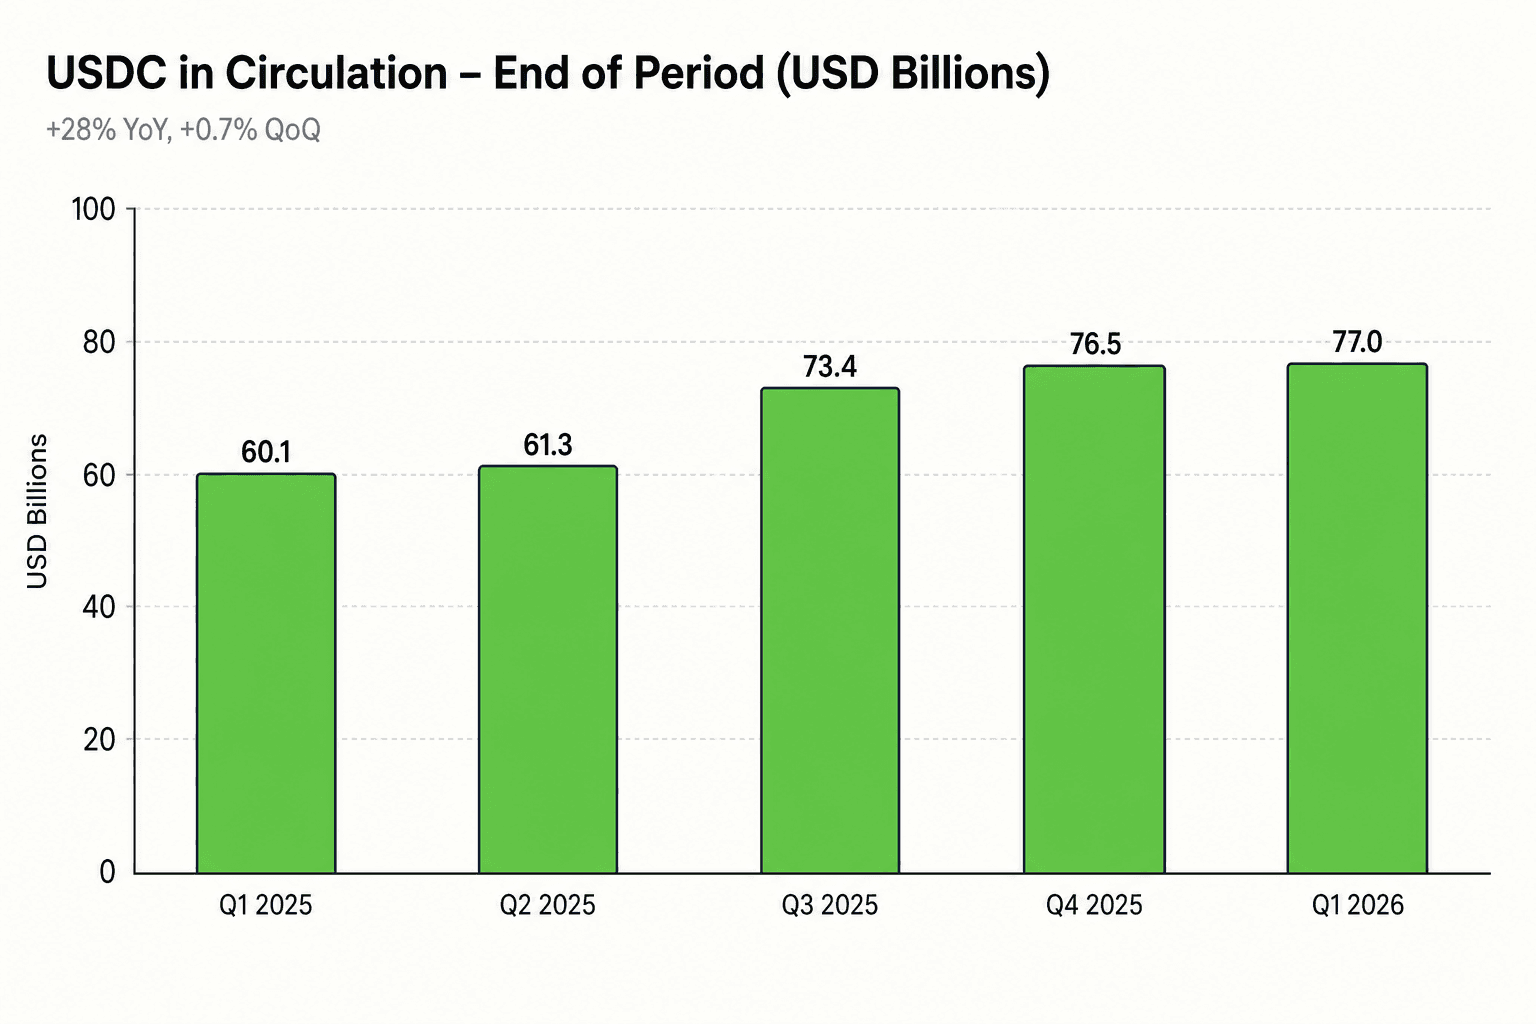
Circle 的商業模式有一條每個人都應該牢記的算式。儲備收益(Circle 用 $77B 客戶存款買利息資產賺到的錢)流進來;分銷成本(主要付給 Coinbase,Coinbase 拿走它那塊 USDC 的儲備收益約 50%)流出去。中間那個差額——Revenue Less Distribution Costs,簡稱 RLDC——才是 Circle 真正能留下來的部分。
過去五季,這條 RLDC 毛利率線一直在做一件低調但很猛的事:聯準會明明在降息,過去四季有三季它還是擴張了。原因只有一個字:mix(產品組合)。
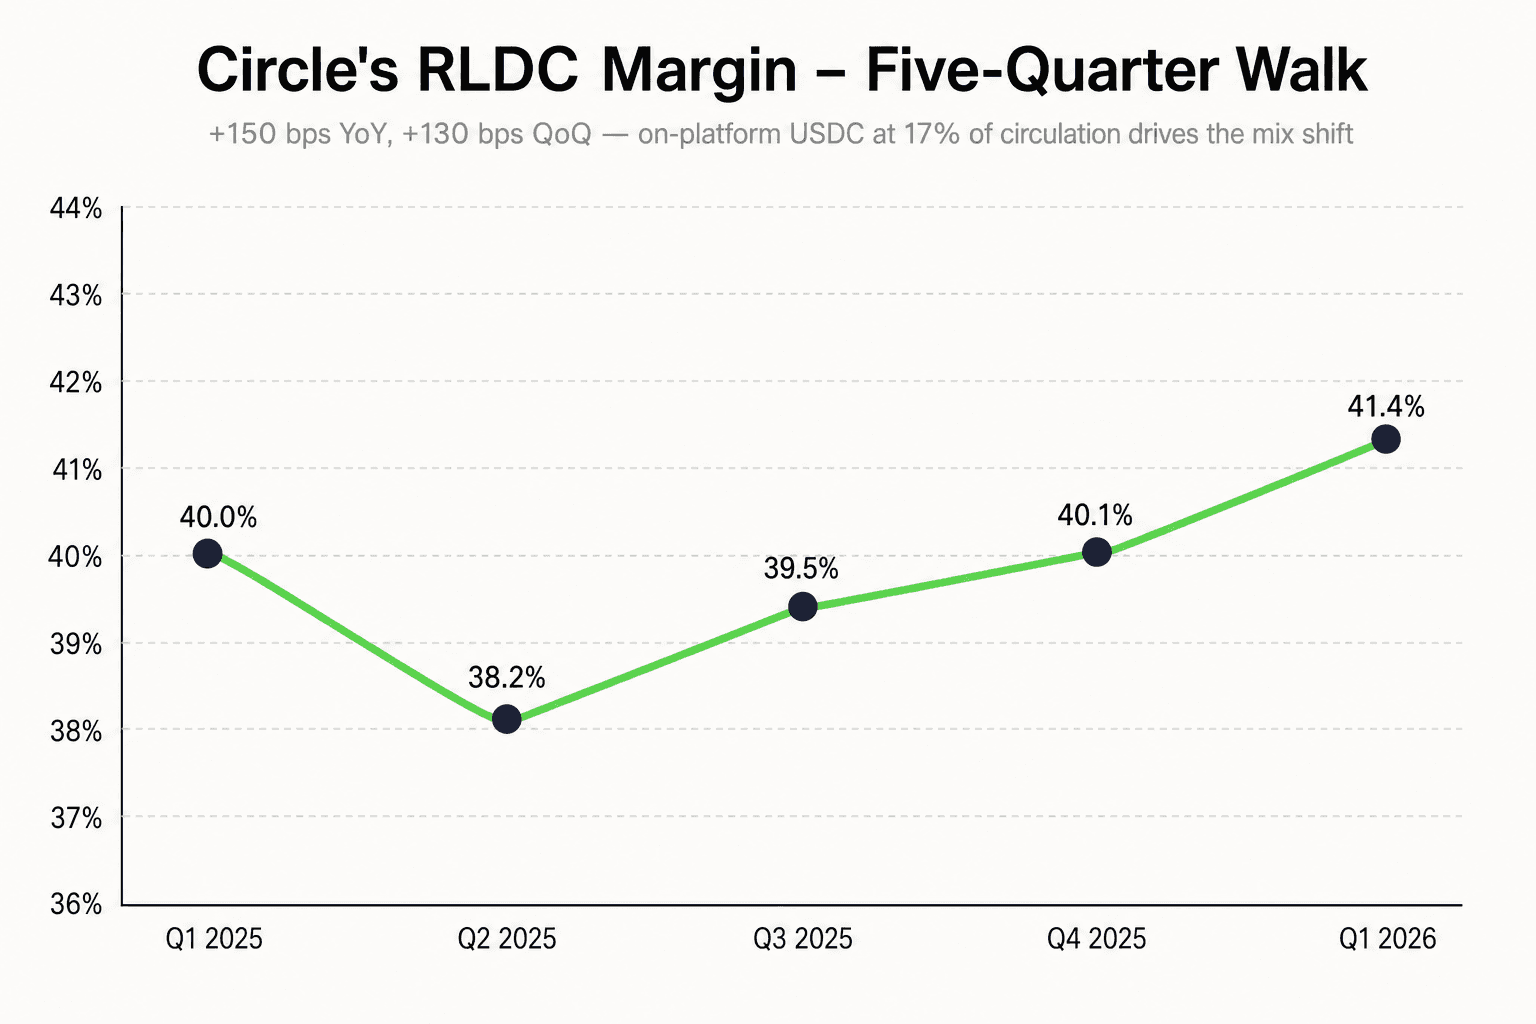
財務長 Jeremy Fox-Geen 在電話會上把成份拆給大家看:
- + 其他收入做到 $42M(QoQ +13.5%、YoY +100%)——而這條線幾乎 100% 直接掉進 RLDC,因為沒有對應的分銷成本。
- + 平台內 USDC 來到流通量 17.2%。Circle 100% 收下這塊的儲備利息。
- + 「某些高激勵渠道有些微縮減」——Mizuho 的 Dan Dolev 當場點名是不是 Binance。Allaire 沒承認。對算式來說無所謂——縮減本身就利好毛利率。
- − Coinbase 在 Q1 最後一個月份額有上來。Coinbase 經濟把 QoQ 走勢往反方向拉。
把這些通通加總,Circle 在儲備收益率下行的環境下,做出了上市以來最高的 RLDC 毛利率。這種 mix shift 不會因為聯準會一次決策就翻轉。
平台內 USDC 的拐點,就是整個多頭論述
這張圖比這份財報的任何其他數據都更重要。
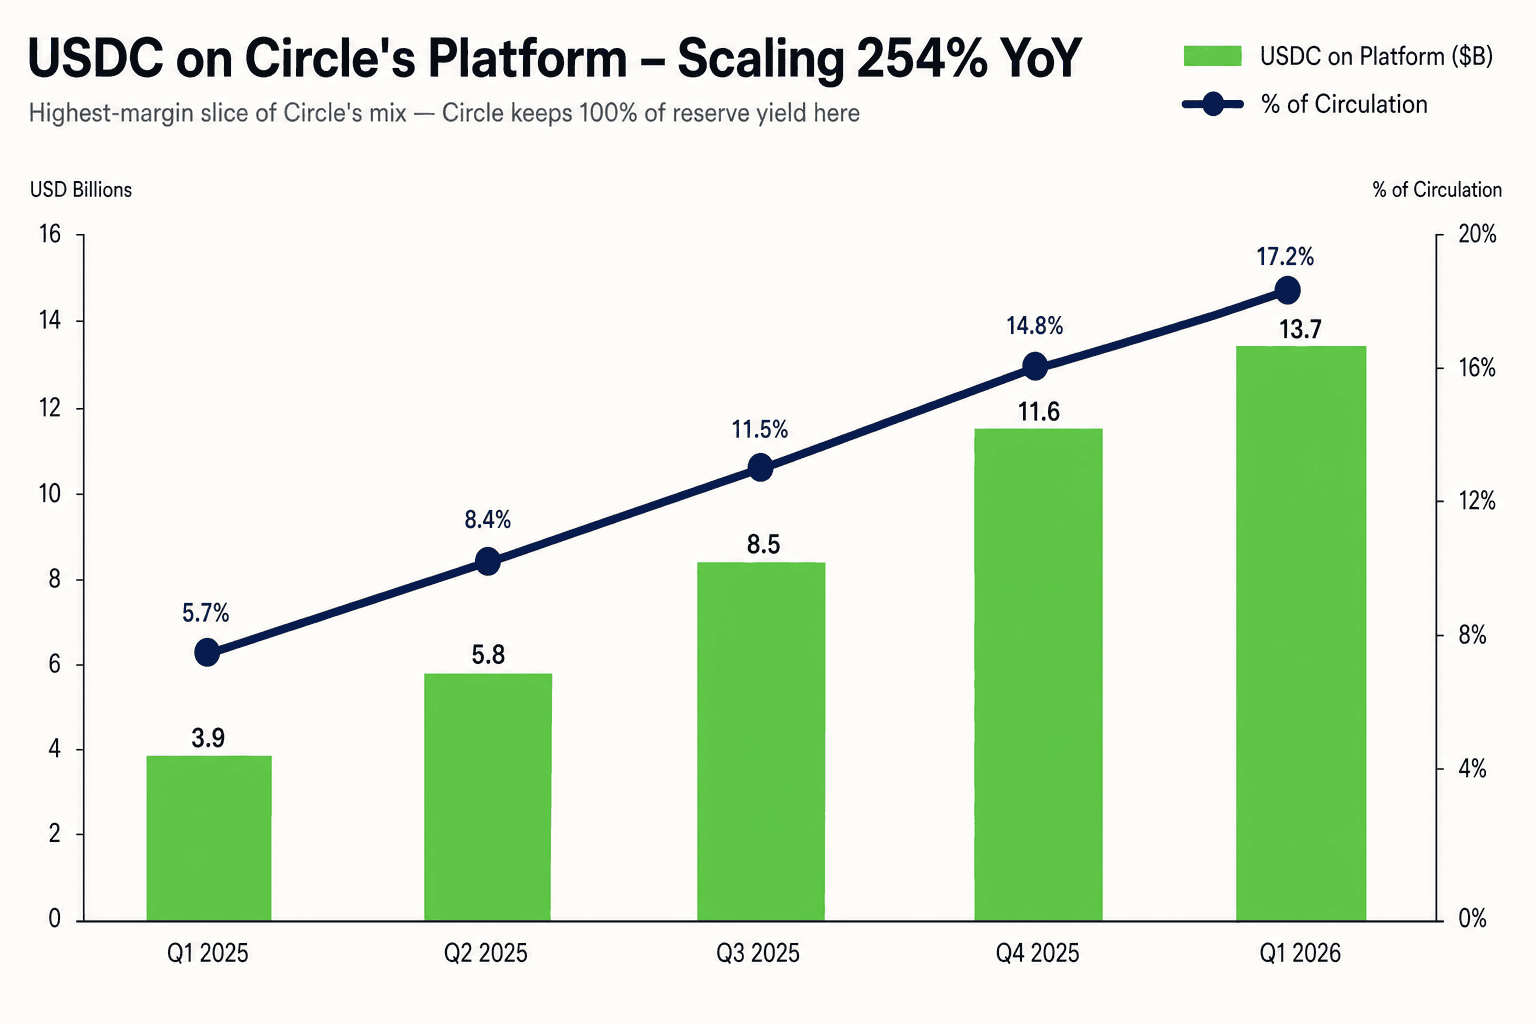
Circle 過去的經濟學一直是「人質模式」。USDC 主要躺在 Coinbase、Binance 跟幾家其他交易所裡。Circle 賺到儲備利息,但要嘛得分潤給 Coinbase,要嘛得付很兇的激勵金留住其他渠道。模式跑得起來,但邊際單位經濟很難看。
Circle Payments Network(CPN)、Circle Mint、Circle Gateway,加上新發布的 Agent Stack,全都是同一個戰略的一部分:讓 USDC 黏在 Circle 自己控制的基礎設施裡。當一家 Kyriba 的企業財務團隊透過 Circle 的企業 API 動用 USDC 流動性、當一位 DoorDash 外送員透過 Circle 的支付軌道收到 USDC、當一個 AI Agent 透過 Circle 的 Agent Wallets 跟 Nanopayments 花掉 USDC——那筆餘額永遠不會碰到任何要分潤的合作夥伴。它就乖乖躺在 Circle 帳上、用 3.5% 賺給 Circle 的 RLDC。
Q1 2025 的時候,「平台」那塊只佔流通量的 5.7%。12 個月後,17.2%。如果這個軌跡延續下去——而且公司在這次法說會上端出來的路線圖(4 月推出 CPN Managed Payments、財報當天又同步發布 Agent Stack)暗示的是加速、不是減速——Circle 的混合分銷成本率會往下、RLDC 毛利率會往上、FY26 那個 38–40% 的 RLDC band 就開始顯得保守。
儲備收益還在成長。聯準會試圖阻止它,沒成功。
儲備收益這條線,最乾淨地說明了「流通量故事」為什麼比「利率故事」重要。
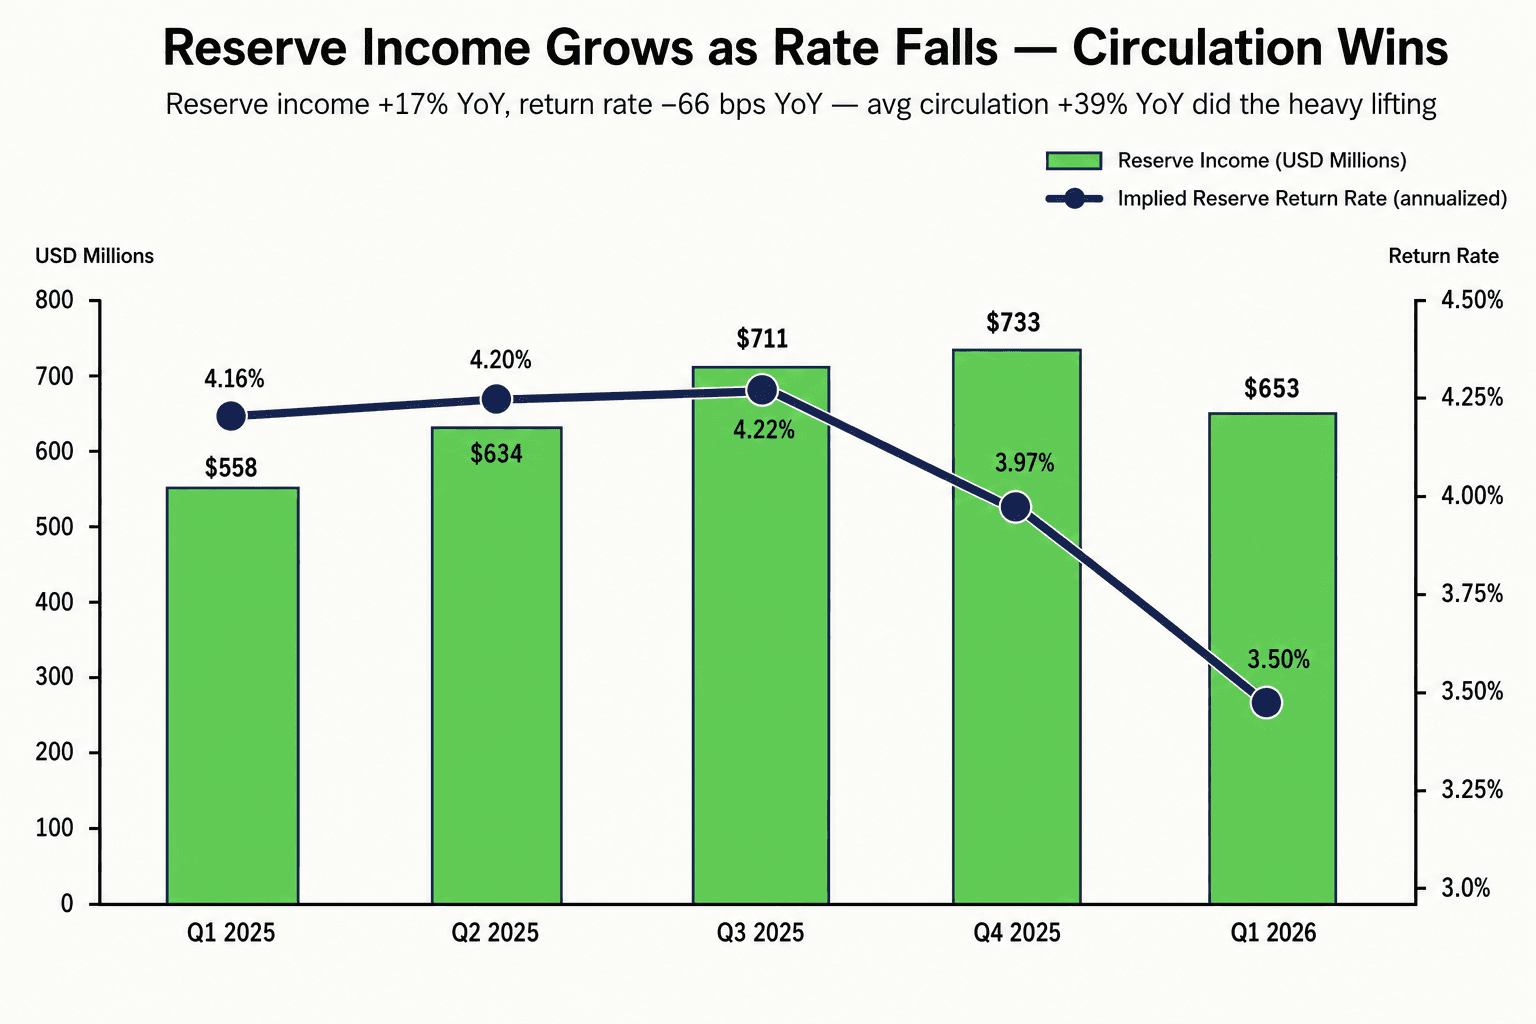
快速算術:$75.2B 平均流通量 × 3.5% 收益率 ≈ $2.63B 年化儲備收益。如果聯準會 2026 再降 100bps,這條線一年掉約 $750M——很有感。但如果平均流通量同時再長 30%,儲備收益絕對金額還是會上去。Allaire 在電話會上講的那句「digital dollars in the trillions」(數位美元規模看到兆級)就是多頭論述濃縮成一句話。只要流通量曲線不斷掉,利率曲線其實沒那麼重要。
ARC Token:一條全新的營收線,財測還沒算進去
這份財報真正讓人挑眉毛的不是 Q1 的數字,是旁邊那則公告:Circle 完成了 $222M 的 ARC Token 預售,FDV $3B。主投是 a16z crypto。其他名字一字排開:Apollo Funds、Ark Invest、BlackRock、Bullish、General Catalyst、Haun Ventures、Intercontinental Exchange、IDG Capital、Janus Henderson、Marshall Wace、SBI Group、Standard Chartered Ventures。
機制(Fox-Geen 在電話會上交代得很清楚):Circle 保留 ARC 總供應量的 25%,以零成本基礎入帳。60% 配置給生態系補助、空投與激勵。當 Circle 履行預售的交付義務、或激勵計劃裡 Token 釋出時,那部分價值會認列為 「其他收入」——就是這次年增 100% 的那條高毛利線。激勵分發的 Token 會有對沖的「其他成本」入帳,所以實際 P&L 影響取決於認列時 Token 帳面價值與激勵價值的差。
三件事要記在腦子裡:
- FY26 財測完全沒把這些算進去。 Circle 明確把 ARC 預售、激勵計劃、上線後的營收都排除在 $570–585M Adjusted OpEx 與 38–40% RLDC Margin 之外。模型要等 Q2 或 Q3 那次法說會,看 Arc 主網時程,才會多一條 line item。
- Arc 主網「即將」上線。 Allaire 說測試網成功了,主網「coming soon」、預設就有抗量子加密。沒給日期。
- Token 經濟學才是試金石,不是 float 本身。 $3B FDV 配上 Circle 25% 持有,就是 $750M 的 Token 帳面價值——如果 Circle 之後透過驗證者經濟學、生態系配置與直接出售變現,那會等於目前營業利潤年化跑一整年的量。
CPN 默默翻倍
電話會上另一個被低估的數字。Circle Payments Network 期末年化支付金額(T30D 滾動 30 天)做到 $8.3B,QoQ +17%。Allaire 接著主動補了一句:5 月 7 日(季度結束後 5 週)的跑速已經來到大約 $10B 年化——比上次公布的數字 +75%。推動的是 4 月推出的 CPN Managed Payments,讓銀行可以接上穩定幣支付,不用自己處理牌照、流動性、託管、合規。136 家金融機構已加入,QoQ +36%。
CPN 之於穩定幣結算,類比上就是 Visa 或 Mastercard 之於信用卡——它的經濟學主要是交易量上的 take rate,不是 float 的利息。如果 CPN 繼續翻倍,4 到 6 季後它就會變成 Circle 一條獨立、且不靠儲備利息的營收線。
結論
把 IPO 雜訊、IPO 後股票薪酬造成的 OpEx 暴衝、聯準會降息逆風通通抽掉,Q1 2026 是 Circle 上市以來結構面最乾淨的一份財報。USDC 不再是「想搶份額的老二穩定幣」——它是多數使用份額的穩定幣,吃下鏈上美元交易層。平台內 USDC 12 個月翻三倍。RLDC 毛利率持續刷新高。ARC Token 下一季或下下季就會給 Circle 多開一條營收引擎。CPN 起來後,第三條腿也有了。
空頭論述——Compass Point 的 Sell、Morgan Stanley 的 $80 PT——靠兩個真實風險:CPN 擴張時的監管摩擦,以及如果 Circle 流通量在聯準會降息週期中失速,儲備收益會出現懸崖。兩個都成立。但 Q1 的數據兩個風險都往反方向走:流通量還在長(慢一點,但還在長)、RLDC 毛利率還在擴張(聯準會降息真的把熊派擔心的那件事做了出來,毛利率還是頂住)。
「結構性 mix shift 這麼大、表頭數字卻這麼吵」的季度不多。5 月 11 日就是其中一個。
Q2 2026 之前該盯什麼
- Coinbase 份額走勢。 如果 Coinbase 在 USDC 流通量裡的占比繼續上升,RLDC 毛利率的爬坡就會變難。Q2 法說會聽聽看公司會不會多揭露平台組合動態。
- 儲備收益率。 如果聯準會再降 50bps,落到 3.0%–3.2% 是合理區間。一旦跌破 3.0%,即使流通量還健康,儲備收益就可能 QoQ 出現負成長。
- ARC 主網時程 + Token 認列。 第一個「其他收入」帶有 ARC 貢獻的季度,市場模型會被大幅重算。
- CPN 跑速。 5 週從 $8.3B 走到 $10B 的軌跡是關鍵指標。Q3 如果能站上 $15B+ 年化,就驗證了 Visa/Mastercard 的類比框架。
- EURC。 年增一倍到 EUR 358M,規模還小,但歐洲銀行分銷這個楔子才是 EURC 真正的意義。
Circle 作為上市公司的第一個「正常」季度暗示了一個模式:表頭無趣、結構爆炸。這個模式才剛開始。