Broadcom 的 AI 晶片營收年增 143% 到 $10.8B、Q3 上看 $16B——股價照樣下滑
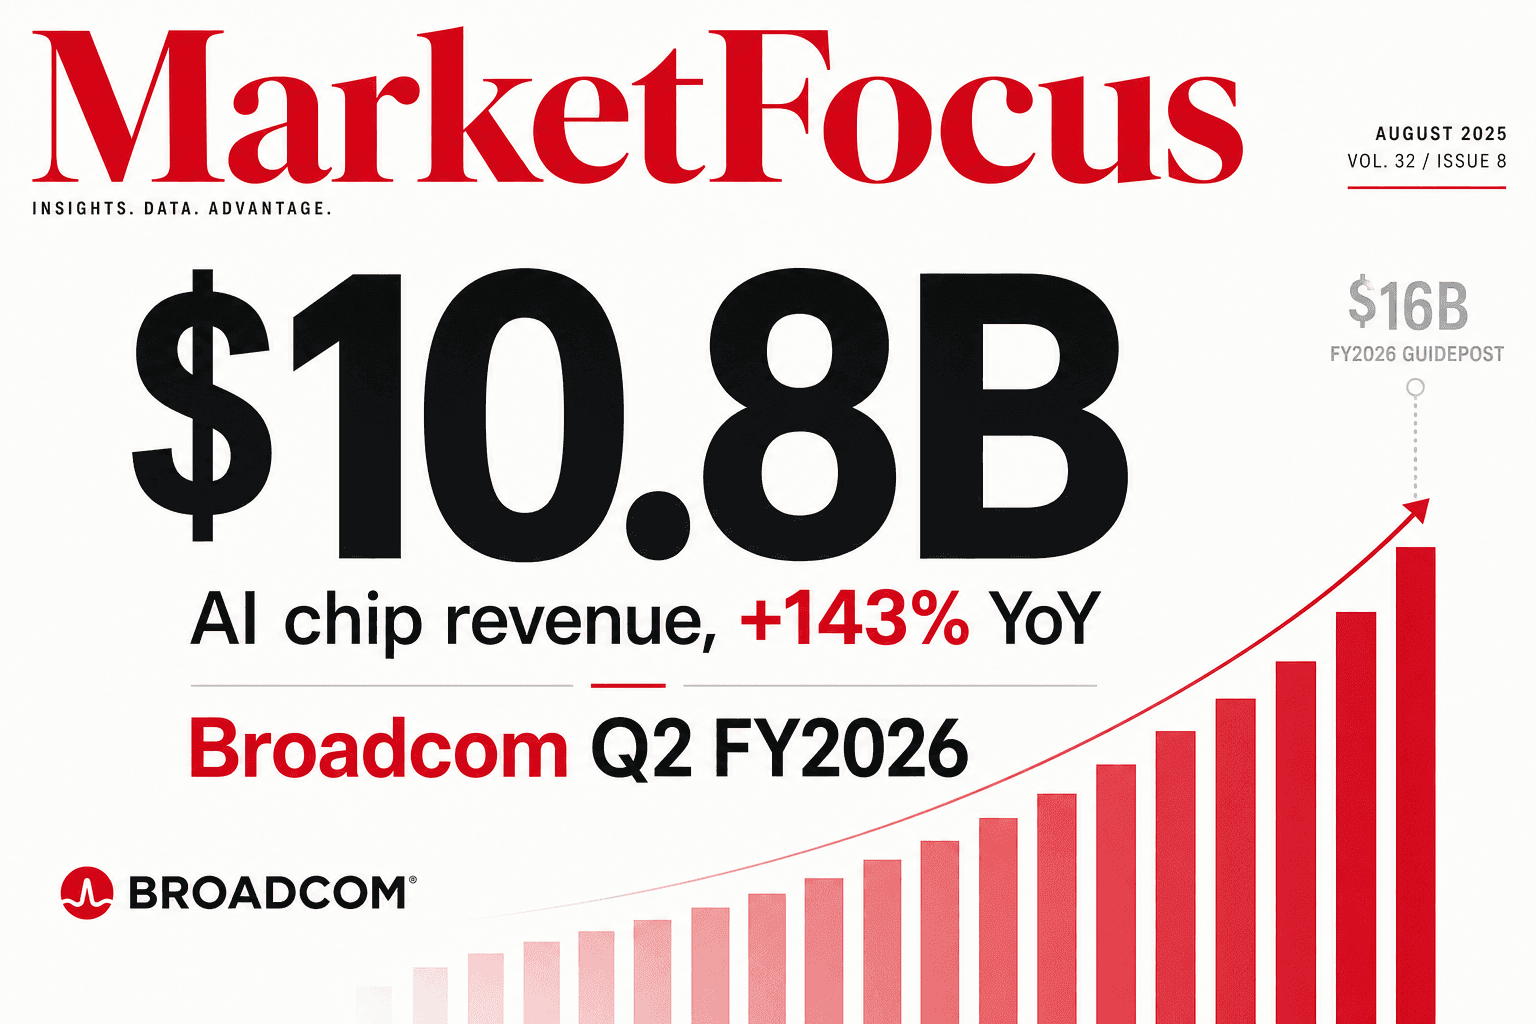
每一行都創紀錄——卻跌了 3%
純就數字看,Broadcom Q2 FY26 是 AI 矽晶族群裡最乾淨的炸裂之一。營收 $22.2B、YoY +48%——紀錄。AI 半導體營收 $10.8B、YoY +143%——高於公司自己的預測。Adjusted EBITDA $15.2B、利潤率 69%。自由現金流 $10.3B、利潤率 46%。Non-GAAP EPS $2.44 打敗市場想要的約 $2.32。而 Q3 指引更是驚人:營收 $29.4B(YoY +84%),AI 半導體營收上看 $16.0B(YoY +200%)。
股價盤後跌了約 3%。
原因不在財報,而在預期。Broadcom 是被定價在 AI 想像空間 上的,市場早就押好了一個「上修目標」的交易。執行長 Hock Tan 重申 了 FY27「逾 $100B」的 AI 營收目標。重申——不是上修。對一檔被定價在 AI 曲線斜率上的股票,把數字維持不動就被讀成軟性天花板。再加上基礎設施軟體略低於較高的私下期待,一份只是 達標 於高門檻的創紀錄財報,就被賣了。
引擎:AI 半導體營收
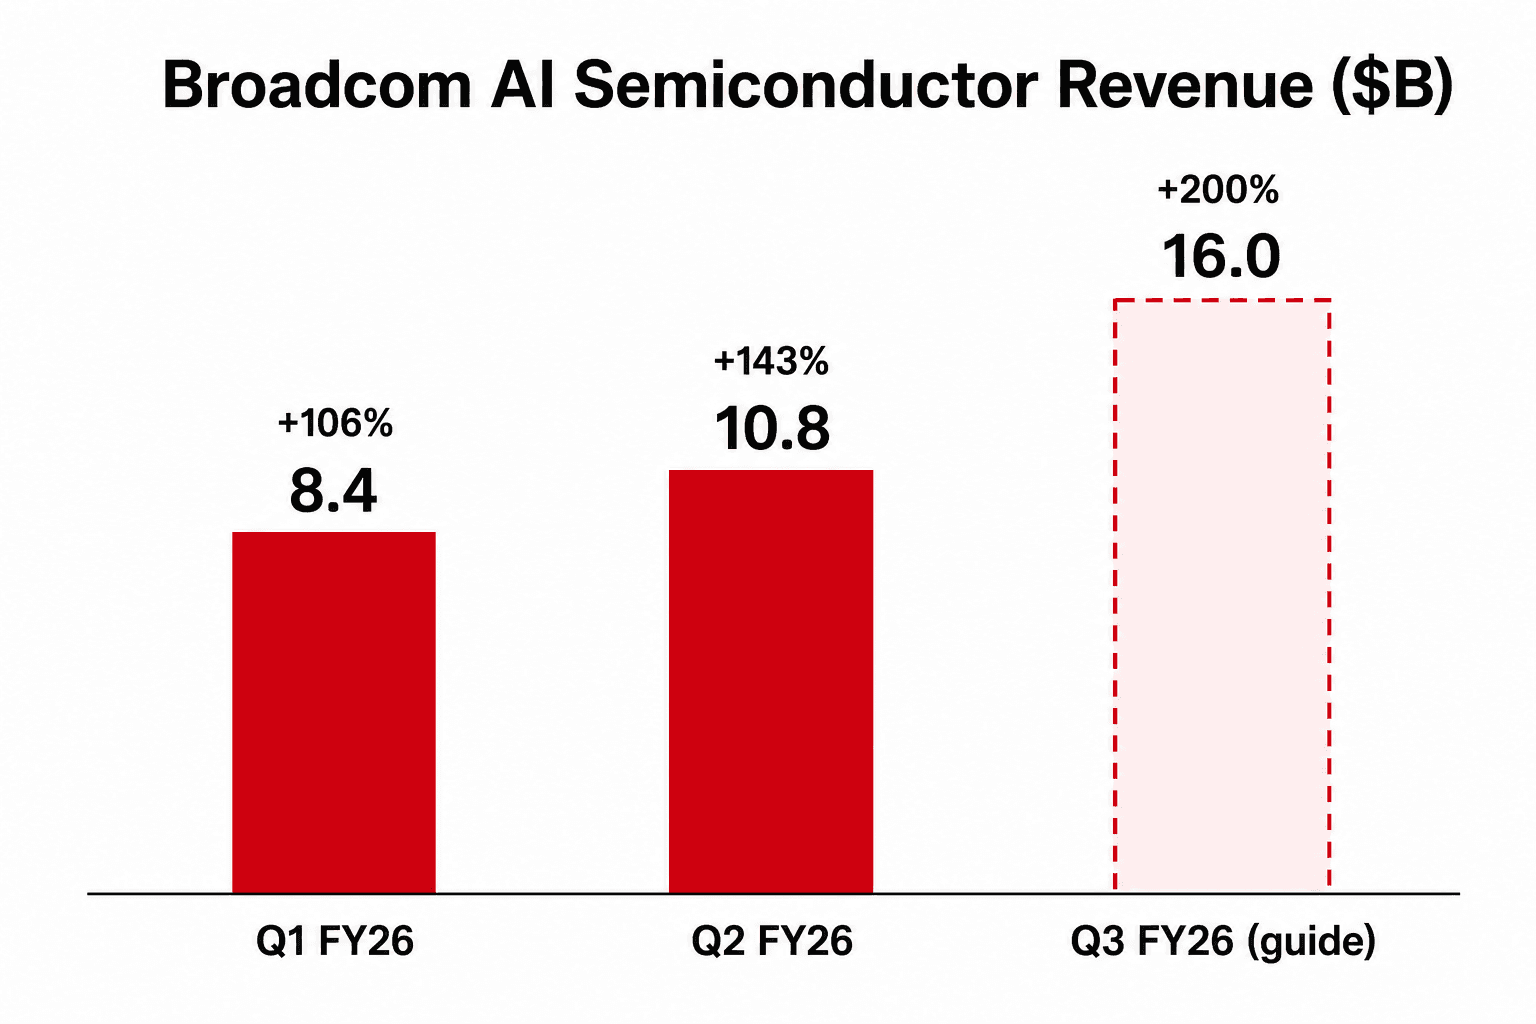
這是唯一重要的一張圖。AI 半導體營收 $10.8B,現在約占公司總營收 49%、約占半導體營收 72%。它 YoY +143%,高於 Broadcom 自己的預測,由兩具引擎驅動:給雲端巨頭客戶的 客製 AI 加速器(XPU),以及 AI 網路(把加速器叢集縫合在一起的 Broadcom 乙太網路交換晶片)。
接著看第三根柱。Q3 指引 AI 營收 $16.0B、YoY +200%——單季季增約 $5.2B。這不是一家在減速的公司。指引 裡的加速度,比 財報 裡的加速度還陡。換到任何其他情境,這都是年度頭條——這正是為什麼平淡的股價反應講的是部位故事,不是基本面故事。
結構性的組合轉移
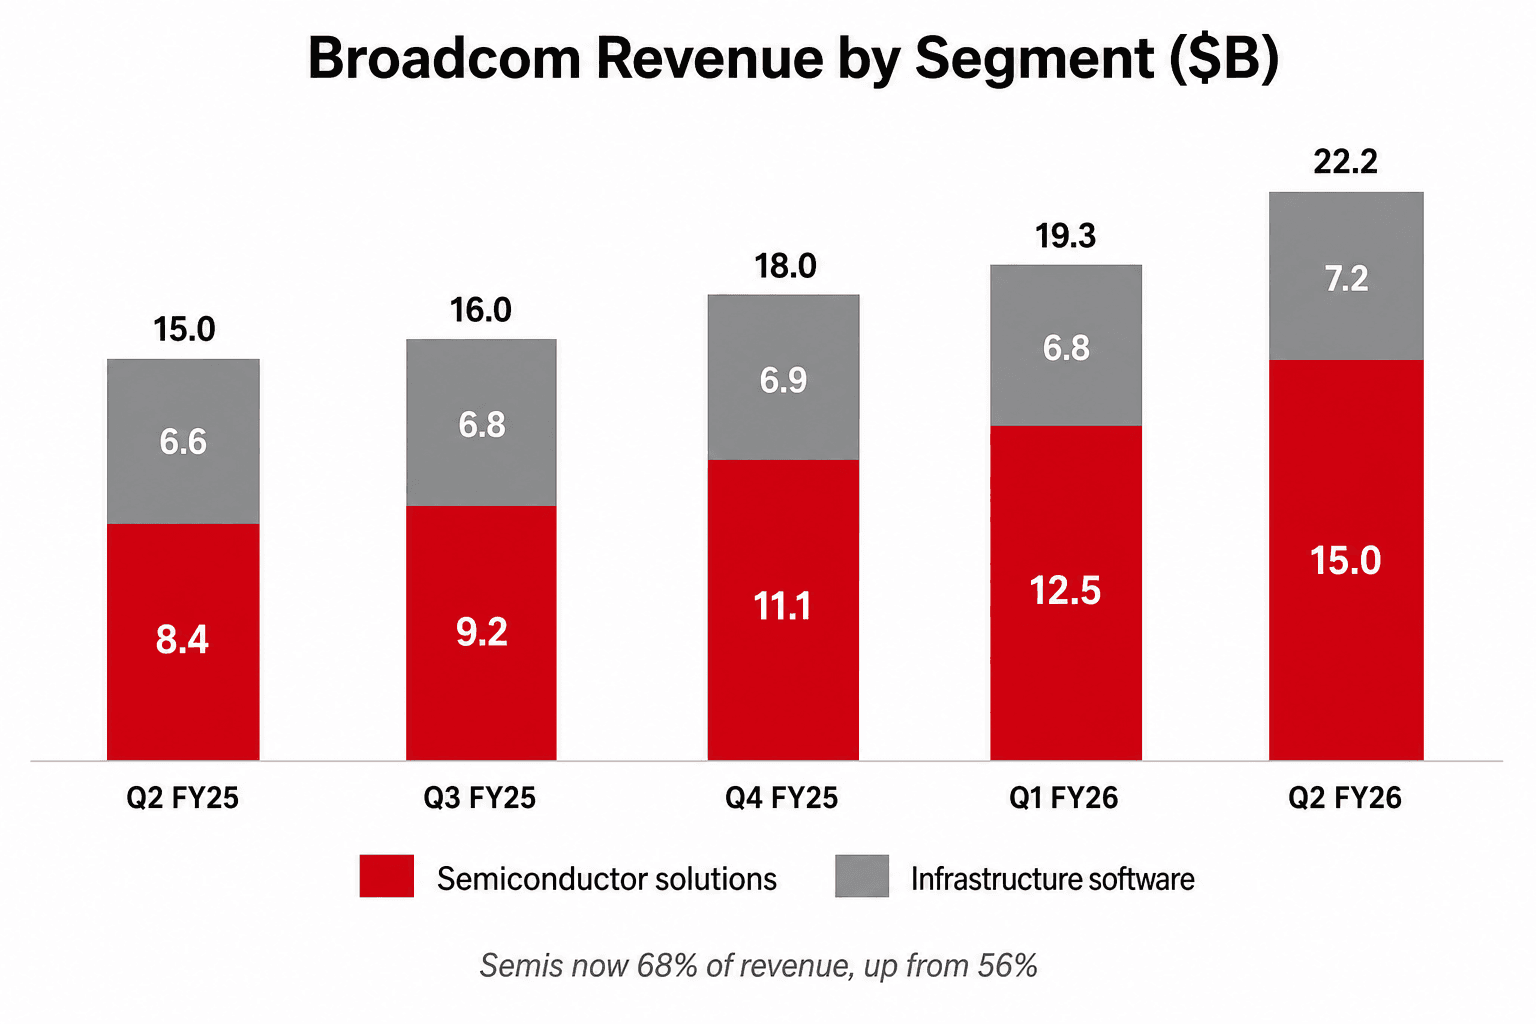
Broadcom 正在即時重組合。四季前,半導體占營收 56%、軟體 44%。到 Q2 FY26,半導體 68%、軟體 32%。半導體解決方案營收 $15.0B、YoY +79%;基礎設施軟體(以 VMware 為主的經常性基礎)穩定 YoY +8.8% 到 $7.18B。
這張圖裡有張力。半導體那一邊正在做多方想要的事——以三位數的 AI 速度複利。但軟體那一邊,本該是 VMware 併購後那塊穩定、高毛利的年金,卻只成長個位數、且略低於私下期待。AI 數字早就知道很大,邊際的失望就落在那條 沒有 炸裂的線上。一個 +48% 的季度怎麼會印出盤後紅盤,答案就在這裡。
現金機器
容易被低估的是轉換率。Broadcom 在僅僅 $231M 的資本支出 下,產生 $10.3B 的自由現金流、利潤率 46%——資本支出約占營收 1%。這是 fabless 模式火力全開:沉重的製造放在晶圓代工夥伴那裡,所以幾乎每一塊增量 AI 營收都流向現金,而非廠房設備。
這些現金支撐每股 $0.65 的股息、持續的庫藏股回購(Q2 $0.6B),以及持續還債(即使業務放量,淨負債仍在下降)。資產負債表上一個前瞻訊號:存貨攀升到 $4.33B,較財年底增約 91%。這不是滯銷——是 Broadcom 為指引中的 Q3 大增提前備料。管理層拿營運資金為 $16B 的 AI 數字背書。
Hock Tan 到底說了什麼
法說會是一堂自信的低調修辭課。Tan:「Q2 來自 AI 的半導體營收 $10.8B,年增 143%,高於我們的預測……動能持續,Q3 我們預期來自 AI 的半導體營收年增逾 200% 到 $16.0B。」財務長 Kirsten Spears 點出槓桿:「Q3 我們預期合併營收年增 84% 到 $29.4B,Non-GAAP 營業利潤率穩定在 67%。」
Q&A 反覆繞著一個問題:為什麼不上修 $100B 的 FY27 目標? Q3 AI 已指引到 $16B——意味 FY26 出場年化約 $64B——分析師想要 FY27 數字往上挪。Tan 守住了。多方解讀:他替自己留下日後超預期再上修的空間。空方解讀:$100B 就是那個數字,而買方早就鉛筆畫進了更多。
多空在吵什麼
多方: AI 營收在 加速,不是見頂——Q3 的 $16B 指引是 YoY +200% 下季增 $5.2B。FY27「逾 $100B」目標獲重申,HSBC 已模型化 $100.2B(高於市場 26%)。經濟性同類最佳:EBITDA 利潤率 69%、FCF 利潤率 46%、資本支出強度約 1%。AI 現在已是公司的一半,且每季把組合往高毛利矽晶重組。
空方: 股價跌 正是因為 目標沒上修——當一檔股票被定價在 AI 想像空間,「重申」就是失望。軟體 YoY +9% 顯示非 AI 引擎在成熟。客戶集中在少數雲端巨頭 XPU 專案,意味 $16B 的 Q3 指引沒什麼閃失空間,而存貨堆高也讓「放量準時著陸」的賭注變大。
前瞻——Q3 的關鍵
看三件事進到 9 月初的 Q3 財報:(1) $16B 的 AI 指引兌不兌現?——乾淨達標(或超標)會把 FY27 目標的辯論扳向多方;(2) FY27 數字——Q3 落袋後,Tan 會不會終於把目標上修到 $100B 以上;(3) 軟體穩定化——基礎設施軟體會再加速,還是沉澱成高個位數的年金。
所有財務數字取自 Broadcom Q2 FY2026 財報(2026-06-03 向 SEC 申報)與歷季財報。分析師目標價調整與市場反應取自 CNBC、Benzinga、TheStreet 與 StockAnalysis 的報導。