Broadcom FY26 Q3:賣出去的東西,過半已經是 AI
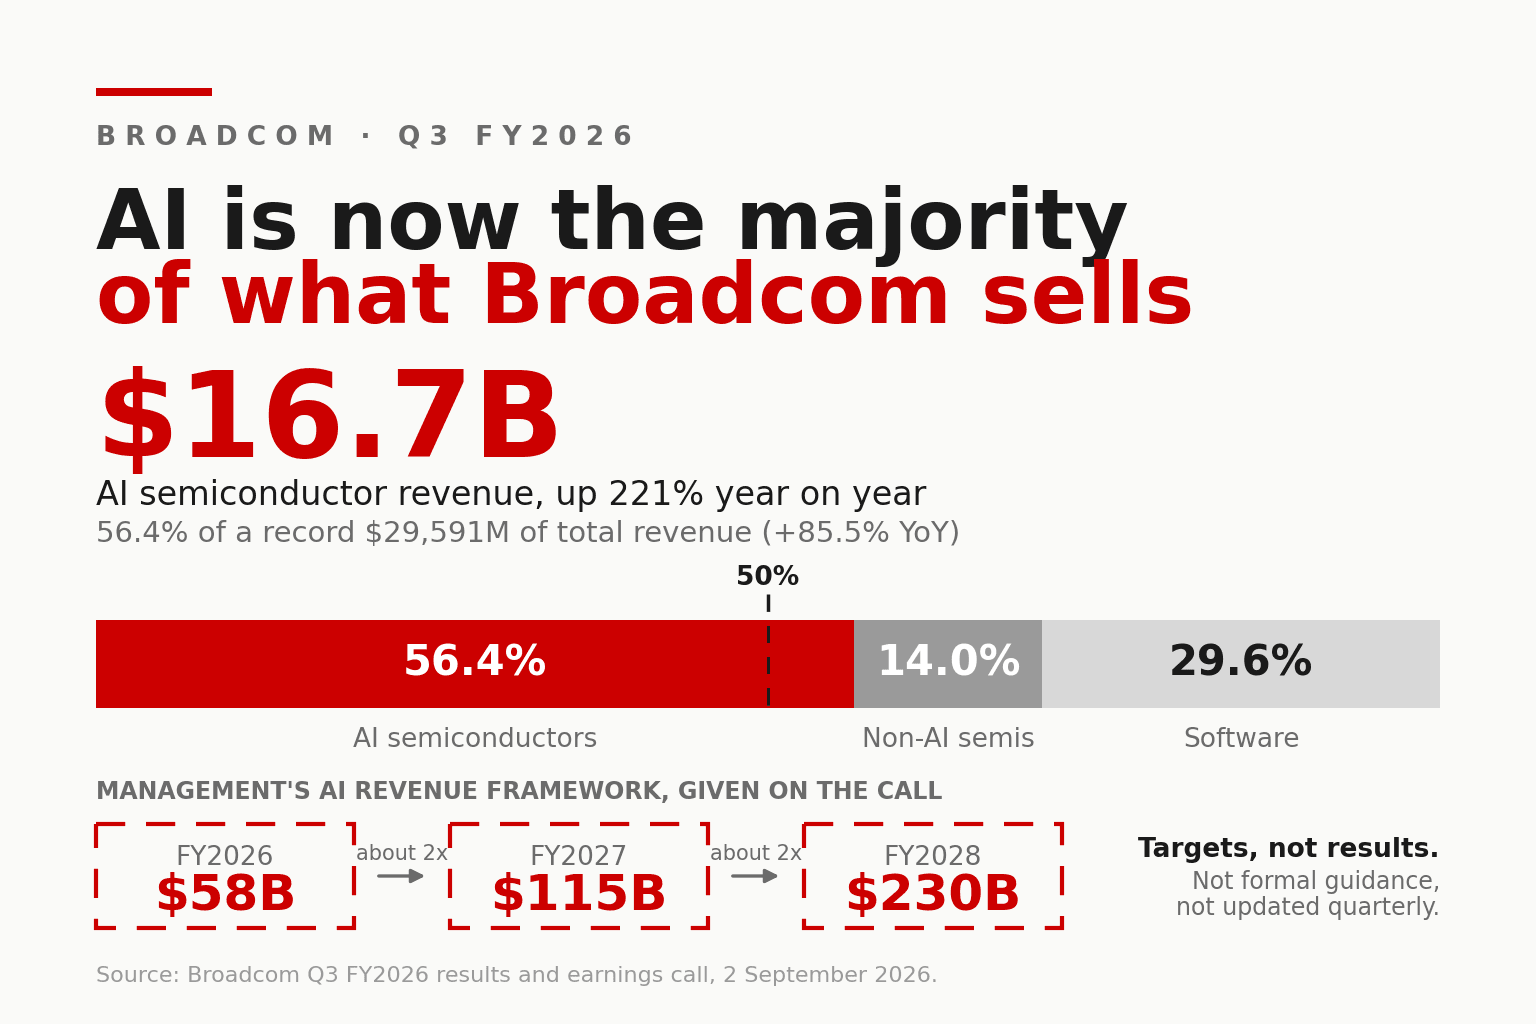
Broadcom 在週三盤後跨過了一條幾乎回不去的線。公司單季賣出去的所有東西裡,第一次有一半以上是 AI 晶片。
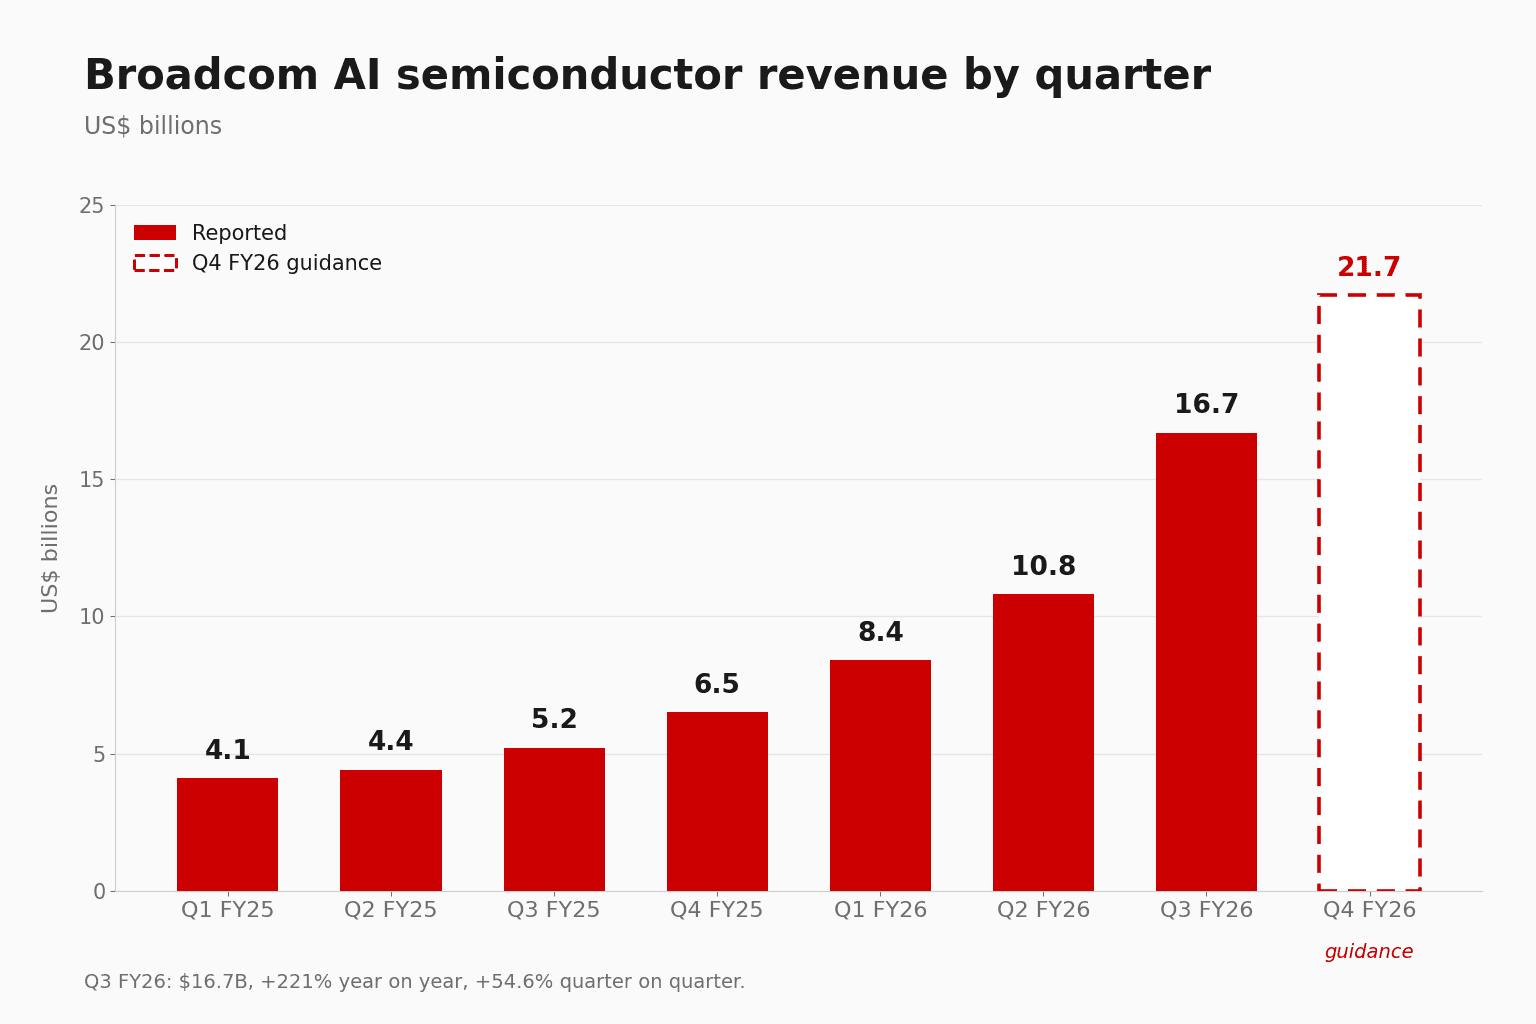
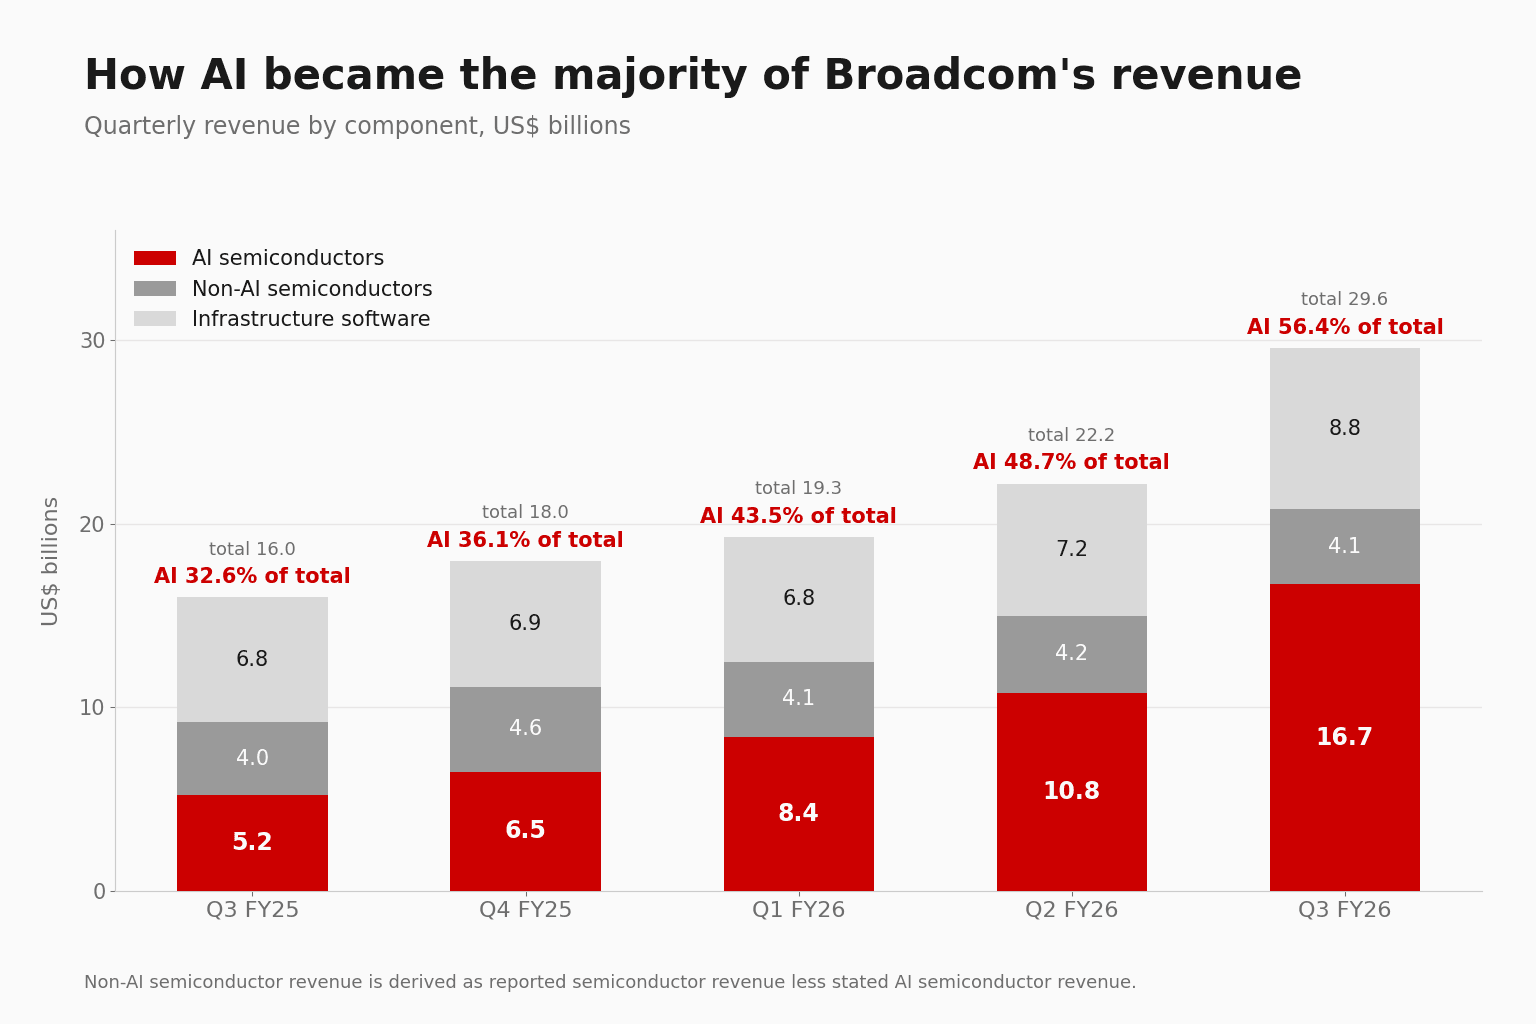
AI 半導體營收 $16.7B,年增 221%,三個月內成長 54.6%,對應總營收 $29,591M。AI 因此占到全公司的 56.4%。這已經不是 Broadcom 業務裡的一條成長線,而是這門生意本身。
市場的第一個反應是賣:兩分鐘內跌了約 6%。然後管理層開口,盤後收尾時跌幅已經補回大半。但隔天收盤又跌了回去——Broadcom 最終收黑 2.74%,而同一天半導體類股小幅收紅。
這一季本身
營收年增 85.5%、季增 33.4%,創下紀錄,比 Broadcom 6 月給出的約 $29.4B 財測高出約 $191M。
半導體解決方案做到 $20,839M,年增 127.4%,現在占公司的 70.4%。基礎設施軟體——主體是 VMware——做到 $8,752M,年增 29.0%、季增 21.9%,是併購完成以來最強的一季。管理層說經常性收入成長 15%,功勞歸給 VMware Cloud Foundation 的續約,以及新的 Private AI Cloud 產品。Q4 財測又回落到約 $8.7B,所以這波跳升有一部分看起來是續約的時點問題,而不是新的營收水準。
Non-GAAP 稀釋每股盈餘 $3.32,年增 96.4%。(non-GAAP 剔除股票薪酬與併購會計的影響,管理層給財測、賣方建模用的都是這個口徑。用更嚴格的 GAAP 口徑則是 $2.68。)自由現金流,也就是營運現金流扣掉資本支出,創下紀錄的 $13,665M,相當於營收的 46.2%。
值得注意的是這波成長不是從哪裡來的:Broadcom 本季沒有買回任何股票,稀釋股數與去年同期持平——每股盈餘的成長裡,沒有一分是庫藏股回購的算術撐出來的。
營收成長 86%。成本成長 2.5%。
營運槓桿才是這份財報裡最少人談的一段。營收成長 85.5%,non-GAAP 營業費用只成長 2.5%,GAAP 口徑的研發費用甚至年減 5.1%。營業費用占營收的比重,從一年前的 12.8% 降到 7.1%。
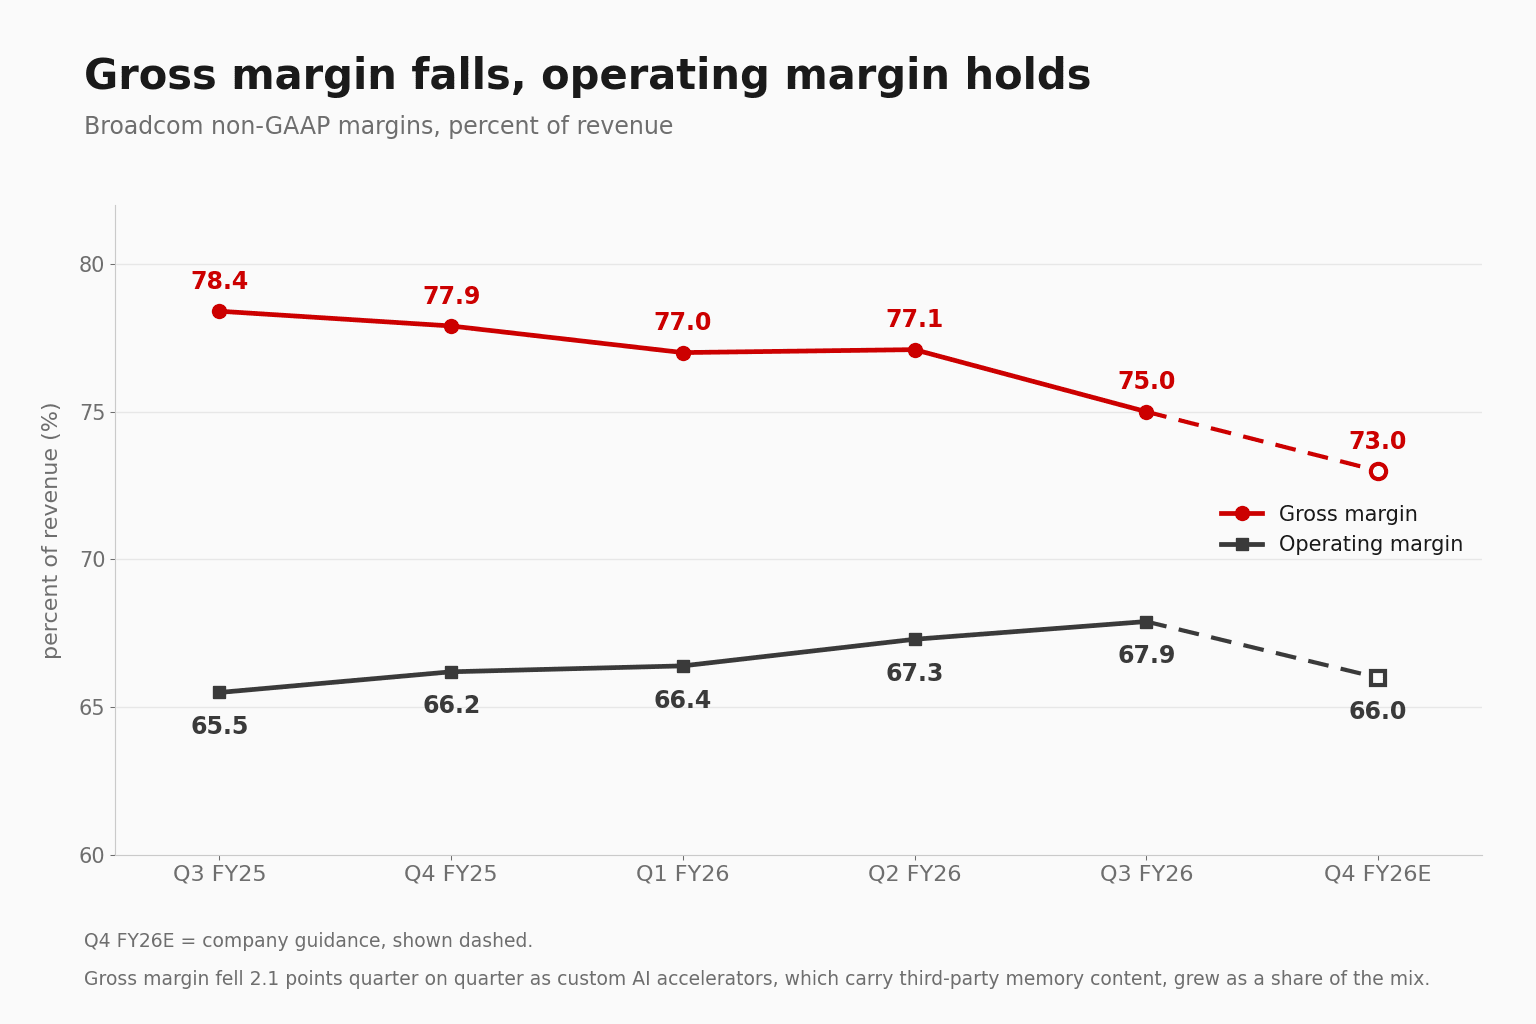
所以 non-GAAP 營業利益 $20,095M 的增速比營收還快,來到 92.2%;67.9% 的營業利潤率是公司紀錄,也高於先前約 67% 的財測。Broadcom 現在多做出來的營收,幾乎不用額外花錢去養。
$16.7B 裡面是什麼
管理層在法說會上給了拆分。Broadcom 稱為 XPU 的客製加速器占 AI 營收的 73%,對應大約 $12.2B;AI 網路占剩下的 27%,約 $4.5B。所謂 XPU,是按單一客戶規格共同設計的晶片,而不是賣給所有人的目錄型產品。XPU 出貨量年增超過三倍半,網路超過兩倍半。
XPU 客戶六家,四家具名。Google 大量採用 Ironwood(TPU v7),並在一份新的長期協議下開始量產導入 TPU v8i,執行長 Hock Tan 把這份協議的量級形容為「未來數年內每年數百億美元的 TPU」。Anthropic 今年部署 1 GW,2027 年再加 5 GW,對 2028 年增量的 10 GW 有「清楚的能見度」,這會讓 Anthropic 成為明年最大的 XPU 客戶。OpenAI 的第一顆自研加速器 Jalapeño 已經在出貨,2027 年規劃 1.3 GW。Meta 的 MTIA 晶片從 Q4 開始量產出貨。
其他一切都在原地踏步。非 AI 業務,也就是寬頻、伺服器儲存、無線與工業,倒算下來大約 $4.1B——這個數字是減出來的,因為 Broadcom 並不單獨揭露。這九個季度公司體量翻了一倍,這塊業務卻一直待在 $4.0B 到 $4.6B 的區間。
這套組合的代價
Non-GAAP 毛利率掉到 75.0%,季減 211 個基點、年減 335 個基點,不過仍高於約 74% 的財測。Q4 財測約 73%,一年前是 78%。
機制很單純。客製加速器要搭載大量第三方記憶體,這部分成本走的是 Broadcom 的銷貨成本;網路晶片不用。XPU 占 AI 營收的 73%,AI 又占公司的 56%,稀釋效果立刻就浮上來。
Bank of America 問到這對 2027、2028 年的利潤率有什麼影響,財務長 Amie Thuener 拒絕給出一季以外的財測,Tan 直接接過話,把管理層最想讓市場記住的那句話說了出來:「別再盯著毛利率了,這就是我們要講的。看真正重要的地方:說到底是營業利潤率,因為營收的成長遠遠超過營業費用的成長。」
Thuener 接替 Kirsten Spears,這是她上任後的第一個季度。她把 Q4 的財測歸因於「XPU 占比在上升,而它們的記憶體含量也在上升」,同時把營業利潤率維持在約 66%。
有一項揭露悄悄消失了:從這份財報開始,Broadcom 不再公布調整後 EBITDA——這個指標連同它的前瞻財測,自 fiscal 2023 以來每一季都在,這次沒有了。
把那個晚上扭轉過來的幾個數字
Q4 營收財測約 $34.8B,年增 93%,其中 AI 半導體約 $21.7B,年增 236%。對上約 $35.0B 的市場共識,這是一次小幅落空,而盤面賣的就是這個。
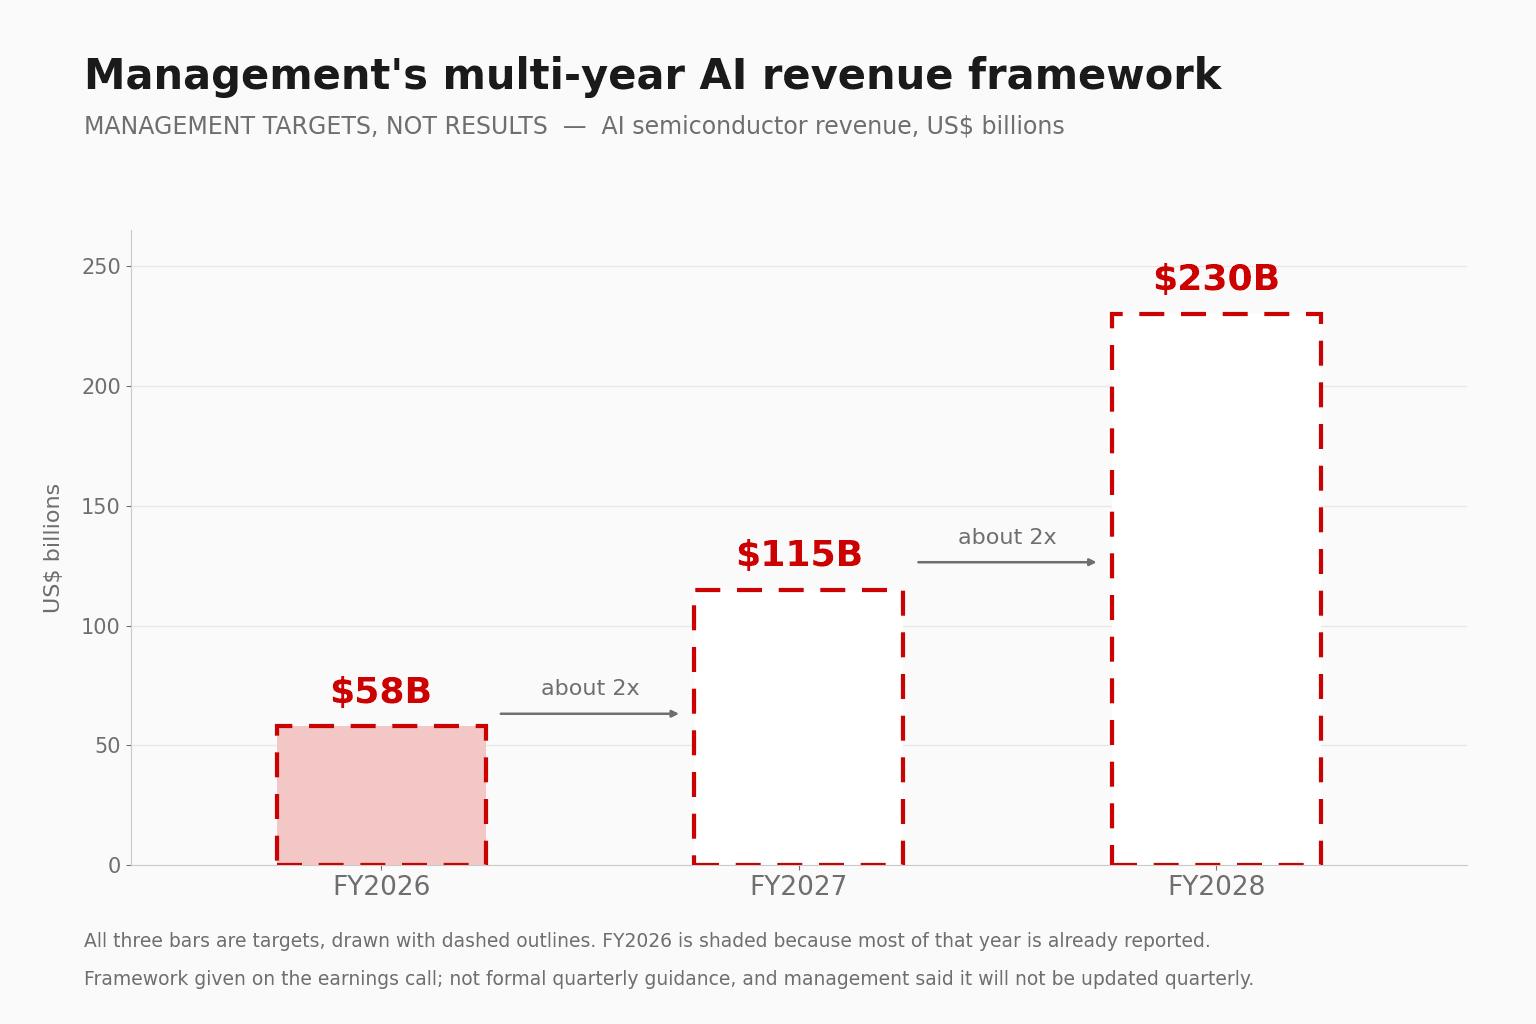
接著才是那套框架。6 月時,管理層只是重申而沒有上修 fiscal 2027「超過 $100B」的 AI 目標,股價隔天跌了 12.6%。這一次 Tan 給了具體數字:fiscal 2027 約 $115B,供給「已經鎖定」,需求「實際上高於這份展望」。他還追加 fiscal 2028 的約 $230B,接著再補一句獲利上的定錨:「我們非常有把握在 fiscal 2028 做到每股盈餘超過 $30。」fiscal 2026 的 AI 營收則從 $56B 上修到約 $58B。
這種講法很不尋常:Broadcom 講的是一個供給數字,不是需求數字,而且說了不會按季更新。Bernstein 追問 GW 這筆帳到底怎麼算,Tan 確認 2027、2028 兩年具名的部署合計約 30 GW,但不願假設這些會在兩年內全部轉成營收,改口說成「未來兩年向這些客戶交付 $350B 的 AI 半導體」。
市場究竟做了什麼
盤後看起來是救回來了。隔天早盤不買單。
財報在美東時間 9 月 2 日 16:15 發布。到 16:17,股價因為 Q4 財測跌了約 6%。到盤後時段的第一個小時,跌幅只剩 0.3%,配的標題是「Broadcom reverses decline on AI revenue view」,19:59 的最後一筆盤後成交價是 $364.23,跌 0.82%。
事後看,這對隔天早上毫無參考價值。9 月 3 日 Broadcom 開在 $351.74,跌 4.2%,並繼續探底到 $342.33,跌 6.8%——大約吃掉了選擇權事前定價 7.8% 波動的 86%。盤後報價把最終的缺口低估了約五倍——一段量能稀薄的盤後時段,能告訴你的其實很有限。
然後股價爬了回來。Broadcom 收在 $357.16,跌 2.74%,成交量約為前一日的 1.55 倍,比當日低點高 4.3%,落在全日區間的 87% 位置。真正落定的跌幅,不到最大回檔的一半。這是一次跳空開低被買回,不是一場潰敗。
更能說明問題的是橫向比較。同一個交易日,NVIDIA 漲 1.80%,Marvell 漲 1.14%,台積電漲 0.36%,AMD 小跌 0.20%,iShares 半導體 ETF 收紅 0.15%。Broadcom 跑輸自己所屬的類股將近三個百分點。這些同業開盤同樣跳空開低、盤中同樣探底,最後全部收回——整個族群把這條連動測過一遍,然後選擇不跟。市場把這件事定價成 Broadcom 的問題,不是 AI 的問題。
Barron's 認為拖累來自「對資料中心融資的疑慮,以及 Google 與競爭對手晶片廠 Marvell 的合作」,這兩件事蓋過了扎實的成績。後半句有點反諷:賣方那一天發的報告更看好 Broadcom 而不是 Marvell,結果盤面上跑贏的反而是 Marvell。
跌幅之所以止步於此,關鍵在籌碼位置。財報之前,Broadcom 今年以來只漲了約 6.5%,半導體 ETF 卻漲了約 65%;股價比 $495.00 的 52 週高點低約 26%,前瞻本益比約 21 倍。這不是一檔被定價到完美的股票,所以在 $35B 的財測上差了 $200M,代價是 2.7%,而不是它近幾次財報平均的近 10%。
分析師也沒能有共識
9 月 3 日一天湧出十四份賣方報告,面對同一組事實,方向卻是兩邊都有:六次上修目標股價、五次下修、兩次維持、一次調升評等,沒有調降評等。
上緣,Cantor Fitzgerald 從 $525 上修到 $600,BMO 從 $455 上修到 $575。Macquarie 是唯一一家動了評等的,調升至 Outperform,理由是 Google 自研內製的風險已經反映在價格裡。Goldman 把目標股價上修到 $540,認為 fiscal 2027 真正的瓶頸是客戶找不找得到土地、電力和廠房,而不是 Broadcom 能控制的任何事。
下緣,Bank of America 從 $530 下修到 $460,是幅度最大的一次下修,同時它還上修了獲利預估——這是對評價倍數投票,不是對這門生意投票。D.A. Davidson 維持 Hold 並把目標股價砍到 $350,比股票當天的收盤價還低。
於是圍繞這一季,公開的合理價區間從 $350 到 $600,跨度約 71%;股價在跌,市場共識目標股價卻上升到 $532.26。當一份財報能讓專業人士分歧到這個地步,分歧的其實不是這一季,而是有沒有人真的知道,該怎麼替兩年後的 $230B 營收背書。
這份財報沒有解決的事
第一,集中度。六家客戶,沒有新名字。分析師 Patrick Moorhead 把這一季稱為「強,但不是無懈可擊」,認為集中度、Google 的多源採購,以及怎麼銜接到 fiscal 2027,三件事都還沒有答案。Broadcom 也沒有揭露任何積壓訂單數字;往前看的依據,只有已經鎖定的供給和管理層口中的能見度。
第二,融資。六家裡有兩家,是透過 Broadcom 6 月與 Apollo、Blackstone 一起設立的載體來融資,目標是在 2028 年底前為 OpenAI 和 Anthropic 撐起 20 GW 以上,第一筆 $35B 的額度已經完成。分析師問到這套擔保安排最大的表外曝險有多少,Thuener 回答沒有可以宣布的內容。這是整個故事裡最大的一個沒被量化的數字。
第三,資本密集度。資本支出 $532M,是上一季的兩倍多,Q4 財測約 $1.4B,用於新加坡的基板產能,以及 Broadcom 正在擴產三倍以上的雷射廠。輕資產的故事,正在拿去換供給的確定性。
最後,這套框架是不是保守了。Mizuho 維持 Buy 與 $530 目標股價,同時把 fiscal 2027 的 AI 營收模型放到 $129B、fiscal 2028 放到 $235B——高於 Broadcom 自己的數字。管理層把這些目標說成是已經鎖定的供給,而需求還在這之上——這是一種不太常見的預期管理,也讓多空兩邊都留下真正可以爭的空間。
Broadcom 同時告訴市場兩件事:毛利率會往下走,營收要再翻倍兩次。兩件事大概都是真的。股價押的是投資人更看重哪一件;而在他們必須做決定的第一個完整交易日,答案是把股價打掉 2.74%,同時把平均目標股價留在比原來更高的位置。這不是判決。這只是一家公司,而市場還沒想明白,它接下來兩年該怎麼估。