AWS 重新加速至 37%,Amazon 迎來首個 2,000 億美元非旺季單季
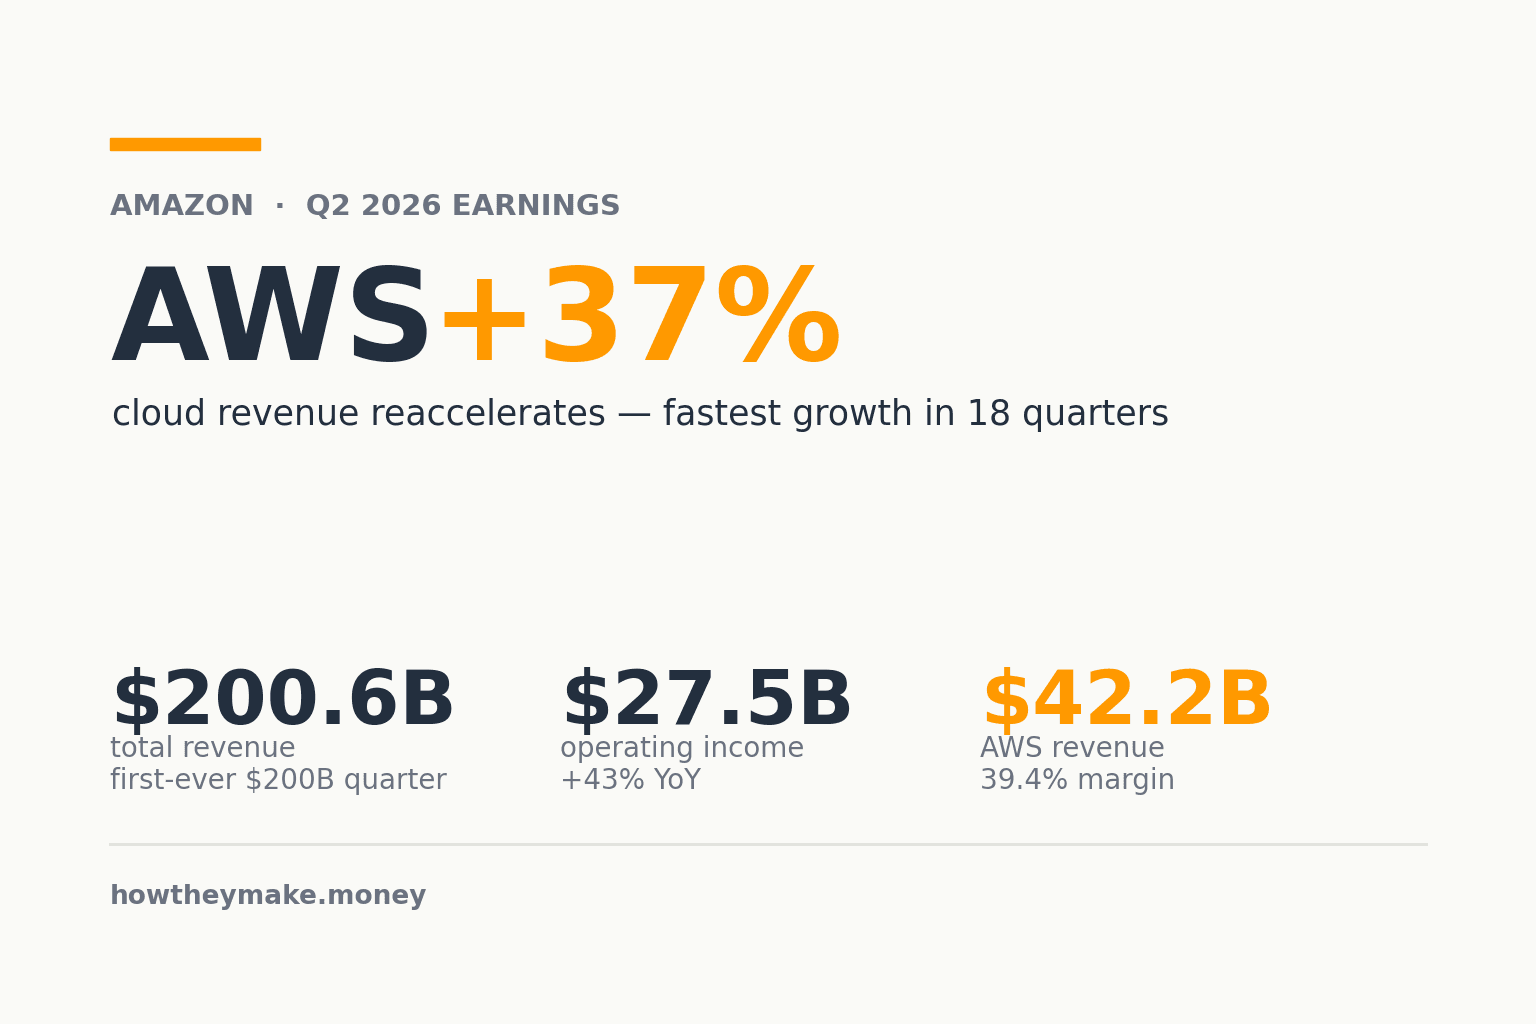
過去兩年,市場對 Amazon 的質疑始終是:正當 AI 循環進入最精彩的階段,它的雲端業務卻在 Microsoft 與 Google 面前慢了一拍。2026 年第二季終結了這個論點。AWS 年增 36.8% 至 422 億美元,寫下 18 季以來最快的擴張,並帶動全公司營收在非十二月假期的任何一季首度突破 2,000 億美元。財報公布後,股價於盤後跳漲約 9%。
檯面上的數字是淨銷售額 2,006 億美元、年增 19.6%。但真正推動股價的關鍵,藏在這個數字裡。AWS 如今的成長速度是 2021 年以來最快,而且是在愈發賺錢、而非愈發不賺錢的情況下做到的。這樣的組合,正是市場一直等著從一家把數百億美元砸進 AI 資料中心的超大規模雲端業者身上看到的。
重新加速,就是故事的全部
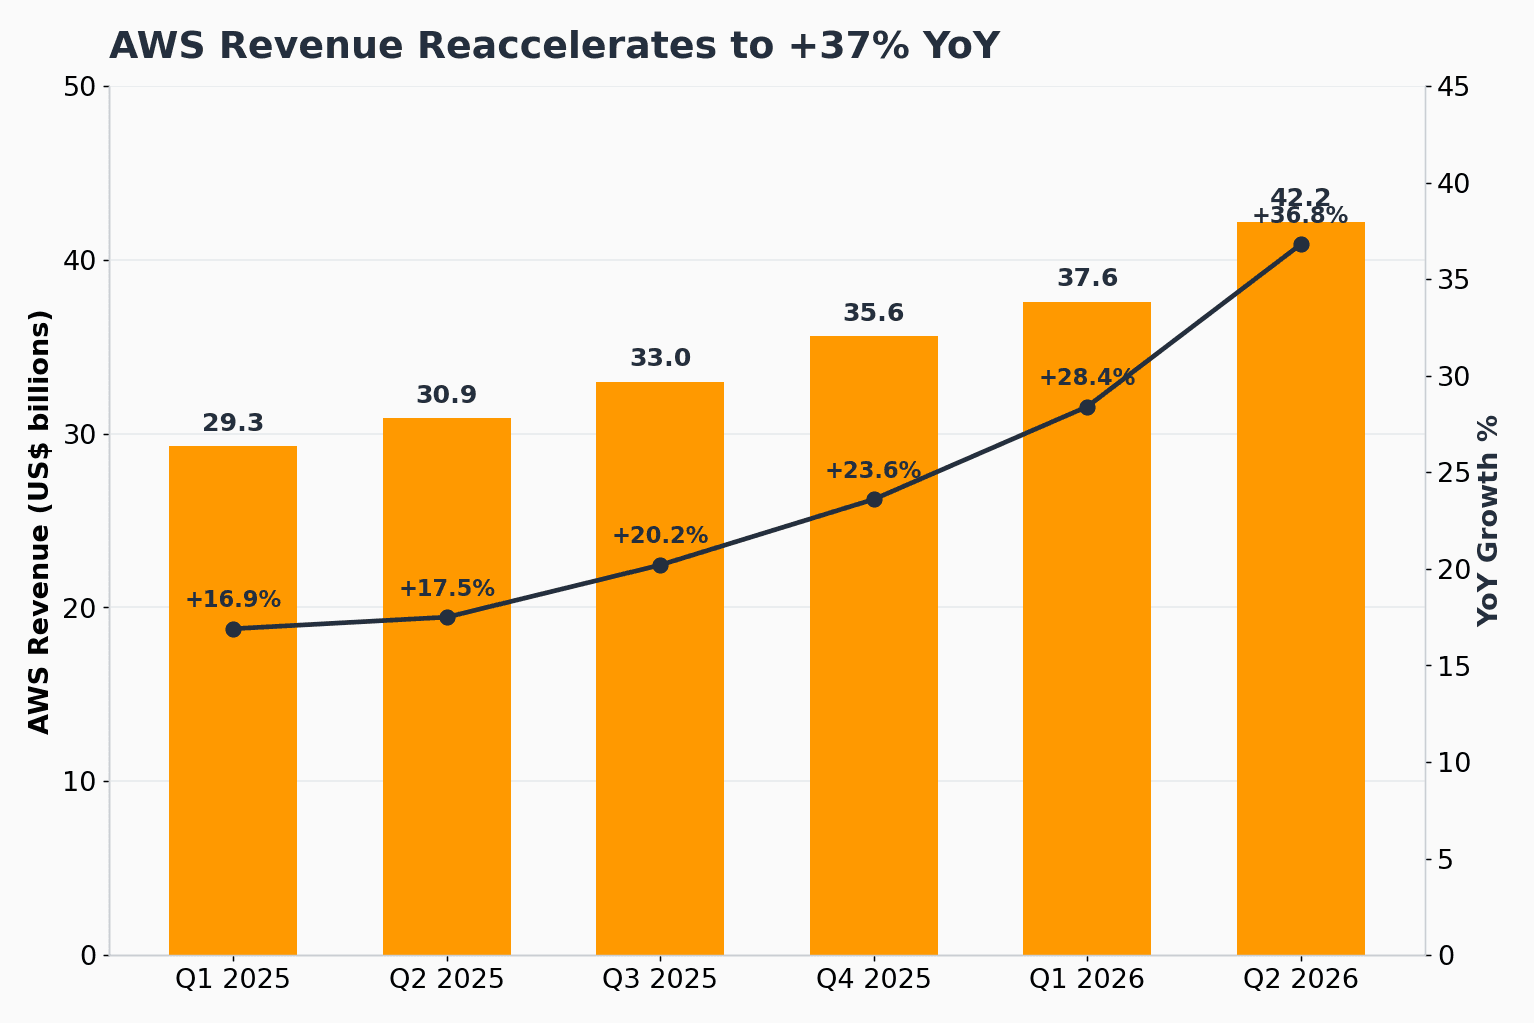
AWS 的成長至今已連續五季加速:約 17%、17%、20%、24%、28%,再到 37%。這並非建立在低基期上的反彈,而是需求穩步升溫下的重新評價。執行長 Andy Jassy 在法說會上說得直白:「AWS 正在起飛。」以每季 422 億美元計,這項業務的年化營收規模約達 1,690 億美元;Jassy 指出,若獨立成為一家公司,將可在《財星》(Fortune) 500 大中排名第 24。
在營收之下,積壓訂單則透露了前瞻的故事。剩餘履約義務(RPO)達到約 4,960 億美元,年增達三位數,約為一年前的 2.5 倍。Amazon 也揭露,其 AI 業務與自研晶片業務(Graviton、Trainium 與 Nitro)各自跨過 250 億美元的年化營收規模,且都以三位數的速度成長。如今的瓶頸是實體的:管理層表示,即便加碼投資,2026 年、乃至 2027 年很可能都不會有足夠產能來滿足需求。Amazon 正朝著在 2027 年底將電力產能較 2025 年翻倍的目標邁進,且 2027 年的多數產能都已被預訂。
AWS 是獲利引擎
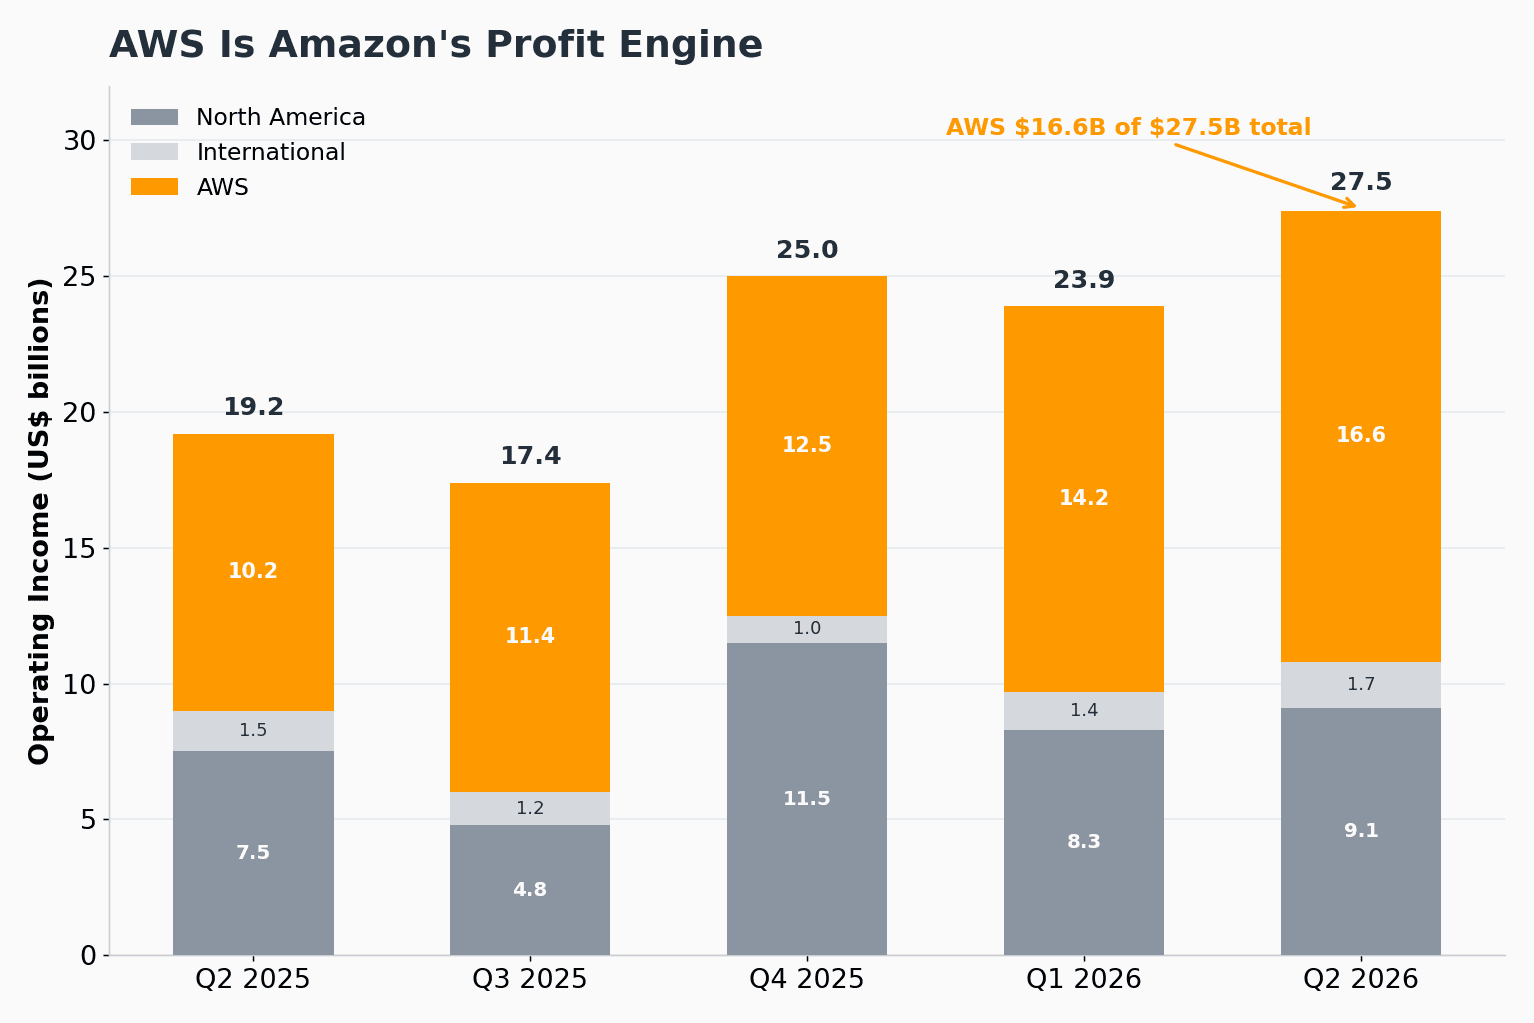
合併營業利益為 275 億美元,年增 43%,創下公司新高。其中 AWS 貢獻 166 億美元、年增 64%,也就是說這個雲端部門以約 21% 的營收,創造了 Amazon 約 60% 的獲利。兩個零售部門的體質雖較過去健康,但利潤率薄得多。北美賺得 91 億美元、利潤率 7.9%;國際賺得 17 億美元、利潤率 4.1%,後者相較兩年前該部門微薄甚至為負的利潤率,已是明顯的復甦。
算式一目瞭然:AWS 每一美元營收落到營業利益的比例,遠高於零售的每一美元。這正是為什麼決定股價位置的,是 AWS 的成長率,而非合併後的營收數字。
廣告持續複利成長
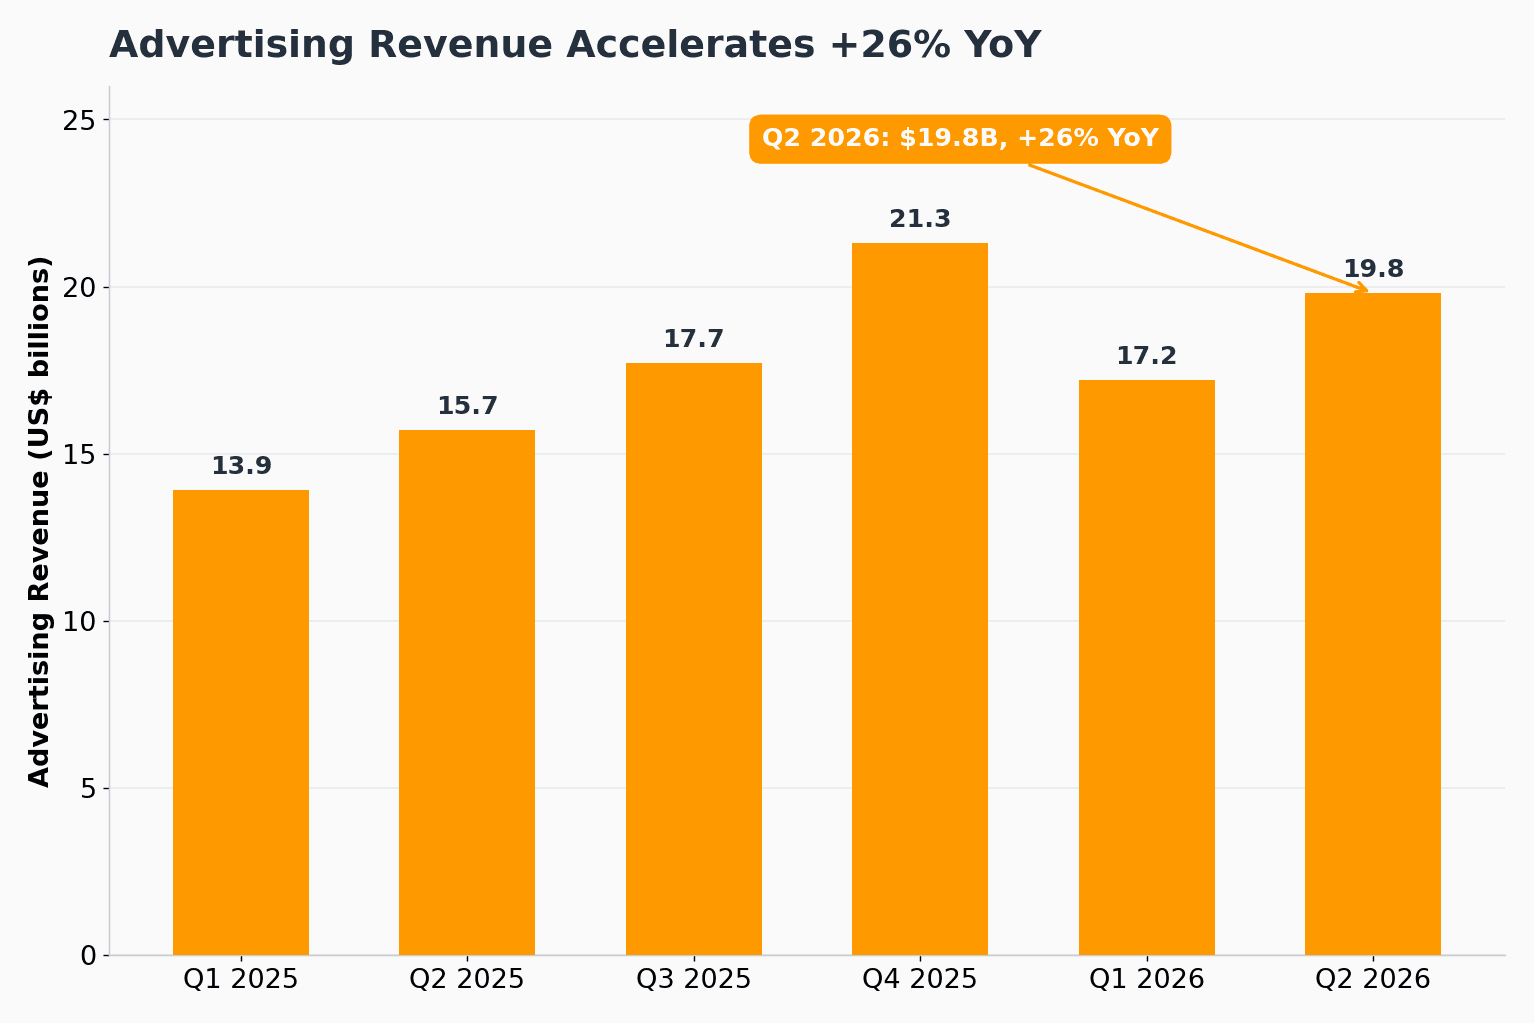
較低調的亮點是廣告,年增 26% 至 198 億美元,較一年前約 23% 進一步加速,也是這個序列中最強的一次。以過去十二個月計,廣告業務如今已跨過 700 億美元,這樣的規模足以自成一家大型公司。管理層將功勞歸於 Prime Video 廣告、包含 Prime Video 上 NBA 賽事在內的直播運動,以及 AI 廣告工具——他們表示,後者可為廣告主降低每次曝光成本約 8%、每次獲客成本約 6%。廣告之所以對獲利故事重要,是因為它帶有接近零售、卻遠比銷售實體商品豐厚的利潤率,因此它的成長悄悄拉抬了北美的經濟效益。
支出攀升,雲端利潤率反而擴張
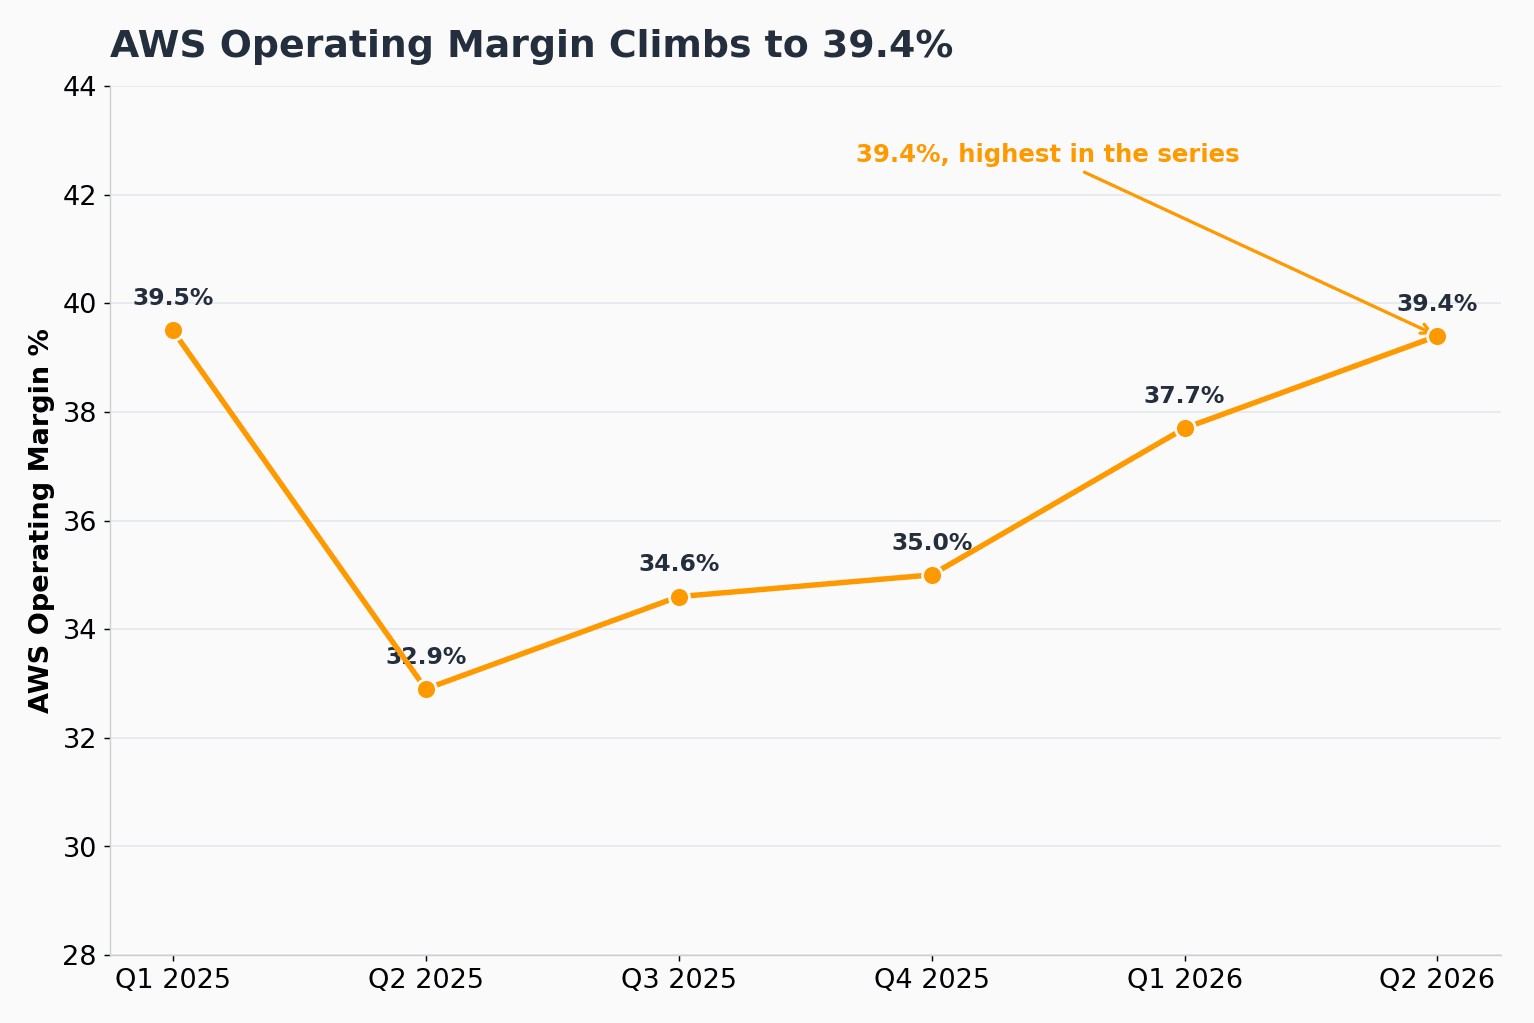
有違直覺的一點是,在資本支出激增的同時,AWS 反而更賺錢。AWS 營業利潤率達 39.4%,為序列中最高、年增約 650 個基點;若排除一項有利的能源衍生性商品會計項目,則約為 520 個基點。管理層將此歸功於效率、產能最佳化與嚴格的固定成本控管,同時提醒利潤率「將會波動」。
這樣的改善,與一波支出激增同時發生。Amazon 將 2026 年的資本支出(CapEx)計畫上調至約 2,200 億美元,高於先前約 2,000 億美元,理由是記憶體晶片價格走高。光是本季,現金資本支出就約達 530 億美元。這筆帳單反映在現金流上:過去十二個月的自由現金流由一年前的正 182 億美元翻轉為負 76 億美元,因為約 1,690 億美元的資本支出超越了創紀錄的 1,610 億美元營運現金流。目前,投資人把這視為進入 AI 市場的入場費,而非警訊。
淨利潤這個數字需要加上星號
GAAP 淨利潤為 626 億美元、稀釋後每股盈餘(EPS)為 5.75 美元,兩者都年增超過 240%。但若要衡量這門生意,請忽略這些數字。本季包含約 534 億美元的非營業、稅前「其他收入」,主要來自 Amazon 對 Anthropic 持股的評價調升。這筆收益多屬非現金,並伴隨一筆龐大的遞延稅款,因此它只是美化了帳面盈餘,並未反映營運本業做了什麼。將它剔除後,實質淨利潤更接近 200 多億美元的中段水準,與營運軌跡一致。真正能衡量這家公司的數字,是年增 43% 的營業利益 275 億美元。
財測看似疲軟,但只是表象
Amazon 預期第三季淨銷售額為 1,970 億至 2,020 億美元,即年增 9% 至 12%;營業利益為 225 億至 265 億美元,去年同期為 174 億美元。營收成長看起來較第二季的 20% 退了一步,但這道落差大多是機械性的:今年 Prime Day 移至第二季,把部分銷量提前拉了進來,而管理層又假設約 80 個基點的匯率逆風。若還原 Prime Day 的時程因素,實質成長率會再高出約 400 個基點。
分析師選擇加碼
賣方的反應是一波調升目標股價的浪潮,評等則維持在「買進」或「加碼」。BMO 的 Brian Pitz 將目標股價上調至 360 美元,稱 AWS 的積壓訂單與自研晶片的轉折,是同業中最乾淨的 AI 基礎設施數據點。KeyBanc 與 Goldman Sachs 上修至 335 美元,Goldman 的 Eric Sheridan 主張 AWS 的重新加速為雲端業務的評價倍數重新定調;Bank of America 則將其對 AWS 的前瞻成長假設上調至接近 33%。唯一的謹慎聲音來自 UBS,基於資本支出強度與近期的自由現金流拖累,將目標股價下修至 305 美元,但仍維持「買進」。Amazon 這份優於預期的財報,放在同業之間也格外突出:Microsoft 因 Azure 成長 43% 而上漲約 9%,Alphabet 旗下 Google Cloud 前一週才繳出 82% 的成長,而 Meta 則因資本支出疑慮下跌約 7%——AWS 這份成績單正好有助於駁斥這樣的疑慮。
值得關注的重點
三件事將決定重新加速的敘事能否成立。第一是產能:Amazon 表示產能吃緊將持續到 2027 年,因此近期 AWS 的成長天花板,取決於它能多快讓電力與晶片上線,而非需求。第二是自由現金流:在每年約 2,200 億美元的資本支出下,負自由現金流這條線仍會是焦點,而投資人的耐心取決於 AWS 利潤率能否維持在目前水準附近。第三是需求集中度:目前的 AI 年化營收規模,有很大一部分倚賴與 Anthropic 和 OpenAI 相關的工作負載,因此這股需求的持久性,以及 Amazon 自行打造具競爭力前沿模型的努力,將是此後左右評價倍數的關鍵變數。