AMD Q2 2026:創紀錄的超預期,市場卻照樣賣
創紀錄的一季,盤面卻不買單
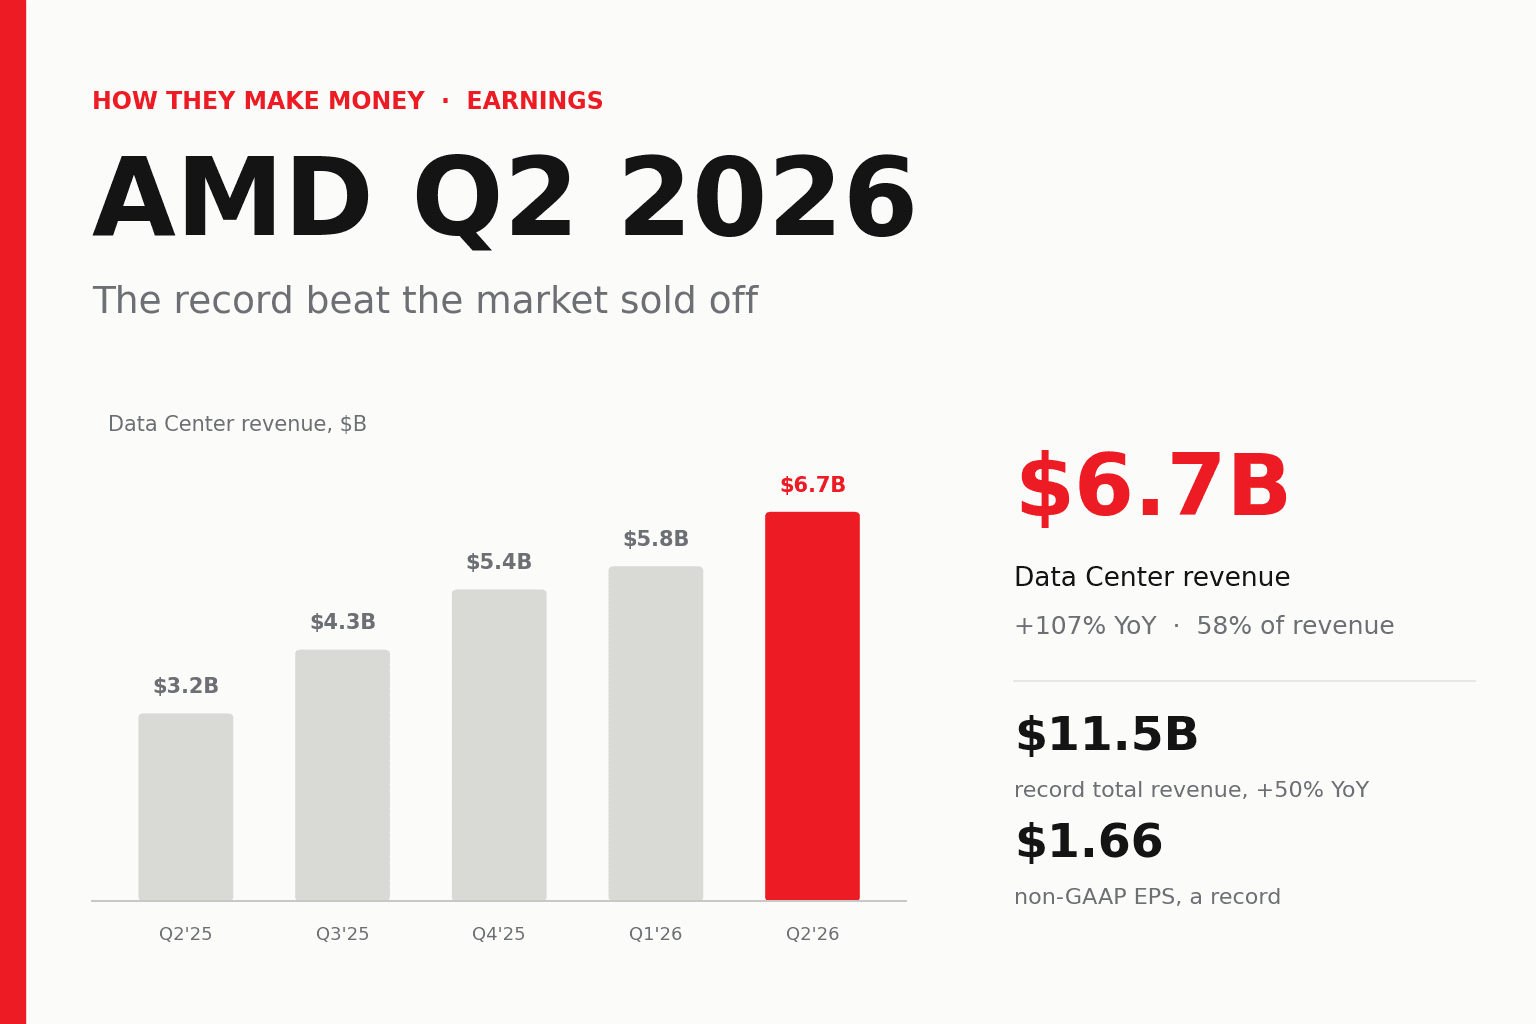
2026 年第二季,AMD 幾乎每件事都做對了,股價卻照樣下跌。營收創紀錄達 $11,536M,年增 50%(YoY,相對一年前同一季)、季增 13%。Non-GAAP 每股盈餘(公司調整後的獲利數字,剔除股票薪酬等項目)創紀錄達 $1.66,優於市場預期的約 $1.62。AMD 接著將九月當季財測訂在約 $13B,高於市場共識的近 $12.5B。一次乾淨俐落的「超預期又上修」。
市場的裁決很直接。AMD 盤中一度上漲 7%,收在 $518.58。財報公布後,股價下跌約 8.8% 至 $472.94,把當日漲幅抹得一乾二淨還有餘。進場前的格局解釋了大半原因:股價進入財報前年初至今已大漲約 140%,許多利多早已被反映。剩下的,就是一則和現金有關的故事——下面就會談到。
資料中心,已經就是整家公司
定調這一季的,是資料中心。AMD 的資料中心部門——銷售 EPYC 伺服器處理器與 Instinct AI 加速器(用來訓練與運行 AI 模型的 GPU 類晶片)——營收創紀錄達 $6,718M,年增 107%、季增 16%。
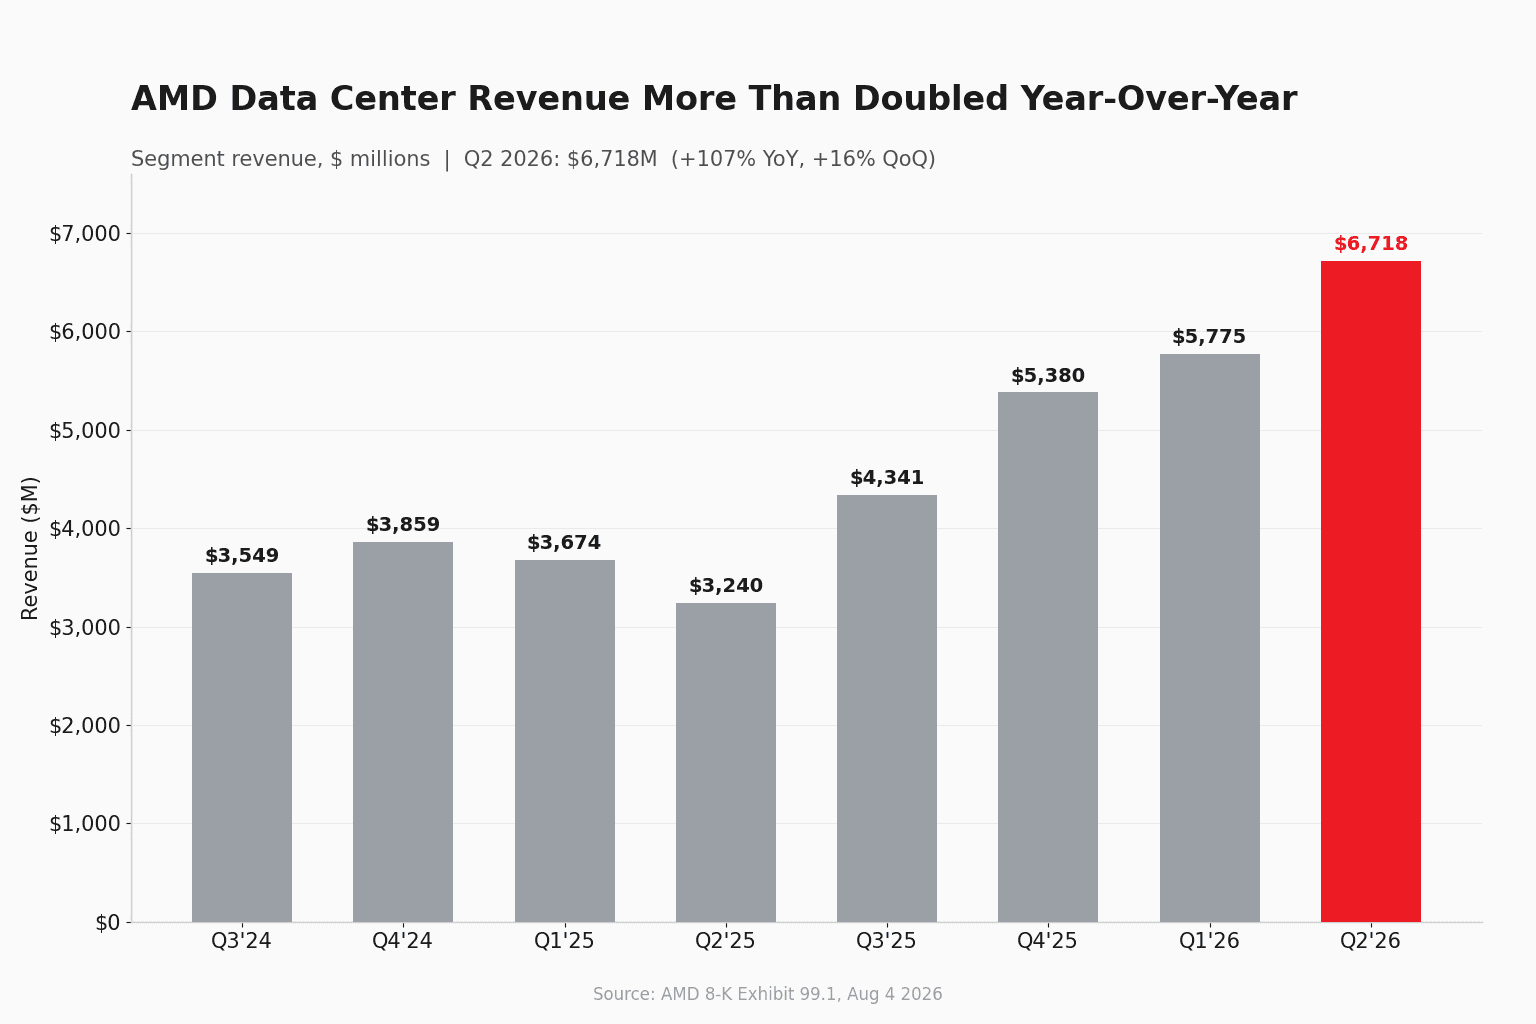
該部門營業利益為 $2,103M,營業利潤率 31.3%,較上一季擴張約 370 個基點——換言之,這波成長是有利潤的,不是砸錢買來的。而且不同於 2025 年第四季那筆與中國臨時出口許可掛鉤、約 $390M 的一次性 MI308 營收,Q2 的跳升來自 EPYC 與 Instinct 的實質出貨量。
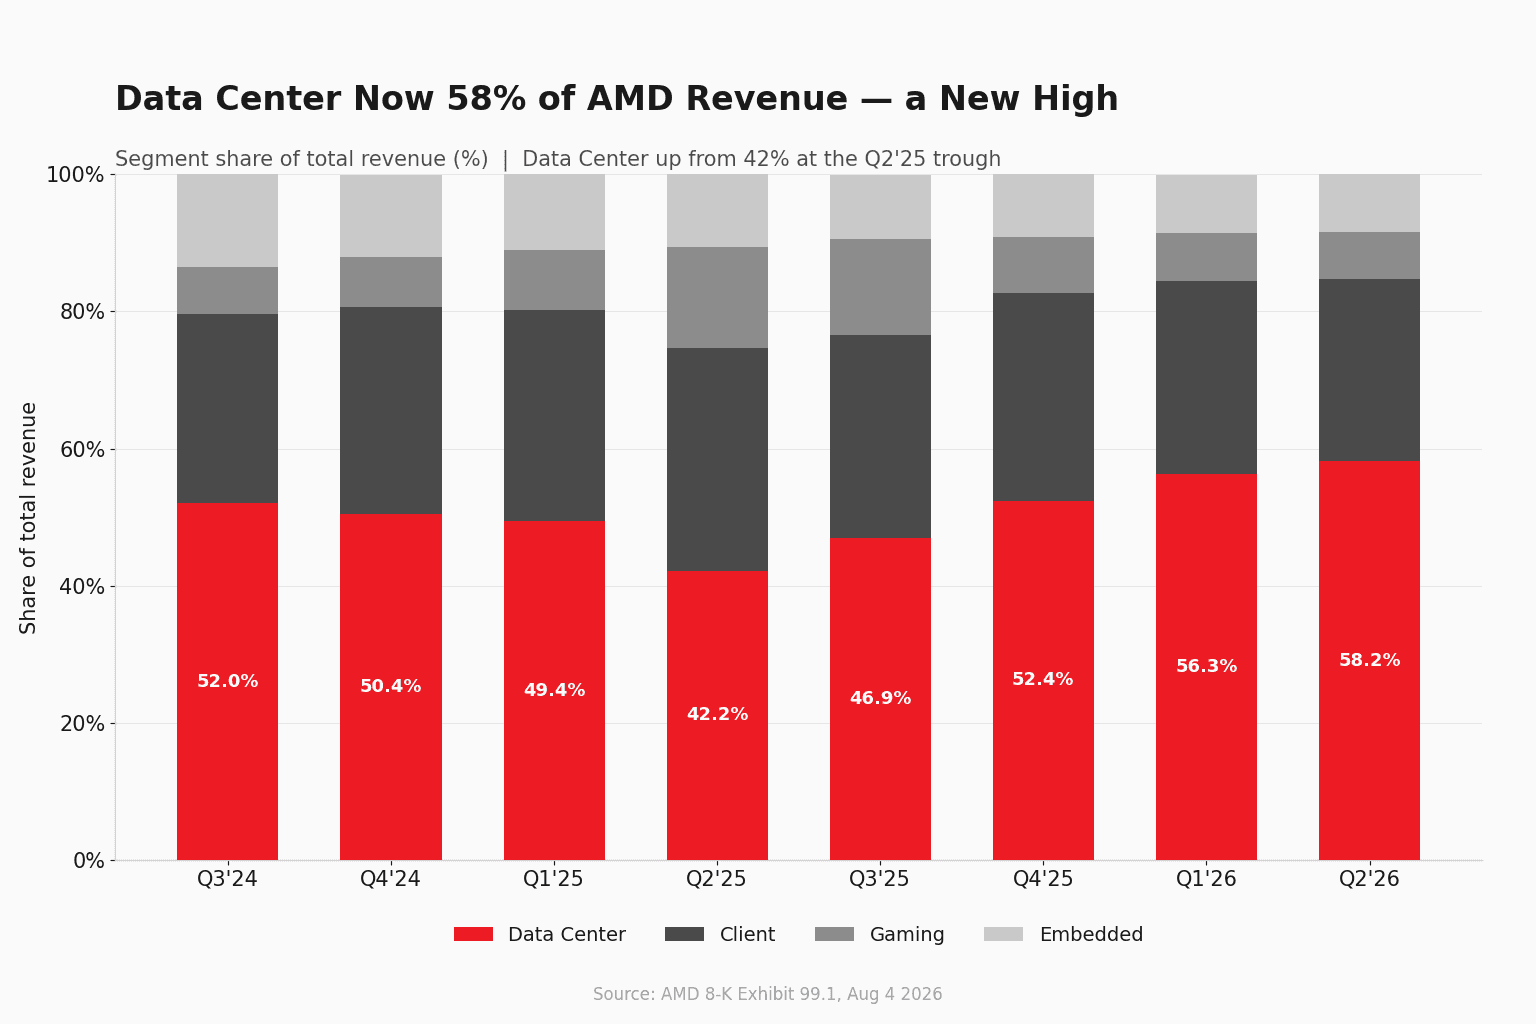
投資人低估的部分,是這個組合的轉變。資料中心如今佔總營收 58.2%,改寫新高,一年前這個比重只有 42%——當時 MI308 晶片被認列 $800M 的出口管制費用,壓低了基期。
其餘三個部門,簡要一覽
Client(PC 與筆電處理器業務)營收年增 22.5% 至 $3,062M,受惠於強勁的 Ryzen 需求與行動處理器銷售創紀錄,AMD 也持續拿下 CPU 出貨份額。Gaming 年增衰退 30.6% 至 $779M,因為主機週期軟化、繪圖零組件成本上升,不過相對季節性低點回升 8%。Embedded(用於工業設備、網路與車用的晶片)年增 18.6% 至 $977M,是三年多來最強的成長,背後有超過 $18B 的新設計案(design win)支撐。
解讀是:AMD 其餘的業務線都很健康,但已不再是主戲。管理層甚至示警,因記憶體與零組件成本走高,2026 下半年 PC 市場將轉弱——提醒了 Client 這股順風終有極限。
利潤率與獲利雙雙創紀錄
獲利能力隨著營收組合同步走高。Non-GAAP 毛利率(調整後、扣除製造晶片的直接成本後剩下的營收佔比)為 56.2%,因資料中心組合更為優渥、較上一季擴張約 80 個基點。Non-GAAP 營業利潤率達 26.8%。Non-GAAP EPS 的 $1.66 創下新高,較上一季成長 21%。
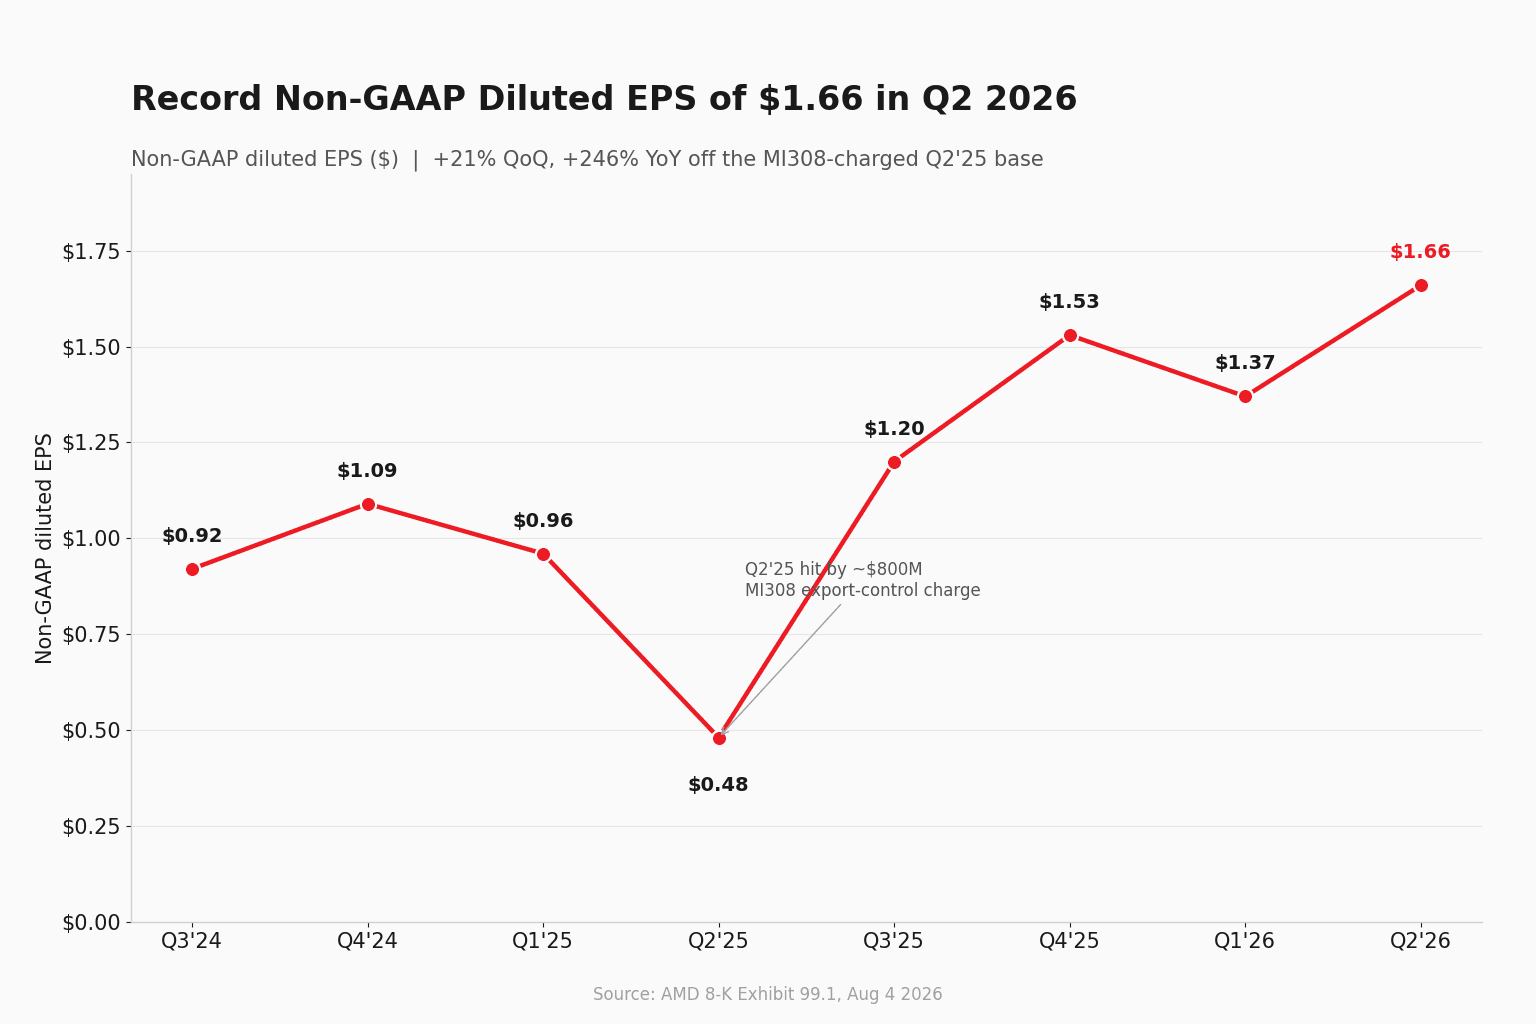
有一點值得提醒:GAAP 淨利潤 $2,297M、GAAP EPS $1.38,被一筆約 $483M 的稅前投資利得美化了。Non-GAAP 數字把這部分剔除,因此才是衡量本業營運表現更乾淨的口徑。
為何超預期還被賣:跟著現金走
關鍵就在這裡。AMD 的資本支出——投入設備、先進封裝產能與廠房設施的錢——翻倍有餘,從上一季的 $389M、一年前的 $282M 衝上 $808M。這約佔營收 7%,從原本不到 4% 拉高。再加上應收帳款大幅增加,自由現金流(營業現金流減去資本支出,也就是企業實際生出的現金)下滑到 $1,558M、利潤率 14%,低於上一季的 $2,566M 與 25% 利潤率。
這些都不代表出了問題。營業現金流仍有 $2,366M,現金與短期投資上升至 $13.1B,調整後 EBITDA 更創紀錄達 $3,315M。這筆支出是刻意的:AMD 正為 Helios 機櫃級 AI 系統與 2027 年資料中心放量預先卡位供給。但一個原本嚴陣以待、等著看爆棚數字的市場,看到資本支出翻倍、自由現金流下滑,於是先賣為敬。
獨立分析師也指向同一點。Futurum 的 Daniel Newman 說這份財報「很好」,但市場想要一份由 Helios 帶動、更有份量的財測;Moor Insights 的 Patrick Moorhead 指出 Helios 甚至還沒開始貢獻;Futurum Equities 的 Shay Boloor 則說市場「執著於資本支出從 $389M 翻倍到 $808M 這件事」。而形塑這波進場格局的賣方目標價,全都出在財報之前、而且喊得很高,從 Citi 的 $575 到 UBS 的 $730,平均落在 $579 附近。
財測與 2027 年的布局
AMD 將九月當季財測訂在約 $13B(正負 $300M),以中位數計約當年增 41%,non-GAAP 毛利率約 56%。
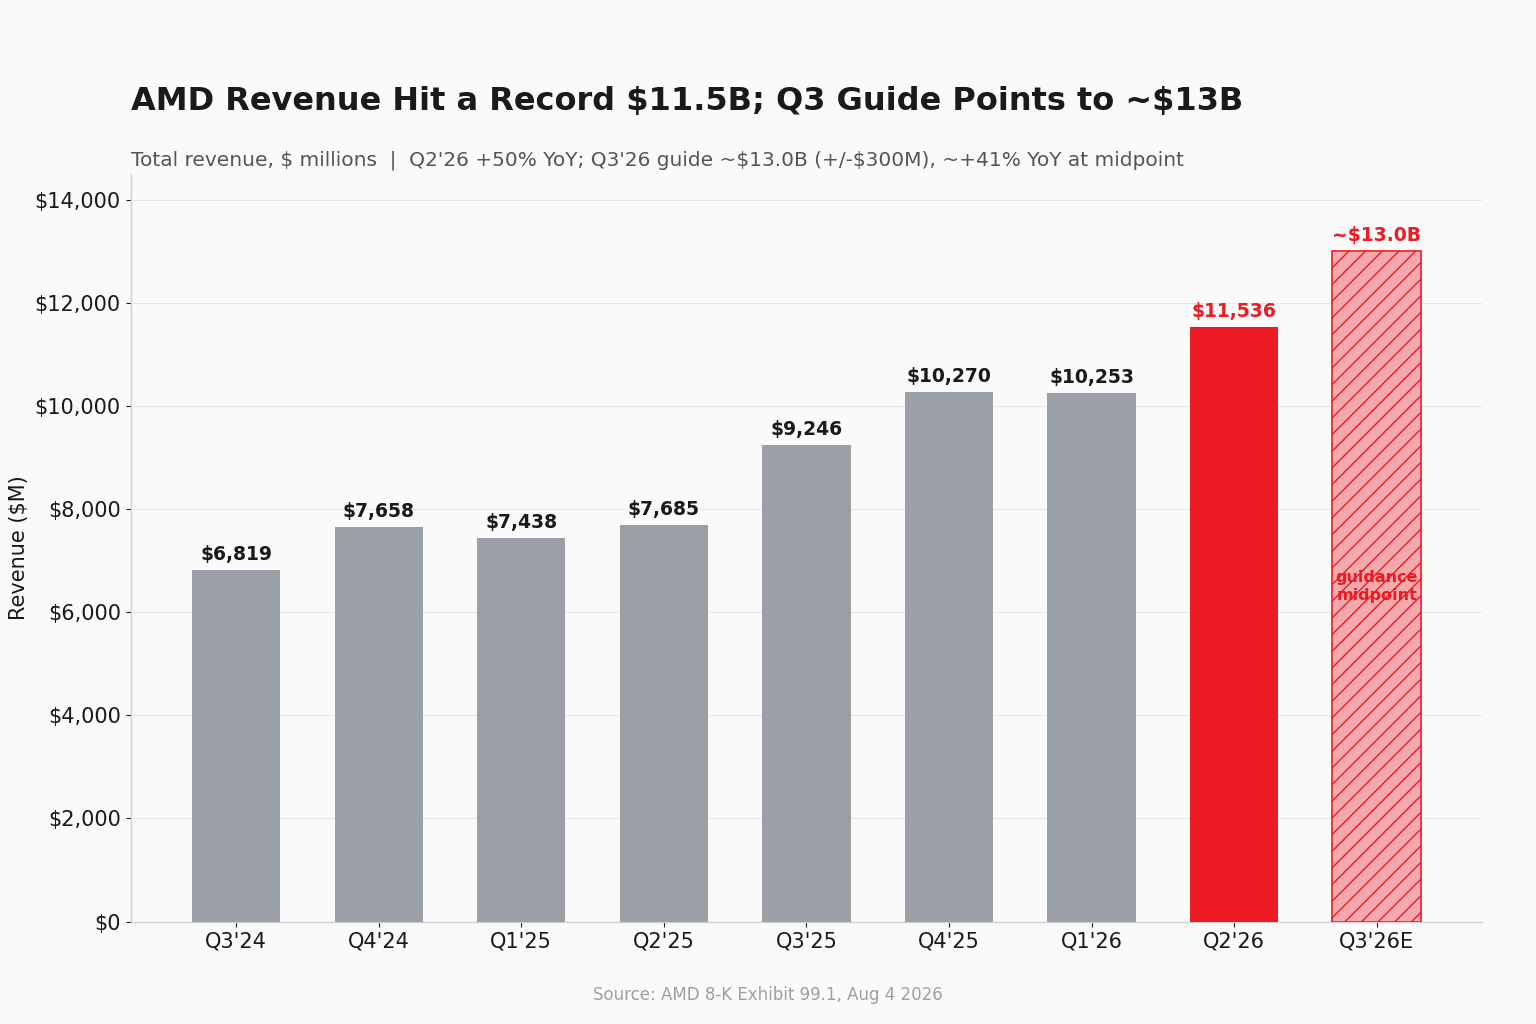
前瞻框架才是多頭論述的根據地。管理層預期 2027 年資料中心部門年增將超過一倍,其中伺服器 CPU 營收成長超過 70%、資料中心 AI 成長遠高於 100%。它也上修長期市場規模估計:到 2030 年 AI 加速器約達 $1.4 兆美元、伺服器 CPU 約 $2,200 億美元。已點名的 2027 年需求並非空話:Anthropic 承諾在 Helios 機櫃中導入最多 2 GW 的 MI450 系列 GPU,Microsoft 則在 Azure 上大規模部署 Helios。
風險同樣具體。伺服器 CPU 供給在 2026 上半年一直吃緊,資料中心 AI 的利潤率隨 Helios 放量而略低於公司平均,而目前的估值已經把那份 2027 承諾的相當一部分反映進去。
結語
單就數字而言,Q2 2026 是 AMD 史上最強的季度之一:營收創紀錄、資料中心跨過營收 58%、EPS 創新高、財測高於市場共識。這波賣壓並不是對本業下的判決,而是市場對一檔已經大漲 140% 的股票重新定價——並且在 Helios 營收到位之前,對一張翻倍的資本支出帳單踩了煞車。接下來幾季的問題很單純:AMD 能不能把這筆支出,轉化成它剛剛承諾的 2027 年資料中心數字?若能,這份財報事後會被讀成一次買進良機;若放量進度落後,同一條資本支出項目就會變成空頭的論據。