AMD Q1 2026:資料中心成為主引擎——56% 營收、+57% 年增、Q2 財測 $11.2B
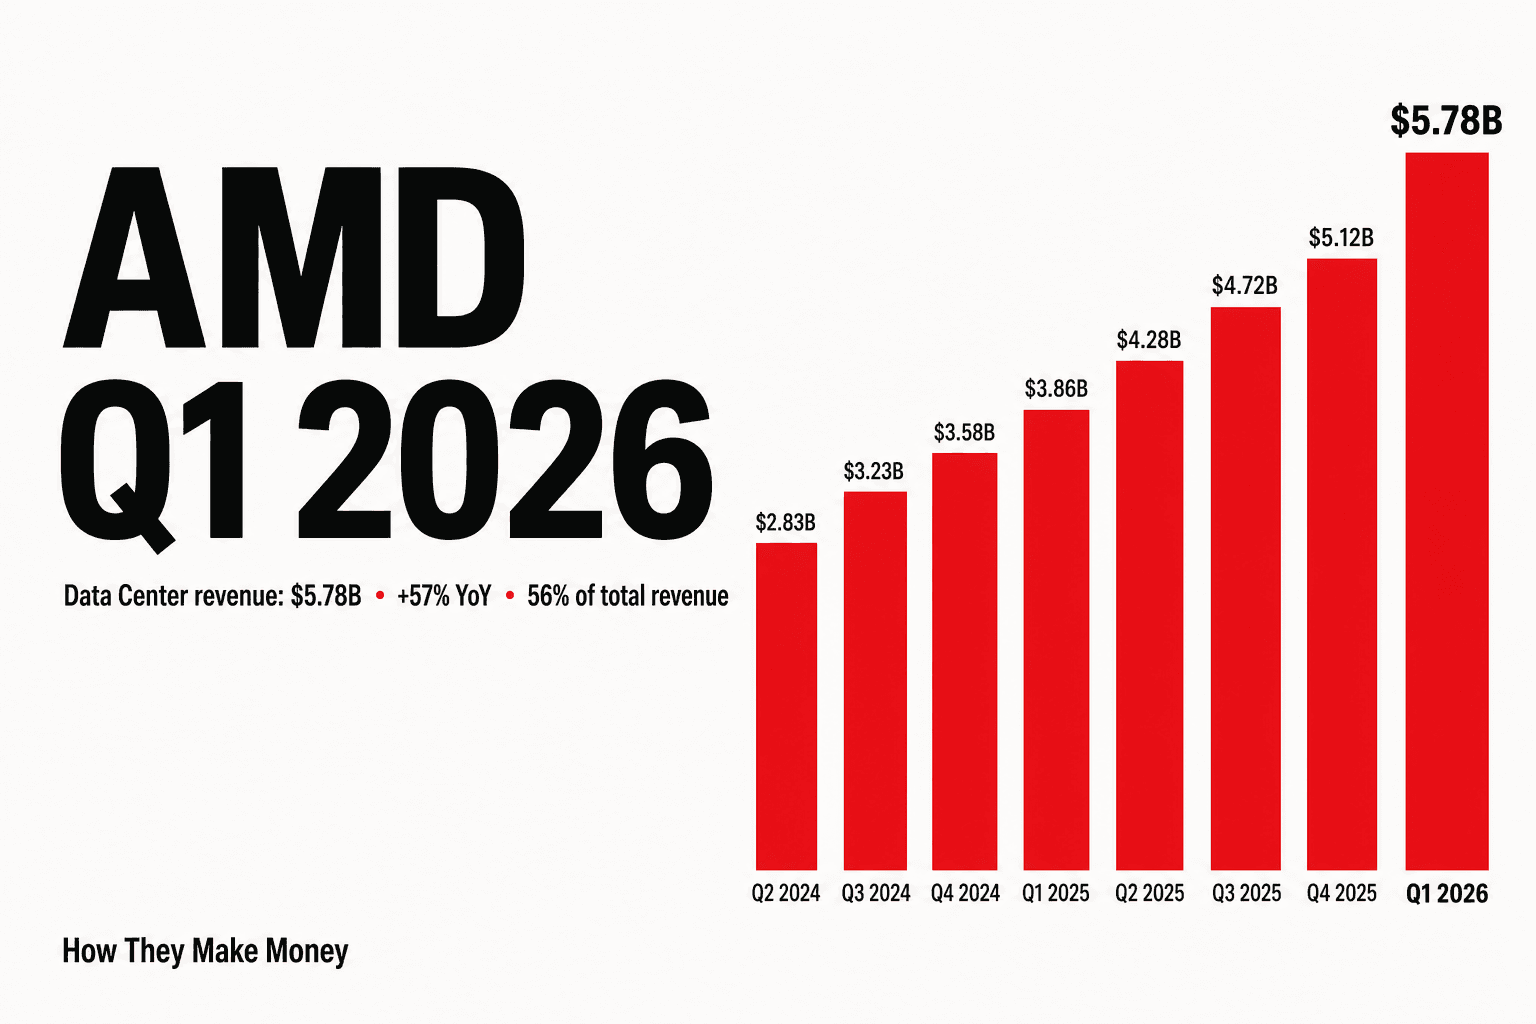
一個重新定義「市場份額之爭」的季度
從 2024 全年到 2025 上半年,市場對 AMD 的核心問題是:到底能不能在 AI 運算市場以規模對抗 NVIDIA?MI300X 的放量在商業上回答了這個問題,但戰略上沒解。空頭一直主張 AMD 只有一個大客戶(OpenAI)、只有一條真正出貨的產品線(MI300/325X)、而且 Instinct 比重愈高、利潤率愈被壓縮。
Q1 2026 把問題改寫了。營收 $10.25B,年增 +38%。資料中心營收 $5.78B,年增 +57%,佔合併營收 56.3%——這是 AMD 第一次資料中心佔比突破 56% 大關。Non-GAAP EPS $1.37 優於市場預期 $1.29。Q2 財測 $11.2B 優於市場預期 $10.4B。伺服器 CPU 營收 Q2 指引「年增 >70%」。自由現金流 $2.57B、FCF 利率 25%——雙雙創歷史新高。
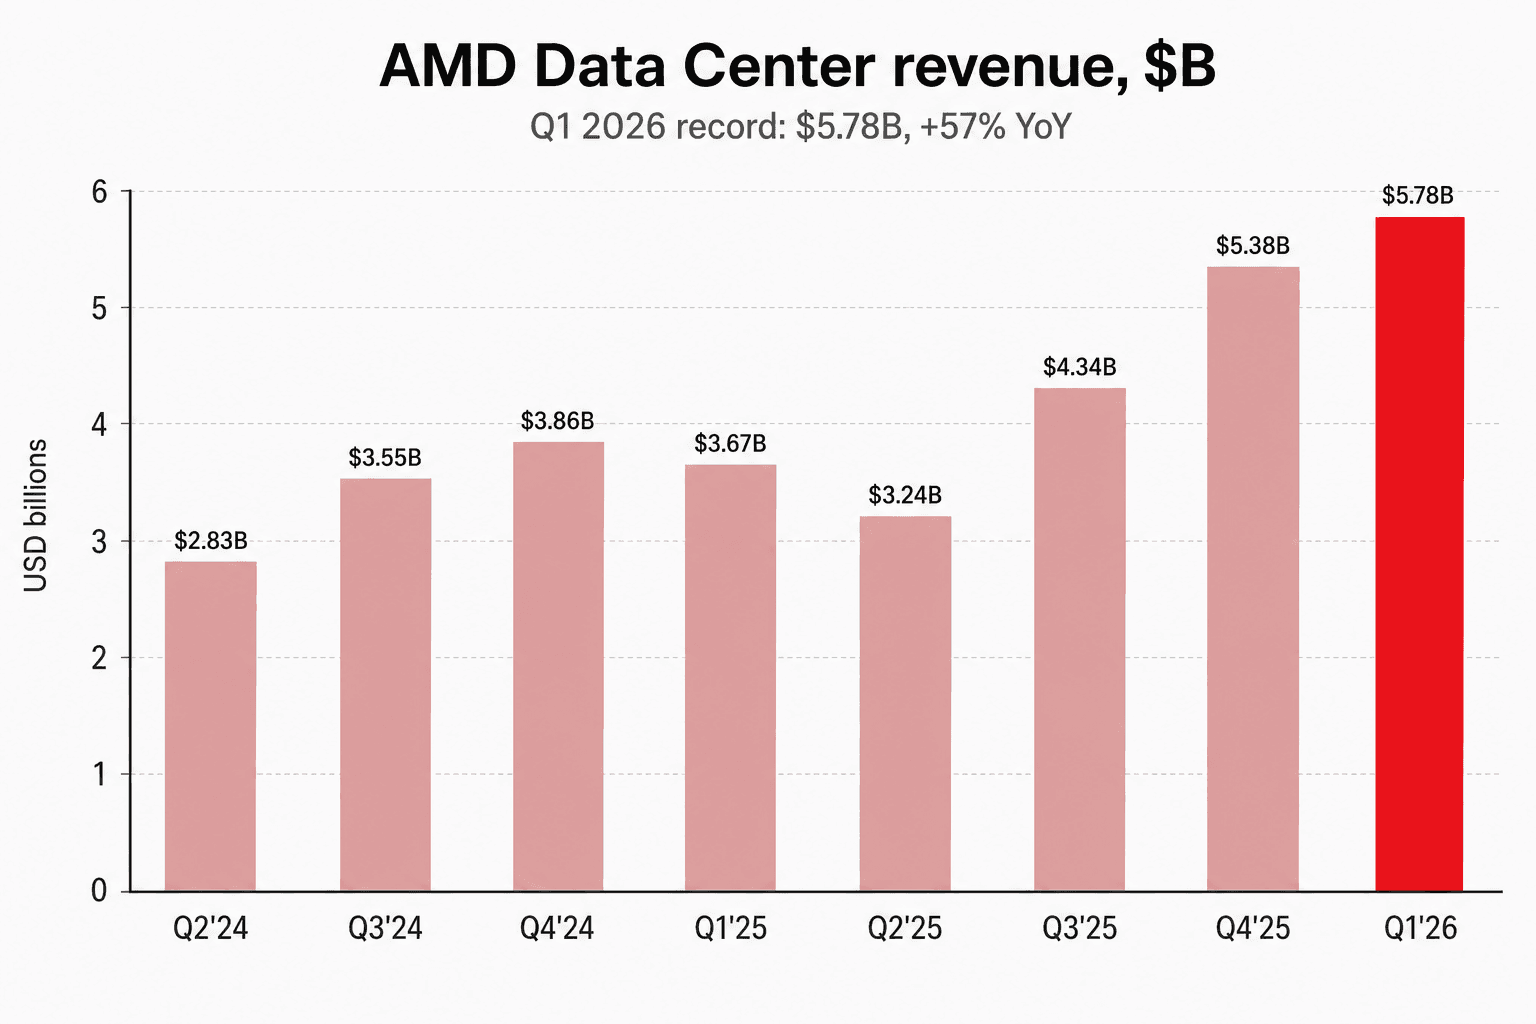
最能重新定義論述的單一圖就是上面這張。八個季度前,AMD 資料中心做了 $2.83B;Q1 2026 做了 $5.78B——超過兩倍。底層的構成也整個換掉:Q2 2024 時,資料中心由第 4 代 EPYC「Genoa」帶動,加上一點點 MI200 GPU 貢獻;Q1 2026 是第 5 代「Turin」EPYC(連續四季伺服器 CPU 營收創新高、年增 >50%)+ 數十億美元規模的 Instinct GPU + Pensando 網路與 FPGA 尾巴。同一個業務部門裡,三條獨立的 AI 基礎設施業務同時成長。
資料中心已經就是 AMD 這家公司
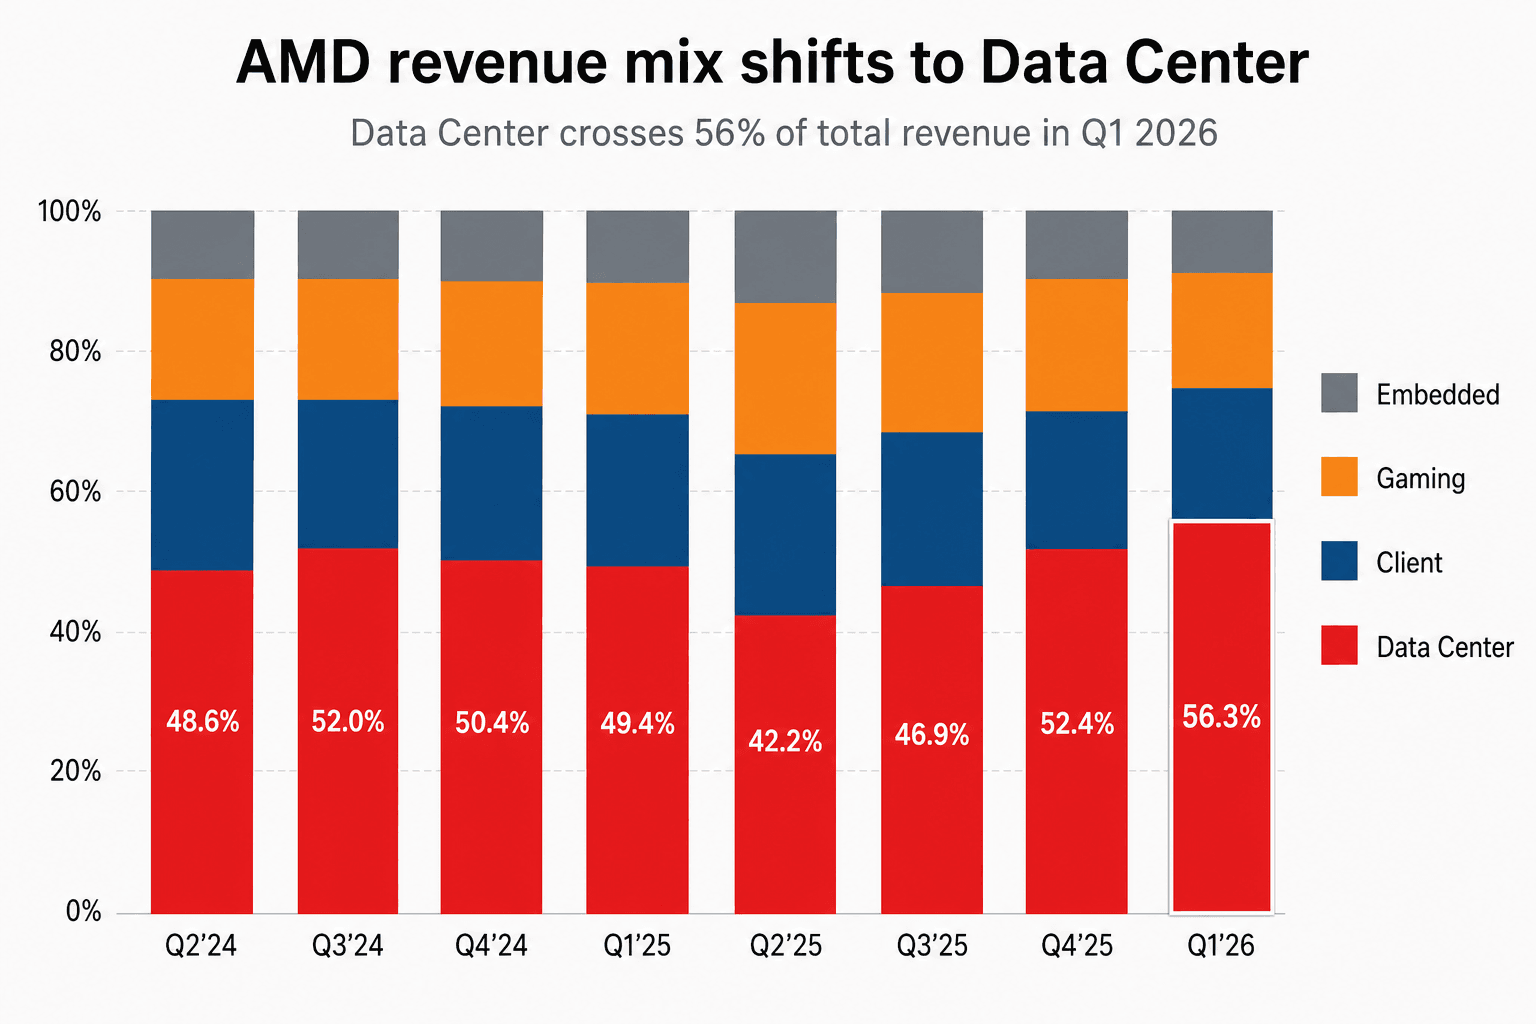
這次法說會中最被低估的數字就是業務組合的結構性轉變。資料中心佔總營收比例:
- Q2 2024:48.6%
- Q1 2025:49.4%
- Q2 2025:42.2%——MI308 對中國出口管制造成的衝擊
- Q3 2025:46.9%
- Q4 2025:52.4%
- Q1 2026:56.3%
三件事很重要。第一,資料中心結構性地站上 50% 以上,2026 全年方向明確繼續往上。第二,Q1 是 Client(Ryzen PC 銷售在假期季後正常化、季減 -6.8%)和 Gaming(主機週期軟化、季減 -14.6%)的季節性弱季——所以 mix shift 部分是「其他段相對縮小」造成的,但資料中心的絕對數字也同時季增 +7.3%。第三,Q4 2025 的數字裡包含大約 $390M 一次性的 MI308 對中出貨(出口許可暫時放寬);剔除這部分,資料中心的隱含季增大約是 +16%,遠高於頭條的 +7%。底層 ramp 比對外公布的還要強。
伺服器 CPU 仍然是被低估的支柱
AMD 不會單獨揭露伺服器 CPU 營收,但法說會上的訊息很重要:Q1 2026 伺服器 CPU 營收 年增 >50%,這已經是連續四個季度創新高,並且 Q2 指引 年增 >70%。意思是進入第五代「Turin」週期六個季度後,AMD 對 Intel 的伺服器 CPU 份額拉動沒有放緩,反而在加速。再加上第六代「Venice」(Zen 6、2nm)將在 2026 下半年推出、且 Meta 已是 Venice 主要客戶,伺服器 CPU 的另一波階梯式跳升即將重演。
過去三年 AMD 的故事被簡化為「AI GPU 故事」,但事實是 AMD 同時在打兩條搶份額的路線:伺服器 CPU 與 AI GPU。Q1 2026 把兩條線的 Q2 指引同時上修,這件事終於浮上檯面。
Meta 6 GW:第二個超大規模雲端錨點
整篇新聞稿最帶動行情的一句是 Meta 的承諾:最多 6 GW 的 AMD Instinct GPU,跨多個世代部署,第一個 1 GW 採用 AMD 為 Meta 設計的客製化 MI450 GPU。Meta 同時掛上 6th-Gen EPYC(Venice / Verano)的主要客戶名單。
換算一下:6 GW 規模、以目前的機櫃密度估算,意味著未來幾年每年都需要五位數量級的 GPU 出貨承諾。把這筆 Meta 訂單和 2025 年 10 月 OpenAI 6 GW 承諾擺在一起,AMD 現在有兩個已公告的多 GW 級錨點客戶。「AMD 只有一個大客戶」這個空頭論述已經是稻草人。
客製化矽的構框也很關鍵。Meta-MTIA、AWS Trainium、Google TPU 都是超大規模雲端業者內部的 ASIC 計畫,原本就會壓縮 Instinct 這類商用加速器的市場。Meta 選擇「用 AMD」做客製化 GPU,意思是 AMD 把雲端業者的 ASIC 預算轉成自家營收,而不是失去訂單。Lisa Su 在會中明說:「我們從其他超大規模雲端業者收到的客製化 Instinct RFQ 只增不減。」
自由現金流的拐點
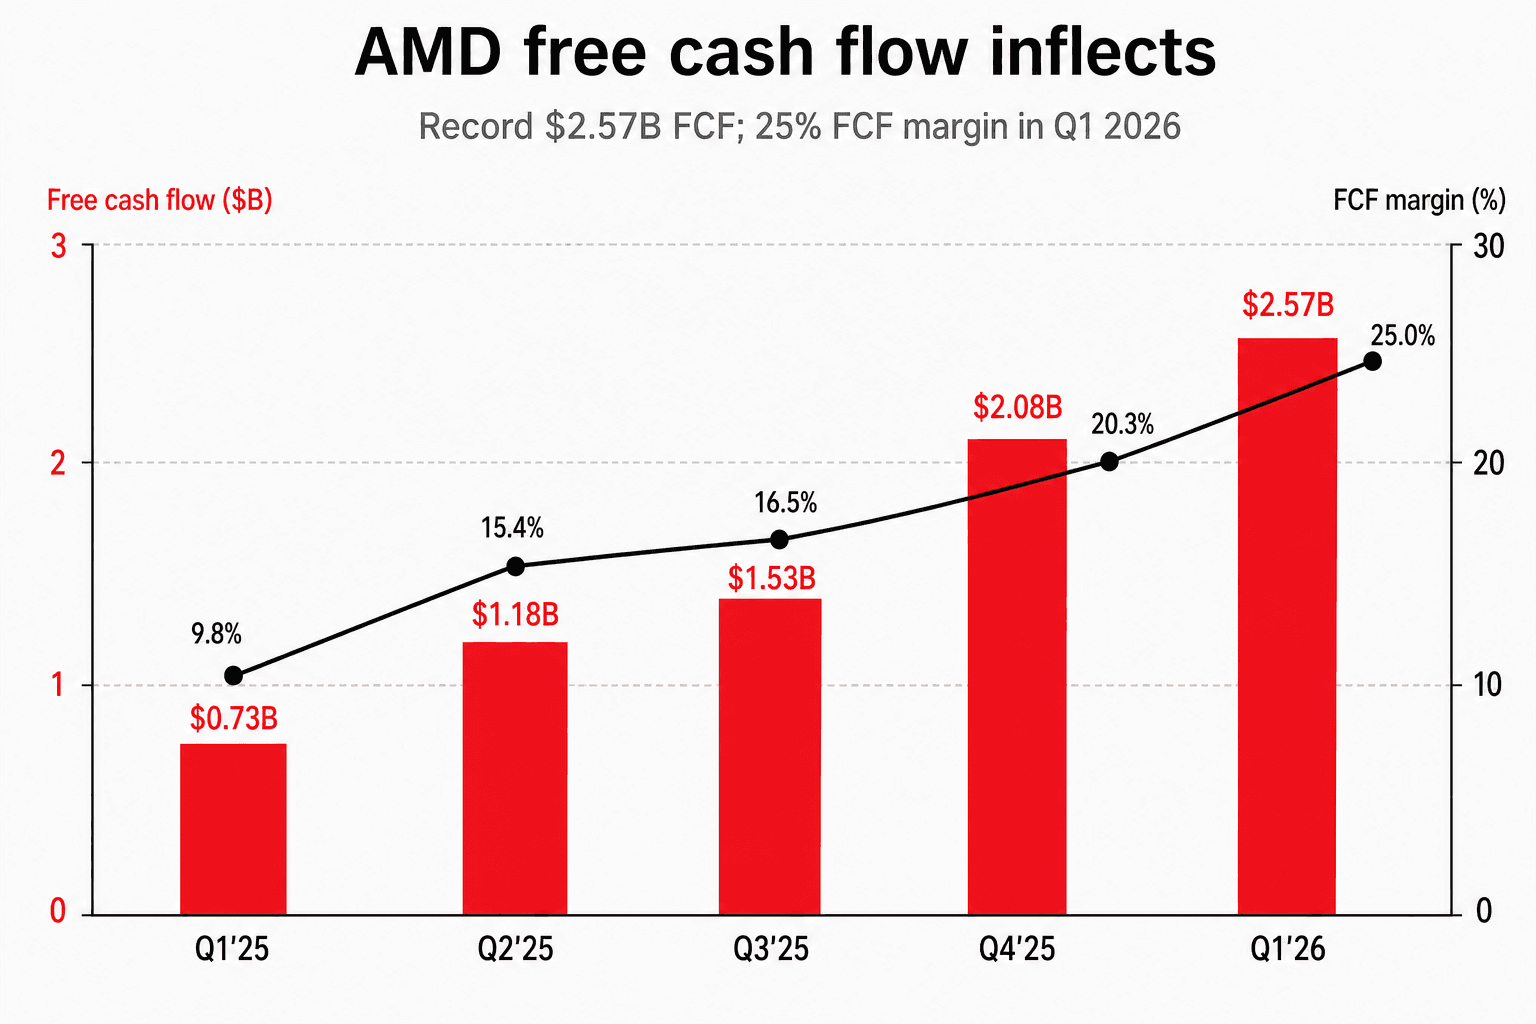
自由現金流出現拐點。Q1 2025 是 $0.73B、FCF 利率 9.8%。Q1 2026 變成 $2.57B、FCF 利率 25.0%——絕對金額在十二個月內成長 3.5 倍。營業現金流利率達到 29%(一年前是 13%)。Q1 不是孤例:Q4 2025 的 FCF 是 $2.08B、20.3%,過去五個季度的軌跡是單調往上。
這對估值框架很關鍵,因為 AMD 最長壽的空頭論述就是「營收成長很高、但現金轉化很差」。這個論述現在實證上已經被打破。AMD 季底現金加短期投資 $12.3B(年初是 $10.6B),總負債 $3.2B,淨現金約 $9B——這個資產負債表足以同時資助 Helios 放量與 Venice 上市,不需要稀釋股本。
Q1 capex 季增 +75% 衝到 $389M,反映 AMD 在先進封裝(CoWoS-L 配額)、AI 系統實驗室、與 2nm Venice 設計基礎的投資。即使 capex 上升,FCF 利率仍創新高 25%——意思是現金生成的故事不是被 capex 週期蠶食,而是「在 capex 週期中還能擴張」。
Q2 財測與 2027 承諾
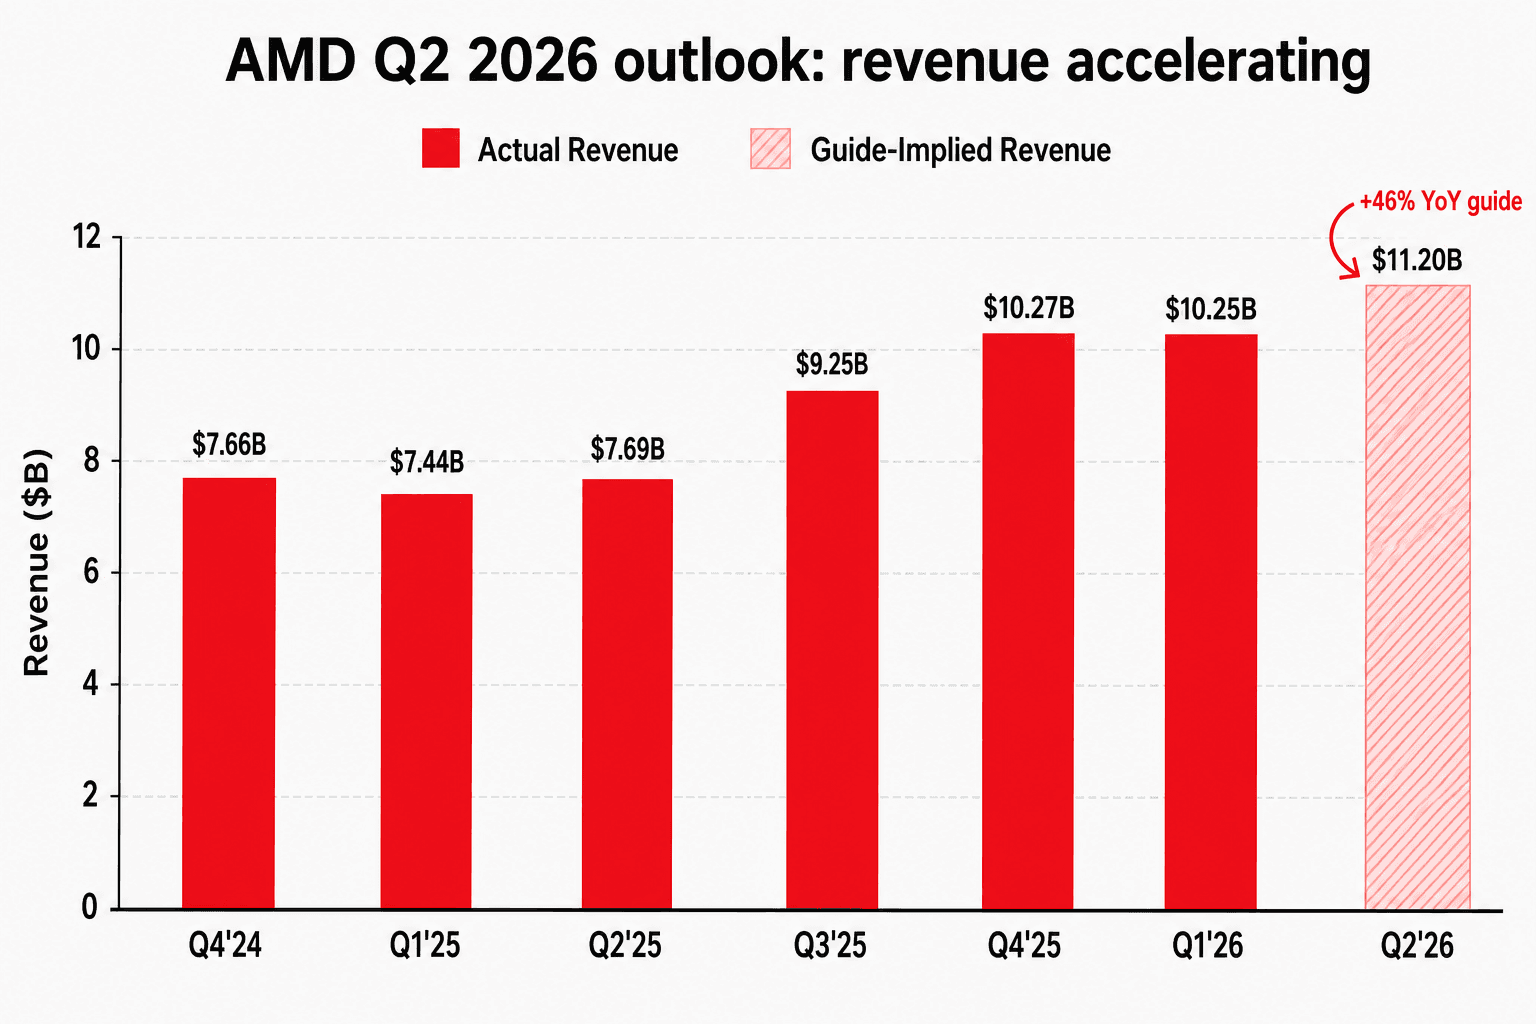
Q2 財測:營收 約 $11.2B(±$300M)——隱含 年增 +46%,從 Q1 的 +38% 加速。Non-GAAP 毛利率 約 56%,逐季擴張。伺服器 CPU 營收 年增 >70%。
但更重要的是 Lisa Su 在 Q&A 中對 2027 的承諾:「2027 年將達到數百億美元(tens of billions)的年資料中心 AI 營收。」「Tens of billions」的下限至少是 $20B、合理區間落在 $30B+,等於 AI 加速器營收要從現在的水準翻好幾倍。把這個再加上 Venice 帶動的伺服器 CPU 複利成長,AMD 2027 年的資料中心部門合理可能突破 $50B。對照 Q1 年化 ~$23B 的水準,等於 18 個月內要再翻一倍。
法說會後賣方目標股價的劇烈上修,反映的是這個「重估」——而不是 Q1 EPS 的單純超預期:
- Morgan Stanley:$255 → $360(+41%)
- Bank of America:$280 → $310(+11%)
- Bernstein:$235 → $265(+13%)
單一銀行 24 小時內把目標價拉 +$105,不會只是因為一季 EPS——那是多年市場份額重新校準的結果。
風險
三個必須持續盯:
(1) 中國 / MI308。 Q4 2025 大約有 $390M 來自臨時出口許可證下的 MI308 對中出貨;Q1 2026 已不在 run-rate 上。AMD 在會中明確把中國「移出基準假設」,所以 2026 財測沒有靠它,但若監管再緊縮,依然會打到 Instinct mix 與毛利率。
(2) Capex 強度上升。 Q1 capex 季增 +75% 達 $389M,反映 Helios 放量與 Venice 流片週期。FCF 利率仍創 25% 新高,所以現金故事完整;但 capex 已經比營收長得快。如果 AI 基礎設施週期在 AMD 把產能變現之前就 plateau,FCF 利率軌跡會反轉。
(3) 估值。 法說會後股價已經把 2026 執行加上 2027 承諾的相當一部分反映進去。「Tens of billions 的 2027 DC AI」這條線已經在估值倍數裡。任何一個 Helios 量產延遲或 MI450 拉貨低於預期的季度,倍數壓縮都會很急。多頭論述已從「AMD 能不能執行」升級到「AMD 2027 能拿多大份額」——這是更高的門檻,每季都得繳交答案。
結論
Q1 2026 不是「beat-and-raise」級別的好季,而是一次「重估」。三個結構訊號疊加在同一份報告裡:資料中心首次突破 56%、自由現金流利率 25%、Lisa Su 公開承諾 2027 數百億美元的 DC AI 營收。市場現在已經把 AMD 重新定價為「具規模意義的第二個 AI 運算平台」,不再只是 NVIDIA 的便宜替代品。
空頭論述已經退到「產能執行」與「估值」這兩個議題。多頭論述則升級到「AMD 2027 在 AI 運算的份額有多大」。下一個四季,這個問題會主導股價——而 Q1 2026 是讓「這個問題」終於變成「正確的問題」的那份報告。