Airbnb 2026 第二季:飯店成長速度是房源的三倍
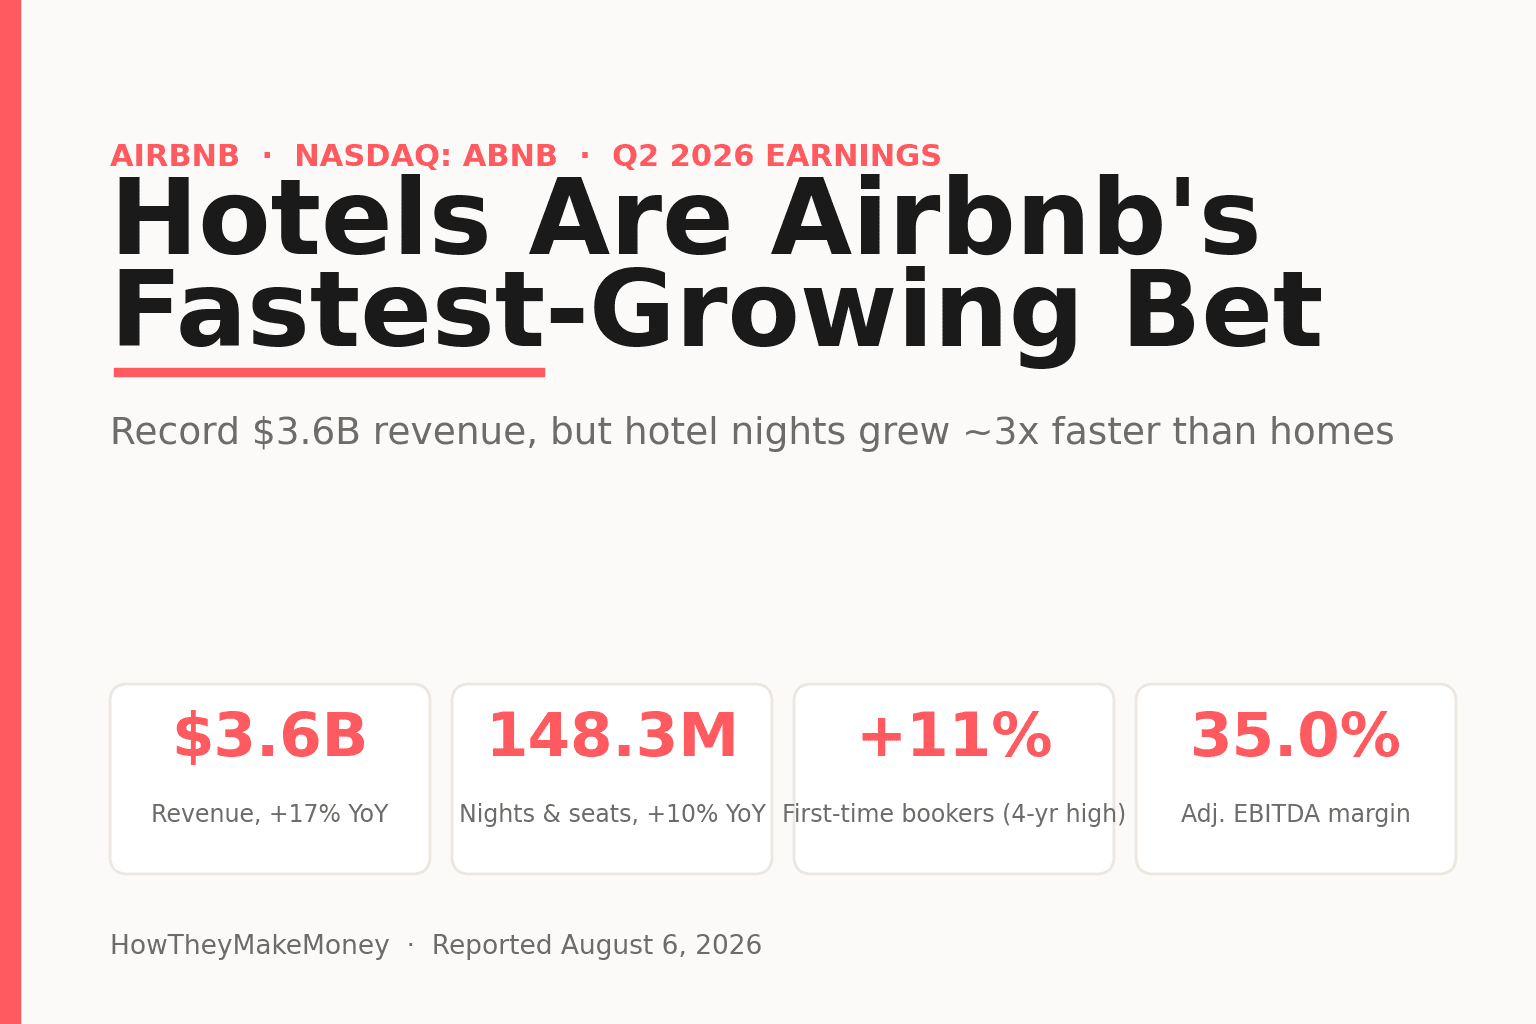
一季新高,底下卻藏著更有意思的支線
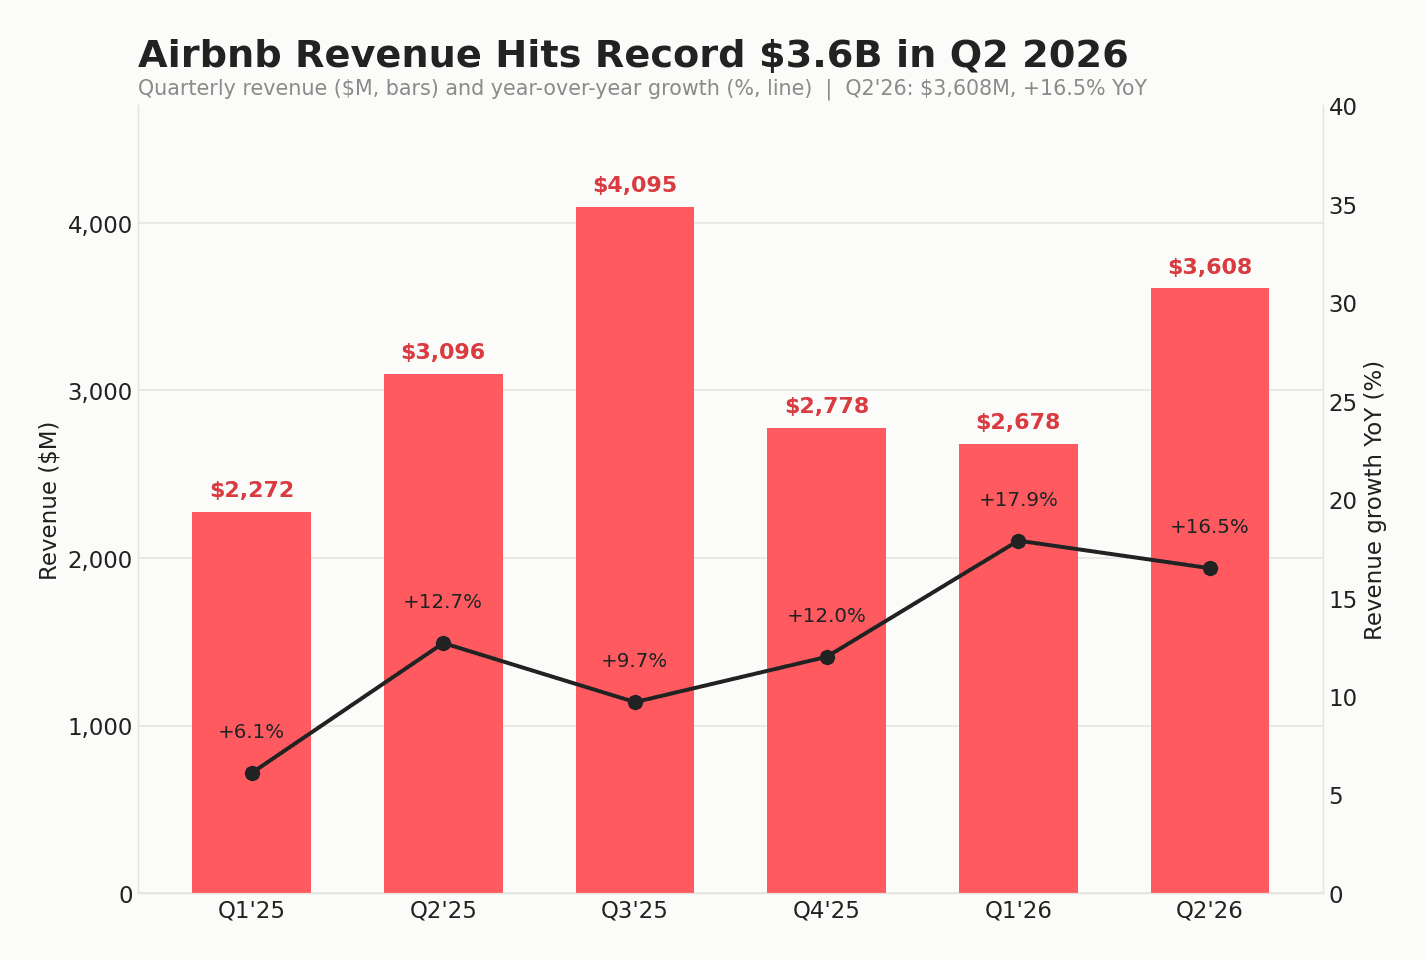
Airbnb 為史上最強的三個月畫下句點。第二季營收締造 36 億美元的新高、年增 17%(排除匯率波動為 13%),而且在最關鍵之處同樣勝出:調整後每股盈餘 1.37 美元,超越華爾街預估的約 1.25 美元。收盤後股價一度上漲約 9% 到 11%。
檯面上的大標,是一次乾淨俐落的「優於預期並上修財測」。但更耐人尋味的故事,藏在營運細節裡,關鍵在於:業務中哪些部分成長得最快。
飯店是成長最快的那一注
時至今日,Airbnb 絕大部分仍是一個房源的媒合平台。但管理層點出了業務中一個正悄悄複利成長的角落:飯店訂房晚數的成長速度,約為核心房源業務的三倍。飯店占總訂房晚數仍是個位數百分比,因此對今天的營收幾乎沒有影響。值得關注的理由,在於那條漏斗。
約 35% 的首次飯店住客回頭訂了房源。這正是整個策略的核心。精品與獨立飯店如今已擴及超過 20 個目的地,扮演一個低成本的入口,把原本可能不會想到 Airbnb 的旅客拉進來,其中約三分之一會轉化成價值更高、真正撐起獲利的房源住宿。再加上 2026 Summer Release 把 Airbnb Services 延伸到生鮮外送、租車、機場接送、行李寄存與度假村通行證,以及體驗(Experiences)供給年增約 80%,整套計畫的輪廓就很清楚了。Airbnb 正在把漏斗的上緣拉寬,好讓核心業務持續有活水注入。
新旅客正在湧入,而且留在 App 上
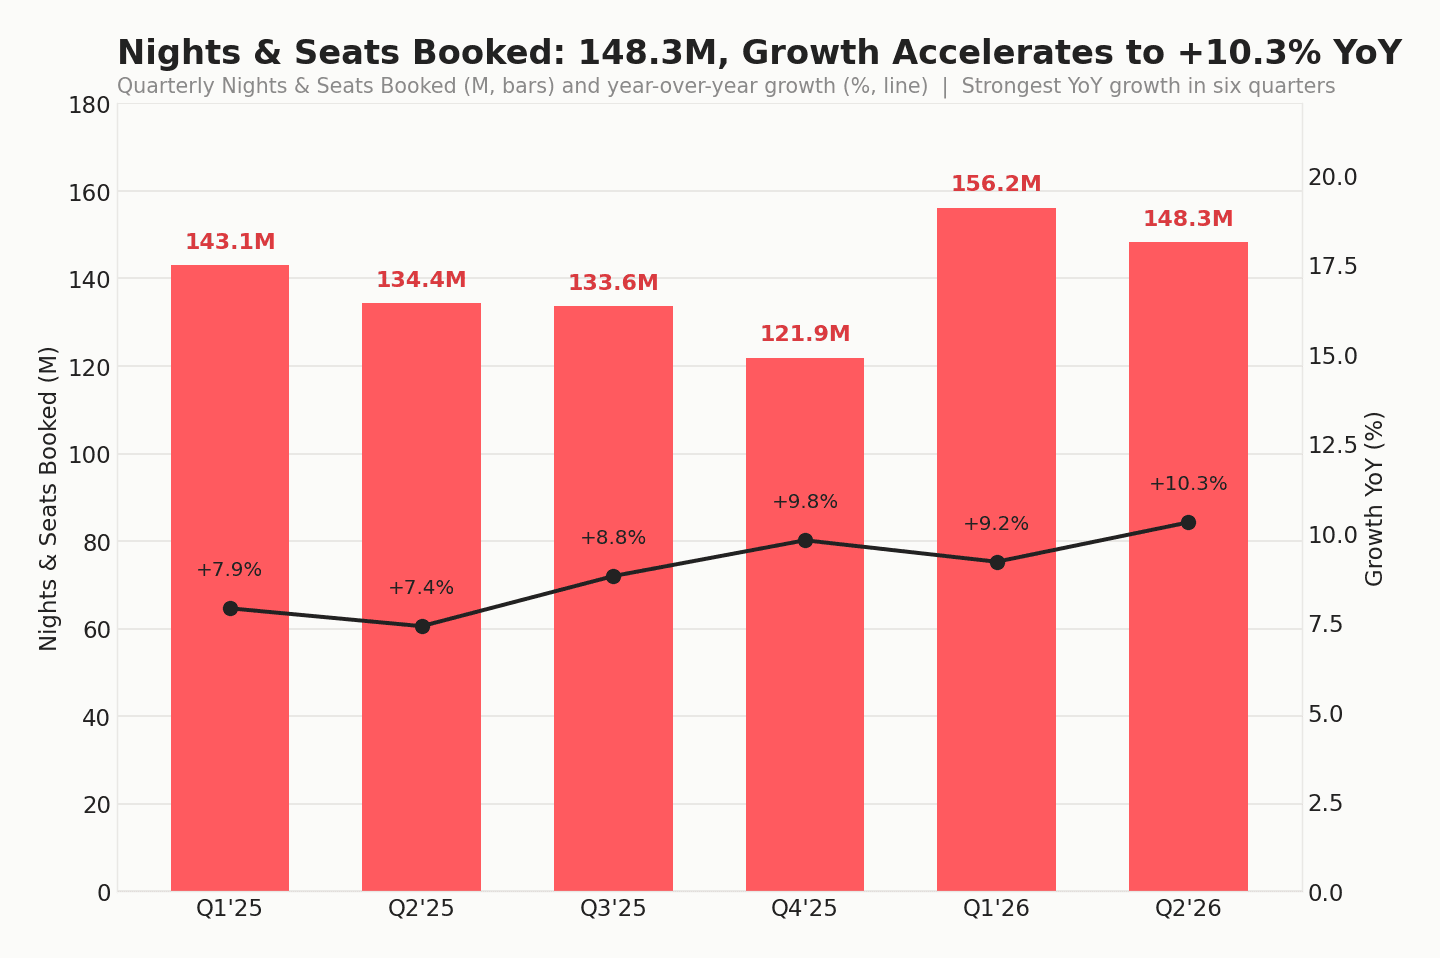
需求訊號也印證了這一點。訂房與訂位數來到 1.483 億筆、年增 10%,較第一季加速。這是這裡呈現的六個季度中最強的年增幅,之所以重要,是因為訂房晚數放緩一直是這檔股票最刺耳的批評。
在總量底下,「誰在訂房」的結構正朝著對 Airbnb 有利的方向移動。首次訂房用戶成長加速到年增 11%,是四年來最快。而這些新用戶湧向的是 App,而非網站:App 訂房晚數年增 23%,如今占全部訂房晚數的 64%,高於一年前的 59%。從地理來看,成長也正跨出近幾季挑大樑的新興市場:拉丁美洲成長約 20%、亞太地區成長接近 20%,其中印度出發的訂房晚數更年增超過 60%;但管理層也點出,包括美國、法國、英國與澳洲在內的核心市場同樣加速。既更快、又更廣的成長,就更難被說成只是單一地區的偶發現象。
訂房與獲利都往對的方向走
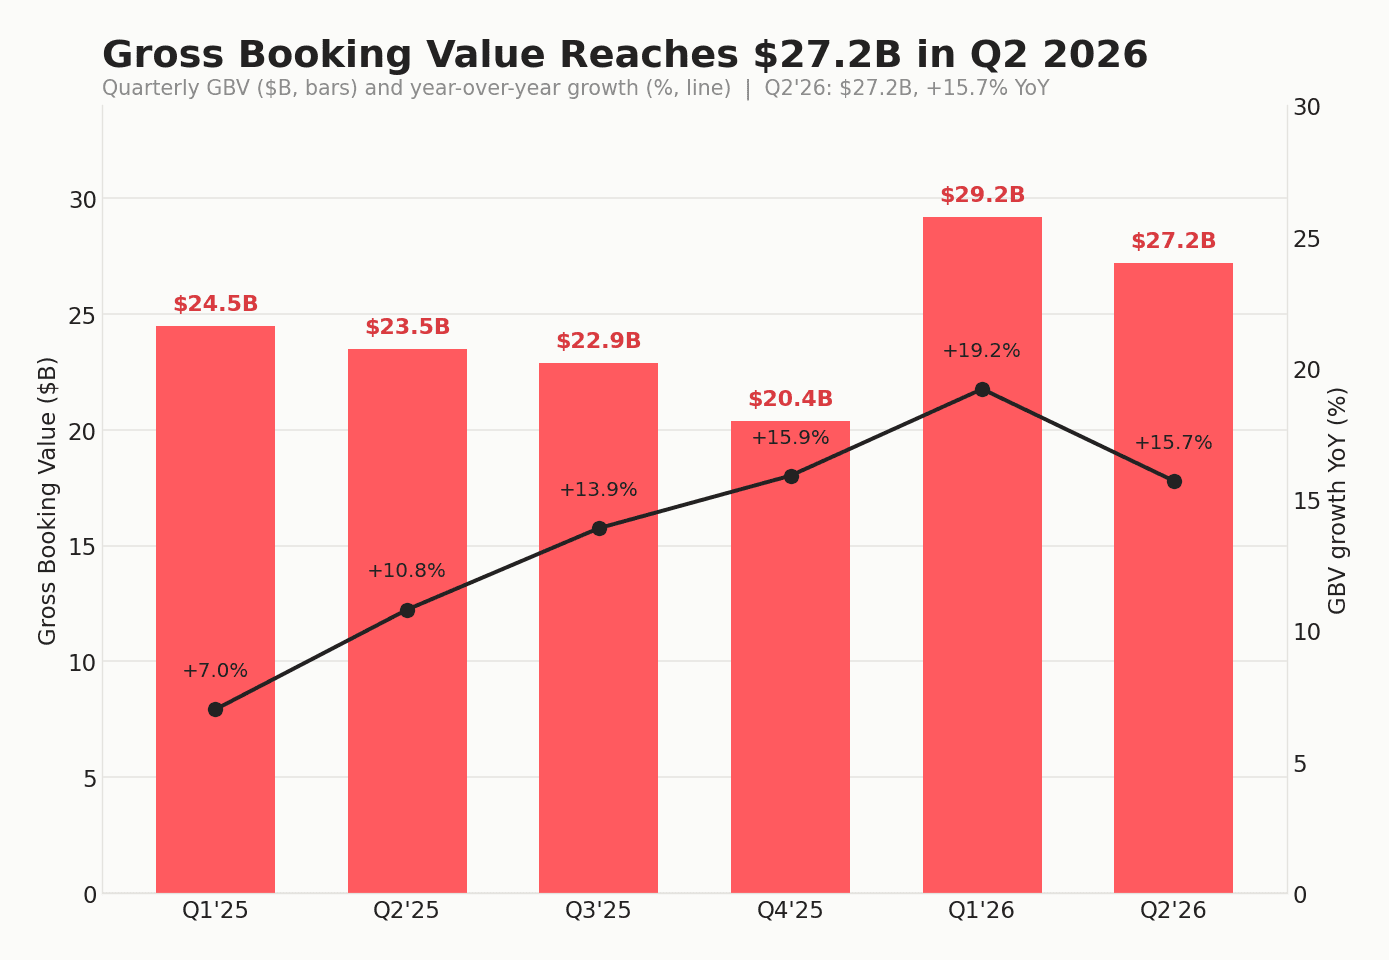
總訂房金額(GBV),也就是流經平台的總交易金額,來到 272 億美元、年增 16%。這由更快的訂房晚數成長,加上平均每日房價(ADR)上漲 5% 到 183.73 美元共同推動,後者則受惠於房源結構向較大、整間出租的物件傾斜。臥房訂房晚數成長超過 12%,Airbnb 在過去 12 個月首度突破 10 億個臥房訂房晚數。
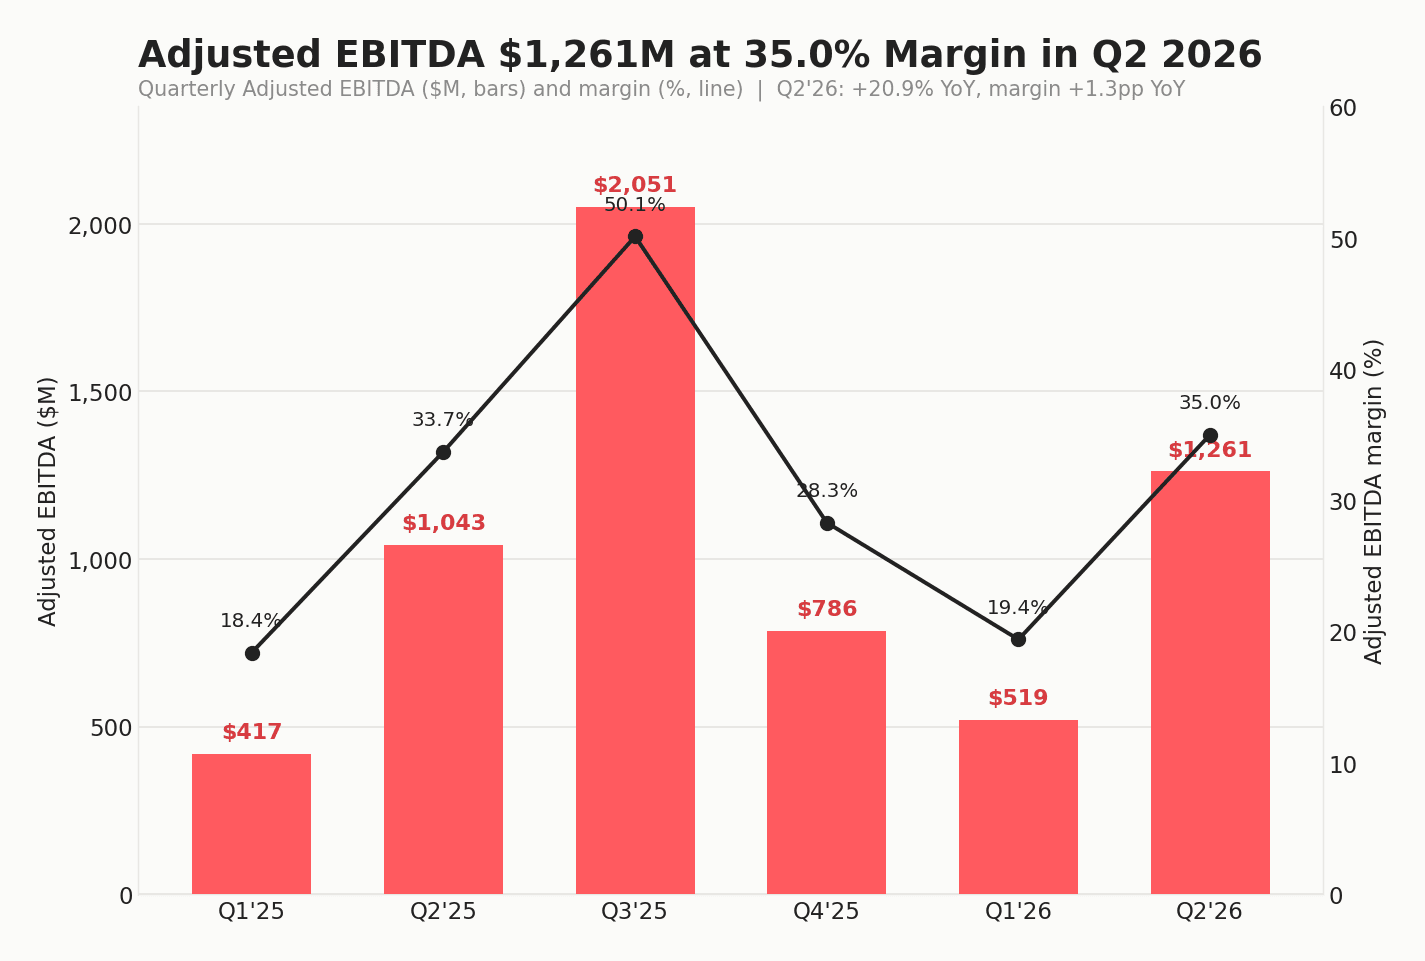
獲利與營收一同擴張。調整後 EBITDA 成長 21% 到 12.6 億美元,把利潤率推升至 35.0%,較一年前高出 1.3 個百分點。GAAP 淨利潤為 8.16 億美元、利潤率 22.6%,不過這個數字包含一筆 7,700 萬美元的稅務利益,源自針對前一年度稅務、新發布的解釋函令。自由現金流為 12.5 億美元、利潤率 35%,而 Airbnb 僅以 1,700 萬美元的資本支出,就把幾乎全部轉化為現金。公司本季買回 11 億美元的股票,庫藏股回購授權還剩 34 億美元,並自 2022 年底啟動回購以來,把完全稀釋後的股數削減了約 10%。
這些效率提升中,有一部分是管理層希望投資人留意的故事。Airbnb 把自己描述為一家被重新打造成「AI 原生」的公司,並拿出數字佐證:AI 客服助理如今支援 50 多種語言,約 45% 的問題無需真人客服就能解決,也讓每筆訂房的客服成本較去年同期下降約 16%。
上修、反應,與反方聲音
Airbnb 上修全年展望,將營收成長看向至少中雙位數(mid-teens,約 15%),並把調整後 EBITDA 利潤率的下限由至少 35% 拉高到至少 35.5%。第三季方面,財測營收落在 46.9 億到 47.7 億美元,高於分析師預估的約 46.1 億美元;不過公司指出,因行銷與技術支出的時點關係,利潤率會較去年同期略降。
市場反應一面倒地偏向正面。這檔股票在財報前已滑落到 151.64 美元收盤,隔天一度來到 167.50 美元附近、約高出 10%。賣方的看多情緒在財報前便已持續升溫,Jefferies(上調至 175 美元)、UBS(上調至 163 美元)與 Baird(上調至 160 美元)紛紛調高目標股價,Oppenheimer 與 Cantor Fitzgerald 也調升評等。
看空的論點並未消失。Morgan Stanley 仍是唯一維持「減碼」的一家,目標股價 125 美元,其立論是,Airbnb 接近 37 倍、且高於 Booking Holdings 的溢價本益比,並無近期成長足以支撐。美國需求放緩是反覆出現的隱憂,而財報前的大量內部人賣股,包括共同創辦人與執行長的鉅額出脫,則是一股與基本面毫無關係的市場情緒壓力。
重點整理
締造新高的營收,是推動股價的標題,卻不是 Airbnb 這次財報中最有意思的事。這家公司正在證明,它有辦法透過飯店、服務與更好的 App,以低成本把新旅客帶進來,再把他們轉化成撐起獲利的房源住宿。飯店成長速度是房源的三倍、三分之一的飯店住客移動到房源,以及四年來最快的首次訂房用戶成長,全都指向同一個方向。溢價估值能否守住,將取決於美國需求的走向,以及 AI 帶來的效率有多少能落到最終獲利。想看更完整的內容,Airbnb 的 2026 第二季股東信 與 投資人關係網站 都有詳細資料。