Apple 締造史上最強六月季,股價卻應聲下挫
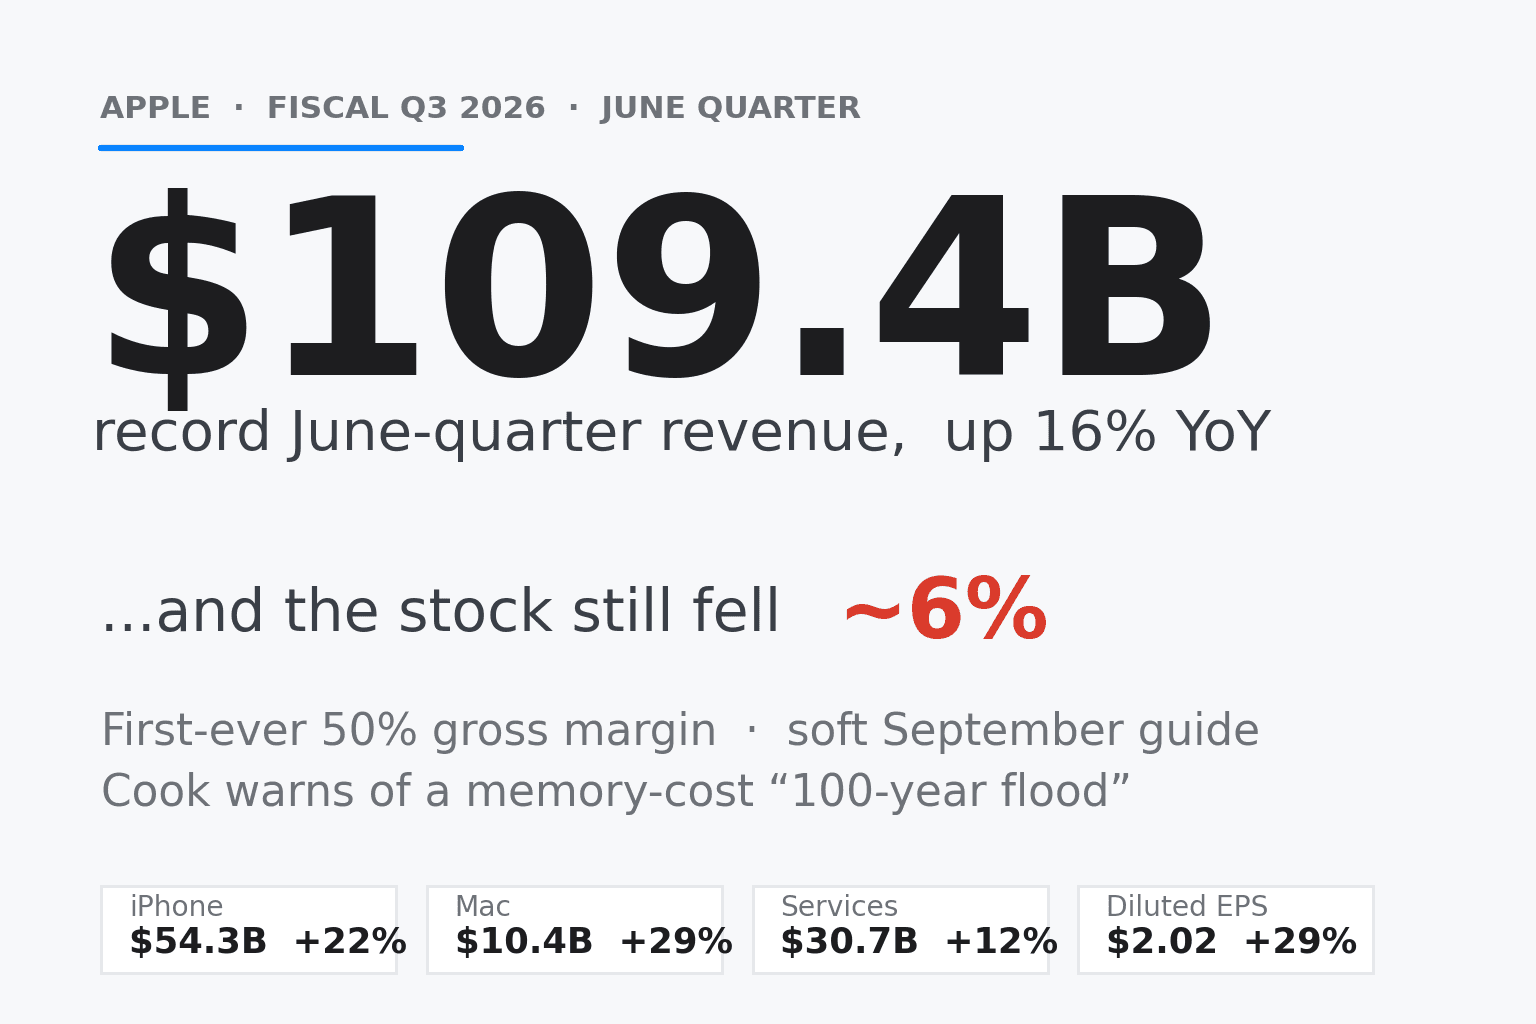
Apple 剛完成了一件六月季從未辦到的事,市場卻因為接下來的變數而重懲了它。
已結束當季的數字近乎完美。總營收 1,094 億美元,年增 16%,是公司史上最強的六月季。稀釋後 EPS 2.02 美元,年增 29%。毛利率 50.06%,是 Apple 帳面上首度突破 50%。iPhone 543 億美元,年增 22%。Mac 104 億美元,年增 29%。兩者都優於分析師的模型預估。
然而股價在盤後交易下跌約 6%,一小時內市值蒸發約 3,900 億美元。這是 Tim Cook 以執行長身分主持的最後一場法說會,而他花了部分時間,向股東警示一場沒人想聽到的短缺。
幾乎每一條線都締造新猷的一季
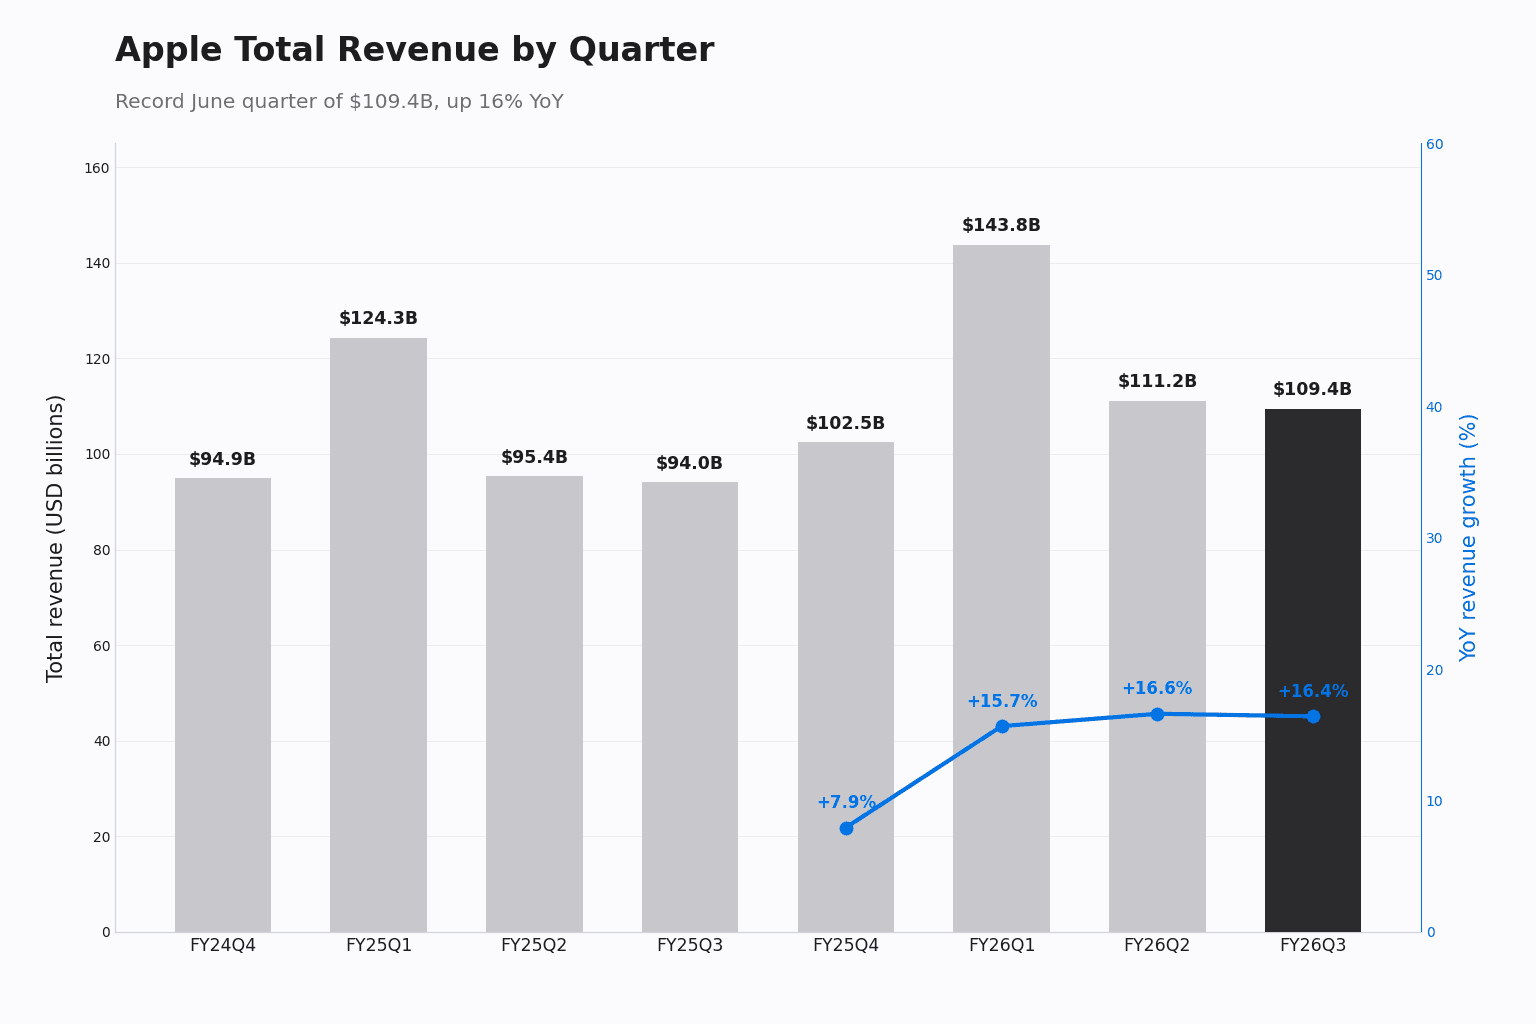
Apple 的營收隨季節劇烈起伏,因此誠實的比較基準是年增,而非拿來對照 12 月假期旺季的高峰。以此為準,1,094 億美元對比一年前的 940 億美元,是 16.4% 的增幅,而且成長面向廣泛。每一個地區部門都以雙位數成長。iPhone、Mac 與 Services 各自締造六月季新高。營運現金流也創下約 344 億美元的六月季紀錄。
EPS 2.02 美元優於市場預期的約 1.89 美元,營收則越過約 1,089 億美元的市場共識。單看已結束當季,幾乎沒什麼好挑剔的。問題是,牽動股價的並不是「已結束的當季」。
iPhone 與 Mac 扛起大局;iPad 是軟肋
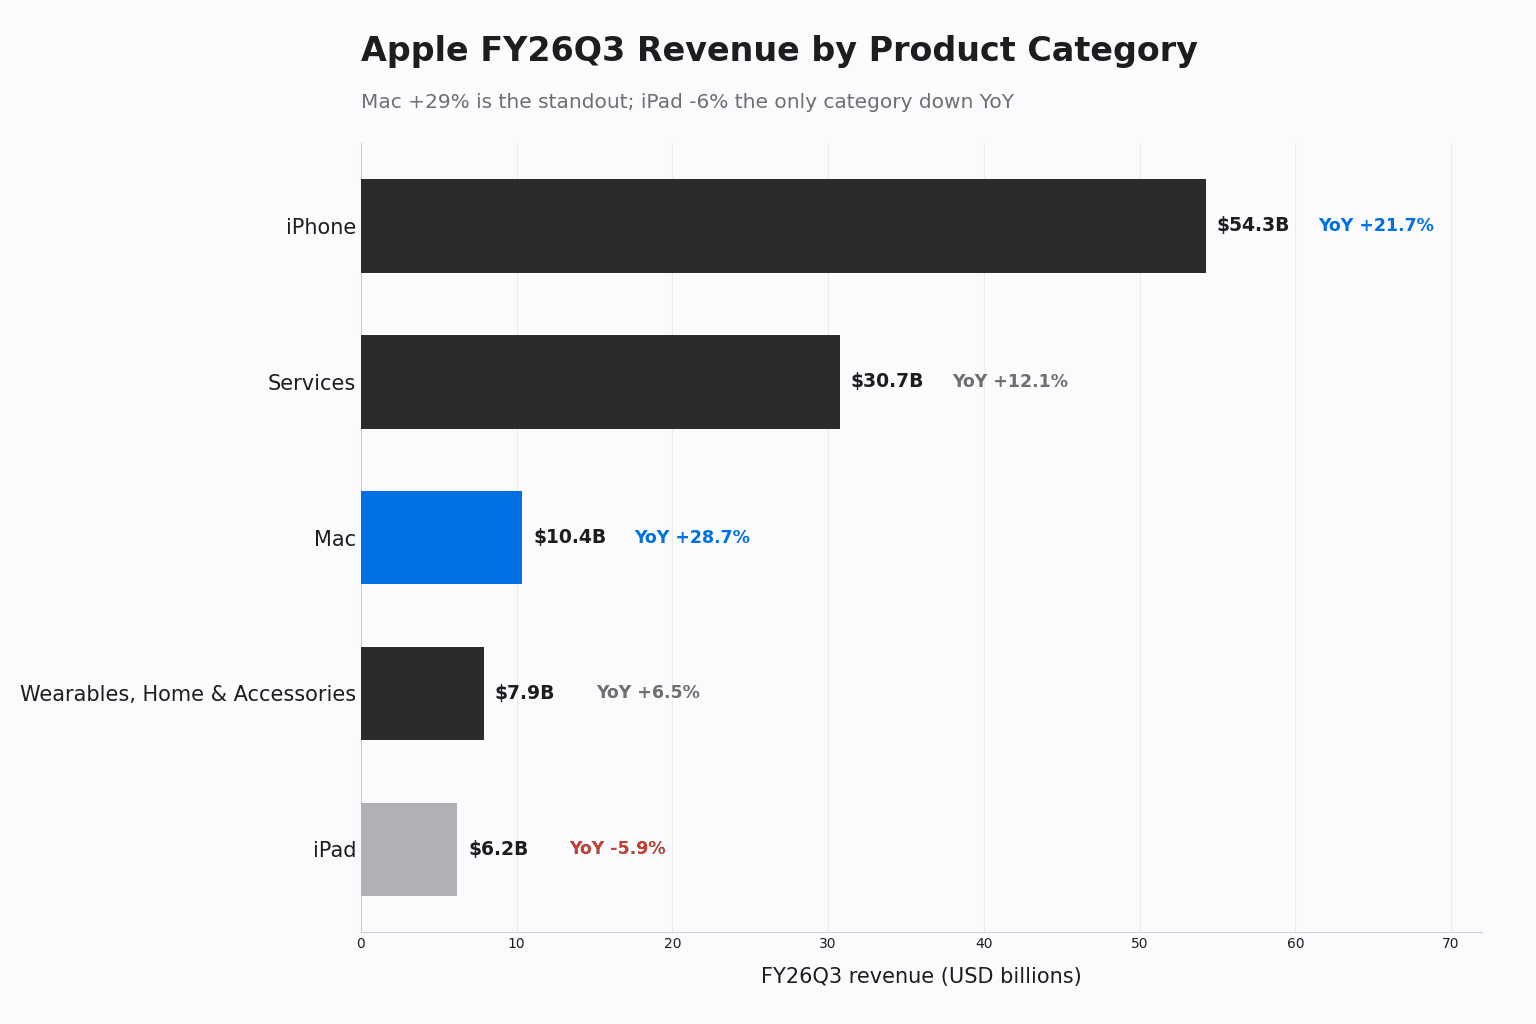
乾淨俐落的優於預期出現在硬體。iPhone 543 億美元,超越約 536 億美元的預估,受惠於現行產品線。Mac 才是真正的驚喜:104 億美元,年增 29%、季增 23%,遠勝於較接近 86 億美元的預估,動力來自最新的 MacBook 改款。Mac 占營收比重攀升至 9.5%,是這組數據中的最高占比,也把 iPhone 的比重壓低到 49.6%——即便 iPhone 的營收金額成長逾 20%。
並非一切都順風順水。iPad 年減 6% 至 62 億美元,正逢去年同期強勁改款的高基期;Wearables 則僅為個位數成長。這些都是小數目。更大的失望落在 Services。
Services 與中國:需求品質的兩處失分
Services 締造六月季新高,達 307 億美元,年增 12%。但締造新高不等於優於預期。市場想看到的是較接近 312 億美元的數字,而 12% 的成長,也較 Apple 本財年稍早繳出的十幾個百分點成長率有所放緩。管理層將部分拖累歸因於遊戲業務放緩,以及 App Store 商業模式的變動。Services 是多頭論述中的高毛利複利引擎,因此其任何減速,都會比硬體業務受到更嚴苛的檢視。
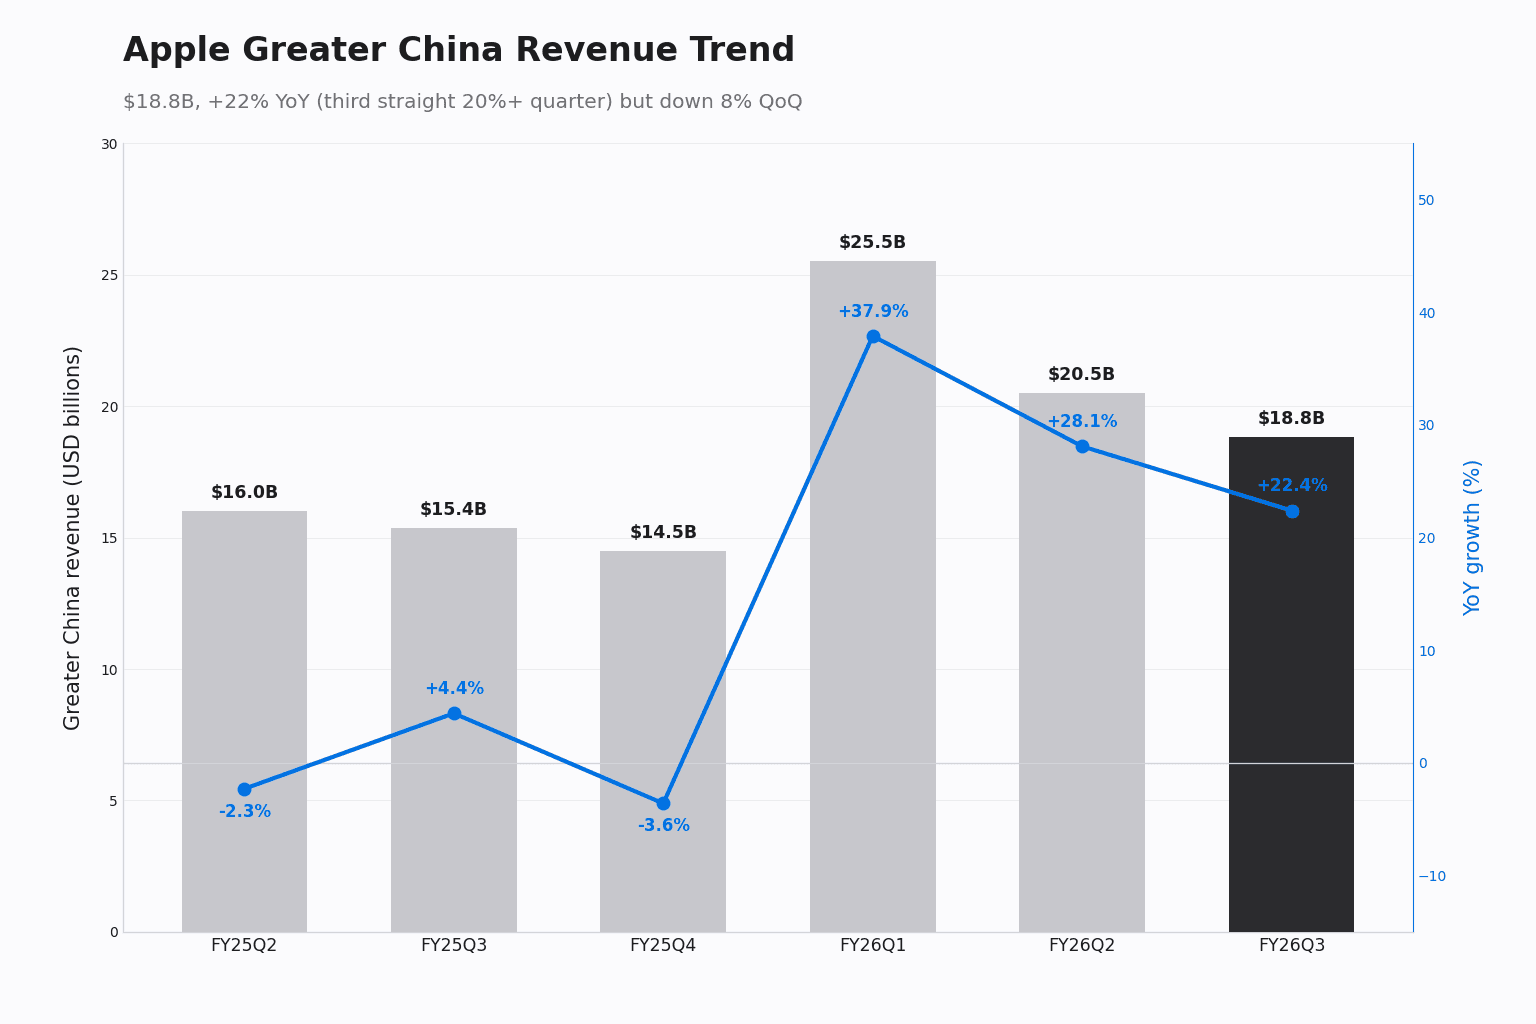
大中華區是更耐人尋味的一段。帳面上看似強勁:188 億美元,年增 22.4%,是連續第三季 20% 以上的成長,也是 Apple 自 iPhone 12 週期以來在中國最強的一段連續表現。但市場原先預估約為 196 億美元,且該部門較上一季下滑約 8%。歷經兩年在中國持平至衰退的表現後,市場預期已上修,而這一季雖越過了去年同期的門檻,卻沒能越過分析師的門檻。
50% 的毛利率帶著一個星號
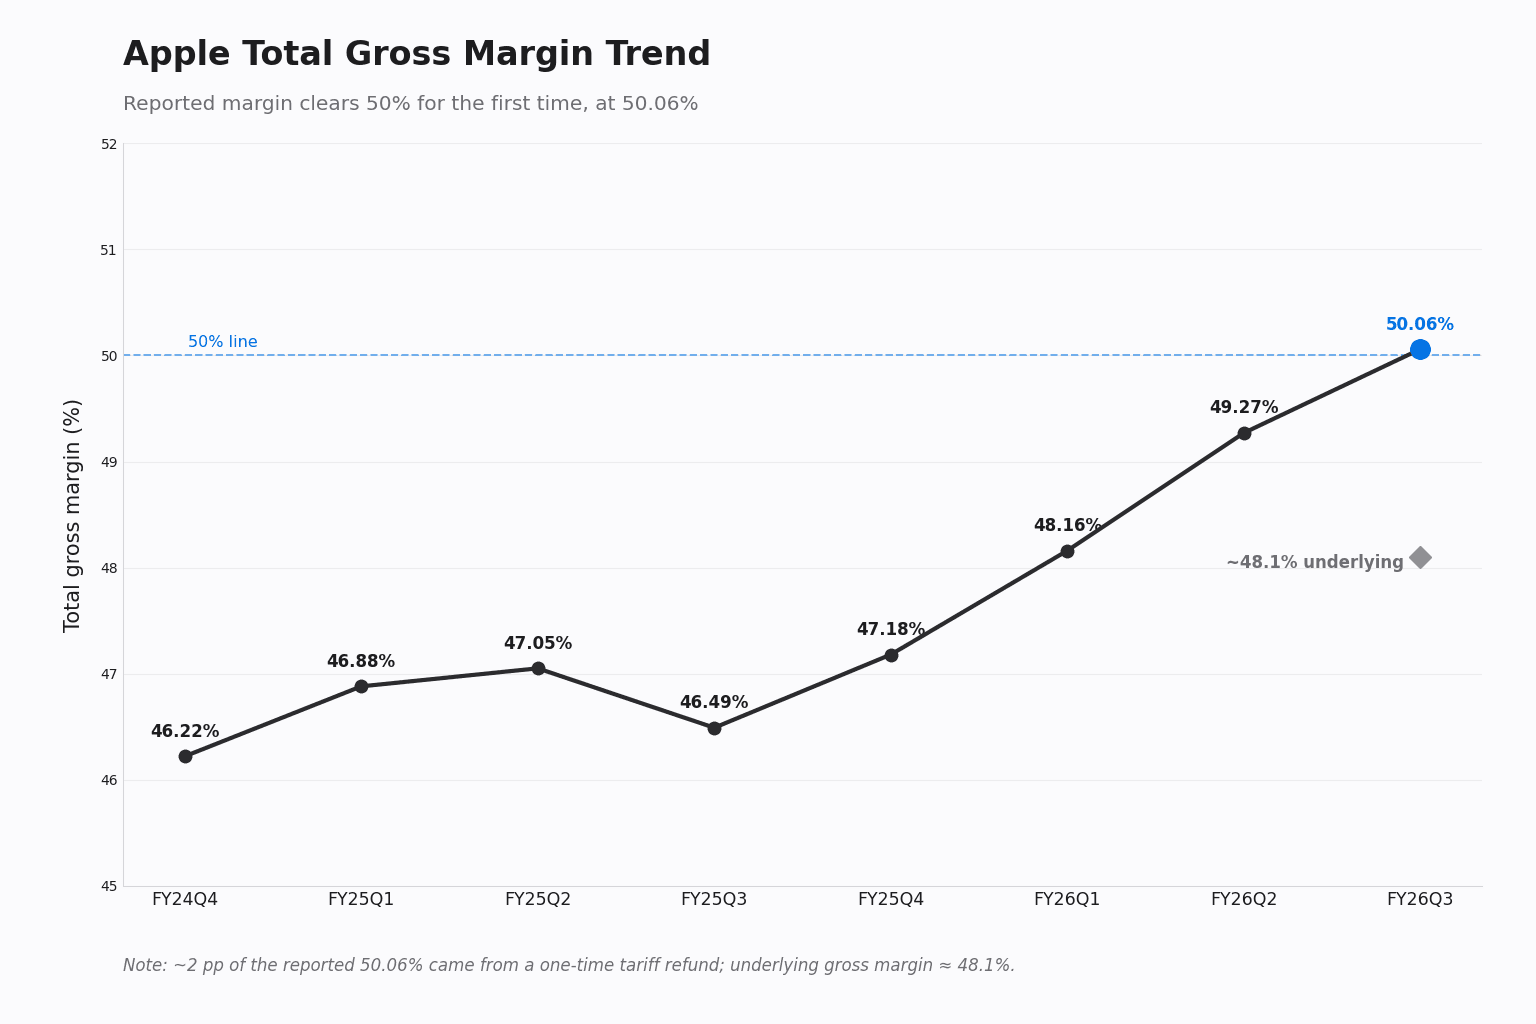
這是一處值得多加著墨、卻沒得到相應關注的細節。Apple 帳面上 50.06% 的毛利率與 2.02 美元的 EPS,都包含一筆一次性的關稅退款,約當 2 個百分點的毛利率、以及約 0.11 美元的 EPS。剔除後,實質毛利率較接近 48.1%,實質 EPS 約為 1.91 美元。這筆利益主要流經 Products 的銷貨成本,這也是為何 Products 毛利率年增逾 5 個百分點。
必須說清楚的是,48.1% 的實質毛利率仍是六月季實質毛利率的歷史新高,1.91 美元在可比基礎上也仍年增約 22%。但它並非可持續的營運性收益,而帳面上「首度突破 50%」的標題,讀起來也比實際的常態水準更好看。
股價實際下跌的原因
締造新猷早已被定價在內。AAPL 在財報前逼近歷史高點、約 340 美元,年初至今上漲約 22%,因此一份乾淨俐落的優於預期,早已反映在股價裡。左右股價的邊際訊息來自展望。Apple 對九月當季的財測約為年增 9-11%,中值接近 1,130 億美元,低於市場想看到的約 1,149 億美元。
而財測偏弱的原因,正是當晚最令人難忘的一句話。Cook 形容記憶體價格出現「百年一遇的洪水」——一場受 AI 資料中心需求放大的 DRAM 與 NAND 短缺——正在推高零組件成本,也限制了 Apple 在九月當季實際能供給的 iPhone 需求量——即便需求本身十分強勁。公司一直在提前囤積庫存;資產負債表上的存貨已從財年底的 57 億美元升至約 111 億美元。Micron 與 SK Hynix 等記憶體供應商在盤後因同一番言論而上漲,因為壓縮 Apple 毛利率的成本壓力,對這些晶片廠而言正是順風。
綜合來看,這份財報遞給投資人的,是一份偏弱的財測、Services 與中國兩處需求品質的失分,以及來自記憶體成本的全新毛利率風險——而這一切,都發生在一檔已被以完美財報定價的股票上。選擇權市場原先隱含約 3.4% 的波動;實際的跌幅則近乎其兩倍。
Cook 的最後一場法說,Ternus 的第一道難題
時機為這一季增添了額外一層意義。這是 Tim Cook 以執行長身分主持的最後一場法說會。依據 4 月宣布的交棒安排,Cook 將轉任執行董事長,John Ternus 則於 2026 年 9 月 1 日接任執行長。由於交棒早已預先揭露,它並非這次拋售的催化劑,但確實為整個局面定了調。研發費用(R&D)年增約 32% 至約 117 億美元,用以支應生成式 AI 的藍圖,包括 Cook 在 WWDC 上強調的「全新 Siri AI」。Ternus 接手的,是這筆支出、記憶體成本的擠壓,以及一條亟需重新加速的 Services 業務。
分析師反應:問題在供給,而非需求
賣方初步的判讀傾向於「遞延,而非受損」。JPMorgan 的 Samik Chatterjee 率先在財報後調整看法,將目標股價自 345 美元下修至 340 美元,但維持「買進」評等,主張供給受限只是把營收推遞到後續季度,而非意味著需求轉弱。Deepwater 的 Gene Munster 更直白地提出同一論點,估計若排除匯率與供給受限的影響,九月財測所隱含的成長率應約為 15%,而非約 12%。財報前,各家目標股價從 JPMorgan 約 340 美元,一路到 Wedbush 全街最高的 400 美元。多頭的反駁自成邏輯:倘若瓶頸在記憶體供給,那麼一旦洪水退去,需求仍在,等著被實現。
後續觀察重點
有三件事將定義下一份財報,而那將是 Ternus 以執行長身分主持的第一場。第一,一旦季減的落差過去,大中華區能否守住 20% 以上,抑或滑回前兩年持平的水準。第二,Services 能否重新爬回十幾個百分點的成長,抑或遊戲與 App Store 的拖累將持續。第三,也是最重要的一點,在一次性關稅利益消退之後,記憶體成本的「洪水」究竟會侵蝕多少毛利率。這家營運中的公司剛締造了史上最強的六月季,市場的目光卻早已移向九月那一季。