Apple 史上最強三月季:111.2 億——也是 Tim Cook 的最後一張成績單
Apple 這份 FY2026 第二季財報,同時擺著兩個方向相反的故事。
第一個是數字。總營收 $111.2B,YoY +17%。稀釋 EPS $2.01,YoY +22%。Services 創歷史新高。大中華區營收回到 $20.5B,YoY +28%。毛利率 49.3%——是 Apple 三月季有史以來最高。FY26 Q3 指引給到 YoY +14% 到 +17%,市場原本只估 +9.5%。整張新聞稿從上到下,這是 Apple 近五年最乾淨的一次「超預期 + 上修」。
第二個故事是:下一張成績單由誰交。4 月 20 日,也就是這份財報前 10 天,Apple 宣布 Tim Cook 將於 2026 年 9 月 1 日轉任執行董事長,由 Senior VP of Hardware Engineering John Ternus 接任 CEO。4/30 這場法說會,是 Cook 自宣布以來首場、也實質上是他做為營運 CEO 的倒數第二場。Ternus 沒有出席。
市場用一個折衷的方式回應。AAPL 隔日收 +1.4%。選擇權市場原本 price-in 約 ±3.5% 的波動。教科書級的超預期,配上教科書級的不安。
五年來最乾淨的一次 beat-and-raise
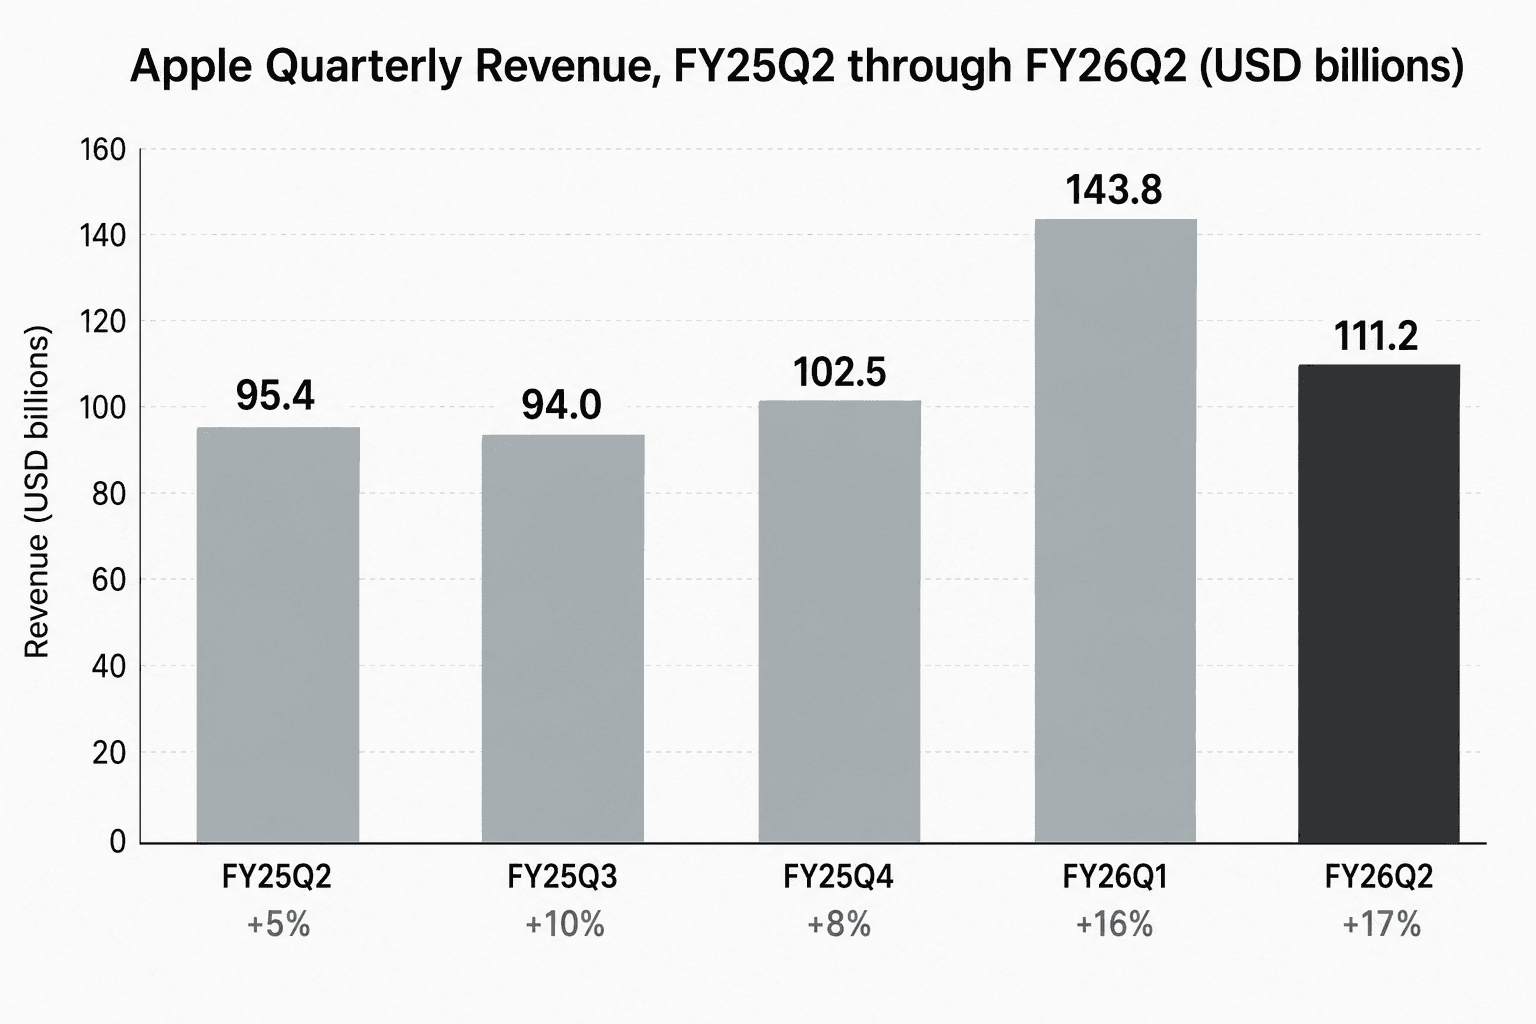
Apple 的季度營收結構由 12 月假期季主導;把 FY26 Q2 拿去和 FY26 Q1 比,永遠會是 -23% 的季減。對的比較對象是去年同季:$111.2B vs $95.4B,YoY +16.6%。
這次成長不是單一引擎。iPhone 營收 $57.0B,YoY +21.7%——是有紀錄以來最強的三月季 iPhone 表現,動能來自 Cook 口中「Apple 史上最受歡迎的 iPhone 系列」:iPhone 17 全家族,加上本季中段加入的 iPhone 17e。Mac 營收 $8.4B,YoY +5.7%,受惠於 MacBook Neo 上市。iPad 營收 $6.9B,YoY +8.0%,靠的是搭載 M4 的 iPad Air 改款。Wearables 是個位數成長。
而 Services 來到 $31.0B——歷史新高,YoY +16.3%,毛利率 76.7%(YoY +80 bps)。這個毛利會回頭推升整張損益表。整體毛利率 49.3%(YoY +280 bps),是 Apple 三月季有史以來最高的毛利率紀錄。營業利益 $35.9B,YoY +21.3%。
FY26 上半年(10 月~3 月)自由現金流 $78.3B,在資本支出基期更重的情況下還 YoY +64%。本季又新增 $100B 庫藏股授權,疊加在前一輪尚未動用完的額度之上。
中國回來了
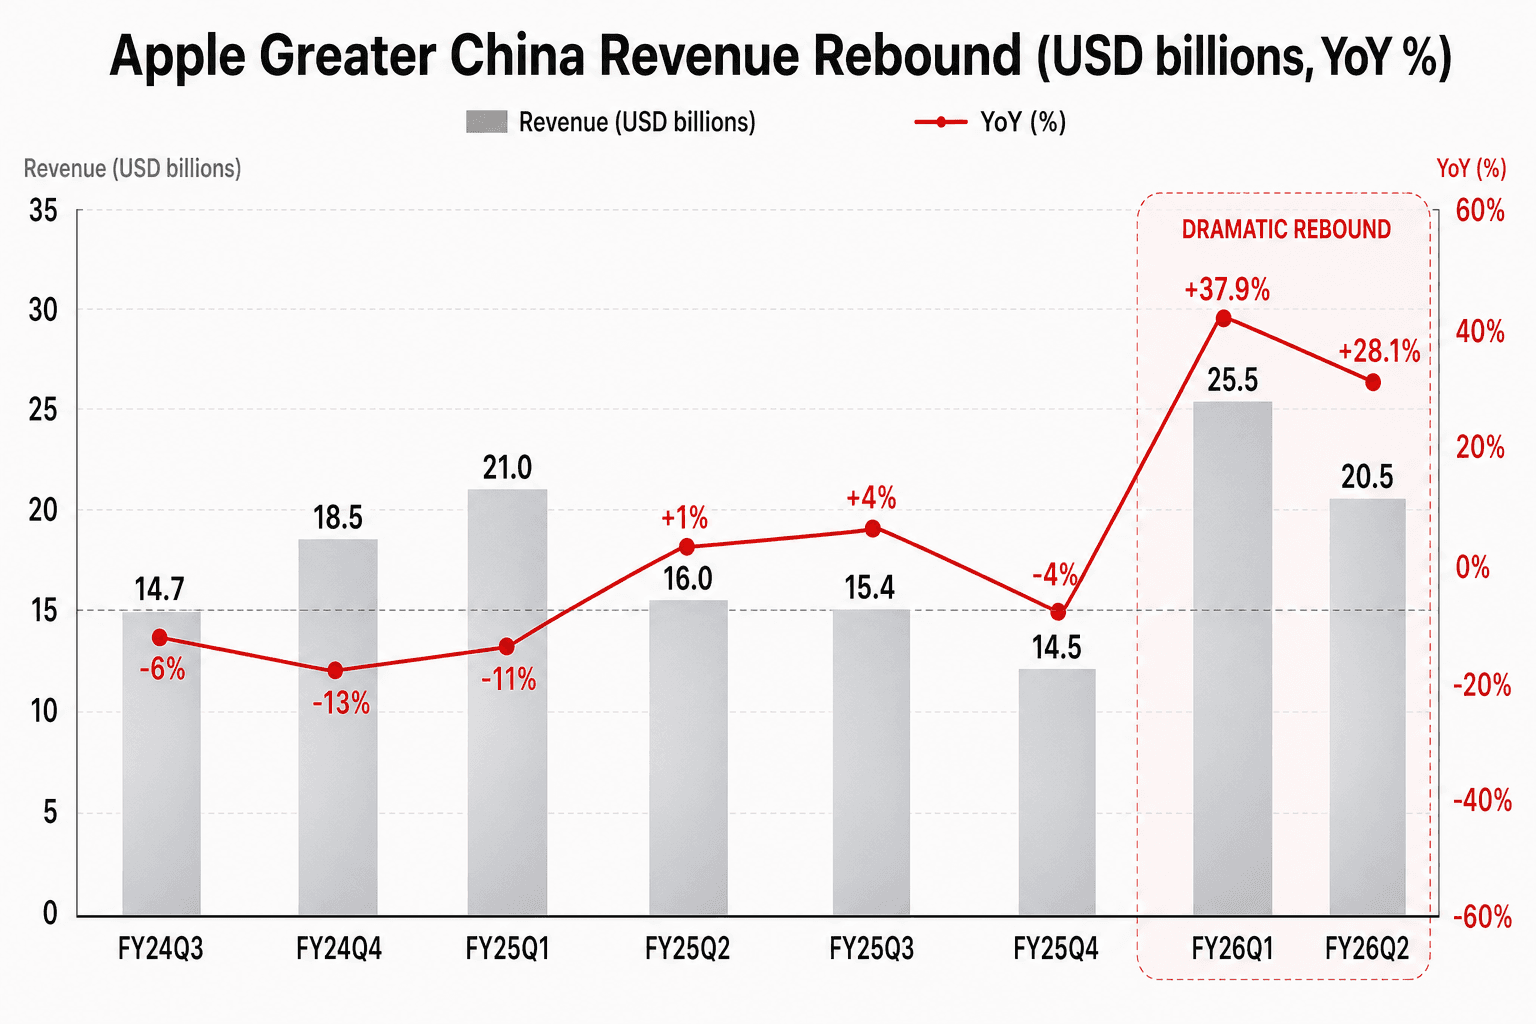
整份財報最受爭論的數字,是大中華區營收的這條線:$20.5B,YoY +28.1%。這是該地區連續第二季 YoY +28% 以上的成長率,在這之前——從 FY23 後段一路到 FY25Q4——這條線多數時候是持平或下滑。
兩個力量在交互作用。中國地方政府的消費電子補貼方案延續到 2026 下半年,對高端手機特別有利。而 iPhone 17 系列、尤其是中段加入的 iPhone 17e,定價剛好踩在補貼門檻之上。
空頭的論點很直接:補貼會把需求往前拉。連續兩季強,可能是一段平原而非一個階梯。多頭的反論點:iPhone 在中國本土的市佔已是兩年多來最高,市佔一旦拿回來,要再吐出去並不容易。
Cook 在法說會上明確指出,中國通路庫存健康,days-of-supply「在所有區域都落在目標區間內」。這句話不只是公關語言:補貼性的需求拉前最先看到的,往往是通路庫存被吸乾。
產品組合往 iPhone 那邊倒回去
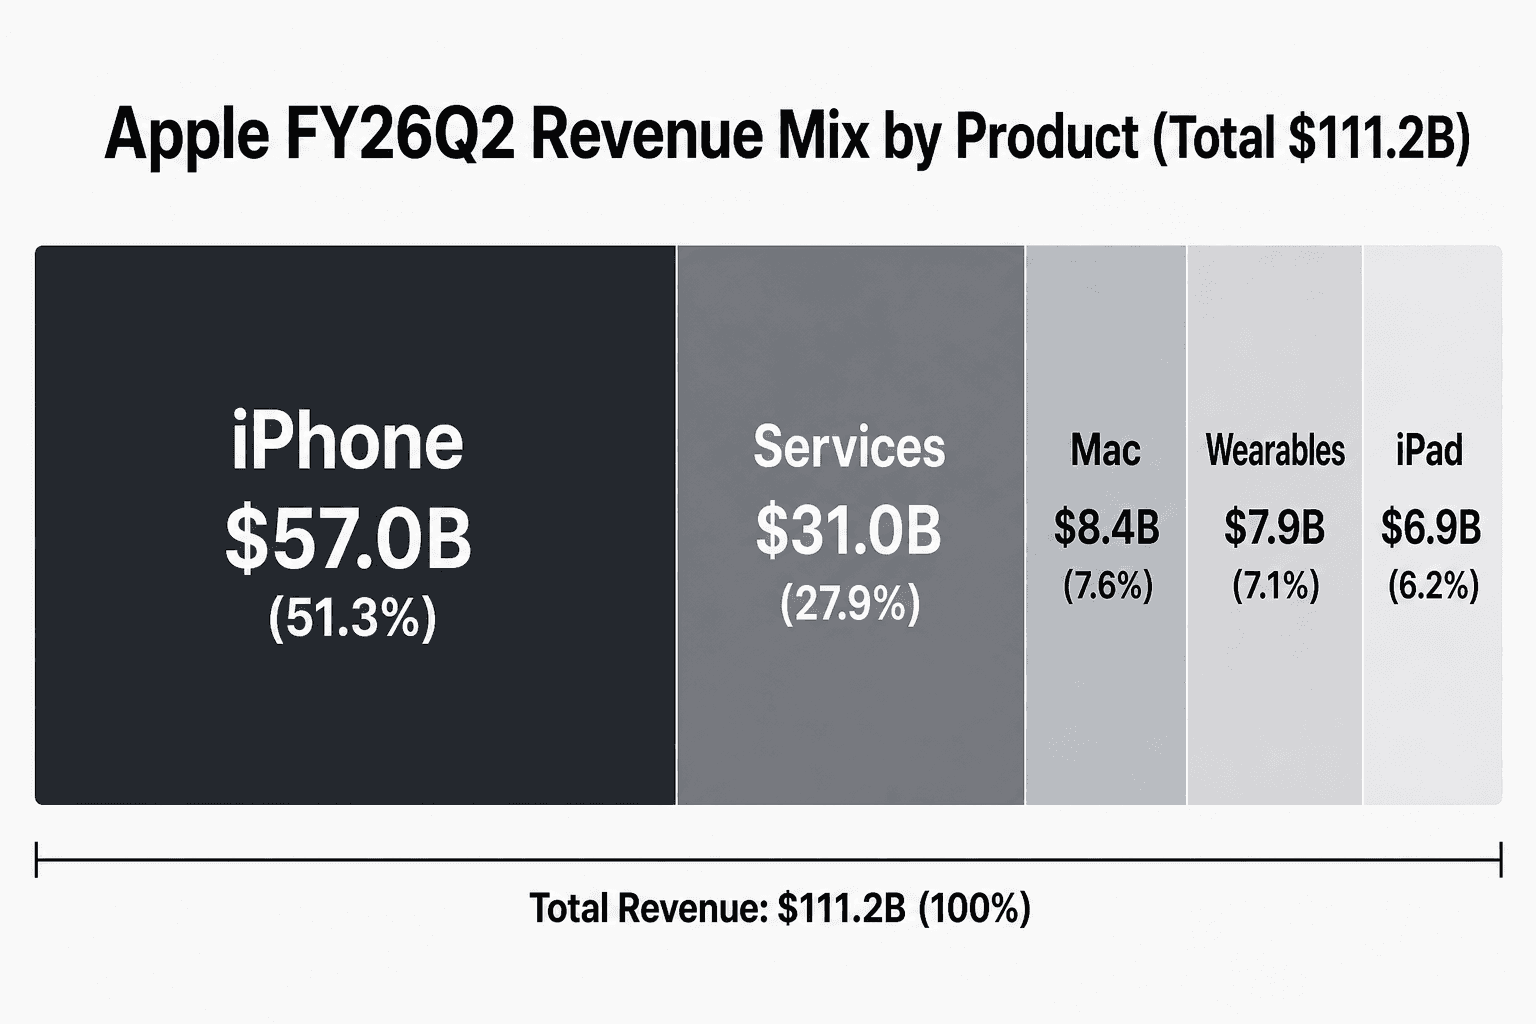
Apple 的產品組合會跟著週期擺盪。FY26 Q1 假期季,iPhone 占 59%。FY25 Q3 中段淡季,iPhone 占 47%。FY26 Q2 落在 51.3%——以三月季而言偏高,這是整份分部資料裡最直接的一個訊號:iPhone 17 週期是真的。
Services 占 27.9%,跟去年 FY25 Q2 的 27.9% 幾乎完全相同。差別在絕對基期:$31.0B vs 去年的 $26.6B。Services 現在已經以年化 $124B 的規模在用 +16% YoY 在複利成長——而且——Services 一條線的營收,現在已經比 Mac + iPad + Wearables + Home & Accessories 全部加起來還要大(FY26 Q2 那四條合計 $23.2B)。
把這個拆解平攤到 sum-of-parts,敘事跟多數投資人腦中那個 Apple 已經不太一樣了。iPhone 是循環引擎;Services 是複利機;其他都是配角。
法說會上關於 Ternus 的三分鐘
Cook 用前三分鐘把營運數字念完,第二個問題就跳到接班議題,整場 Q&A 大約三分之一在談這件事。
Cook 的標題句:「我對 John 有完全的信心。過去十年以上,他在每一項重要產品決策中都是我的夥伴。」Cook 將以 CEO 身分主持 WWDC(2026 年 6 月 8 日)與 iPhone 18 發表會,9 月 1 日是正式交棒日。之後 Cook 轉任執行董事長。
分析師端的標題:延續性是 base case,但 Ternus 沒出席這場法說會,每一個模型上都因此多了一個自由變數。Wedbush 的 Daniel Ives 把目標價拉到 $365,把接班定義為「不確定性,不是論點變化」。Bernstein 的 Toni Sacconaghi 在 $235 維持 Underperform,認為新領導反而會讓 AI 變現的問題變更尖銳,而不是更模糊。
財報後三分之二的賣方上修目標價。共識目標價從 $300 升到約 $310。但區間(Wedbush $365 vs Bernstein $235)是五年來最寬的一次。
Q3 指引才是真正的驚喜
Apple 給的 FY26 Q3 營收指引是 YoY +14% 到 +17%。市場進場前的共識只有 +9.5%。換算成金額大約是 $107.2B–$110.0B,對比 FY25 Q3 的 $94.0B 基期。
Parekh 在電話會上說的指引組成:iPhone 是最大的 YoY 貢獻者;Services 和大中華區其次;Wearables 預期 YoY 由負轉正、五季以來首見。毛利率指引 47.5%–48.5%,低於本季 49.3%,但仍高於去年 FY25 Q3 的 46.5%。
9.5% 跟 15.5%(指引中位數)的差距,以 Apple 的標準來看相當大。上一次 Apple 的營收指引和市場共識差距這麼大,要回推到 FY21 的 iPhone 12 週期。
接下來看什麼
下一場財報,是 Cook 以 CEO 身分主持的最後一場法說會。三件事會定義它。
第一件,是中國能不能維持在 +28%。連續第三季的話,「補貼拉前」這個空頭論點就會悄悄死掉;如果回落到個位數,這個論點會被原地復活。
第二件,是 Apple Intelligence 的變現問題。6 月 8 日 WWDC 是下一個重要里程碑;Cook 說推進「比我們原本的模型還快」,但拒絕量化營收貢獻。Apple FY26 上半年資本支出 $4.3B,遠低於同級雲端業者的支出規模——你要看成「紀律」還是「投資不足」,端看你的先驗。
第三件,是接棒本身。Ternus 還沒出席過任何一場季度法說會。當 FY26 Q4 在 10 月底發表時,他會是那場的 CEO。
目前最貼合資料的一行話很簡單:營運的這家公司處於五年來最好的狀態,正當這位執掌 15 年的營運者準備往後退一步的同一刻。