緯穎 Q2 2026:史上最高的毛利率,史上最差的現金流
同一季,最高的毛利率和最差的現金流
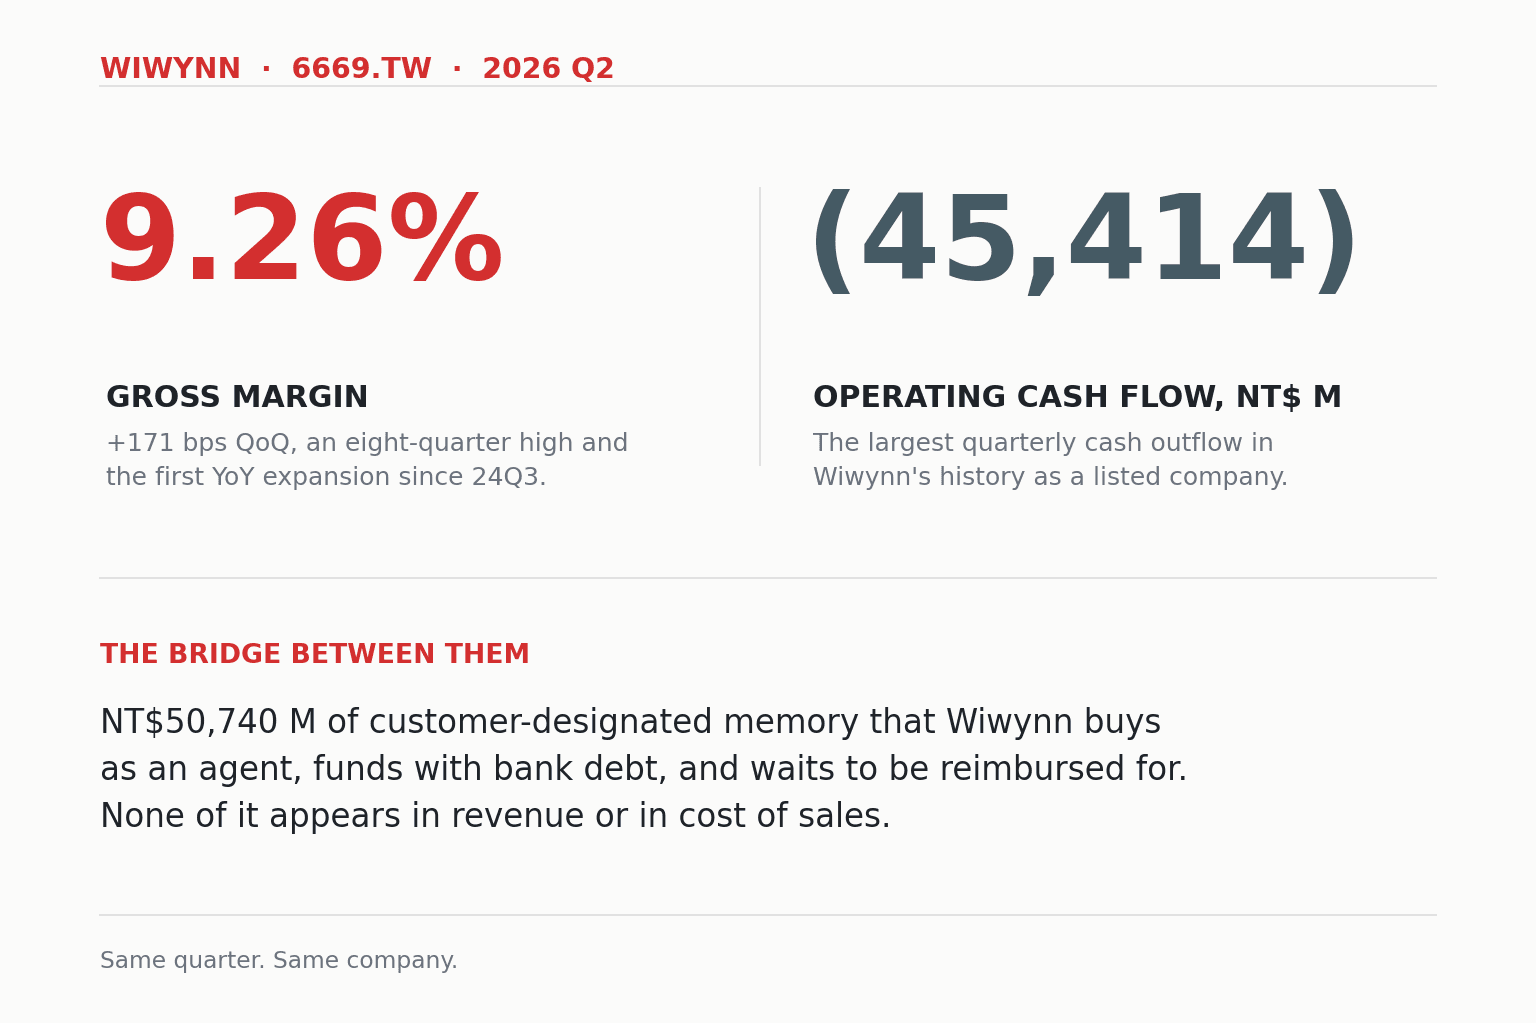
2026 年 8 月 7 日,緯穎 (6669.TW) 的董事會通過了公司歷史上最漂亮的一張單季損益表。營收 NT$2,781.53 億,季增 0.59%、年增 26.01%,是單季新高。毛利率 9.26%,季增 171 個基點,八季以來最高,也是自 2024 年第三季以來第一次出現年增的毛利率。稅後淨利 NT$149.69 億、基本每股盈餘 NT$80.43,同樣都是紀錄。
翻到同一份財報的現金流量表,當季營運現金流是 −NT$454.14 億。這是緯穎上市以來最大的單季營運現金流出,比前一季的 −NT$161.54 億再惡化 NT$292.60 億,比去年同期的 +NT$90.27 億惡化 NT$544.41 億。
一家公司在同樣的 90 天裡,賺到史上最多的錢,也流出史上最多的現金。這兩件事不是巧合,它們是同一件事的兩端。
兩個閱讀基準,先講清楚。 第一,本文金額以新台幣億元表示,數字由公司公告的百萬元金額換算(1 億元=100 百萬元)。第二,緯穎在 2026 年 9 月 2 日除權,1 股配發 1.9827946 股的股票股利,股數變成原來的 2.98279460 倍,每股價格因此同比例往下調整,持股總市值不變。本文所有股價與券商目標價一律採除權後基準,必要時在括號內附上除權前原始報價;每股盈餘則採財報上的除權前公告數,並在需要跟股價比較的地方附上除權後追溯調整數。
記憶體被搬出損益表了
緯穎自己給的解釋只有兩句話。公司在 8 月 7 日的書面說明中表示,自今年 4 月起部分客戶的記憶體已改採「代採購模式」,相關金額不計入營收及銷售成本,加上第二季新產品導入帶來 NRE 收益提升,共同帶動單季毛利率提升至 9.3%(自由財經、經濟日報)。
用白話拆開:客戶自己指定記憶體跟誰買、用什麼價格買,緯穎負責下單、付錢、裝機、出貨。因為緯穎在交付之前並沒有真正取得這批記憶體的控制權,合併財報的收入認列政策把緯穎定位為「代理人」(agent)而非賣方,於是這筆錢從營收和銷貨成本裡同時消失。
記憶體是伺服器裡最沒有加價空間的零件之一。把一塊接近零毛利的東西從分子和分母同時拿掉,毛利率這個比率就會變好看,但公司實際賺到的毛利金額不會因此多一塊錢。這也是為什麼 4 月營收月減 16.14%,公司卻同時說機櫃出貨量其實是月增的。
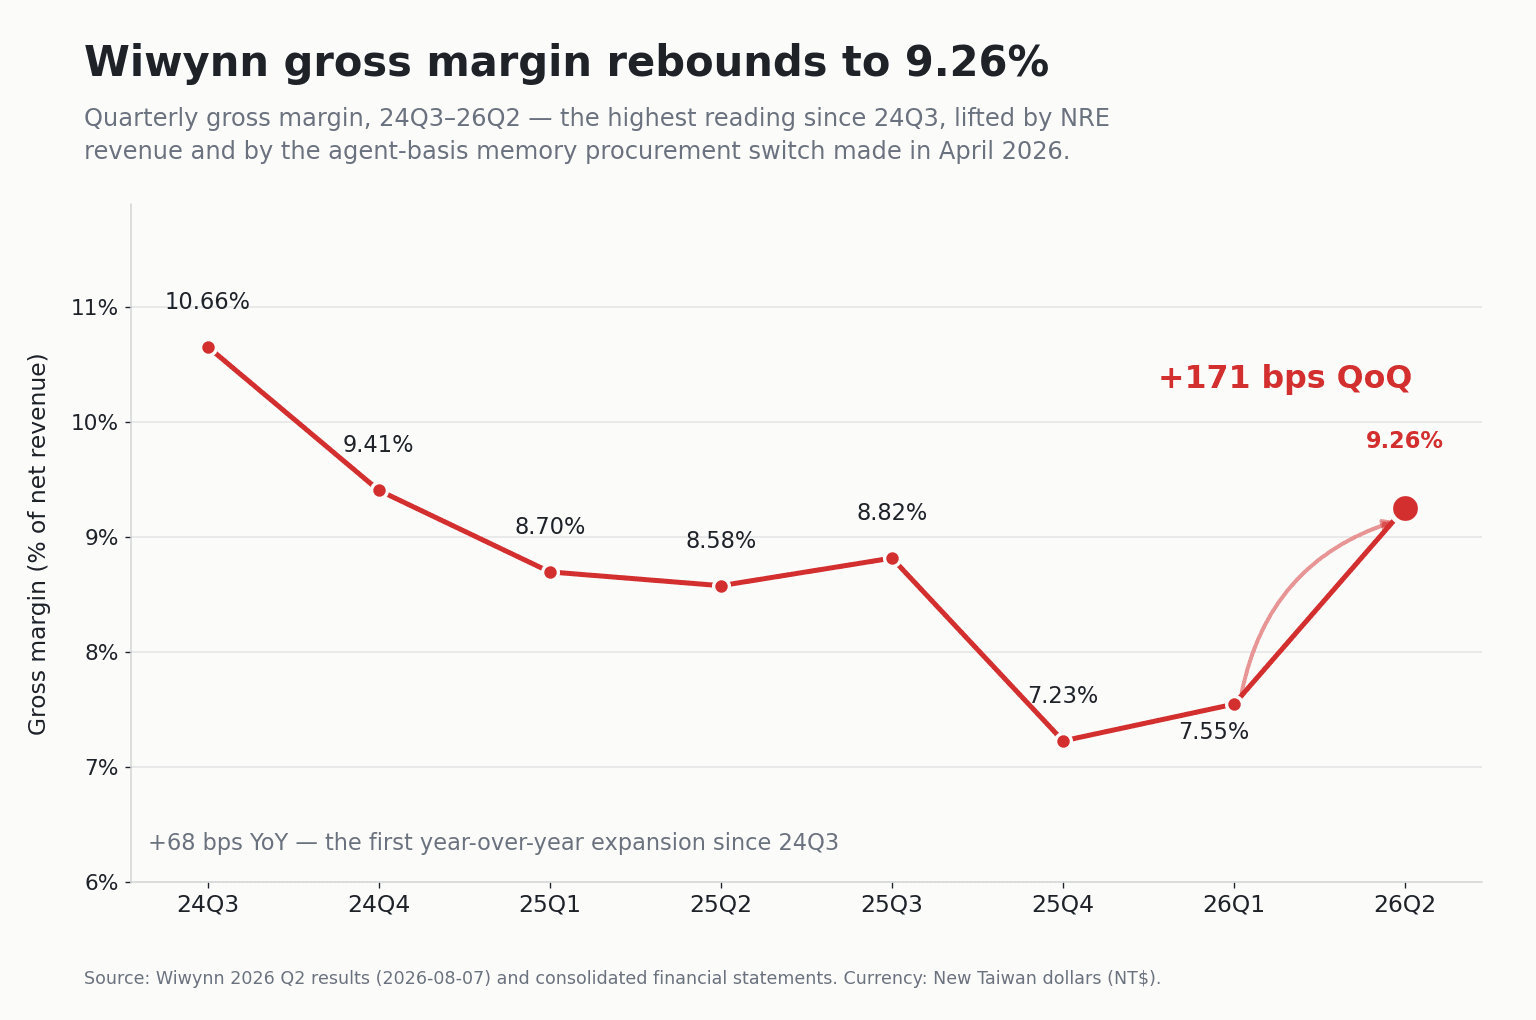
只是這樣講會太便宜行事。當季毛利金額 NT$257.63 億,季增 23.38%,確實有實質成長,不只是算術。公司把差額歸給 NRE,也就是新產品導入階段向客戶收取的工程費用。這個說法在另一條線上得到支持。
研發費用一季翻倍
單季營業費用 NT$55.45 億,季增 61.99%,是損益表上最劇烈的一行,而財報簡報對此一個字都沒有解釋。拆開來看,研發費用 NT$40.81 億,季增 99.27%、年增 120.71%,光是研發就占了整季 NT$21.22 億營業費用增額中的 NT$20.33 億,也就是 95.8%。
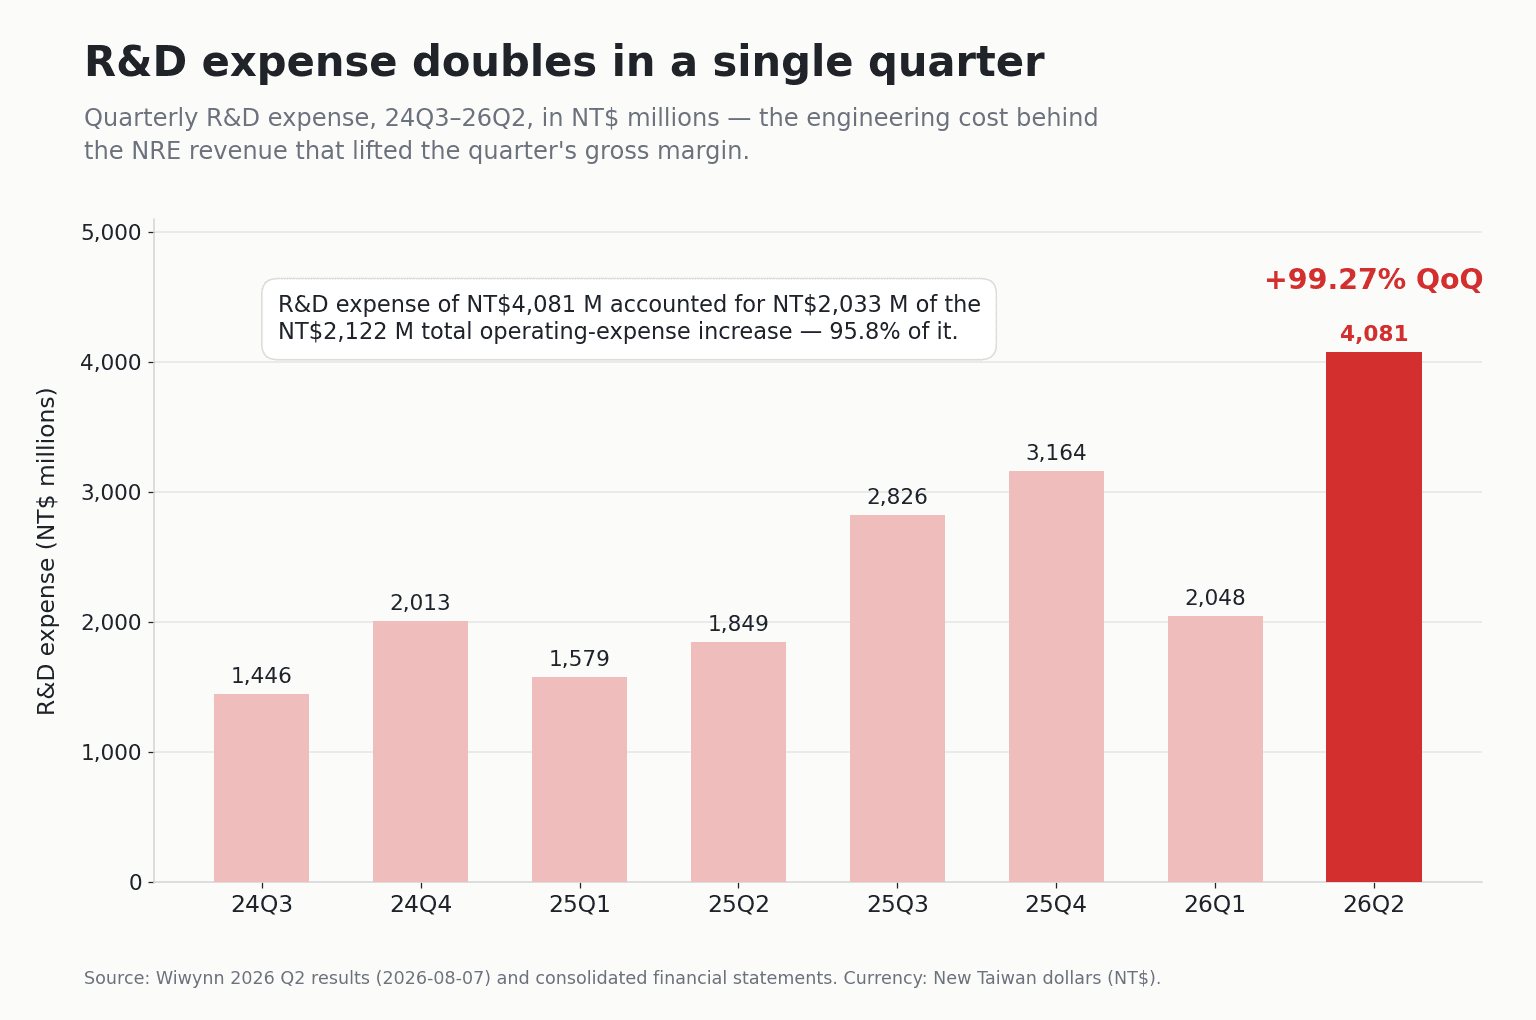
NRE 收益落在毛利,賺這筆錢所花的工程成本落在研發,兩條線同一季一起動。這讓 NRE 的說法可信,而不只是方便。代價是 NRE 本質上是一次性的、隨專案起伏的,管理層自己也把話講得很保守:下半年 ASIC 比重提升、產品組合改變,但「毛利率變化不大」,不過「還需觀察 NRE 貢獻程度」(鉅亨網)。最後那個但書才是重點。
帳單沒有消失,只是換了一個位置
代採購把記憶體移出損益表,沒有把它移出資產負債表。緯穎還是得先掏錢買,再等客戶還款。
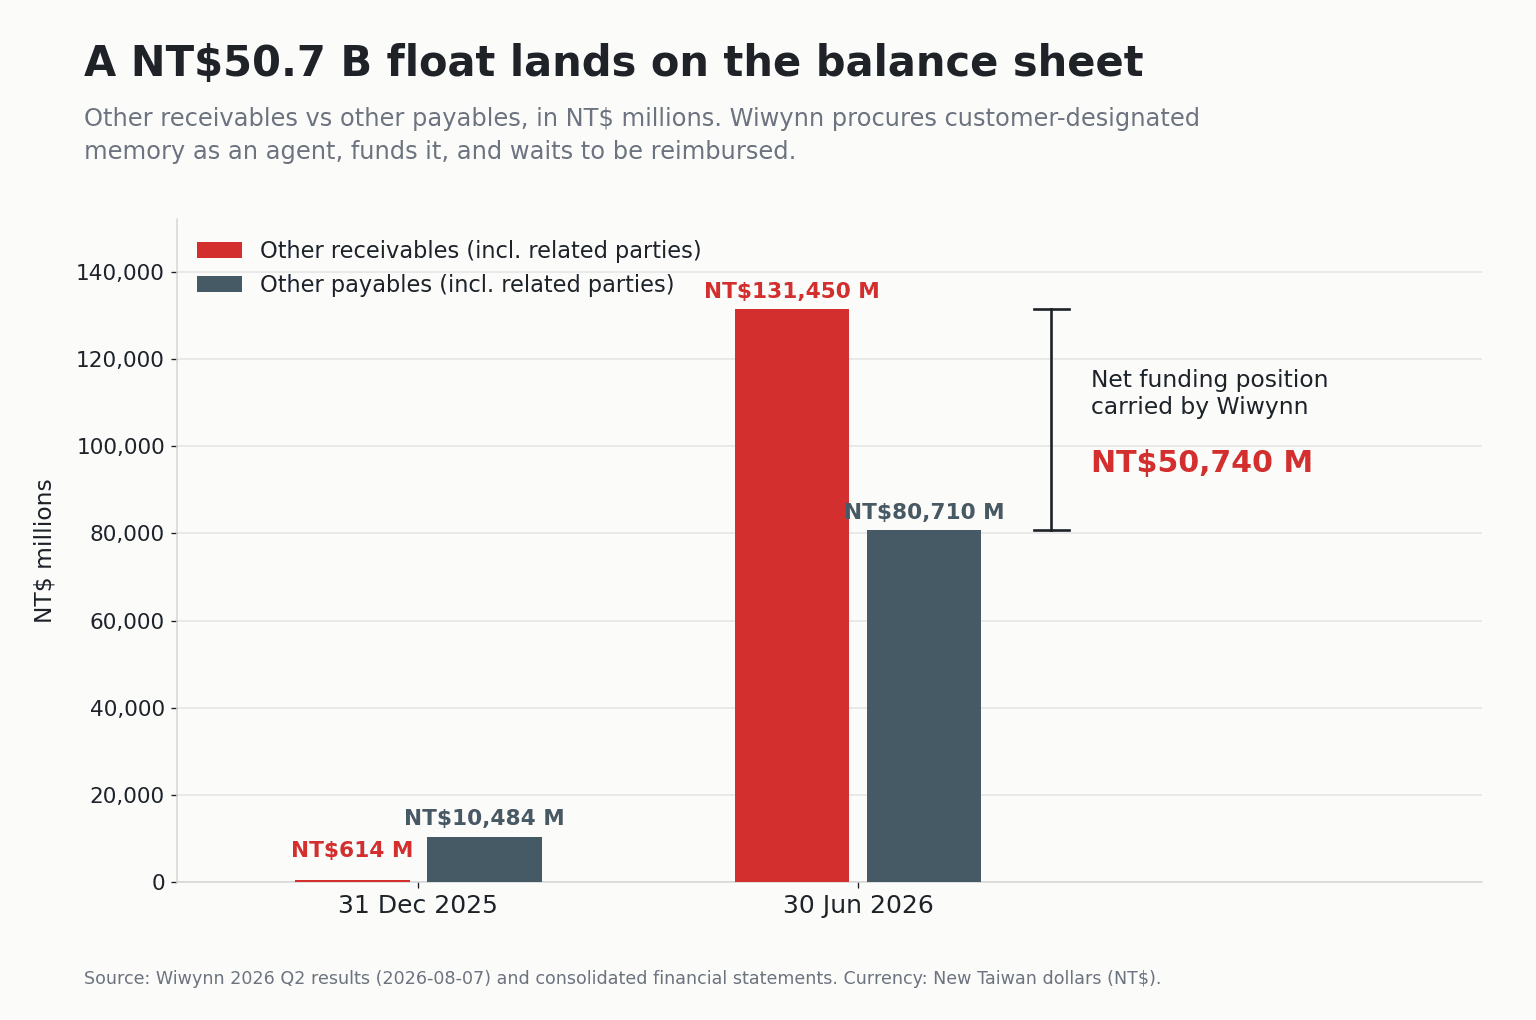
其他應收款從 2025 年底的 NT$6.14 億,變成 2026 年 6 月底的 NT$1,314.50 億;其他應付款同期從 NT$104.84 億增加到 NT$807.10 億(兩條線都是含關係人的合計數)。6 月底兩者的淨差額 NT$507.40 億,就是緯穎替客戶墊在外面的錢。財務術語叫 float(浮存資金),意思是先付後收之間被卡住的那一段資金。現金流量表上有對應的那一行:上半年「其他應收款增加」−NT$1,301.73 億,去年同期只有 −NT$5.44 億。
而且這筆浮存資金幾乎全是一季之內長出來的。2026 年 3 月底,緯穎在這兩行上還是淨應付 −NT$99.90 億(其他應收款 NT$4.28 億、其他應付款 NT$104.18 億),也就是客戶的錢反過來押在緯穎手上;三個月後,翻成緯穎押 NT$507.40 億在客戶那裡。整個方向是在 90 天內倒轉的。
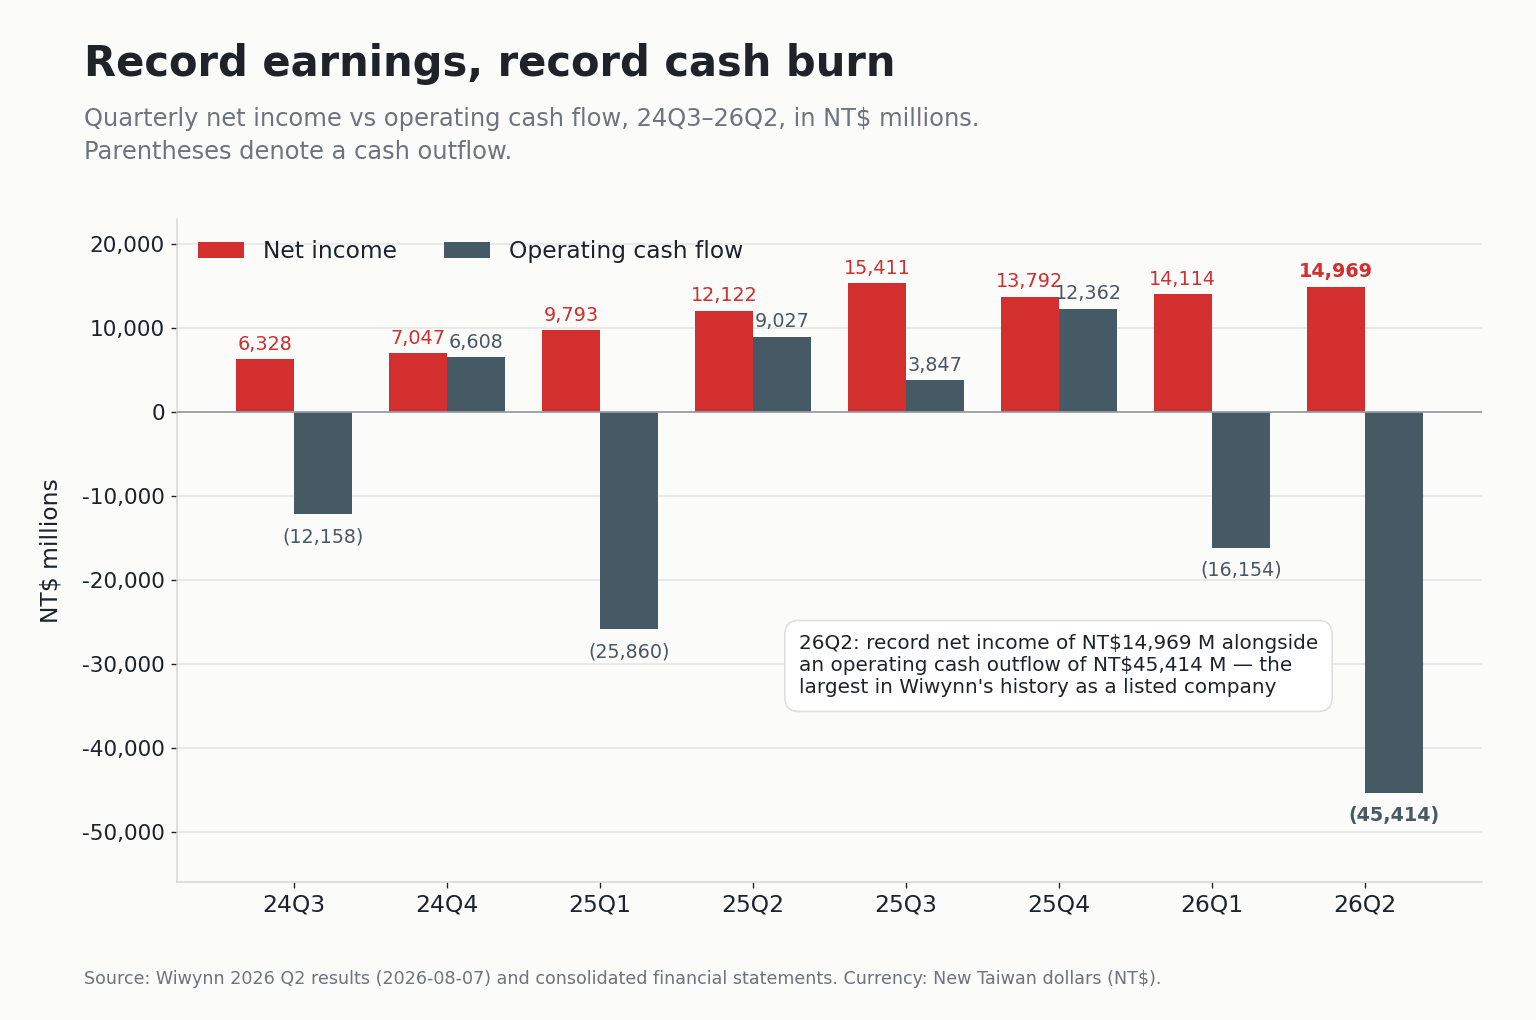
這筆錢要有人出。6 月底銀行借款餘額 NT$766.20 億、年增 100.14%,上半年還發了 NT$637.34 億的可轉換公司債。結果寫在利息上:單季財務成本 NT$20.57 億,季增 52.48%、年增 223.43%,把業外項目直接打成 −NT$12.44 億的虧損。所以營業利益季增 15.81%,稅前淨利只季增 5.80%。
同一個落差,用利潤率看更清楚。毛利率季增 171 個基點,營業利益率季增 95 個基點,淨利率只季增 28 個基點。中間蒸發的那段,就是這筆浮存資金的持有成本。這場交易的結論不難寫:代採購把大約 171 個基點的帳面毛利率,從損益表搬到了資產負債表和利息費用上。
查遍這一輪的中文報導,沒有一家台灣媒體把代採購和它的資產負債表後果連在一起寫。9 月 10 日的簡報場合上,管理層沒有主動提起營運現金流、其他應收款或利息費用,也沒有記者問。這裡沒有任何造假,所有數字都在公開的合併財報裡,只是沒有人翻到那一頁。
順便說一件被講反的事:AI 占比其實往後退
市場對緯穎的預設印象是 AI 比重一路往上。2026 上半年不是這樣。管理層在 9 月 10 日的說法是:上半年出貨以通用型伺服器為主,第三季通用型與 ASIC 才會「黃金交叉」、比重各半,第四季 ASIC 才會超越通用型,GPU 伺服器則要到第四季季底才開始出貨;以全年來看,「AI 伺服器與 ASIC 占比仍不會超過 50%」(自由財經)。2025 年底 AI 曾經站上五成以上,所以這是一次下修,不是上修。
而代採購模式被明說「主要用於通用型伺服器專案」。這半年出貨量最大的產品線,同時就是被移出營收表的那一塊。營收季增只有 0.59%、毛利率卻跳 171 個基點,大部分的解釋在這裡。
還有一個數字值得順手記下來。合併財報的信用集中度附註顯示,6 月底前三大客戶占應收帳款的比重是 99.18%,是八季以來最高,而且已經連兩季上升。這是應收帳款的集中度、不是營收的集中度,只能當方向指標看,但方向很清楚:緯穎變得更集中,不是更分散。
市場花了五週才給出價格
財報當天幾乎沒有反應。8 月 10 日(財報後第一個交易日)緯穎開高 1.89%,收盤翻黑 −1.48%,成交量只有前 20 個交易日均量的 0.85 倍。同一天廣達 (2382.TW) 漲 5.20%、緯創 (3231.TW) 漲 5.18%、加權指數漲 1.59%。在自家財報是當天最大新聞的那一天,緯穎是整個 AI 伺服器族群裡唯一下跌的股票。
真正的重評價發生在之後三週,而且來源不是這份財報:獲利預估上修、8 月 14 日的擴產公告,以及除權前的卡位。9 月 1 日收在除權後基準的 NT$2,615.0(除權前報價 NT$7,800),較財報日累計上漲 27.87%。除權後回吐了大約三分之一,9 月 14 日收在 NT$2,270。以財報日調整後的 NT$2,045.1 起算,這段期間累計 +11.00%,同期加權指數 +3.70%。
券商方向倒是一面倒。8 月 7 日之後找不到任何一份公開的降評或調降目標價,四家具名機構全數維持買進或調升:高盛目標價 NT$3,353(除權前 NT$10,000)、富邦 NT$2,917(除權前 NT$8,700)、瑞銀 9 月 8 日 NT$2,464(除權前 NT$7,350)。FactSet 調整後的市場共識目標價是 NT$2,715.57,較 9 月 14 日收盤還有約 19.6% 空間(以上皆為除權後基準)。最保守的具名意見來自統一證券,2026 年每股盈餘估 NT$340.95,比共識中位數低約 5.6%(CMoney 整理)。
順帶一提,緯穎沒有自辦的單季法說會,年度法說會在二月。這一季的財報簡報是 9 月 10 日在凱基證券的第三季投資論壇上由財務長陳昌偉報告的,明天(9 月 16 日)的瑞銀台灣論壇用的還是同一份簡報。一家單季賺 NT$149.69 億的公司,季度說明要靠別人辦的場次才能送到市場手上,這件事本身就很值得注意。
接下來要看三件事
第一,浮存資金會不會繼續長大。 下半年資本支出預算 US$9.42 億,大約是上半年 NT$118.52 億的 2.5 倍,而公司正在用一季 NT$454.14 億的營運現金流出在跑。董事會在 8 月 7 日同一天通過了最高 NT$150 億的國內可轉債與 US$15 億的聯貸案,資金安排是備好的,但這代表利息費用還會往上。
第二,毛利率的可持續性。 代採購的效果是一次性的重設,明年同期起就不再有新的比較利益;NRE 則是隨專案跳動。管理層說下半年毛利率「變化不大」,前提是 NRE 繼續貢獻。
第三,第四季的產品組合到底有沒有交叉。 ASIC 超越通用型、GPU 開始出貨,這兩件事都被排在第四季。7 月營收 NT$1,176.86 億、8 月 NT$1,443.12 億,年增率從 +39.23% 加速到 +50.36%,都是單月新高,而且是在較小的營收定義下做到的。底層的生意確實在加速,只是損益表現在只看得到其中一部分。