緯穎 Q1 2026:八季毛利率壓縮終於反彈,ASIC + GPU 雙引擎成形
緯穎 (6669.TW) 在 2026 年 5 月 15 日下午召開 Q1 2026 法說會。表面數字漂亮:營收 NT$2,765.08 億、稅後純益 NT$141.14 億、EPS NT$75.95,全是同期歷史新高,營收 YoY +62%、EPS YoY +44%。但這份財報真正值得拿來說嘴的,不是 YoY 數字,而是兩條被市場低估的結構線。
毛利率反彈了 32 個基點,這是八季以來第一次
過去八季,緯穎的毛利率是一條單向往下走的線:9.41% (2Q24) → 9.05% → 9.18% → 8.70% → 8.40% → 7.80% → 7.23% (4Q25)。理由很簡單——AI 伺服器營收快速膨脹,GPU 與記憶體 pass-through 成本灌進 COGS,讓同一塊毛利金額被攤到一個變大的營收分母。
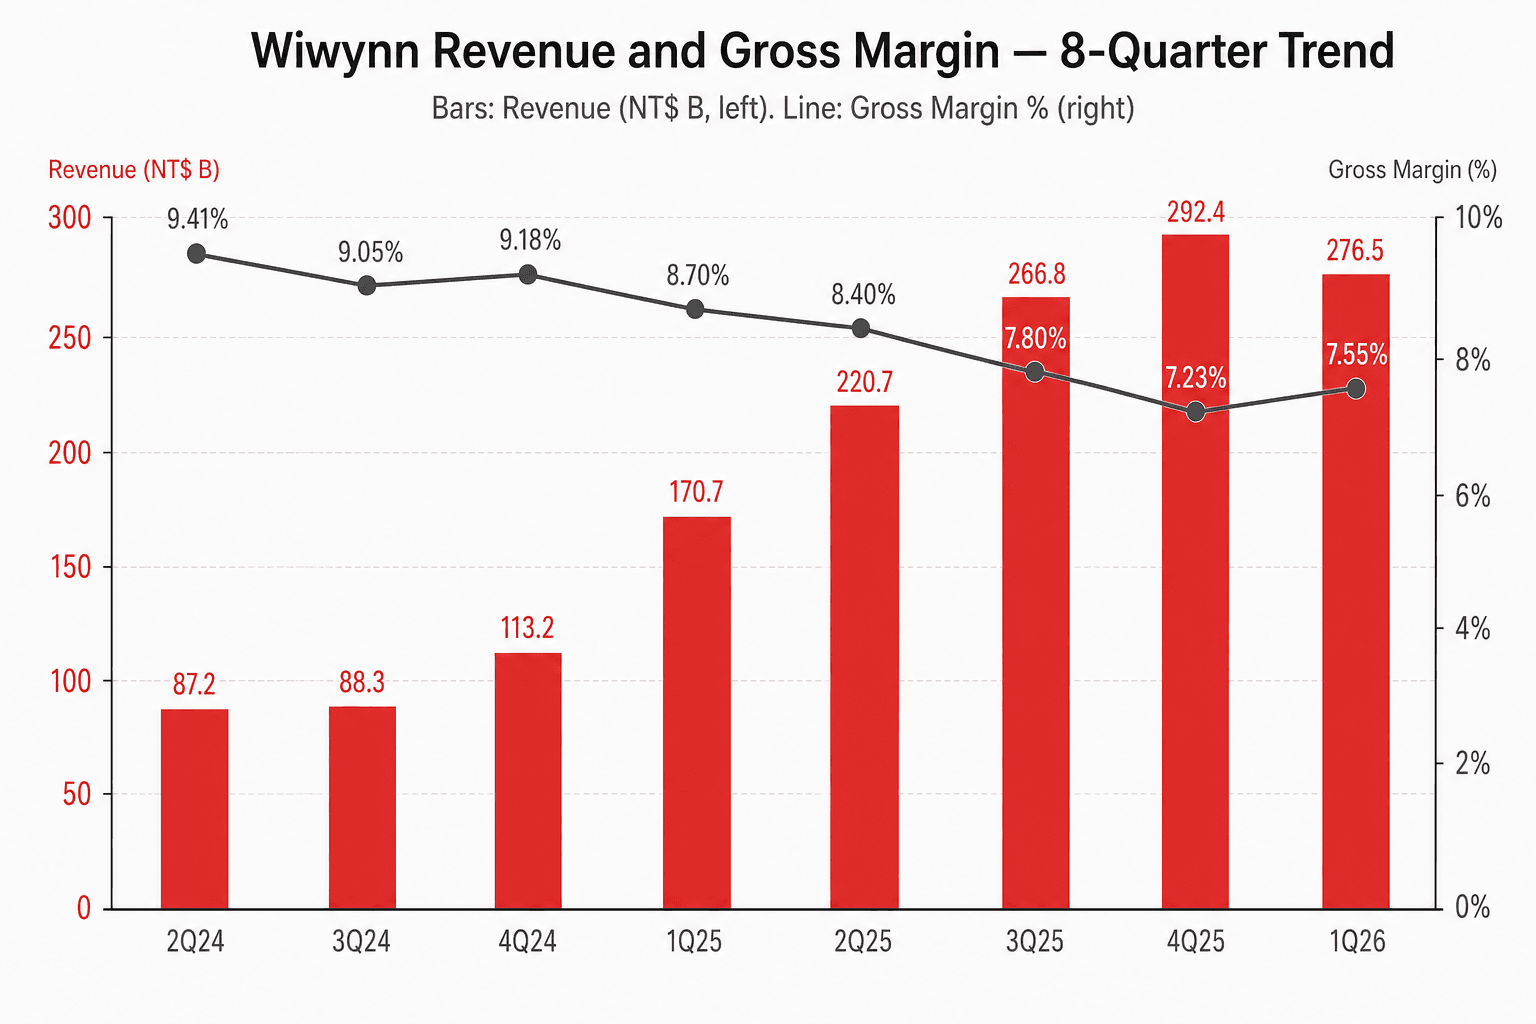
1Q26 毛利率 7.55%、QoQ +32bps——這在 Wiwynn 的 AI 週期內是首次「結構性反彈訊號」。三個來源:(1) ASIC 機櫃比重更高,每櫃附加價值大於 GPU 參考設計;(2) 4Q25 的庫存提前出貨已消化,營運資本變乾淨;(3)「記憶體代採購模式」要到 4 月才生效,所以 1Q26 還反映的是舊的 gross-up 模式。
更可看的其實是營益率:5.63% → 6.31%,QoQ +68bps,比毛利率多漲了 36bps。在一個營收 QoQ -5.45% 的季度裡擠出 +68bps 營益率,這是 opex 紀律——而不是靠營收槓桿。
ASIC + GPU 雙引擎,這次不只是 PR 話術
緯穎過去幾季的法說一直在用「ASIC + GPU 雙動能」這句話,但 1Q26 是第一次有外部驗證讓它從口號變成事實。
法說與券商報告兩條資訊:
- AWS Trainium 2 持續放量,Trainium 3 (T3) 2026 下半年量產。 這是接下來四季最大的單一催化事件——T3 出貨是緯穎 ASIC 線的「階梯式」放大。
- GPU 機櫃級系統參與從 ASIC-only 擴張。 緯穎已進入 Oracle VR200(NVIDIA Vera Rubin 平台)供應鏈,並參與 AMD MI 系列相關專案。Goldman Sachs 在 5/11 的報告用「from ASIC-only to rack-level GPU AI systems」一句話定調——並把投資評等從 Buy 升到 Top Pick。
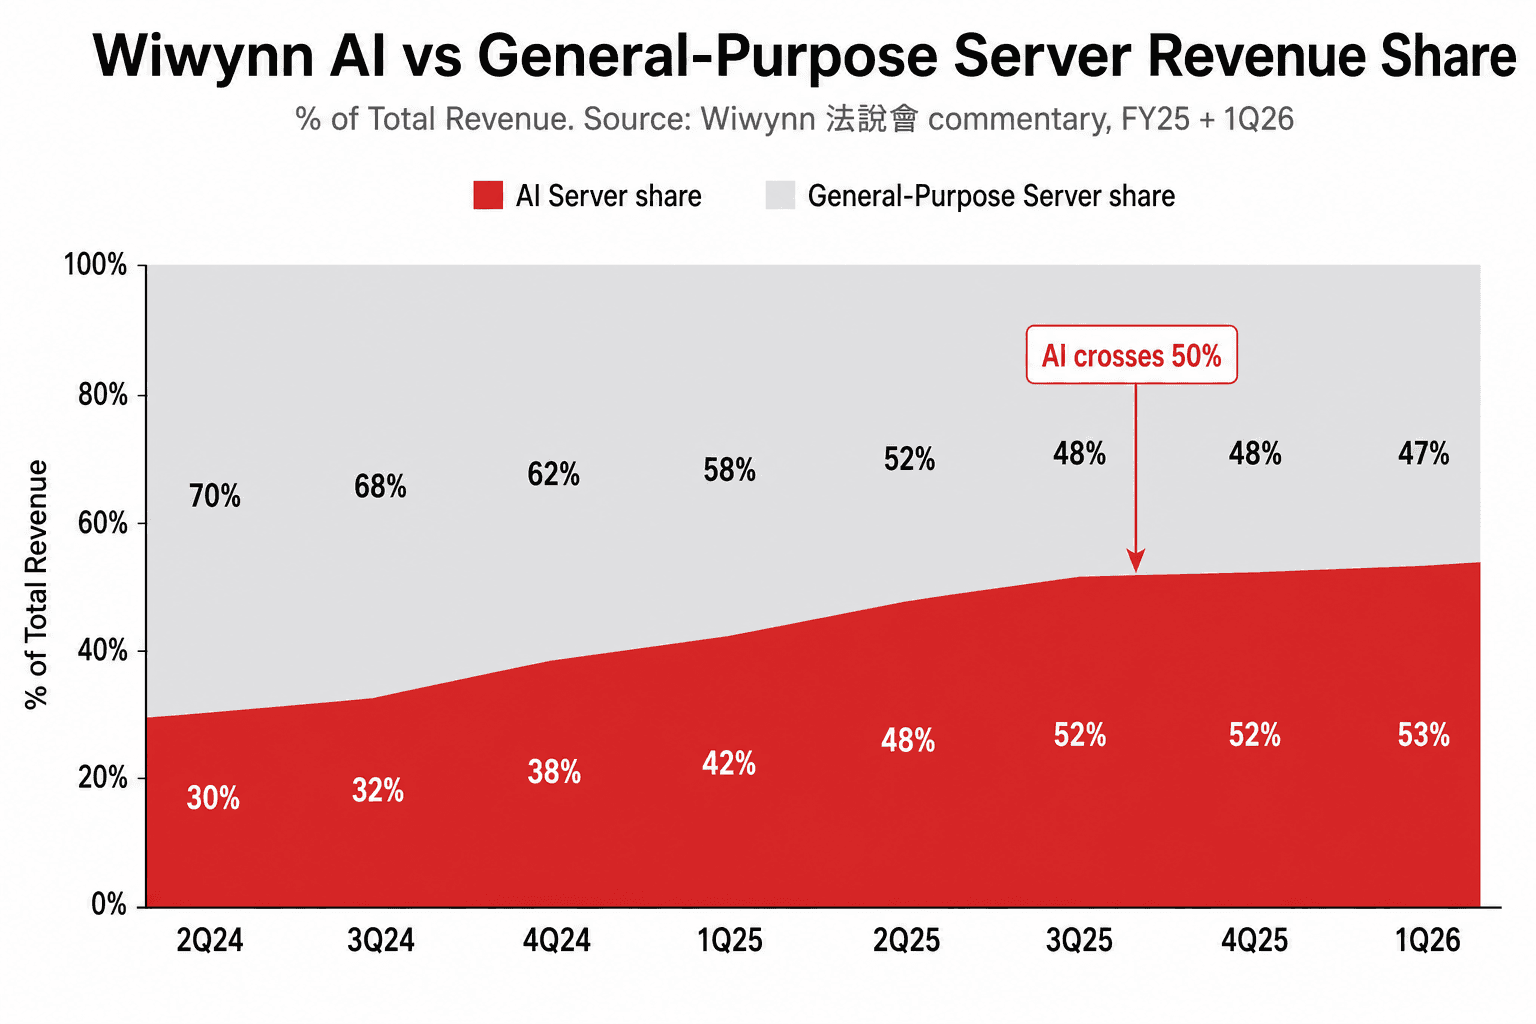
ASIC 佔 AI 收入比重從 1Q25 的 ~75% 慢慢下移到 1Q26 的 ~63%;GPU 機櫃同期從 25% 升到 ~37%。這 12 個百分點的位移,是緯穎「AI 多軸化」最直接的證據。
客戶集中度下降——但 AWS 一隻獨秀
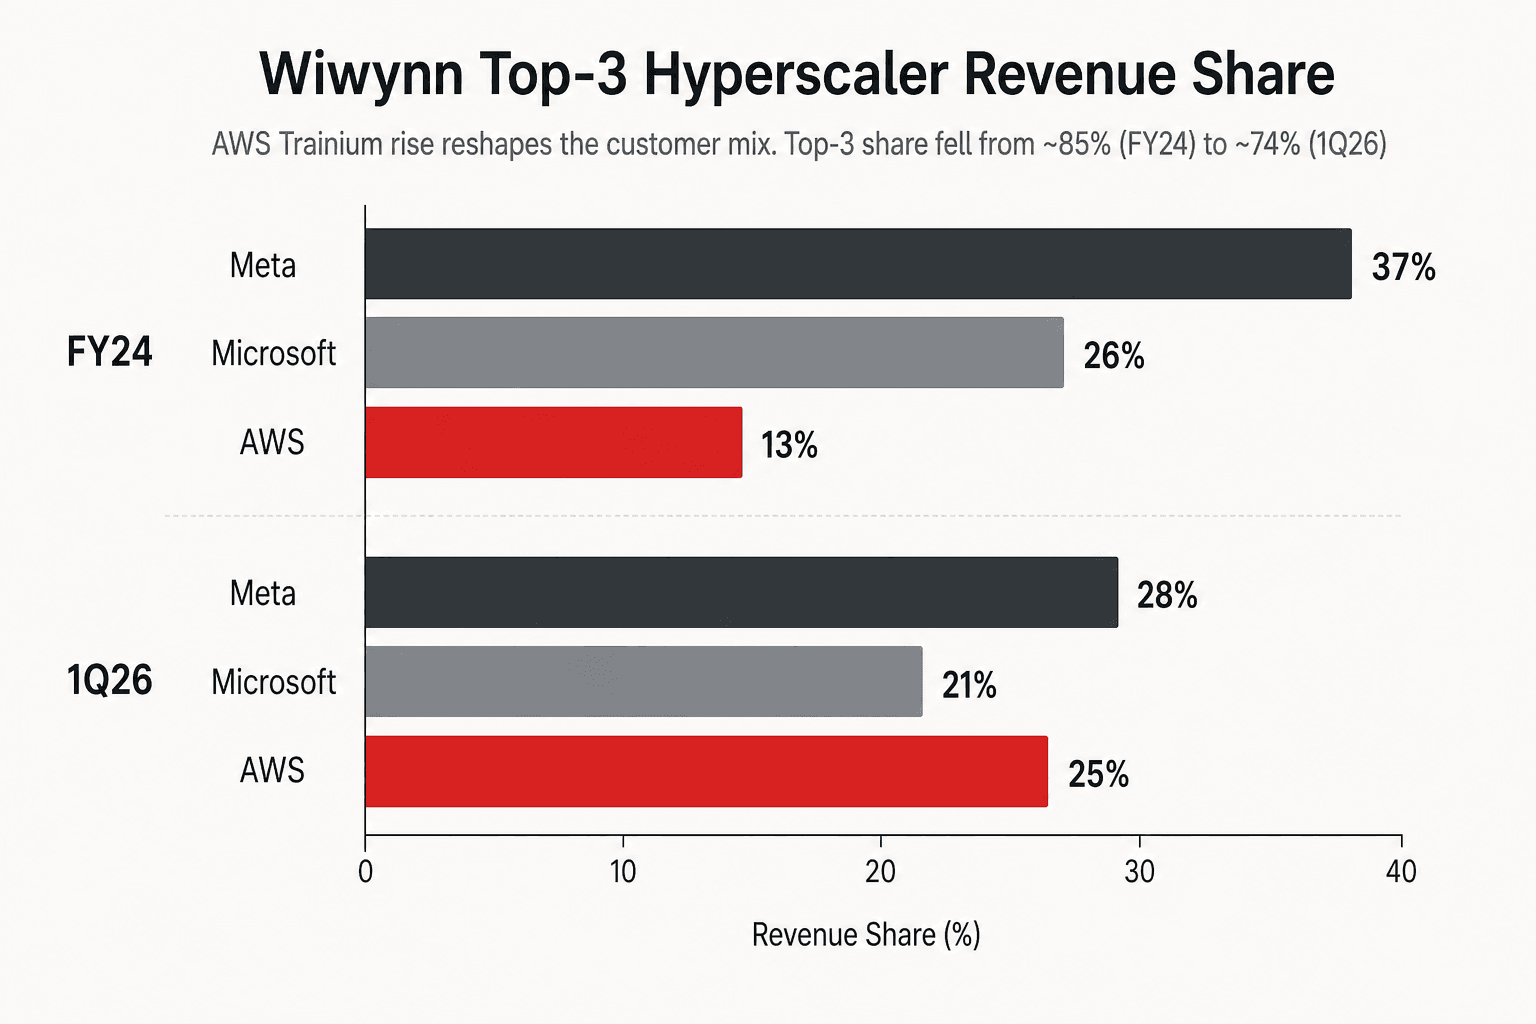
過去緯穎被詬病的一點是 Top-3 客戶(Meta / Microsoft / AWS)合計佔比 >85%——尤其 Meta 一家就吃掉 35–40%。1Q26 結構已經明顯鬆動:Top-3 合計來到 ~74%,「其他」(Oracle VR200、AMD MI、二線 CSP)翻倍到 ~26%。
但細看,「集中度下降」其實是一場交換:Meta 從 37% 降到 28%、Microsoft 從 26% 降到 21%、AWS 從 13% 漲到 25%。Trainium 線是 2026 全年最快成長的客戶細項,這意味著緯穎正在用「AWS 集中度」換「Top-3 集中度」——對結構性多元化有幫助,但對「賭單一專案執行」的風險其實沒降太多。
4 月那個 -16% MoM 不是壞消息
4 月月營收 NT$827.31 億,MoM -16.14%、YoY +29.67%。表面看是月減,但這是「記憶體代採購模式」上路的第一個月:
| 模型 | 表面營收影響 | 實際機櫃出貨 | 絕對毛利 | 營運週轉 |
|---|---|---|---|---|
| 舊(記憶體 gross-up) | 高 | 同 | 同 | 重 |
| 新(代採購) | 低 | 同(4 月實際 MoM 增) | 略升 | 大幅減輕 |
公司明確指引:全年獲利金額不受商業模式改變影響、全年出貨雙位數年增不變。換句話說 Q2/Q3 表面營收會繼續「下降」,但絕對獲利會 QoQ 上升。
這是這份財報最容易被誤讀的地方。看 EPS、看絕對獲利、不要看營收成長率。
美洲產能 US$500M 一次性投入
董事會同步核准對海外子公司 Wiwynn International Corporation 增資 US$500M(約 NT$156.9 億)——這是緯穎史上單筆最大的海外投資承諾,指明用於墨西哥 + 美國(德州)產能擴張。
這數字旁邊放一個對照:廣達同一週宣布 US$800M 海外增資(5/14 法說會同步揭露)。台灣 AI 伺服器代工 cohort 在「在地化交付」這件事上是同步加碼的——這暗示客戶訂單能見度至少看到 2027 年以後。
法說會的反應為什麼只有 +7.7%?
從 5/7 公布財報到 5/15 法說會收盤,緯穎累計上漲 7.7%(vs TAIEX +1.8%、cohort 約 +4%),同時刷新歷史新高。Goldman Sachs 升 Top Pick、Yuanta / Fubon / KGI / 統一 全部上修——但盤面只給了不到 10% 的反應。
兩個原因:
- 市場還在消化 Q2/Q3 表面營收「下降」的可能性——即使絕對獲利上升,多重壓力與會壓抑本益比。
- Trainium 集中度的疑慮——隨 T3 放量,緯穎對 Amazon 單一客戶曝險其實在「再升高」。多頭要看到 Vera Rubin + AMD 線實際變大,才會給結構性再評價。
以 GS 的 FY26E EPS NT$357.5 算,5/15 收盤 NT$4,910 對應前向 P/E ~13.7×。FY27E EPS NT$466.8 對應 P/E ~10.5×。在台灣 AI 伺服器 cohort 裡,這是最便宜的同時最乾淨的那一個。GS 升 Top Pick 的核心論點,其實就是這個 valuation gap。
看點往哪裡走
接下來四個季度,三個事件決定緯穎的故事是不是真的講得通:
- Q2 法說會(2026 年 8 月中):第一份「完整反映新模式」的季報。表面營收 vs 絕對獲利的訊號比,這次就要做斷。
- AWS Trainium 3 量產(2026 下半年):T3 出貨節奏是 ASIC 引擎的階梯式放大。
- Vera Rubin / GB300 平台供應鏈:GPU 機櫃比重能不能再上一階。
緯穎 1Q26 是這一季台灣 AI 伺服器 cohort 中「獲利品質 > 表面營收」最乾淨的版本。廣達為了拿 GB200/GB300 量犧牲了 314bps YoY 毛利率,緯穎只犧牲 115bps YoY 同時 QoQ 反彈 32bps——而且還順手把記憶體 gross-up 從 4 月開始整個拿掉。一份財報能做到「同期歷史高」、「毛利率反彈」、「客戶分散」、「商業模式升級」、「海外產能加倍」五件事同時發生,這在 AI 週期裡並不常見。