日月光 Q2 2026:封測才是利潤引擎,一份財報把股價打上漲停
一份財報,把股價打上漲停
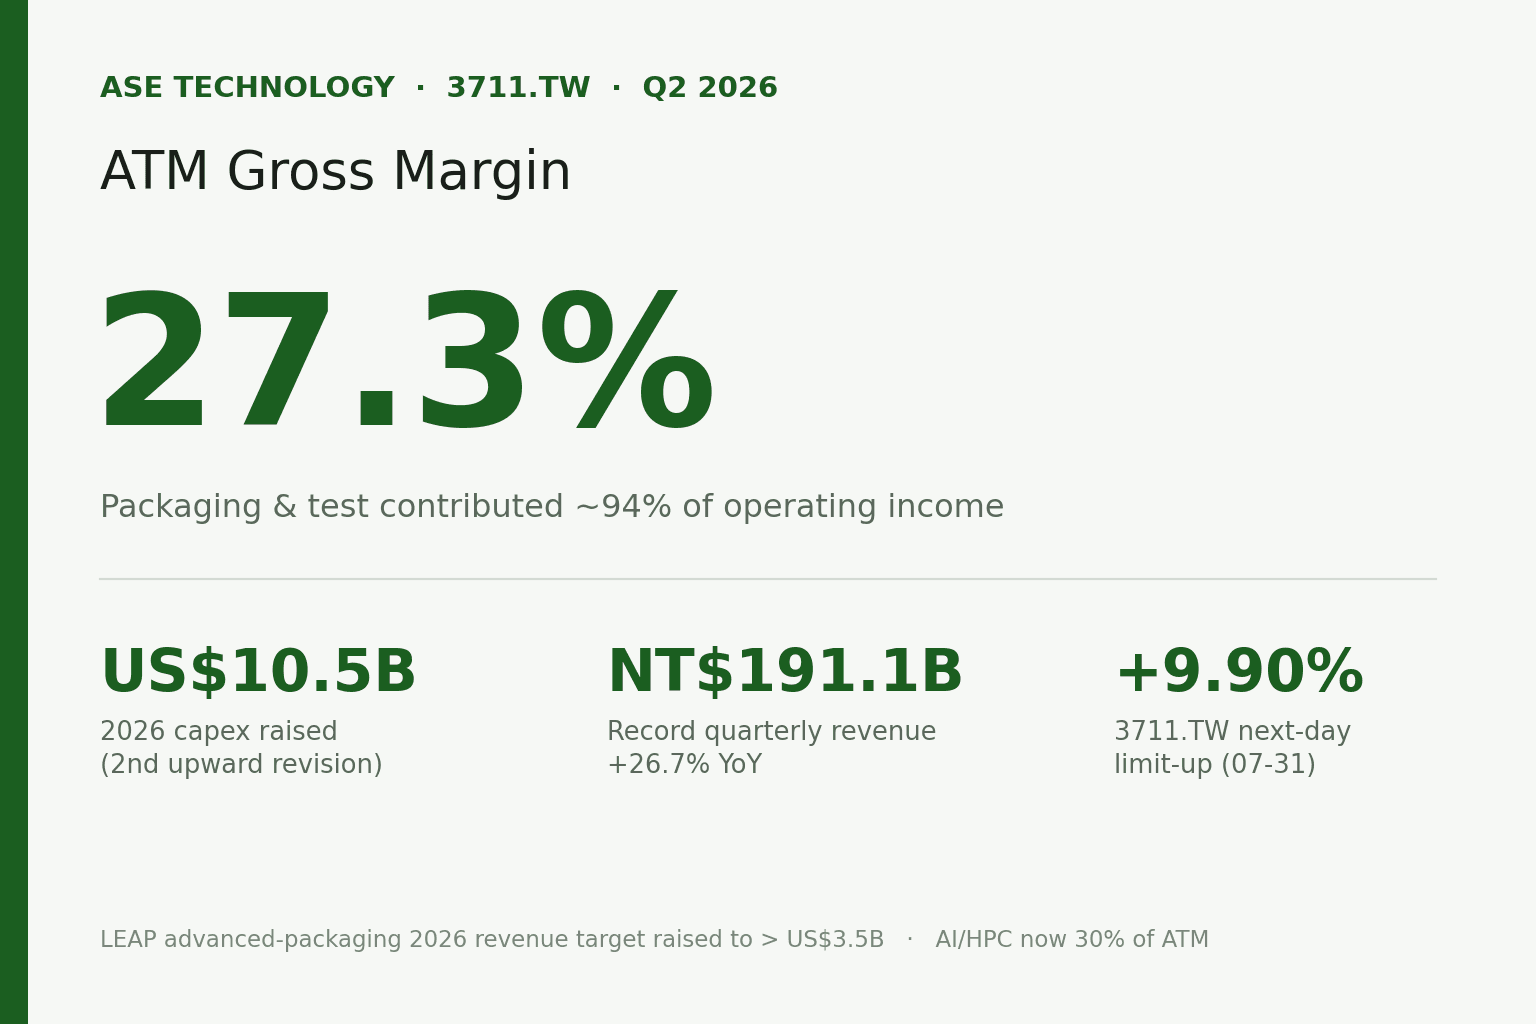
2026 年 7 月 30 日下午,日月光投控 (3711.TW) 開完 Q2 法說會。市場的解讀很直接:隔天 07-31,3711.TW 跳空高鎖漲停,+9.90% 收在 NT$555,全場只有一個價格。
一份財報能把股價打上漲停,通常是因為它同時把幾件事講清楚了。日月光這次講的是:封測才是利潤引擎、資本支出還要再往上、先進封裝的需求比自己原本估的還兇。
這一季:營收站上新高
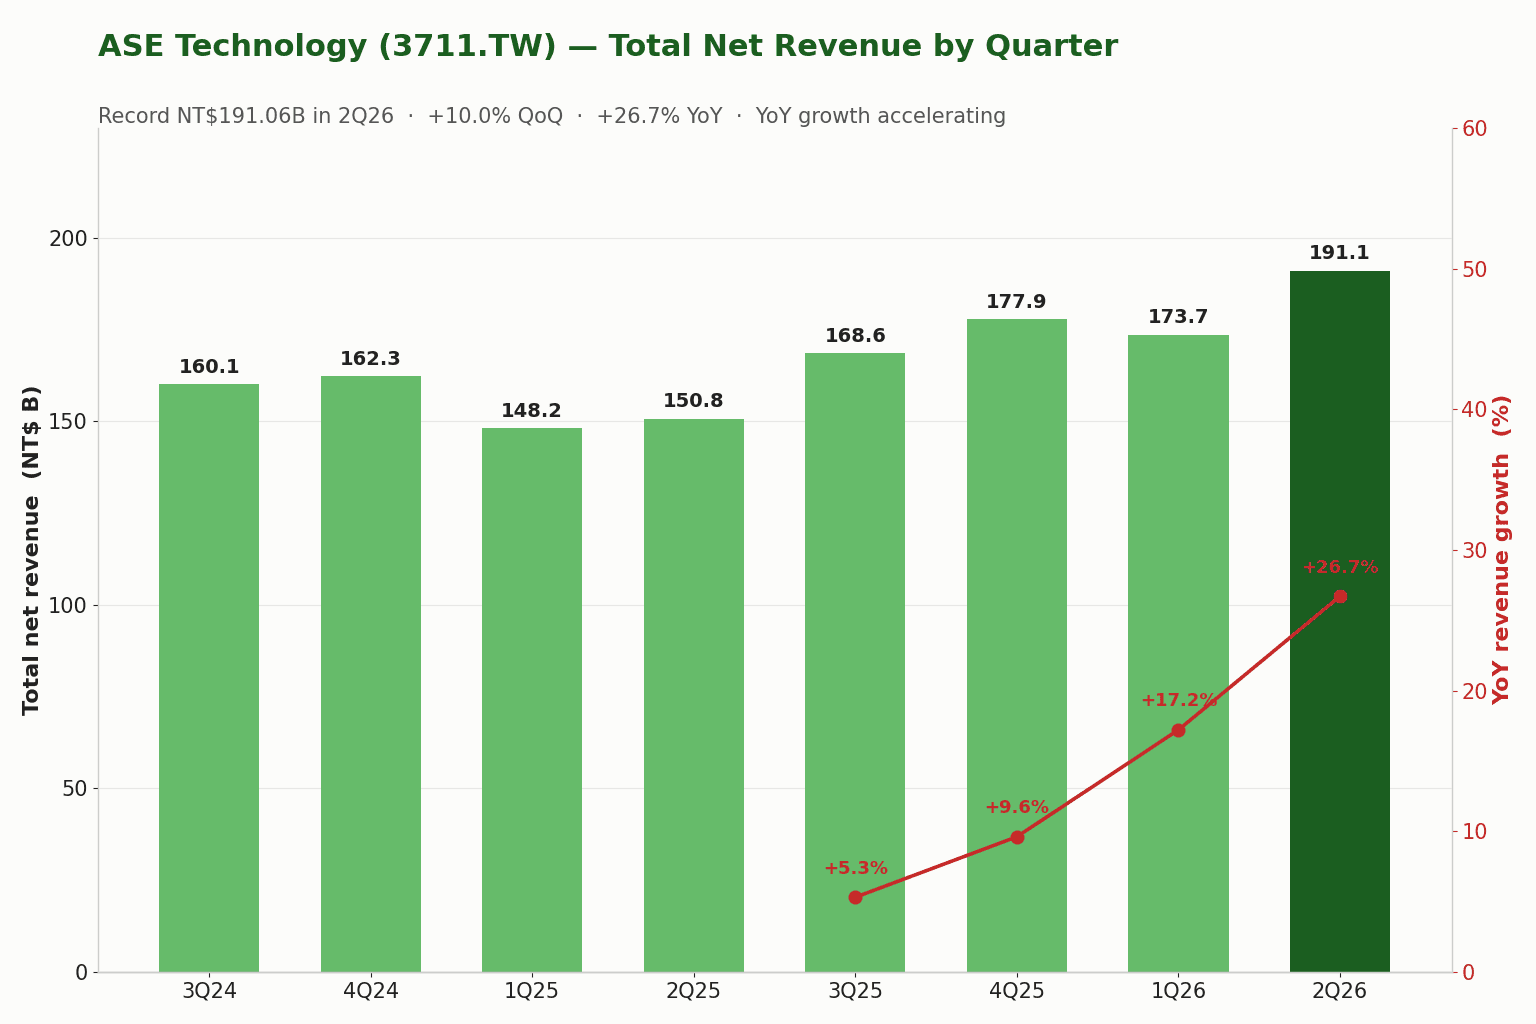
合併營收 NT$191,064M,季增 10.0%、年增 26.7%,改寫單季歷史新高。更該注意的是年增率的斜率:從 3Q25 的 +5.3%、4Q25 的 +9.6%、1Q26 的 +17.2%,一路加速到本季的 +26.7%。1Q26 那個 −2.4% 的季減只是淡季常態,Q2 靠 AI/HPC 封裝需求把成長曲線重新拉陡。
封測與環電:利潤幾乎全在 ATM
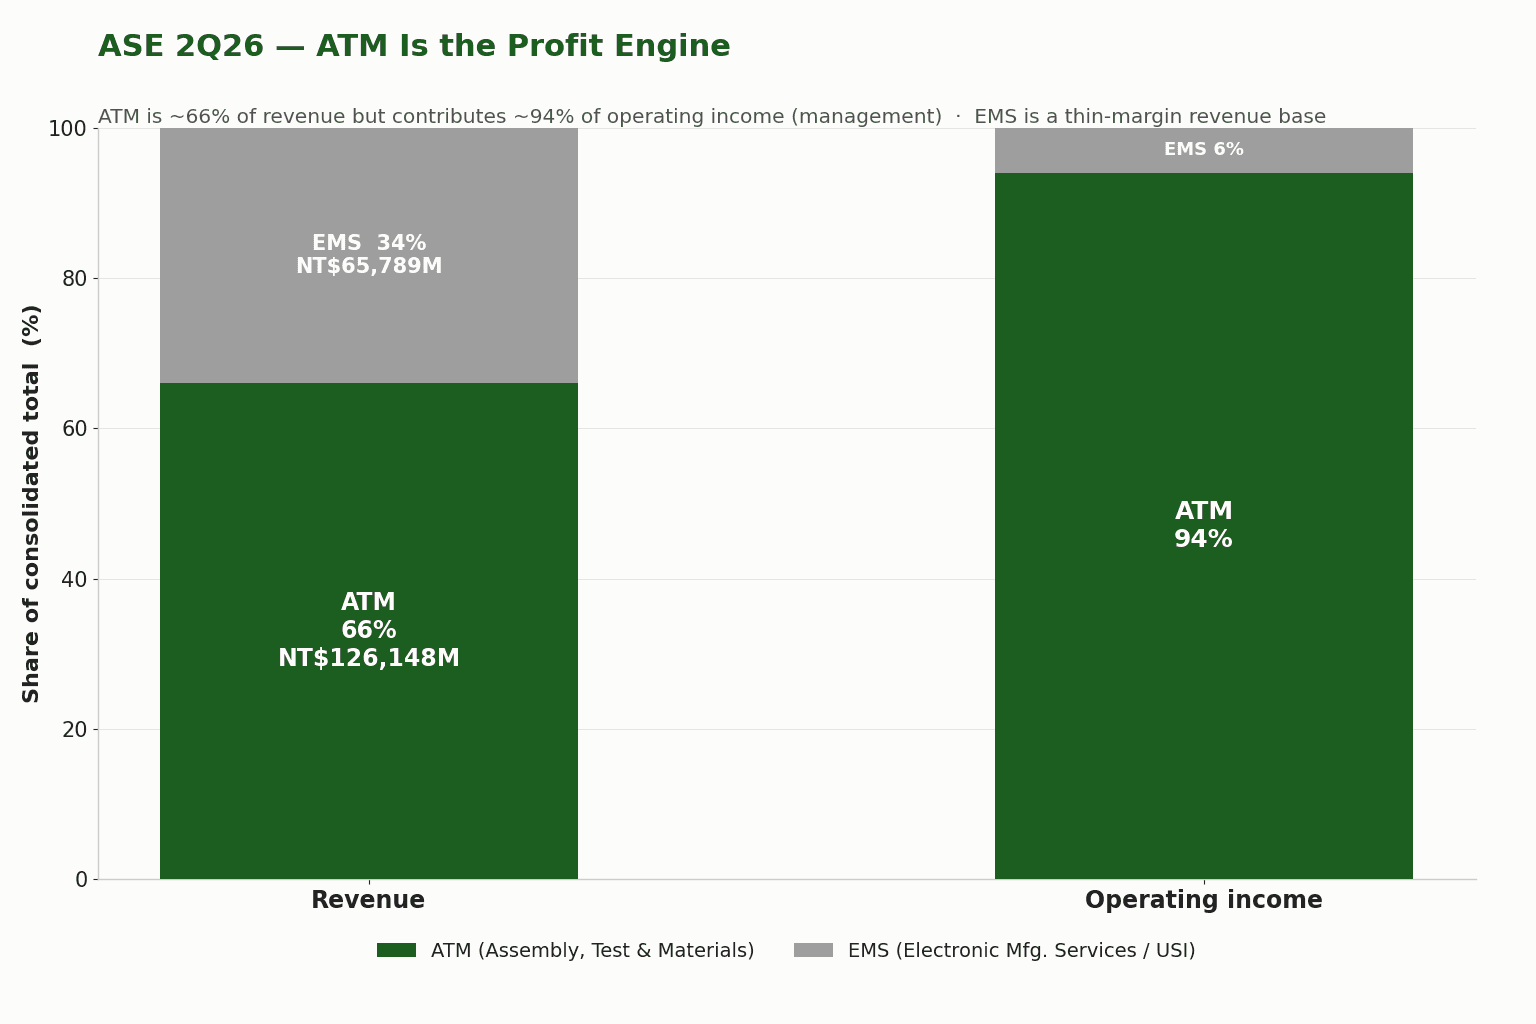
日月光有兩塊事業:封測(ATM,涵蓋封裝、測試與材料)與環電(EMS,即 USI)。本季 ATM 營收 NT$126,148M、EMS 營收 NT$65,789M。攤開看比重會發現一個明顯的落差:ATM 佔合併營收約 66%,卻貢獻了約 94% 的營業利益。
原因是毛利率。ATM 毛利率 27.3%,EMS 只有 8.9%。環電是一塊規模龐大、卻賺得很薄的營收基座,真正決定集團獲利體質的,是封測那一塊。看日月光,重點不是它的總營收有多大,而是封測賺得有多好。
ATM 毛利率:逼近結構天花板
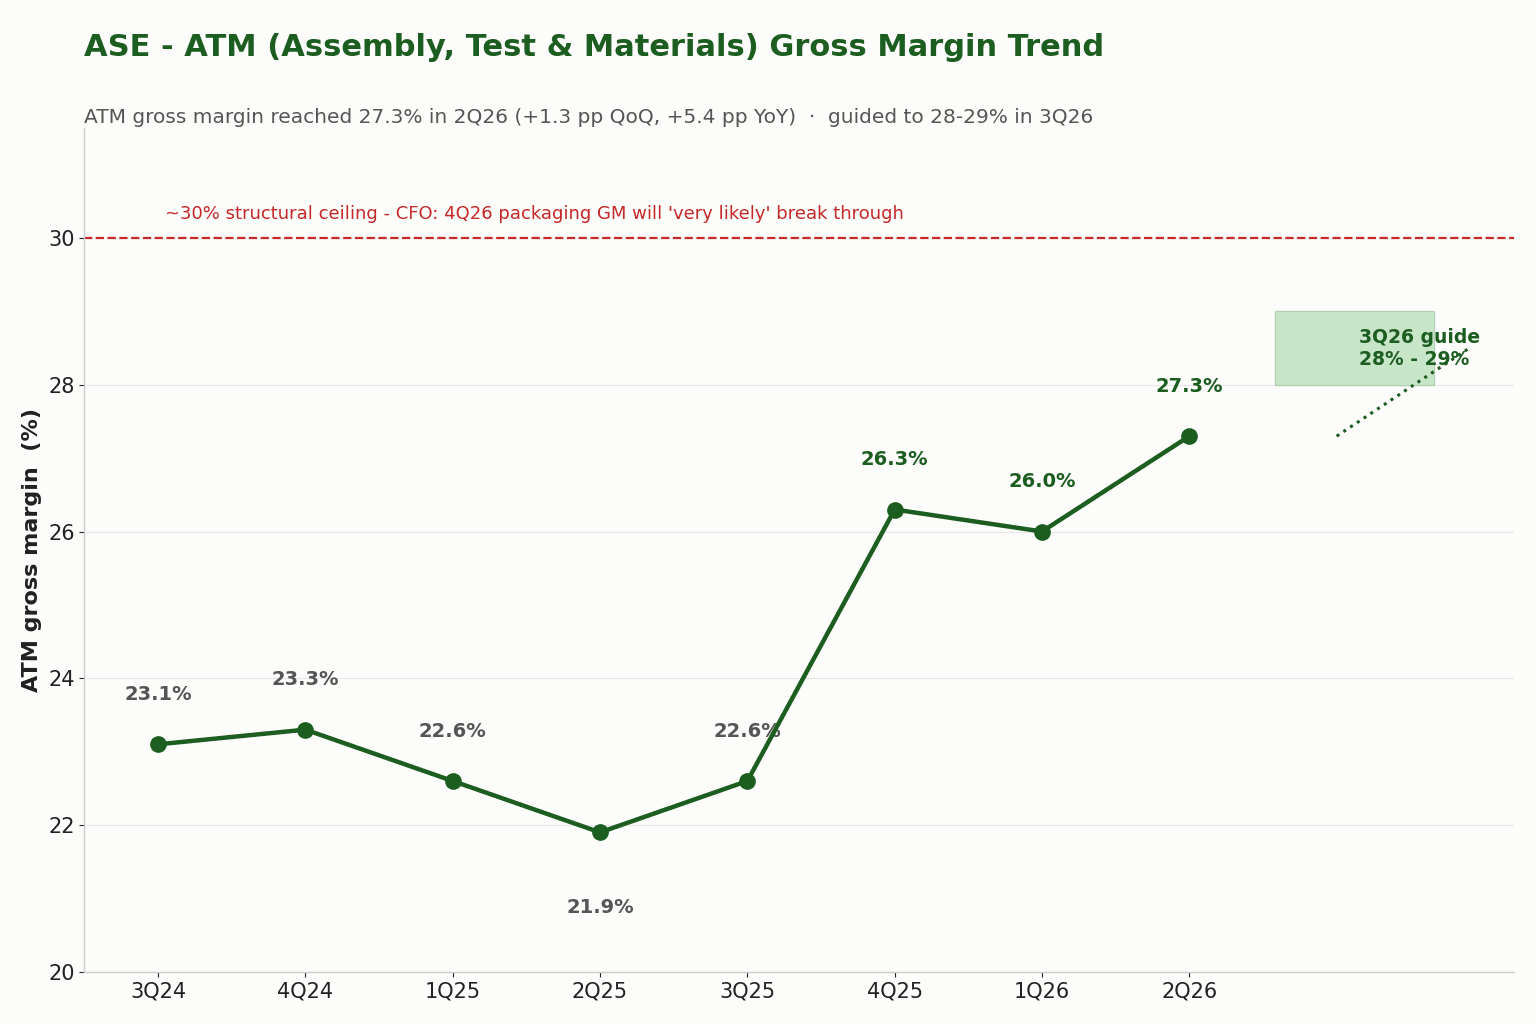
ATM 毛利率 27.3%,季增 1.3pp、年增 5.4pp,是帶動整體毛利率(21.0%)連四季走高的引擎。董宏思強調這不是單一因素堆出來的:產能利用率與營運槓桿、LEAP 高毛利組合上升、產線自動化、費用率下降,四者合力。
往前看更關鍵。Q3'26 ATM 毛利率財測 28–29%,董宏思更說 4Q26 封測毛利率「very likely」突破目前約 30% 的結構天花板,之後公司會把長期結構毛利率區間往上修。換句話說,管理層自己認為天花板要抬高了。
AI/HPC 與資本支出:卡的是產能,不是需求
最乾淨的 AI 訊號,是 Computing(AI/HPC)佔 ATM 營收的比重:一年前 24%、上季 27%、本季拉到 30%。同一時間,通訊佔比從 46% 降到 41%,組合正在往高效能運算傾斜。
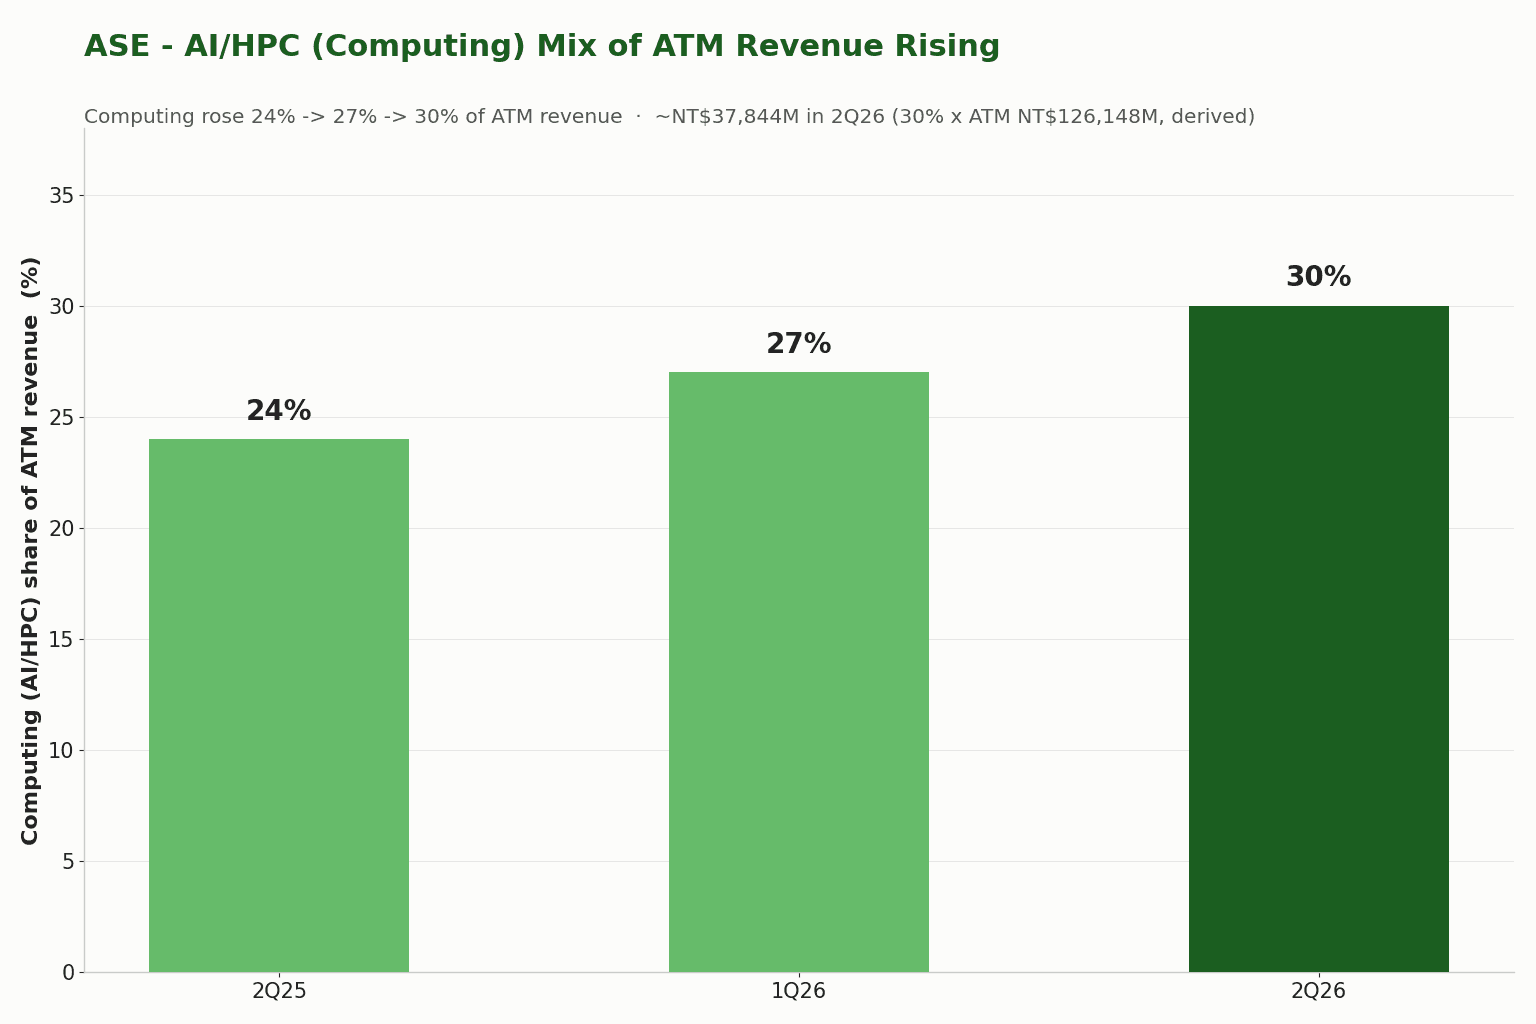
支撐這條線的是 LEAP 先進封裝。日月光把 2026 年 LEAP 營收目標上調約一成、到逾 US$3.5B,並喊出 2027 年再翻倍。資本支出同步暴衝:單季 NT$79,849M、季增 81%,全年 2026 二度上調到約 US$10.5B(原本約 US$8.5B),其中約七成設備支出投入 LEAP(Reuters, 2026-07-30)。
吳田玉的框架很清楚:日月光現在處在一個「需求不是限制、產能才是限制」的位置。他說 Q3 要季增 11–13%,就代表得同步補上 11–13% 的產能。近期營收的上檔,卡在機台安裝、廠房興建與產線認證的速度,而不是接單。從資本結構也看得出轉向:打線機台台數年減、測試機台年增逾兩成,錢正從傳統打線流向測試與先進封裝。
把一次性業外還原回去
淨利年增 180.1%,跑贏營業利益年增 107.3%,這個落差要點名。本季業外收益合計 NT$4,566M,前一季只有 NT$668M。多出來的主要是避險匯兌利益 +NT$3,637M,以及股票投資評價利益(董宏思提及約 NT$42 億)。再加上 2Q25 基期被匯兌與評價一來一回壓低,年增率被進一步放大。
還原之後,本業依舊漂亮:營業利益率 11.1%、ATM 營業利益率 15.7%,基本 EPS NT$4.80、稀釋 EPS NT$4.61,是史上單季次高獲利(歷史高點 4Q21 含一次性處分利益,本季在營運基礎上其實是新高,見鉅亨網法說報導)。只看到淨利年增 180% 就外推的人,等於拿一個含一次性利益的基期去估下一季。
Q3 財測:營收再往上跳
Q3'26 財測同樣強:合併營收季增 21–22%、合併毛利率 20.5–21.5%、ATM 營收季增 11–13%。EMS 季增約 40% 看起來誇張,但那主要是記憶體與零組件漲價的轉嫁,還原後是正常季節性、營業利益率約 3.7–3.8%。營收動能沒有問題,重點回到毛利率能拉多高。
市場反應與分析師
盤面反應落在法說隔天。3711.TW 07-31 跳空鎖上漲停 +9.90% 至 NT$555,成交量只有約 7.5M 股,OHLC 同一價,是典型「漲停鎖死、買單掛不進去」的型態。前一晚美股 ADR(ASX)已先行反映,收盤 +11.73%、盤後再 +4.73%(stockanalysis.com)。
要提醒的是,這一天是全半導體的 V 型反彈:台積電、精測、京元電、力成同步逼近漲停,而 3711.TW 在 07-02 到 07-29 之間本來就從 NT$727 一路修正約三成。所以漲停有一部分是大盤反彈,一部分才是財報本身的力道。對照組是美系同業艾克爾(Amkor),因為自家財測偏弱而走勢分歧,凸顯日月光在 AI/LEAP 這條線上的曝險更高。
分析師方向一致向上。五家本土投顧目標價全面上看 NT$700+,外資區間約 NT$628–800,日系外資最高喊到 NT$800(工商時報, 2026-07-31)。
接下來看什麼
三件事值得追蹤。第一,4Q26 封測毛利率是否真的破 30%,以及公司會把結構區間修到哪裡。第二,資本支出還會不會再上修;US$10.5B 已是今年第二次調高。第三,LEAP 2027 翻倍與 Computing 佔比能否延續到 2027、2028,這是撐住估值的核心敘事。
一句話收尾:日月光這一季賺到的錢,幾乎都拿去蓋更多先進封裝產能。市場沒有質疑封測的獲利力,賭的是這波產能投下去,AI 需求能撐多久。