Alchip Q2 2026:N3 量產拉動營收季增 82.6%,毛利率回落、EPS 創新高
等了三季的量產,這一季來了
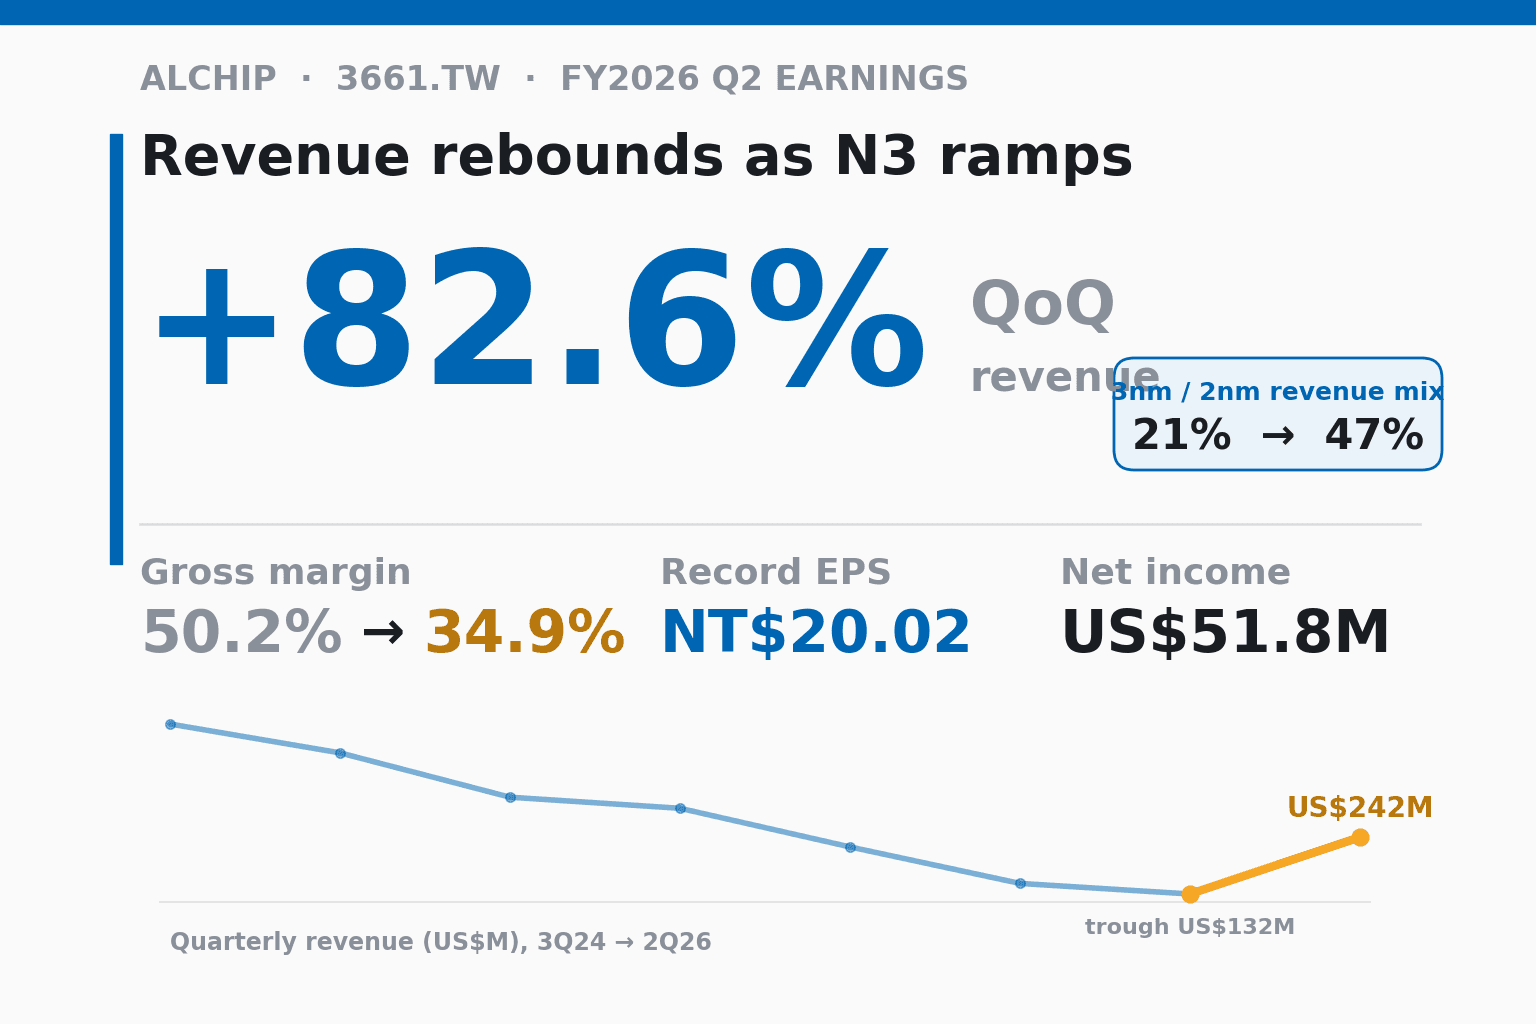
世芯-KY 的 2026 第二季營收是 US$241.7M,比上一季多了 82.6%。對照過去一年的下滑軌跡,這個彈幅本身就是新聞:上一季 US$132.4M 是連跌五季後的循環谷底,這一季幾乎翻倍。管理層過去三季反覆講的那句「下半年爆發」,第一塊拼圖到位了。
真正的引擎,是替北美一家超大型雲端服務商代工的 N3 AI 加速器從五月底進入量產。這裡的 N3 指台積電 3 奈米製程,市場普遍認知這顆加速器是 Amazon 的 Trainium-3。它一開始出貨,整份財報的每一個結構欄位就跟著位移。
不過同一份財報還藏著一組看似矛盾的讀數:營收翻倍,毛利率卻從上一季 50.2% 的歷史高點掉到 34.9%;而稅後淨利與每股盈餘又雙雙創新高。這三件事同時成立,正是這一季的主軸。
財務全貌:營收翻倍、毛利率回落、獲利創高
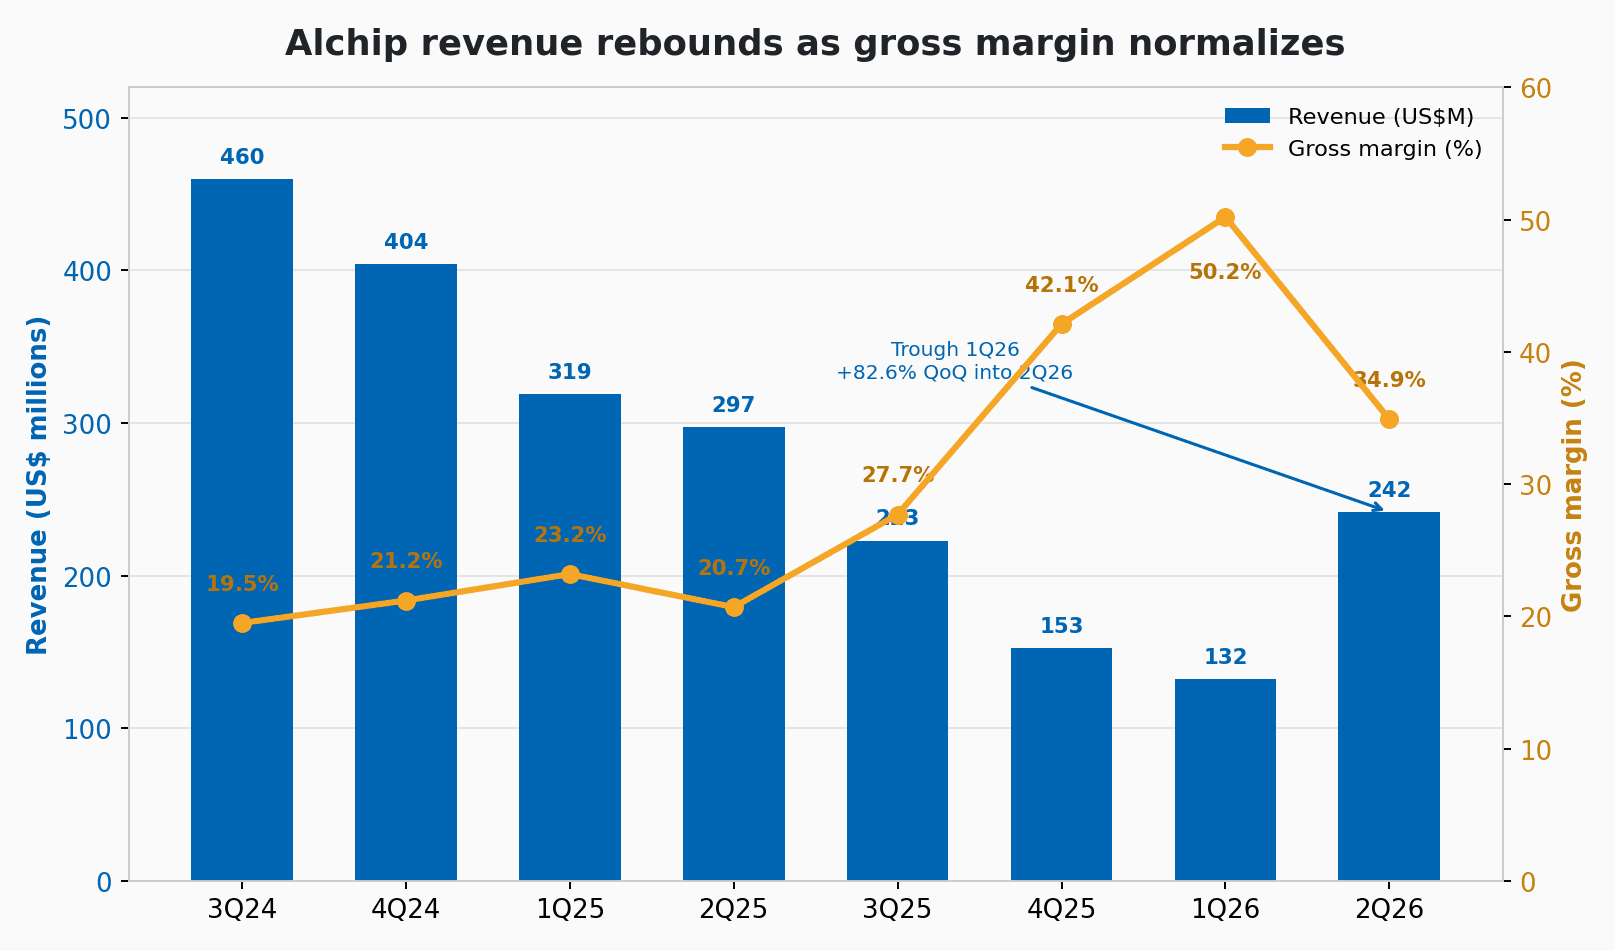
把數字攤開看:營收 US$241.7M(季增 82.6%、年減 18.7%);毛利率 34.9%,季減約 1,533 個基點,但因為去年同期基期低,年增仍有 1,412 個基點;營業利益率 21.6%,年增 893 個基點,顯示放量帶來的營運槓桿。稅後淨利 US$51.8M(季增 14.9%、年增 20.7%),每股盈餘 NT$20.02,是公司單季歷史新高,上半年累計 EPS 達 NT$37.57。
一個細節透露公司的態度:營業費用季增 38.6% 到 US$32.1M,來自擴編與調薪,以及 EDA 設計工具與伺服器用量增加。這是為了放量而先投下去的成本,不是一次性費用。
要提醒的是計價慣例。世芯的功能性貨幣是美元,營收與獲利都以美元揭露,唯獨每股盈餘用新台幣。本季隱含匯率約為 NT$31.6 兌 1 美元。
製程結構:3nm/2nm 一舉衝到 47%
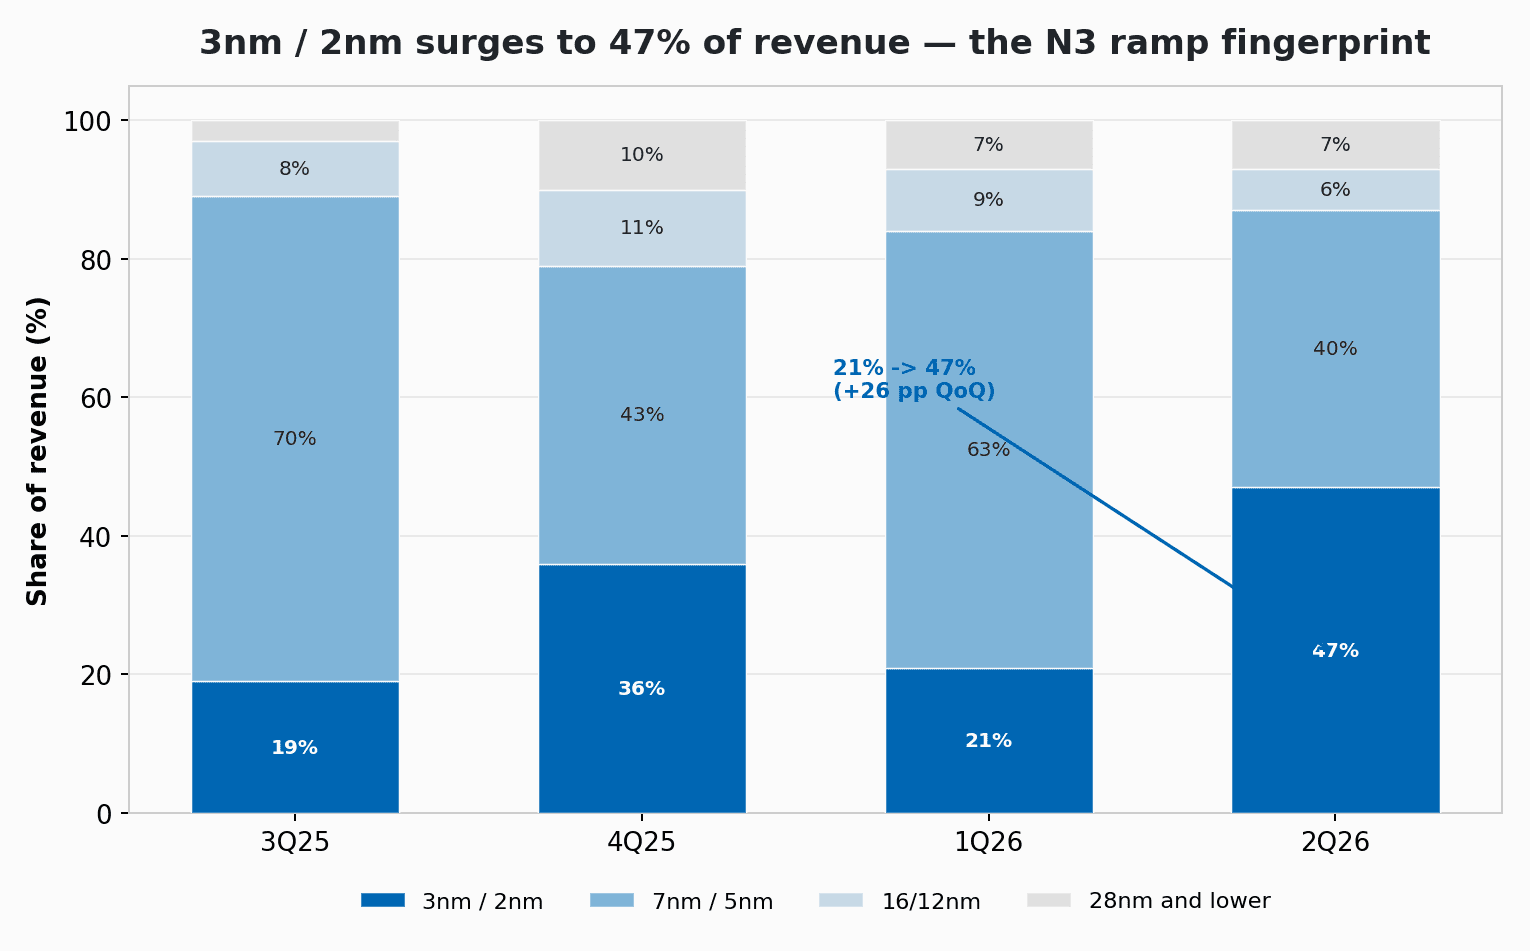
如果只能看一張圖,就是這張。3nm/2nm 製程從上一季 21% 一舉跳到本季 47% 的營收佔比,換算金額約 US$114M、季增超過三倍。這正是 N3 加速器量產的直接指紋,也回頭解釋了毛利率為何被稀釋:先進製程的量產營收一回來,混合毛利率自然被拉低。前一輪 5 奈米週期的尾巴(7nm/5nm)則退到 40% 並持續縮小。
換句話說,毛利率下滑與這張圖是同一件事的兩面。它不是需求轉弱,而是產品組合從「幾乎只剩設計費」切換回「設計費加量產」的正常狀態。
營收與獲利再度背離,只是方向反過來
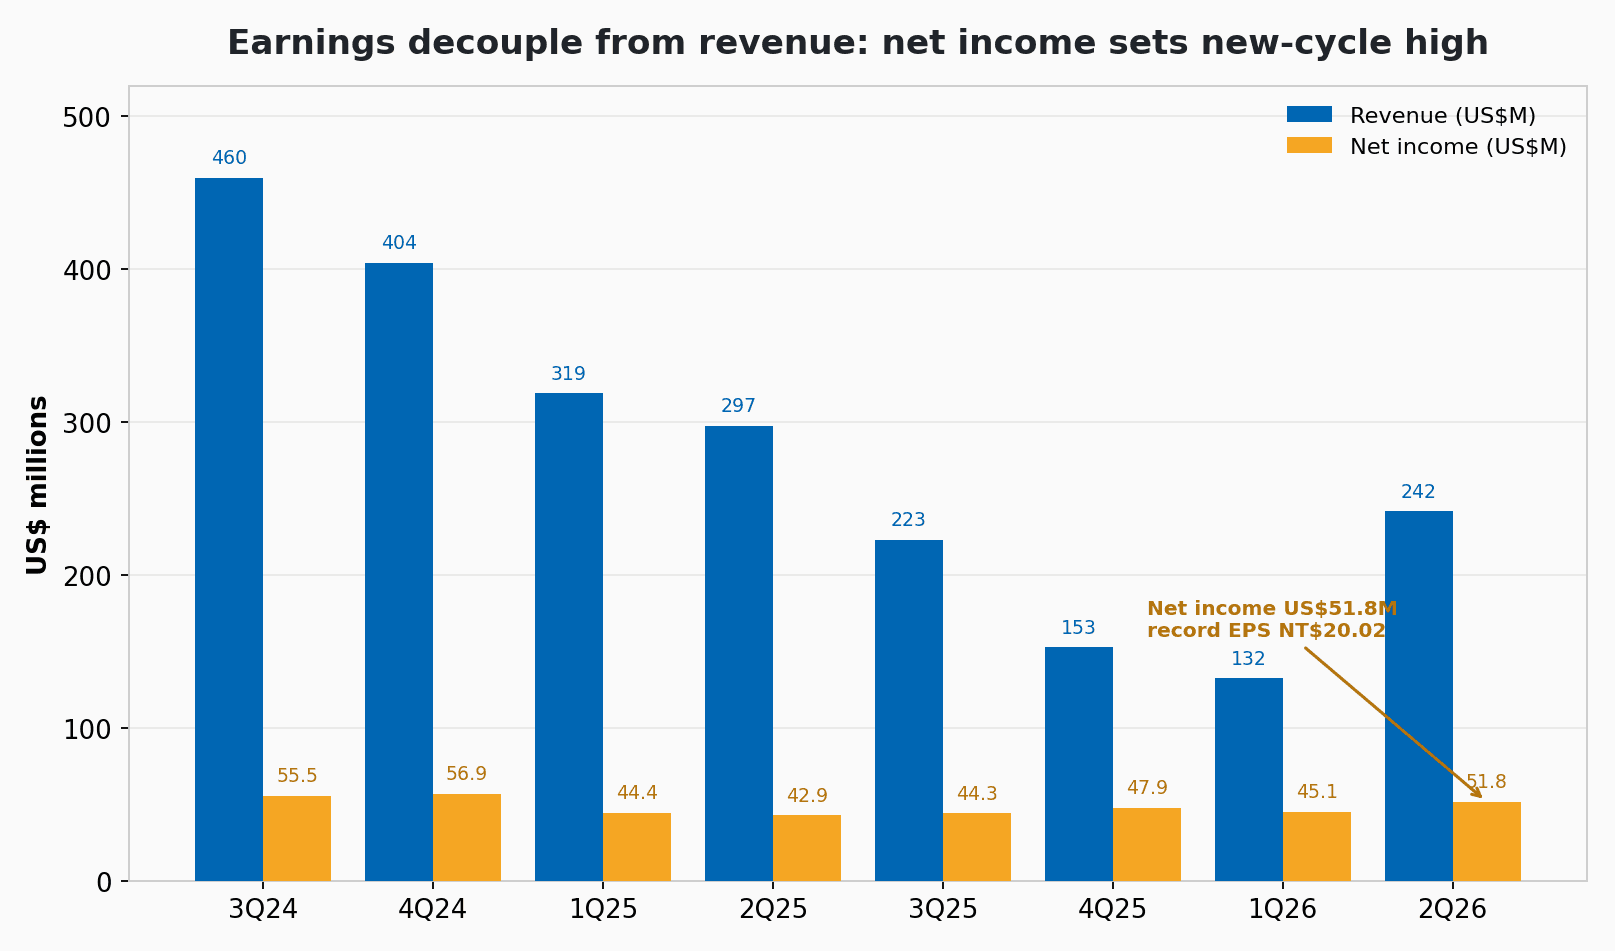
上一季的故事是「營收探底、獲利卻撐住」,靠的是高毛利的 NRE 頂著。這一季方向反過來:毛利率下滑,獲利卻創高,因為量產帶進的營收金額壓過了毛利率的降幅。
過去八季,營收在 US$132M 到 US$460M 之間擺盪、最高最低差 3.5 倍;淨利卻始終被壓在 US$43M 到 US$57M 的窄區間。這條相對平穩的淨利線,就是世芯用 NRE 與量產交替支撐獲利的證據。管理層引導量產毛利率後續會滑向約 20%,但只要放量夠猛,淨利的絕對金額仍可能同步墊高。這正是這檔股票現在的多頭邏輯:毛利率往下,獲利金額往上。
地域結構:北美一夜回到 51%
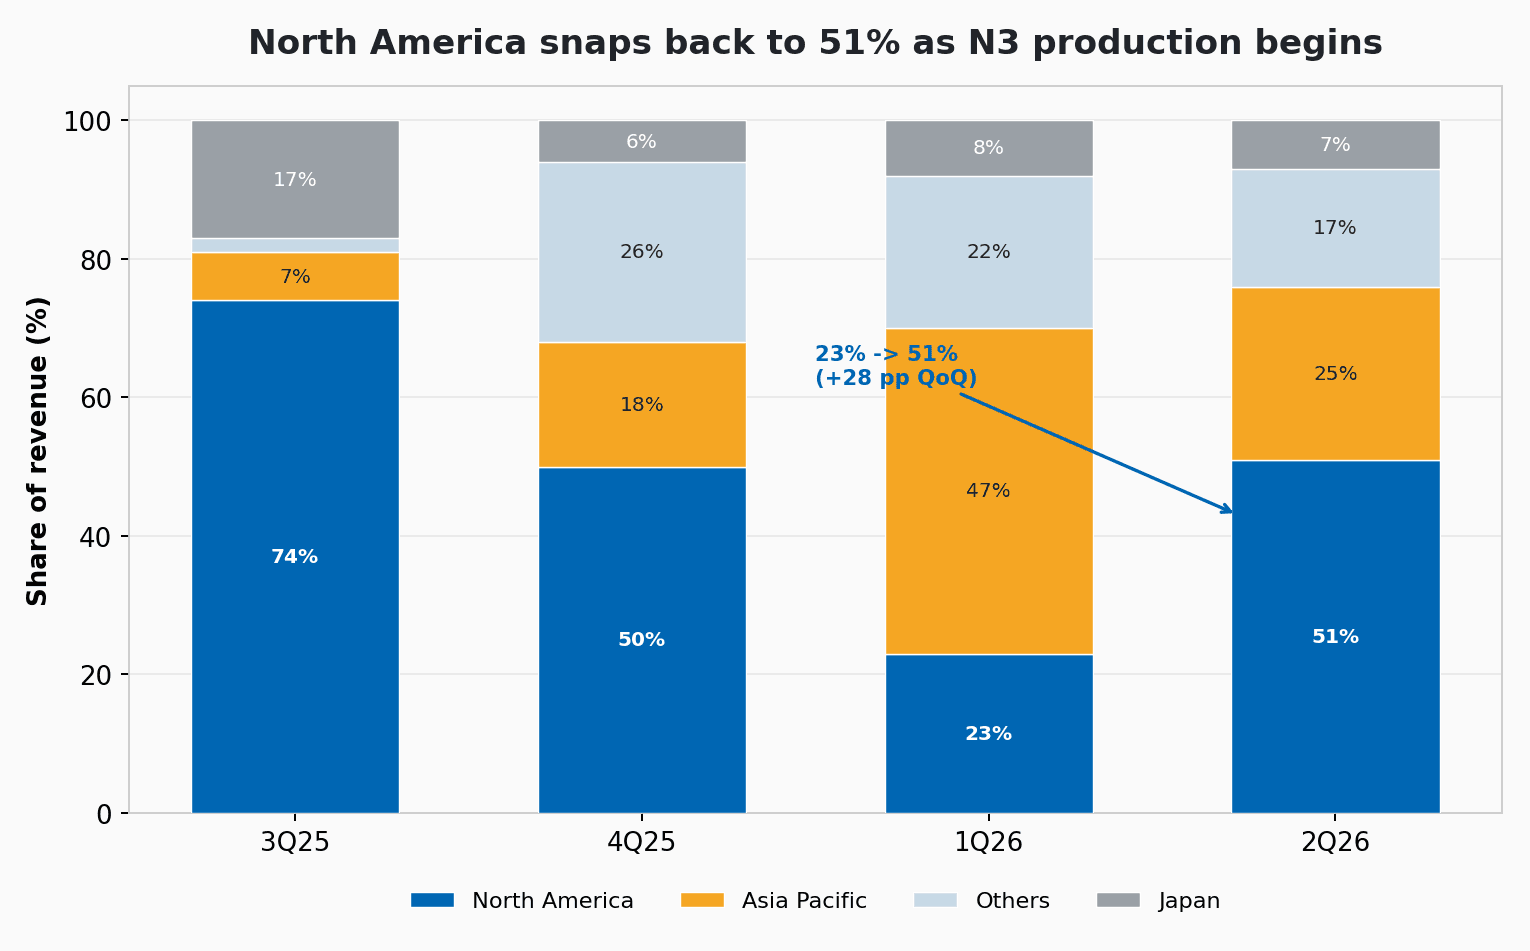
北美營收比重從上一季的 23% 回彈到 51%,金額約 US$123M、季增約 305%。邏輯很單純:N3 加速器的客戶是北美 hyperscaler,量產一開始,北美營收就機械式衝高。上一季亞太衝到 47%,其實是設計與 NRE 為主那一季的樣貌;當美國端量產回來,地域結構就回擺向北美。
管理層怎麼說
法說會的定調前後一致。董事長沈翔霖明確給出三句話:Q3 營收與獲利將同創歷史新高、Q4 續逐季成長、而且這波成長「不是單季或單年的事」,既有量產專案加上次世代設計,足以支撐 2026 到 2029 這三到四年的營運能見度。
全年營收大約二八比重壓在下半年,這個判斷已經有一個落地的證據:七月單月營收 NT$74.33 億、年增 181.8%,是歷史單月新高。考慮到 N3 加速器五月底才出貨、六月貢獻有限就能推動整季季增 82.6%,把一整季都拉滿放量的第三季確實有條件改寫紀錄。
往後看,兩條線同時在走。量產這一側,N3 加速器整個第三季持續放量,中國車廠的 ADAS 自駕晶片出貨穩定、次世代專案接近 Tape-out;設計這一側,2 奈米(N2)的下一代 AI 加速器 NRE 專案預計年底前完成 Tape-out(晶片設計定案、送晶圓廠投片的里程碑),且合約金額、晶片售價與設計複雜度都高於 N3 世代。至於先進封裝,管理層未把 CoWoS(台積電的先進封裝技術)列為 2026 年放量的瓶頸。
法人反應:EPS 創高,目標價卻先降
這是一份兩面的財報,法人的反應也是兩面。財報前賣方極度樂觀,瑞銀與美銀證券在法說前都掛 NT$6,000、FactSet 共識中位數同樣落在 NT$6,000。財報後,法人把重點放在毛利率約 35%(低於上季 50%)與 N3 放量節奏不如最樂觀模型,隨即把 2026 全年 EPS 從約 133.5 下修到約 115、目標價由共識約 NT$6,000 重設至約 NT$5,000。
但下修的是短期數字,不是長期評等。多數券商維持買進,並保留正向的 2027 劇本:2027 營收看突破 NT$1,000 億、全年 EPS 上看約 165。
這份財報真正的意義
過去三季,這檔股票的多空爭論其實只有一個二元問題:N3 量產到底會不會來?這一季的答案是會。營收季增 82.6%、3nm/2nm 佔比衝到 47%、北美回到 51%,三個結構欄位一起確認了同一件事。
問題答完,戰場就換了。接下來市場要吵的,不再是「量產會不會來」,而是「量產毛利率最後停在多低」,以及「N2 的 2027 管線能把估值重估到什麼位置」。毛利率會從 50% 一路滑向約 20%,但只要營收金額成長得夠快,獲利就能一邊被稀釋毛利率、一邊創新高。
2026 的劇本已經翻到收割章節。真正的懸念,落在 2027 那一頁還沒寫的 N2 故事。