Alchip Q1 2026:營收年減 58%,毛利率卻首度突破 50%
一個營收與獲利完全脫鉤的季度
世芯-KY 的 2026 Q1 營收是 US$132.4M——比上一季少 13%、比去年同期少 58.5%,是過去八個季度的最低點。從歷史的角度,這個讀數本身應該是一個壞消息:產品週期跌進谷底、再加上單一專案的 Tape-out 時程從 Q1 遞延到 Q2,雙重壓力。
但同一份財報裡,毛利率讀數是 50.2%——史上第一次破五成,比上一季的 42.1% 再多 8 個百分點,比一年前的 23.2% 多 26 個百分點。
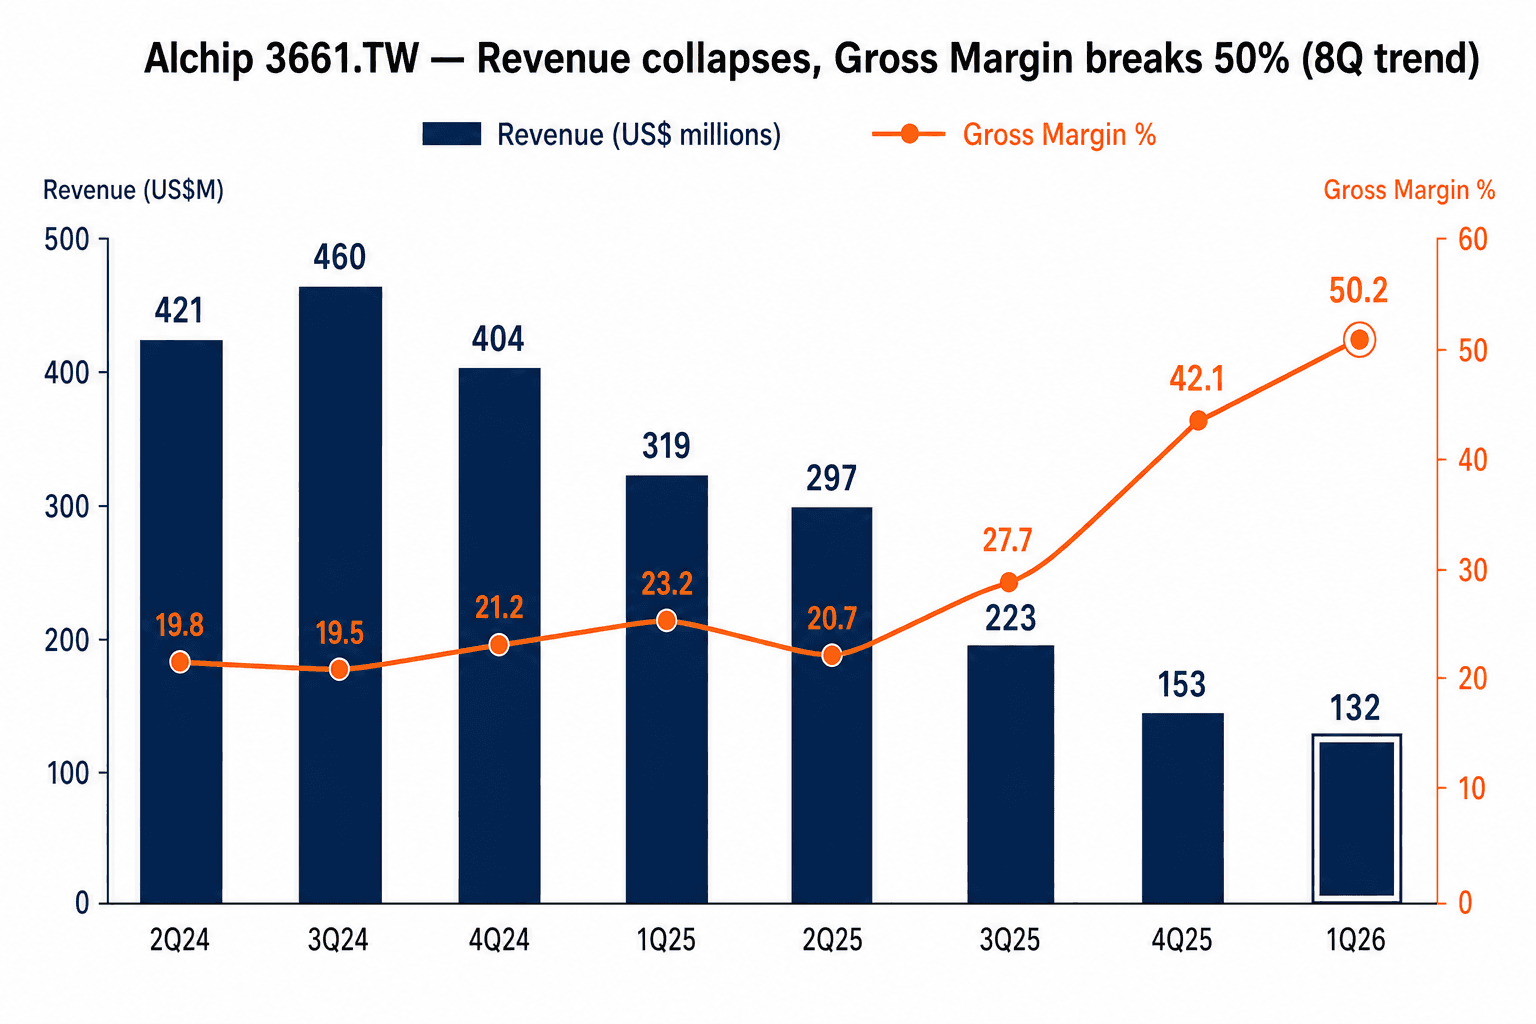
把這兩個讀數放在同一張圖上,整個 2026 Q1 故事就講完了:營收進入產品週期末段的最低谷、毛利率因為 NRE 主導的產品組合反向衝上歷史高點。稅後淨利 US$45.1M——只比上季少 6%、比去年同期還多 1.6%。一個營收年減 58% 的季度,淨利年增。這不是教科書常見的損益曲線。
NRE 是這個季度的主角
要理解這份財報,必須先理解世芯的營收結構。世芯的營業模式分兩塊:
NRE(Non-Recurring Engineering):客戶委託世芯做 ASIC 設計,付 NRE 費用,在每個專案里程碑(spec lock、tape-out、validation)認列。NRE 毛利率高,3Q25 法說會時管理層揭露當時 NRE 佔比 30–40%、混合毛利率因此衝到 28%。
Production:晶片設計完成後進入量產,世芯收 Production 服務費(晶圓代工 + 後段封測 + 良率工程的 turnkey 包)。Production 毛利率歷史落在 high-teens 到 mid-20s,視專案而定。
當北美某 IDM 客戶的 5nm AI 加速器專案在 3Q25 進入產品生命週期末段,Production 營收的最大單一引擎就熄火了。從 4Q24 到 1Q26 的營收路徑——US$404M → US$319M → US$297M → US$223M → US$153M → US$132M——本質上就是 Production 引擎慢慢熄火的軌跡。
但 NRE 引擎還在轉。而且因為 NRE 對單一客戶的依賴度低、加上 N3 與 N2 設計案需求強勁,當 Production 變小時,NRE 在分子保持平穩、在分母佔比就機械式上升。
毛利率從 19.5%(2Q24,當時 Production 主導)一路爬升到 50.2%(1Q26,NRE 主導),就是這個結構轉換的視覺化。換算下來,1Q26 的 NRE 佔比可能已經 60% 以上——這是這家公司營收結構史上第一個「半 NRE、半 Foundry 服務」的季度。
淨利幾乎完全 decoupled 於營收
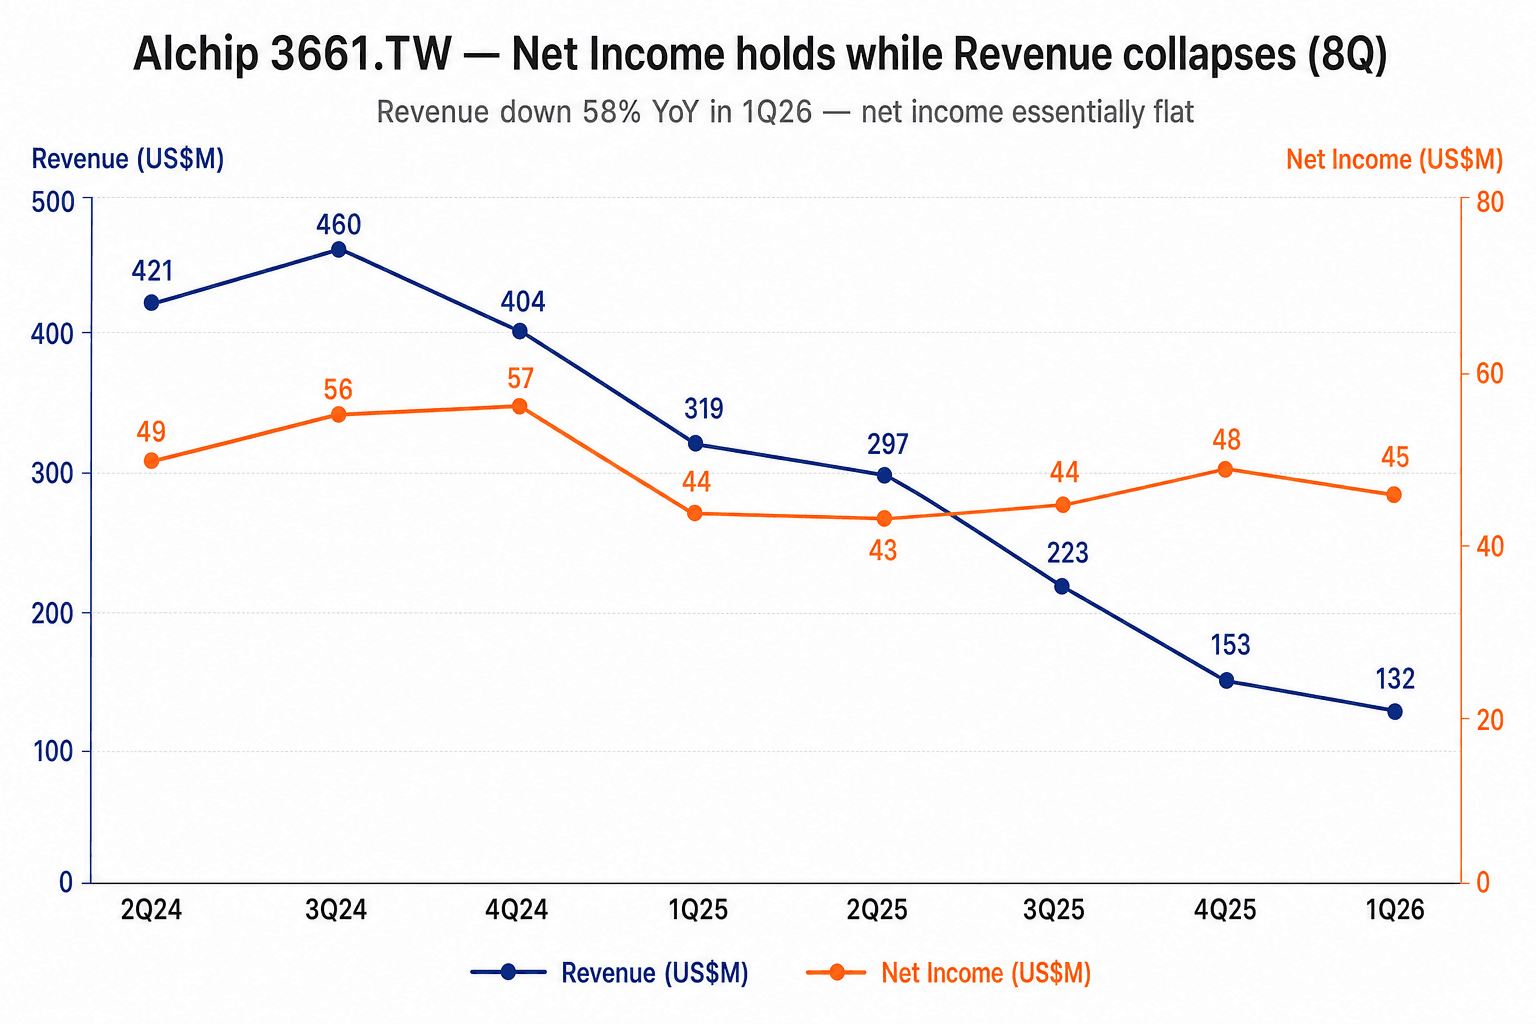
把營收與淨利放在同一張圖上,差異更清楚。過去八個季度:
- 營收區間:US$132M ~ US$460M(最高/最低差 3.5 倍)
- 淨利區間:US$43M ~ US$57M(最高/最低差 1.3 倍)
淨利的波動幅度是營收的 約 1/3——這是 NRE 比重結構性上升所帶來的獲利韌性。看到這張圖,CFO 黃在法說會 Q&A 時被問「50% 毛利率是不是新常態」的回答就有了脈絡:他的回答是**「不會」**——當 N3 量產回來時,毛利率會自然壓縮回 25–30% 區間。但他沒有否認的是另一個更重要的事實:淨利的絕對水準有可能在那之後仍維持平穩或更高,因為量產帶來的 dollar growth 會壓過 margin step-down。
這個「margin 下、profit 上」的可能性,是這家公司現在的多頭故事。
應用結構:HPC/AI 重新回到 70%
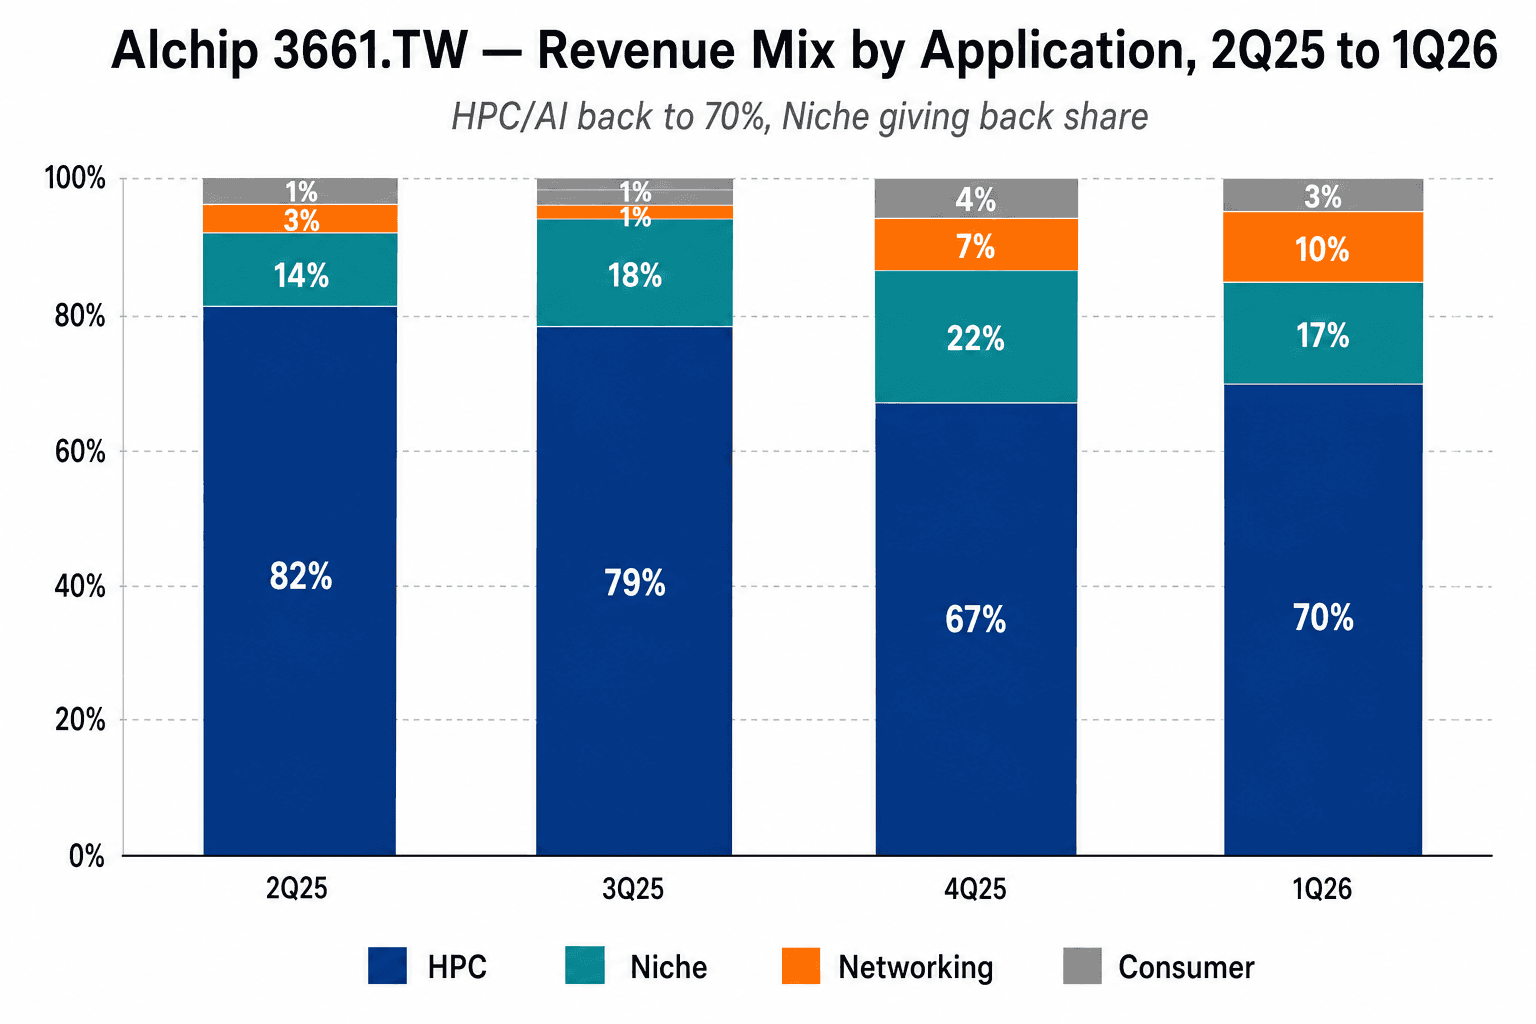
應用結構的細節值得逐項看:
- HPC/AI 從 4Q25 的 67% 回升到 1Q26 的 70%,仍然是核心。考量 N3 量產回來時 HPC 應用佔比會繼續攀升,這個 70% 大概率是過去 6 個月最低的讀數。
- Niche 從 22% 回落到 17%,反方向。Niche 在 4Q25 衝到 22% 是 NA AI 加速器熄火後的相對佔比放大;當其他段恢復時 Niche 會被擠回應有水平。
- Networking 從 1% 跳到 10%,這是這個季度最值得記下來的小變化。在前一年 Networking 都在 1–3% 區間徘徊,1Q26 跳到 10% 代表至少有一個 Networking 專案在 Q1 認列了顯著 NRE 收入。這可能是世芯在客戶結構之外,產品結構也開始多元化的早期信號。
製程結構:3nm/2nm 已穩穩 9% 比重
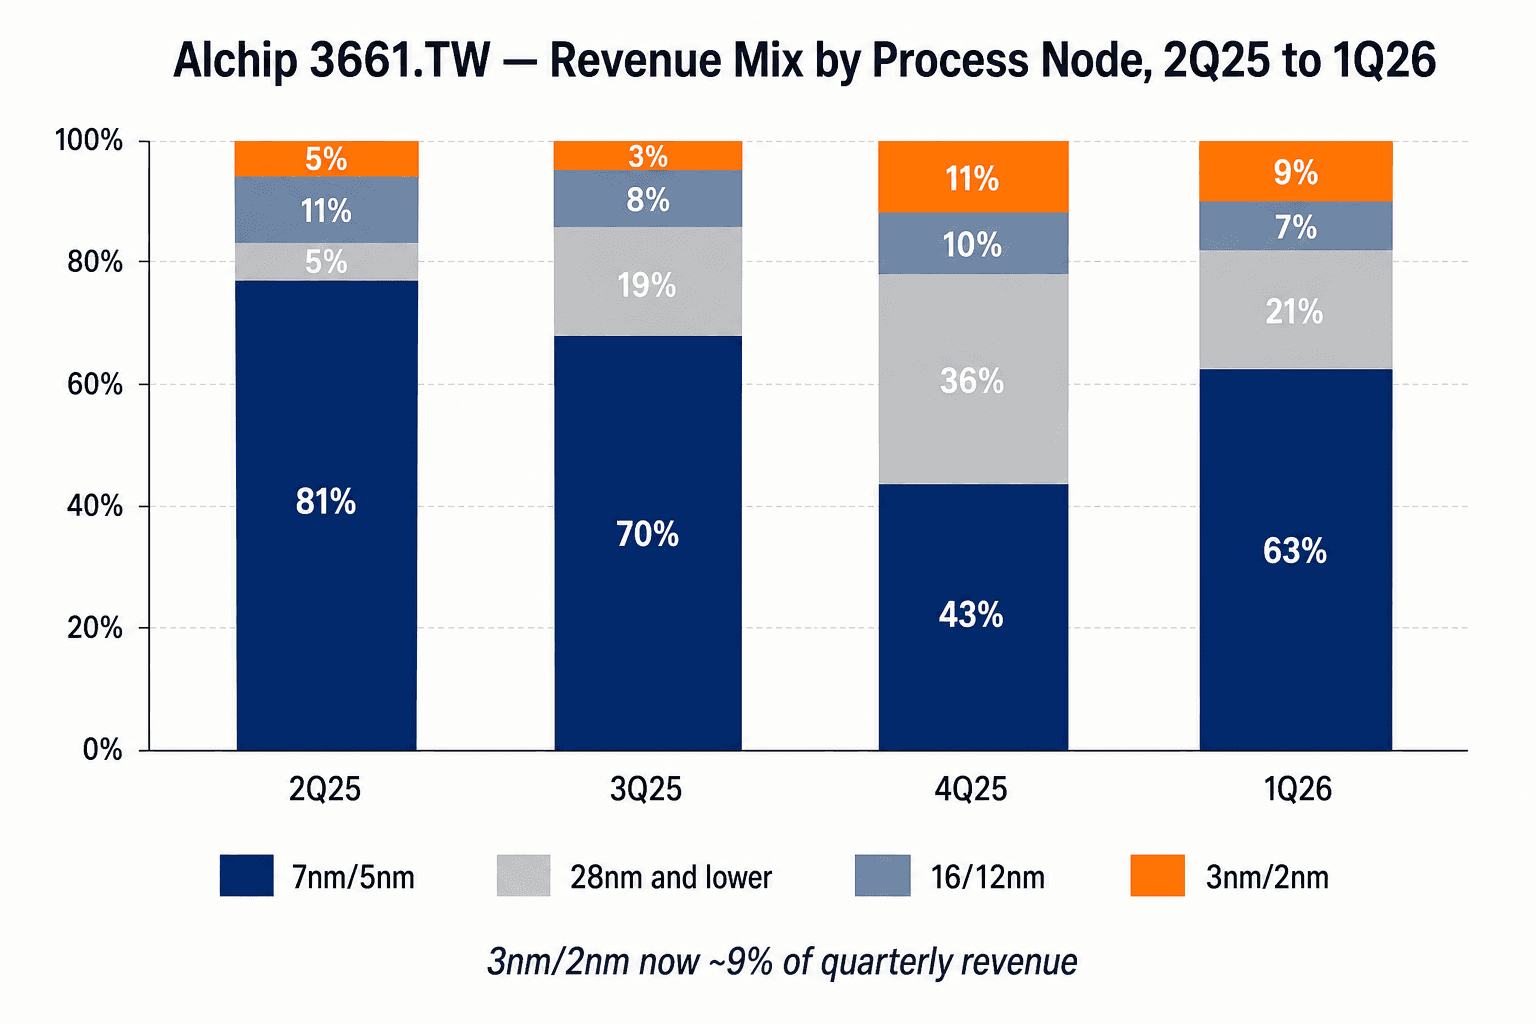
製程結構告訴我們公司的「未來主力」是什麼:
- 7nm/5nm 仍是主力(63%),但已經不像 2024 年的 94% 那麼集中——這個 31 個百分點的下降,反映的就是 5nm AI 加速器專案 EOL。
- 3nm/2nm 穩定在 9%——這個讀數比起一年前的 0–1% 是巨大跳躍。9% 看起來不大,但考量這是 NRE 為主的階段(量產還沒大量發生),9% 的營收佔比對應的是非常大的 NRE 工程量。
- 28nm 從 4Q25 異常的 36% 回落到 21%——4Q25 那個 36% 是相對佔比放大造成的,1Q26 開始正常化。
2026 是「下半年爆發」的一年
管理層的全年定調很直接:80% 的全年營收會落在 H2。換算下來 H2 平均單季營收要達到約 US$525M——比 1Q26 的 US$132M 高出 4 倍。要達成這個目標,劇本只有一個:
隨著北美客戶 N3 AI 加速器邁入大量出貨(massive shipments)階段,我們預期自 2026 年第三季起,營收與獲利將呈現非常強勁的季成長。
— 世芯-KY 1Q26 法說會(2026/05/08),slide 10
這個「massive shipments」用詞值得記住——上一次世芯用這個詞是在 2023 年 Q1 法說會描述當時的 5nm AI 加速器 ramp。那一輪 ramp 把全年營收從 US$978M(2023)拉到 US$1,618M(2024)、年成長 65%。如果這次 N3 ramp 的量級類似,全年營收輕鬆超越 2024 高峰。
但市場目前的態度是 「先讓我看到 Q3 法說會的數字」。FactSet 共識的 Q3 季度營收估算落在 USD 300M–450M 的寬區間——這個寬度本身就反映了 ramp 量級的能見度仍不夠。8 月的法說會會給出更清楚的軌跡指引。
N2 是 2027 的故事
管理層額外確認了一個 2027 的接力棒:第二代 N2 AI 加速器專案預計於 2026 年底前完成 Tape-out。這個 Tape-out 動作會帶出一筆顯著的 NRE 入帳,但更重要的是它鎖定了 2027–2028 年的 NRE 設計營收與後續 Production 機會。
世芯目前的客戶結構基本上是 hyperscaler 主導——管理層在 Q&A 反覆強調「multiple hyperscaler programs」但沒有給出明確客戶名稱。產業認知裡 Amazon Trainium 系列是其中之一,N2 第二代加速器很可能也是同一個客戶生態系內的下一代產品。
為什麼市場不在意 Q1 miss
賣方共識(14 位分析師、13 個 Buy / 1 個 Hold / 0 個 Sell)的平均目標價 NT$4,460——目前股價 NT$4,890 已經高過共識平均,但仍低於高點 NT$5,380。法說會結束後預期賣方會普遍上修目標價(傳出 Yuanta 從 4,800 上修至 5,200、Citi 從 5,200 上修至 5,400),主要驅動是「50% 毛利率把全年模型重設了」。
Reading the print
世芯 1Q26 是教科書級的「不要只看一個數字」案例。如果你只看營收,你會以為這是一家衰退中的公司——年減 58% 是任何頻譜下都壞的數字。如果你只看毛利率,你會以為這是一家正在進入結構性升級的公司——50.2% 是 ASIC 設計服務業界都會羡慕的數字。
兩個都是真的。而且兩個都是同一件事的兩面:這是一家 ASIC 設計服務商在產品週期空窗期,靠 NRE 把獲利能力撐起來。空窗期會在 Q3 N3 量產回來時結束。屆時毛利率會從 50% 壓縮回 25–30%,但營收與淨利的絕對值會雙雙跳升。
整個 2026 年的故事已經寫好了——現在只剩 Q3 那一個季度的數字,決定故事按腳本演還是失手。