聯發科 Q2 2026:智慧裝置平台超車手機、成最大業務
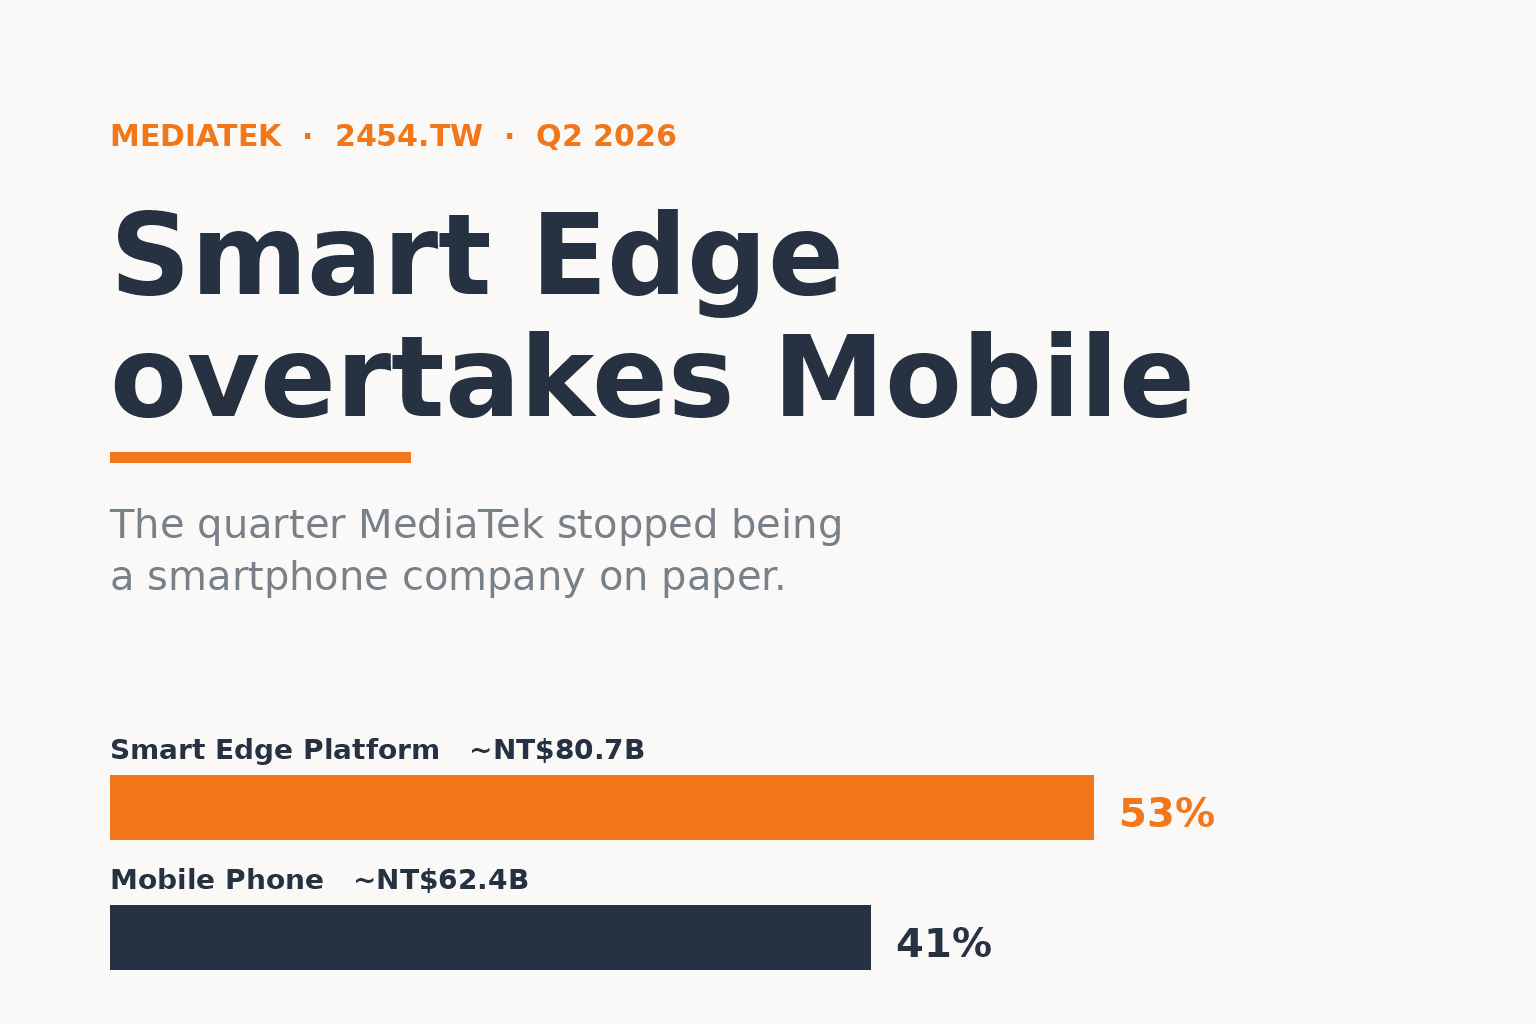
這一季,聯發科在紙面上不再是一家手機公司
過去十幾年,市場對聯發科的理解只有一句話:全球最大的 Android 手機晶片供應商之一。Q2 2026 的財報把這句話拆了。
這一季,聯發科的智慧裝置平台(Smart Edge Platform,手機以外的連網、運算、車用與電視晶片)以 53% 的營收占比、約 NT$80.7B,首度超越手機晶片的 41%、約 NT$62.4B,成為公司最大的單一業務。一年前,手機還穩坐第一大。智慧裝置平台年增 26%、手機年減 20%,四個季度就把整個營收組合翻了過來。
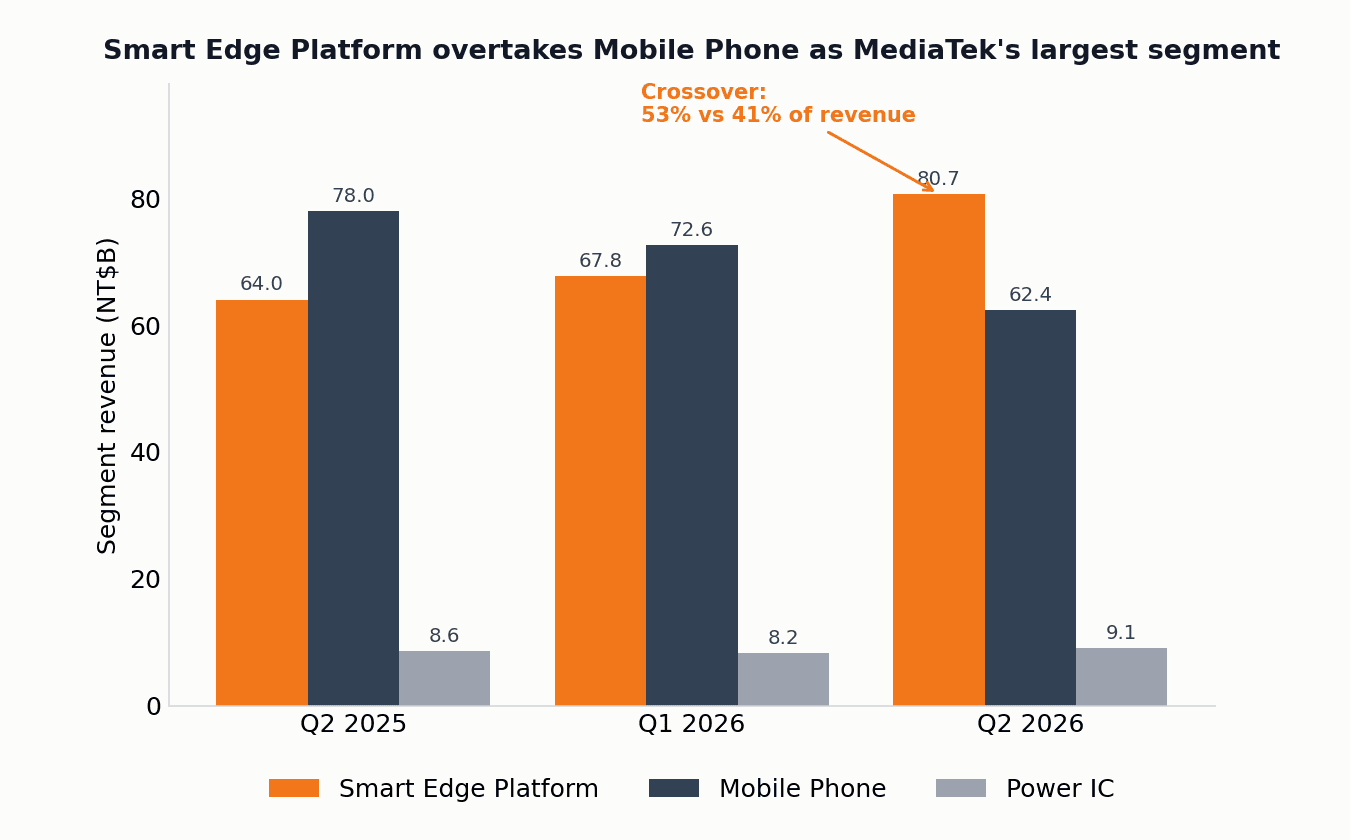
這不是一個會計上的重分類。它是需求結構真實移動的結果:連網、運算與車用晶片的市占持續提升,電視 SoC 因為單顆搭載更多 DRAM(記憶體)而拉高單價,加上資料中心相關需求開始滲透進電源管理與運算產品。手機從主引擎變成三分之一,聯發科的成長敘事重心正式從智慧型手機,換到了邊緣裝置與資料中心。
手機在退,但退得不算難看
看另一面。手機晶片這一季營收季減 14%、年減 20%,是三大業務唯一衰退的一塊。
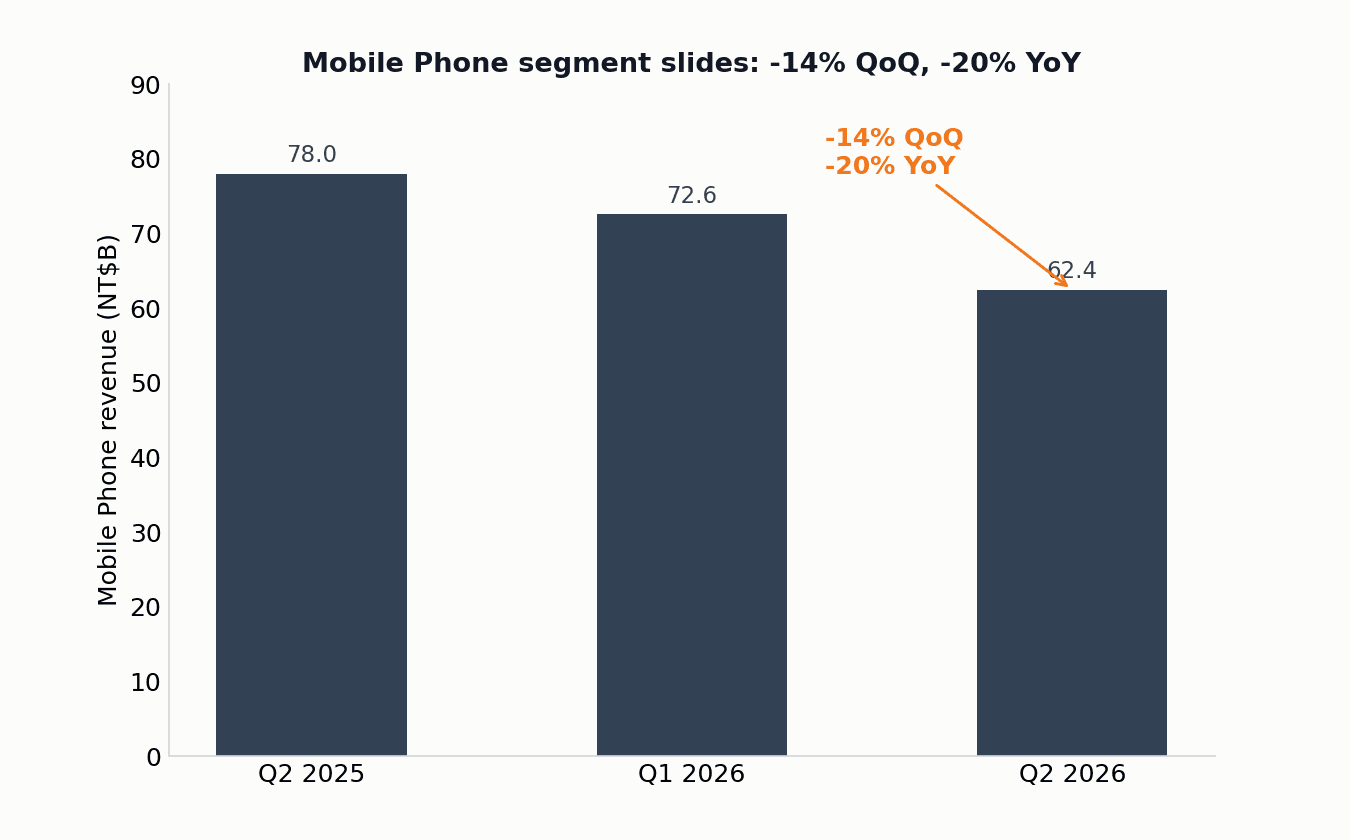
管理層把衰退歸因於手機物料成本上升與終端需求疲弱,而非市占流失。聯發科預期 2026 年全球手機出貨量約年縮 15%,需求兩極化:一端是差異化旗艦,一端是價格敏感的入門機。因應之道是把重心壓在高階,第三季將推出主打裝置端「代理式 AI」(Agentic AI)運算的 2 奈米旗艦手機 SoC,管理層預期旗艦放量能抵銷其他機種的疲軟,讓第三季手機營收季持平到小幅衰退。手機不再是成長引擎,但它仍是一台穩定的現金機器。
營收創五季新高,毛利率守在 46%
被結構轉折蓋過的,是這其實是一份「超標」的財報。Q2 2026 營收 NT$152.2B,季增 2.0%、年增 1.2%,是五季以來最高,也是自 Q4 2025 以來首次年增轉正。這個數字落在財測區間(NT$140.2B 到 NT$149.2B)的上緣之上,比高標再高 2.0%,比賣方共識(約 NT$145.5B)高約 4.6%。
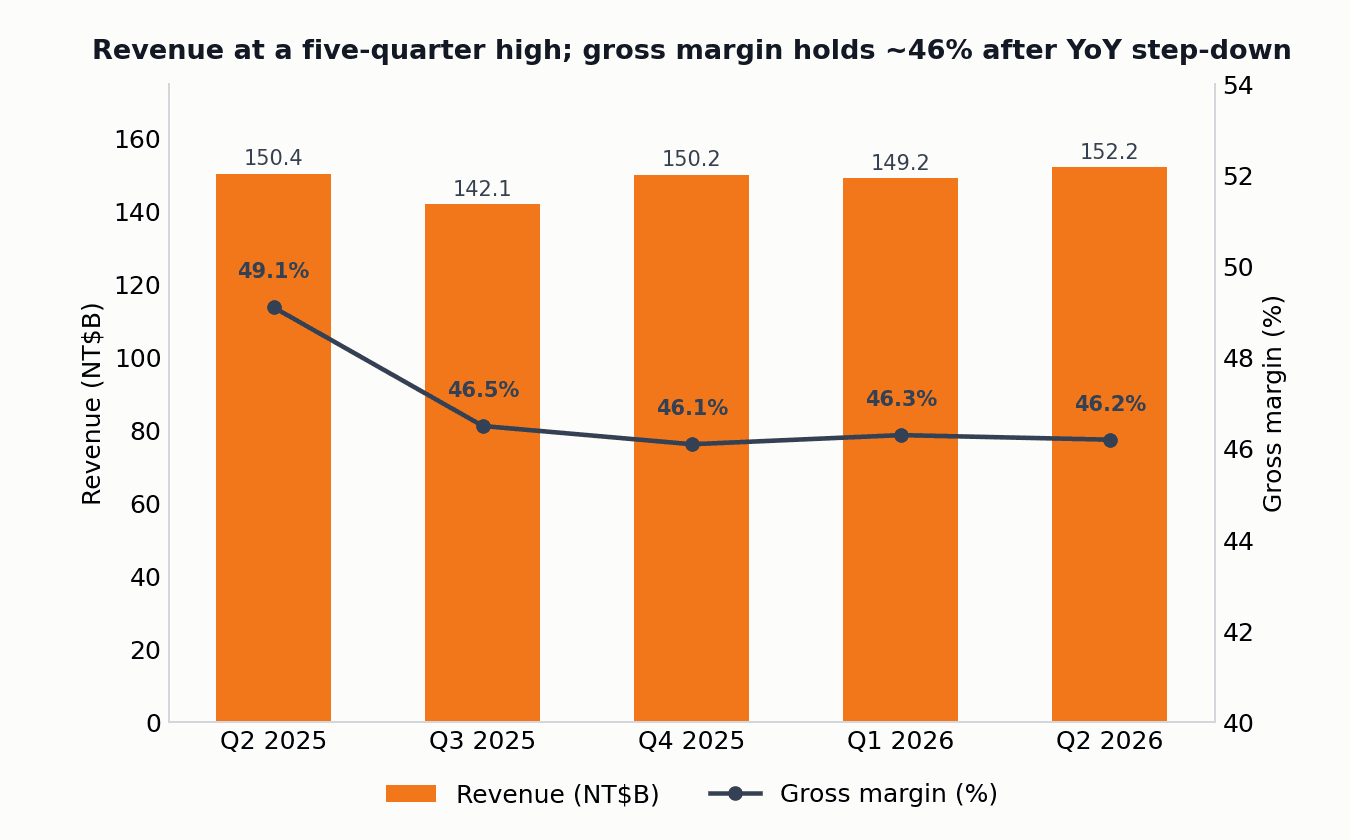
獲利面則要看基期。毛利率 46.2%,季減 0.1 個百分點、年減 2.9 個百分點;年減的主因是去年同期(Q2 2025)毛利率 49.1% 內含一筆一次性業外利益,並非本業惡化。剔除基期,毛利率已經連四季穩在 46.1% 到 46.5% 的窄幅區間。EPS NT$15.28,季增 0.7%、年減 12.7%;稅後淨利年減 12.3%,同樣大半是基期效應。上半年 EPS 合計 NT$30.45,逾三個股本。營運現金流由第一季的淨流出 NT$17.66B 轉為淨流入 NT$24.25B。
真正的重頭戲:AI 數字被整組上修
如果說 4 月的法說會是聯發科第一次替 ASIC 業務標上金額,這場 7 月 31 日的法說會就是把幾乎每一個 AI 數字往上調。ASIC 是客製化晶片(application-specific integrated circuit),為特定客戶量身打造。
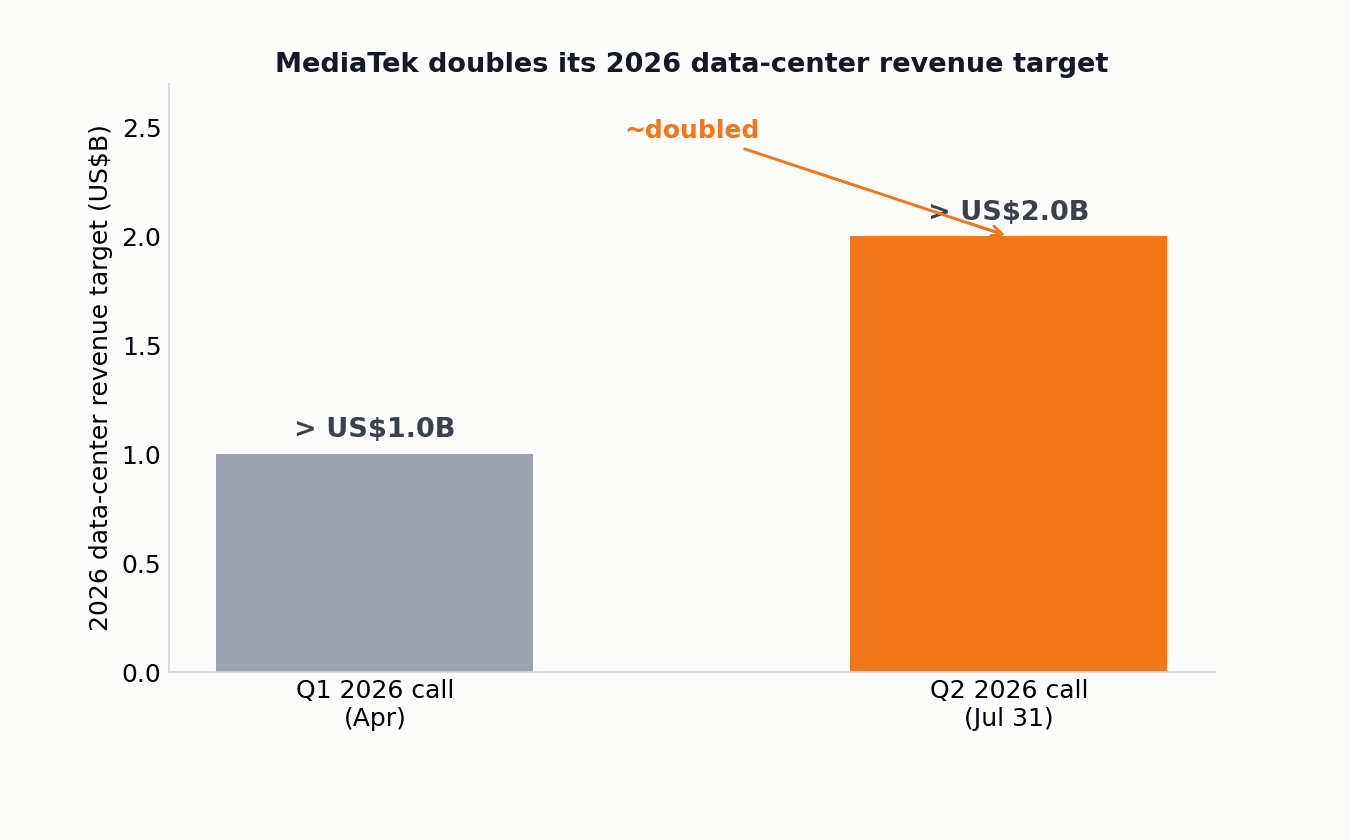
清單如下。2026 年資料中心營收目標從「逾 10 億美元」翻倍到「逾 20 億美元」(約 NT$63.2B)。首顆 AI 加速器 ASIC 確定第四季進入量產,與一家未具名的美國大型雲端業者共同開發。2027 年的可服務市場(SAM,只計 AI 加速器晶片、不含 CPU、網通交換晶片與 HBM)從約 500 億美元上修到 800 億美元,聯發科的市占目標同步從 10–15% 拉高到 15–20%。第二顆 ASIC 目標 2028 年初量產,與第一顆並行。董事會另外核准 50 億美元(約 NT$1,580 億)的彈性融資額度,用來鎖定供應鏈產能,並支應從賣晶片擴張到提供完整系統與平台的轉型。
CEO 蔡力行的定調是:「我們已成功打造出效能領先的第一顆 AI 加速器 ASIC,預計今年第四季量產。」談到第二顆晶片時,他說這會「非常顯著地提升我們的市占」。管理層同時把姿態放低,強調要「腳踏實地、對客戶交付承諾、持續建立信任」,長期目標是拿到「高於自身應得份額」的市占。賣方把首顆 ASIC 連結到 Google 的 TPU 專案,市場流傳的是聯發科靠 224G 到 448G 的 SerDes(高速序列傳輸)技術,在博通 448G 延遲後接下新一代訂單,但聯發科並未證實客戶名稱。
為什麼股價只漲 2.7%
一份營收創新高、AI 目標整組上修的財報,法說會後股價只漲 2.7%、收 NT$3,235。原因是重新評價早就發生。
從 5 月到 7 月,聯發科股價經歷一輪劇烈的重估:股價從約 NT$3,240 一路衝到 6 月的約 NT$4,970 歷史高點,外資目標價喊到 NT$5,000 到 NT$10,000(麥格理街頭最高 NT$10,000、高盛 NT$6,800、瑞銀 NT$6,500),之後又回檔約三成,才進入這場法說會。換句話說,這場法說會確認並延伸了既有題材,而不是重設題材,市場因此大致守住原本的價位。以年初到 7 月底計,股價仍上漲約 148.6%。這波 AI ASIC 的重新評價,如今已大致反映在股價裡,下一段行情要看的是執行,也就是第四季首顆 ASIC 的量產與 2028 年第二顆的接棒,而不是新的敘事。
另一面:手機退、記憶體漲,毛利率被壓在 46%
看多與看空其實共用同一組事實。看多的一方買的是 2028 年之後 AI ASIC 放量的終端獲利能力,高盛的模型甚至估 2028 年 EPS 上看約 NT$422。看空的一方則盯著近期:手機年減 20%、占營收四成,建立在一個管理層自己估將年縮約 15% 的手機市場上;記憶體成本自 2025 年底以來大漲逾 90%,聯發科只能透過調漲部分晶片售價把成本轉嫁出去,CFO 顧大為說得直白,「目標是維持毛利率,不是拉高毛利率」,因此毛利率回升被壓在約 46%。
這中間還有一個要盯的訊號:存貨天數升到 102 天,高於前季的 87 天與去年同期的 66 天。管理層框定為主動備貨,為第四季資料中心 ASIC 量產提前鎖定晶圓、載板與記憶體,與 50 億美元融資額度是同一套邏輯,而非需求轉弱。它是否如管理層所說是布局而非庫存壓力,會是接下來兩季最值得追蹤的營運指標。
Q3 2026 的指引維持擴張基調:營收 NT$152.2B 到 NT$159.8B(季持平到增 5%、年增 7% 到 12%),毛利率 46% 上下 1.5 個百分點。這一季真正的答案不在當季 EPS,而在一個更根本的問題:當手機不再是最大業務,市場該用什麼倍數,替一家正在轉型為資料中心系統供應商的聯發科定價。